

制冷剂替代路径与环保约束
关键词 基加利修正案氢氟碳化物制冷剂替代天然工质配额管理回收再生
一、从保护臭氧层到管控温室气体
制冷剂替代的规则来自《关于消耗臭氧层物质的蒙特利尔议定书》。2016 年 10 月,缔约方在卢旺达基加利通过《基加利修正案》,把氢氟碳化物纳入管控范围,议定书的功能从保护臭氧层扩展到应对气候变化。
中国的动作在 2021 年。当年中国正式接受《基加利修正案》,同年把氢氟碳化物纳入《中国受控消耗臭氧层物质清单》,清单以公告 2021 年第 44 号发布,覆盖 18 种氢氟碳化物。
管控对象分两代。第二代是含氢氯氟烃,破坏臭氧层;第三代是氢氟碳化物,破坏臭氧层的能力为零,但全球变暖潜能值高,部分品种是二氧化碳的数千倍。
二、中国的时间表与基线值
削减按基线值分步推进。氢氟碳化物受控用途生产量和使用量的基线值分别是 18.53 亿吨与 9.05 亿吨二氧化碳当量。2024 年把生产量和使用量冻结在基线值。
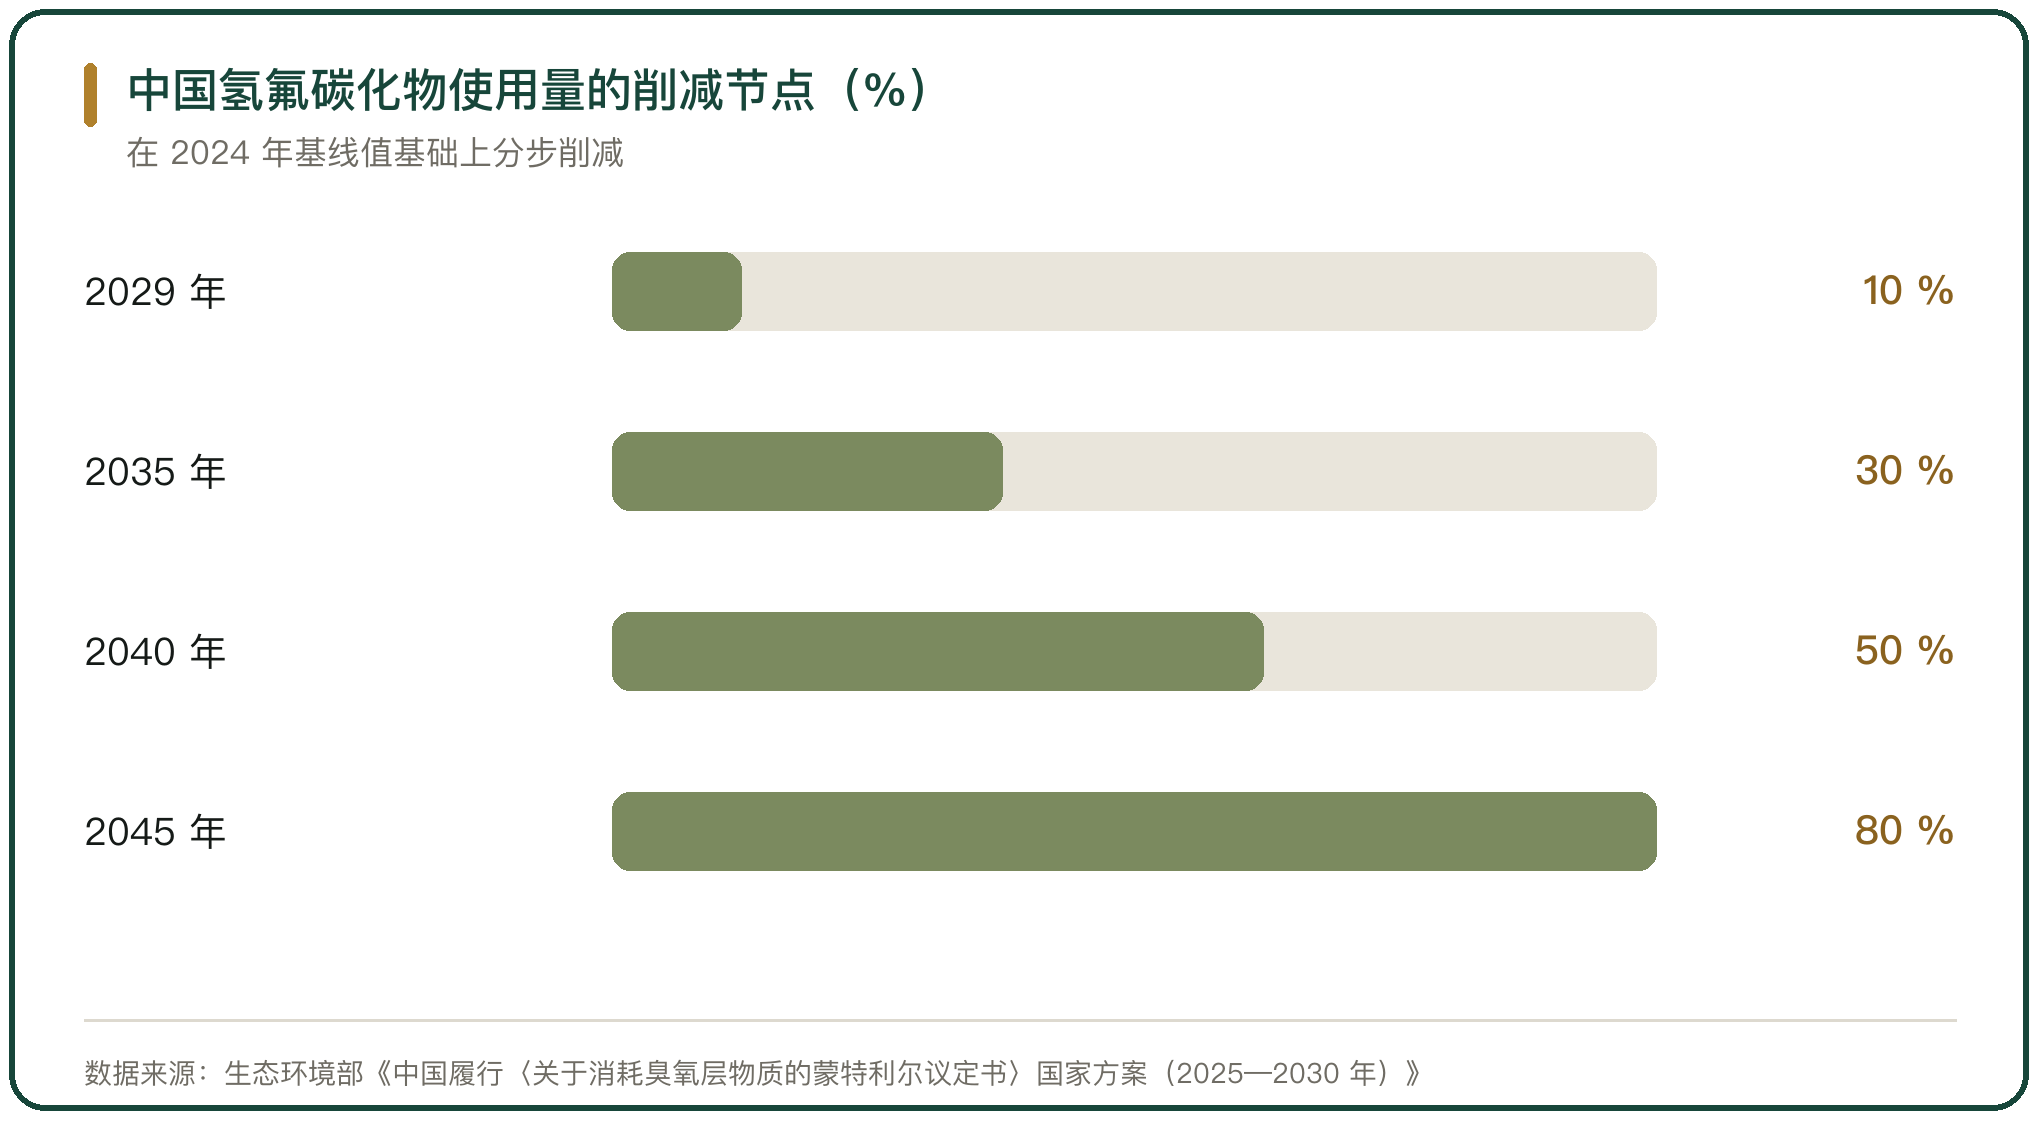
之后的节点是 2029 年削减基线值的 10%,2035 年削减 30%,2040 年削减 50%,2045 年削减 80%。中国属于发展中国家,按这一时间表执行。
基线值的计量单位是二氧化碳当量。同样重量的不同氢氟碳化物,折算成二氧化碳当量后的差距可以达到几百倍,配额管理据此计算。
三、二代含氢氯氟烃的收尾
含氢氯氟烃处在淘汰的收尾阶段。2025 年是中国最后一类消耗臭氧层物质含氢氯氟烃的配额削减年,同时是氢氟碳化物配额管理的第二年。
配额总量有具体数字。根据议定书淘汰时间表和《中国含氢氯氟烃生产、使用行业第二阶段淘汰管理计划(2021—2026 年)》,2025 年度含氢氯氟烃生产配额总量为 163573 吨,内用生产配额与使用配额均为 86029 吨,分别折合 9465 消耗臭氧潜能吨与 4912.3 消耗臭氧潜能吨,满足生产量和使用量分别削减基线值 67.5% 与 73.2% 的阶段性任务。
到 2030 年 1 月 1 日前,除保留少量用于制冷空调维修等用途外,所有行业完全淘汰含氢氯氟烃受控用途使用。
四、三代氢氟碳化物的配额管理
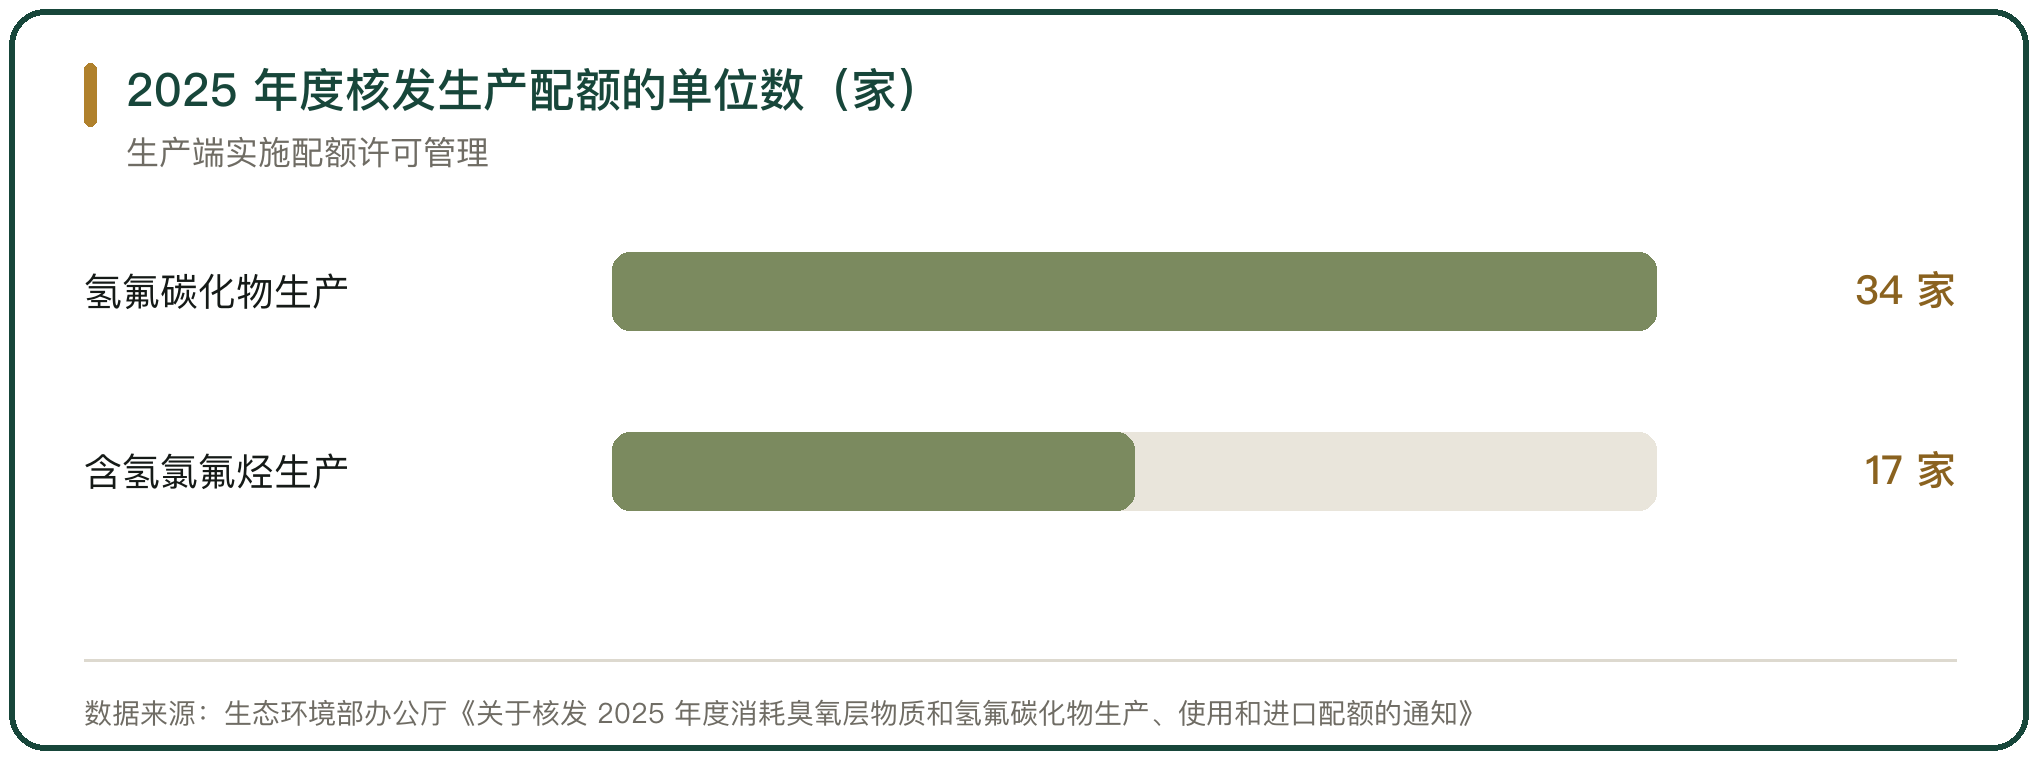
氢氟碳化物从 2024 年起实施配额许可管理,生产和使用量冻结在基线值。2025 年度,生态环境部办公厅向天津绿菱气体股份有限公司等 34 家单位核发氢氟碳化物生产配额和内用生产配额,向浙江鹏莱制冷剂有限公司等 37 家单位核发进口配额。
生产端有明确禁令。生态环境部会同有关部门发布全部 18 种氢氟碳化物化工生产建设项目禁令,自 2024 年 8 月 1 日起不得新建、扩建 13 种受控用途氢氟碳化物生产设施,环境影响报告书已通过审批的除外;已建成的 18 种受控用途生产设施改建或异址建设时,不得增加原有产能,也不得新增受控用途产品种类。
法律基础在 2023 年补齐。国务院公布修改《消耗臭氧层物质管理条例》的决定,新修订的条例自 2024 年 3 月 1 日起施行,把氢氟碳化物纳入全链条监管。
五、国家方案的分行业约束
《中国履行〈关于消耗臭氧层物质的蒙特利尔议定书〉国家方案(2025—2030 年)》给出分行业的退出门槛。家电行业自 2026 年 1 月 1 日起禁止生产以氢氟碳化物为制冷剂的电冰箱和冰柜产品;自 2029 年 1 月 1 日起禁止生产用于国内销售的充注全球变暖潜能值大于 750 制冷剂的房间空气调节器,家用多联式空调机组除外。
汽车行业自 2029 年 7 月 1 日起,禁止新申请公告的 M1 类车辆空调系统使用全球变暖潜能值大于 150 的制冷剂。
工商制冷空调行业自 2029 年 1 月 1 日起,禁止生产充注全球变暖潜能值大于 750 制冷剂的单元式空气调节机与风管送风式空调机组,额定制冷量或制热量不超过 12 千瓦;禁止生产或新建、扩建充注全球变暖潜能值大于 2500 制冷剂的其他制冷设备或系统,蒸发温度低于 -50 ℃ 的设备除外。
六、天然工质的三条路线
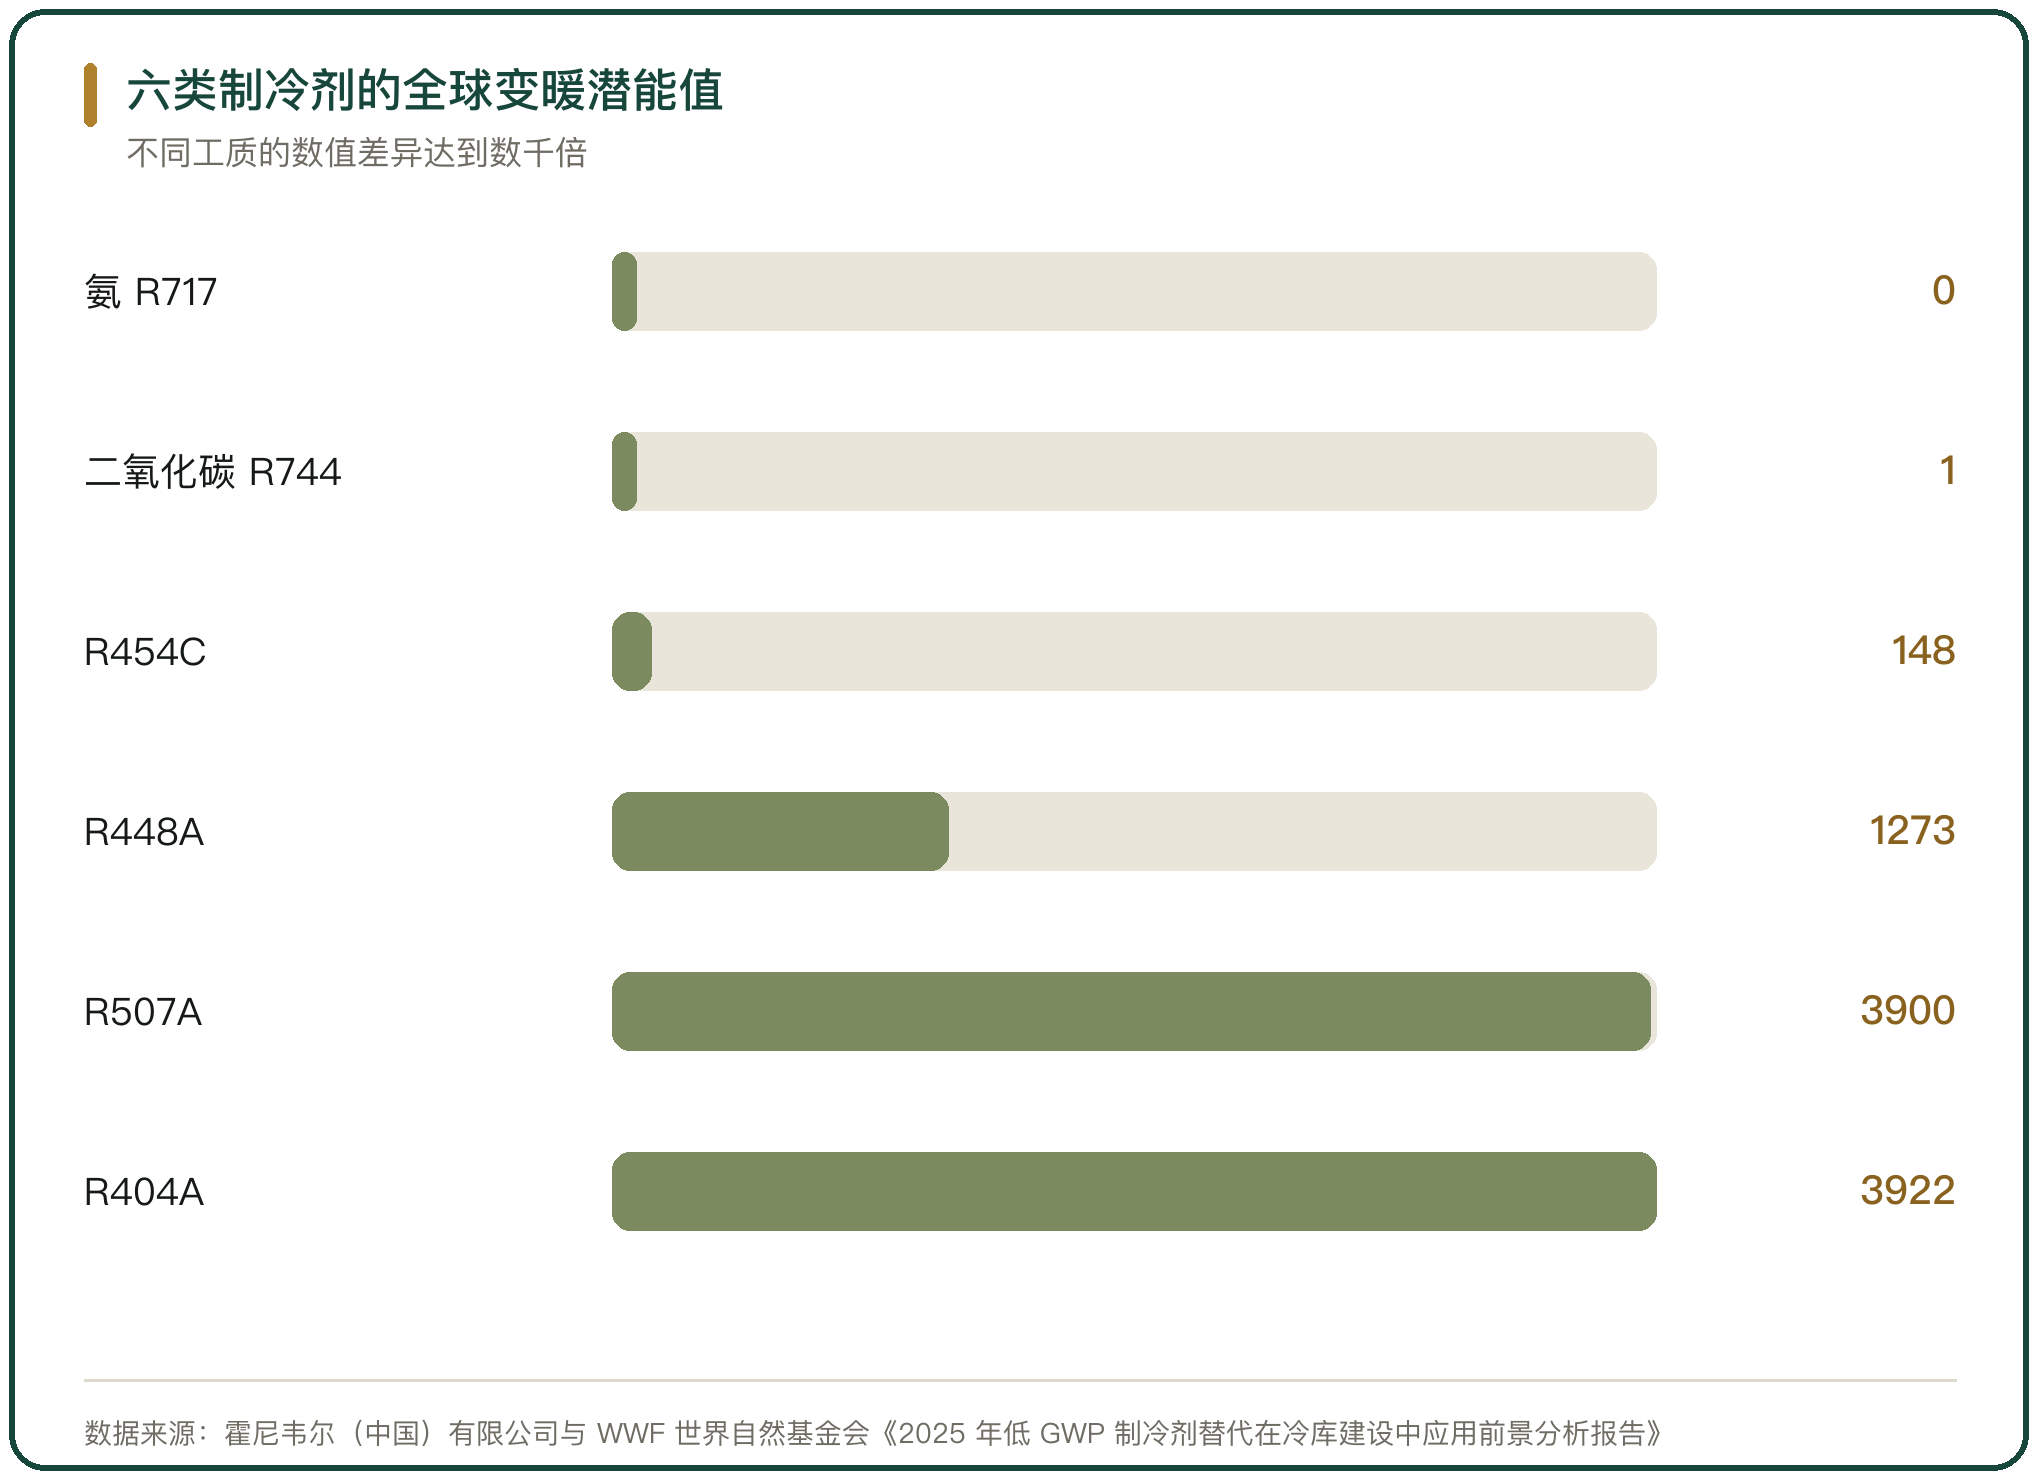
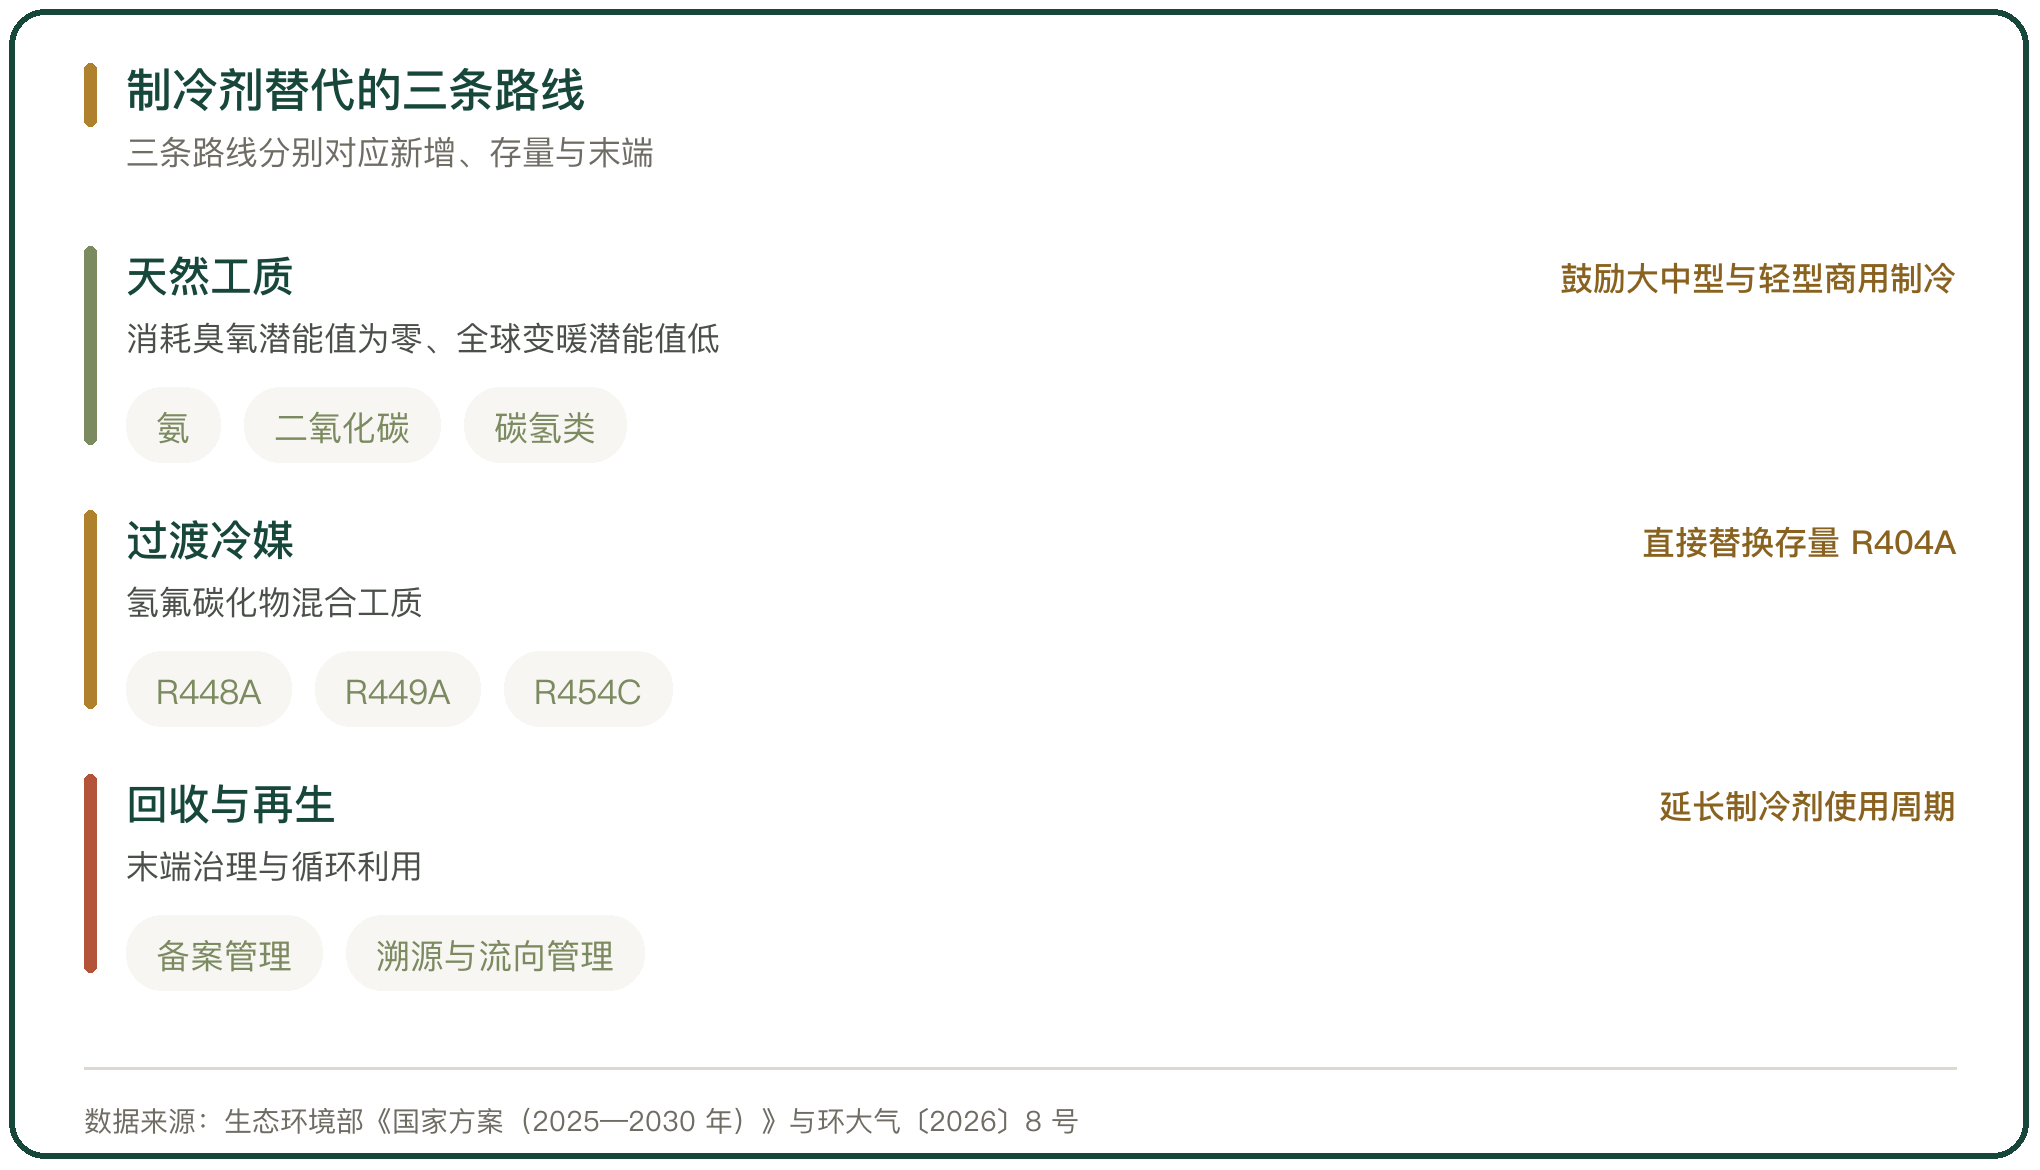
天然工质是替代的主要方向,路线分三条。氨的全球变暖潜能值为零,能效高,用在大型工业制冷与产地预冷库;二氧化碳的全球变暖潜能值为 1,不燃无毒,作载冷剂、低温级与门店制冷;碳氢类以丙烷为代表,全球变暖潜能值约为 3,充注量小,用在轻型商用设备。
家电行业的替代已经形成规模。截至 2024 年底,中国房间空调器行业累计生产销售超过 1000 万台以丙烷为制冷剂的空调,其中分体式空调近 60 万台。
工商制冷空调行业的替代也在推进。截至 2025 年,中国工商制冷空调行业淘汰含氢氯氟烃超过 3.3 万吨。2023 年该行业工业总产值达到 4600 亿元。
七、过渡冷媒的位置
氢氟碳化物之间可以互相替换,过渡冷媒填的是存量设备的空档。R448A 的全球变暖潜能值为 1273,R449A 为 1397,相对 R404A 的全球变暖潜能值降低约 65%,可以直接替换既有系统,不需要更换设备或改造管路。
替换能带来能效改善。R448A 相对 R404A 的碳排放下降接近 70%,商用制冷系统的能效提高 5% 至 10%。全球已有超过 60000 家商超采用这一工质,中国的大润发与沃尔玛部分门店也在使用。
更低全球变暖潜能值的 HFO 混合工质在起步。R454C 的全球变暖潜能值约为 148,可用于新建的中小型制冷设备,成本高于三代工质。
八、存量设备的替换与成本
存量设备的规模决定替换需要时间。中国冷库中约 66.67% 使用含氟制冷剂,其中 R507 使用率最高,R22 次之,R404A 居第三。2020 年至 2024 年新建冷库多使用 R404A 与 R507。
替换有成本。用 R507 替代 R22 可以把能耗降低 10% 至 15%,但全球变暖潜能值从约 1700 升到约 3900。二氧化碳复叠系统的造价约为传统氟利昂系统的 1.8 倍至 2.2 倍,关键部件依赖进口,备件与维护费用偏高。
政策给大中型系统留出缓冲。国家方案鼓励工业及冷链物流领域大中型制冷系统使用自然工质,同时允许合规的氟化制冷剂在过渡期继续使用,替换节奏与项目实际匹配。
九、维修、回收与再生
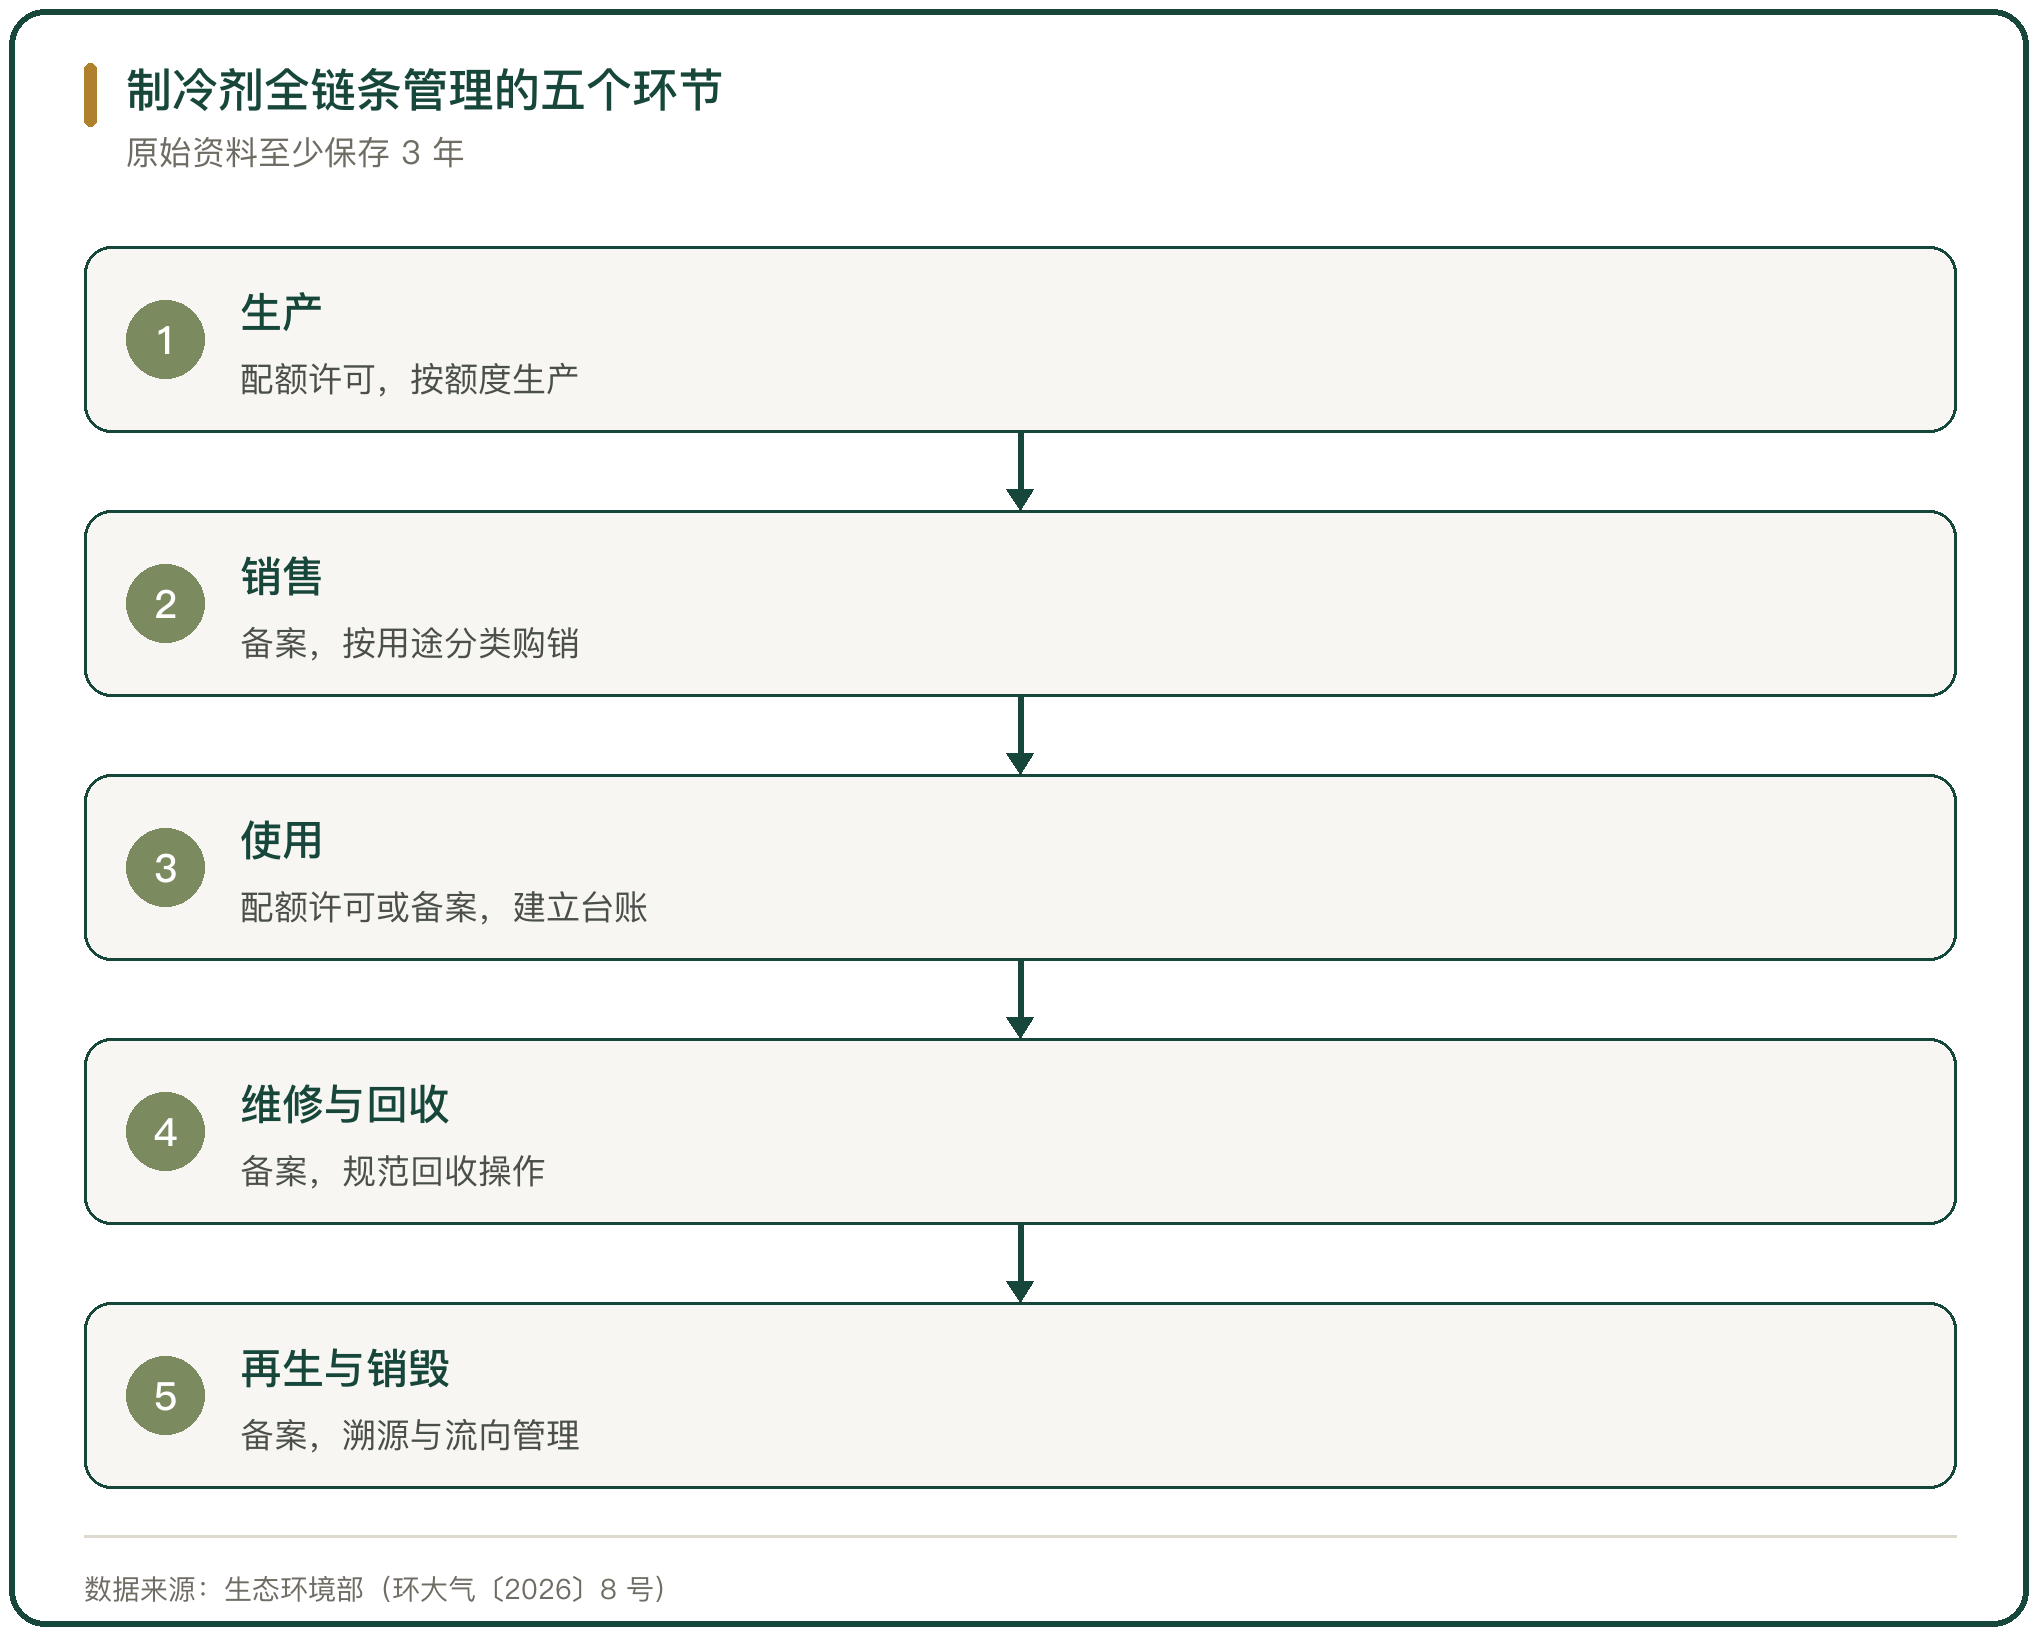
末端治理覆盖制冷剂的全生命周期。生态环境部印发的环大气〔2026〕8 号文件自 2026 年 3 月 1 日起实施,对生产、销售、使用、维修、报废处理、回收、再生利用、销毁实施全链条管理。
管理制度分生产、销售、使用三类。生产端实施配额许可管理,按额度生产;销售单位实施备案管理,只能向已取得配额或已备案的单位购销;使用单位按规模实施配额许可或备案管理,并建立台账。
数据报送有硬要求。生产、销售、使用单位应在每季度结束后 15 个工作日内报送数据,维修、报废处理、回收、再生利用、销毁单位应在每年度结束后 30 个工作日内报送,原始资料至少保存 3 年。
十、替代路径的判断
替代的节奏由政策与成本共同决定。新增设备先达标,家电与汽车的时间点最早,工商制冷空调按产品分步推进,存量设备随维修与报废逐步替换。
技术路线看场景。大型工业制冷用氨与二氧化碳复叠,门店用二氧化碳跨临界或过渡冷媒,轻型商用设备用碳氢类。没有任何一个工质通吃全部温区与规模。
约束在两端同时收紧。新增设备受全球变暖潜能值限值约束,末端回收与再生受备案与追溯约束,制冷剂的合规使用被写进生产、销售、使用、回收每个环节。



写点看法