

生物基保温材料的产业化
关键词 生物基保温材料聚乳酸发泡产业化降解性能非粮生物基GRS 认证
一、生物基保温材料指什么
生物基保温材料指原料来自生物质的一类隔热材料,主要有聚乳酸发泡材料、淀粉发泡材料与秸秆纤维材料。它们靠封闭泡孔或纤维空隙里的空气隔热,隔热机理与石油基泡沫一致。
与石油基材料比,生物基材料的差别在降解性。石油基泡沫在自然界里几乎不降解,生物基材料在工业堆肥条件下可以较快分解。这个差别是它被看好的原因,也是它要解决稳定性问题的原因。
二、生物基保温材料产业化的政策推动
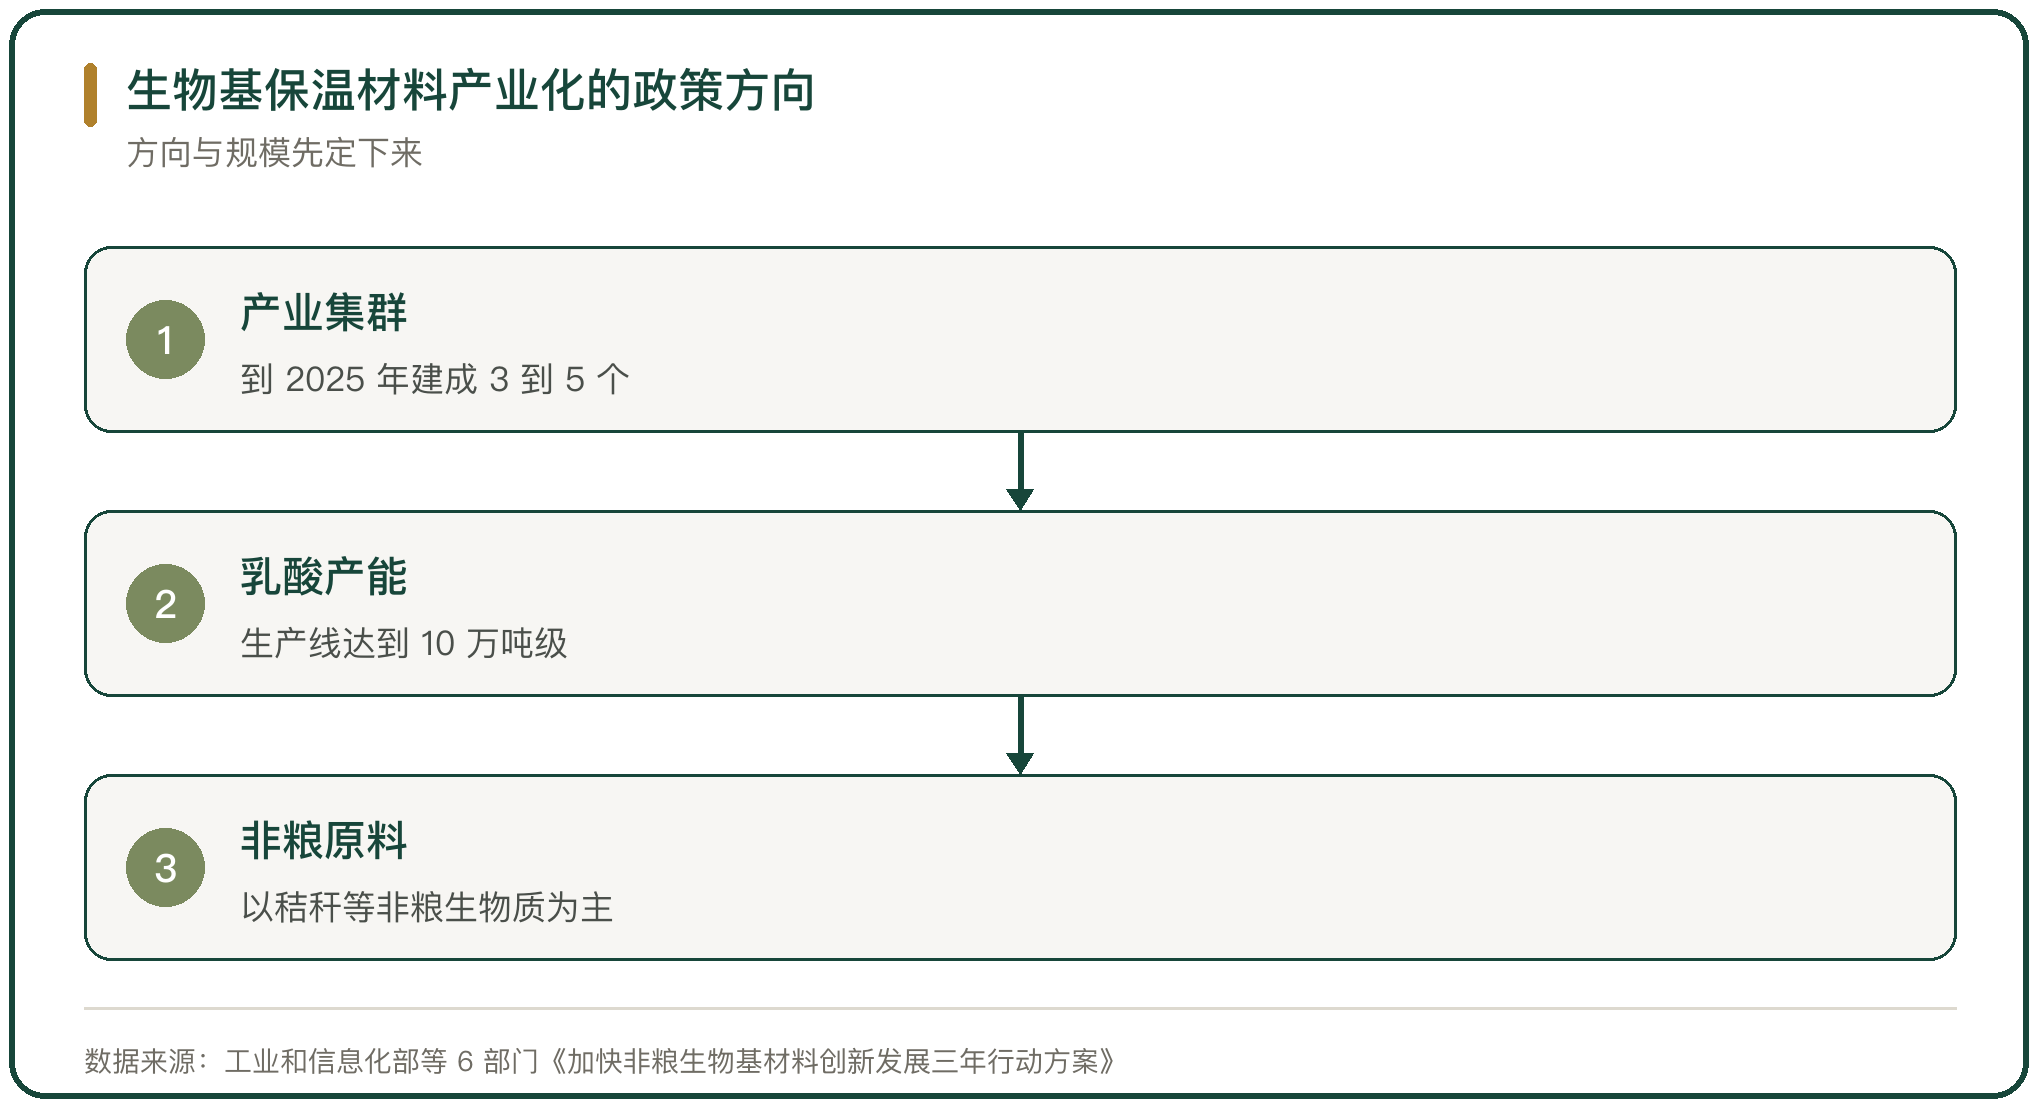
政策把生物基材料列为方向。工业和信息化部等 6 部门发布的非粮生物基材料创新发展行动方案,提出到 2025 年建成 3 到 5 个产业集群,乳酸生产线要达到 10 万吨级。
政策解决的是方向与规模引导。产业集群与原料路线确定下来,上游的乳酸、聚乳酸产能才有明确的扩建目标,下游的保温材料才有稳定的原料来源。
三、生物基保温材料的原料路线
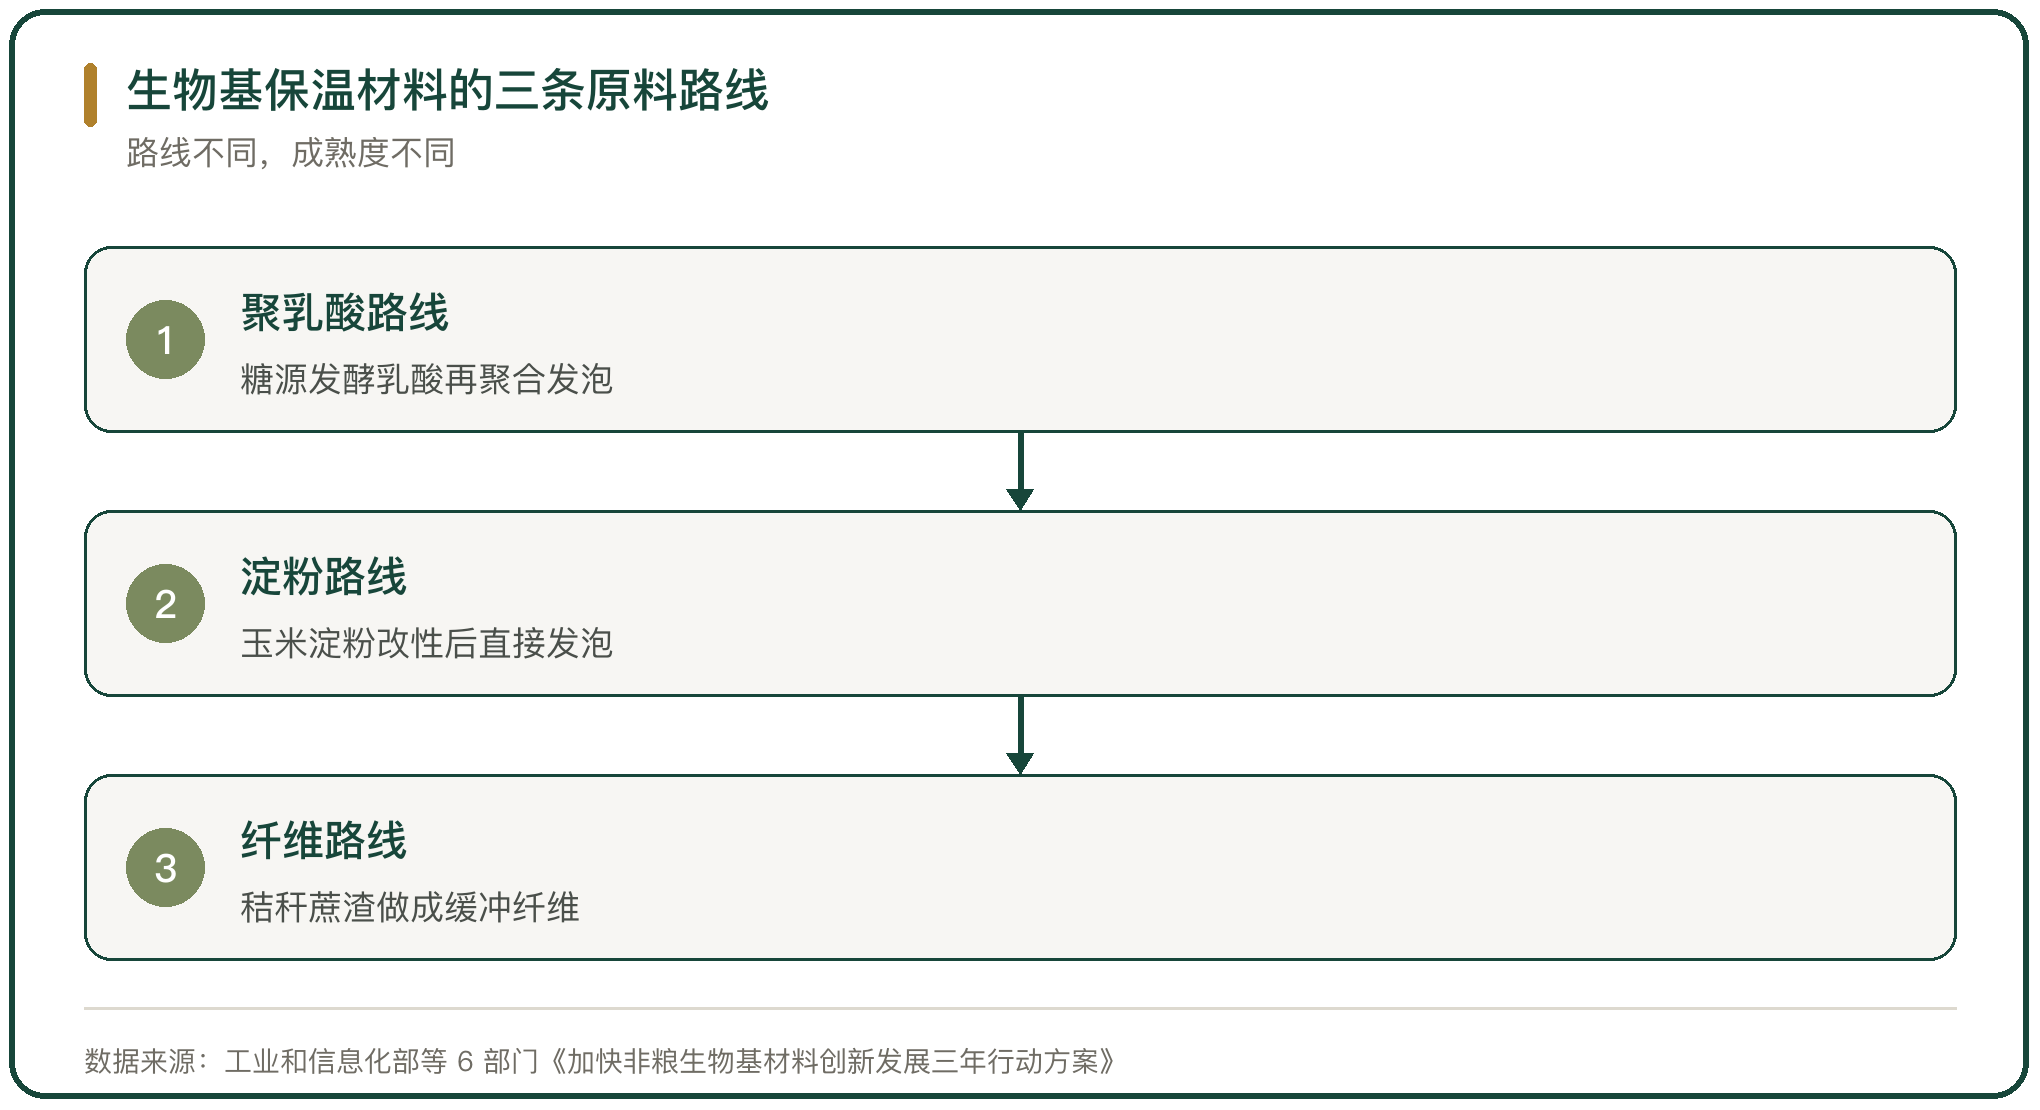
原料路线有 3 条。一是聚乳酸路线,用玉米、秸秆等糖源发酵成乳酸,再聚合、发泡;二是淀粉路线,把玉米淀粉改性后直接发泡;三是纤维路线,用秸秆、蔗渣做成缓冲纤维。
3 条路线的成熟度不同。淀粉发泡与纤维缓冲已经量产,聚乳酸发泡从 2025 年前后才进入产业化推进阶段。原料成本与产能规模决定哪条路线先放量。
四、生物基保温材料的发泡工艺突破
聚乳酸发泡的难点在熔体强度。普通聚乳酸熔体强度低,发泡时泡孔容易塌陷,做不出发泡倍率高的板材。2025 年 4 月 15 日,道达尔能源科碧恩与江苏越升科技在上海宣布战略合作,推进发泡聚乳酸 EPLA 的产业化。
工艺突破把泡孔结构稳住,材料的隔热性能与力学性能才能同时达标。发泡倍率、泡孔尺寸与均匀度,是判断工艺成不成熟的 3 个指标。
五、生物基保温材料的产能与投资
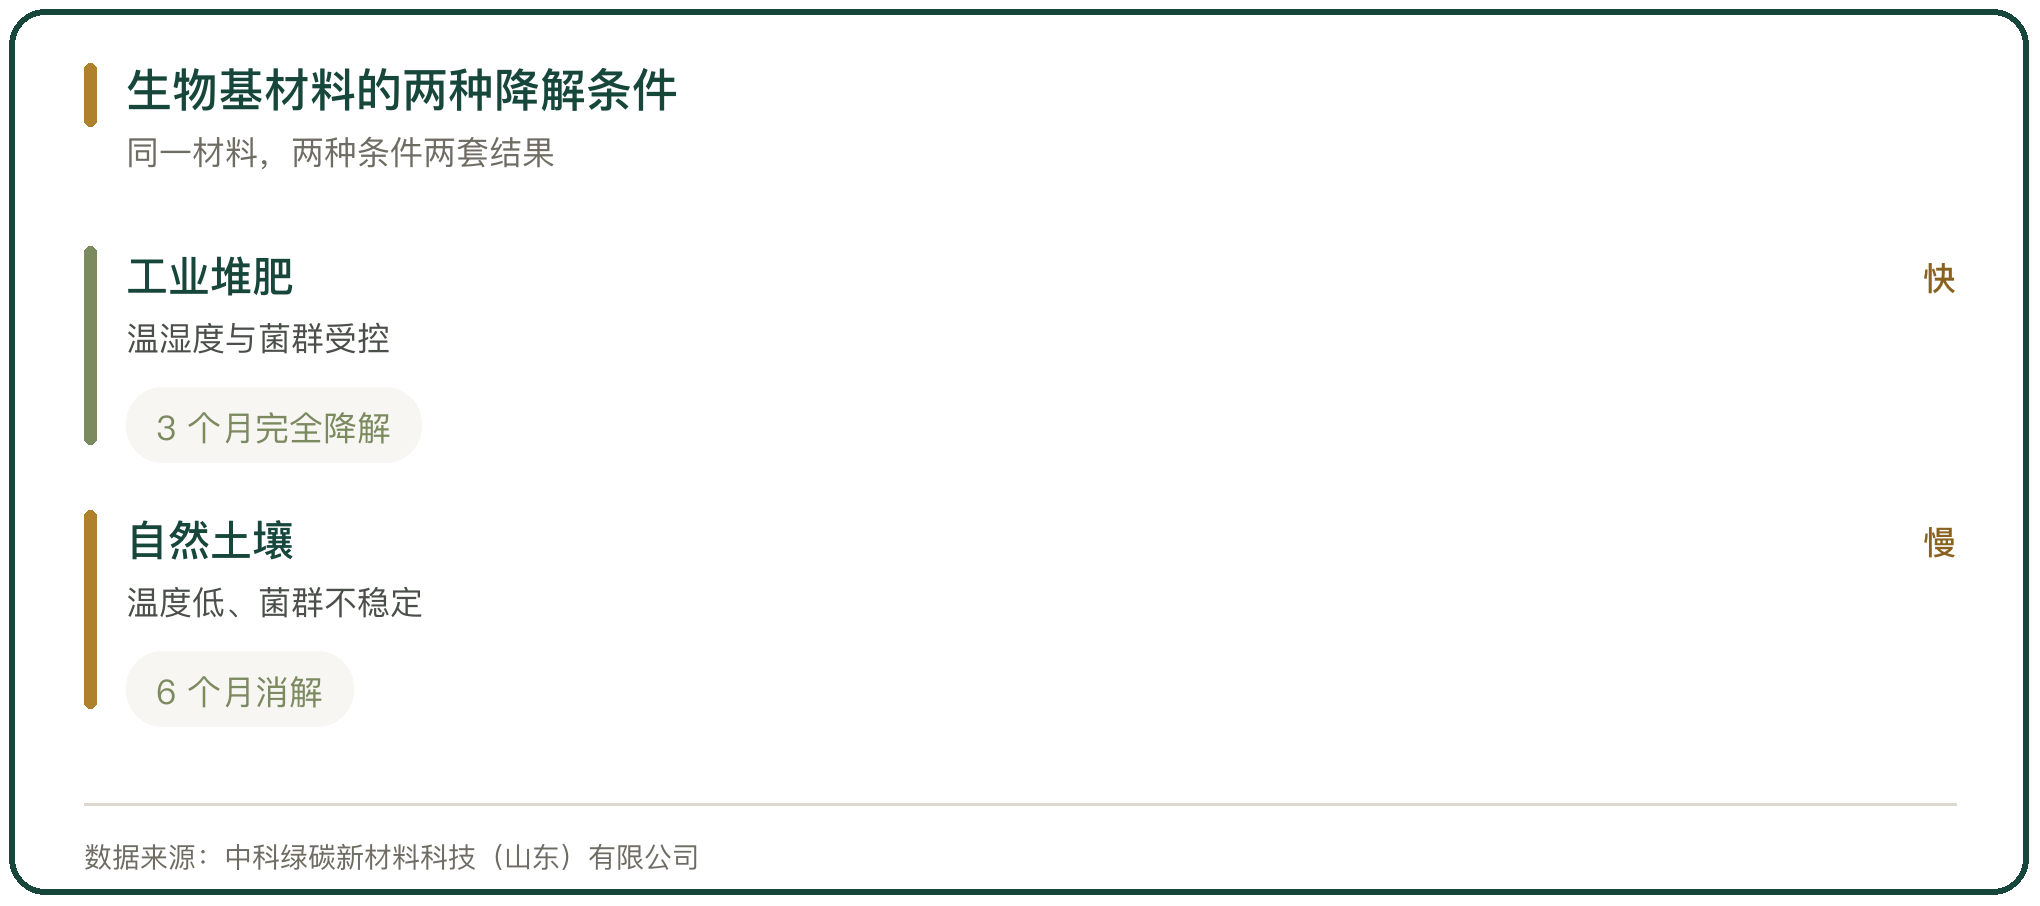
上游产能决定下游的原料可及性。金丹科技年产乳酸 23.3 万吨,在建年产 7.5 万吨聚乳酸项目总投资 8.8 亿元,预计 2026 年 6 月达到预定可使用状态;公司规划年产 15 万吨聚乳酸,总投资 20 亿元,并计划投资 64.18 亿元建设「十大工程」。
产能落地的节奏很关键。聚乳酸装置从投产到稳定出货有一段爬坡期,下游保温材料企业要按这个节奏安排原料储备,避免装置投产前期原料紧张。
六、生物基保温材料产业化的企业实践
企业侧已经有一批量产项目。光华伟业年产聚合物及改性料 29700 吨,专利 89 项以上,产品覆盖 99 个国家以上,熔体直纺工艺能耗降低 30%,聚乳酸纤维总设计产能 3 万吨。
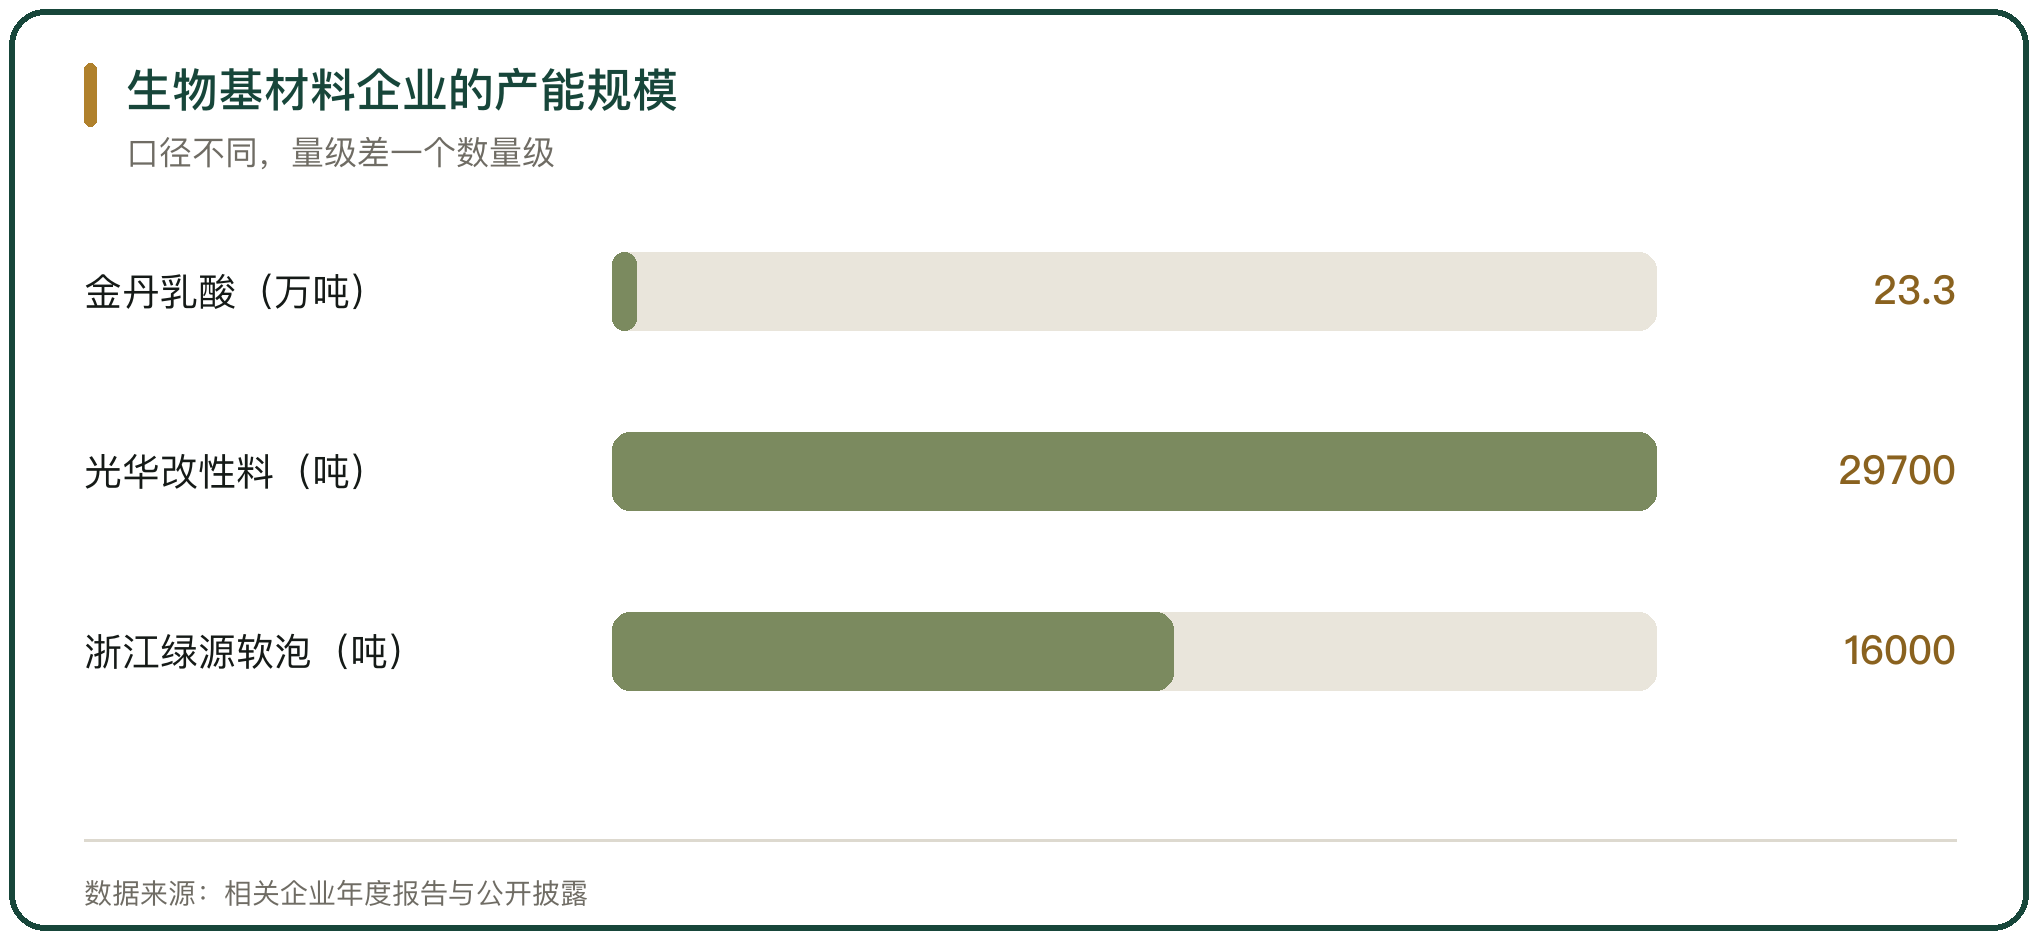
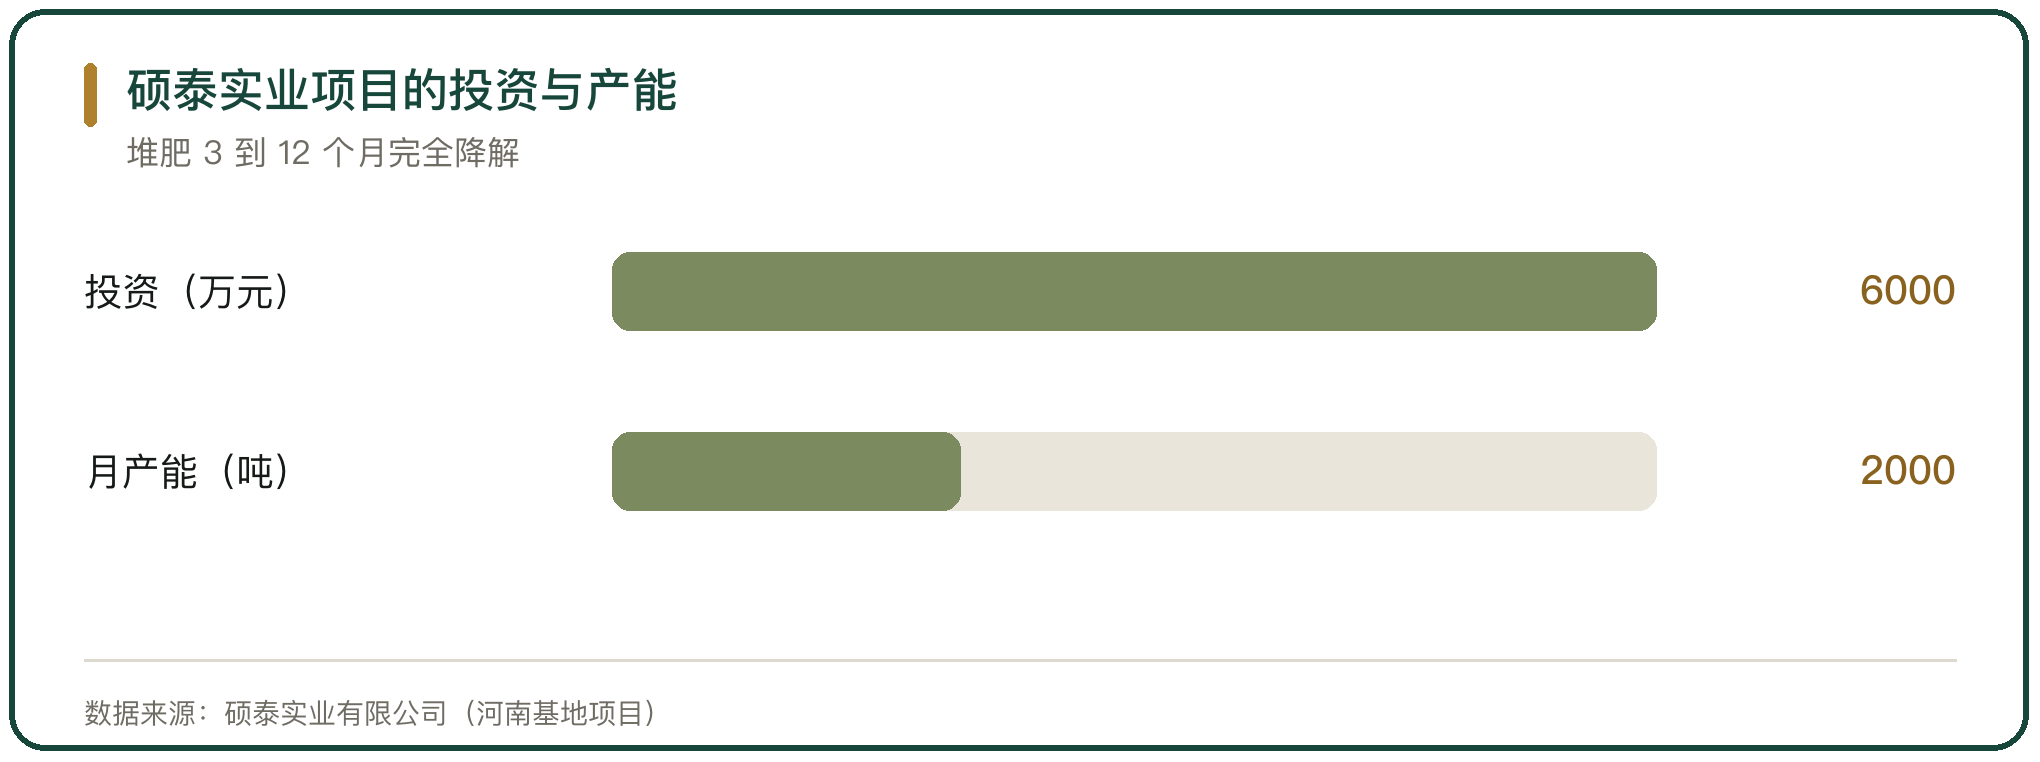
缓冲材料方向也有落地。中科绿碳的秸秆缓冲棉在工业堆肥条件下 3 个月完全降解,自然土壤里 6 个月消解,青岛莱西建有中试产线。硕泰实业的改性玉米淀粉发泡项目投资 6000 万元在河南建基地,月产能 2000 吨,堆肥 3 到 12 个月完全降解。
七、生物基保温材料的降解性能
降解性能要看条件。工业堆肥的温度、湿度与微生物环境受控,材料分解快;自然土壤里温度低、菌群不稳定,分解慢。同一个材料,工业堆肥 3 个月与自然土壤 6 个月,是两组不同条件下的结果。
降解性不能只写在包装上。要看认证书、堆肥条件与检测方法,没有条件说明的「可降解」只是一个说法。
八、生物基保温材料产业化的成本与性能差距
差距在成本与稳定性。生物基材料的单价通常高于石油基泡沫,聚乳酸的价格受乳酸与玉米行情影响,波动比石油基原料大。企业要靠规模与工艺把成本压下来,光华伟业的能耗降低 30% 就是这类努力。
性能上也有取舍。生物基材料的耐水性、耐候性普遍弱于石油基材料,冷链里长期接触冷凝水,材料会不会吸湿、强度会不会下降,要通过实测确认。
九、生物基保温材料的认证与市场准入
认证是进入供应链的门槛。永升包装的秸秆珍珠棉取得了 GRS 与 RCS 认证,这类全球回收与生物基含量认证是出口与品牌客户的常见要求。浙江绿源新材料布局生物基聚氨酯,拥有 16000 吨软泡、10000 吨组合聚醚多元醇与 100 万 m³ 硬泡产能。
准入不只认证一项。食品接触要用到保温材料时,还要符合食品接触材料的相关标准,生物基材料的迁移物检测要单独做。
十、生物基保温材料产业化的判断
生物基保温材料产业化的关键在 3 处:原料产能能不能稳住、发泡与成型工艺能不能稳定量产、成本能不能接近石油基材料。政策把方向定了,工业和信息化部等 6 部门的行动方案提出到 2025 年建成 3 到 5 个产业集群。
判断一个项目成不成熟,看它有没有稳定的原料来源、有没有量产的产线、有没有真实订单与认证。只有中试线而没有量产与订单,离产业化还有距离。



写点看法