

顺丰冷运与京东冷链的业务比较
关键词 顺丰冷运京东冷链冷运及医药温控冷链仓库仓配一体生鲜寄递
一、两家冷链业务的起点
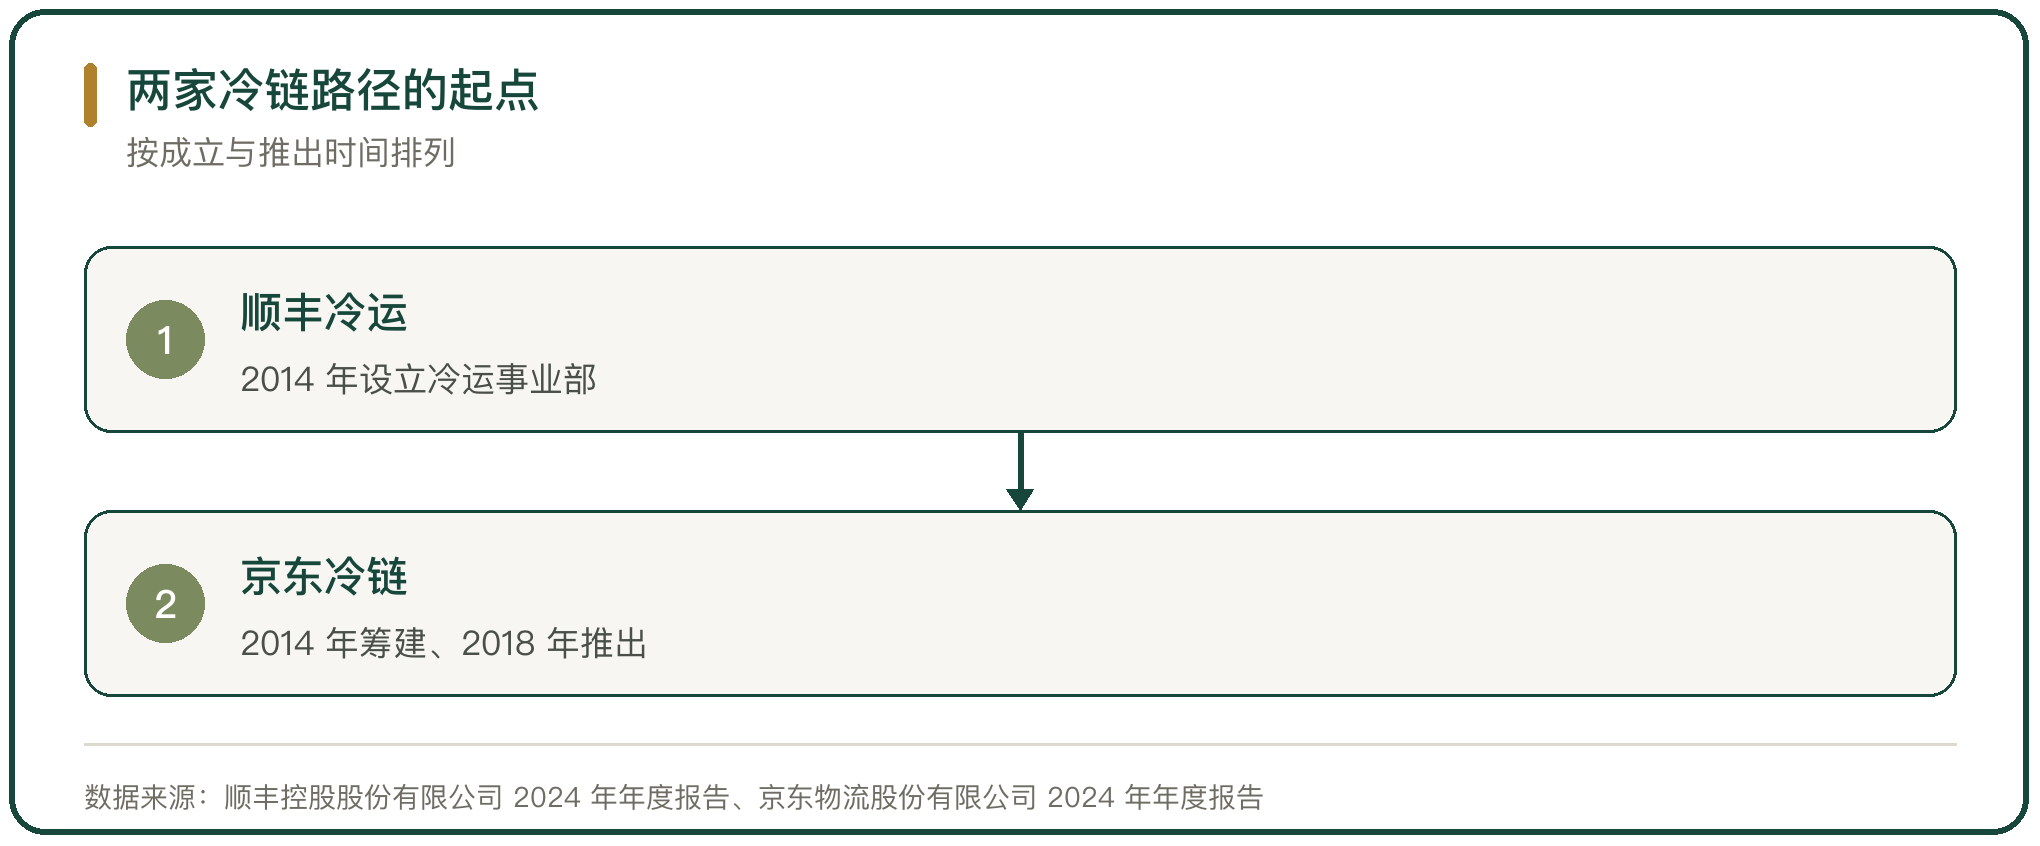
顺丰做冷链的时间更早。2014 年顺丰速运设立冷运事业部,把温控能力接到既有时效快递网络上,业务分成生鲜寄递、食品冷运和医药物流三块。
京东起步的时间相近,路径不同。京东物流 2014 年开始搭建冷链体系,2018 年正式推出京东冷链,业务定位在生鲜食品和医药两条线,靠冷链仓储网、运输网、配送网三张网协同。
起点决定了后面的资产结构。顺丰先有运输网络再补仓,京东先有仓储网络再补运力。
二、顺丰冷运及医药的收入变化
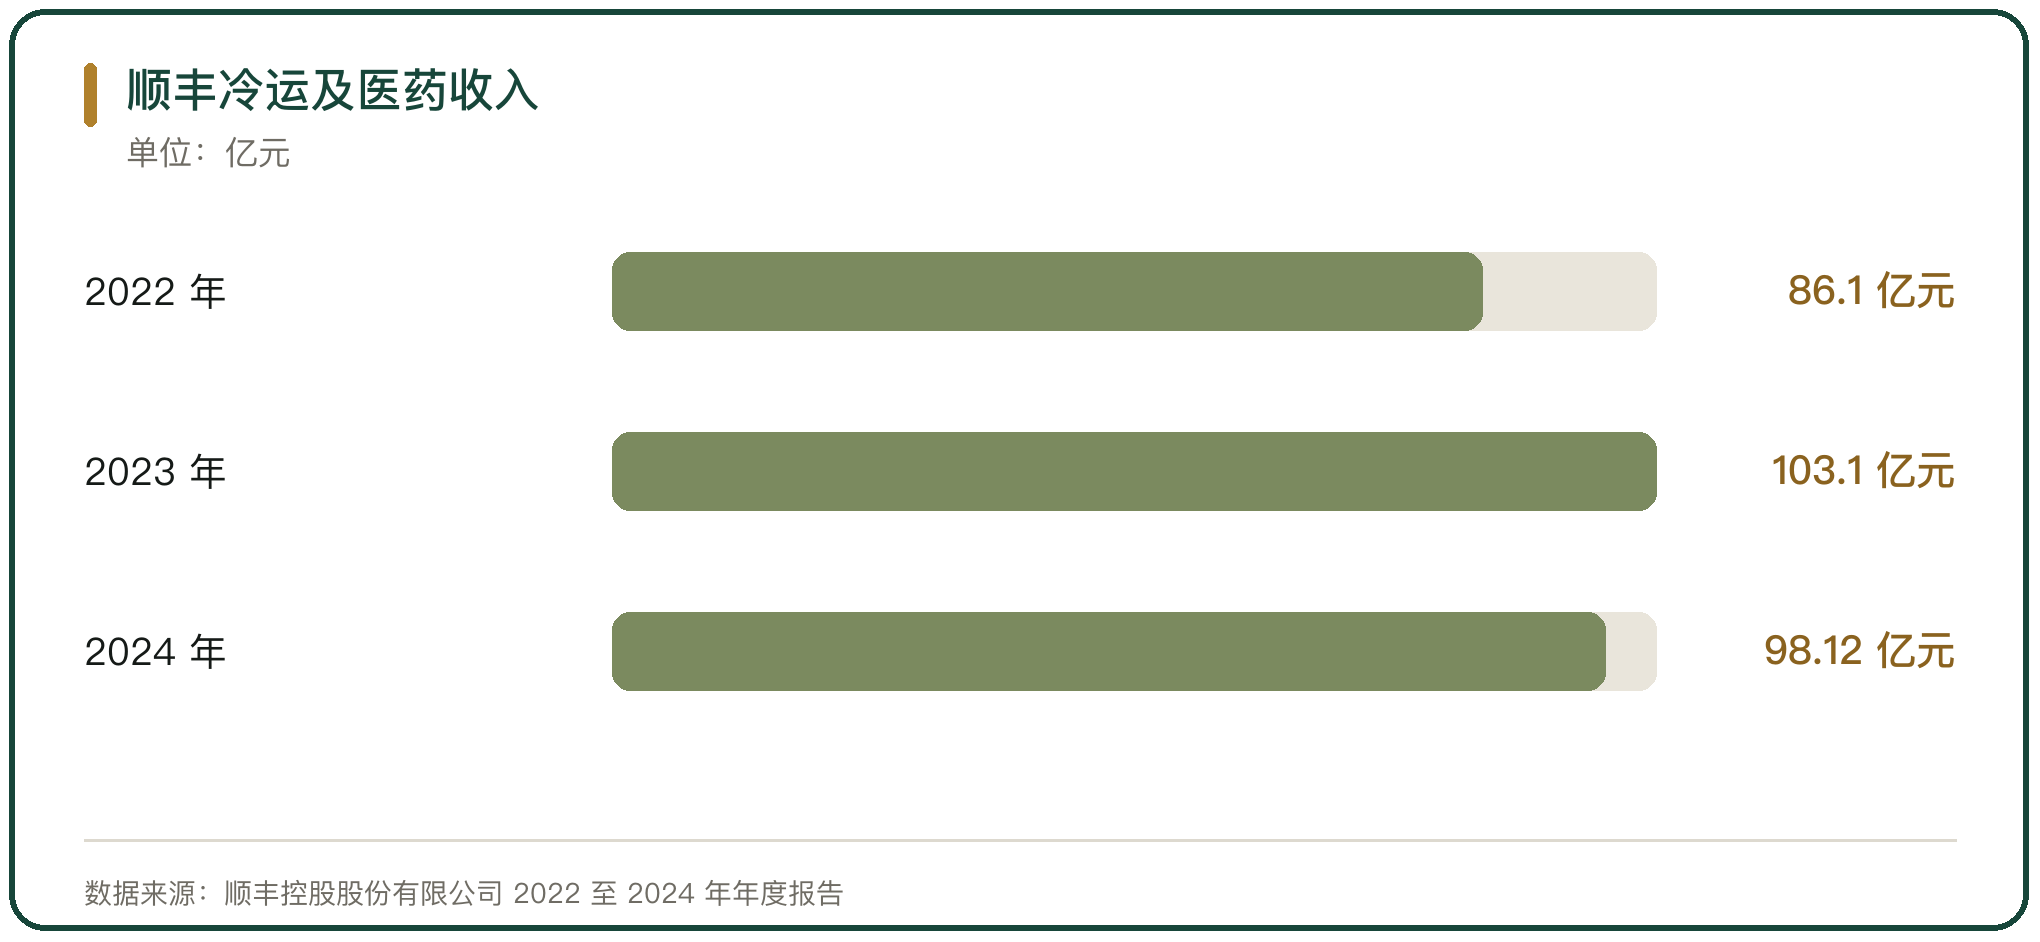
顺丰把冷链与医药放在同一个业务板块披露。2022 年该板块不含税收入 86.1 亿元、同比增长 10.4%;2023 年 103.1 亿元、同比增长 19.7%;2024 年 98.12 亿元、同比下降 4.9%。
2024 年的下降有明确原因。公司年报说明,部分时令生鲜农产品明显减产,影响了生鲜寄递业务的增长。到 2025 年上半年,该板块收入 58.4 亿元、同比增长 15.3%,恢复增长。
这家公司的冷链收入,与农产品产量和生鲜消费的季节节奏绑在一起。
三、京东物流冷链的资产规模
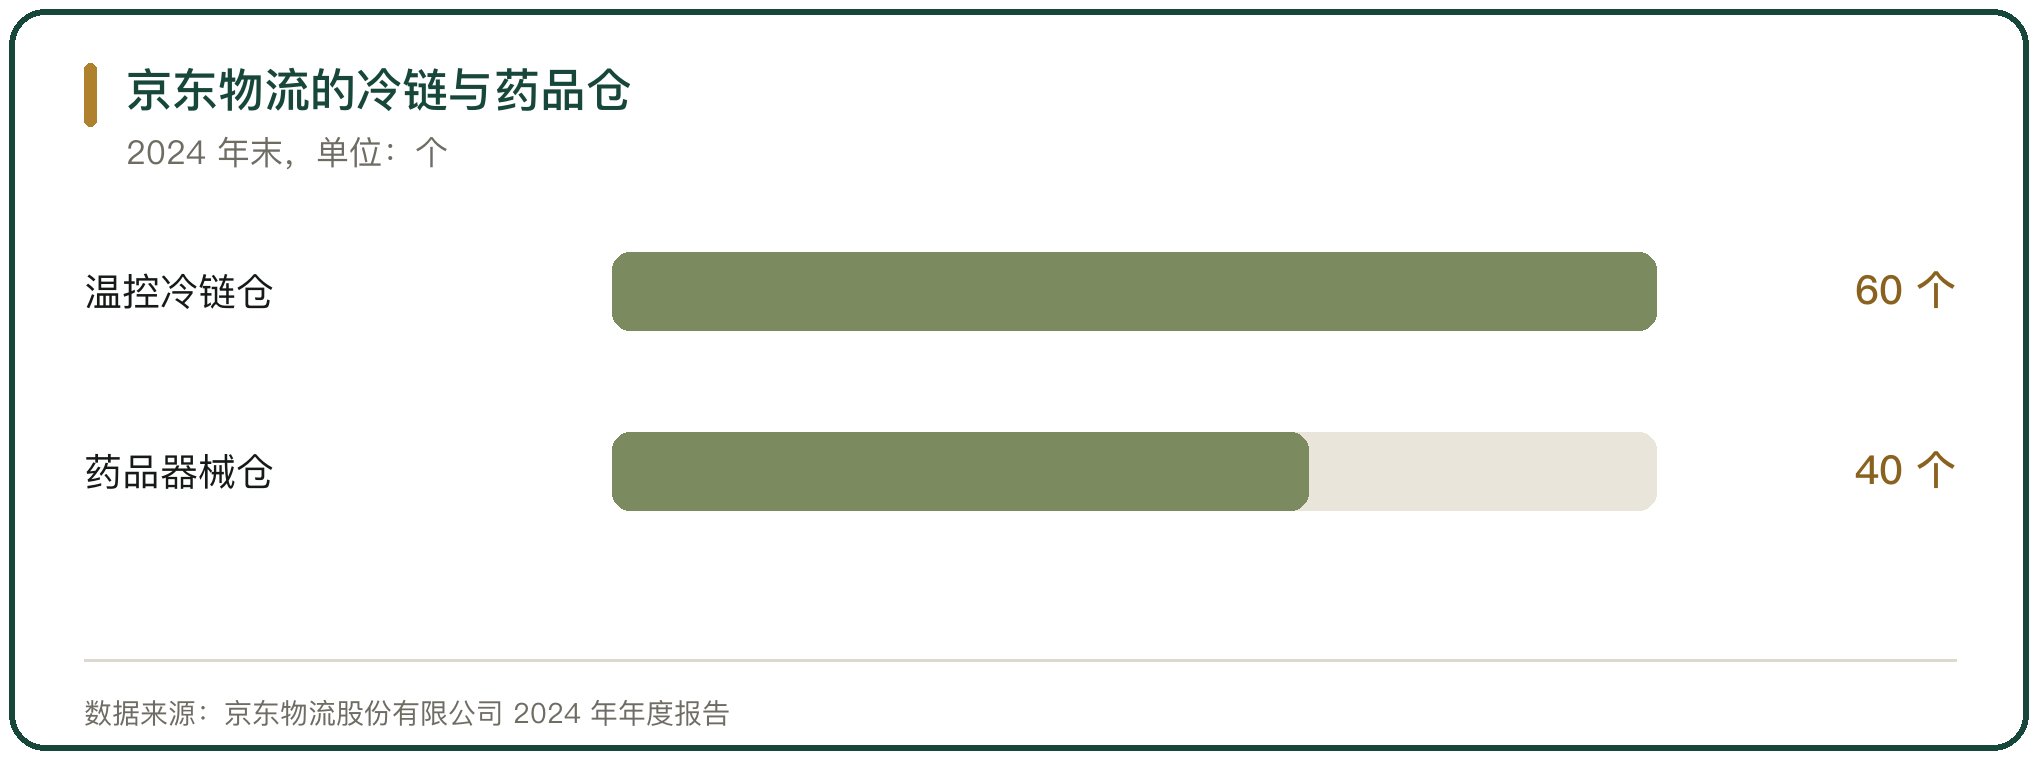
京东物流把冷链摆在六大网络的框架里。截至 2024 年 12 月 31 日,公司运营约 60 个针对生鲜、冷冻和冷藏食品的温控冷链仓库,运营面积约 40 万平方米;另有超过 40 个药品和医疗器械专用仓库,运营面积超过 40 万平方米。
仓储是这家公司的底盘。同一报告期末,公司仓储网络总管理面积超过 3200 万平方米,一体化供应链客户收入 874 亿元、同比增长 7.2%,服务的外部一体化供应链客户超过 8 万个,单客户平均收入 40 万元。
冷链在这套网络里占的面积不大,作用是给生鲜品类补上温控这一段。
四、顺丰生鲜寄递的产地网络
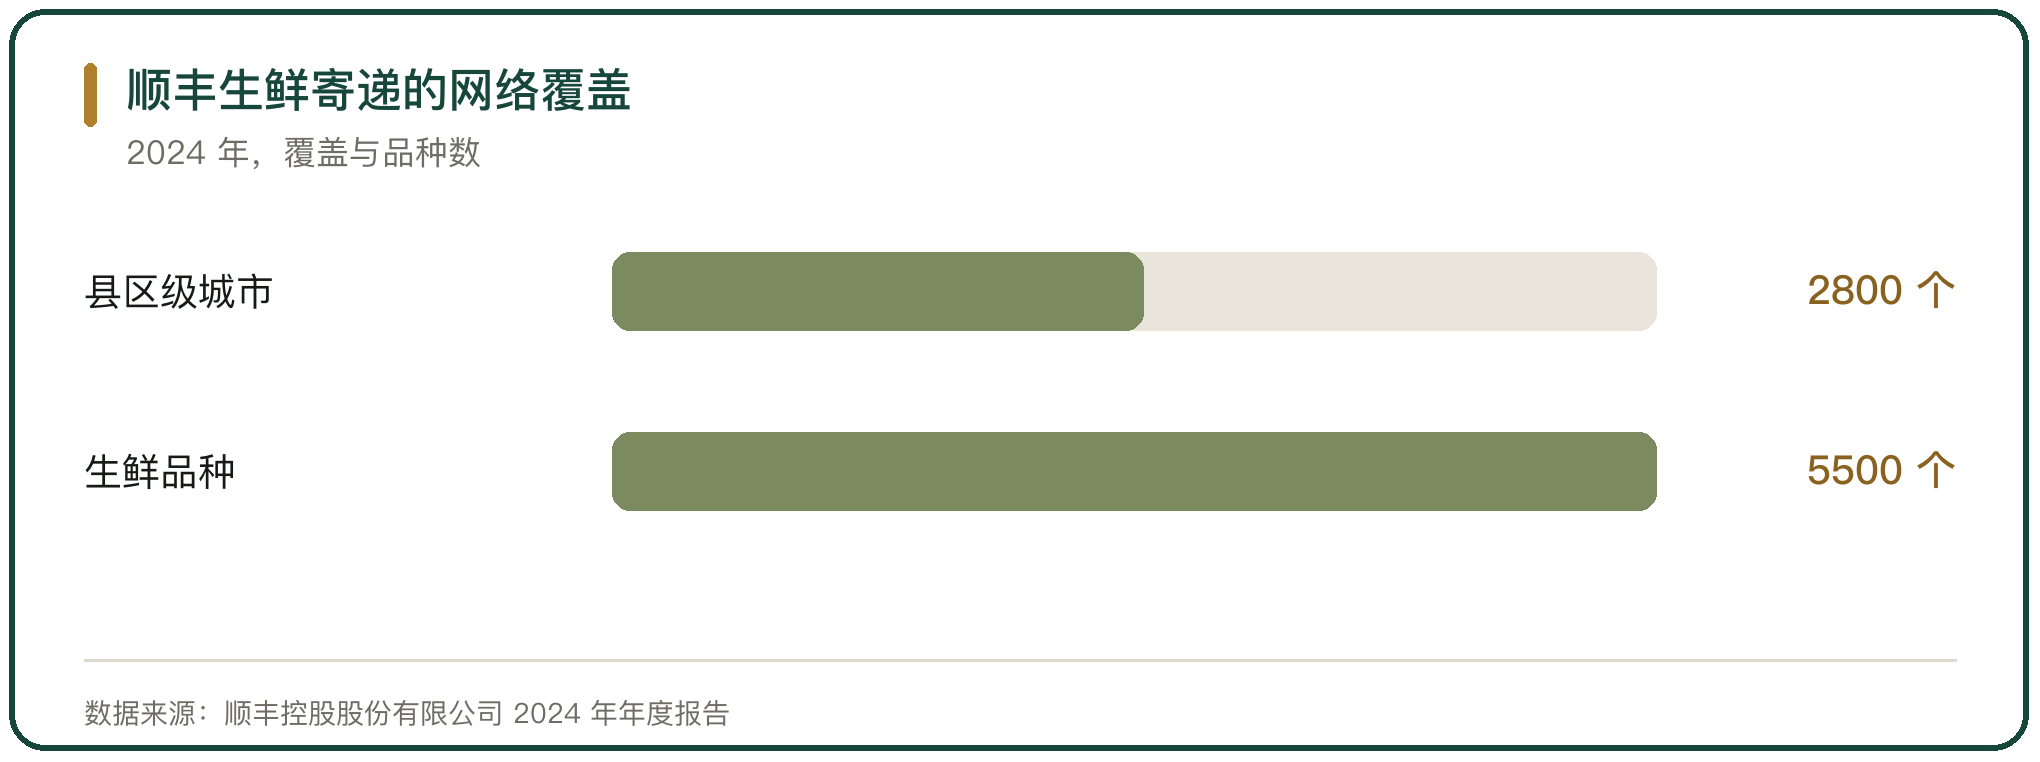
顺丰的冷链能力与农产品产地绑得紧。2024 年公司生鲜寄递服务覆盖全国 2800 多个县区级城市和超过 5500 个生鲜品种,并与地方政府、行业协会合作新建超过 50 个农产品区域品牌。
运力方面,公司在部分城市孵化冷运城配网络,为餐饮门店提供食材的统仓共配服务;2024 年新增 85 个城市的收件服务和 131 个城市的派件服务;冷运业务实现全国 400 多个城市的次日达履约覆盖。
包装与循环器具也在推。公司为数十种生鲜品类打造超过 40 款专属纸箱包装,循环箱覆盖 30 个省份、200 多个城市。
五、京东的仓配一体与客户结构
京东冷链的做法是把仓储、运输、配送接成一条线。截至 2024 年 12 月 31 日,京东物流拥有超过 37 万名自有配送等操作人员,运营近 1.9 万个配送站及网点,覆盖 33 个省级行政区、300 多个地级行政区。
运力上有 9 架自有全货机常态化运营。公司在宁夏、内蒙古、新疆、甘肃开通牛羊肉全货机航班,在大闸蟹、牛羊肉、樱桃等品类上做寄递,用航空与仓储的协同压缩中转时间。
客户结构决定收入质量。2024 年公司总收入 1828 亿元、同比增长 9.7%,其中外部客户收入 1278 亿元、占比近 70%。
六、两家公司在整体经营上的差别
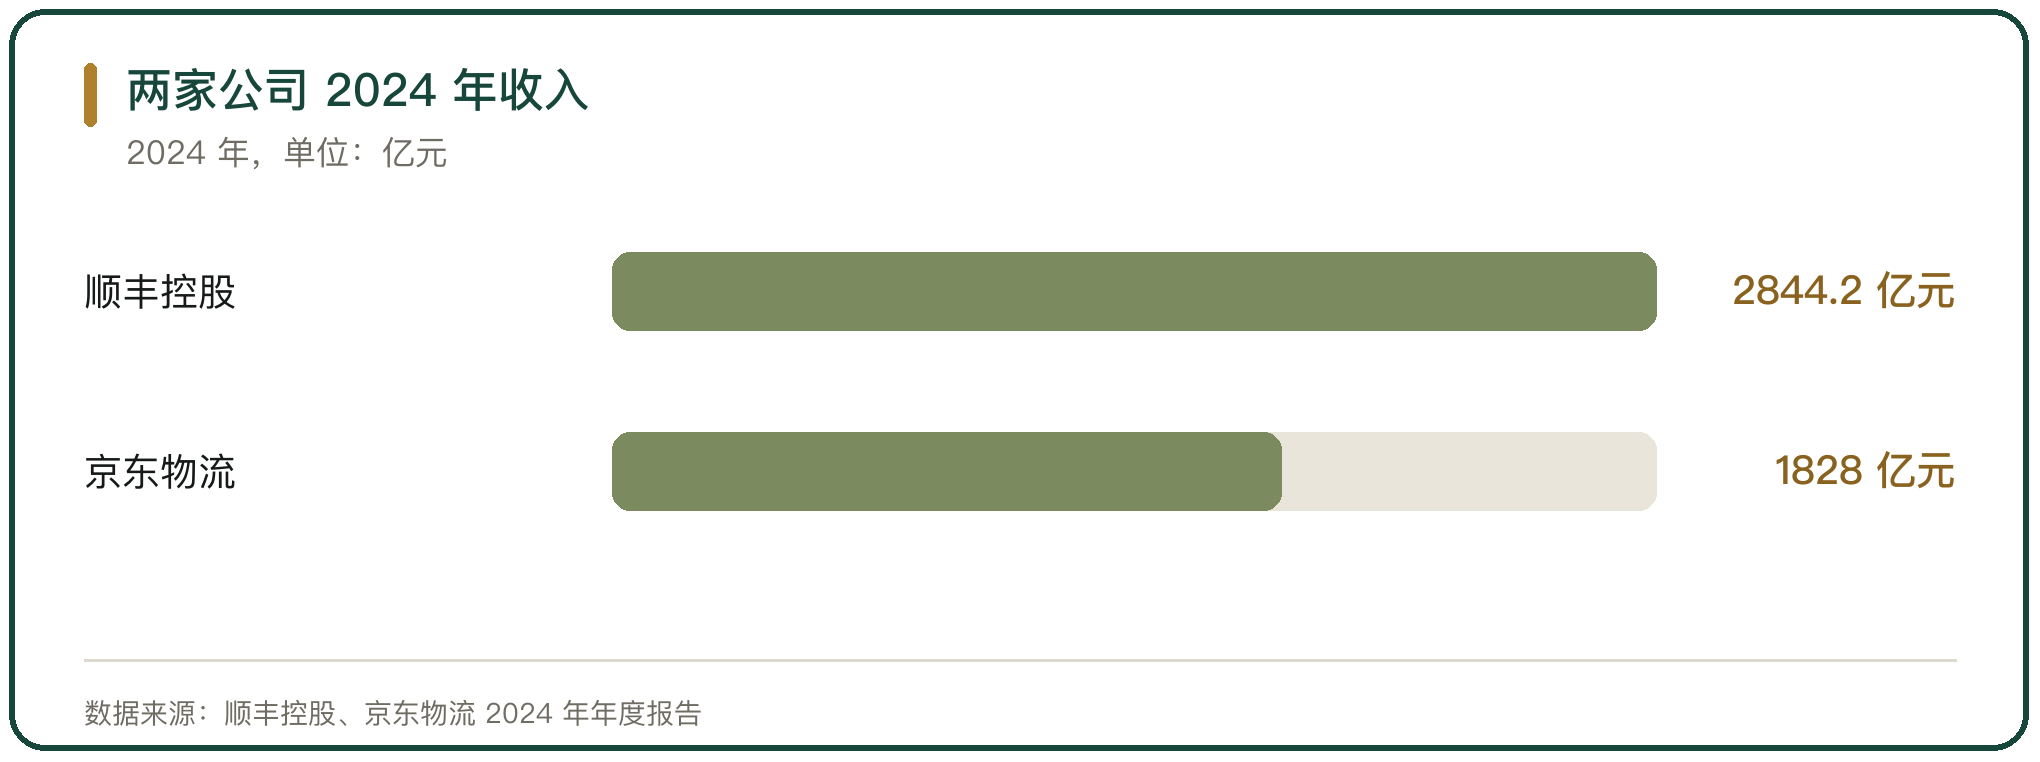
两家公司的量级和盈利结构不同。2024 年顺丰控股营业收入 2844.2 亿元、同比增长 10.07%,归属于上市公司股东的净利润 101.7 亿元、同比增长 23.51%;京东物流总收入 1828 亿元、同比增长 9.7%,归属于上市公司股东的净利润 61.98 亿元,非国际财务报告准则利润 79 亿元。
收入构成也不一样。顺丰时效快递收入 1222.1 亿元、占营业收入的 43% 左右,冷链及医药占 3.45%;京东物流一体化供应链客户收入 874 亿元、占营业收入的 47.78%,另一块来自快递快运等其他客户。
两家的冷链都长在更大的主业网络上,收支要放进整个网络一起看。
七、冷链业务的盈利难处
冷链是重资产业务,冷库、冷藏车、温控设备都要先投入。京东物流 2024 年毛利率 10.23%、同比上升 2.62 个百分点,净利率 3.88%、同比上升 3.18 个百分点,利润改善来自网络优化和精细运营。
顺丰冷链覆盖的业务面更宽,收入体量却不大。2024 年冷运及医药收入 98.12 亿元、占公司总营收的 3.45%。这个板块与农产品产量、生鲜消费的景气度挂钩,年份之间的波动比快递业务大。
两家公司的共同点是把冷链当成网络的延伸业务,而不是单独的利润中心。
八、网络复用决定成本高低
两家公司都在复用既有网络。顺丰把冷链接到时效快递的航空、干线和中转资源上,用快递网络的密度摊薄冷链的固定成本;京东把冷链接到仓储和配送网络上,用仓库的区位和配送员的密度做末端履约。
路线选择与货量结构有关。顺丰主打产地到消费者的生鲜寄递和高价值品类;京东主打从仓到门店、从仓到消费者的仓配一体,看重的是稳定订单量带来的仓库使用率。
复用网络能省投资,但受制于主业网络的位置,冷库不一定落在最需要的地方。
九、冷链竞争的落点
两家公司争夺的是同一批客户。医药、预制菜和连锁餐饮的门店配送是共同方向:顺丰做多温区控制与药品批发质量管理规范认证的冷仓服务;京东物流有超过 40 个药品和医疗器械专用仓库、运营面积超过 40 万平方米。
餐饮门店配送是另一个交叉点。餐饮连锁加速布局下沉市县,对冷链配送的价格敏感度上升;顺丰在部分城市做食材统仓共配,京东以一体化供应链承接连锁品牌的仓配需求。
两家公司都没有把冷链当独立生意做,竞争落在谁能把温控环节接到客户已有的流通链条上。
十、两条路径各自的边界
顺丰的边界在于农产品的产量与价格。生鲜寄递的收入随产量和消费波动,2024 年的下降就是产量影响收入的一处表现;网络覆盖到县区级城市,单票成本要靠在产地形成稳定的揽收量来摊薄。
京东的边界在于客户的行业结构。冷链收入跟着一体化供应链客户走,客户集中在快消、家电、3C、服装、汽车、生鲜六个行业,生鲜只是其中一块,仓库的温控改造要按客户的品类重排。
两家公司用不同的网络接住了同一件事:把温控能力接进别人已经跑顺的流通链条,差别在接的位置不同。



写点看法