

生鲜退货率与售后成本核算
关键词 生鲜退货率售后成本逆向物流红字发票退货处置红线消费投诉
一、退货与损耗的口径差别
退货与损耗是两套口径。损耗是货在仓里、在途或货架上坏掉的数量,退货是货已经到了消费者手里又被退回的数量。前者反映链条的温控水平,后者反映商品与描述的一致程度。
两个口径不能互相替代。一批货在仓库报损,不进退货率;消费者因品相不符退回,也不一定计入损耗。企业核算售后成本时,要把两头分开记。
售后成本的口径还要包含赔付。以赔代退、只退款不退货的处理方式,在报表上不体现为退货,但成本一样发生。把赔付一并归集,才不低估生鲜退货的代价。
二、退货率与品类的关系
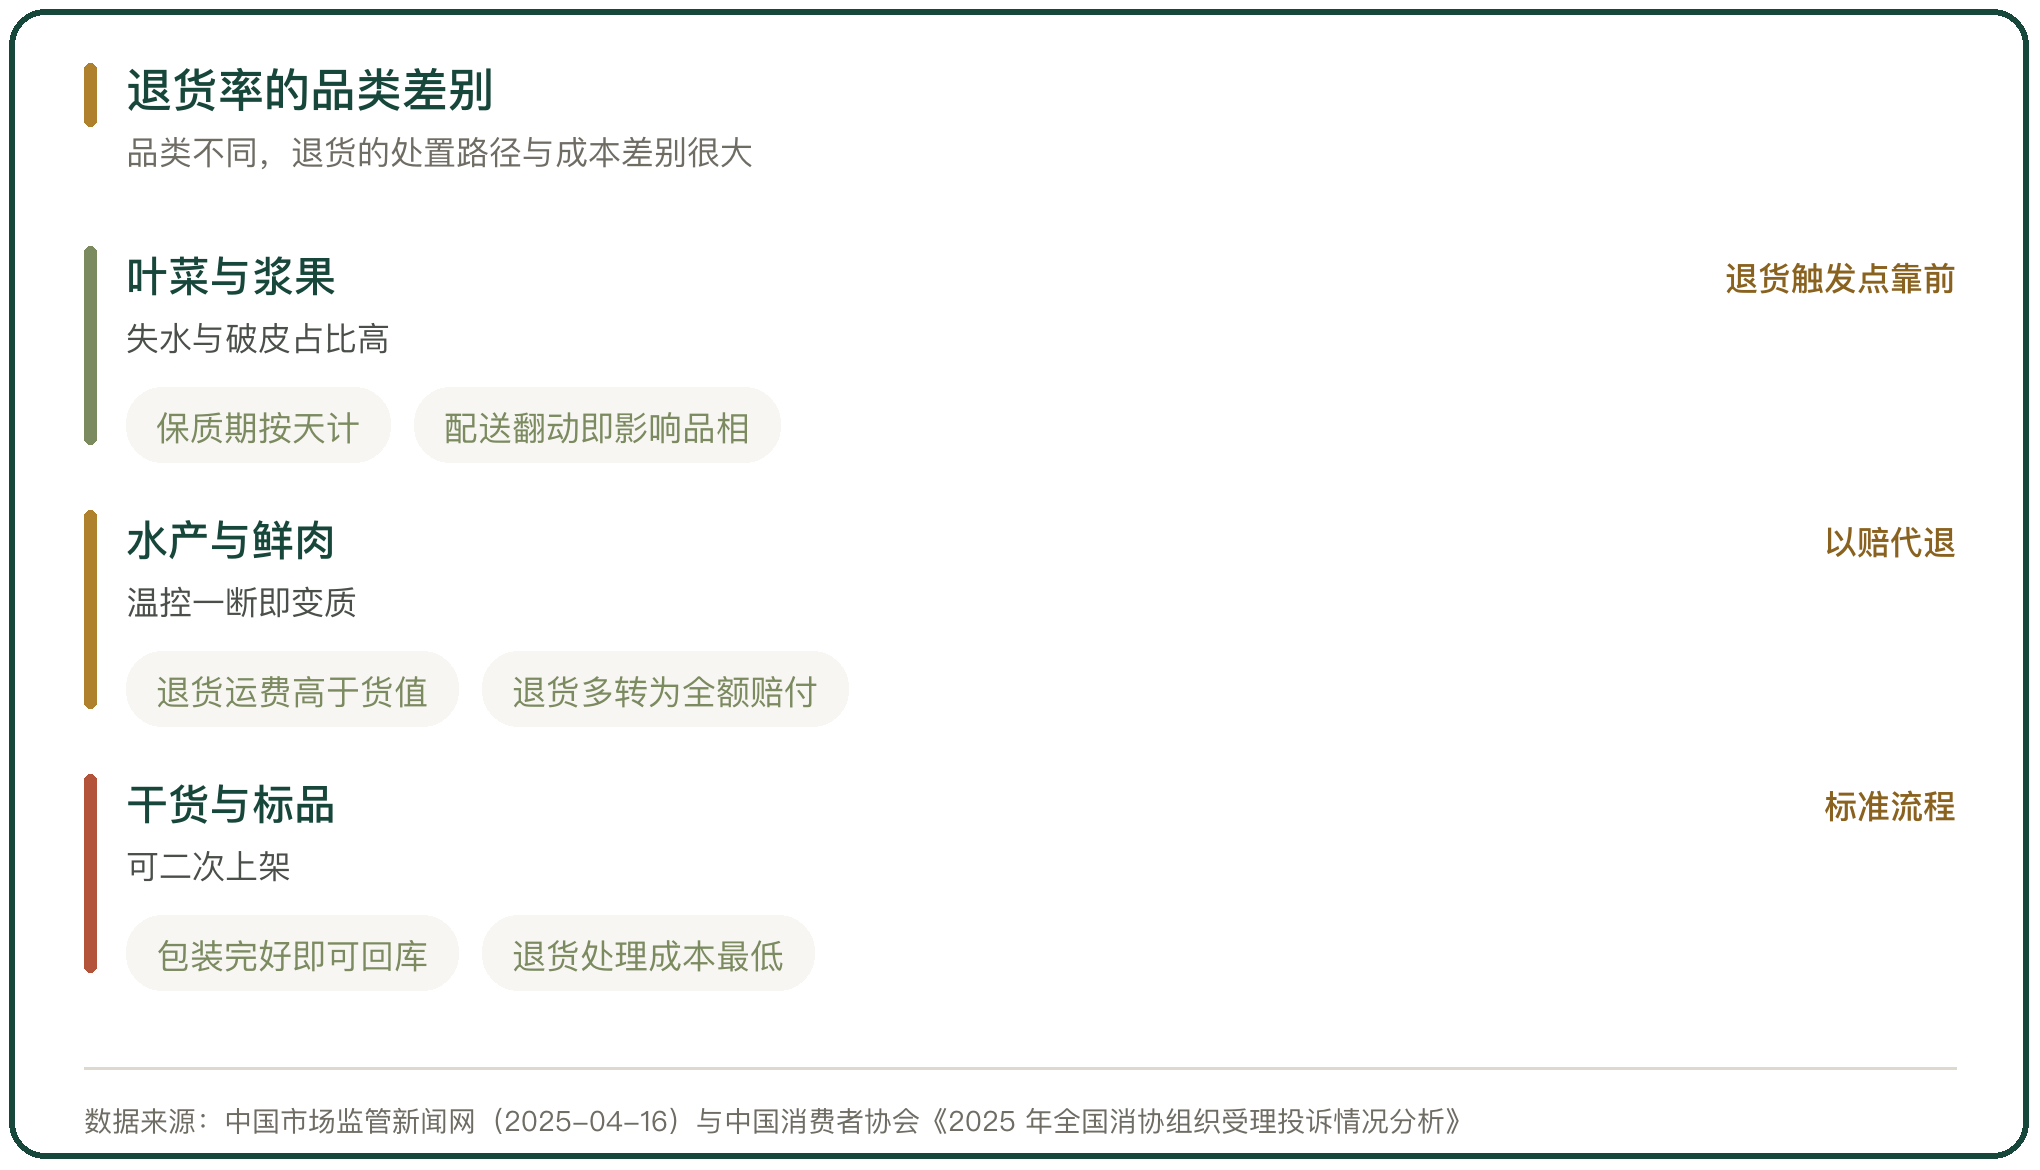
退货率随品类变化很大。叶菜与浆果失水快、怕翻动,配送过程一有磕碰品相就变了,退货的触发点靠前;干货与标品包装完好就能回库,处理成本最低。
水产与鲜肉的处置路径又不同。这类商品温控一断就可能变质,退回的运费往往高于货值,平台与商家更多选择全额赔付而不收回货物。
品类的退货特征决定售后流程。高频低值的品类要压缩核定时间,高值易损的品类要把证据留存做在前面,两类的规则不能套用同一套。
三、退货的三块成本
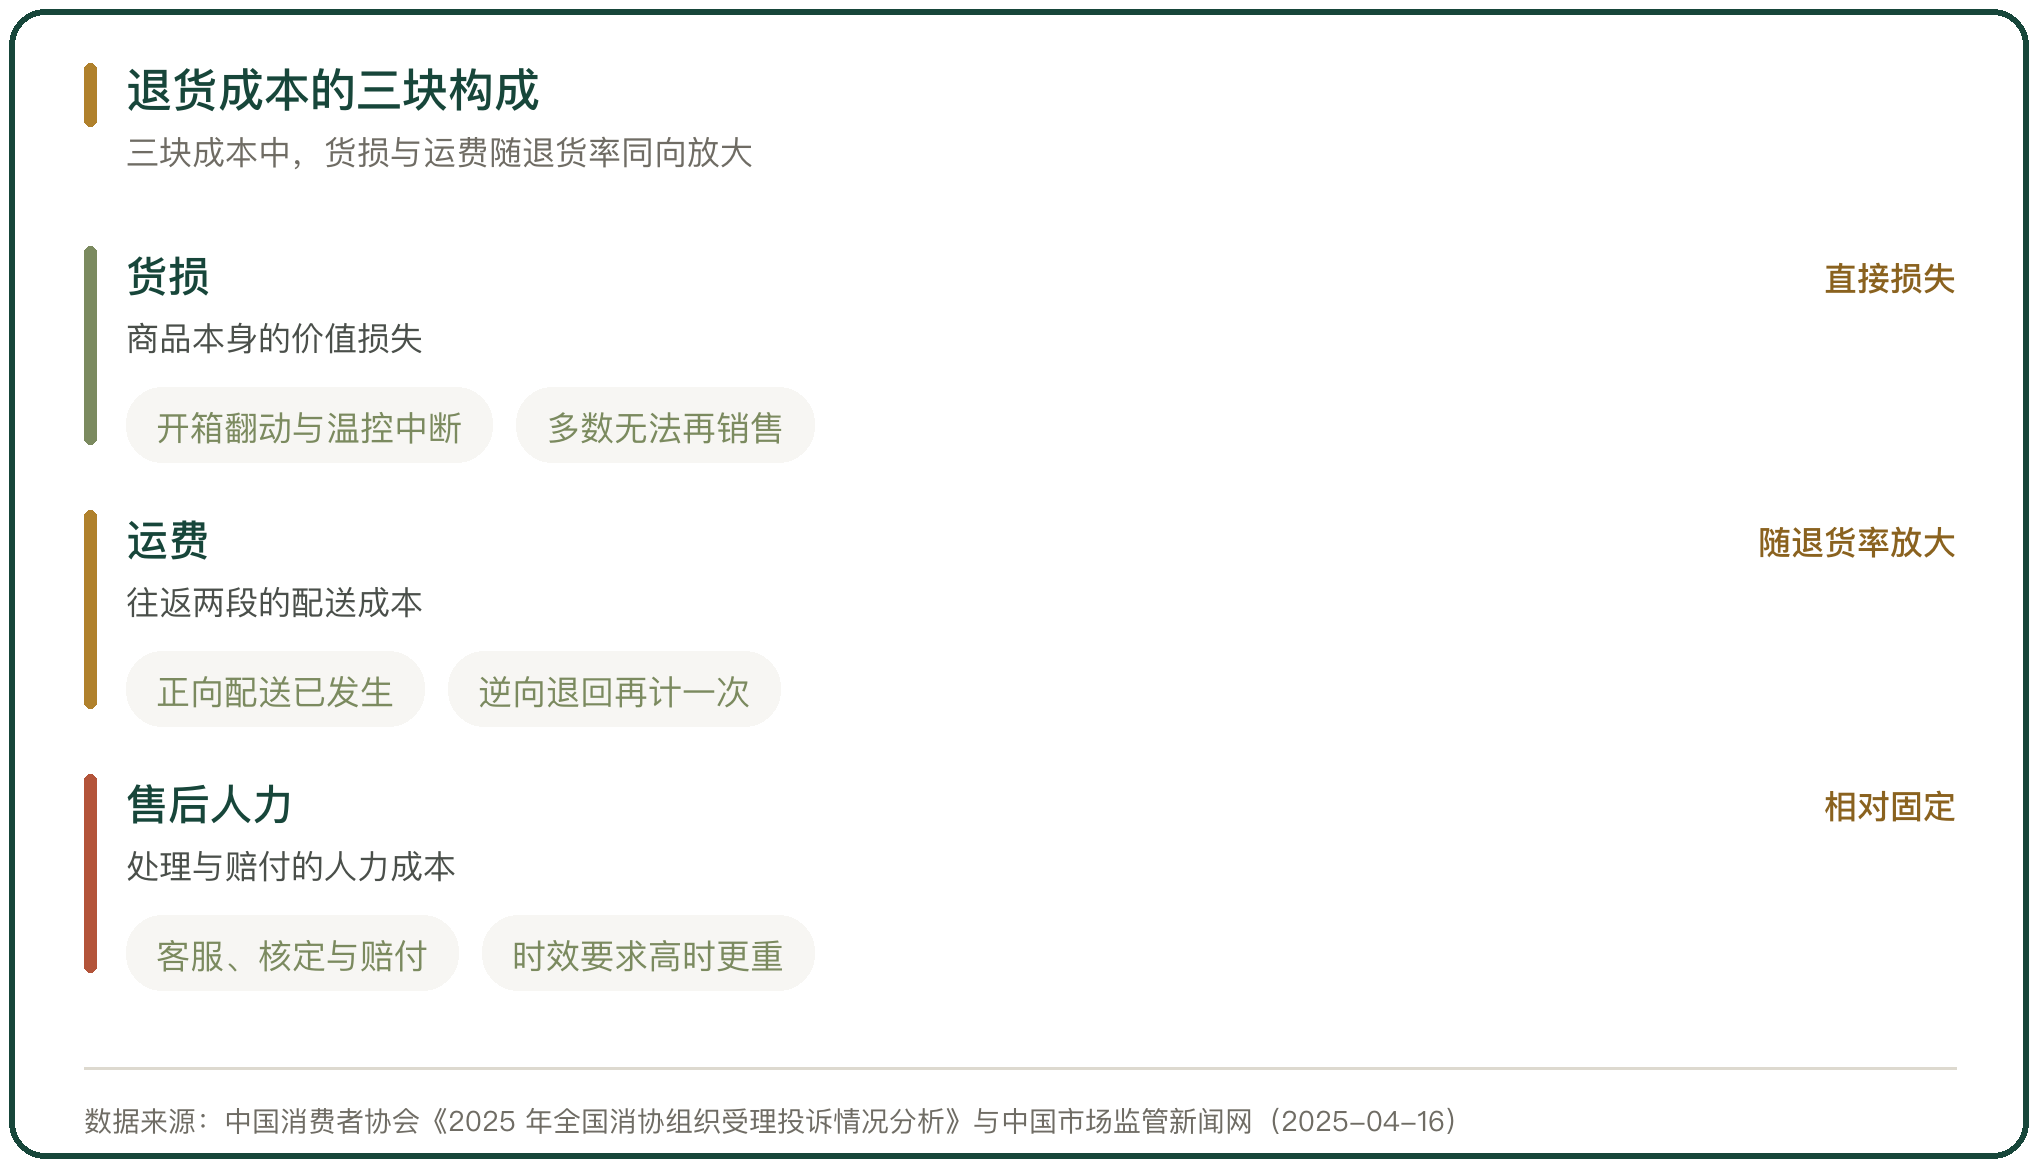
退货的成本分三块。货损是商品本身的价值损失,开箱翻动与温控中断后多数无法再销售;运费是往返两段的配送成本,正向配送已经花掉,逆向退回还要再算一次。
第三块是售后人力。客服接待、责任核定、赔付审批与时效跟踪都要人,时效要求高的时候人力投入更重。这部分成本相对固定,不随单笔退货的大小变化。
三块成本随退货率同向变化。货损与运费跟着退货量放大,人力成本相对固定,退货率低的时候反而占比更高。分开记,才看得出成本落在哪一栏。
四、运费的往返与逆向物流
逆向物流的成本比正向更高。正向配送是集约的,一个站点服务一片区域;逆向退回是零散的,从各个收货点收回,路径短而分散,单位成本下不来。
生鲜的逆向退回还多一道条件。活体与易腐商品很多快递不收,冷链退回要另找承运方,退回的时间越长,货值折损越大。退回的时间成本最后都计入货损。
成本太高时,处置方式会转向。货值低于退回运费的,直接放弃收回、全额赔付更合算,这一部分支出要计入售后成本,不能当成没有发生。
五、售后人力与时效要求
售后处理的时效直接影响满意度。消费者提交问题到得到答复的时间越长,升级为投诉的概率越高,处理成本也随之上升。把首次响应的时限定下来,成本能压低。
核定环节最耗时。要判断货损是运输造成还是商品本身的问题,需要订单、温控记录与照片三类材料,缺一样就要来回沟通。材料齐全,核定一次就能定责。
把核定的证据前置能省人力。收货时提示验货与拍照、配送端自动上传温度记录,核定就不用从零查起,售后处理的时间与人力都会下降。
六、退货发票怎么开
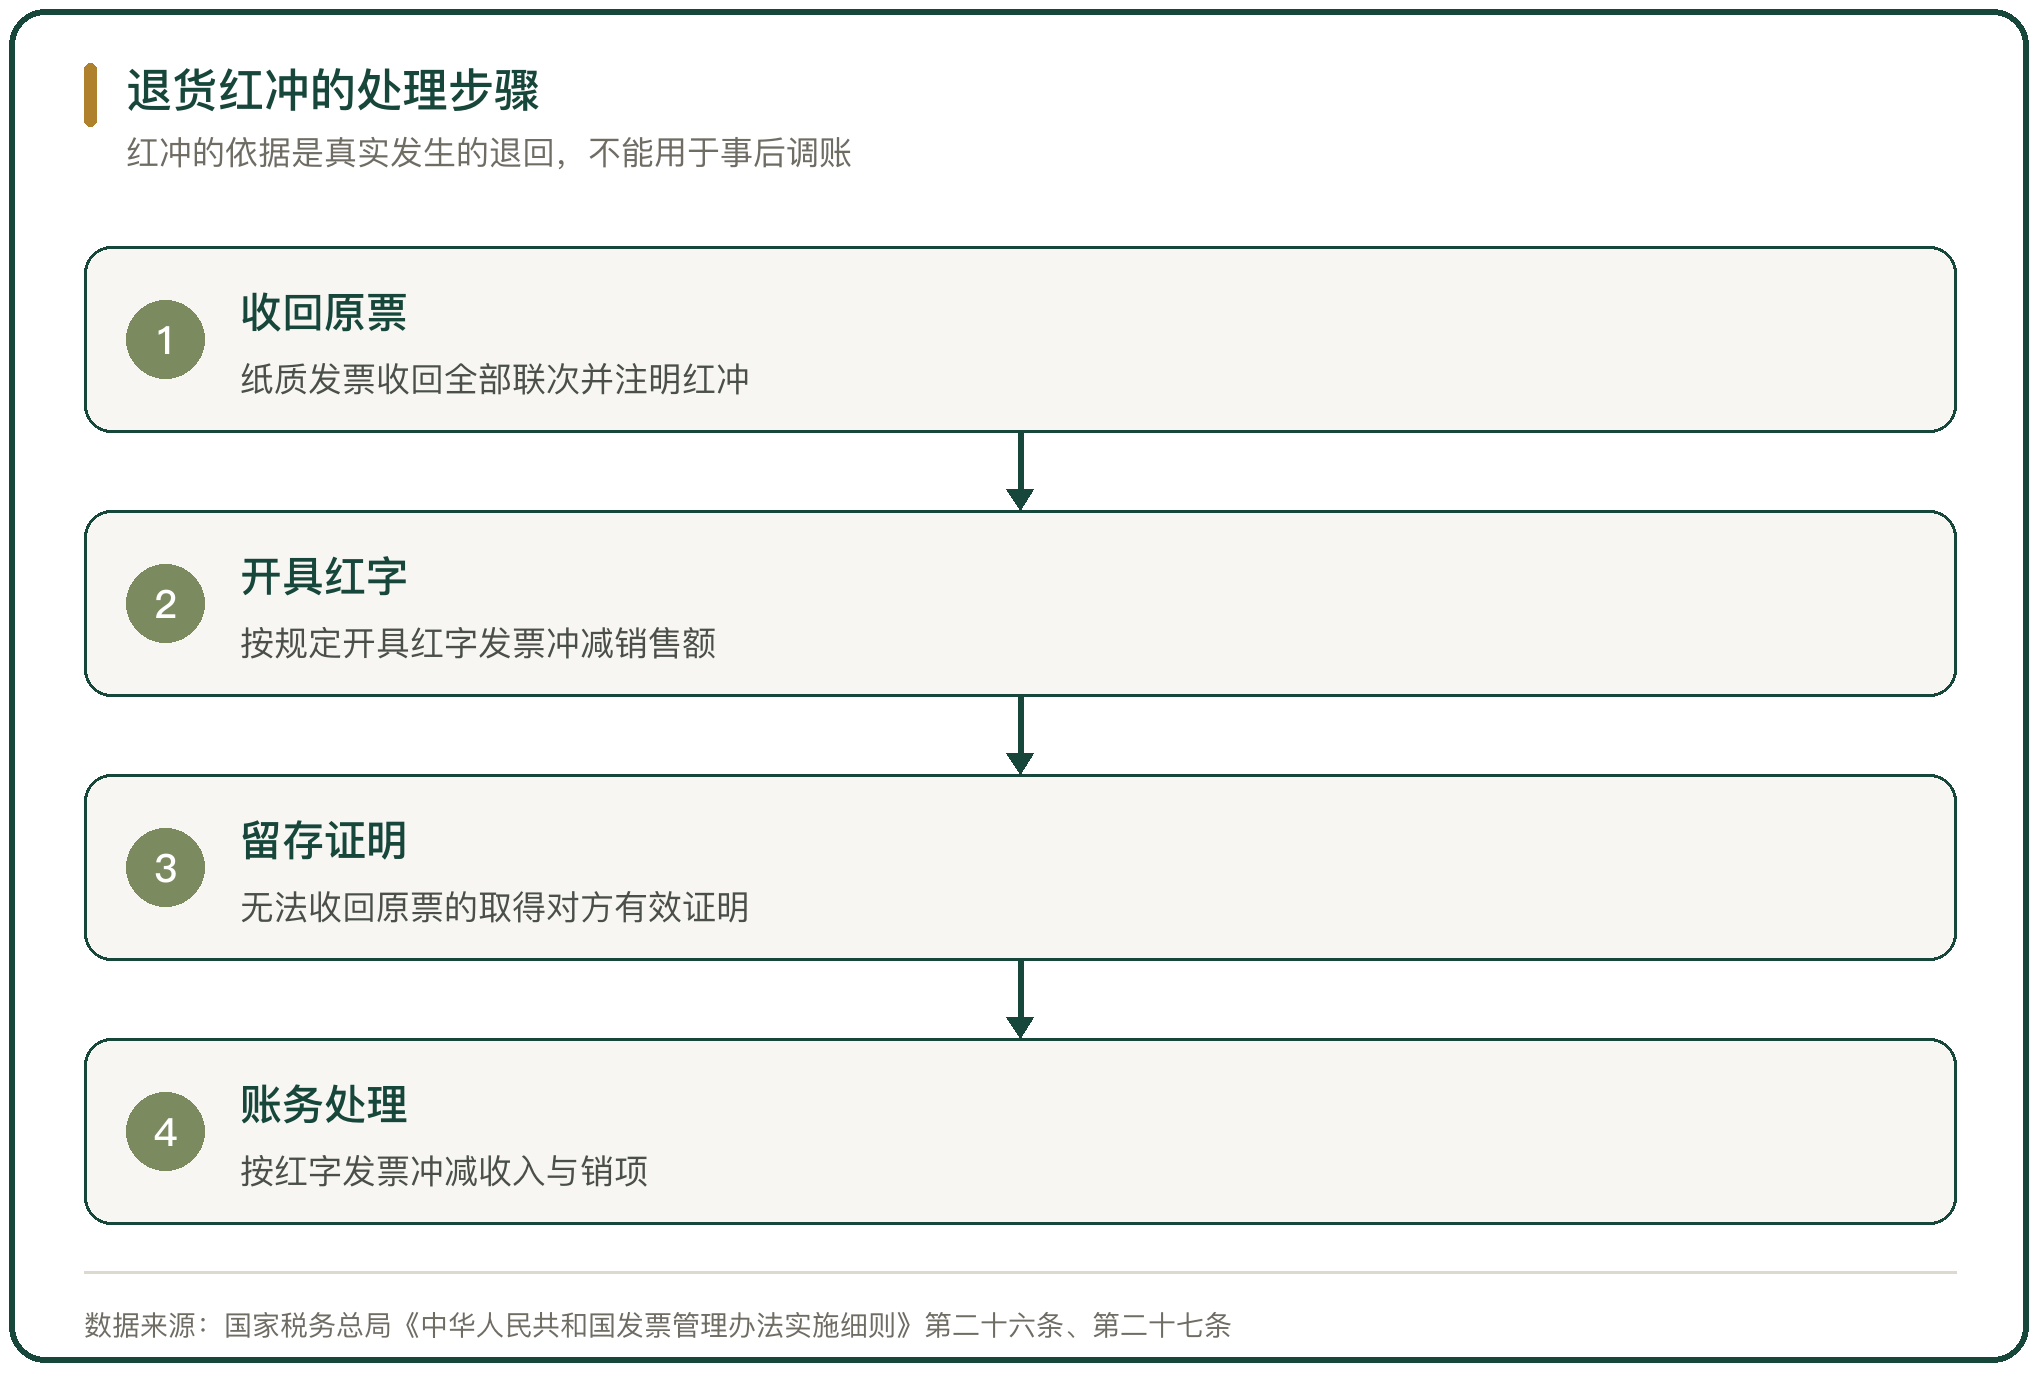
退货要冲减销售额,靠的是红字发票。按规定,开具纸质发票后发生销售退回、开票有误、应税服务中止或销售折让等情形,需要开具红字发票的,应当收回原发票全部联次并注明红冲字样;无法收回全部联次的,应当取得对方有效证明。
电子发票的规则另有条款。开具电子发票后发生上述情形的,应当按规定开具红字发票,不再以收回原票为前提。纸质发票与电子发票的差别落在原票是否需要收回上。
红冲不是事后调账的工具。它的依据是真实发生的退回或折让,凭证与业务要对得上,冲减的金额要与实际退回的商品与款项一致。
七、退货生鲜的处置红线
退回的生鲜怎么处置,红线写在法律里。食品安全法禁止生产经营腐败变质、油脂酸败、霉变生虫、污秽不洁、混有异物、掺假掺杂或者感官性状异常的食品,也禁止经营标注虚假生产日期、保质期或者超过保质期的食品。
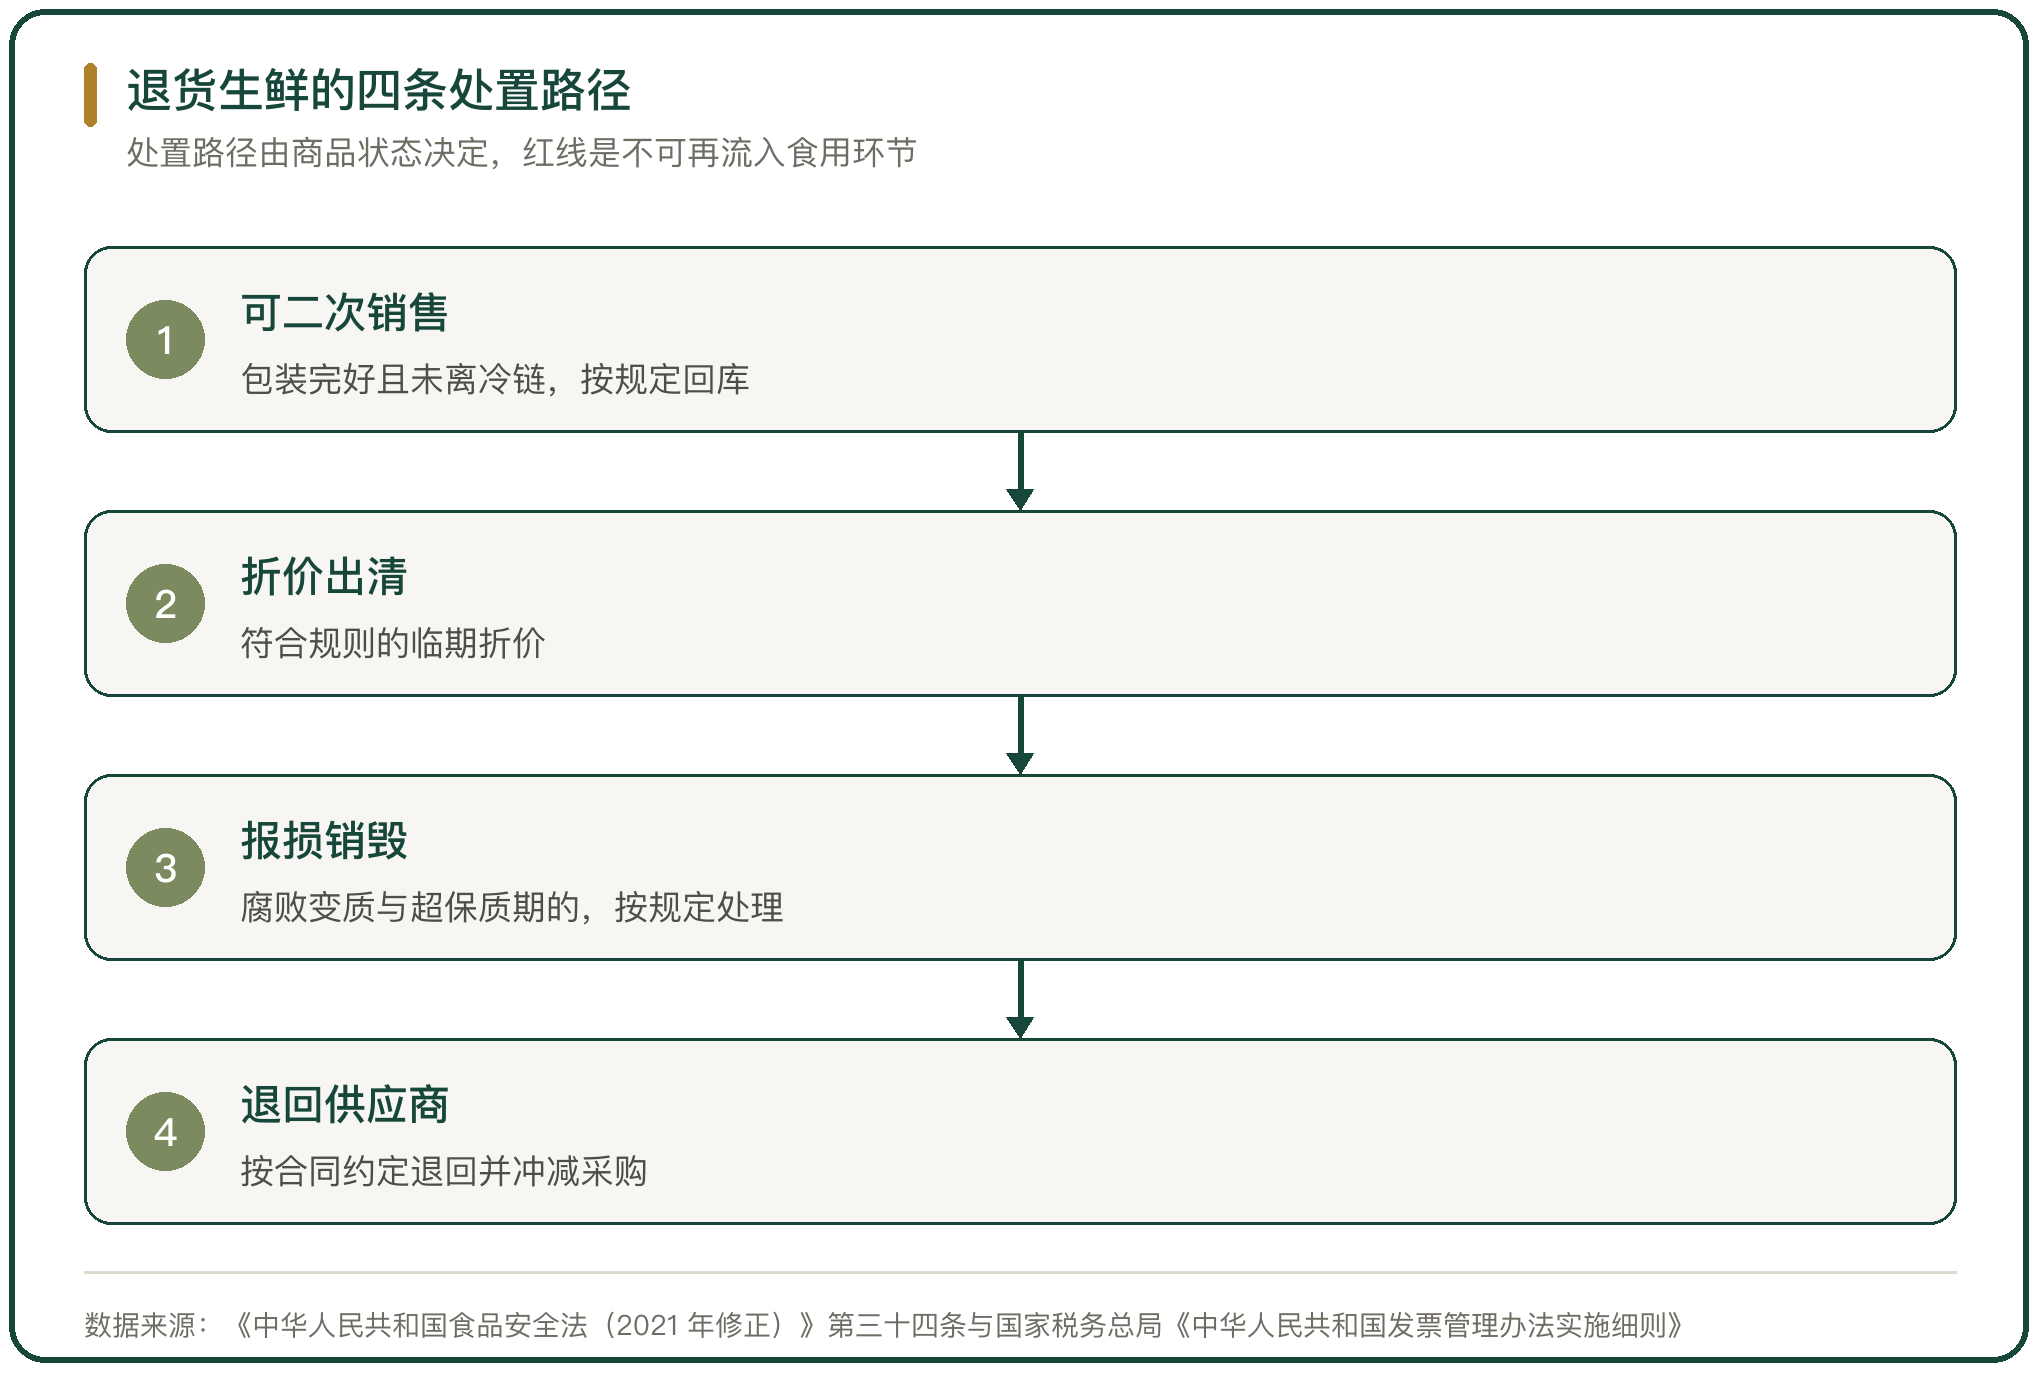
退回商品已经离开冷链、经过消费者与快递环节,状态无法还原。这类商品即使外观完好,也不能按原状态重新销售。外观完好不能作为回库的理由。
处置要留下记录。报损、销毁或退回供应商都要有对应的凭证与时间,处置记录与红冲凭证对得上,售后成本才能核得清。记录缺失就没有可核对的凭据。
八、二次销售的法律边界
退回生鲜的二次销售有明确边界。包装完好、全程未离冷链且仍在保质期内的预包装食品,按规则可以回库;生鲜与散装商品经过开箱与流转,通常不具备回库条件。
用回收食品作原料生产食品被食品安全法明令禁止。把退回的临期食品粉碎后重新加工销售,属于更严重的违法情形,涉及的赔偿与处罚都更重。
平台规则也设了约束。商家所售商品要符合法律法规的强制性规定,抽检合格不等于其余商品都合格,退货回库的商品同样要接受检查。
九、售后成本的核算方式
售后成本要单独核算,才能看出它占了多少。把退货产生的货损、运费与人力归集到一个科目,按品类与渠道分摊,退货率高的环节才暴露出来。
分摊口径要和收入口径一致。按销售额分摊、按订单量分摊、按毛利分摊,得到的结论不同,选定一种后就固定下来,便于跨期比较。
核算的结果要能指导动作。哪个品类退货率高、哪个环节的责任多,核算要能指到具体环节,否则数字只是数字,改不了流程。核算细到环节,改动才有方向。
十、退货率与售后成本的判断
退货率能不能降,看三个动作做没做到。商品描述与实物是否一致、到货验收是否即时、售后核定是否有据可查,三处都有落点,退货率才会随之下降。
售后成本能不能控,看它有没有进入常态核算。三块成本分开记、按品类分摊,才能判断是商品问题还是履约问题。核算不进常态,退货率的变化就难以被及时察觉。
生鲜的品类特征不会消失。失水、磕碰与温控波动是这一行的固有损耗,能改变的只有它在链条上被处理的时点,越往前处理,成本越低。



写点看法