

产地市场的价格波动与传导机制
关键词 产地收购价价格传导时滞价格传导衰减农产品目标收入保险产地价格指数集中上市
一、产地价1年内的波动幅度
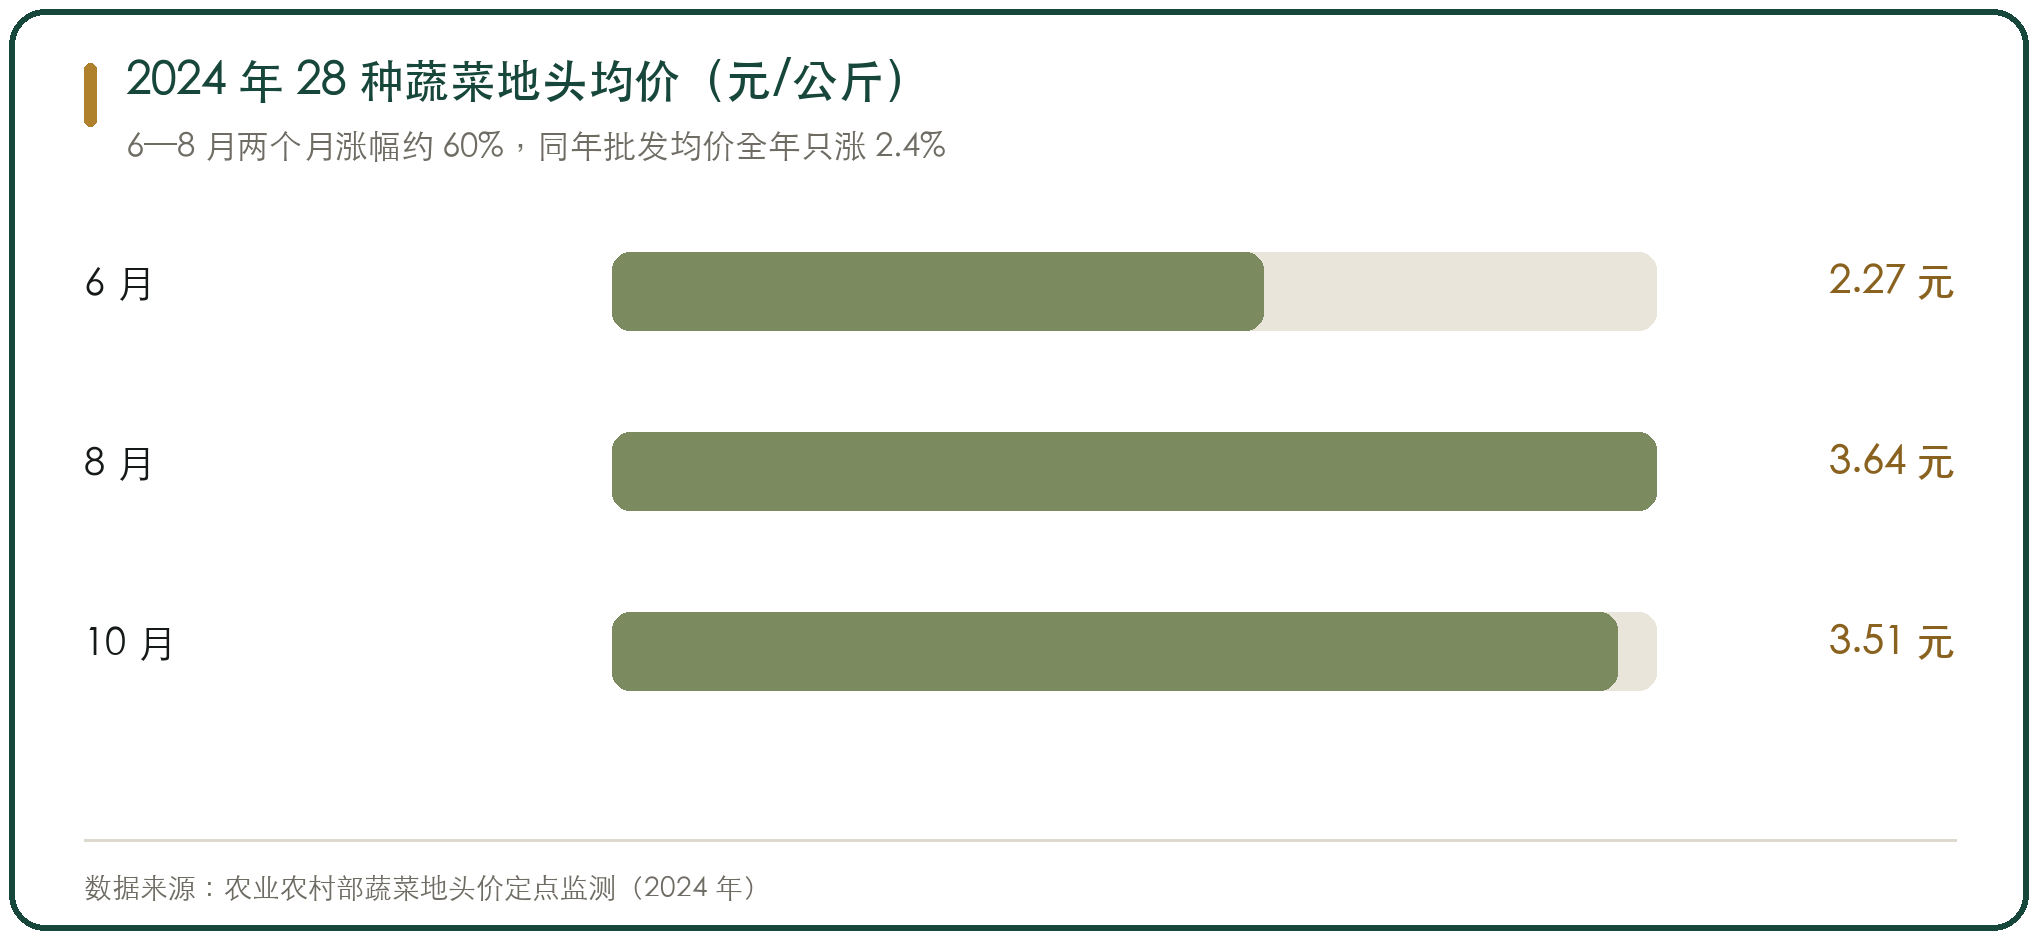
农业农村部的蔬菜地头价定点监测给了 2024 年三个时点的数:28 种蔬菜地头均价 6 月是 2.27 元每公斤,环比下降 12.7%、同比下降 19.2%;8 月是 3.64 元,环比上涨 29.08%;10 月是 3.51 元,环比下降 3.57%、同比上涨 32.95%。
两个月时间从 2.27 元涨到 3.64 元,涨幅60%。同一年的批发端稳得多:全国 28 种蔬菜批发均价全年 5.20 元每公斤、同比上涨 2.4%,上半年 5.04 元、同比下降 4.3%。
产地价1年里60%的波动,传到批发端只剩 2.4% 的年度变化。
这个差别是流通环节在吸收波动。吸得越多,产地端承受的越多。
二、传导有衰减,涨得越猛衰减越大
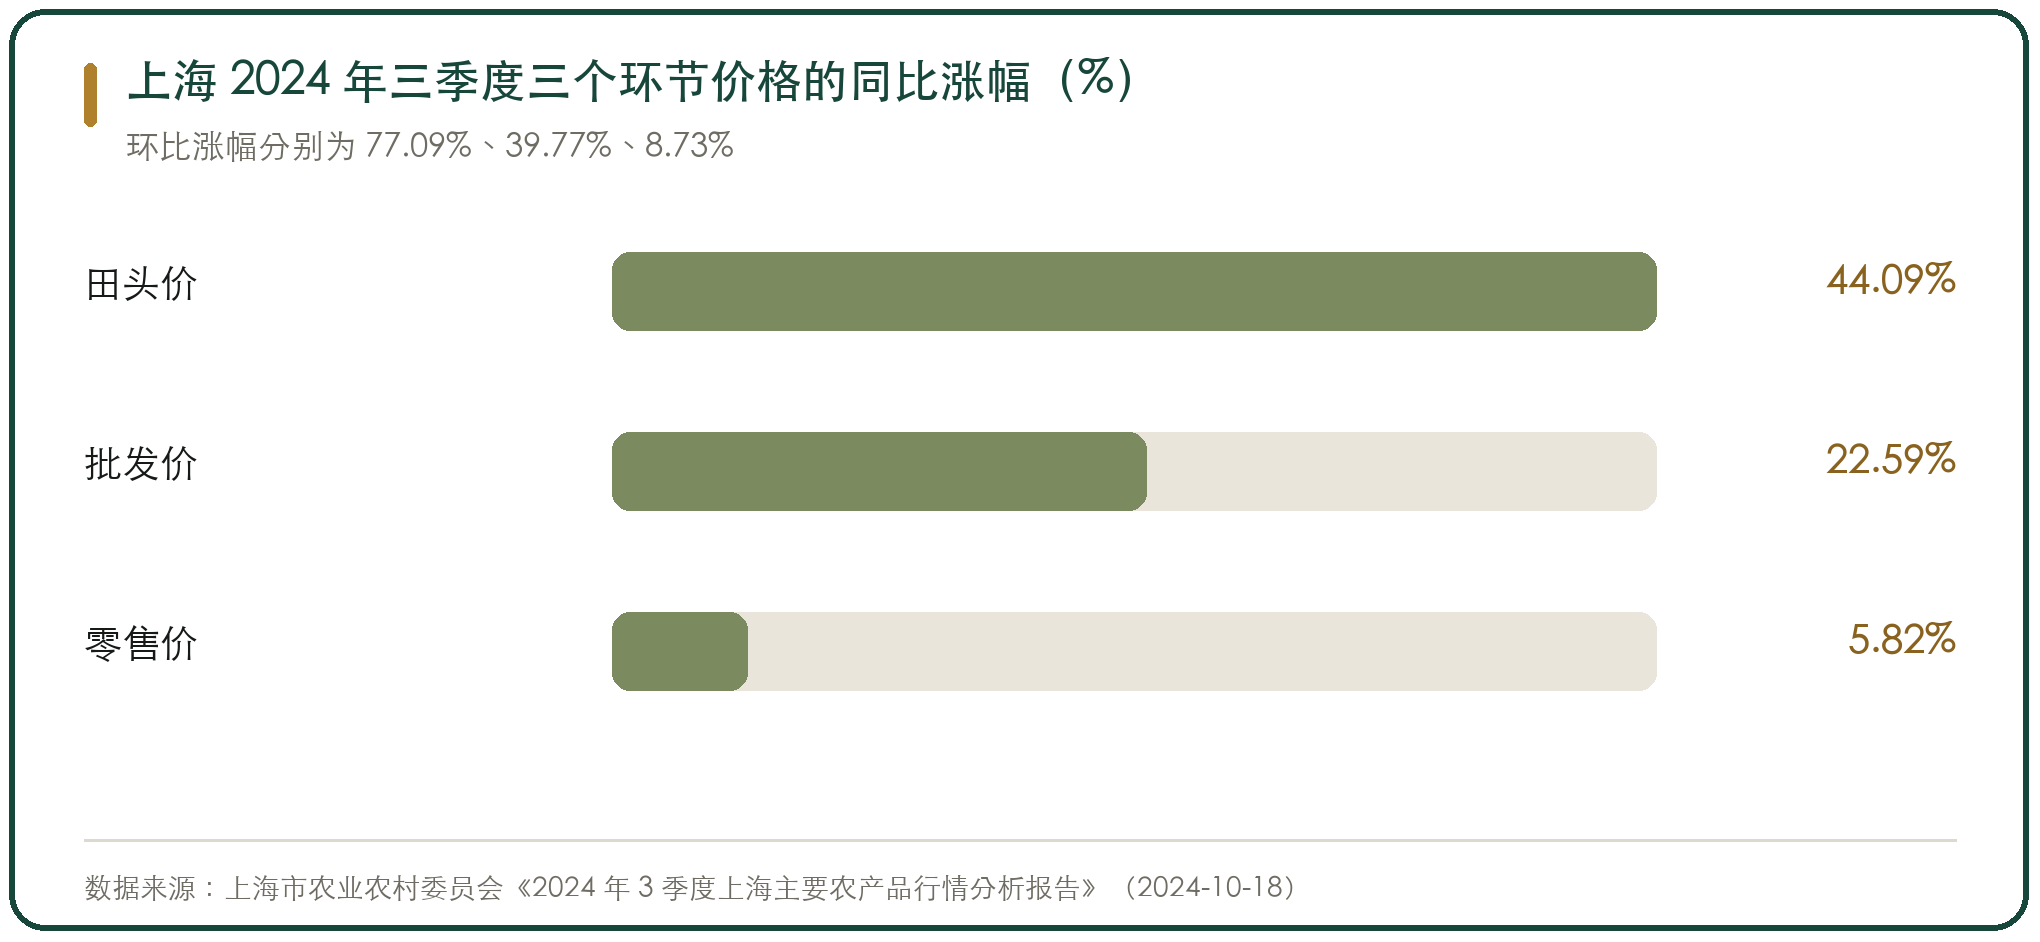
上海 2024 年三季度的数据把三个环节放在同一时期看:蔬菜田头价 4.02 元每公斤,环比上涨 77.09%、同比上涨 44.09%;批发价 5.04 元,环比上涨 39.77%、同比上涨 22.59%;零售价 11.46 元,环比上涨 8.73%、同比上涨 5.82%。
田头环比涨了 77%,零售只涨 8.73%。这个差距不是因为零售环节没涨,是因为它涨得慢。
绝对水平上,田头 4.02 元到零售 11.46 元,中间加了将近两倍。批发到零售这一段加得最多,从 5.04 元到 11.46 元。
这套数据的用法是理解定价权的位置:产地端的报价在整条链上最先变化,也最先被下游压回去。
三、传导有时滞,多数环节差1周
时滞的实证集中在分品类的研究里。上海市农业科学院对上海青菜 2014 到 2018 年周度数据的分析发现:田头价向批发价、零售价的传导方向不存在阻滞;反向传导,也就是批发价影响田头价、零售价影响批发价、零售价影响田头价,都存在 1 周阻滞,误差修正强度 82.4%。
鸡蛋全产业链的周度数据里,多数环节的价格传导存在 1 周以上时滞;批发价变动 1% 引起零售价变动 0.5284%。
更长周期的测算来自中国农业科学院农业信息研究所对 1978 到 2009 年年度数据的分析:产地市场农产品生产价格总指数每变动 1%,引起销地食品零售价格指数变动 1.080%,误差修正项系数 0.58,产地价对零售价存在 1 期滞后。
传导的方向是不对称的:产地涨价往下传得快,产地跌价往下传得慢。
四、暴涨暴跌的账最终落在产地
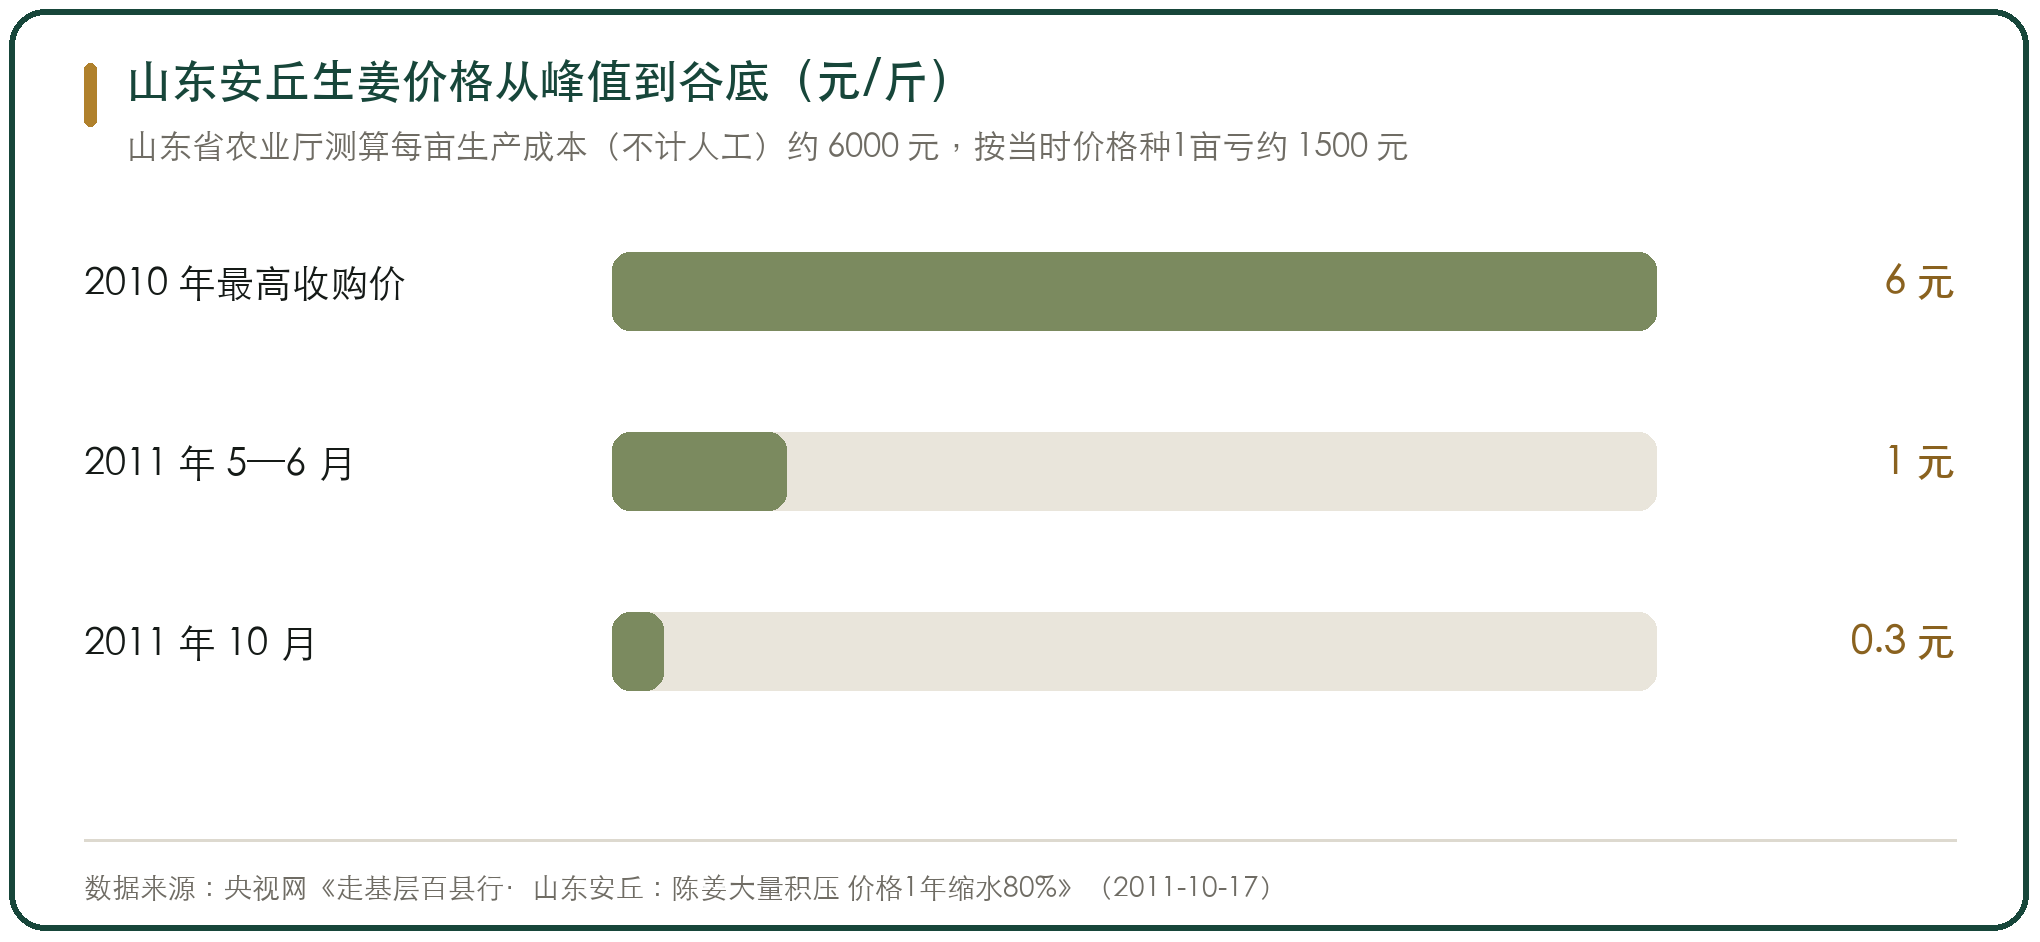
生姜是最完整的一轮。2010 年山东安丘姜价暴涨,最高收购价 6 元每斤;同年 10 月底新姜收获时收购价 2.7 到 2.8 元,农户惜售不卖。2011 年 5 到 6 月跌到 1 元,10 月降到 0.3 元多,姜在地窖里没动,价格缩水约 85%;同期昌邑等主产地批发价从最高 9.6 元每公斤跌到 0.7 元。山东省农业厅当年测算,每亩生姜的生产成本(不计人工)约 6000 元,按当时价格种1亩至少亏损约 1500 元。
大蒜走的是同一套节奏。2010 年春节后金乡大蒜从 3 元多每斤涨到 5 元以上,7 月入库价最高超过 7 元;国家干预后 10 月下旬出库价一路下跌、最低跌到 3.5 元。2011 年新蒜开秤 3 元每公斤,均价回落到 2.2 元。
2024 年的蒜价又重演了一次:2 月中旬到 3 月中旬,金乡大蒜产地收购价一个月上涨近 1 元每斤,3 月 11 日全国产地均价 5.45 元每斤、同比上涨 98.66%,创近5年新高。成因是 2 月下旬全国大范围降温降雪导致部分产区蒜叶受损,形成减产预期,叠加电子盘逼空。
这三轮的共同点是产地价的涨跌幅度远大于销量变化,价格里有很大一块是预期。
五、集中上市期的产地价会跌破成本
2023 年 12 月,大白菜、大葱、土豆、萝卜集中上市。山东泰安一个代收点的白菜价格从往年每斤 1 毛多降到 5 到 6 分;临沂一位种植户种了 50 余亩白菜,以前每亩能卖 3000 元左右,当时几百元都不好卖,而他每亩的种植成本在 2000 元以上才回本。
农业农村部的数据显示,河北省玉田县大白菜 11 月上旬的地头价 0.10 元每公斤左右,仅相当于采收的人工成本,部分农户直接弃收。
集中上市这个因素在价格里的权重,比多数人估计的高。一个品类在同一段时期集中上市,产地价格在几周内就能掉到成本线以下。
产地市场能改的是信息与场地:让收购商进得来、让农户比得上价;改不了的是上市时间。上市时间由品种与气候决定,产地能做的是预冷与仓储,把货往后放一段。
六、上一年的价格会决定下一季的种植
苹果的产季数据能看出这条链。2023 到 2024 产季,山东栖霞 80 号一二级开秤价 4.0 到 4.2 元每斤、同比上涨 15.49%。到 2024 到 2025 产季,全国套袋量较上一年增加 3.79%,推算产量约 3862.22 万吨、较上一年增加 308.11 万吨;栖霞 80 号一二级开秤价落到 3.0 元每斤,同比下降 1 到 1.2 元,跌幅 26.83%。同一产季上半年,栖霞 80 号一二级果农货较开秤期下跌 1.5 元每斤、跌幅 35%。
沃柑的周期更长。行情巅峰期是 2014 到 2016 年,地头价最高 12 元每斤;2023 到 2024 产季开市价 3.5 到 4 元,到 4 月跌到 1.3 到 1.6 元;2024 到 2025 产季好果 2.0 到 2.5 元、次果 0.6 到 1.0 元。
种植面积对价格的滞后反应有实证:上期柑橘市场价格与当期种植面积呈正向线性相关;葡萄价格上升对扩大种植面积的激励作用在 3 到 4 年后最明显。
价格信号传到种植决策,中间隔的是树。柑橘从种到丰产要 3 到 5 年,这个时间里价格早就变了。
七、兜底机制目前只有两类
一类是政策性保险。山东对大蒜、蒜薹、大葱、马铃薯、大白菜、生姜、辣椒 7 个品种实行目标收入保险;2026 年金乡县大蒜的保险金额 1800 元每亩、保费费率 7%、折合 126 元每亩。更早的目标价格保险条款写了定价方式:目标价格实行区间管理,下限是当年每亩直接物化成本与平均亩产量的比值,上限是当年每亩完全成本与平均亩产量的比值;实际价格按日平均收购价测算。金乡 2019 年的实施方案写明保费由农户自担 40%、每亩 50.4 元,各级政府补贴 60%、每亩 75.6 元,赔付按目标价格与实际价格的差比计算。
另一类是个别订单安排。可核到的只有农户自述:与加工企业签订协议才能得到最低保护收购价。这是个别县的个别做法,不是行业通例。
产地日常收购中普遍存在最低保护价的制度依据没有找到。产地这一端的兜底主要靠政策性保险,而保险赔的是价差,不是销路。
八、产地价格机制能改的两段
能改的第一段是报价的透明度。寿光的蔬菜指数 2010 年获商务部批准、2011 年 4 月 20 日正式发布,被全国引用;新华与奉节共建的脐橙价格指数同时发布产地收购价格指数与产地批发价格指数,2024 年 3 月 11 日的收购价格指数 792.86 点、产地收购均价 1.39 元每斤。有了公开的指数,产地报价才有比较的对象。
能改的第二段是上市节奏。预冷与仓储能把货往后放,这是产地设施真正影响价格的地方。
改不了的是种植决策的滞后与集中上市。这两件事由品种特性与气候决定,产地市场只能在后面接住。
把这两件改不了的事写清楚,比承诺稳价更实际。



写点看法