农产品流通研究|二、品类流通 | 1、生鲜主品类| 16 果蔬流通 |
慕飞鸿 · 农产品流通行业研究 · 流通端·果蔬·渠道商
果蔬产量在未来十年的增速降到 1% 以内,蔬菜与水果都是如此。流通端的压力从组织货源转向组织销售,价格波动更多来自单品扩种与渠道分流。
关键词 果蔬长期趋势农业展望报告产量增速鲜食消费占比果蔬进出口单品扩种
关键数据
2035 年蔬菜商品产量
6.92亿吨
同期蔬菜总产量 8.98 亿吨、比基期年均增长 0.5%,商品产量年均增长 0.7%。农业农村部市场预警专家委员会《中国农业展望报告(2026—2035)》
2035 年水果消费量
3.69亿吨
年均增长 1.2%;同期水果产量 3.75 亿吨、年均增长 0.9%,增速低于过去十年。农业农村部市场预警专家委员会《中国农业展望报告(2026—2035)》
2025 年蔬菜贸易顺差
157.4亿美元
同比下降 10.6%;同期蔬菜出口额 169.4 亿美元、同比下降 9.2%,进口额 12.0 亿美元、同比增长 14.7%。农业农村部(2026 年)
2025 年水果贸易逆差
121.6亿美元
同比增长 11.1%;同期水果进口额 207.9 亿美元、同比增长 6.7%,出口额 86.3 亿美元、同比增长 1.2%。农业农村部(2026 年)
2030 年人均蔬菜消费目标
270公斤
目标同时提出人均水果消费 130 公斤。农业农村部等《中国食物与营养发展纲要(2025—2030 年)》
一、果蔬供需的长期趋势
果蔬供需的长期趋势,指未来十年产量与消费的变化方向。农业农村部市场预警专家委员会《中国农业展望报告(2026—2035)》给出的判断是,蔬菜种植面积基本稳定,产量小幅增长,增速逐步放缓。
报告把时间跨度定在 2026 年至 2035 年,以 2023 年至 2025 年 3 年平均值为基期。十年视角下,总量增长的空间收窄,结构变化的分量上升。
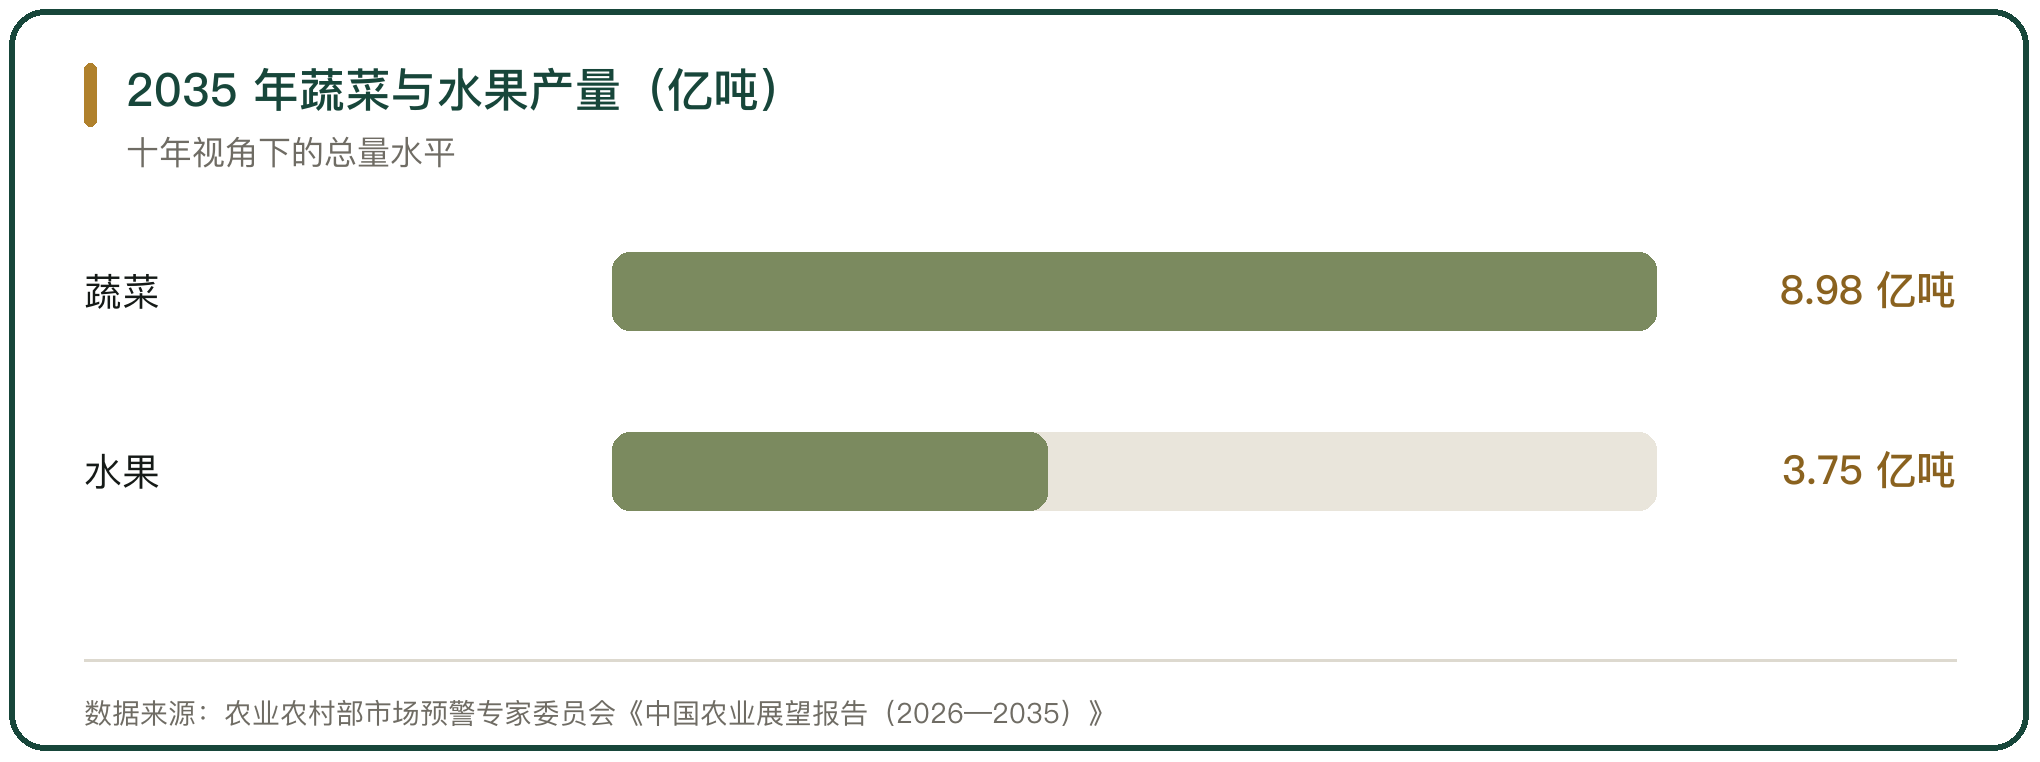
图 1 2035 年蔬菜与水果产量(亿吨)
二、蔬菜产量的长期增速
蔬菜产量的长期增速已经降到 1% 以内。报告预计 2035 年蔬菜产量 8.98 亿吨,比基期年均增长 0.5%,其中商品产量 6.92 亿吨,年均增长 0.7%。
增速放缓的直接原因是面积稳定。种植面积不增,产量增长只能靠单产,单产的提升速度决定了总量的上限。
商品产量与总产量的差额来自农户自食与损耗。商品产量的增速略高于总产量,进入流通环节的比例在提高。
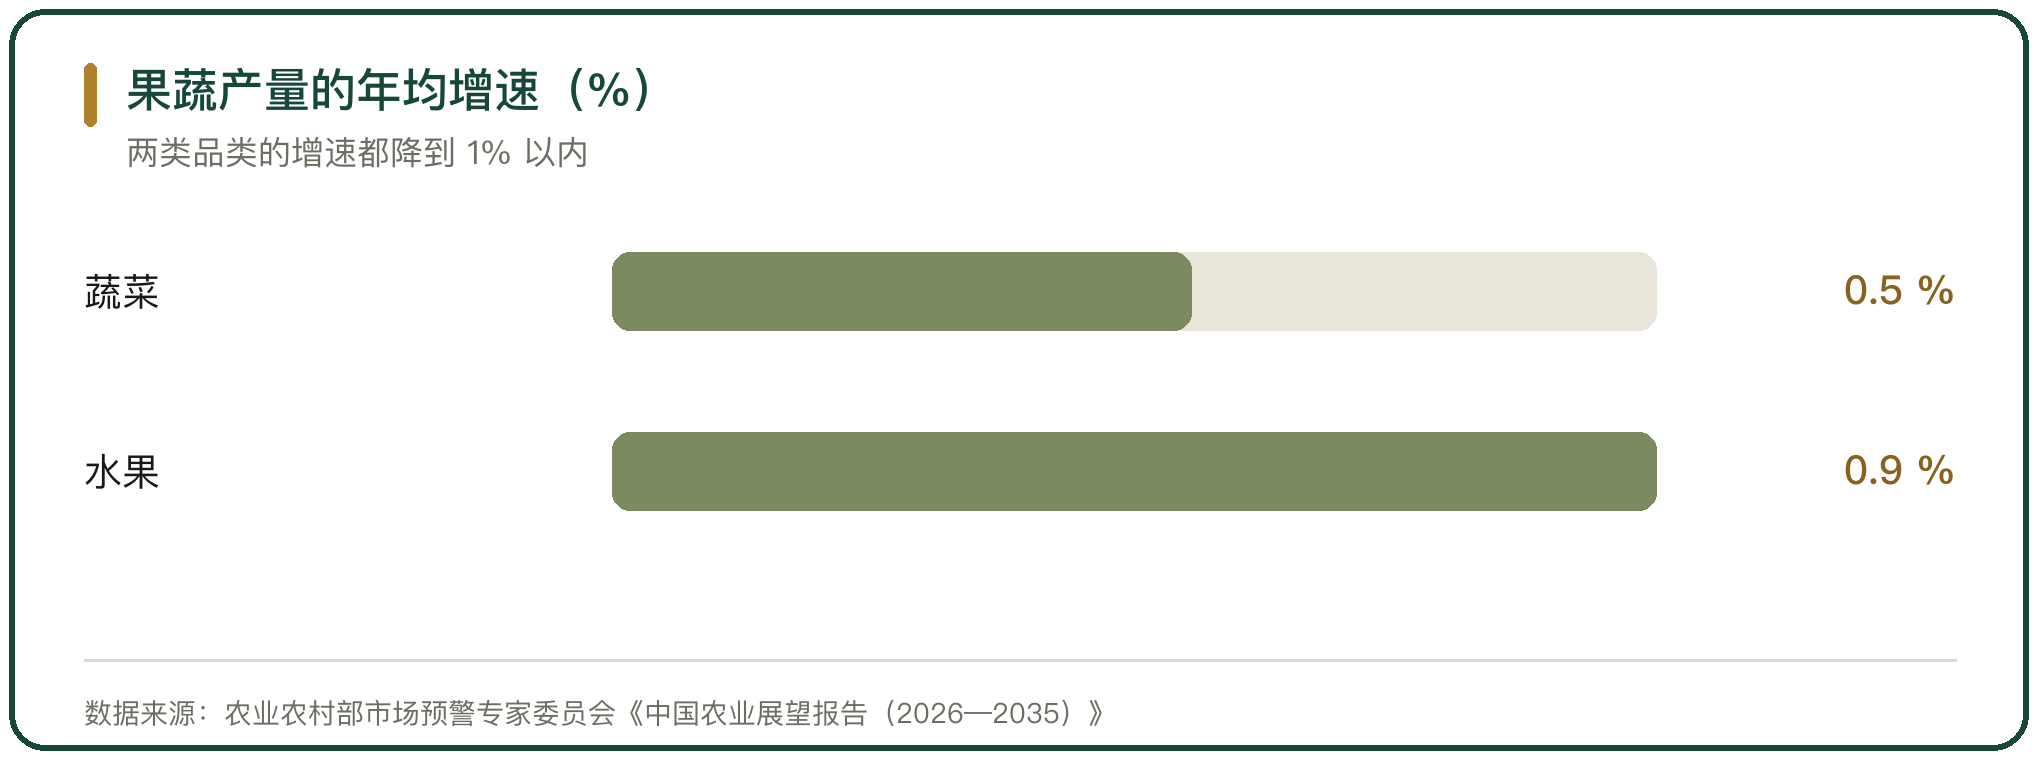
图 2 果蔬产量的年均增速(%)
三、水果产量的长期增速
水果这一侧,报告预计 2035 年产量 3.75 亿吨,年均增长 0.9%,这一增速低于过去十年。
水果的品种结构比蔬菜复杂。苹果、柑橘、梨三大品类的面积已经见顶,增长来自热带水果与新品种。品类之间的增速差异,比总量增速更能说明问题。
产量增速下行,对流通端的影响是货源竞争缓解、销售竞争加剧。
四、消费结构的长期变化
消费结构的长期变化集中在两处,鲜食占比与人均消费量。报告预计鲜食消费占比由 2026 年的 44.3% 上升到 2035 年的 45.0%,蔬菜消费量 2035 年达到 6.68 亿吨,年均增长 0.6%;水果消费量 3.69 亿吨,年均增长 1.2%。
《中国食物与营养发展纲要(2025—2030 年)》提出的人均目标,是到 2030 年人均蔬菜消费 270 公斤、水果 130 公斤。
鲜食占比小幅上升,说明加工转化没有成为消化产量的主要出口。
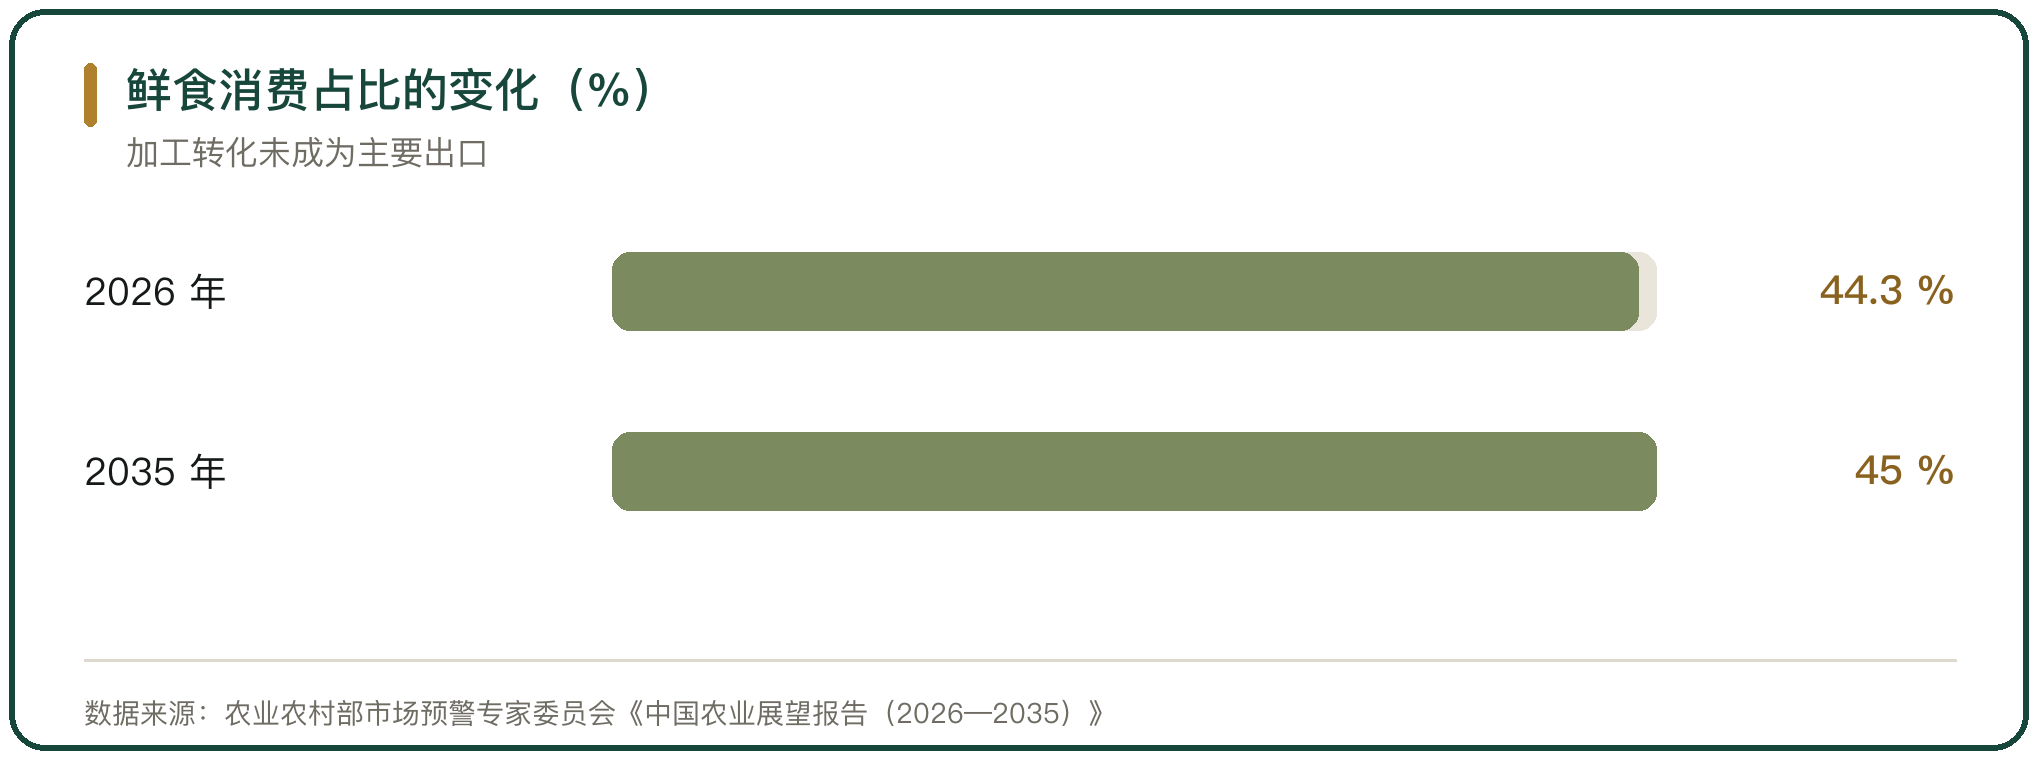
图 3 鲜食消费占比的变化(%)
五、进出口的长期走向
进出口的长期走向,在蔬菜与水果之间是两条线。报告预计 2035 年蔬菜出口 2017 万吨、进口 67 万吨,长期保持净出口。
水果这一侧是净进口。农业农村部数据显示,2025 年我国水果进口额 207.9 亿美元、同比增长 6.7%,贸易逆差 121.6 亿美元、同比增长 11.1%;同期蔬菜出口额 169.4 亿美元、同比下降 9.2%,贸易顺差 157.4 亿美元、同比下降 10.6%。
蔬菜顺差收窄与水果逆差扩大同时出现,两条线的走向相反。
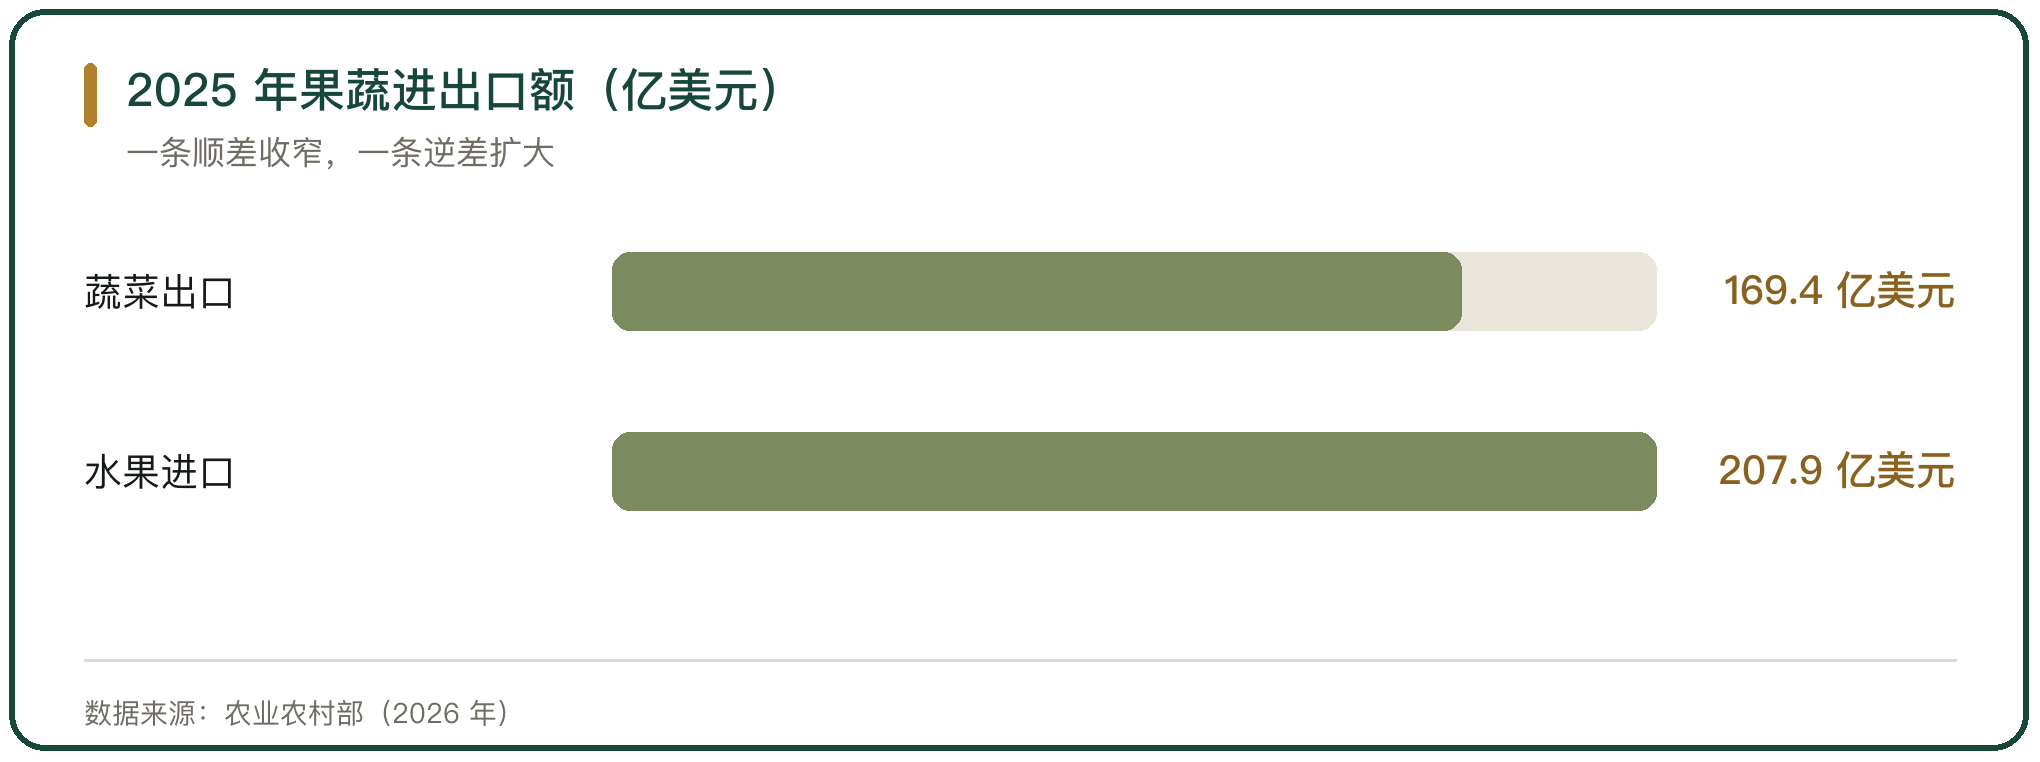
图 4 2025 年果蔬进出口额(亿美元)
六、单品扩种的长期后果
单品扩种把种植端的利润押在一个品种上。一个品种的种植面积在几年内翻几倍之后,地头收购价通常随之下行。
扩种的决策由上一产季的价格驱动。上一季价格高,下一季的苗木与设施投入就跟上,等新种的果树进入盛果期,供给集中释放。
果树与蔬菜的调整周期不同。蔬菜一季就能改种,果树要 3 到 5 年才见产量,扩种的后果被推迟,也在更长时间里持续。
七、线上渠道的长期变化
线上渠道分流了一部分终端需求,也改变了销地的分销层级。社区团购与即时零售把货从产地仓直接拉到自提点或者门店。
渠道分流之后,销地批发市场的成交量增速放缓。批发市场仍然是价格形成的节点,承担的分拣与周转功能没有替代品。
线上渠道对单品的选择更集中。平台按销量排序,一个品类里能进入首页的商品数量有限。
八、果蔬流通环节的长期变化
果蔬流通环节的变化集中在三处,环节数量的压缩、产地处理能力的提高与冷链覆盖的扩大。
产地这一段的设施规模在扩张。产地综合低温处理率的提升,把一部分损耗从运输与批发环节挪回产地解决。
销地这一段的组织方式在调整。批发市场数量在减少,单体市场的规模在扩大,集散功能向少数节点收拢。
九、果蔬流通长期趋势的判断
十年视角下,果蔬的产量增长放缓、消费结构小幅调整、进出口两条线反向。蔬菜产量 2035 年预计 8.98 亿吨、年均增长 0.5%,水果产量 3.75 亿吨、年均增长 0.9%(农业农村部市场预警专家委员会《中国农业展望报告(2026—2035)》)。
流通端的压力从组织货源转向组织销售。产量增速降到 1% 以内,货源不再是主要制约,销售能力决定企业在链条里的位置。
价格波动更多来自单品扩种与渠道分流。蔬菜长期净出口、水果长期净进口的格局,决定了国内价格与国际市场的联动方式不同。
果蔬流通的长期趋势由产量与消费两条线共同决定。农业农村部市场预警专家委员会《中国农业展望报告(2026—2035)》预计,2035 年蔬菜产量 8.98 亿吨、年均增长 0.5%,商品产量 6.92 亿吨;水果产量 3.75 亿吨、年均增长 0.9%。蔬菜消费量 2035 年达到 6.68 亿吨、年均增长 0.6%,鲜食消费占比由 2026 年的 44.3% 升至 2035 年的 45.0%。进出口是两条反向的线,2035 年蔬菜出口预计 2017 万吨、进口 67 万吨;2025 年蔬菜出口额 169.4 亿美元、同比下降 9.2%,顺差 157.4 亿美元,同期水果进口额 207.9 亿美元、同比增长 6.7%,逆差 121.6 亿美元(农业农村部)。《中国食物与营养发展纲要(2025—2030 年)》提出到 2030 年人均蔬菜消费 270 公斤、水果 130 公斤。产量增速降到 1% 以内,流通端的重心从组织货源转向组织销售,单品扩种与线上渠道分流是价格波动的两个来源。
行内实情
蔬菜与水果的产量增速都降到 1% 以内,货源不再是流通端的主要制约
蔬菜长期净出口、水果长期净进口,两条线的走向相反
果树 3 到 5 年才见产量,单品扩种的后果被推迟,也在更长时间里持续
相关问题
果蔬产量的增速为什么会降到 1% 以内。
面积稳定是直接原因。农业农村部市场预警专家委员会《中国农业展望报告(2026—2035)》预计,2035 年蔬菜产量 8.98 亿吨、比基期年均增长 0.5%,其中商品产量 6.92 亿吨、年均增长 0.7%;水果产量 3.75 亿吨、年均增长 0.9%,增速低于过去十年。种植面积不增,产量增长只能靠单产,单产的提升速度决定总量上限。水果这一侧的品种结构比蔬菜复杂,苹果、柑橘、梨三大品类的面积已经见顶,增长来自热带水果与新品种,品类之间的增速差异比总量增速更能说明问题。
蔬菜与水果的进出口为什么是两条相反的线。
蔬菜长期净出口,水果长期净进口。报告预计 2035 年蔬菜出口 2017 万吨、进口 67 万吨。农业农村部数据显示,2025 年我国蔬菜出口额 169.4 亿美元、同比下降 9.2%,进口额 12.0 亿美元、同比增长 14.7%,贸易顺差 157.4 亿美元、同比下降 10.6%;同期水果进口额 207.9 亿美元、同比增长 6.7%,出口额 86.3 亿美元、同比增长 1.2%,贸易逆差 121.6 亿美元、同比增长 11.1%。蔬菜顺差收窄与水果逆差扩大同时出现,国内价格与国际市场的联动方式因此在两类品类上完全不同。
单品扩种的后果为什么会被推迟。
因为果树的调整周期长。蔬菜一季就能改种,果树要 3 到 5 年才见产量。扩种的决策由上一产季的价格驱动,上一季价格高,下一季的苗木与设施投入就跟上,等新种的果树进入盛果期,供给集中释放,价格在上市期回落,而种植端的投入已经沉没。这个时间差把扩种的后果推到几年之后,也让调整的难度加大。农业农村部等《中国食物与营养发展纲要(2025—2030 年)》提出到 2030 年人均蔬菜消费 270 公斤、水果 130 公斤,需求端的人均目标接近当前水平,增量空间有限。
名词解释
产地仓:建在产区、承担预冷与分级集货功能的仓储节点。
社区团购:以社区为单位集中下单、次日自提的零售模式。
销地批发:在消费地进行的批发交易,是连接长途运输与终端零售的环节。
即时零售:线上下单、就近门店履约并在数十分钟内送达的零售形态。





写点看法