

种业的长期趋势判断
一、种业长期趋势的三条主线
种业的长期趋势可以从市场规模、主体结构与技术路线三条线观察。市场规模的增长在放缓,增长来源从面积扩张转向单产提升;主体结构在变化,头部企业的份额上升,中小企业数量仍在增加;技术路线从杂交育种转向分子设计与智能育种,生物育种进入大面积推广(农业农村部种业管理司,2025 年)。
三条线相互牵连。市场规模决定企业的收入空间,主体结构决定利润在产业链中的分布,技术路线决定哪一类企业能在下一轮品种换代中获得位置。三条线共同决定种业的长期走向(农业农村部种业管理司,2025 年)。
二、市场规模与企业数量的变化
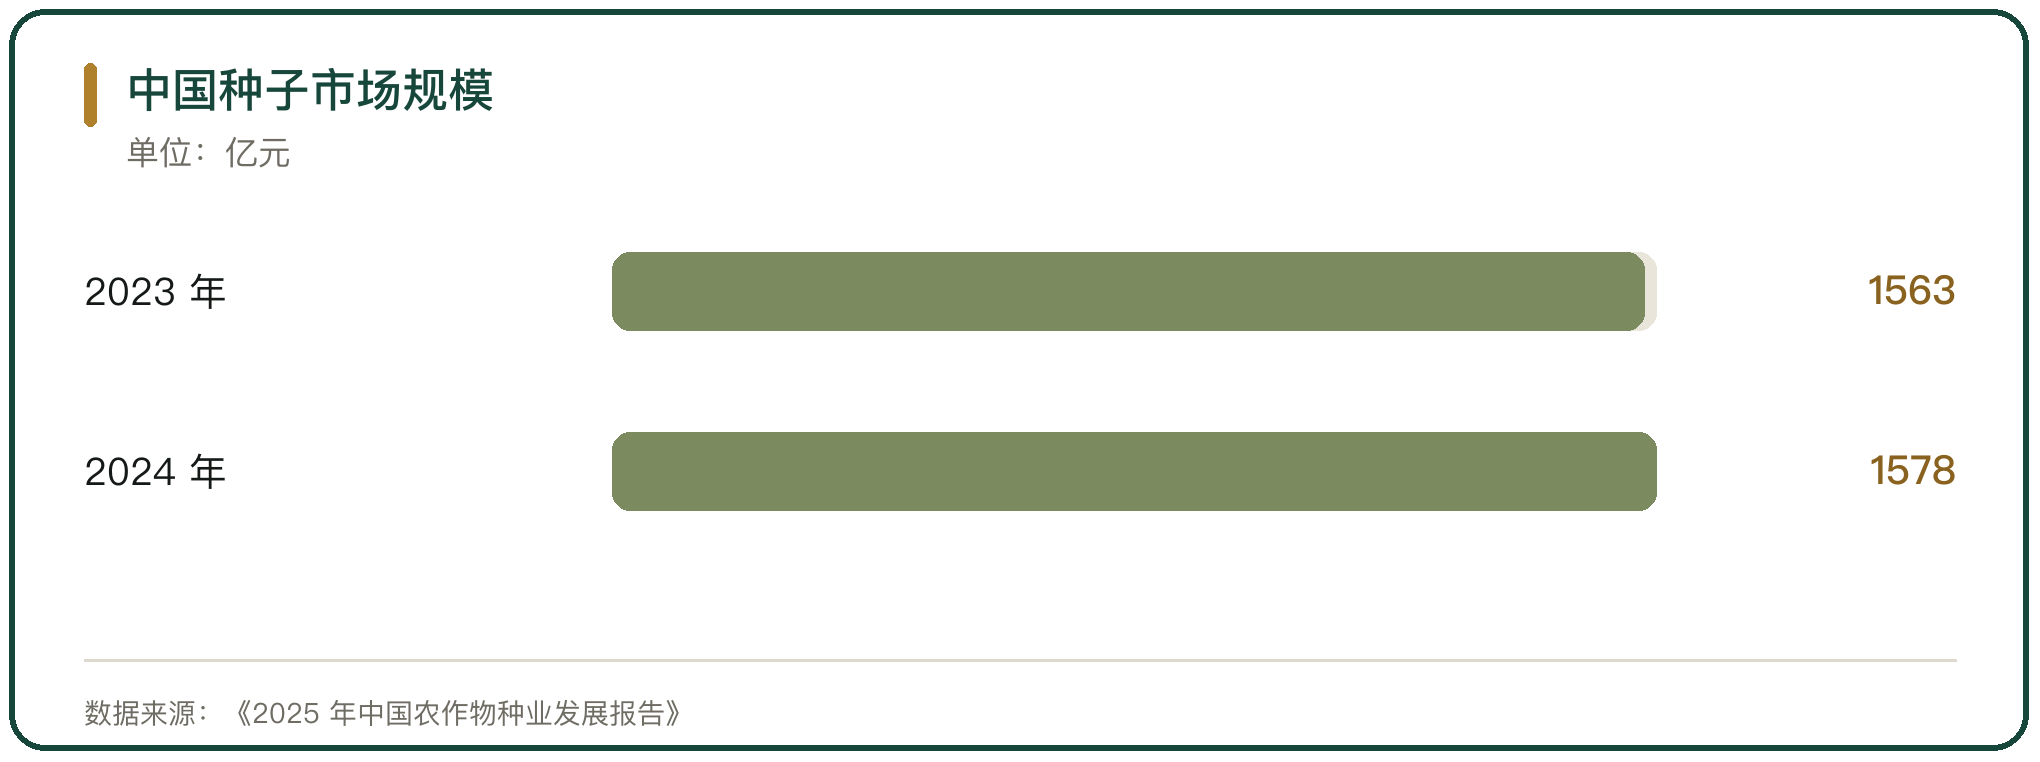
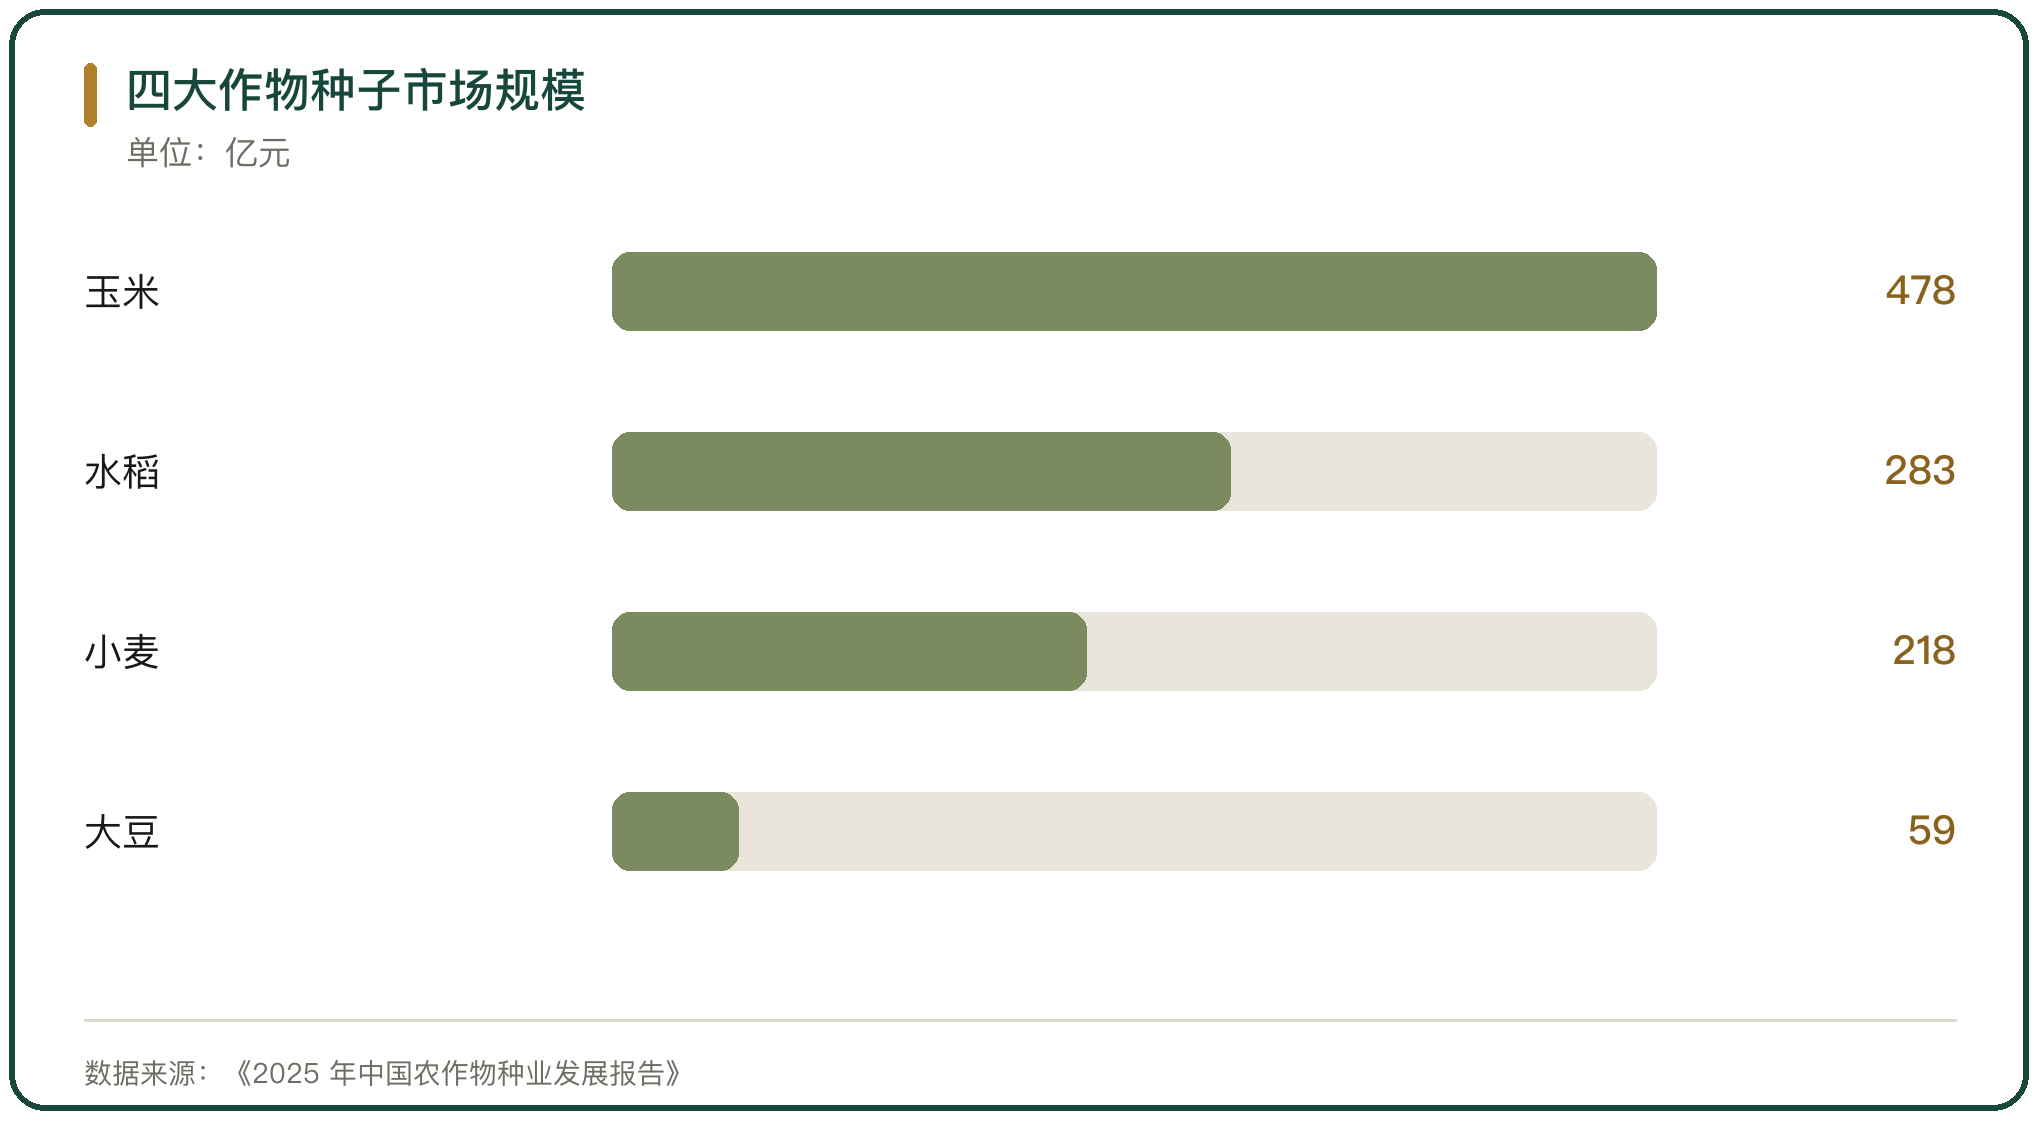
种子市场的规模在 2024 年接近 1600 亿元。据《2025 年中国农作物种业发展报告》,2024 年全国种子市场总规模 1578 亿元,比 2023 年增加 14.90 亿元,增长 0.95%;其中玉米 478 亿元、水稻 283 亿元、小麦 218 亿元、大豆 59 亿元,4 种作物的合计占比超过 65%(《2025 年中国农作物种业发展报告》)。
企业的数量在增加。2024 年实际开展经营活动的种业企业 9543 家,比 2023 年增加 822 家;全年种子销售收入 1307.49 亿元,利润总额 159.75 亿元;销售收入超过 10 亿元的企业 13 家(《2025 年中国农作物种业发展报告》)。
三、四大作物的种子市场规模
四大作物的种子市场规模差异明显。玉米种子市场规模 478 亿元,在种子市场中占比最大;水稻 283 亿元;小麦 218 亿元;大豆 59 亿元。杂交玉米 2024 年新产种子 16.97 亿千克,比上年下降 2.42%;杂交水稻 3.08 亿千克,下降 9.68%;常规水稻 13.81 亿千克,增长 6.97%(《2025 年中国农作物种业发展报告》)。
制种量与实际用种量之间会出现缺口。玉米种子库存消费比在 2024 年升到 75%,期末库存高于当年需求;杂交水稻的制种面积在价格下行时收缩,供给对价格的响应存在滞后(《2025 年中国农作物种业发展报告》)。
四、头部份额与经营主体在合并
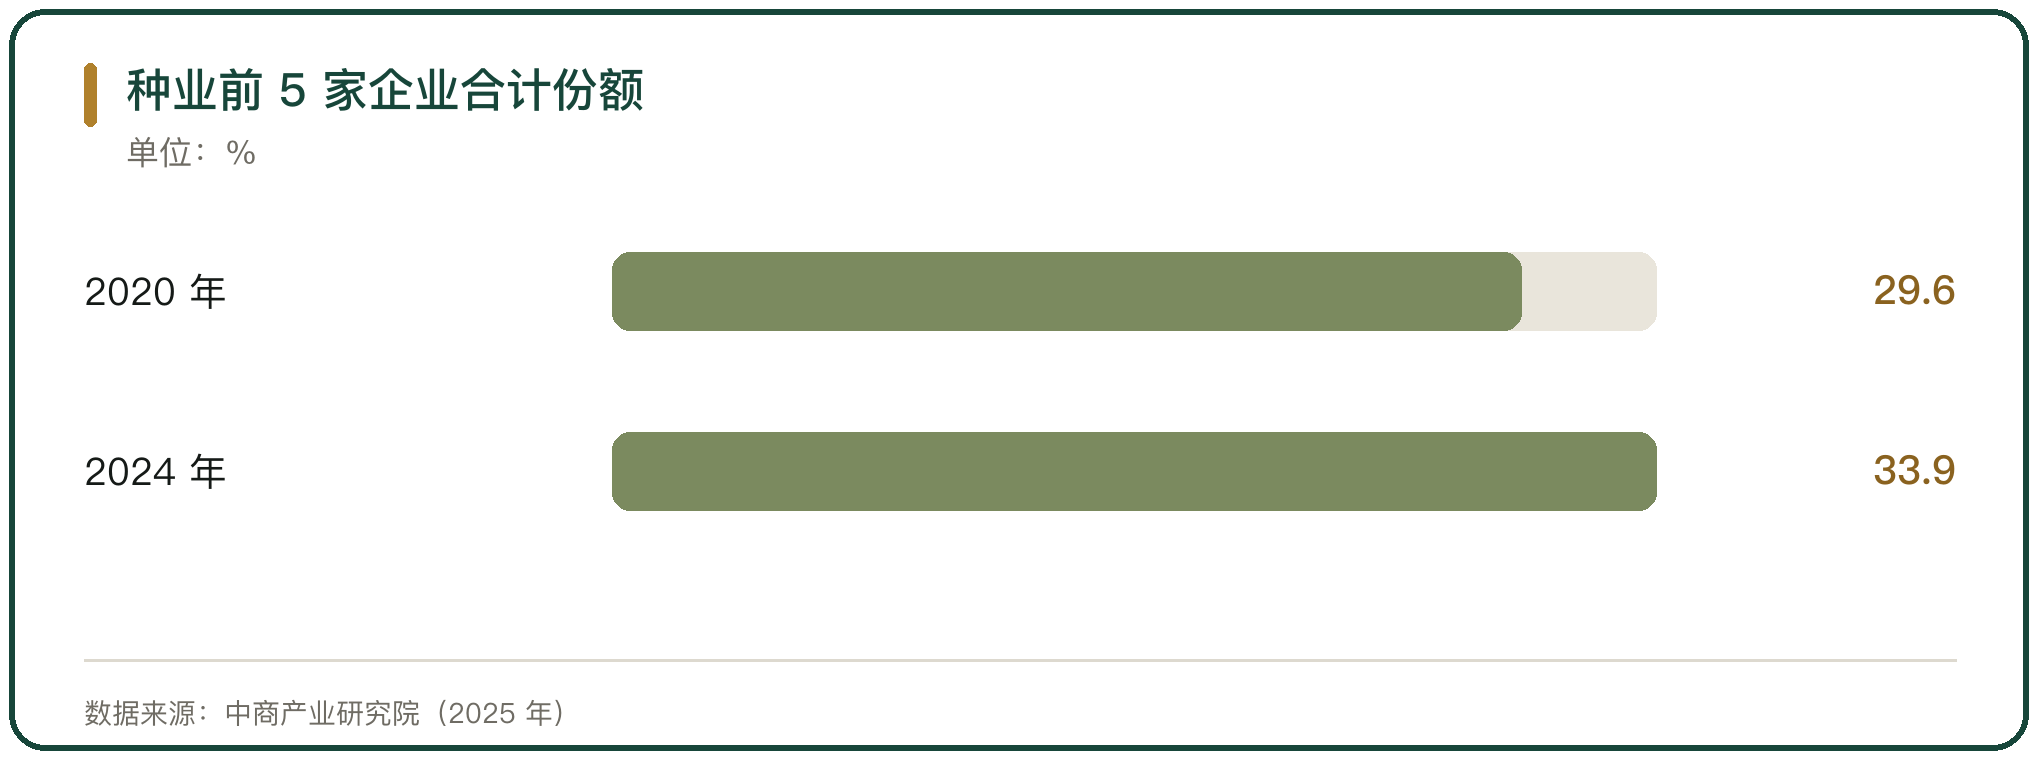
头部份额在缓慢上升。按中商产业研究院的统计,中国种业前 5 家企业的合计份额从 2020 年的 29.6% 上升到 2024 年的 33.9%,头部 5 家的份额仍低于全球水平;同期全球种业前 10 家企业的合计份额为 63%(中商产业研究院,2025 年)。
经营主体之间的合并仍在继续。12 家样本企业 2024 年合计营业收入 595 亿元,占市场的 38%,营业收入同比下降 4.4%,净利润下降 12.1%。头部企业在收入下降时仍在合并,说明整合的动因除了规模扩张还有其他考虑(中商产业研究院,2025 年)。
五、生物育种产业化的推进
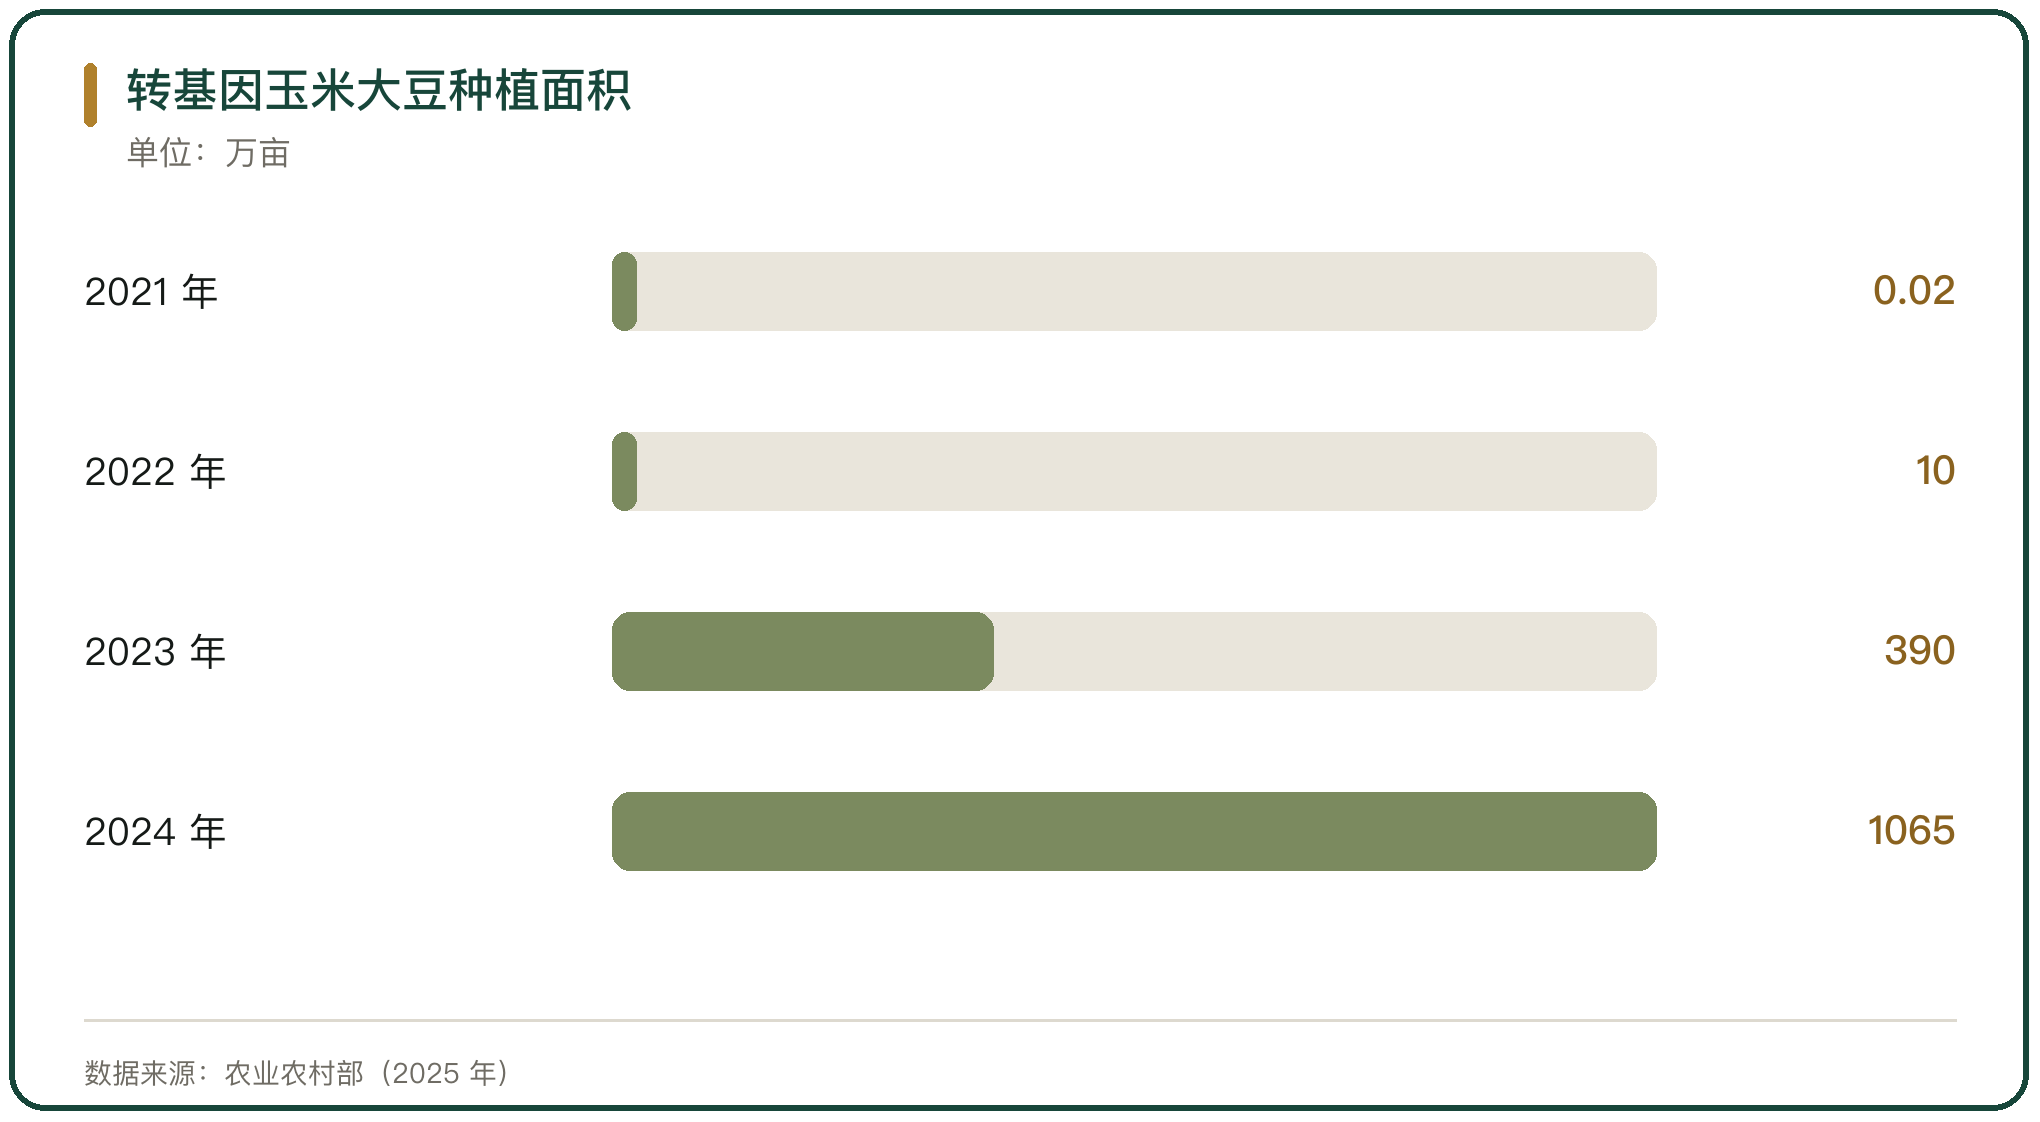
生物育种的产业化按面积逐年扩大。转基因玉米与大豆的种植面积从 2021 年的 200 亩扩大到 2022 年的 10 万亩、2023 年的 390 万亩、2024 年的 1065 万亩;2024 年,8 个省份允许种植,吉林、内蒙古、辽宁、河北全省放开(农业农村部,2025 年)。
推广的效果体现在产量上。转基因玉米对草地贪夜蛾的防治效果在 90% 以上,平均增产 8.9%;2025 年 9 月,农业农村部公告登记 98 个转基因玉米大豆品种,其中玉米 96 个、大豆 2 个。美国农业部估计,2025 年中国转基因玉米大豆种植面积约 300 万公顷,是 2024 年的 4 倍多(农业农村部、美国农业部,2025 年)。
六、育种技术从分子设计到智能育种
育种技术沿着分子设计到智能育种推进。中国科学院在 2025 年 12 月发布 A 类先导专项「种子精准设计与创造」的成果,累计推广先导型作物新品种 1448 万亩;按研究团队的安排,用 5 年左右搭建智能育种的基本框架,10 年左右培育先导性智能品种,20 年左右智能育种成为主流(中国科学院,2025 年)。
企业把数据模型用到杂交组配。山东极智生物的小麦智能设计育种平台,把杂交组配周期缩短 96%、成本降低 80%;隆平高科用多年多点的数据模型,把杂交组合的产量预测测试效率提升 44%。基因型鉴定是数字化育种的基础环节(中国科学院、袁隆平农业高科技股份有限公司,2025 年)。
七、研发投入的结构差距
研发投入的差距体现在费用率上。国内种业企业的平均研发费用率约 6.0%,约为拜耳、科迪华的一半;12 家样本企业的人均研发费用 45 万元,同比增长 10.8%,技术人员占比 15.9%,本硕博学历人员占比 39%(中商产业研究院,2025 年)。
投入的绝对额在提高,相对比例仍低。2024 年注册资本 3000 万元以上的种子企业投入科研经费 69.08 亿元,其中自主科研投入 61.97 亿元,占 89.71%。研发投入的规模与企业的收入水平相关,头部企业的投入强度高于行业平均(《2025 年中国农作物种业发展报告》)。
八、全球粮食需求与单产压力
全球粮食需求对种业形成长期压力。联合国粮食及农业组织的测算显示,到 2050 年全球人口将增至约 97 亿,农业需要多生产 50% 的粮食、饲料与纤维,并增加约 25% 的淡水用量;过去 60 年,全球农业产量增长两倍,而农业用地只增加 8%(联合国粮食及农业组织,2025 年)。
增产主要靠单产。联合国粮食及农业组织的分析指出,发展中国家约 80% 的作物产量增长来自单产提高与复种指数,其余来自耕地扩张;全球单产的年增速约 0.8%,约为历史增速 1.7% 的一半。种业的技术进步是单产提升的主要来源(联合国粮食及农业组织,2025 年)。
九、种子贸易格局的变化
种子贸易的格局在 2024 年出现变化。2024 年中国种子出口额首次超过进口额,实现 8 年来的首次顺差;杂交水稻、棉花、蔬菜种子出口到 40 多个国家,中国种子出口额在全球市场的占比不足 5%(海关总署,2025 年)。
出口的结构以杂交水稻为主。品种在目标国注册之后才能销售,出口规模受目标国审定制度的影响;种子出口额占比低,说明中国种业在国际市场的位置仍在建立过程中(农业农村部种业管理司,2025 年)。
十、库存与政策的长期影响
库存与政策的波动影响短期节奏。玉米种子的库存消费比在 2024 年升到 75%,制种量高于当年需求,价格在供大于求时下行;种子销售收入的增速低于企业数量的增速,单个企业的平均收入在下降(《2025 年中国农作物种业发展报告》)。
政策的长期影响体现在制度上。修订后的《中华人民共和国植物新品种保护条例》自 2025 年 6 月 1 日起施行,品种权保护范围延伸到收获材料,保护环节扩展到进口、出口与储存;品种全链条管理措施用 3 年时间解决品种同质化问题。制度收紧会提高育种的门槛,也会加快低水平品种的退出(农业农村部种业管理司,2025 年)。
11、种业的长期趋势判断
种业的长期趋势判断,落在市场规模、主体结构、技术路线三条线上。市场规模在 2024 年达到 1578 亿元,增速降到 0.95%,增长来源转向单产提升与品种换代;主体结构上,前 5 家企业的合计份额从 2020 年的 29.6% 升到 2024 年的 33.9%,经营主体之间的合并继续;技术路线上,转基因玉米大豆的种植面积从 2021 年的 200 亩扩大到 2024 年的 1065 万亩。
三条线的推进速度不同。市场规模的扩张放缓,头部份额的上升缓慢,生物育种的推广最快。种业的长期变化,取决于品种换代的速度与企业的研发投入强度。



写点看法