

农产品期货在流通中的套期保值
一、套期保值的原理与头寸匹配
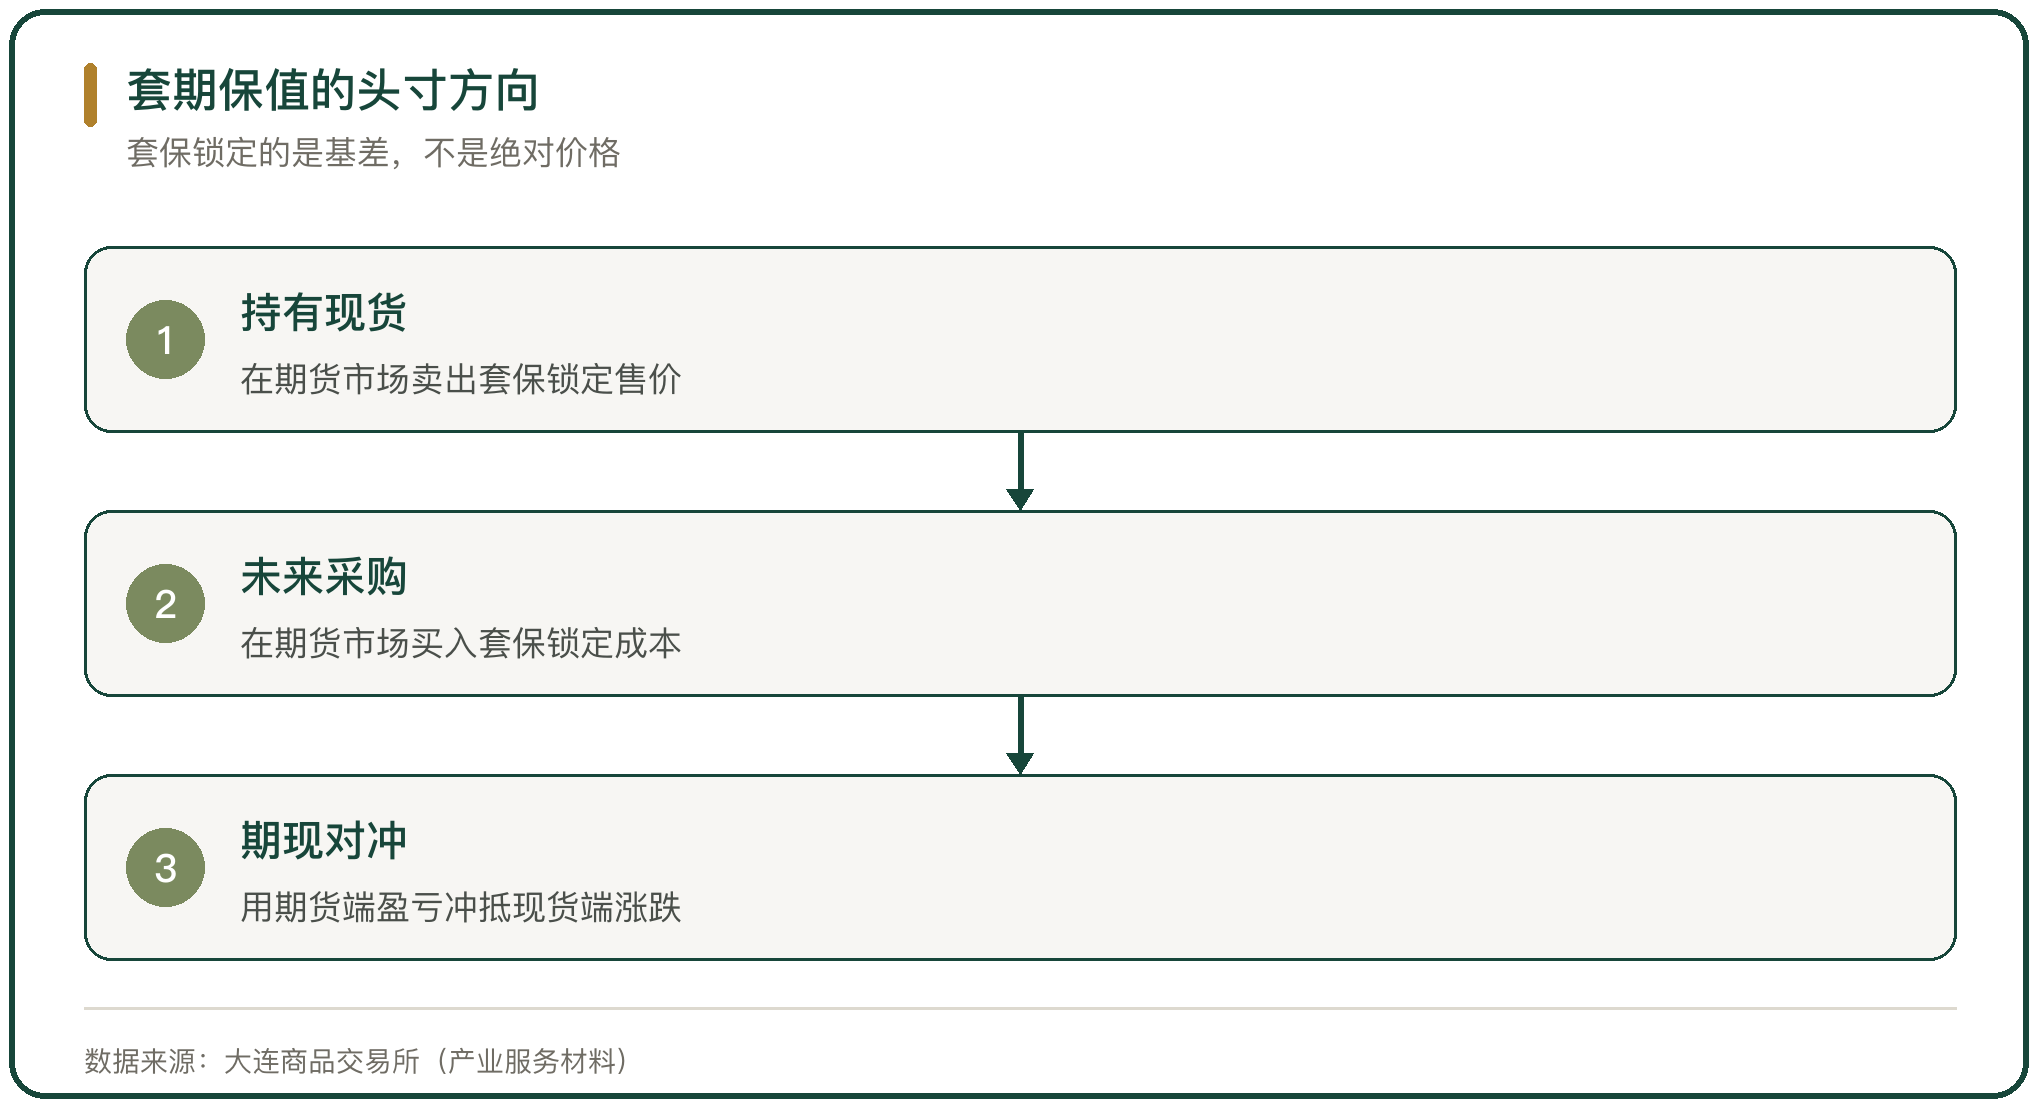
套期保值的头寸方向由现货敞口决定。持有现货或未来要销售,就在期货市场卖出套保,锁定销售价格;未来需要采购,就在期货市场买入套保,锁定采购成本。头寸方向与现货相反,数量与现货敞口匹配,期货端盈亏才能冲抵现货端的价格变动。
套保锁定的实际上是基差,也就是现货价格与期货价格之差。绝对价格涨跌被期货端抵掉以后,企业留下的是基差的变动。这也决定了套保的边界:它服务于锁定经营利润,不以博取价差为目的,头寸规模一旦超过真实敞口,性质就从套保变成投机。
二、生猪期货提供的套保基准
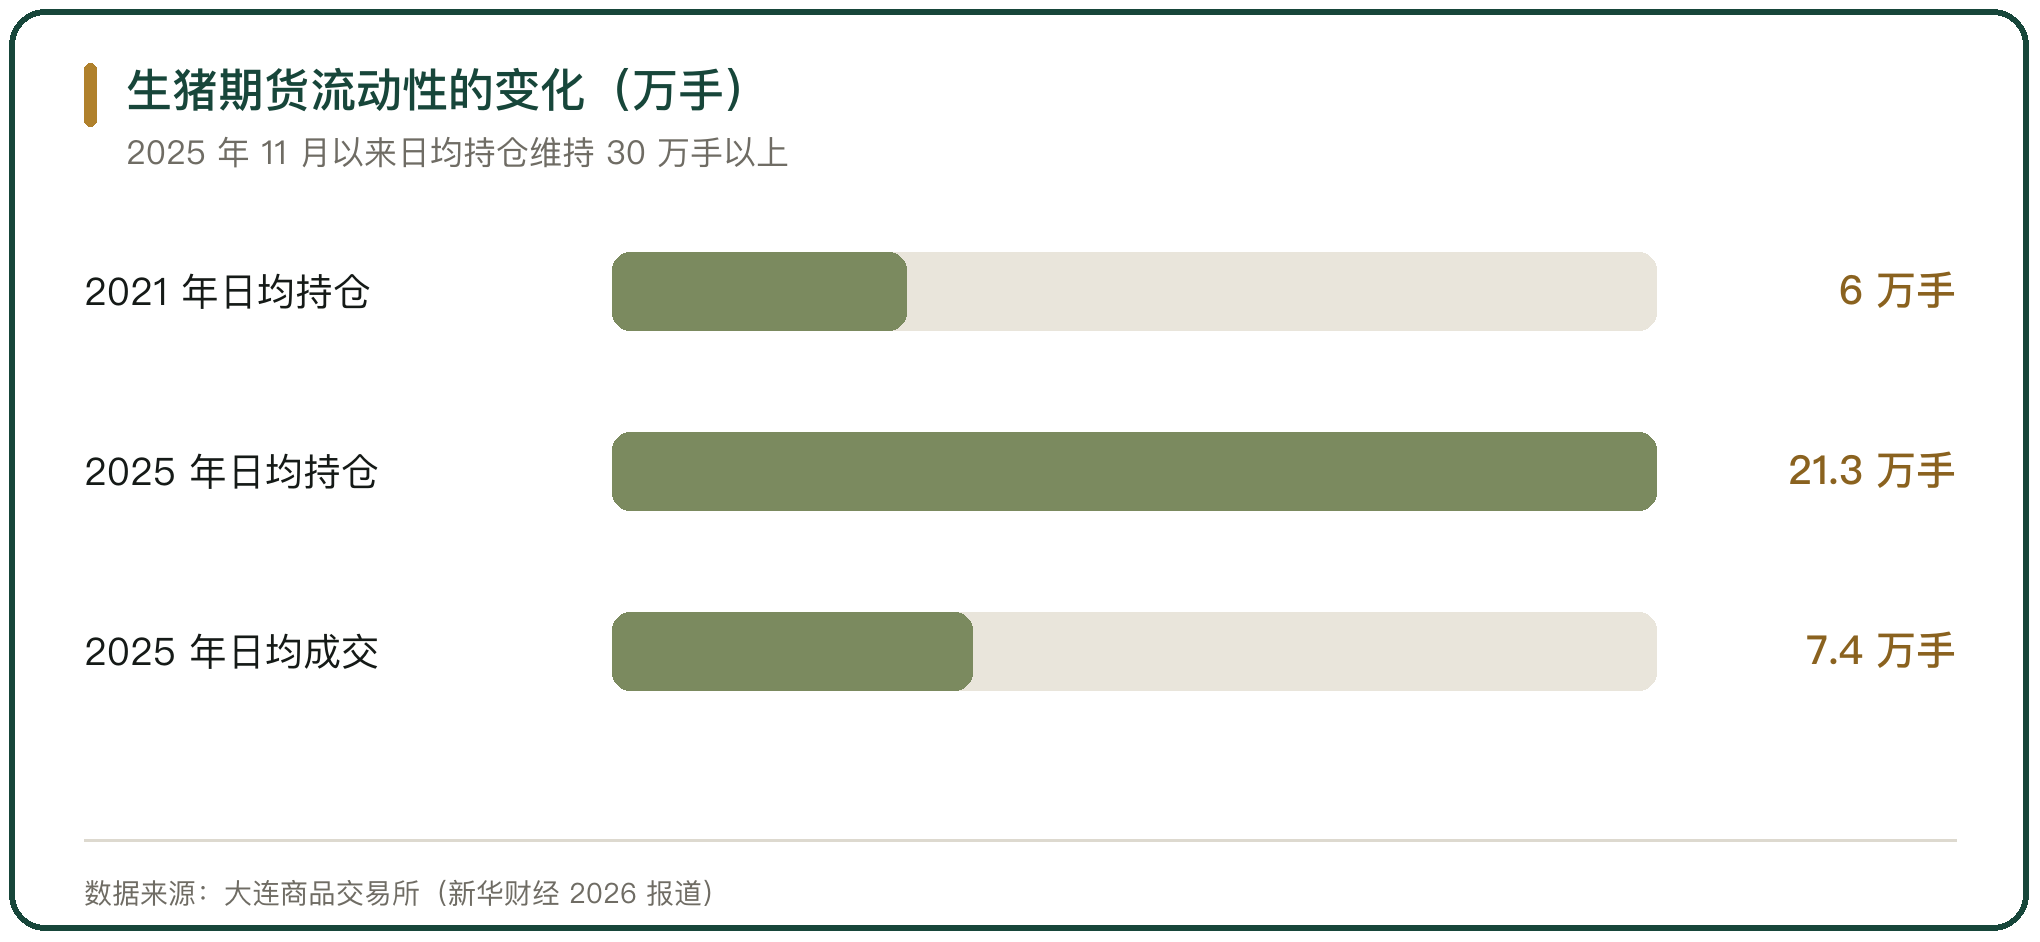
生猪期货是养殖与流通环节最重要的价格风险管理工具。2021 年 1 月 8 日,我国首个活体交割期货品种生猪期货在大连商品交易所上市。上市当年,生猪期货日均成交量 2.5 万手、日均持仓量 6.0 万手。
到 2025 年,生猪期货总成交量达到 1799.3 万手,日均成交量 7.4 万手,日均持仓量 21.3 万手,2025 年 11 月以来日均持仓量一直维持在 30 万手以上(大连商品交易所)。参与深度也在提升:已有 3000 余家产业企业参与生猪期货交易,出栏量达到百万头的 32 家猪企中,24 家参与过生猪期货交易、交割或成为交割库。一个品种的流动性与参与度,决定了套保能否以合理成本建仓与了结。
三、大北农:套保对利润的贡献
上市公司把套保效果写进了公告。北京大北农科技集团股份有限公司披露,2025 年 1 月 1 日至 10 月 31 日,公司开展商品期货套期保值业务已确认的投资收益累计约 1.19 亿元,占公司上年度经审计归属于上市公司股东净利润的 34.43%;按授权,公司可使用不超过 3 亿元保证金(可循环使用),对生猪、玉米、豆粕等与生产经营相关的品种进行套保操作(北京大北农科技集团股份有限公司公告,期货日报 2026-03-13)。
套保收益计入投资收益,说明这笔收益来自经营风险的转移。公司同时说明,套保使用自有资金,业务规模与资金实力、经营情况匹配。把额度、保证金上限与收益一并披露,是套保从经营动作变成公司治理事项的标志。
四、石羊农科:从一次浮亏里守住纪律
套保过程里出现浮亏是常态。陕西石羊农业科技股份有限公司期货部总经理阎建勇回忆,2024 年初公司判断,受此前非洲猪瘟疫情影响,二季度生猪市场可能出现阶段性供应缺口,随着产能恢复,三、四季度猪价可能承压,因此在二季度对生猪 2409 和 2411 合约进行了卖出套保。
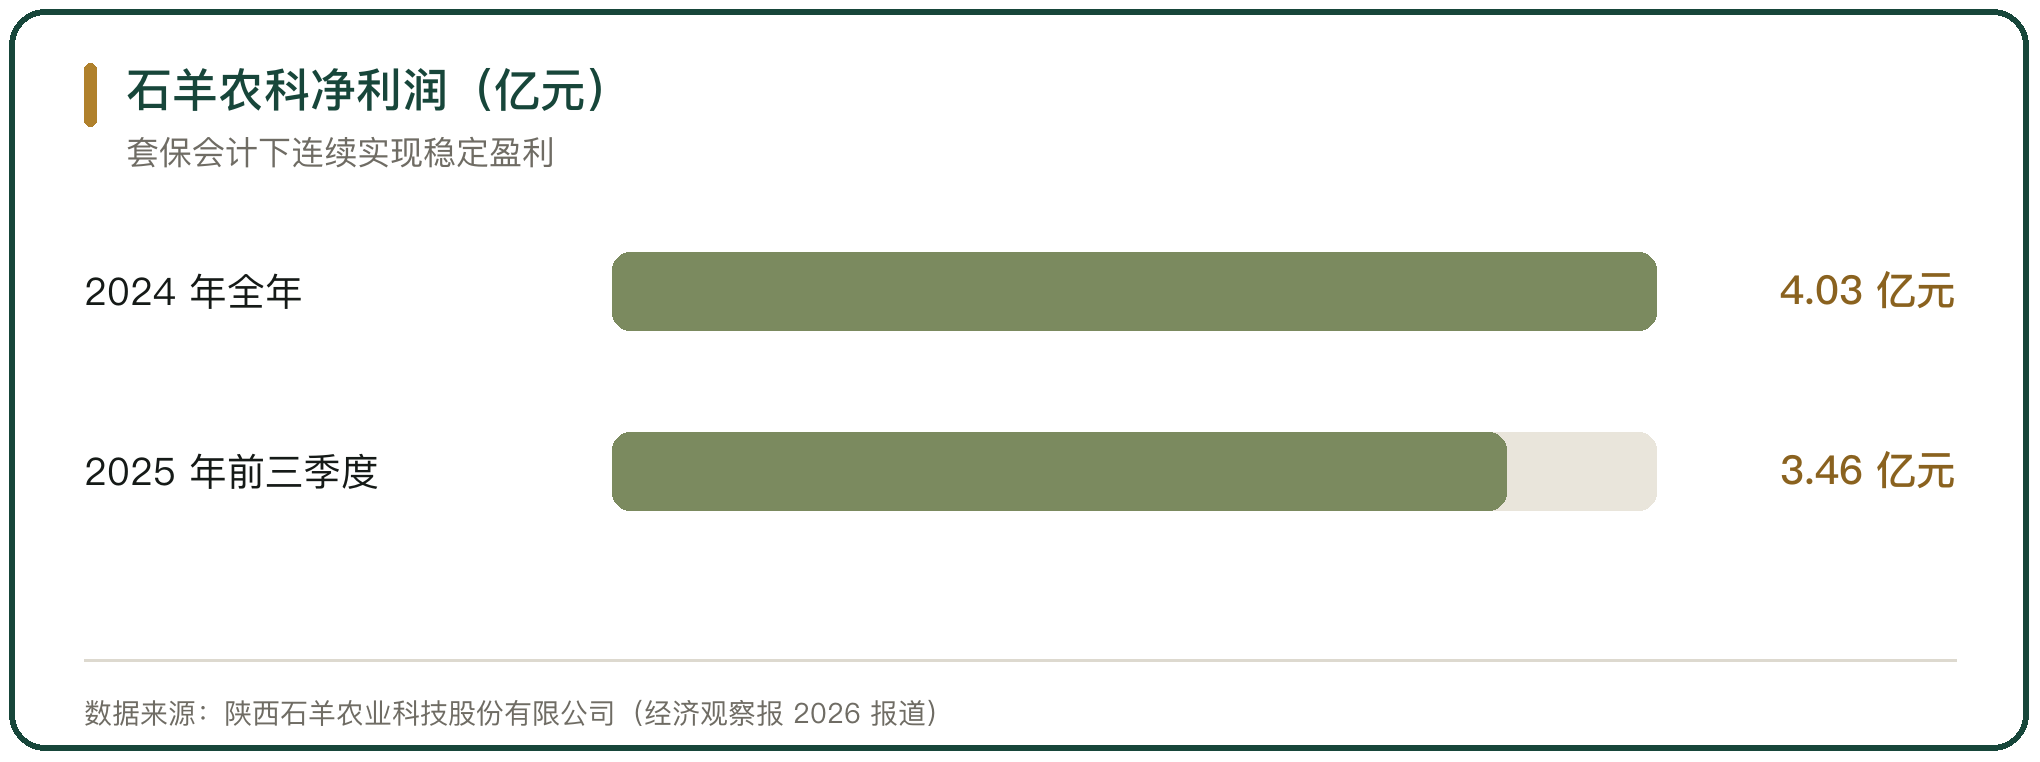
2024 年 8 月平仓 2409 合约时,因市场压栏惜售和看涨情绪,行情与预期相左,期货盘面出现亏损;但现货端价格已高于套保目标价位,期现对冲后仍实现每头 300 元的养殖利润。进入 10 月后猪价回落,2411 合约因期现回归实现盈利,弥补了现货销售价格下行的部分损失(经济观察报)。在应用套期保值会计的情况下,石羊农科 2024 年全年实现净利润 4.03 亿元,2025 年前三季度 3.46 亿元。
五、德康农牧:套保与出栏节奏匹配
套保规模要与出栏节奏对上。四川德康农牧食品集团股份有限公司是我国西南地区生猪产业链龙头企业,从生猪期货上市首日起便参与套期保值,并成为大连商品交易所生猪品种集团交割库。公司生猪期货处负责人叶波表示,公司的所有期货操作严格与现货的出栏量及出栏节奏相匹配,不脱离实际生产进行超额套保。
2025 年,德康农牧合共出售生猪 1082.8 万头,实现营业收入 231.59 亿元、净利润 14.22 亿元(四川德康农牧食品集团股份有限公司 2025 年年度业绩公告)。在近几年猪价多次剧烈波动中,公司实现了经营利润的平稳过渡,未因价格波动产生大幅亏损。头寸与实际生产匹配,是套保能持续的前提。
六、中粮家佳康:会计口径与套保效果的错配
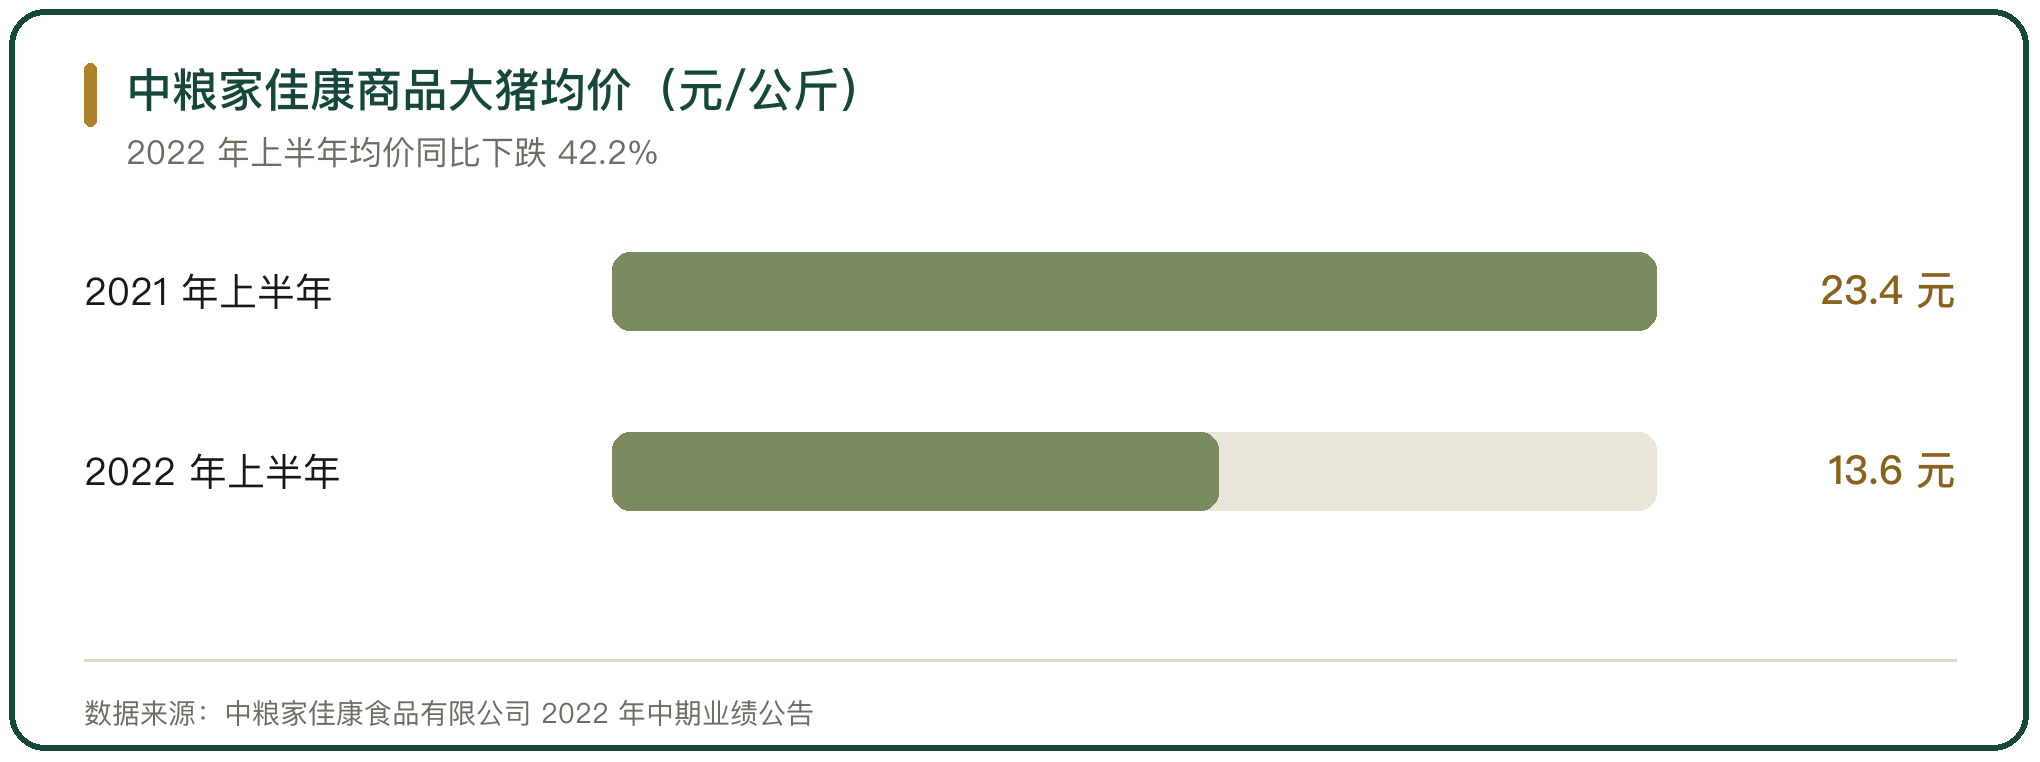
套保效果不能只看单期期货端。中粮家佳康食品有限公司(01610.HK)2022 年上半年生物资产公允价值调整前的亏损约 13.99 亿元,其中生猪养殖业务分部亏损 12.86 亿元;调整后公司拥有人应占亏损 4.62 亿元。公司说明,除生猪供给恢复、商品大猪销售均价从上年同期 23.4 元/公斤跌至 13.6 元/公斤(下跌 42.2%)与饲料原料价格上涨以外,还因经营期货套保业务,2022 年 6 月期货价格大幅上涨,导致未变现商品期货合约的公允价值变动产生亏损(中粮家佳康食品有限公司 2022 年中期业绩公告)。
同一份公告披露,公司运用套期保值策略后,已变现货商品期货合约的公允价值变动产生收益。未变现的浮亏计入当期,已变现的收益对冲了部分现货跌价,套保的净效果要看期现两端合并核算。单看一个方向的浮亏,会把套保的作用读反。
七、贸易企业的期现结合:鲁粮现代经贸
贸易环节的套保更贴近日常经营。山东鲁粮现代经贸有限公司 2024 年 9 月以玉米为切入点开启套保,已参与玉米、大豆、小麦 3 个品种,2025 年敞口业务的套保比例稳定在 50% 以上。山东玉米现货价格在 2025 年一度从 2000 元/吨涨至 2500 元/吨,涨幅 25%。
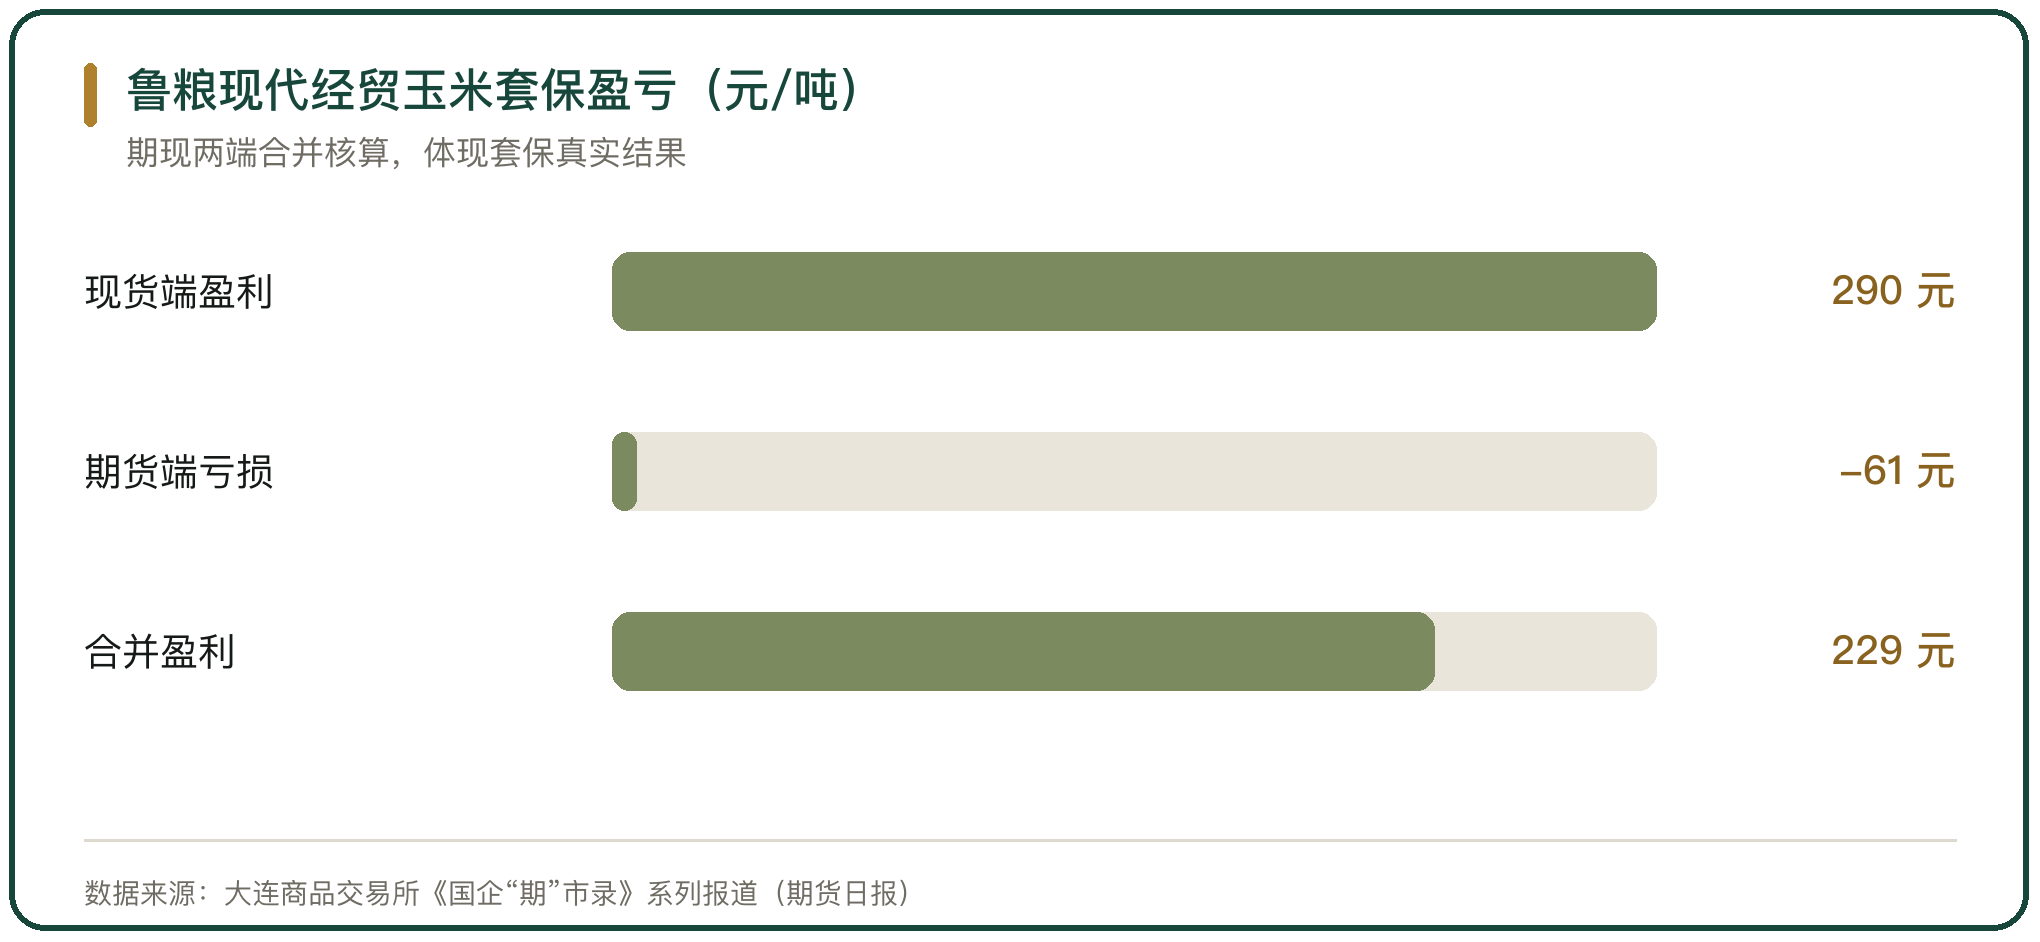
公司记录了一笔完整操作:2024 年 12 月以 2090 元/吨签订远月玉米现货采购合同,约定次年 4 月底至 9 月底交货,同时在期货市场以 2218 元/吨卖出套保;2025 年 5 月下游客户在盘面 2279 元/吨点价,公司据此平掉空单。现货端盈利 290 元/吨,期货端亏损 61 元/吨,合并盈利 229 元/吨(大连商品交易所《国企“期”市录》系列报道之七,期货日报)。现货与期货两端分开看一盈一亏,合并核算才是套保真实的经营结果。
八、套保的风险控制与内部约束
套保是受约束的经营行为。上市公司的制度安排通常包括:交易品种限于与生产经营相关的品种,使用自有资金,保证金规模与资金实力匹配,建立决策、执行、风控与财务相互约束的流程,并对套保有效性作出评价。
牧原食品股份有限公司在衍生品运用上,规划了 8 亿元的商品期货套保保证金,并单独安排不超过 70 亿元的金融衍生品交易额度,用于规避汇率和利率风险(牧原食品股份有限公司公告,期货日报 2026-03-13)。额度分设、用途分明,把套保与金融衍生品交易分开管理,是控制风险敞口的基本做法。企业的套保能力,最终体现在制度能否约束住头寸。
九、中小养殖户的保险+期货通道
中小养殖户通过保险间接进入期货市场。大连商品交易所自 2021 年生猪期货上市以来,累计支持开展生猪“保险+期货”项目 774 个,涉及现货量超过 1540 万头,已结项项目累计赔付 7.48 亿元,覆盖河南、四川、湖南等养殖大省,惠及养殖户 2.87 万户次(大连商品交易所)。
这一模式的链条是:养殖户向保险公司购买价格或收入保险,保险公司向期货公司的风险管理子公司购买场外期权,期货公司再通过期货市场对冲。养殖户不需要自己开立期货账户、缴纳保证金,只需要缴纳部分保费,其余来自财政补贴、交易所与期货公司的资金支持。规模化企业直接套保、中小养殖户通过保险间接参与,两条路径分担了同一份价格风险。
十、套期保值在流通中的运行判断
套期保值在流通中的效果,取决于三个变量:头寸与现货敞口的匹配度、套期保值会计的处理口径、企业承受盘面浮亏的能力。头寸匹配决定套保能否真正锁定经营利润;会计口径决定套保的盈亏是否按期现两端整体反映;资金与心理承受力决定企业能不能在浮亏期坚持到期末。
生猪、玉米、大豆、豆粕等品种的期货流动性,决定了套保以什么成本建仓与了结。流通企业与养殖企业用得越多、越稳定,是因为套保把价格风险从经营中剥离出来,让企业把精力放回购销、成本与现金流。套期保值改变的是风险的分布,不是价格的方向。



写点看法