

低毛利走量模式的风险敞口
一、低毛利走量的收益结构
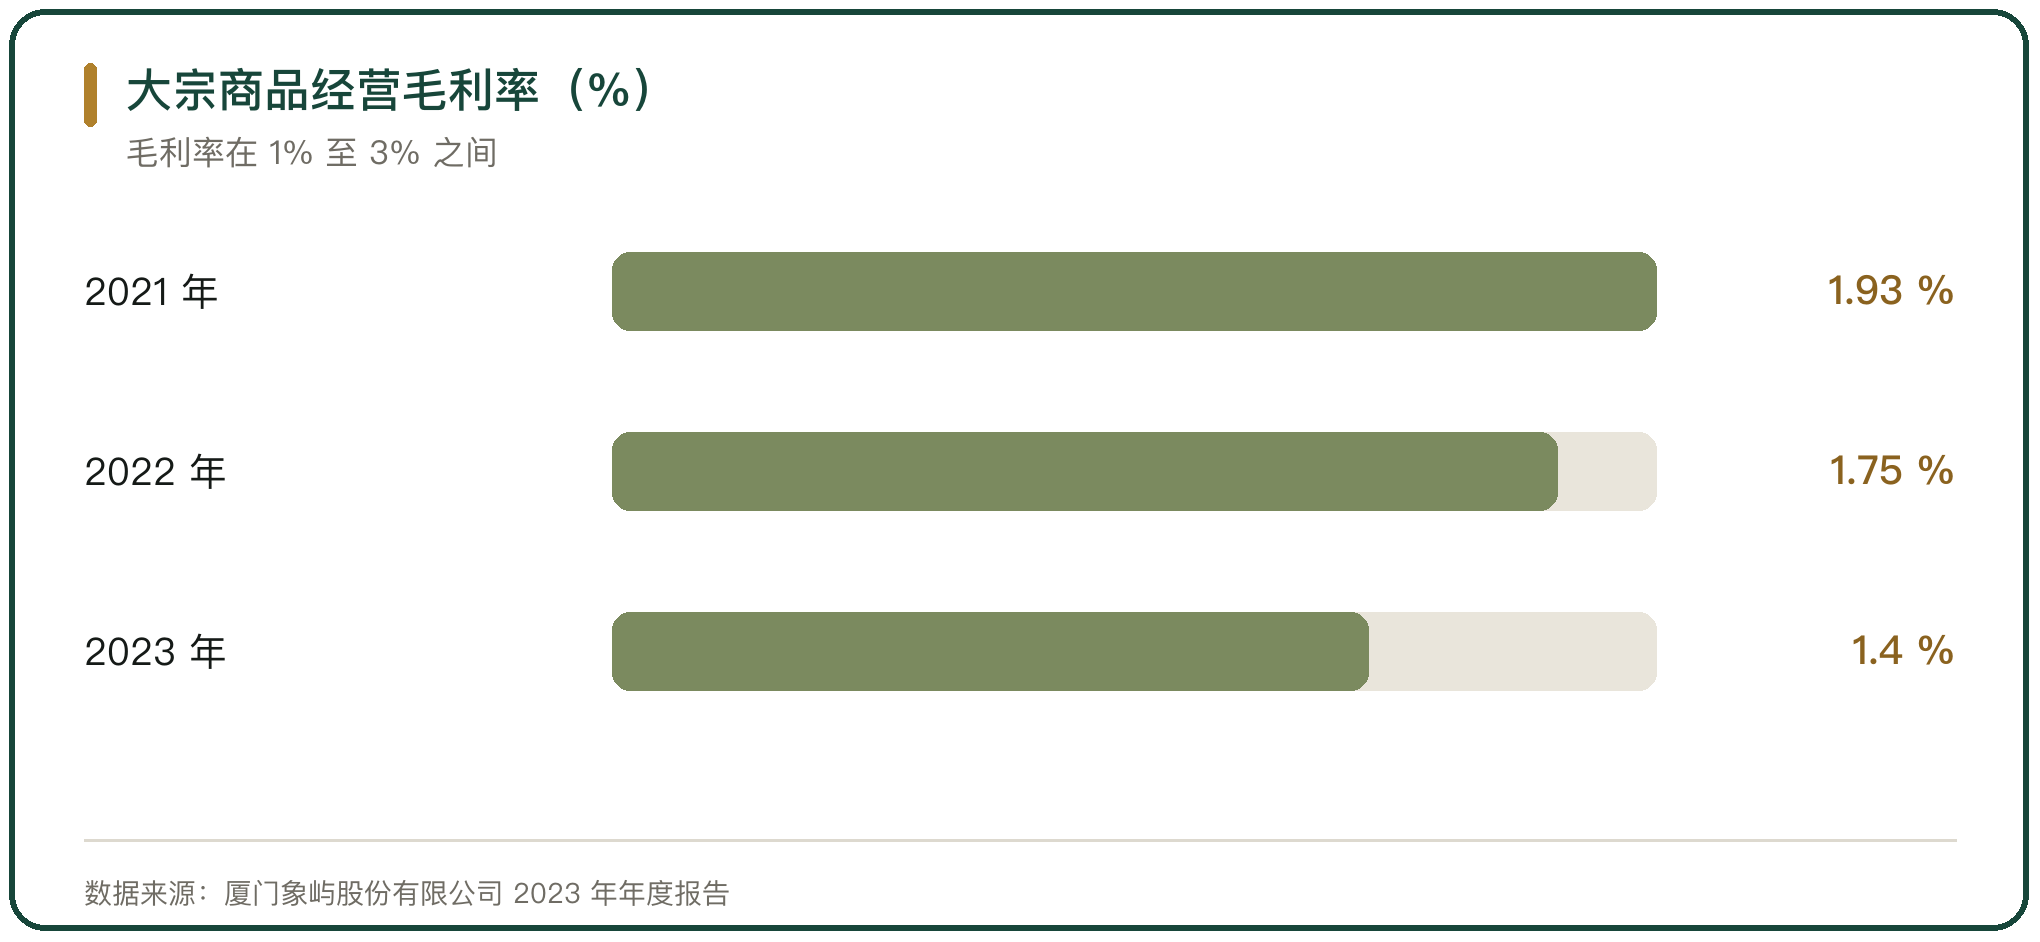
走量模式的盈利公式是经营量乘以单吨毛利。厦门象屿 2021 年至 2023 年大宗商品经营业务的毛利率分别为 1.93%、1.75% 和 1.40%;厦门国贸 2024 年供应链管理业务的毛利率为 1.37%。
薄利把风险放大。毛利率为 2% 时,一笔占经营量 2% 的坏账,就能抹平全部毛利;毛利率为 1.4% 时,同等规模的存货跌价足以让当期由盈转亏。
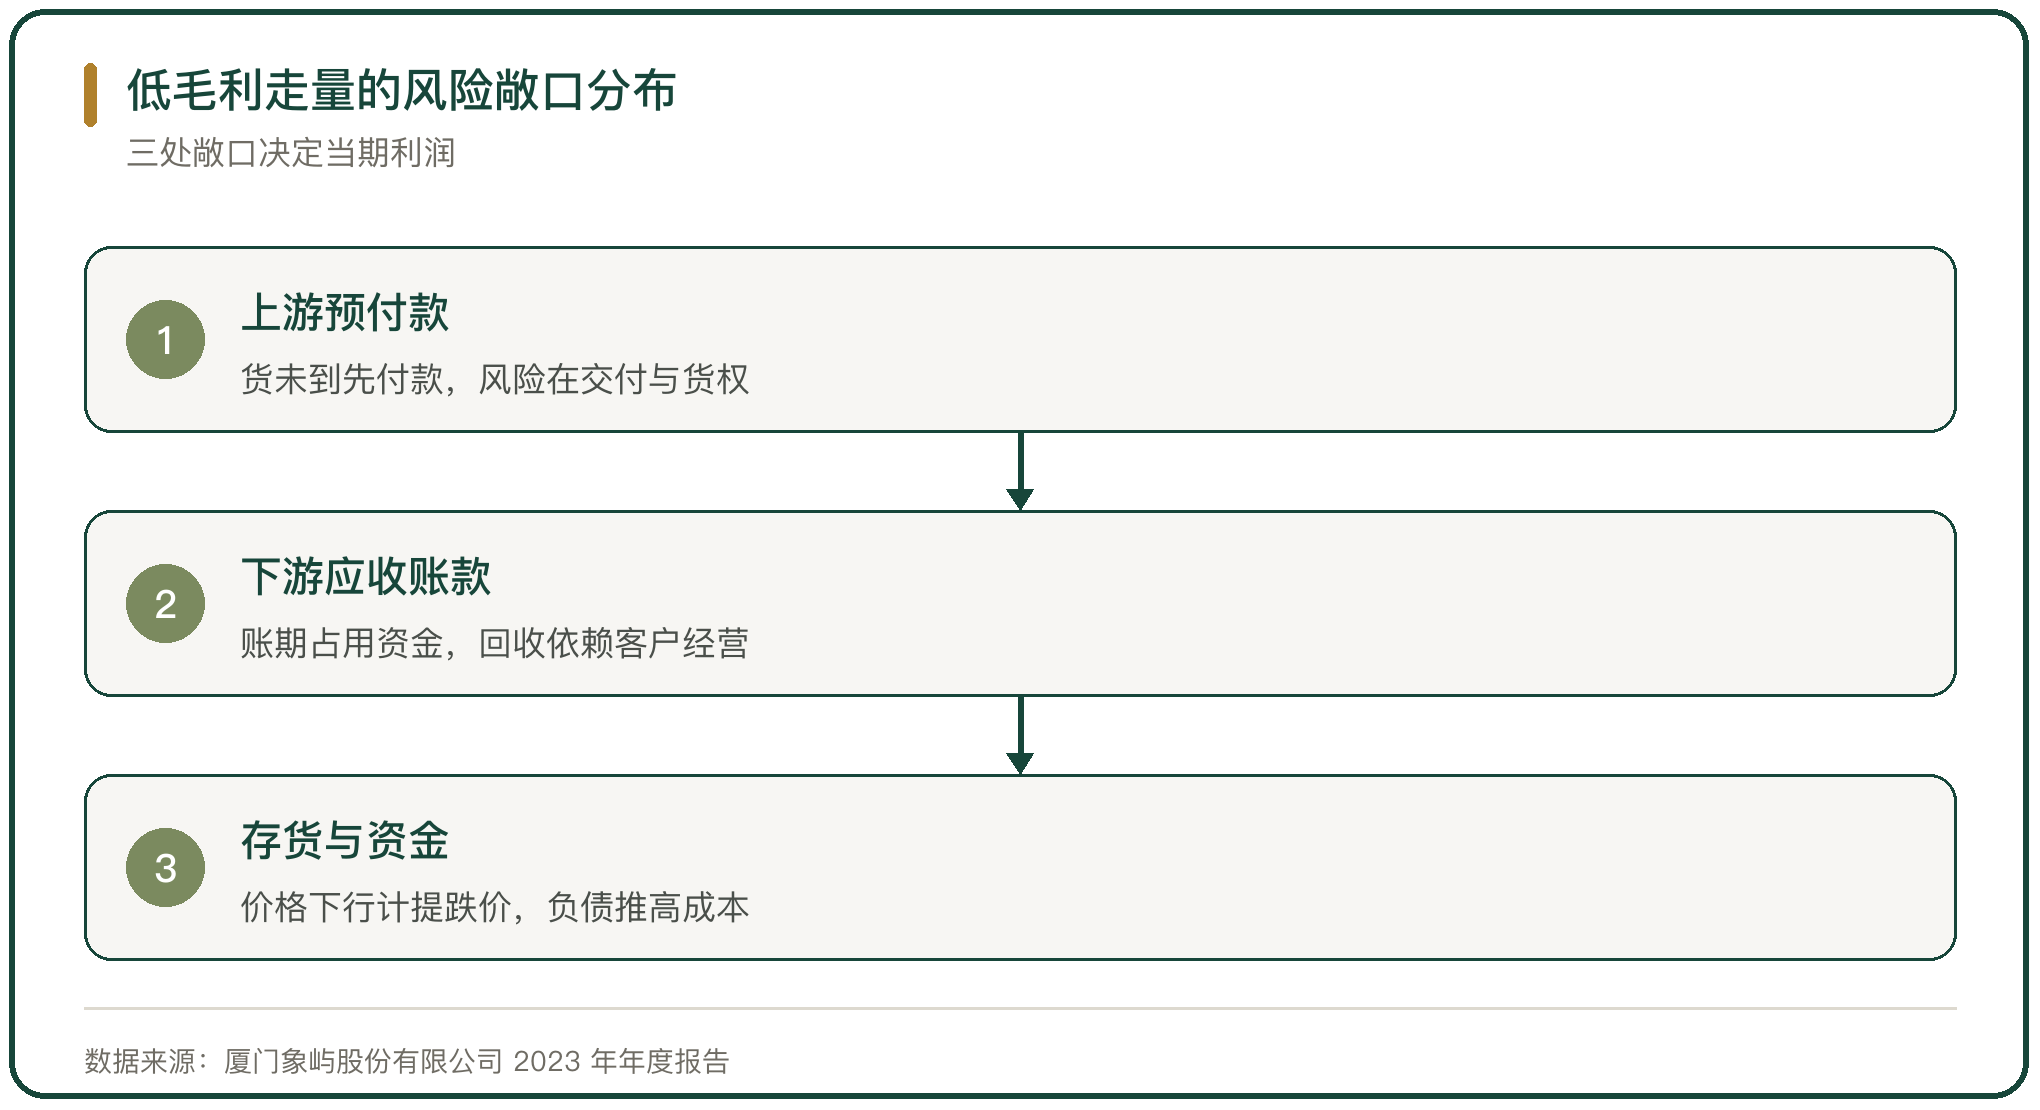
敞口因此集中。上游的预付款、下游的应收账款与在库的存货构成三处主要敞口。
二、预付款与应收账款的敞口
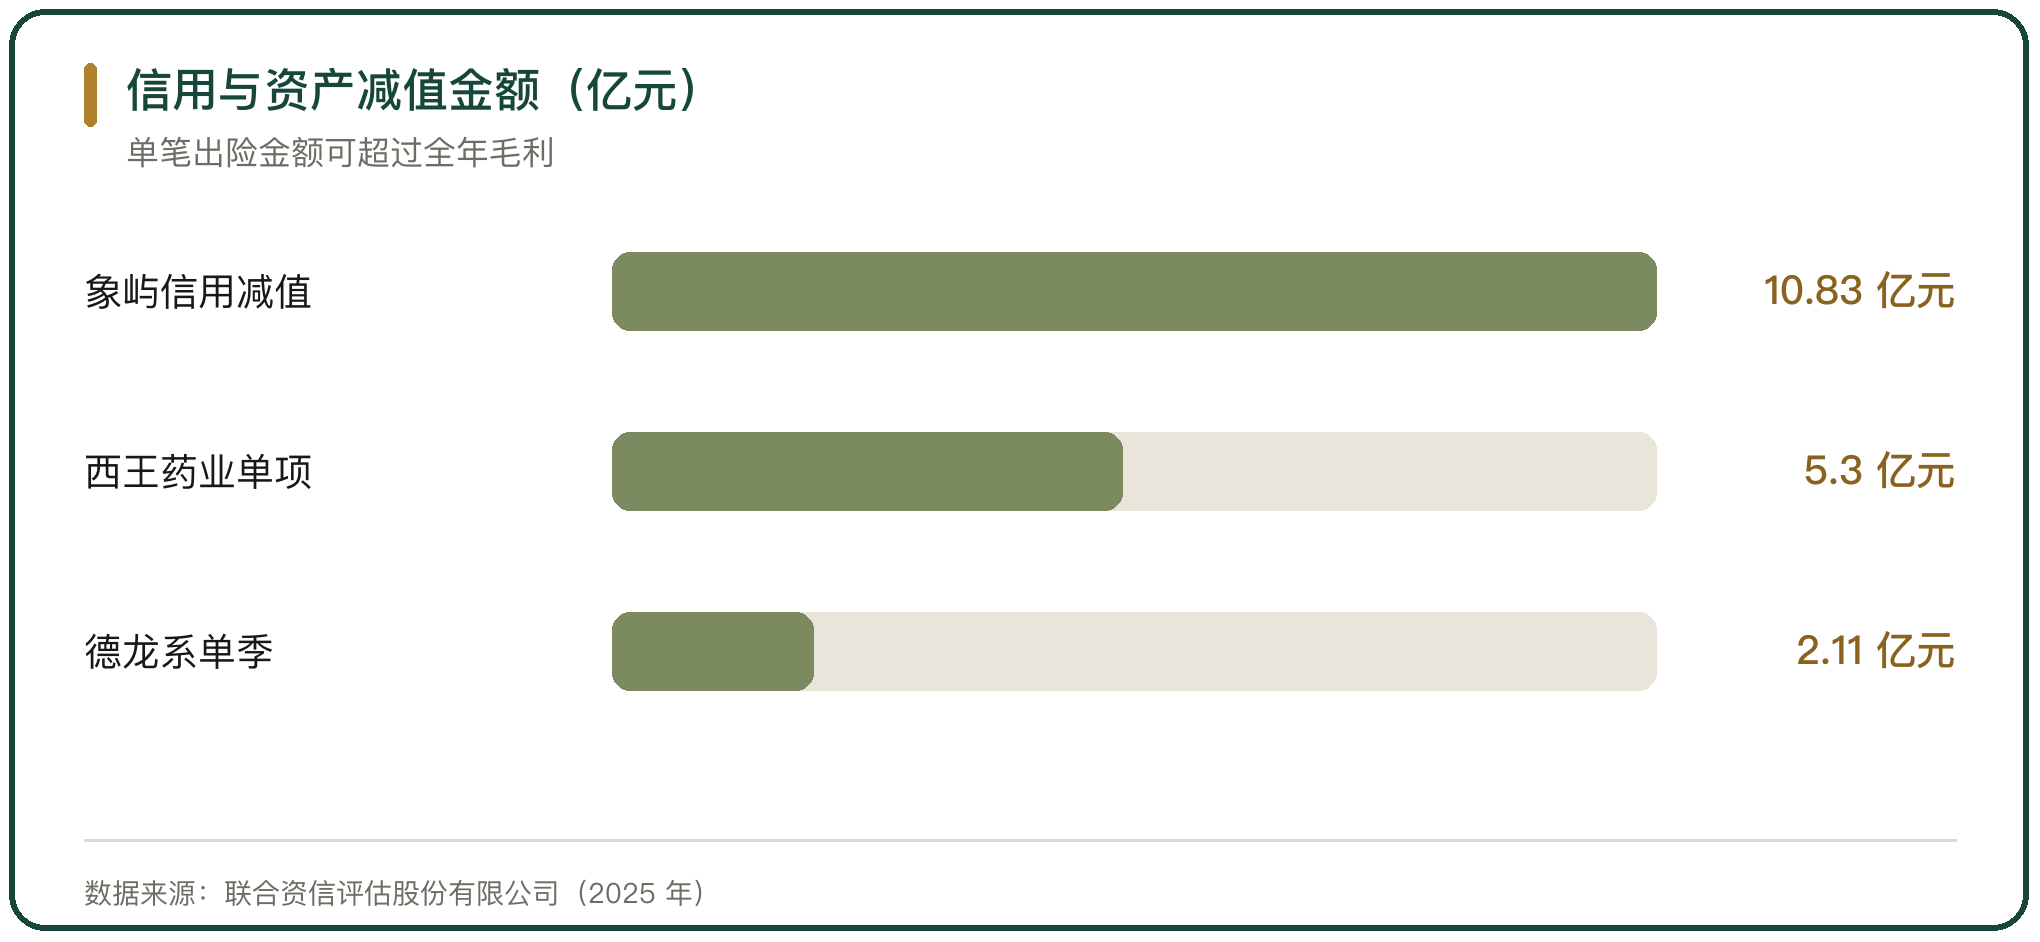
预付款的敞口在货权与交付。厦门象屿 2023 年计提信用减值损失 10.83 亿元,其中应收账款坏账损失 1.79 亿元、其他应收款坏账损失 9.00 亿元、应收票据坏账损失 0.04 亿元;公司与西王药业有限公司合作出现分歧,货物未如期交付,其他应收款账面余额 10.61 亿元,单项计提减值 5.30 亿元,计提比例为 50%。
应收回款依赖客户的经营。截至 2023 年末,厦门象屿的应收账款为 178.08 亿元,到 2024 年 3 月末升至 194.71 亿元;应收账款的规模随经营量上升。
预付款与应收账款的性质不同。预付款是钱先出去、货没到,风险在交付与货权;应收账款是货已出去、钱没回,风险在客户的偿付能力。
三、大客户绑定的集中风险
绑定大客户会放大单笔风险。厦门象屿与西王系开展供应链合作,2023 年对西王药业有限公司的往来债权计提减值 5.30 亿元,2024 年对西王系往来债权计提减值 9.88 亿元,截至 2024 年底累计计提比例为 56%。
客户出险的传导很快。江苏德龙面临经营性风险后,厦门象屿对其形成的债权为 89.74 亿元,公司控股股东象屿集团整体受让该债权,2024 年按分期付款的折现影响计提坏账准备 2.93 亿元;2024 年第三季度,公司对德龙系相关债权计提坏账准备 2.11 亿元。
绑定越深,替代越慢。2023 年德龙镍业是厦门象屿金属矿产板块的第一大客户,销售金额 71.07 亿元;其全资子公司响水恒生不锈钢铸造有限公司销售金额 137.16 亿元。
四、存货跌价的价格敞口
存货按成本与可变现净值孰低计量,价格下行时计提跌价准备。云南云维股份有限公司 2024 年末的存货(煤炭)余额为 3206.28 万元,计提存货跌价准备 1085.61 万元,计提比例为 33.86%。
跌价敞口与库存规模同步扩大。新余钢铁股份有限公司 2024 年计提存货跌价损失 22451.24 万元,同时对 2023 年已计提减值的原材料与库存商品进行后续加工及外销,转销存货跌价准备 29064.67 万元。
存货跌价集中在价格下行期。库存周转慢、持有周期长的品类,在价格下跌时计提的压力更大,走量模式靠周转化解敞口,周转一旦放慢,跌价与资金占用同时出现。
五、营运资金与负债的杠杆
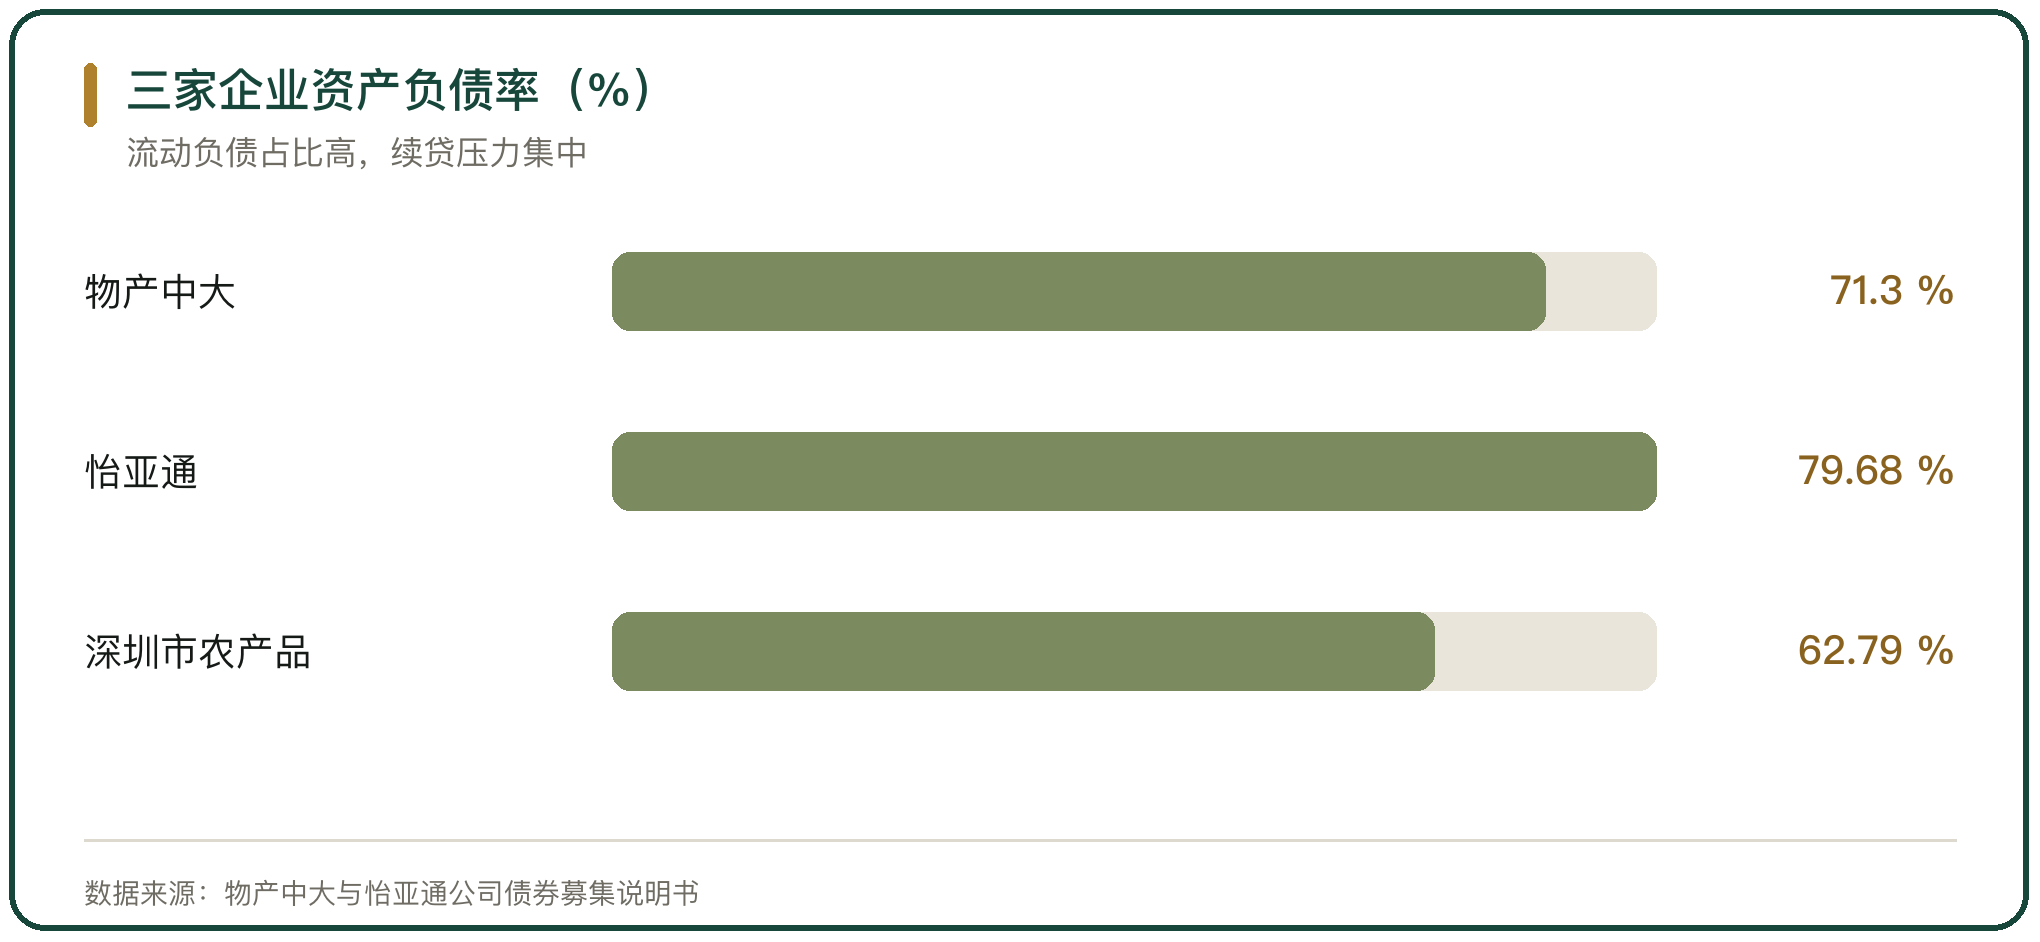
走量模式依赖营运资金,营运资金依赖负债。物产中大集团股份有限公司 2024 年末的资产负债率为 71.30%,2021 年至 2023 年末分别为 68.30%、69.10% 和 67.07%;截至 2024 年末,公司流动负债余额 1050.98 亿元,占当年末总负债的 89.10%。
短期负债占比高,续贷压力集中。深圳市怡亚通供应链股份有限公司最近 3 年及一期末的资产负债率在 76% 至 81% 之间;短期借款及 1 年内到期的非流动负债合计 222.85 亿元,占负债总额的 53.13%。
高杠杆把价格波动传导到资金链。一旦存货周转放慢或应收账款回收延迟,资金缺口会沿着负债到期日集中暴露。
六、经营性现金流的错配
经营性现金流与利润的错配是走量模式的常态。厦门国贸 2024 年的经营活动现金流净额为 -9.31 亿元,同比下降 129.06%,同期归母净利润为 6.26 亿元;利润为正而经营现金流为负,差额落在存货与预付款上。
现金流还会在年度间大幅波动。物产中大 2022 年至 2024 年的经营活动现金流净额分别为 -21.41 亿元、4.03 亿元和 41.49 亿元,波动来自期末存货与预付款等经营性资金占用的增减。
错配的根源是期限。存货与应收的资金占用周期长于应付账款的支付周期,中间的缺口靠负债补上。
七、融资性贸易与合规敞口
融资性贸易把商品流转做成资金通道,风险不在价格而在交易的真实性。国务院国资委的相关制度把融资性贸易、空转、走单列入禁止范围,证监会也把这类行为列入惩治范畴;交易的真实性不足时,收入确认与坏账计提都会出现问题。
监管对这类模式的关注在提升。21 家涉及大宗供应链业务的上市公司中,有 7 家收到过交易所的监管函;厦门建发集团有限公司在 2024 年因存货减值测试审慎性不足、贸易业务收入确认依据不充分等问题被厦门证监局出具警示函。
合规敞口与经营敞口相互放大。交易背景不真实,货物与资金流转缺少留痕,出险时的追偿缺少依据,坏账与减值的规模都会扩大。
八、风险敞口的缓释安排
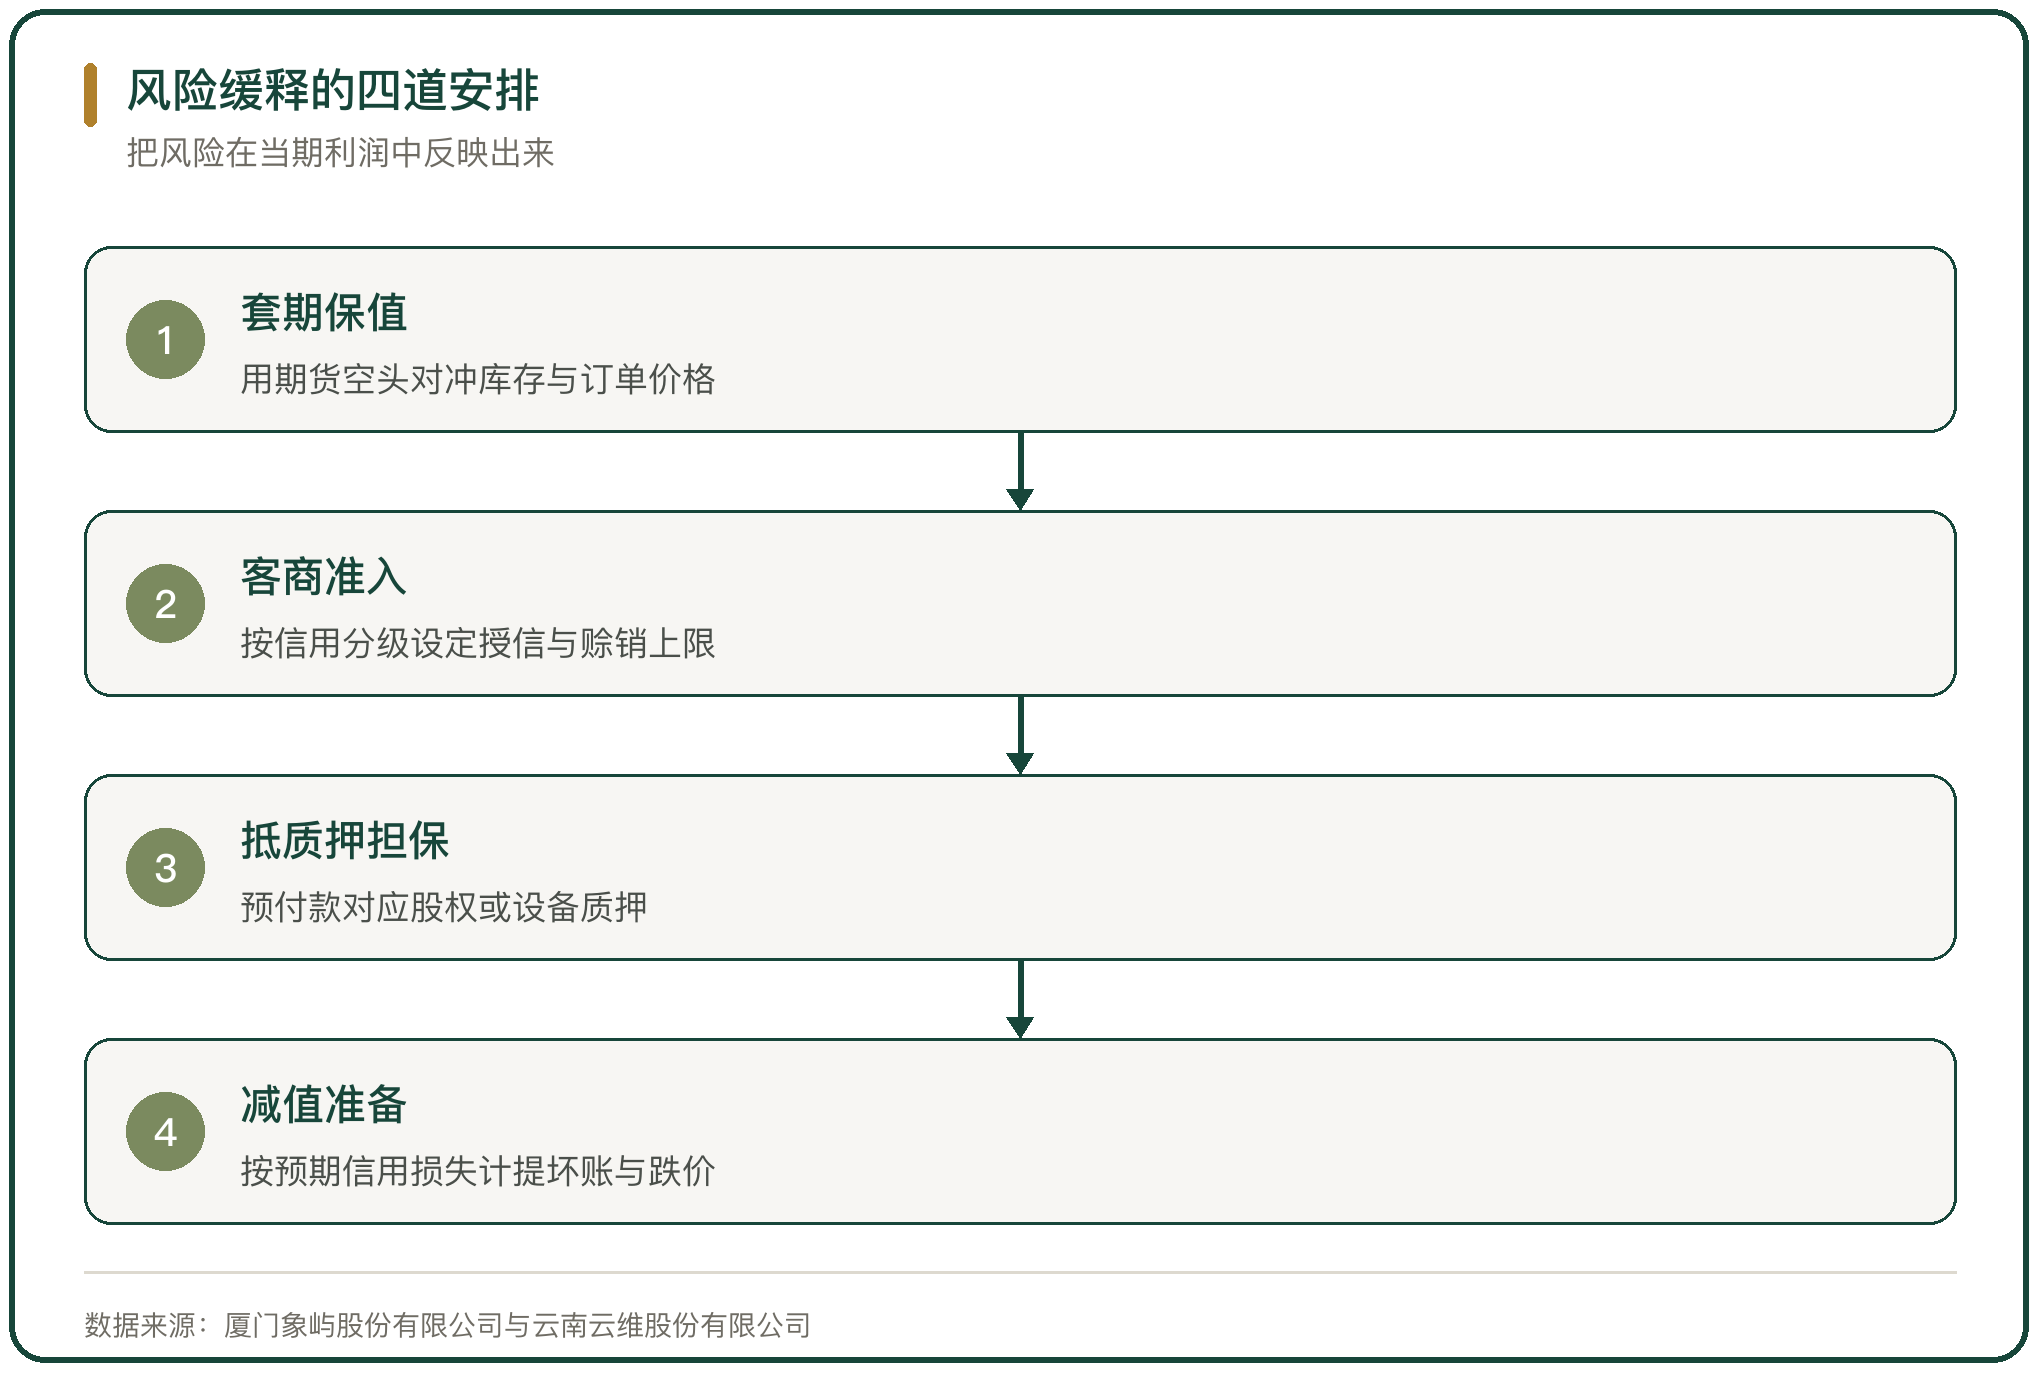
缓释的第一层是套期保值。持有库存与已签合同的企业用期货空头对冲价格下行,把绝对价格风险换成基差风险;价格下跌时现货端的减值与期货端的盈利相互冲抵,存货跌价的敞口随之收窄。
第二层是客商准入与授信。按客户的信用状况分级,设定赊销总额上限,到达额度即停止供货,结清一部分后再接新订单;对新客户坚持先款后货。
第三层是抵质押与减值准备。预付款对应股权或设备质押,出险时通过处置抵质押物回收部分债权;会计上按预期信用损失计提坏账与跌价,把风险在当期利润中反映出来。
九、走量模式的边界
走量模式的边界是周转速度覆盖不了资金成本与坏账损失。单吨毛利要能覆盖仓储、运输、资金占用与损耗,周转次数要能覆盖负债的利息;两条中的任何一条被击穿,规模越大亏损越大。
边界的判断落在三个比例上,毛利率与资金成本的关系、应收账款周转与账期的关系、存货周转与价格波动的关系。三条都留有余量,走量模式可以持续;其中一条持续恶化,就需要收缩敞口。
十、低毛利走量模式风险敞口的判断
低毛利走量模式的风险敞口,落点是三处,预付款与应收账款构成信用敞口,存货构成价格敞口,营运资金构成资金敞口。毛利率在 1% 至 3% 之间时,这三处敞口的大小直接决定当期利润。
敞口的规模与经营模式相关。绑定大客户的企业,单笔出险的金额大、传导快;依赖高杠杆的企业,资金成本与续贷压力把价格波动放大;交易背景不真实的企业,合规风险与经营风险叠加。
缓释的方向是确定的,用套期保值对冲价格敞口,用准入与授信控制信用敞口,用抵质押与减值准备吸收损失。



写点看法