

金融工具与实体经营的边界
关键词 套期保值持仓限额豁免套期会计保证金上限实货敞口投机交易
一、边界的法律口径
《中华人民共和国期货和衍生品法》2022 年 4 月 20 日通过,2022 年 8 月 1 日起施行。该法第四条首次给出套期保值的定义:交易者为管理因其资产、负债等价值变化产生的风险,达成与上述资产、负债等基本吻合的期货交易和衍生品交易。同条明确国家鼓励利用期货市场和衍生品市场从事套期保值等风险管理活动。
第五条要求依法限制过度投机行为。第二十三条确立持仓限额制度,同时规定从事套期保值等风险管理活动的可以申请持仓限额豁免(《中华人民共和国期货和衍生品法》,中华人民共和国主席令第一一一一号)。
法律划出的界线是「与资产、负债基本吻合」。头寸与实货偏离,套期保值的法律身份就不再成立。
二、边界的会计口径
会计上判断一笔交易是否属于套期,看的是套期关系而不是盈亏方向。《企业会计准则第 24 号:套期会计》要求被套期项目与套期工具之间存在经济关系,套期比率等于企业实际套期的被套期项目数量与对其进行套期的套期工具实际数量之比,且不应当反映两者相对权重的失衡。
2017 年的修订取消了 80% 至 125% 的套期高度有效性量化指标与回顾性评估要求,改用定性的有效性要求,并引入套期关系「再平衡」机制:套期比率不再反映风险平衡但风险管理目标未变时,调整比率即可延续套期关系(财政部会计司《商品期货套期业务会计处理暂行规定》答记者问)。
取消量化指标降低了使用门槛,判断责任回到企业。套期会计是选择性政策,企业要先做可行性评估,再决定是否适用。
三、边界的监管口径
对中央企业,边界由专门文件划定。国务院国有资产监督管理委员会《关于切实加强金融衍生业务管理有关事项的通知》(国资发财评规〔2020〕8 号)要求严守套期保值原则,以降低实货风险敞口为目的,禁止投机交易;通过增加总量和时点规模双管控,防止超规模交易;坚持前中后台分离,建立风险管理日报告、部门月核对、管理层季沟通机制。
后续文件把准入条件写得更为具体。中央企业集团董事会负责核准具体开展金融衍生业务的子企业业务资质;资产负债率高于国资委管控线、连续 3 年经营亏损且资金紧张的子企业不得开展;集团要建立金融衍生业务风险管理信息系统,对集团范围内所有业务进行每日监控(新华社,2023 年 4 月 30 日)。
国资委对损失责任的认定,排在前面的因素是对业务品种、规模、时间是否受控,以及是否存在投机行为。
四、额度与敞口的匹配是边界的可测形式
边界在上市公司那里表现为董事会授权的额度。额度大小要与现货敞口量级相称,这是判断额度是否合理的参照。
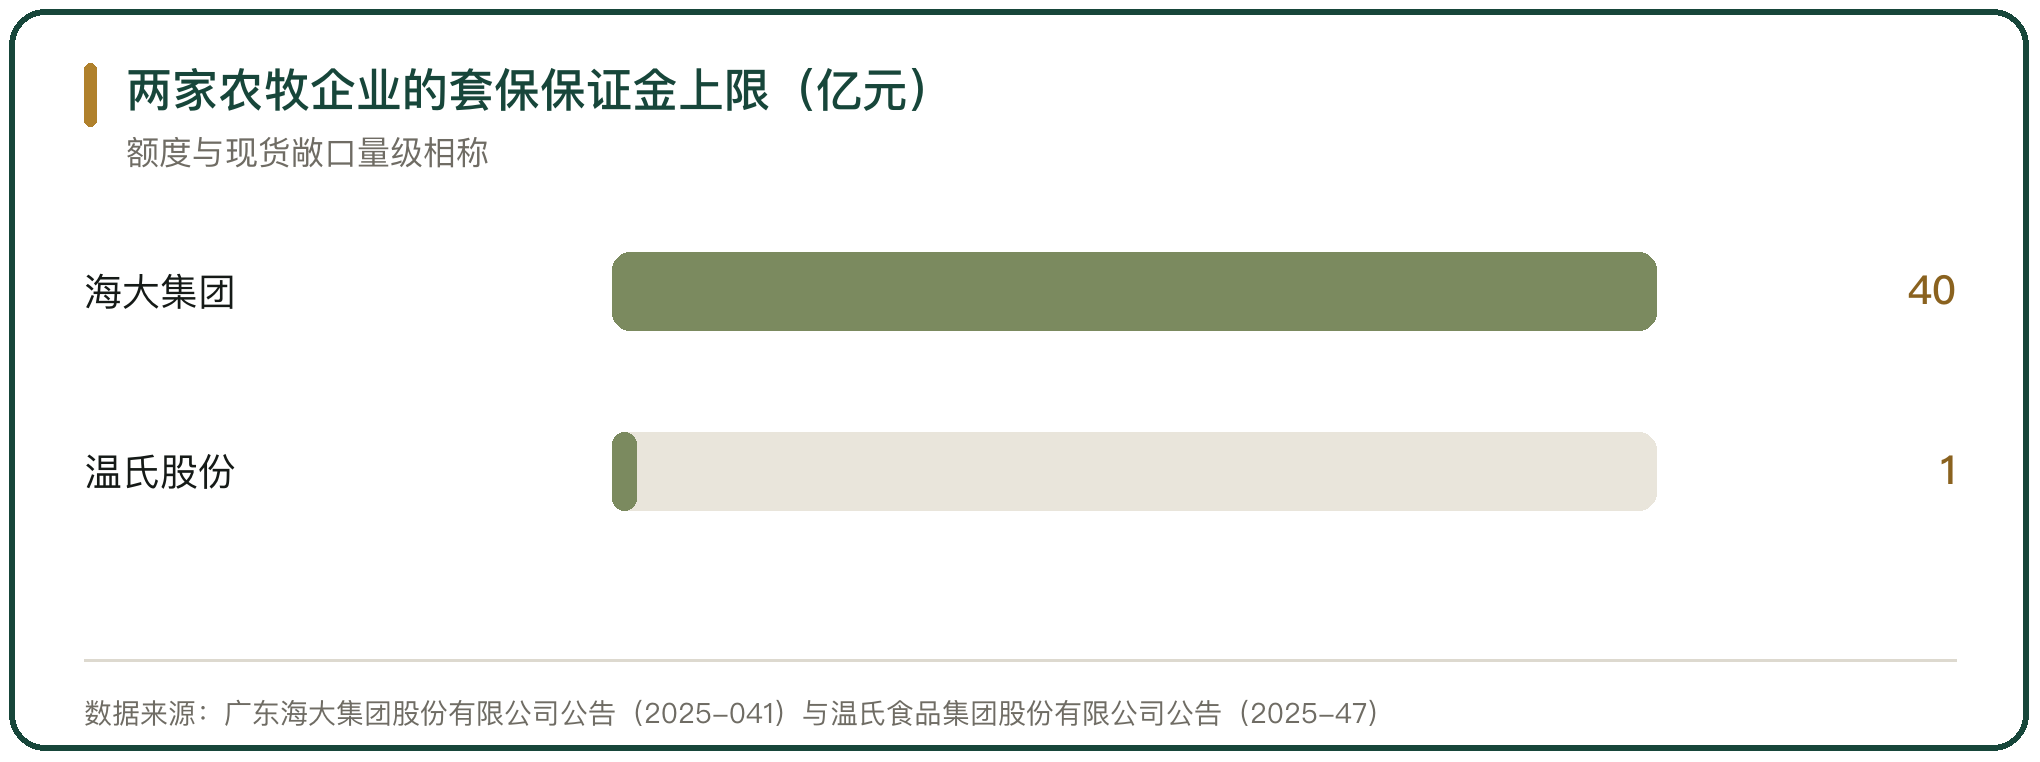
广东海大集团股份有限公司 2025 年 7 月 25 日董事会通过议案,同意以自有资金最高不超过 40 亿元保证金开展商品期货套期保值,以最高占用额不超过 47 亿元开展外汇套期保值(海大集团公告,公告编号 2025-041)。公司 2024 年饲料销量约 2652 万吨,套保品种覆盖玉米、小麦、大豆、豆粕、生猪等原料与产品。
温氏食品集团股份有限公司的口径是,商品期货套期保值所需保证金和权利金最高占用额不超过 1 亿元,外汇套期保值在任意时点总持有量不超过 3.1 亿美元(温氏股份公告,公告编号 2025-47)。两家企业的额度差出数十倍,来自经营规模与原料采购量的差别。
五、边界内外的识别要看期现两端
一笔交易的性质不能只看期货账户。套期保值的效果要按期现两端合并核算,期货端的浮亏常常对应现货端的浮盈。
大商所油脂油料板块的口径是,套期保值效率与期现价格相关性均超过 90%(大连商品交易所,2025 年 8 月 20 日)。相关性高,说明期货价格与现货价格同向变动,期货端的盈亏可以有效冲抵现货端的价格变动。
企业披露套保时通常把现货与期货并列。只看期货端浮亏就下结论,容易把正常套保误判为亏损,这类误判在原料价格上行阶段出现得最多。
六、越过边界的公开案例
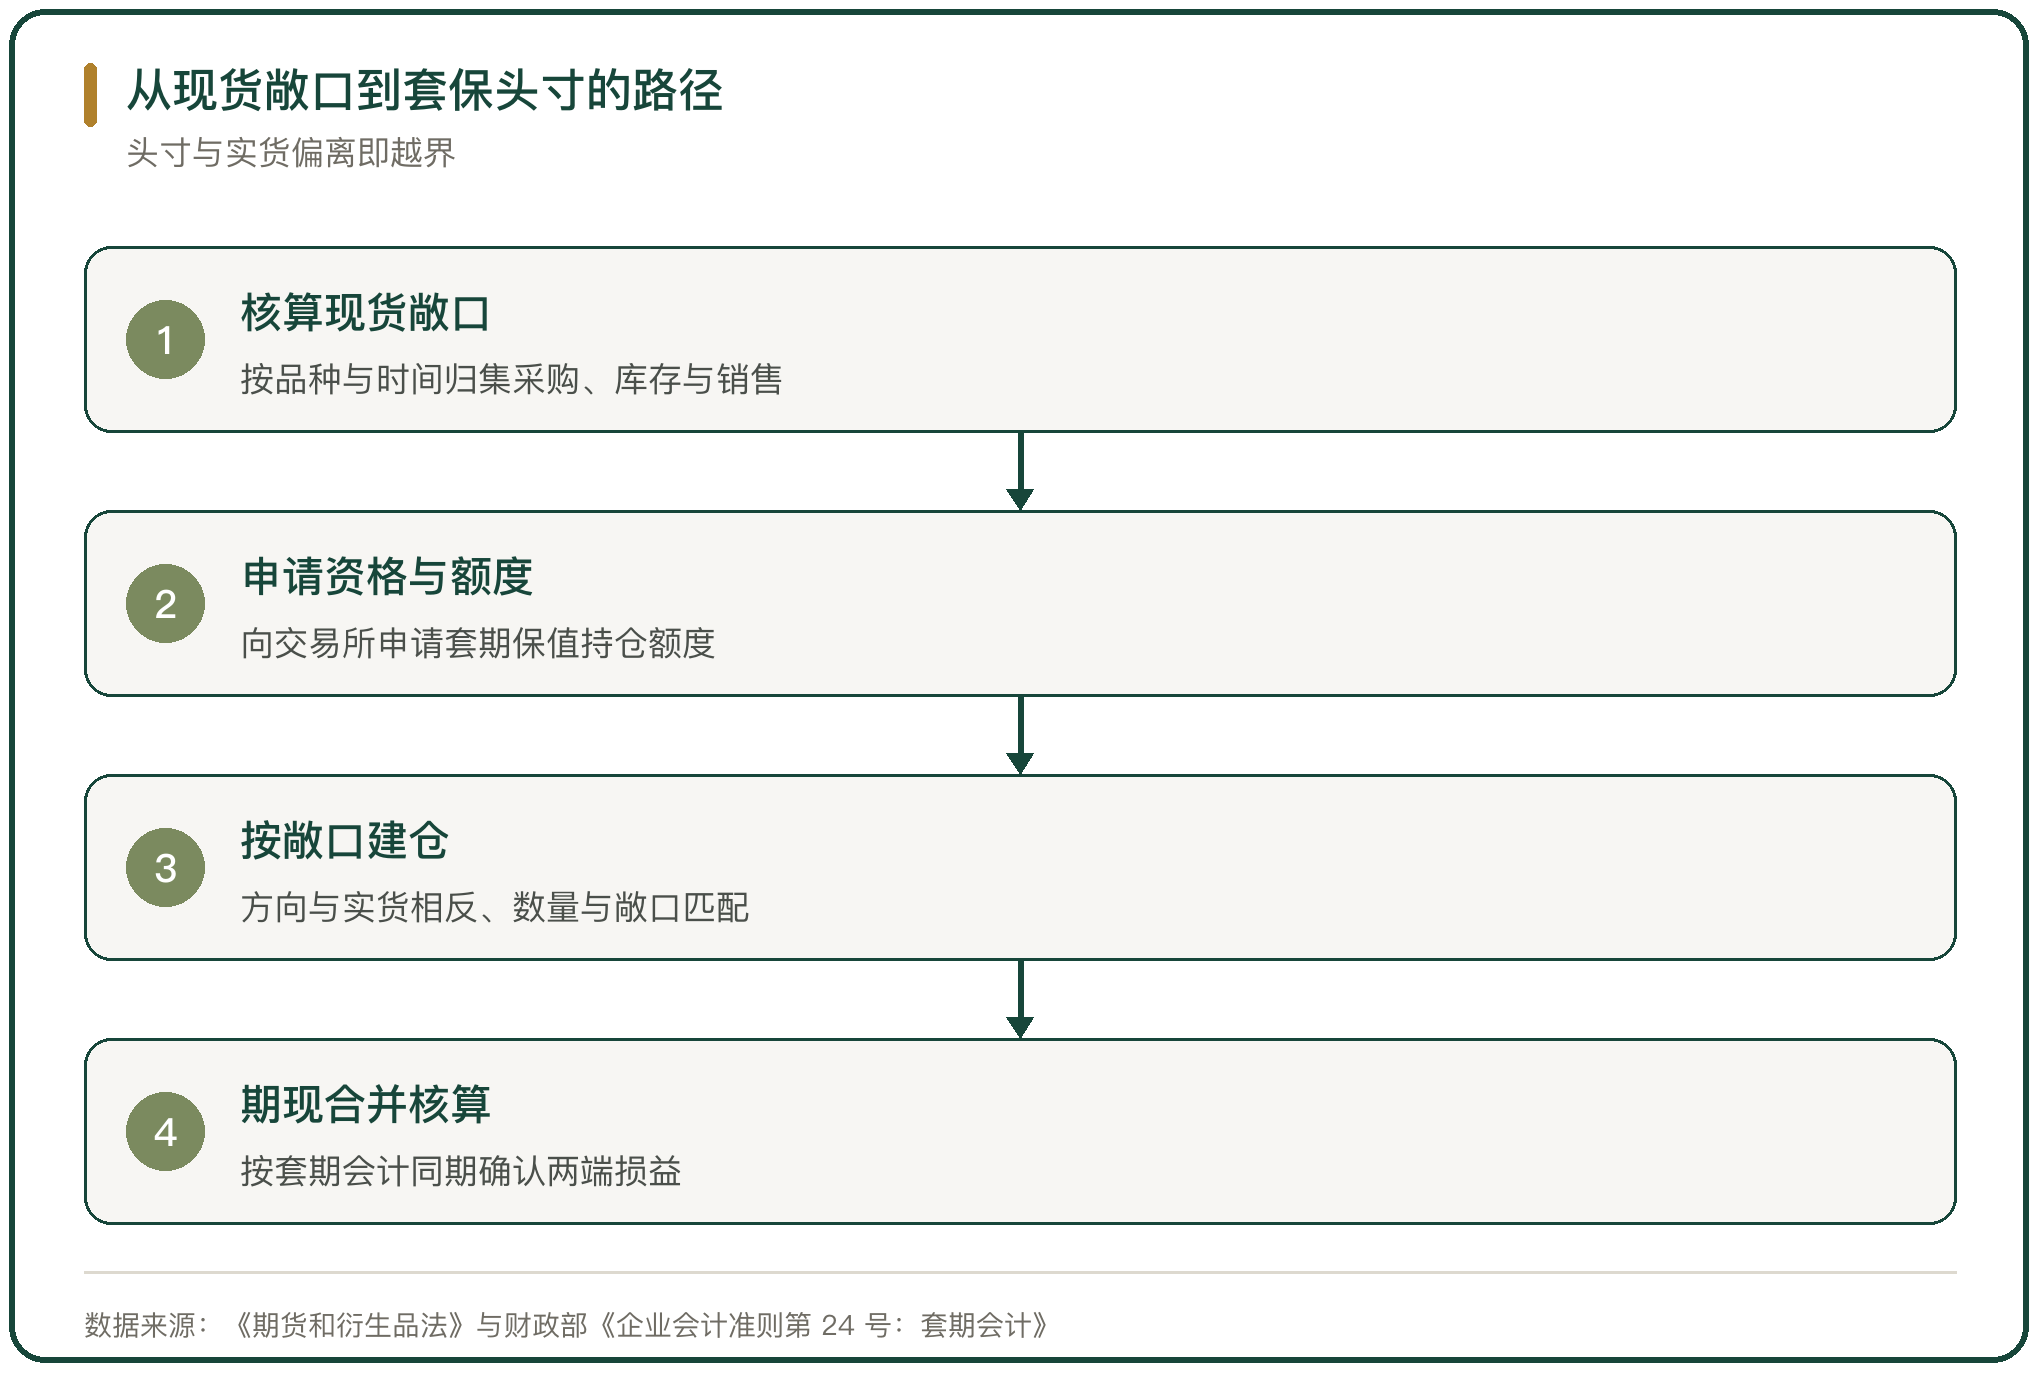
内蒙古骑士乳业集团股份有限公司的处理过程,完整展示了越界之后会发生什么。公司在 2024 年开展豆粕、白糖、尿素等期货交易,截至 2024 年 8 月 13 日,公司及其子公司共 8 个期货账户累计亏损 3873.36 万元;至 2024 年 12 月 31 日,期间累计亏损金额最高达到 4167.88 万元,占公司 2023 年度经审计净利润的 41.12%(北京证券交易所纪律处分决定书〔2025〕10 号)。
除亏损以外还有授权与内控问题。公司披露,董事会与股东大会通过的套保方案对标的、规模等未予明确,实际交易存在超出合理套保范围的高风险投机行为,超出董事会及股东大会决策授权范围;《期货、期权交易管理细则》未规定止损限额与止损处理流程(内蒙古骑士乳业集团股份有限公司 2024 年年度报告)。
监管后果落在信息披露上。中国证监会决定对公司立案;内蒙古证监局拟对公司责令改正、给予警告并处以 200 万元罚款,对 3 名责任人合计罚款 140 万元;北京证券交易所对公司及相关责任人给予通报批评。
七、中小主体一侧的边界形态
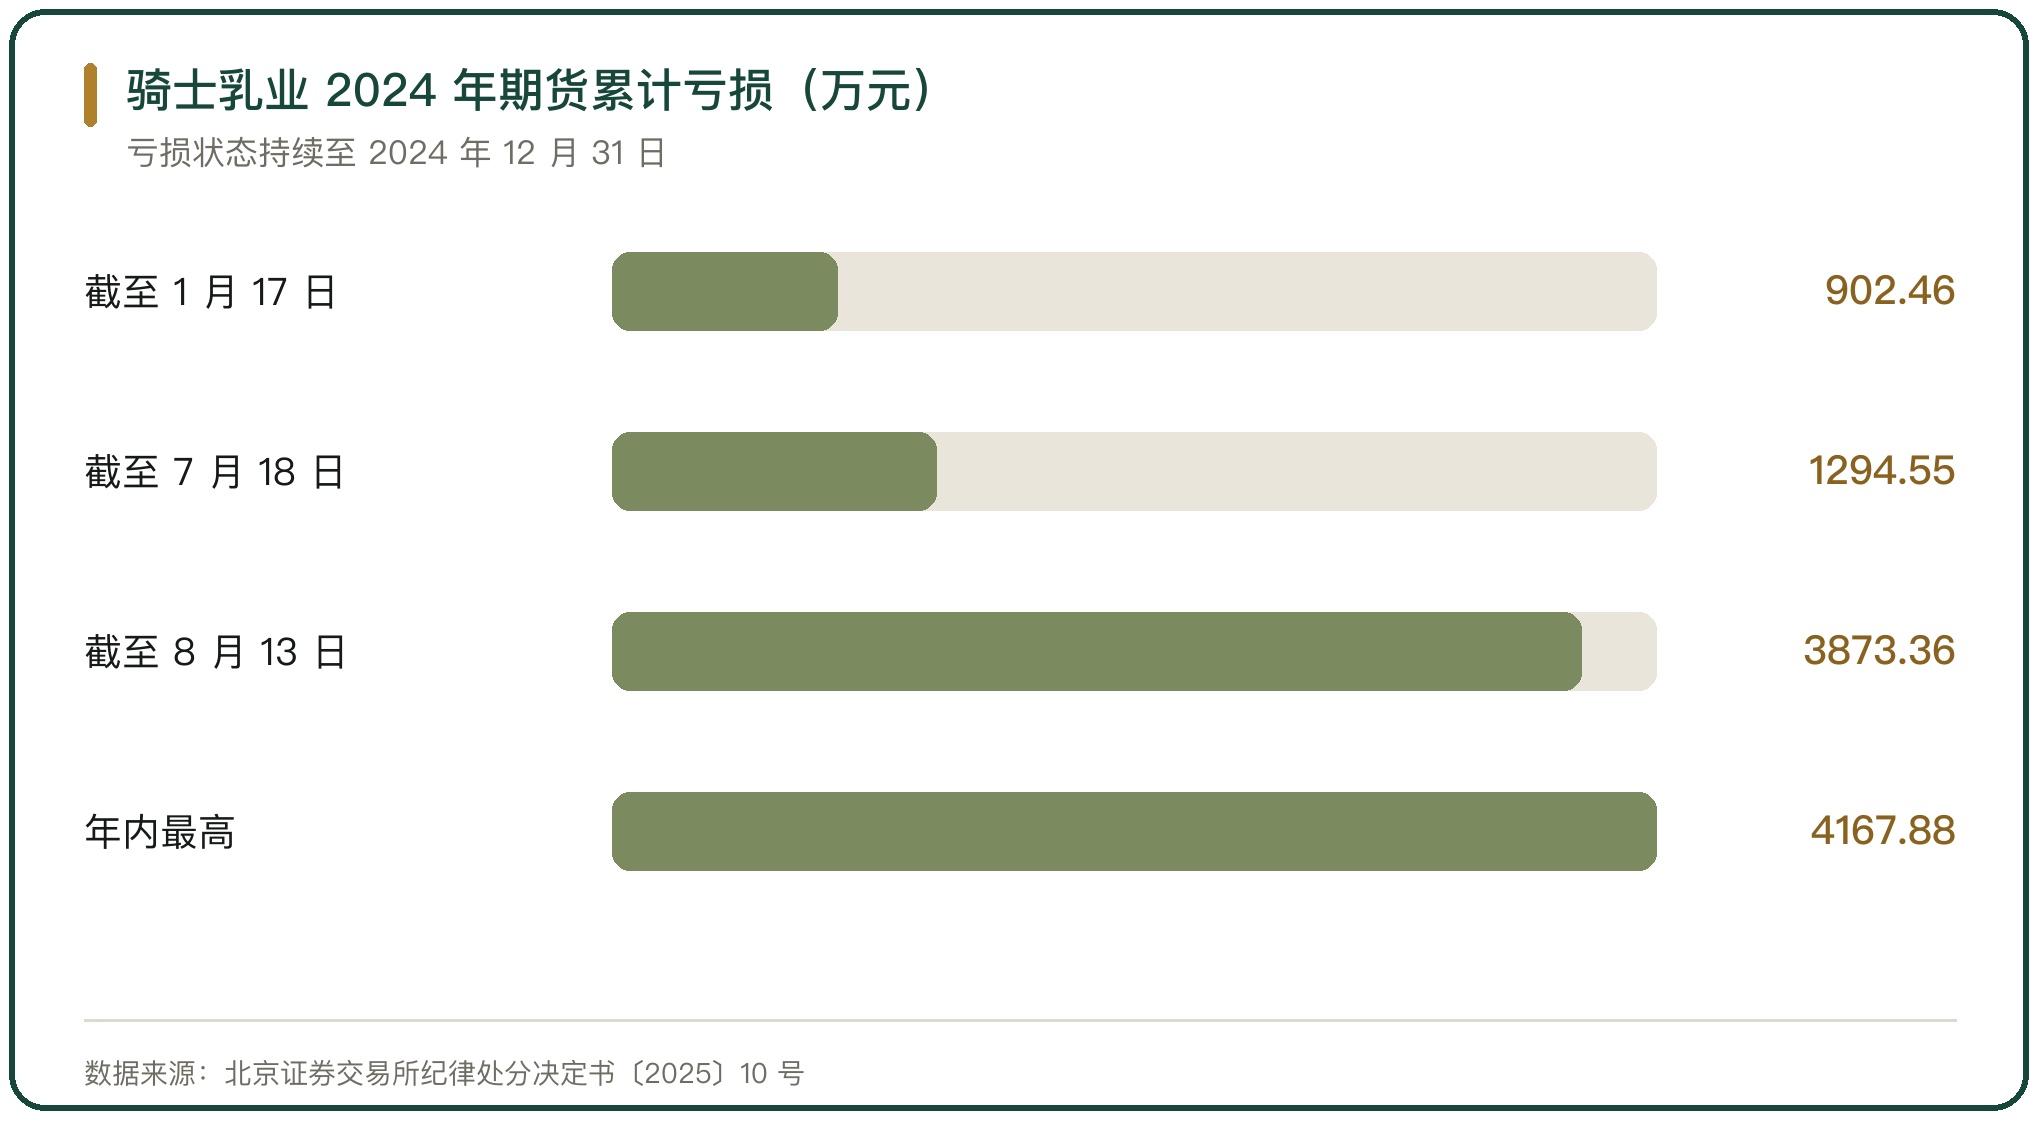
中小主体触及这条边界的方式与上市公司不同。它们多数没有套保额度授权,参与衍生品要先过资格与额度两道关。广州期货交易所的套期保值管理办法规定,套期保值实行资格认定和额度管理制度,申请人应具备与套期保值交易品种相关的生产经营资格,交易所收到完整申请材料后 5 个交易日内审核答复(广期所发〔2025〕55 号,2025 年 2 月 11 日)。
把对冲动作外包是另一条路径。「保险+期货」由保险公司承接价格风险、期货公司完成对冲,中小主体只需缴纳保费。截至 2025 年底,大商所累计支持开展 1544 个「保险+期货」项目,惠及农户 183 万户次,赔付 20.18 亿元(大连商品交易所)。
规模小意味着承受能力也小。中小主体的边界比大企业更窄,能用的工具更少,能犯错误的空间也更小。
八、守住边界的 3 项判据
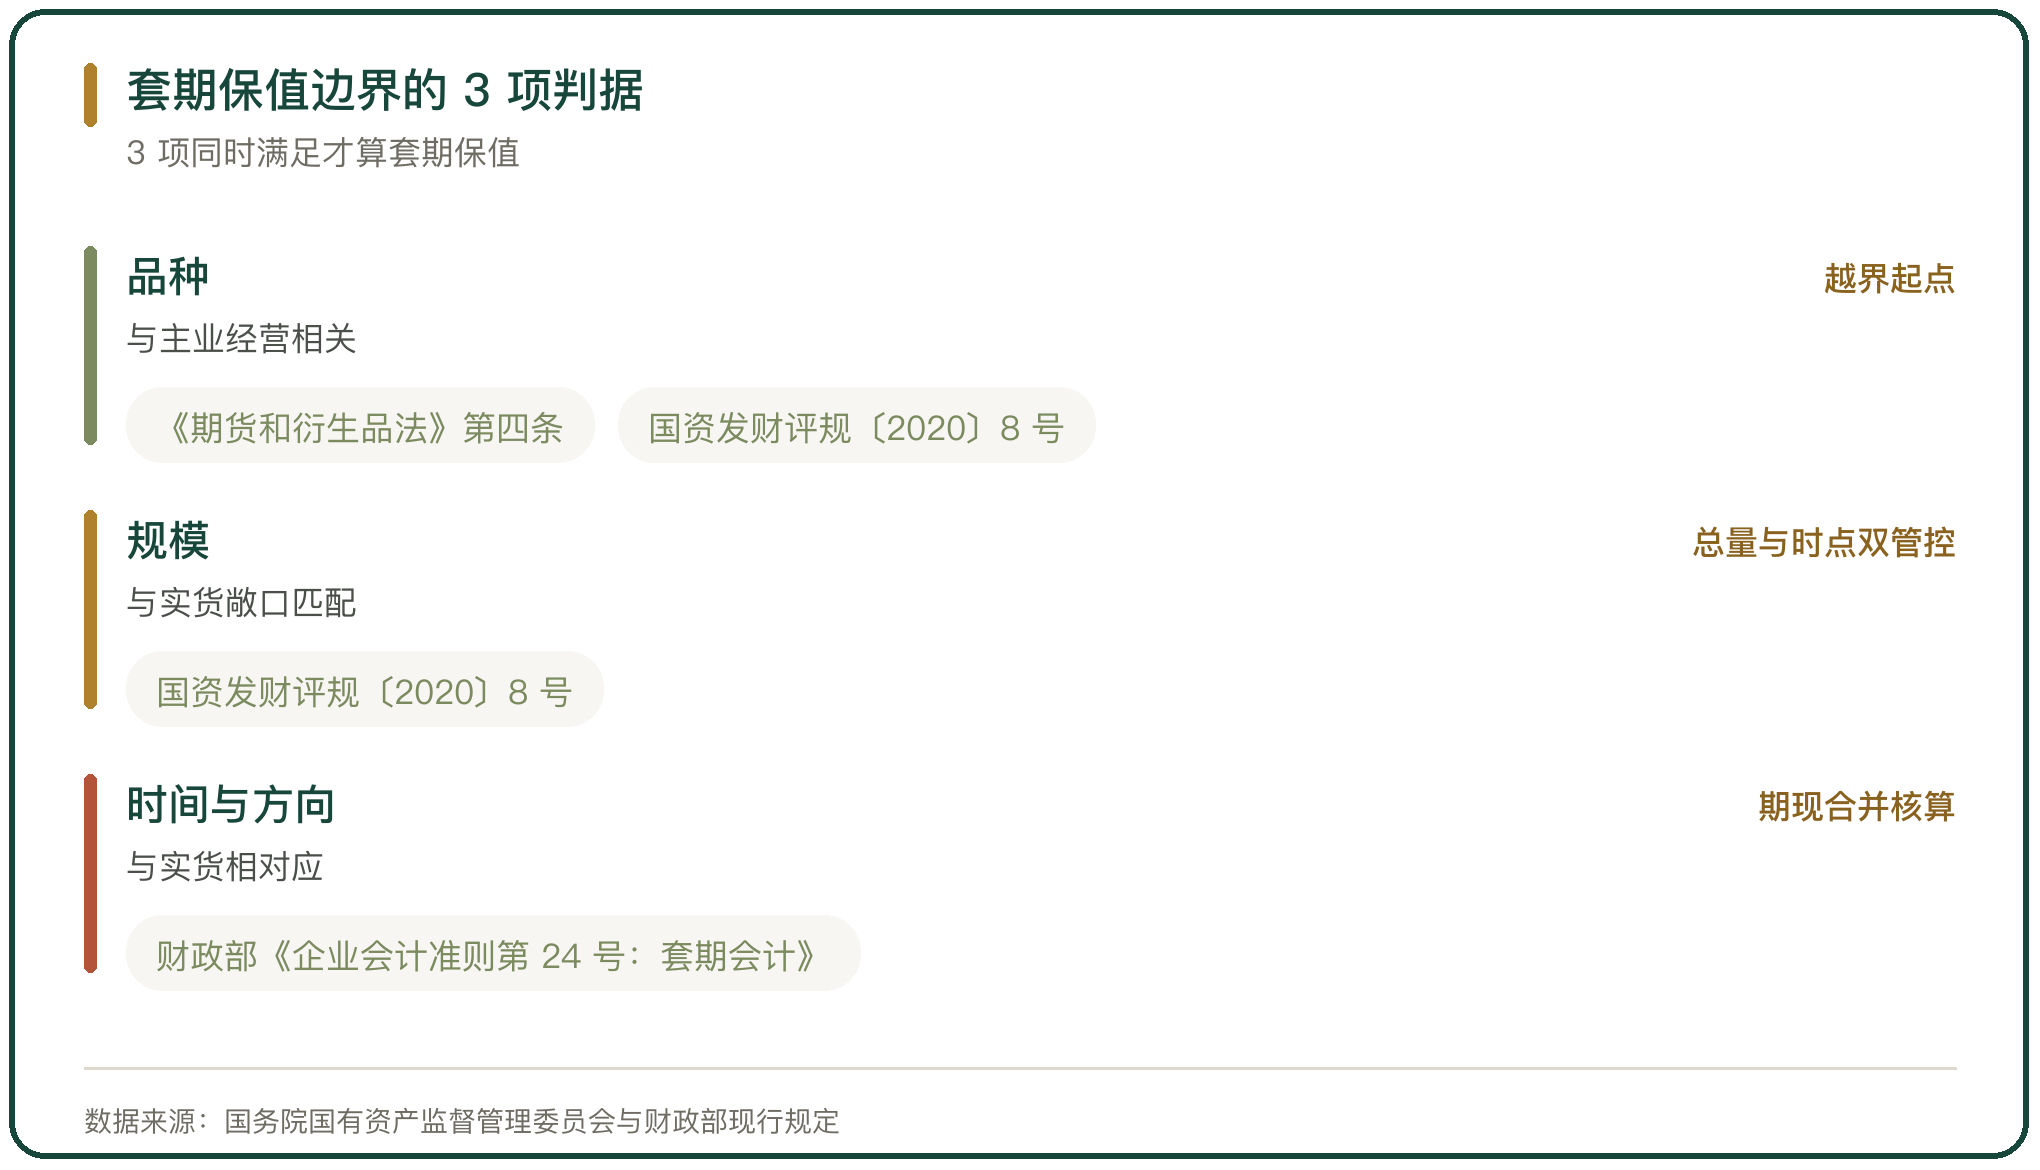
实体经营使用金融工具是否越界,可以用 3 项判据核对:品种与主业是否相关、规模与实货敞口是否匹配、方向与时间是否与实货对应。国资发财评规〔2020〕8 号把这三项表述为交易品种与主业相关,交易时间、规模、方向与实货匹配。
3 项都满足,工具就是套期保值;缺其中任何一项,交易性质就向单边头寸偏移。海大集团 40 亿元保证金对应的是以百万吨计的原料采购量,额度落在敞口覆盖范围以内。骑士乳业的方案没有明确标的与规模,实际交易超出授权区间,越界发生在第 2 项判据上。
市场主体结构也在变化。期货市场法人客户持仓占比在 2025 年 8 月底达到 65.34%,较 2020 年提升 7.94 个百分点(中国期货市场监控中心)。工具用于经营还是用于下注,区别体现在现货台账上,而不是持仓量上。
九、金融工具与实体经营的边界判断
金融工具与实体经营的边界由法律、会计与监管三个口径共同划定,落到操作层面就是品种相关、规模匹配、方向与时间对应 3 项判据。
边界内的使用有明确的制度支持。期货和衍生品法鼓励实体企业套期保值并给予持仓限额豁免,套期会计允许期现两端损益同期确认,央企监管文件把套期保值与投机分开对待。
边界外的后果有公开样本。骑士乳业 2024 年期货累计亏损最高 4167.88 万元,占 2023 年经审计净利润的 41.12%,公司被罚 200 万元、3 名责任人合计被罚 140 万元、被交易所通报批评。越界的原因多数不在工具本身,而在授权与内控的缺失。
可执行的边界管理是先把现货敞口算清楚,再按敞口申请额度,把品种、规模、时间写进制度,并设定止损与报告机制。金融工具服务实体经营的程度,取决于这条边界被守得有多严。



写点看法