

农批市场40年的数量与单体规模变化
关键词 农批市场演化亿元以上市场数量批发环节份额城市更新疏解日本批发市场商户代际
一、数量序列的口径一直没统一
全国农产品批发市场在1986年为892个、1991年为1509个,这是工商部门的统计口径;同期年成交总额由28.35亿元增至153.09亿元。
1993年底,农副产品批发市场2080个、城乡集贸市场8.3万个,这是菜篮子工程的建设口径。2000年增至4387个、年成交总额3350.9亿元、单体年均成交额7638万元。
2001年以来稳定在4100多个到4300多个之间;2009年农业部不完全统计为3600多个、年交易总额14488.9亿元。2017年4500余家、年交易额5.2万亿元、年交易总量9亿吨;2019年4100多家,其中年交易额亿元以上的1300多家。
国家统计年鉴里另有一张亿元以上商品交易市场表,2024年亿元以上农产品批发市场676个、成交额20831.4亿元。
这几组数字出自不同部门、不同年份、不同门槛,连不成一条曲线。每一条都带着自己的口径与门槛。
二、减量集中在亿元以上这一档
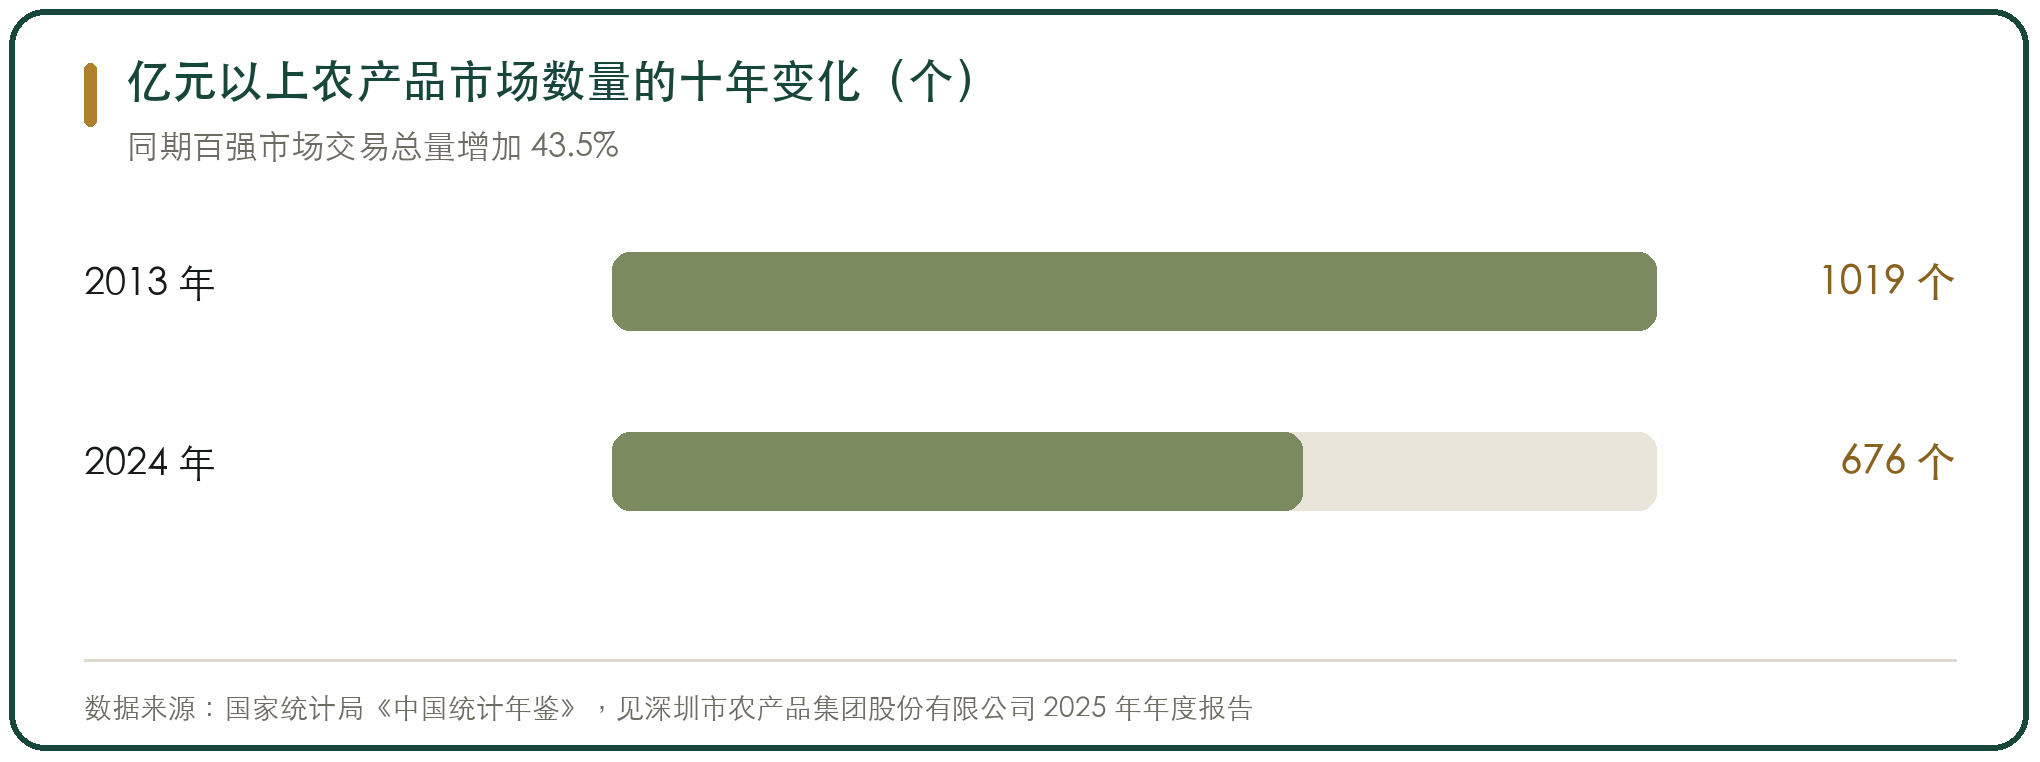
亿元以上农产品市场由2013年的 1019个减到2024年的676个,减少30%多;另一口径是2023年728个,比2012年的峰值少316个。
同期头部在涨。百强市场2024年交易总量34852万吨、比2013年增加43.5%。全国农批市场年交易额2025年突破6万亿元;商务部口径的年交易量10亿吨、日均服务人次超过5000万。
单体的规模变化在更长的时间轴上也能看出来:单个市场的平均成交额从1986年的300多万元升到1998年的近7000万元。
减的是家数,涨的是单体的量。两件事同时发生,说明退出的是这个行业里规模小、位置差的那一档。
三、减量的推手是城市更新
广州2019到2021年累计转型疏解专业批发市场239家,其中拆除关闭22家、搬迁疏解11家,释放存量土地约186.5万平方米。
黄沙水产市场的搬迁是一个完整案例。老市场1994年建成,年交易量超过32万吨、年交易额突破127亿元;2025年8月发布转场公告,9月8日新市场开业,10月22日起老市场限制供水、封闭场地,批发功能终止。新市场总建筑面积11万平方米,批发业态招商入驻率超过97%,租金从老市场约100元每平方米每月升到350到1000元。
北京的做法是把现有九家综合性农产品批发市场逐步缩减,四环内的市场向零售设施或者配送中心转型,同时在距城市主要消费区15到20公里处规划四个综合性一级批发市场。
长沙红星1997年建场,2015年起外迁,2021年1月一期果品市场开业、2022年12月两期试营业、2023年5月海鲜水产市场启航;2024年全年总交易量682万吨、交易总额559亿元。
承接外迁的高碑店给出了一组对照数字:首衡2015年运营,2024年果蔬交易量1910万吨、交易额1410亿元,入驻商户8700余家、涵盖400余个品类,辐射北方13个省区市。
四、批发环节的份额在降,降得比想象中慢
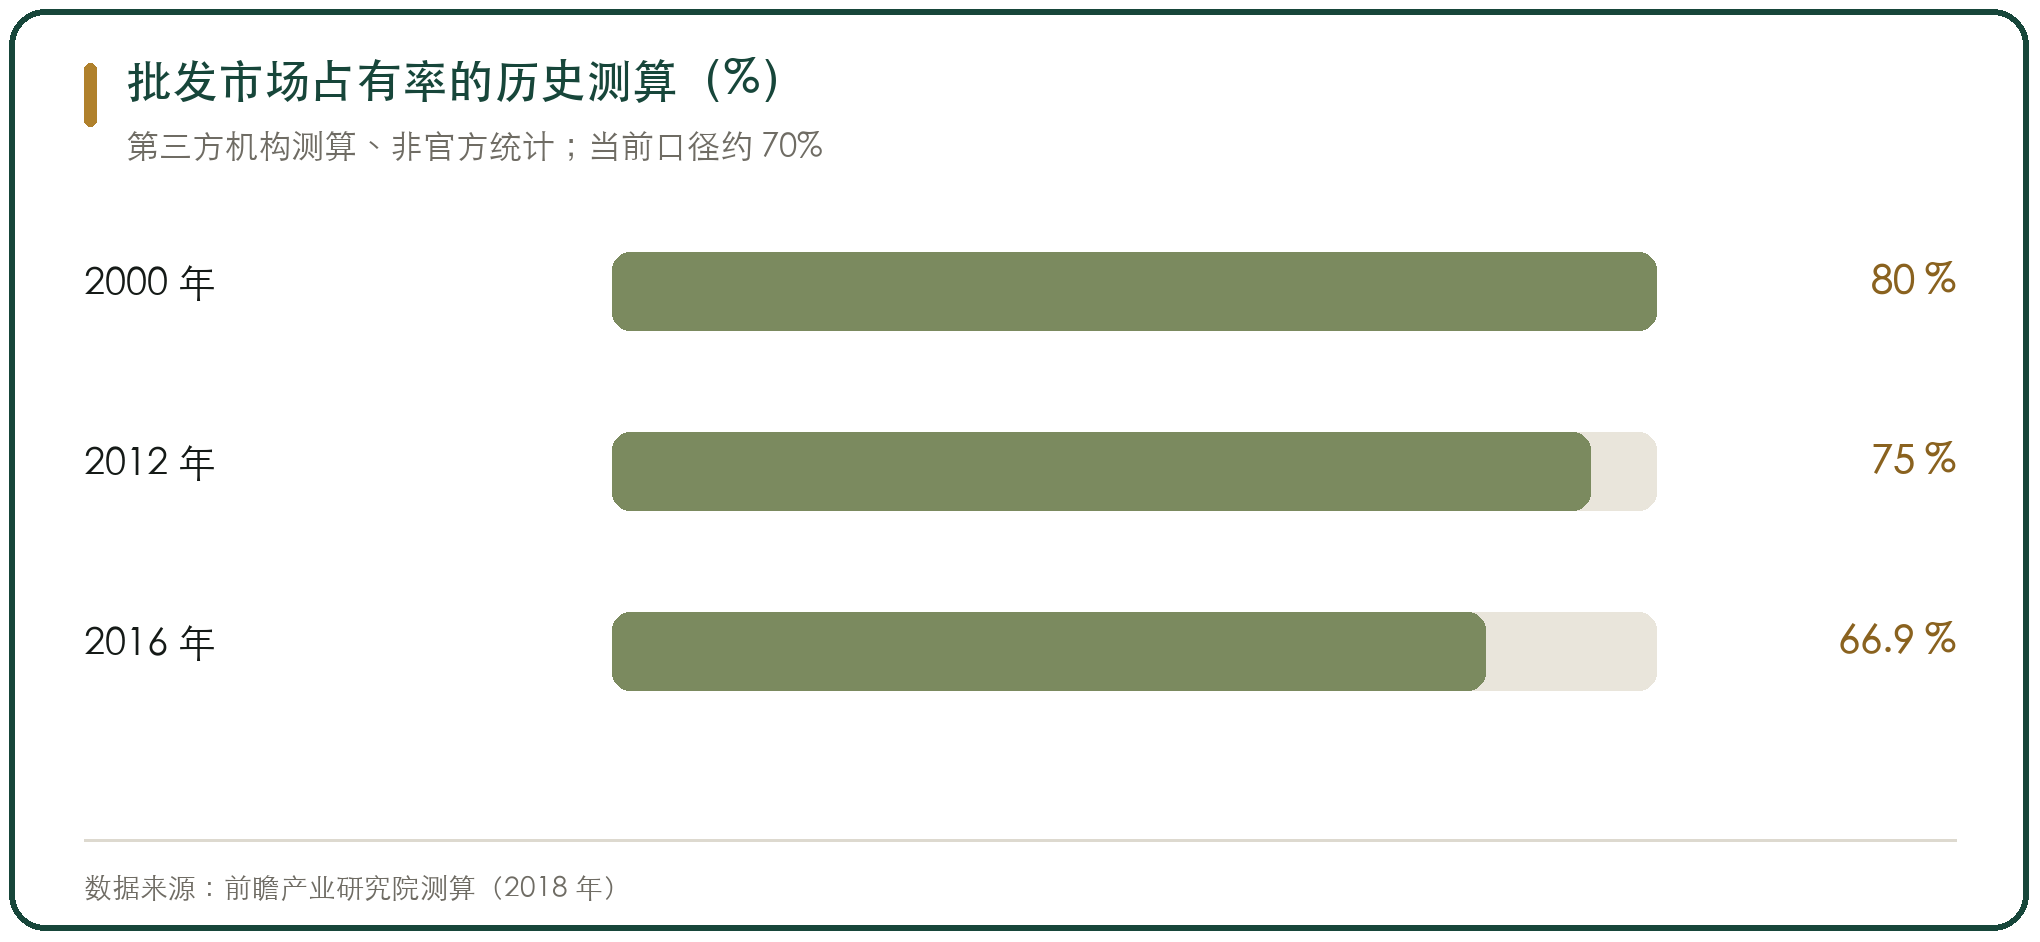
批发市场占有率由2000年的80%以上,降到2012年的约75%、2016年的66.9%;浙江省传统批发的市场份额由2000年高于80%降到2019年的70%以下。这两组都是第三方机构测算,不是官方统计。
当前的口径是约70%的农产品通过批发市场流通,蔬菜、水果等生鲜品类比例高达80%以上,每天超过300万吨农产品经批发市场进入消费终端。
生鲜电商这一侧,2024年渗透率为14.9%、同比增长19.2%。10年序列是:2014年0.59%、2015年1.29%、2016年2.02%、2017年2.97%、2018年3.8%、2019年4.67%、2020年5.98%、2021年7.91%、2022年10.28%、2023年12.5%。
把两条线放在一起看:批发环节的份额降了10多个百分点,用了20多年;生鲜电商渗透率涨到近15%,用了10年。
没有官方测算说生鲜电商从批发市场分流了多少个百分点。把两个数字直接相减是错的,生鲜电商替代的那部分渠道里,还有相当一块是原来的零售端。
五、邻国的曲线给了一个参照
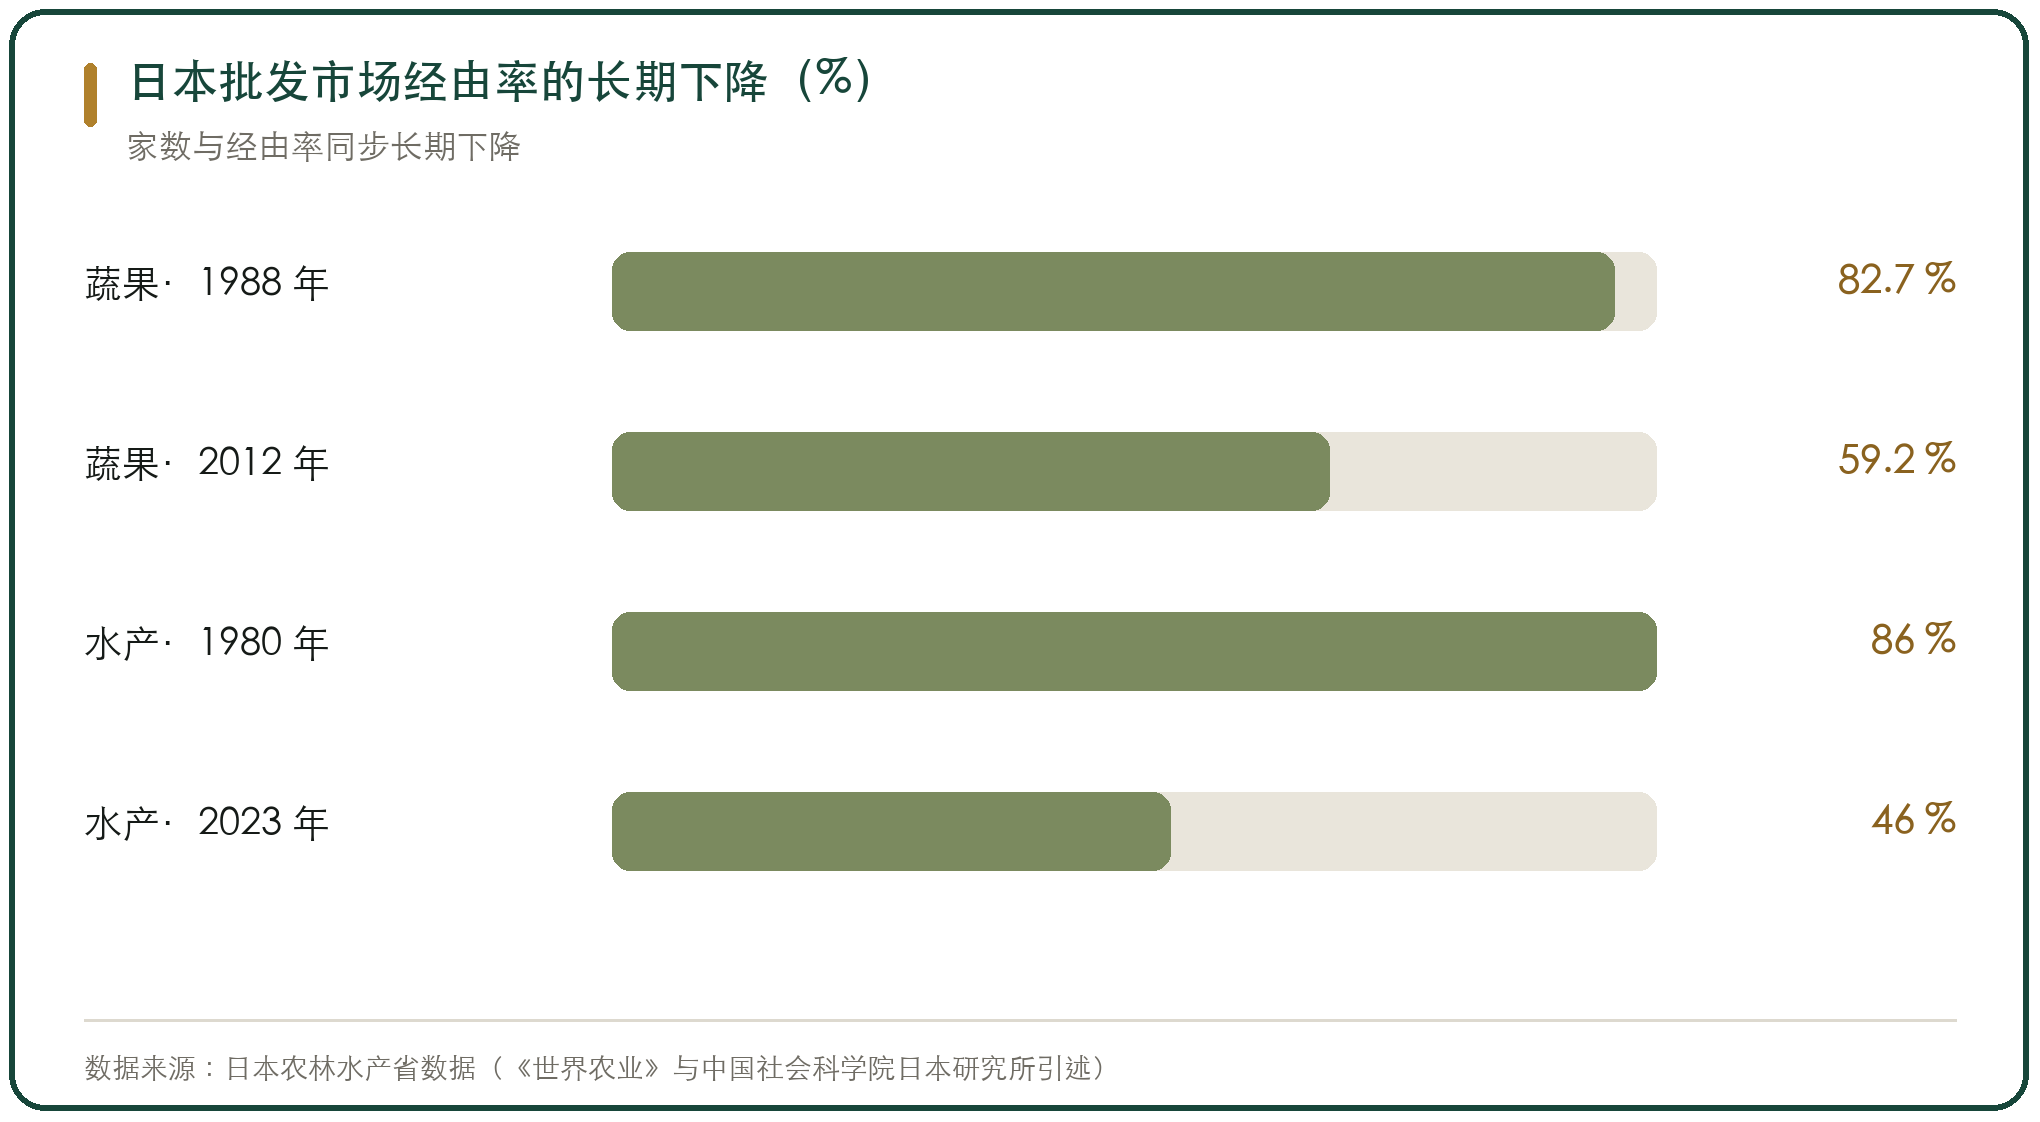
日本的中央批发市场从1985年的91家峰值降到2023年65家;地方批发市场从1988年的 1626家降到2020年的1009家。家数与经由率是同步往下走的。
经由率这一侧的降幅更大:蔬果类从1988年的82.7%降到2012年的59.2%,其中蔬菜从85.3%降到69.2%、水果从78%降到42.4%;水产品从1980年的86%降到2023年的46%,肉类从19%降到8%。
韩国走的是另一条路。全国32家公营批发市场,2024年青果类拍卖交易额合计15.85万亿韩元,其中首尔可乐洞市场5.64万亿韩元、占比超过35%。
日本是家数长期下降加经由率下降,韩国是集中到少数大市场。国内这两条路都在走:一头是亿元以上市场数量10年减30%,一头是百强市场交易量增40%多。
六、商户的代际问题没有数据
行业协会报告的口径是主力经营人群四十到五十五岁占比超过70%、三十五岁以下不足15%、五十五岁以上约15%。这是中关村绿色冷链物流产业联盟的行业报告口径。
网络上流转的商户平均年龄四十八点七岁那一条,在国家统计局的公开来源里核不到,不采用。二代接手的全国性抽样调查一个都没有,能核到的只有个案,例如北京新发地商户子女接班率很低、武汉有二十七岁接班的二代商户。
这件事还没有被统计过,判断只能靠个案。同行里更常见的安排是把经营权转给同一市场的其他商户,而不是让子女接手。
代际问题与个体商户的组织方式有关。商户是个体工商户的比例高,经营权、客户关系与个人绑定,转让的时候能带走的只有客户关系这一部分。
七、政策沿革有两处拐点
第一处是1984年。当年的中央一号文件首次明确部署建设农副产品批发市场,要求大中城市在继续办好农贸市场的同时有计划地建立农副产品批发市场,有条件的地方建立沟通市场信息、组织期货交易的农副产品贸易中心,并纳入城市建设规划。同年国务院批转的农村商品流通工作报告提出改革农副产品批发体制。
第二处是1988年。菜篮子工程正式启动,明确要求各地大力加强农产品批发市场建设;1996年农业部出台全国菜篮子工程定点鲜活农产品中心批发市场管理办法,推动以中心批发市场为核心的市场体系。
此后的政策主线是升级与公益性。2014年商务部等十三部门的农产品市场体系建设指导意见提出把增强公益性、高效性和稳定性作为主线,并要求出台《农产品市场管理条例》明确农产品批发市场的基础性公共设施地位。那份条例到现在还没有出台,2024年1月全国人大农业农村委的表态是可先行开展立法调研论证、条件成熟时研究制定,取得经验后再行立法。
最近两轮的落点在规模门槛上。2021年财政部办公厅与商务部办公厅的供应链体系建设通知把骨干市场支持门槛明确为年交易额不低于150亿元、年交易量不低于100万吨、至少辐射五个省份;2025年2月九部门的行动计划提出培育100家骨干农产品批发市场。
八、未来形态的四个方向都有代价
第一个方向是集散功能外迁。换来的土地与交通改善能算得清,代价是商户的搬迁成本与老市场的资产处置。黄沙的租金从约100元升到350到1000元每平方米每月,这个差额最终会落在下游。
第二个方向是销地配送中心。客户结构从散客转向商超、餐饮与食堂,市场收的钱从摊位费转向配送服务费,收入结构会明显往低毛利那一侧偏。
第三个方向是产地与销地之间的分拨节点。市场承担周转不做定价,货权在产地与下游之间走,市场的角色接近物流园。
第四个方向是城市更新中的腾退对象。这一类不再保留批发功能,资产处置与补偿成为主要议题,深圳那宗5万多平方米的收地补偿5799万元就是这一类。
四个方向里没有一个是保持现状。差别只在功能留多少、场地换什么、客户变哪一类。



写点看法