

禽肉副产品的流通与价值
关键词 禽肉副产品鸡爪进口羽绒加工宠物食品原料副产品深加工屠宰分割
一、禽肉副产品的品类与产量口径
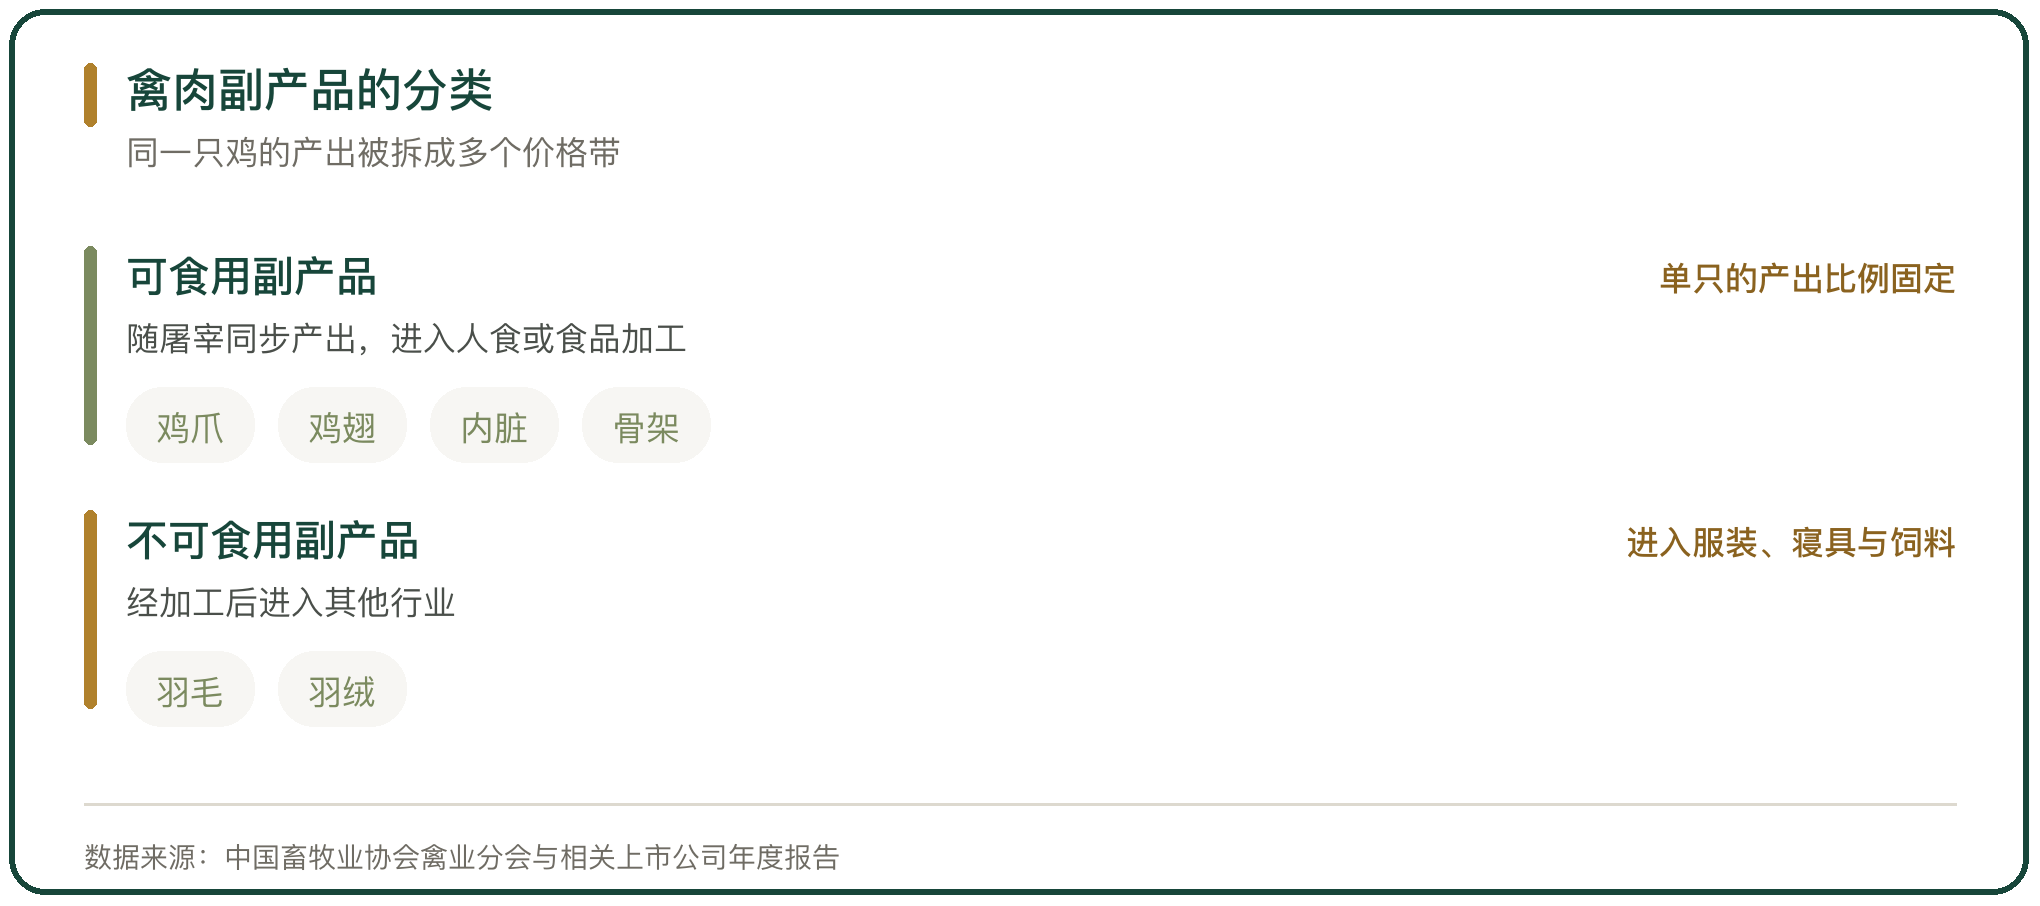
禽肉副产品按用途分成两类,可食用的与不可食用的。可食用的一类包括爪、翅、内脏与骨架,随屠宰同步产出;不可食用的一类包括羽毛与羽绒,进入服装、寝具与饲料环节。
同一只鸡的分割结果是固定的,爪、翅、腿、胸与骨架之间有相对稳定的比例。屠宰量决定副产品的总量,白羽肉鸡的规模化屠宰线把各个部位精准拆分,爪与翅从边角料变成独立商品。小麦型与黄羽型的出栏量不同,副产品的产出结构也不一样。
二、主产品与副产品的产出比例
副产品的产出比例由品种与屠宰方式决定。白羽肉鸡以分割品销售为主,胸、腿、翅各自成件;黄羽肉鸡以整只或活禽销售为主,副产品的单独计价比例低。
加工企业按部位分别核算。民和股份 2024 年年度报告把收入分成鸡肉制品、雏鸡、淘汰鸡、生物有机肥与电力几项,其中生物有机肥与电力两项来自养殖废弃物的资源化利用。副产品在报表上能否单独列示,取决于企业有没有对应的加工与销售能力。
三、副产品的国内流通路径
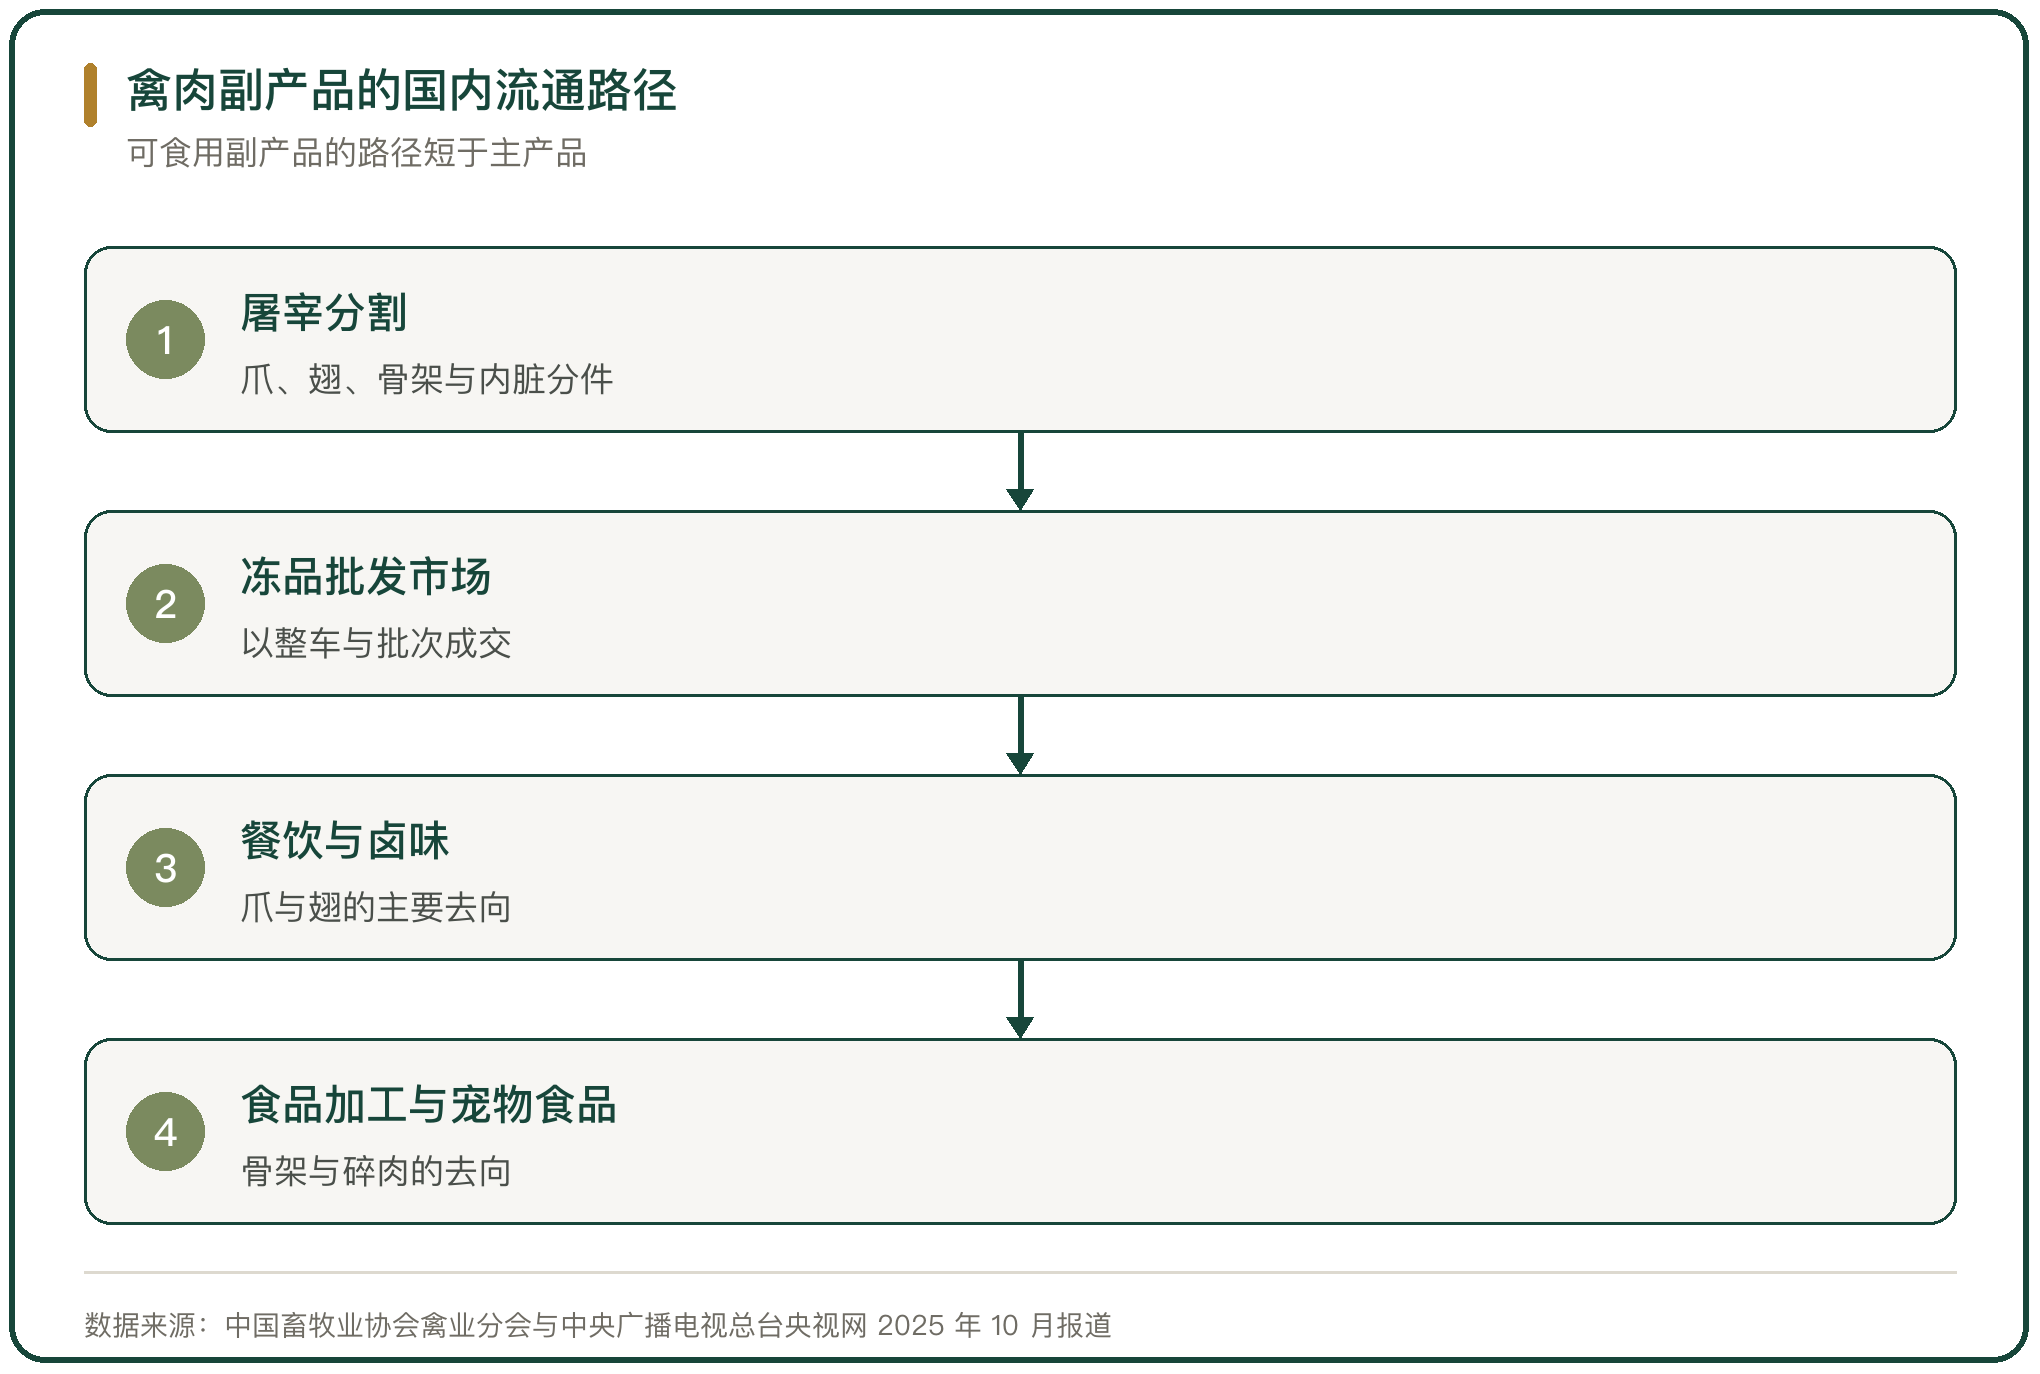
可食用副产品的流通路径短于主产品。爪与翅经屠宰分割后进入冻品批发市场,再由餐饮门店、卤味店与食品加工厂采购;骨架与内脏多数在同城或邻近区域消化,运距长会增加损耗。
不可食用的一类走的是加工链。羽毛经清洗、烘干与粉碎后做成羽毛粉,用作饲料蛋白原料;鸭绒与鹅绒经分拣、水洗与充绒后进入服装与寝具。产地周边的家禽批发市场里,副产品的档口与主产品分开经营,成交以整车与批次为单位,价格随当天的到货量浮动。
四、鸡爪与鸡翅的进口依赖
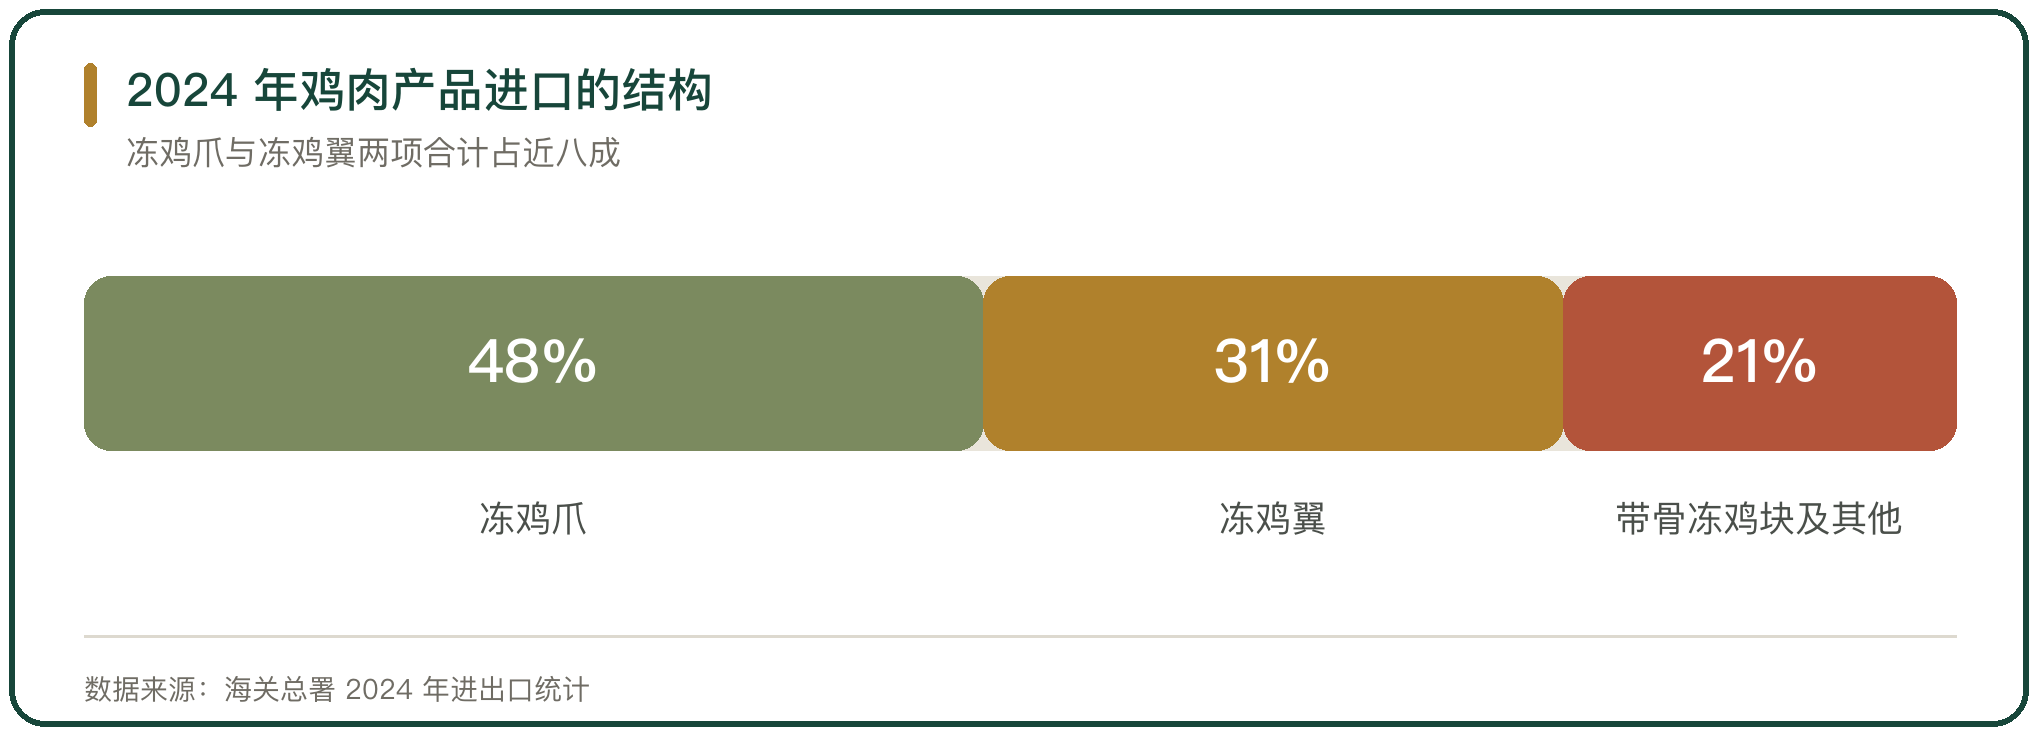
国内的爪与翅供给缺口靠进口补充。海关总署统计的 2024 年鸡肉产品进口中,冻鸡爪与冻鸡翼(不包括翼尖)两项合计占进口量的大头,带骨冻鸡块排在第三。国内的肉鸡出栏量虽然大,一只鸡只产两只爪、两只翅,产量由出栏量决定。
进口来源集中在少数国家。巴西、俄罗斯、泰国与美国是主要来源国,来源国的禽流感疫情、关税调整与航运周期都会改变到货量。国内爪类的价格因此同时受国产供给、进口到货与季节消费三方面影响。
五、副产品在宠物食品里的价值
骨架与碎肉在宠物食品里的用处越来越大。央视网 2025 年 10 月报道的一处临沂加工厂里,鸡肉的出厂价是鸡架的几倍,骨架加工成宠物食品后单价再往上翻;这家宠物食品企业以鸡肉为主原料的产品占比超过 90%。
肉鸡产业的加工方向因此多了一条。山东临沂 2024 年白羽鸡年加工量超过 10 亿羽,宠物食品对鸡肉的需求把原本低价的部位接了过去。宠物食品对原料的规格要求低于人食,骨架、碎肉与部分内脏都可以进入这个环节。
六、副产品在加工企业收入里的比重
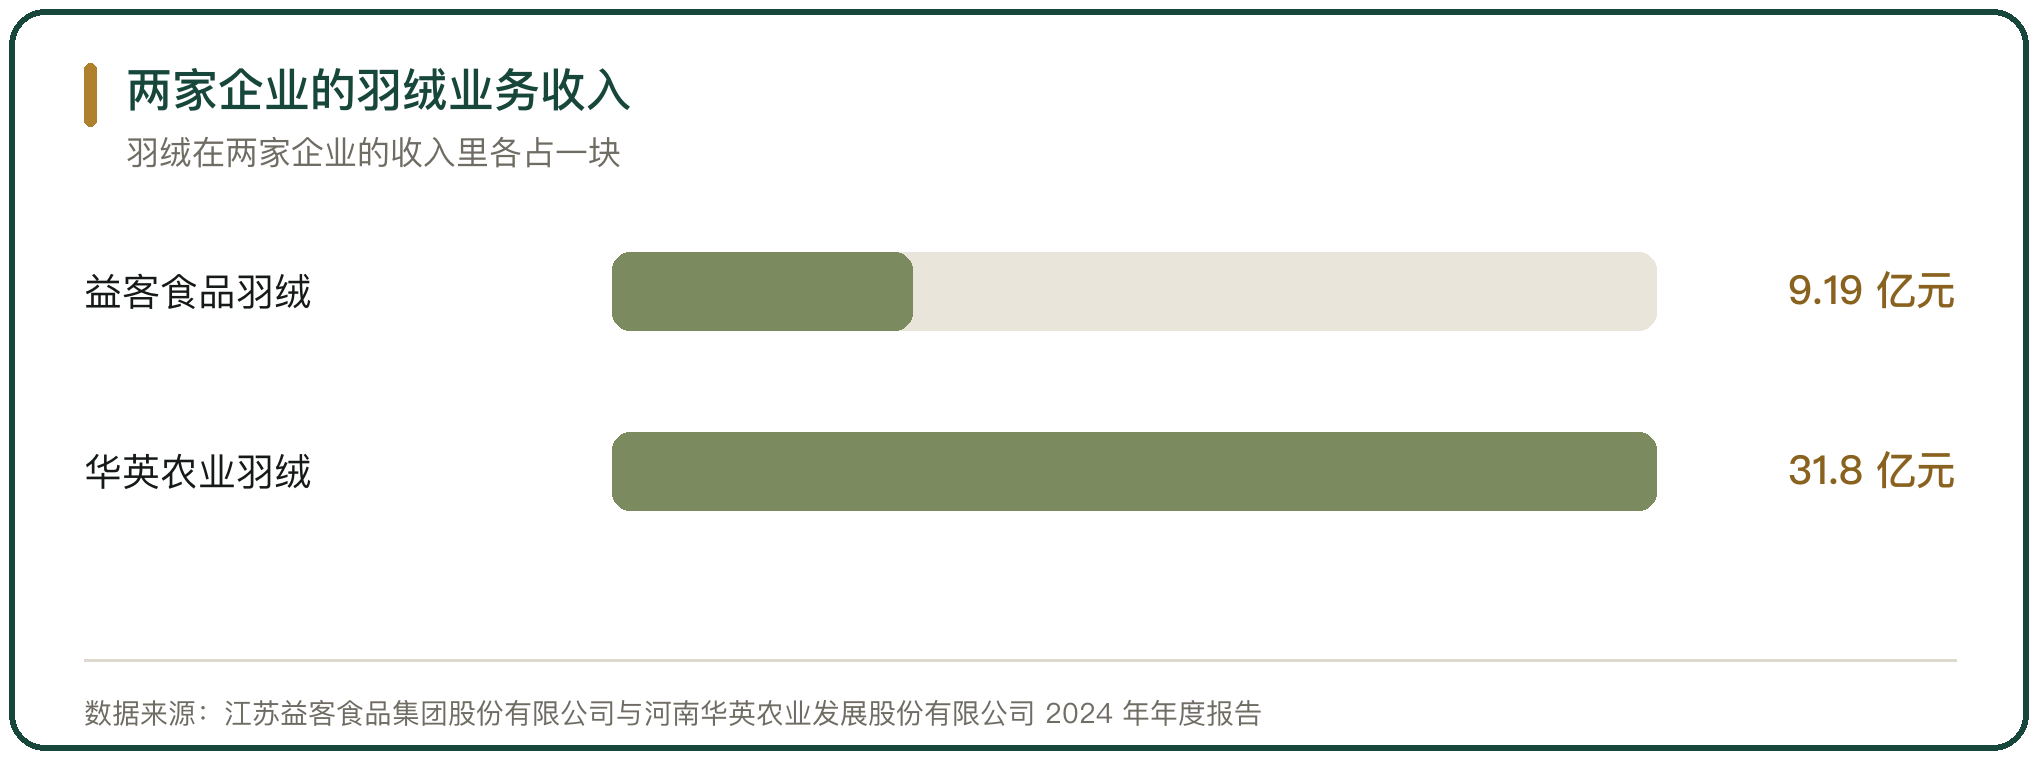
副产品在加工企业收入里的比重,取决于企业把加工做到了哪一步。益客食品 2024 年年度报告把羽绒单列为一块业务,收入与毛利率都高于同期的鸡产品屠宰;华英农业的羽绒业务收入占营业收入的 67.22%,成为当年业绩扭亏的主要来源。
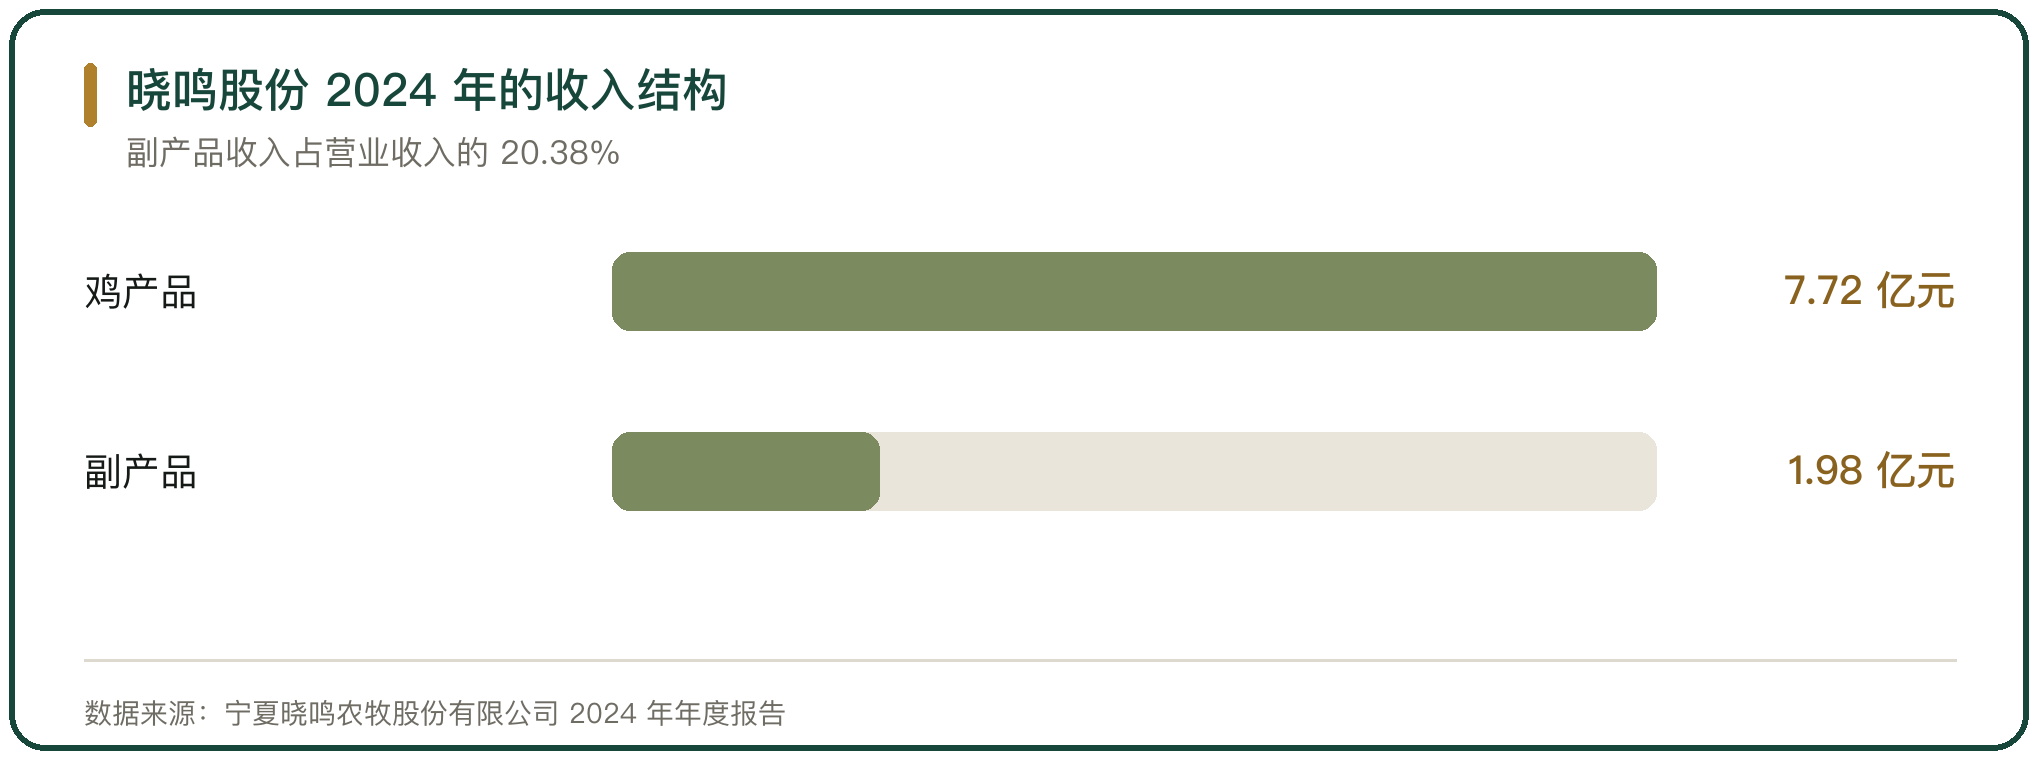
晓鸣股份的报表里,副产品收入与鸡产品收入两块合起来构成当年的营业收入。副产品的收入占比越高,企业受主产品行情波动的影响越小。
七、鸭绒与羽毛的加工环节
鸭绒与羽毛的加工链比爪翅更长。原料毛经收储、分拣、水洗、烘干与充绒几道工序,按绒子含量分级,再进入服装、寝具与户外装备的生产。华英农业 2024 年的羽绒产品销量与收入同步上升,客户包括多家国内外服装品牌。
原料毛的价格随羽绒制品需求变动。羽绒的价格在 2024 年上半年持续攀升,下半年进入调整,全年维持在近年高位。加工环节的利润来自分级与充绒的精度,同一批原料毛按不同绒子含量分拣后,单价相差明显。
八、副产品的价格与季节波动
副产品的价格随季节与主产品行情变动。爪与翅在节庆与火锅旺季需求集中,价格上行;夏季消费转淡,价格回落。骨架与内脏的价格波动小于爪翅,需求方以食品加工与饲料企业为主,批量稳定。
进口到货的节奏会改变国内价格。2024 年鸡爪与鸡翅的进口量下降,国内爪类价格获得支撑,翅类的支撑力度更强,原因在进口结构里翅的占比更高。无骨鸡爪的线上市场规模在扩大,年轻消费群体对即食类爪制品的需求把这一品类推向了品牌化。
九、禽肉副产品的价值走向
禽肉副产品的价值在往上走。爪与翅从分割边角料变成独立的零售品类,骨架与碎肉进入宠物食品,羽毛与绒进入服装与寝具,同一只鸡的产出被拆成了多个价格带,价格带的宽度由加工与分级环节决定。
价值提升的空间受两处约束。一是加工能力,副产品的分级与深加工需要专门的设备与产线,缺少加工能力的企业只能按初级原料出售;二是标准,宠物食品与羽绒制品对原料的规格与检测有各自的要求,达标才能进入对应的渠道。
进口对国内供给的补充短期不会消失。爪与翅的产量由出栏量决定,出栏量的增长慢于消费需求的增长,缺口仍要靠进口填补,来源国的疫情与关税是这一段供给的主要变量。



写点看法