

调味品流通的长期趋势与结构变化
关键词 调味品流通复合调味品经营主体出清头部份额标签新规即时零售
一、调味品市场规模的长期趋势
调味品市场规模的增速在换挡,总量继续扩张,增速低于复合调味料这类细分品类。
中国调味品协会与弗若斯特沙利文的口径是,2025 年中国调味品市场规模 5113 亿元,预计 2030 年增至 6897 亿元,2025 至 2030 年复合增长率 6.2%(中国调味品协会与弗若斯特沙利文,浙商证券研究所引用)。
增速换挡的原因是人均消费量接近稳定。调味品属于日常必需品,用量随人口与饮食习惯变化,行业的增量主要来自产品结构升级,用量本身的变化有限。
二、复合调味品对单一调味品的替代
复合调味品对单一调味品的替代是结构变化的主线,替代速度在细分品类之间差别明显。
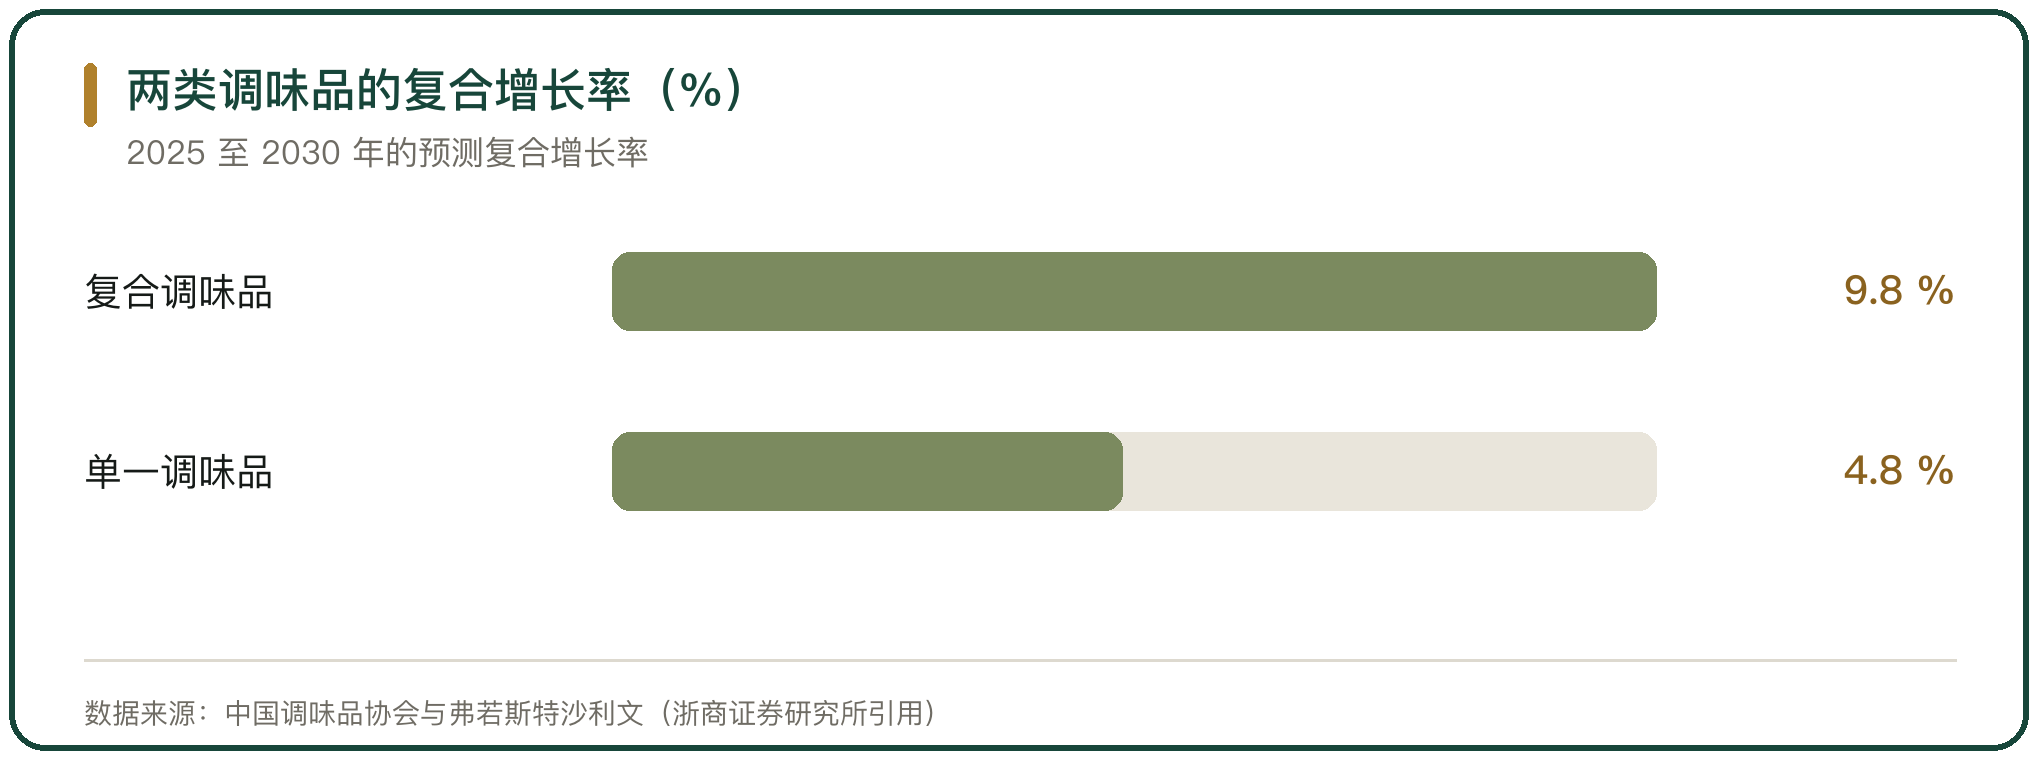
复合调味品的增速高于单一调味品。中国调味品协会与弗若斯特沙利文的口径是,2025 至 2030 年复合调味品由 1302 亿元增至 2081 亿元、复合增长率 9.8%,单一调味品复合增长率 4.8%,复合调味品占整体比重由 25.5% 提升至 30.2%(中国调味品协会与弗若斯特沙利文,浙商证券研究所引用)。
替代的推力来自下游。连锁餐饮要求口味一致,家庭烹饪时间缩短,复合调味品把调味过程前置到工厂,用量从单一品类转向复合品类。
三、经营主体数量的结构变化
经营主体数量的持续减少,是流通环节的另一个长期趋势。
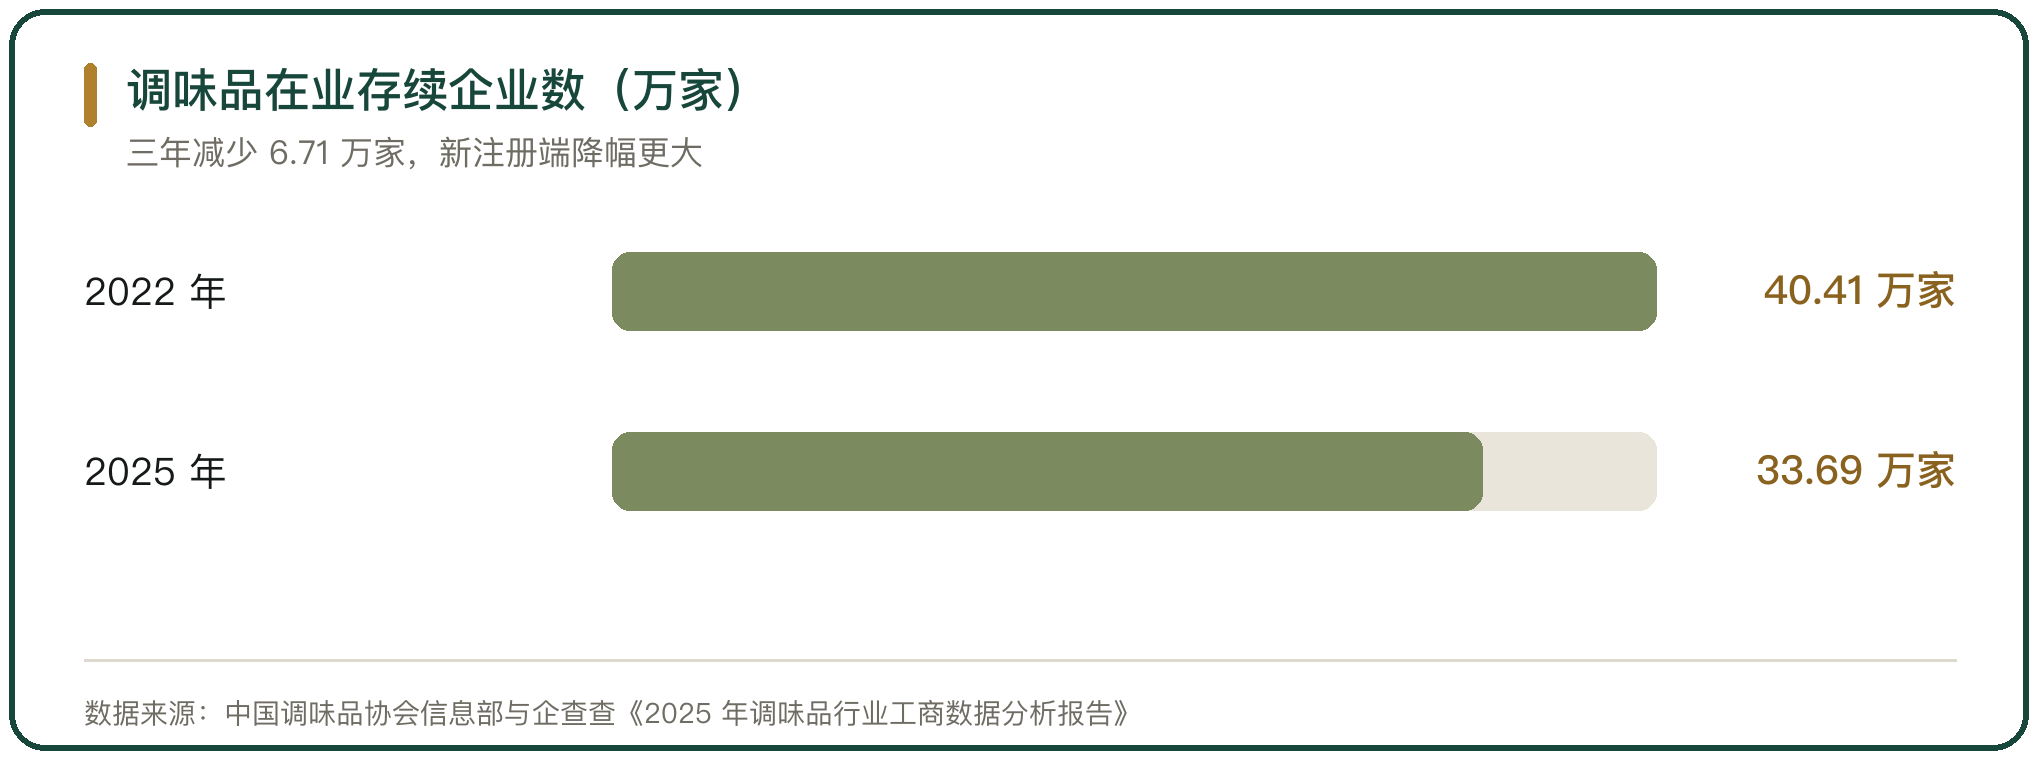
中国调味品协会信息部与企查查的数据显示,2022 至 2025 年调味品在业存续企业数量分别为 40.41 万家、38.53 万家、34.93 万家、33.69 万家,3年减少 6.71 万家,2025 年新注册制造企业数量同比减少 2.9%、流通企业减少 4.3%(中国调味品协会信息部与企查查《2025 年调味品行业工商数据分析报告》)。
减少的原因是竞争与监管的共同作用。产品同质化带来价格竞争,毛利压缩,产量小、渠道弱的经营者退出;标签与溯源规则的收紧提高了合规成本,抬高了存续门槛。
四、头部份额的品类差异
头部份额在不同品类之间差别很大,份额格局由品类规模与工艺门槛决定。
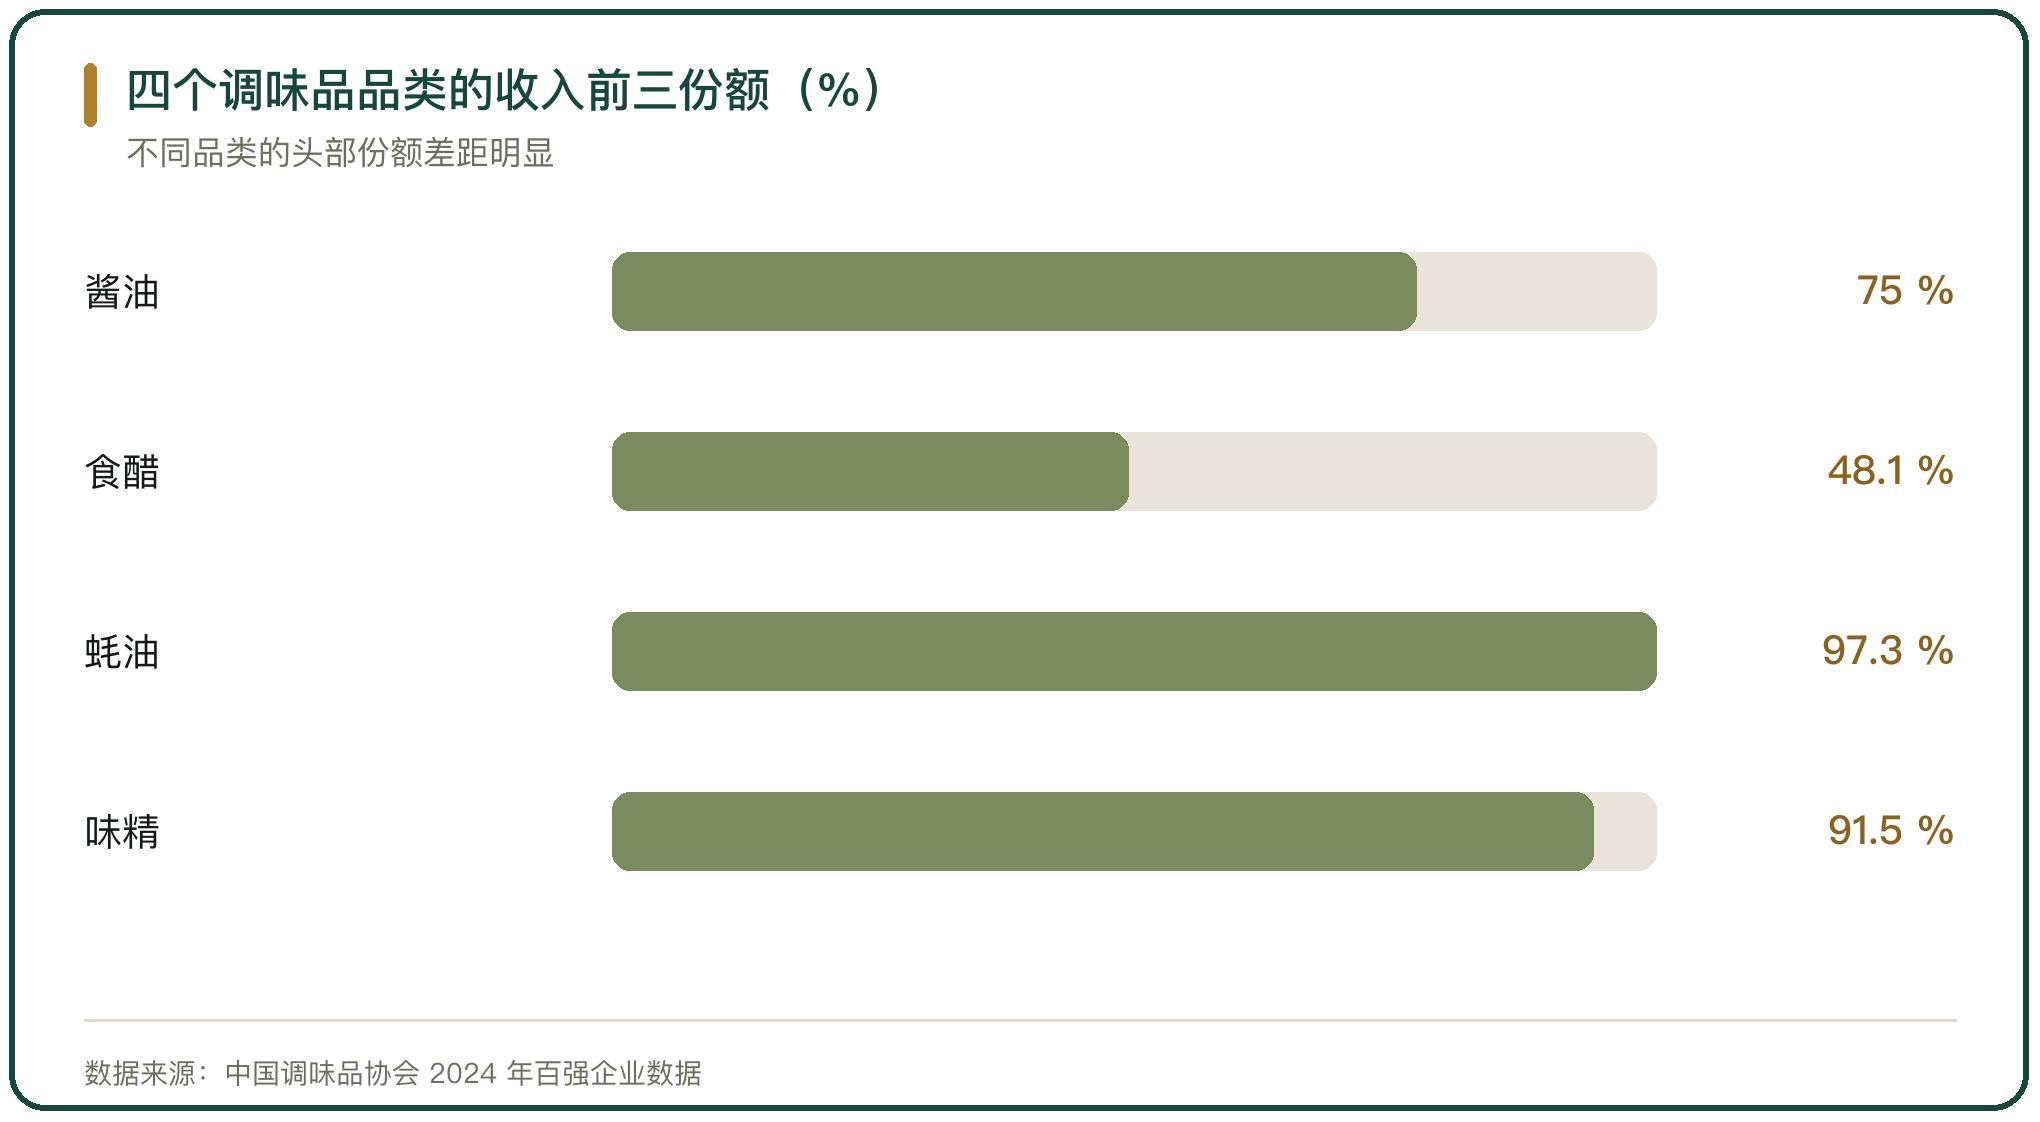
中国调味品协会 2024 年百强企业数据显示,蚝油、味精、料酒三个品类的收入前三名份额分别为 97.3%、91.5%、89.1%,酱油为 75%,酱腌菜为 76.2%,食醋为 48.1%,复合调味料为 30.2%(中国调味品协会 2024 年百强企业数据)。
份额与品类特征相关。蚝油与味精的生产依赖规模化工艺与成本控制,头部企业容易形成优势;食醋与复合调味料的地域口味分散,单个企业难以覆盖全国市场。
五、标签新规对产品结构的约束
标签新规对产品结构的约束,从包装文字延伸到产品配方。
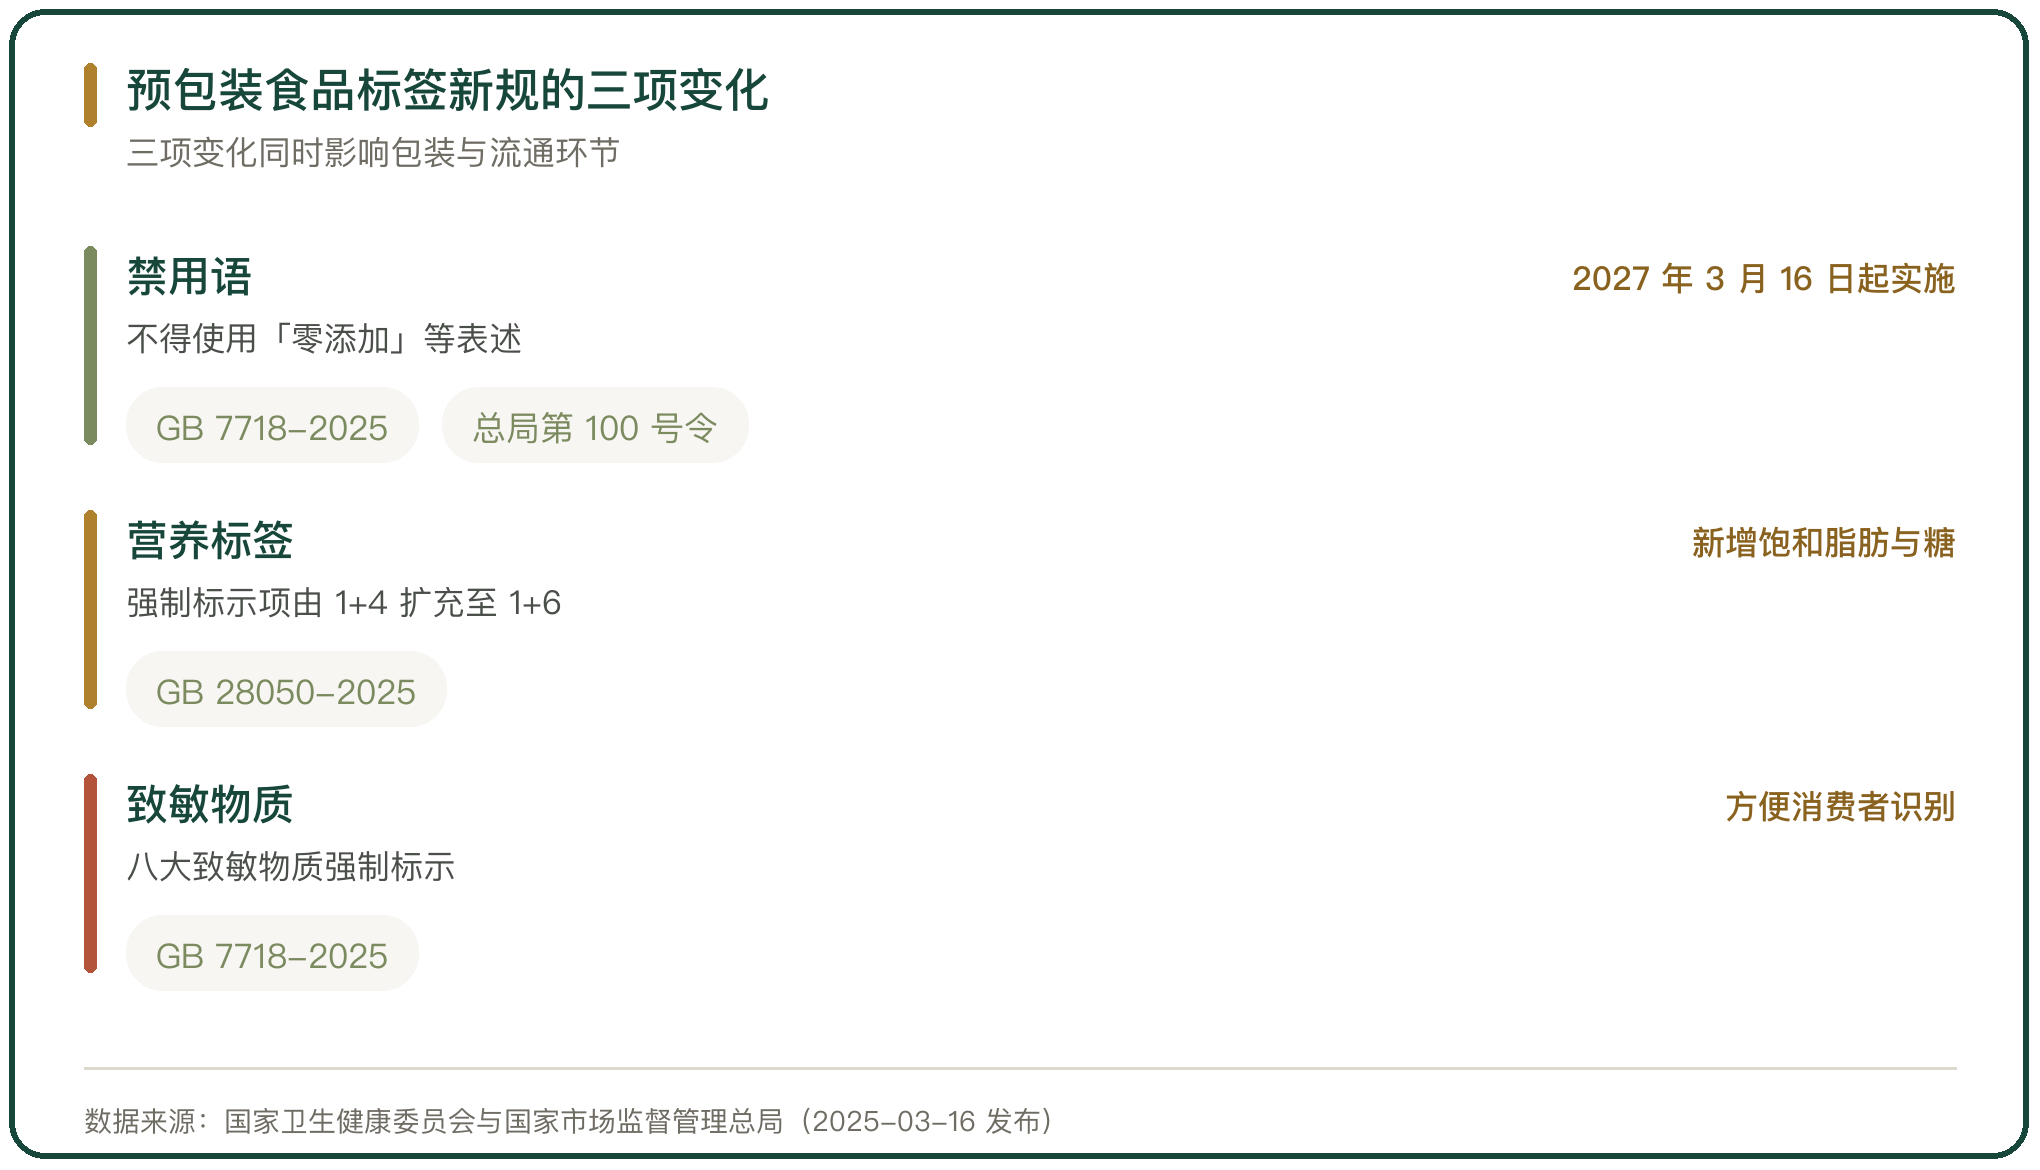
《食品安全国家标准 预包装食品标签通则》(GB 7718-2025)、《食品安全国家标准 预包装食品营养标签通则》(GB 28050-2025)与《食品标识监督管理办法》(总局第 100 号令)2025 年 3 月 16 日发布,2027 年 3 月 16 日起实施,禁止使用「零添加」「不添加」「不使用」等表述,营养标签的强制标示项由 1+4 扩充至 1+6,八大致敏物质强制标示(国家卫生健康委员会与国家市场监督管理总局)。
规则改变的是产品表达方式。过去靠「零添加」做差异的产品,需要改用营养标签与实际配方做说明,包装的卖点从文字转向数据。
六、调味品出口的增量方向
调味品出口提供新的增量,出口目的地集中在东南亚与欧美。
中国海关总署数据显示,2025 年中国调味品出口额 54 亿美元、同比增长 11.3%。江门海关的口径是,2025 年江门市出口调味品 16.7 亿元,占全国出口总额的 8.9%,产品销往全球 90 个国家和地区;2026 年 8 月海关总署标法中心批复同意在江门市新会区设立我国首个调味品技贸评议基地(中国海关总署与江门海关,2025 年)。
出口的增长与海外中餐的扩张同步。海外中式餐饮的门店数量增加,带动复合调味料与通用调味品的出口需求。
七、线上渠道与即时零售的份额
线上渠道与即时零售改变了调味品的通路结构,渠道重心从线下现代渠道往线上与近场零售分流。
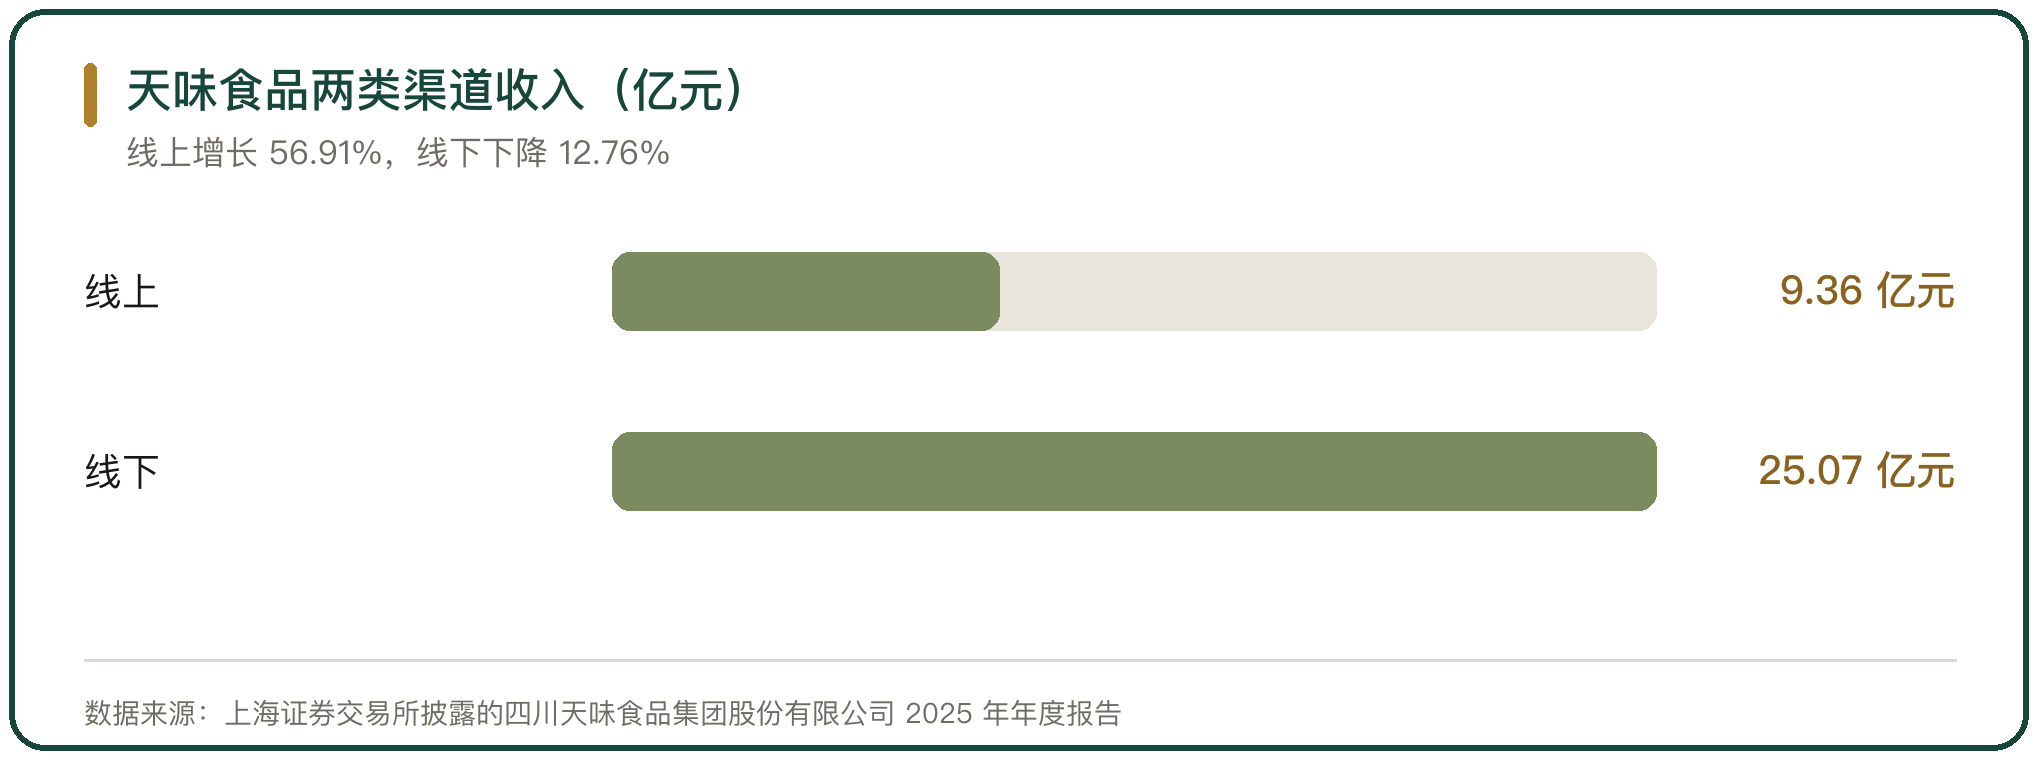
线上渠道的增速高于线下。四川天味食品集团股份有限公司 2025 年线上渠道收入 9.36 亿元、同比增长 56.91%,线下渠道收入 25.07 亿元、同比下降 12.76%(上海证券交易所披露的公司 2025 年年度报告)。
即时零售把调味品纳入近场消费。主流调味品单价在 10 至 20 元之间,即时零售的单均履约成本 5 至 8 元,履约成本占商品价格的比例高于其他品类,平台通过提高客单价与合并订单来摊薄成本。
八、健康化与地域风味的增长
健康化与地域风味是产品端的两条增长线。
健康化体现为低盐与清洁标签的产品增加。低盐复合调味品的搜索量在 2023 至 2024 年同比增长 156%,符合健康标准的产品单价比同类高 15% 至 20%(中国调味品协会,2025 年)。
地域风味体现为区域口味的全国化。2025 年贵州酸汤调料同比增长 78%,云南菌菇调料增长 62%,川味复合调味品增长 35%,粤式复合调味品增长 28%(中国调味品协会,2025 年)。地域风味靠餐饮连锁把口味带到全国,再带动零售端的产品需求。
九、经销商结构的变化方向
经销商结构在收缩与重组,数量减少的同时单体规模上升。
三顾咨询的口径是,2025 年 1 至 10 月调味品行业规模以上企业主营业务收入 5240 亿元、同比增长 6.8%,增速比 2024 年放缓 1.2 个百分点;2025 年第三季度行业平均净利润率 6.5%、中位数 3.2%;2025 年 6 月调味品经销商数量同比减少 9.3%,平均营收增长 12%(三顾咨询,2025 年)。
数量减少而平均营收上升,说明退出的是规模较小的经营者,留存下来的经销商承接了更多终端。服务内容随之增加,配送频次、货架管理与终端推销成为经销商的常规工作。
十、调味品流通长期趋势的判断
调味品流通的长期趋势有三个方向。市场规模继续扩张但增速换挡,2025 至 2030 年的复合增长率为 6.2%;复合调味品对单一调味品的替代持续,复合调味品的复合增长率为 9.8%,占整体比重由 25.5% 升至 30.2%。
经营主体在合并。在业存续企业数量3年减少 6.71 万家,新注册企业数量同步下降,2025 年 6 月经销商数量同比减少 9.3%、平均营收增长 12%。
产品与通路的规则在变。标签新规自 2027 年 3 月 16 日起禁止「零添加」表述,营养标签强制标示项扩充;线上渠道的增速高于线下,即时零售把调味品纳入近场消费。
增量方向在出口与地域风味。2025 年中国调味品出口额 54 亿美元、同比增长 11.3%,江门一市出口 16.7 亿元、占全国出口总额的 8.9%。



写点看法