

冷库市场的供需格局判断
关键词 冷库供需空置率冷库租金高标冷库冷链物流基地产地冷藏设施
一、判断供需要先统一口径
冷库的量按容积与吨位两套口径统计,供需比较前先统一到同一基准。统计范围也分全部冷库与以销区为主的公共型食品冷库,范围不同,总量差很多。
口径统一之后,还要看结构。总量、区域与品类三个层面上的供需关系并不一致,全国的数字会掩盖城市之间的分化。
二、供给端的规模与增速
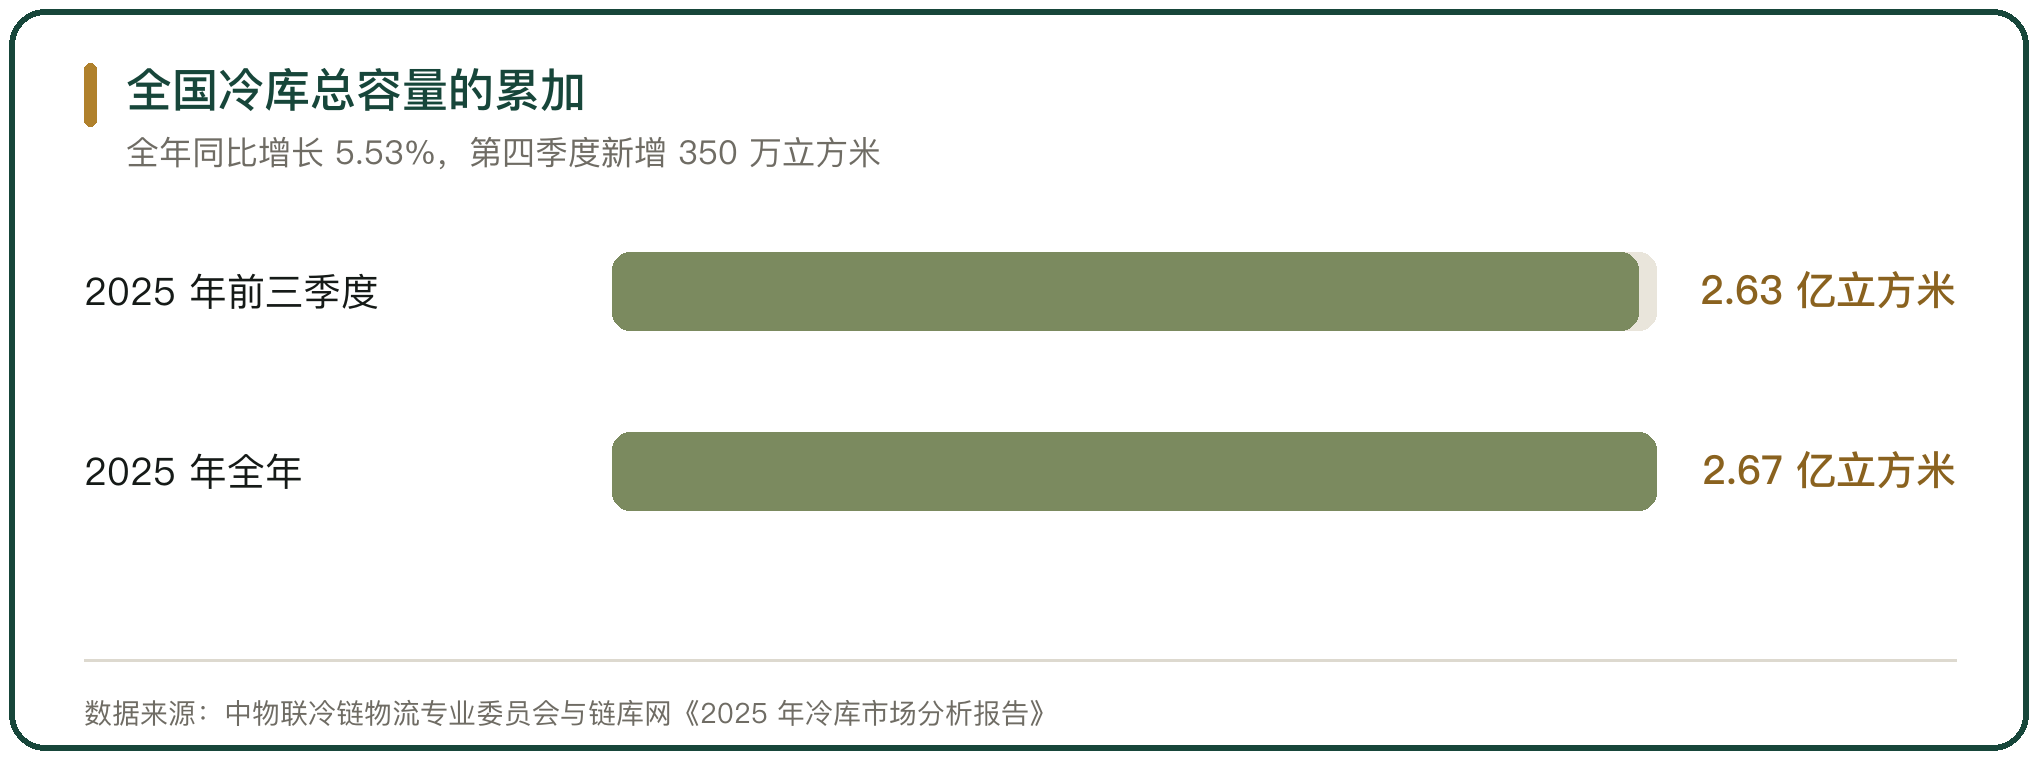
供给端的总量继续增加。2025 年全国冷库总容量达到 2.67 亿立方米,同比增长 5.53%,第四季度新增容量 350 万立方米;前三季度总容量 2.63 亿立方米,同比增长 7.35%(中物联冷链物流专业委员会与链库网《2025 年冷库市场分析报告》)。
增速在放缓。前三季度总容量的同比增速 7.35% 高于全年的 5.53%,说明扩容的节奏在第四季度降了下来。供给增速回落与投资节奏、租金水平的变化方向一致。
三、需求端的分布
需求比供给更集中。2025 年冷库求租量 2739.03 万立方米、出租量 3915.65 万立方米,两个口径对应不同的统计对象,不能直接相减(中物联冷链物流专业委员会与链库网《2025 年冷库市场分析报告》)。
求租端超过 84% 集中在华东、华南、华北三大区域,华东一地占全国求租需求的一半,华南与华北分别为 17.69% 与 16.80%。需求的方向与消费、加工与人口的分布一致。
四、出租端的区域结构
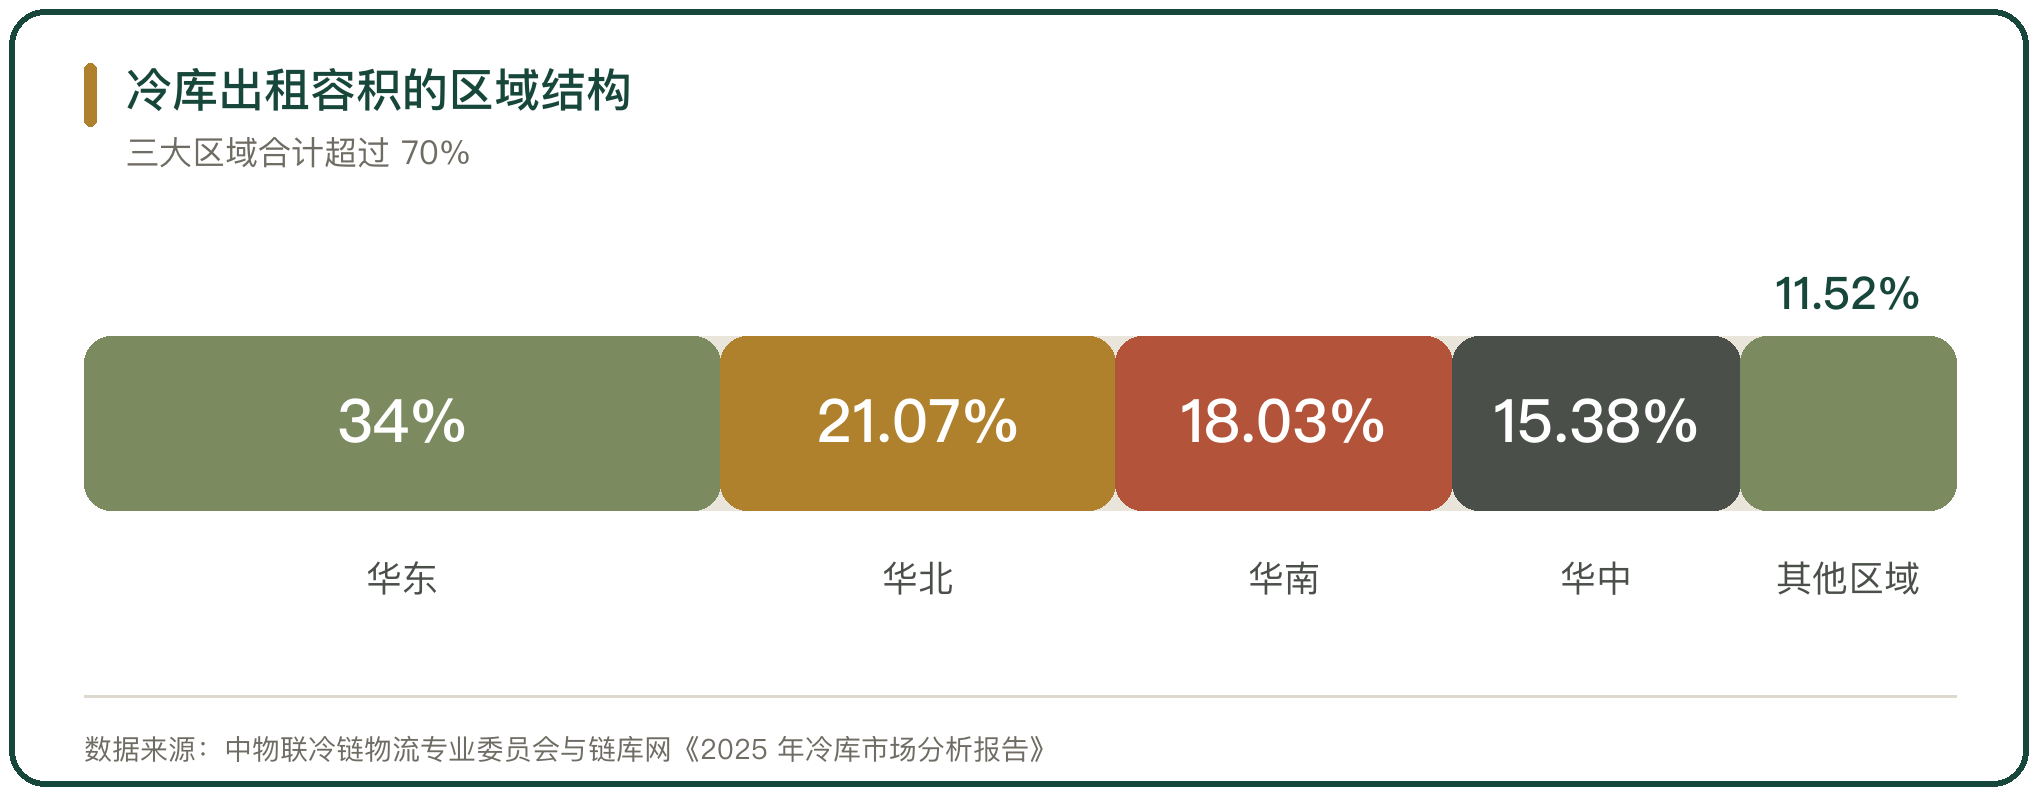
出租端的分布同样不均衡。2025 年冷库出租容积里,华东地区占 34%,华北地区占 21.07%,华南地区占 18.03%,三大区域合计超过 70%,华中地区占 15.38%(中物联冷链物流专业委员会与链库网《2025 年冷库市场分析报告》)。
华中的供给与需求都不占大头,现有冷库以传统低温仓为主,适配生鲜农产品的高标准冷链仓储供给偏紧。区域结构的差异落在这里。
五、空置率的城市分化
空置率在城市之间方向相反。2025 年南宁冷库空置率为 32%、同比上升 7 个百分点;厦门为 28%、同比下降 8 个百分点(中物联冷链物流专业委员会与链库网《2025 年冷库市场分析报告》)。
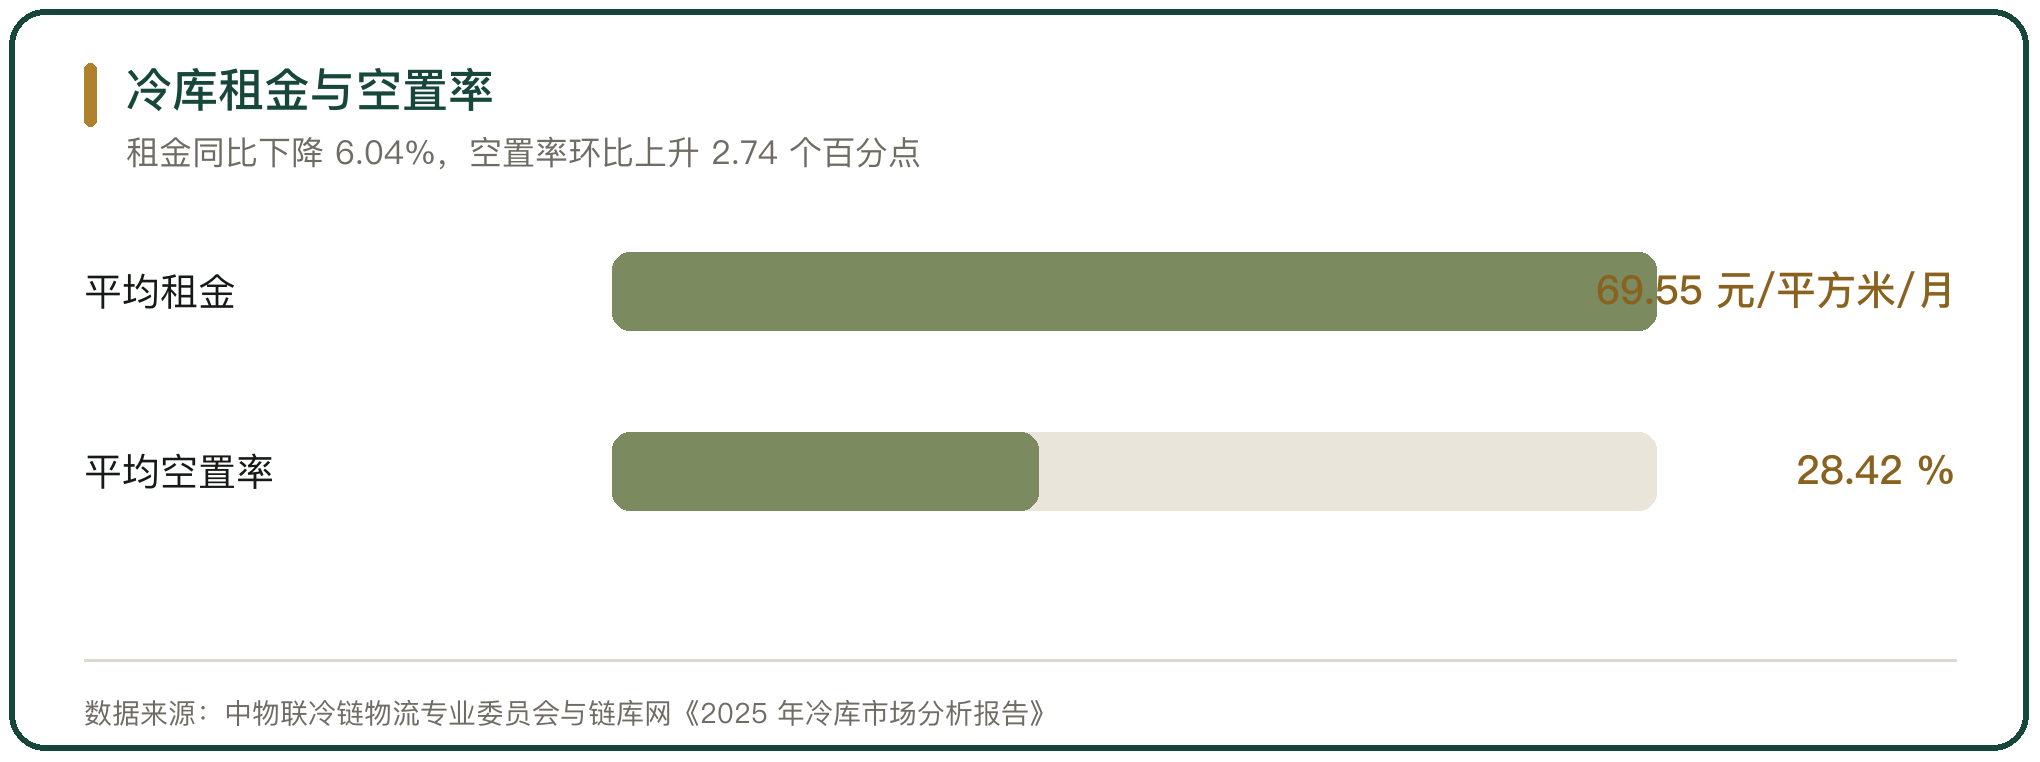
部分城市的空置率处高位。2025 年上半年全国冷库平均空置率为 28.42%、环比上升 2.74 个百分点,天津、吉林、河北等地的空置率超过 40%。同一年度里有的城市在去化、有的在堆积,说明空置是局部的结构问题。
六、租金的下行与局部回升
租金整体还在下行。2025 年上半年全国冷库平均租金为 69.55 元/平方米/月,同比下降 6.04%(中物联冷链物流专业委员会与链库网《2025 年冷库市场分析报告》)。
局部有回升。物联云仓数字研究院《2026 年上半年中国冷库市场报告》的口径是,全国冷库平均租金 68.39 元/平方米/月、环比下降 0.49%,平均空置率 29.92%、环比上升 0.12 个百分点;广州租金回升到 82.62 元/平方米/月,佛山为 78.99 元/平方米/月。高标仓库如医药与防爆冷库的租金在 80 元至 120 元/平方米/月。
七、高标冷库的供给缺口
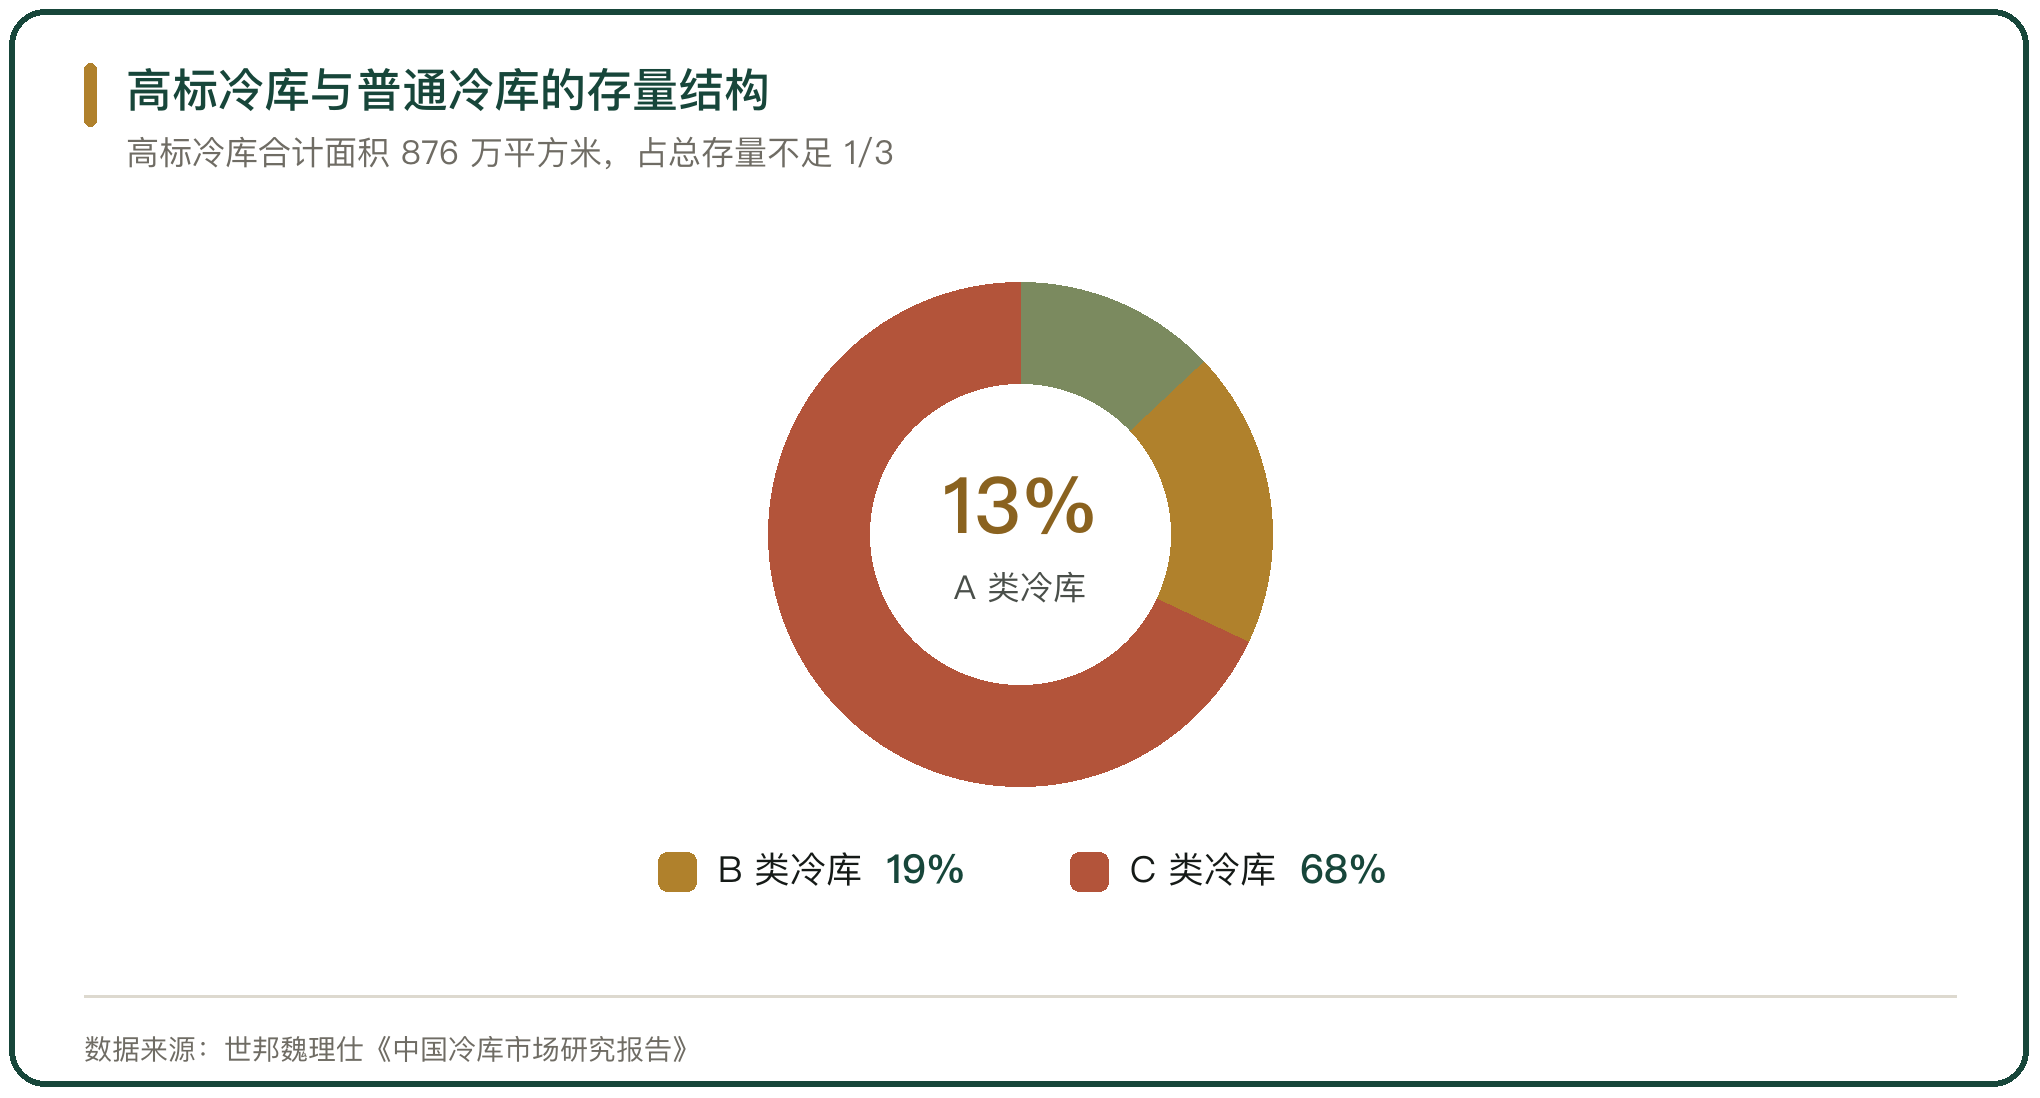
高标冷库与普通冷库的存量结构决定供给的质量。世邦魏理仕《中国冷库市场研究报告》的口径是,A 类与 B 类高标冷库合计面积 876 万平方米,占总存量不足 1/3,其中 A 类占 13%、B 类占 19%、C 类占 68%;头部 8 家企业已交付面积 243 万平方米。
C 类冷库占近 70%。C 类多为传统农批市场与农民仓,温控精度、自动化水平与卫生条件都低于高标库。下游的医药、餐饮与生鲜电商对高标库的需求在增长,供给端的高标占比却没跟上。
八、产地端的补短板
产地端的缺口还在。农民日报的口径是,农业农村部农产品产地冷藏保鲜设施建设项目新增库容 9822.5 万立方米,支持 350 个整县推进,重点县级覆盖率超过 70%,西部地区产地仓储保鲜设施库容占比超过 40%(农民日报)。
《农学学报》2026 年第 16 卷第 7 期的口径是,需低温储藏的农产品年产量 146383.2 万吨,对应的冷库容量需求为 12458.8 万吨,现有 7500 万吨,缺口 4958.8 万吨,缺口率约 40%。产地端的缺口与销地端的高标不足,是同一个结构问题的两端。
九、政策端对供给的投放
政策在供给侧持续投放。国家发展改革委于 2025 年 6 月 9 日发布新一批 19 个国家骨干冷链物流基地名单,累计达到 105 个,实现 31 个省(区、市)全覆盖(国家发展改革委官网)。
更长周期的目标由国办发〔2021〕46 号《“十四五”冷链物流发展规划》确定,到 2025 年建设 100 个左右国家骨干冷链物流基地,肉类、果蔬与水产的产地低温处理率分别达到 85%、30% 与 85%。基地的布点把供给从消费端往产地与枢纽端引。
十、投资节奏的变化
投资节奏在放缓。2025 年前三季度冷库项目资金投入 358.80 亿元,同比下降 1.72%;项目 375 个,其中冷链物流类项目 144 个、占 38.4%(中物联冷链物流专业委员会与链库网《2025 年冷库市场分析报告》)。
资金投入与租金水平同向。租金下行、空置率上升时,新建项目的回报预期下降,投资增速随之回落。前三季度的同比降幅不大,绝对值仍在增长,供给端的惯性还在。
11、供需格局的判断
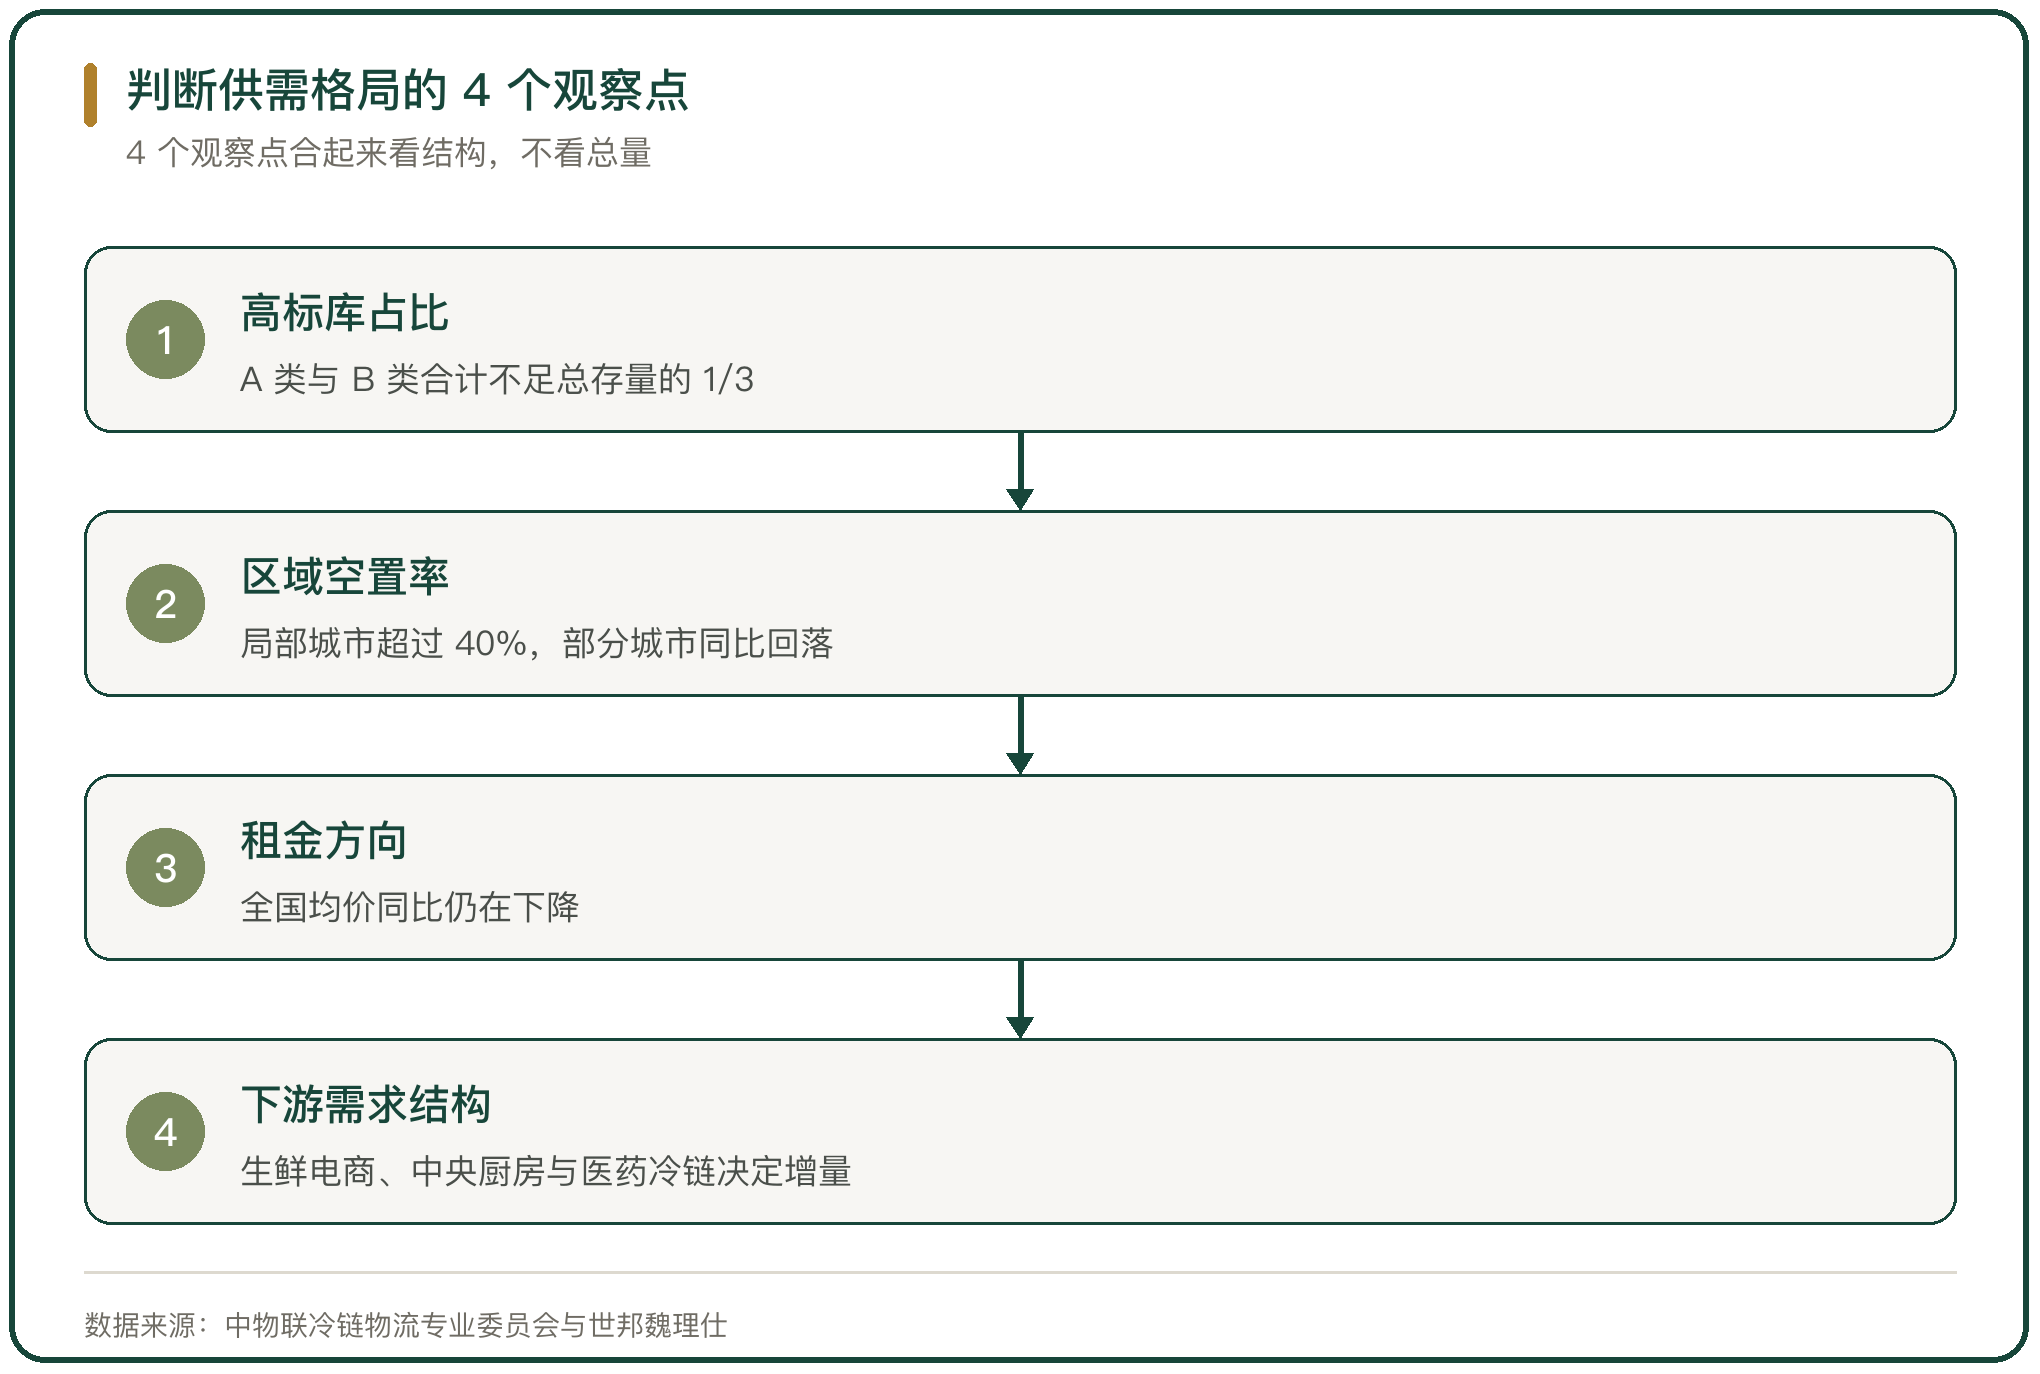
冷库市场的供需格局是总量过剩与结构性短缺并存。判断的落点在 4 处:高标冷库占总存量的比重、区域空置率的方向、租金的涨跌、下游需求的结构。高标占比不足 1/3,区域空置率在城市之间分化,租金整体还在下行,下游的生鲜电商、中央厨房与医药冷链对高标库的需求在增长。
这四项合起来,指向的结论是普通低温库供给过剩、高标库与产地设施供给不足。一座库的出租前景,取决于它落在哪一项需求上。



写点看法