

制冷设备企业的竞争格局
关键词 制冷设备螺杆压缩机工业冷冻设备冷源设备末端产品海外交付
一、制冷设备的三个环节
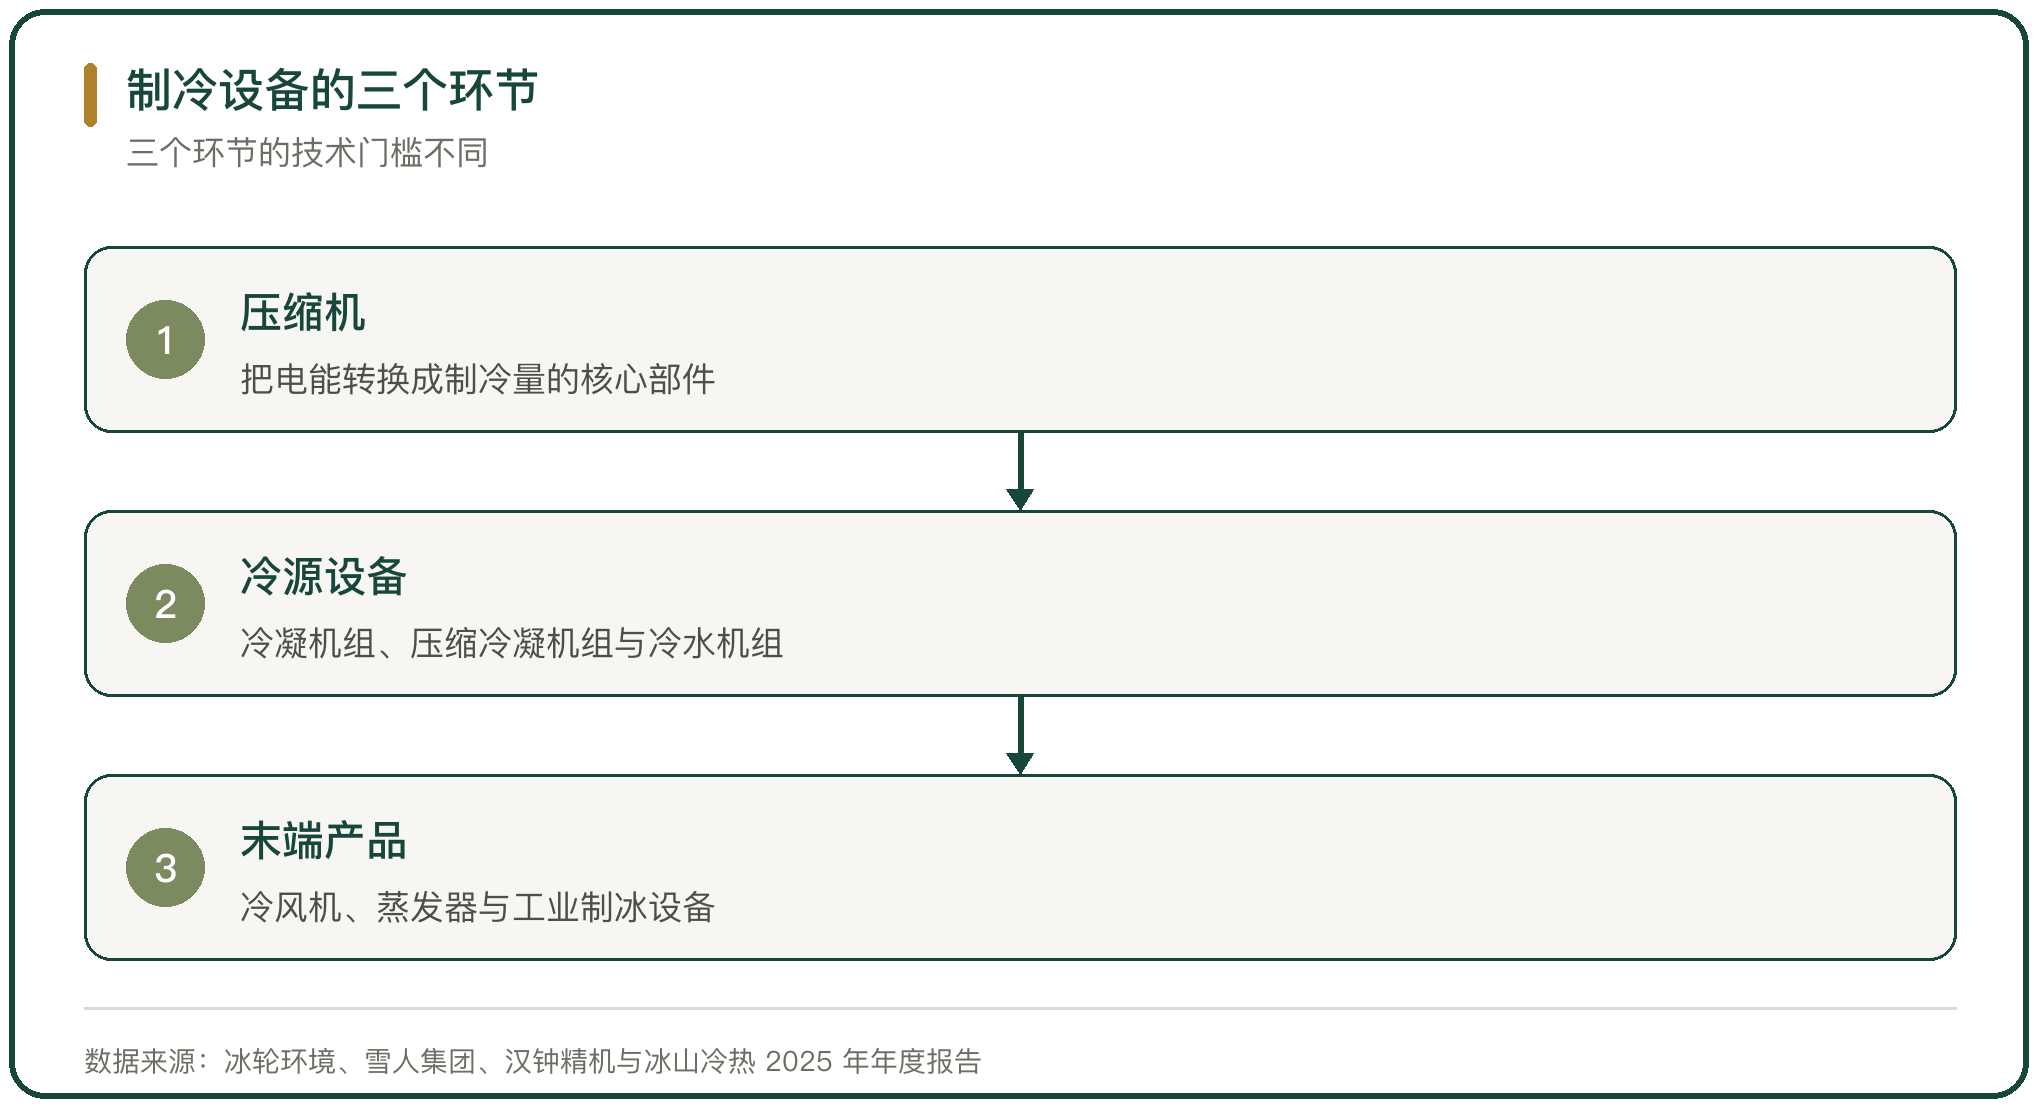
制冷设备按功能分三个环节,压缩机、冷源设备与末端产品。压缩机把电能转换成制冷量,是系统的核心部件;冷源设备包括冷凝机组、压缩冷凝机组与冷水机组,把制冷量送进系统;末端产品包括冷风机、蒸发器与工业制冰设备,直接接触用冷场景。
三个环节的技术门槛不同。压缩机看重型线设计与工质适配,冷源设备看重系统集成与自动控制,末端产品看重换热效率与定制尺寸。买家分两类,一类是新建冷库与工厂的工程方,一类是存量设备的运营方,前者随投资节奏起落,后者随设备寿命更换。
二、压缩机制造的技术门槛
压缩机制造处在技术链上游。汉钟精机主攻螺杆式压缩技术,产品覆盖商用中央空调、冷冻冷藏与热泵等场景,是应用工质较多的螺杆式压缩机企业之一;2025 年公司压缩机(组)收入 21.49 亿元,同比增长 5.83%,占营业收入的 73.42%,毛利率 34.07%(上海汉钟精机股份有限公司 2025 年年度报告)。
冰轮环境的技术覆盖 -271℃ 至 200℃ 的宽温区与 0 至 90MPa 的全压力,业务落在工业制冷与能源综合利用,2025 年末累计授权专利 592 项(冰轮环境技术股份有限公司 2025 年年度报告)。工质覆盖与宽温区能力,是压缩机厂家之间的一道分界。
三、冷源设备与末端产品的分化
2025 年工业冷冻设备的 2 类产品走势相反。冷源设备受能源化工投资收缩拖累,全年同比下滑 6.8%;末端产品凭借多元需求同比微增 0.6%,其中工业制冰设备受核电与基建工程拉动,全年逆势上涨 6.9%(产业在线 ChinaIOL 工业冷冻设备市场数据)。
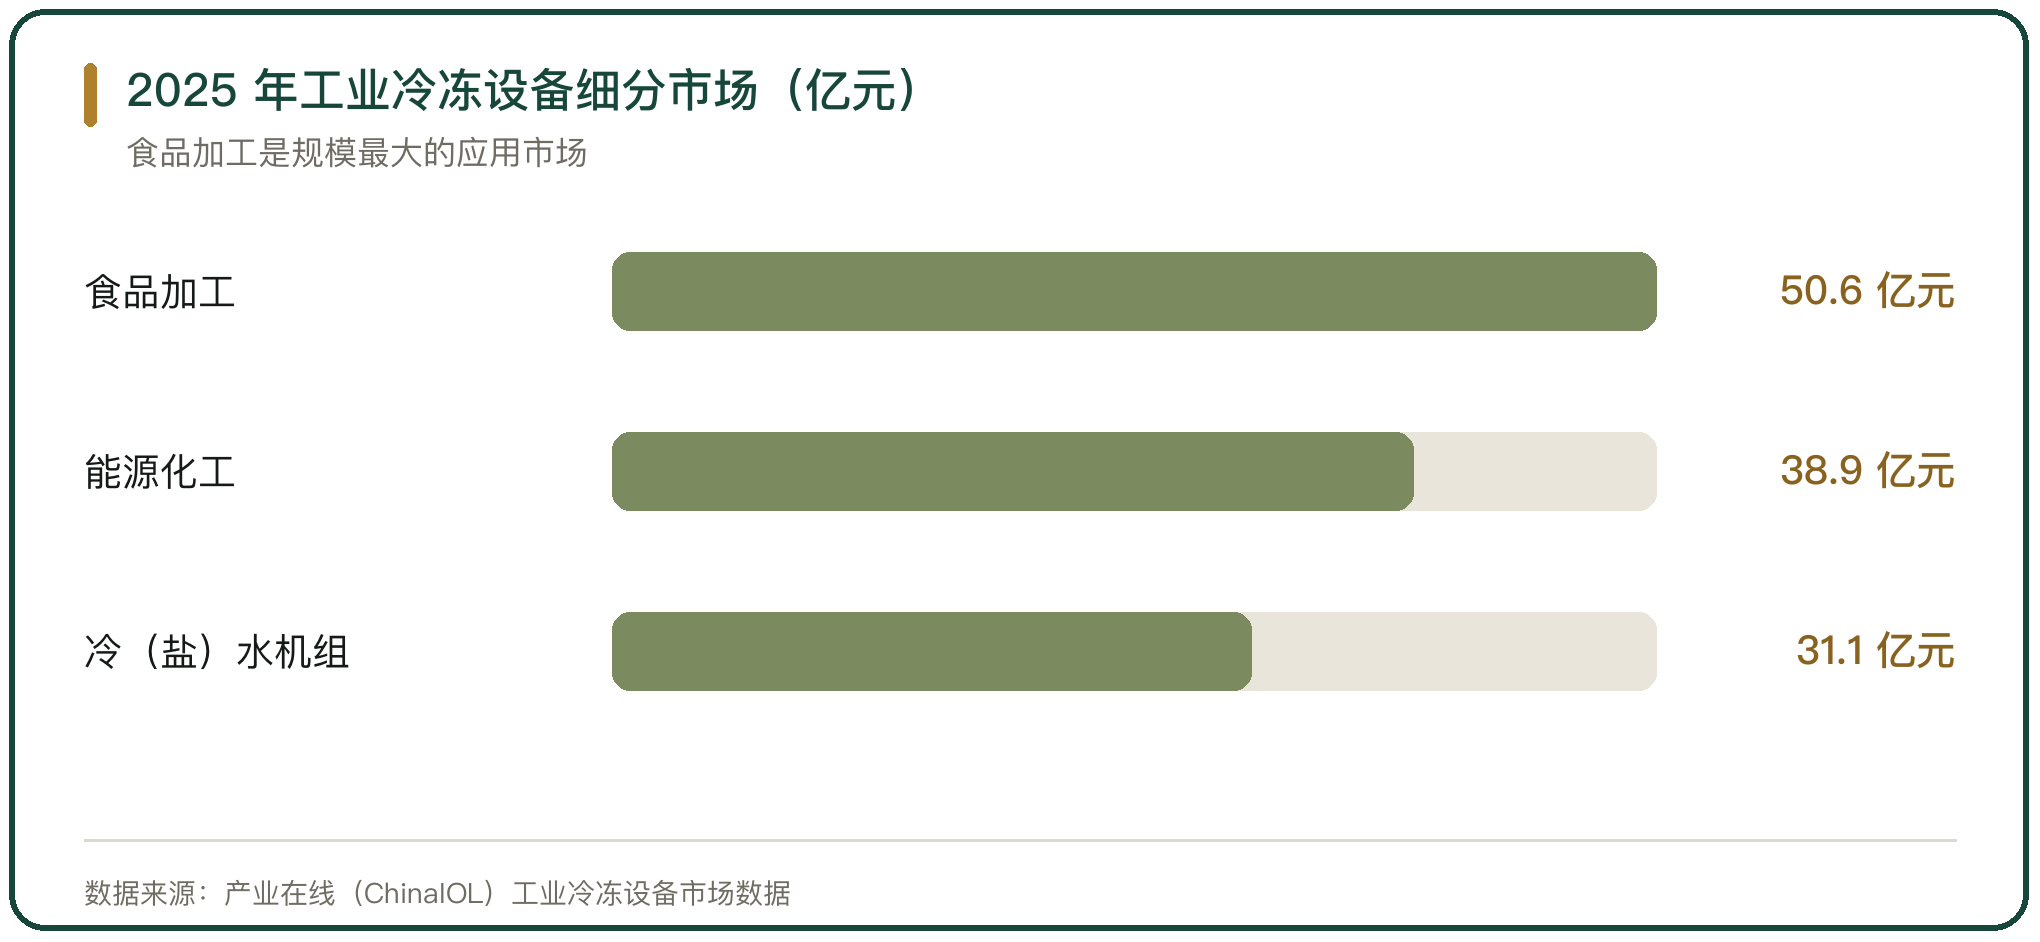
冷(盐)水机组的下滑幅度最大,2025 年市场规模 31.1 亿元,同比下滑 11.5%,需求高度绑定能源化工行业(产业在线 ChinaIOL 工业冷冻设备市场数据)。产品结构决定企业同一年份里的收入弹性,靠末端产品与制冰设备的企业,波动小于靠冷源设备的企业。
四、四家企业的收入规模
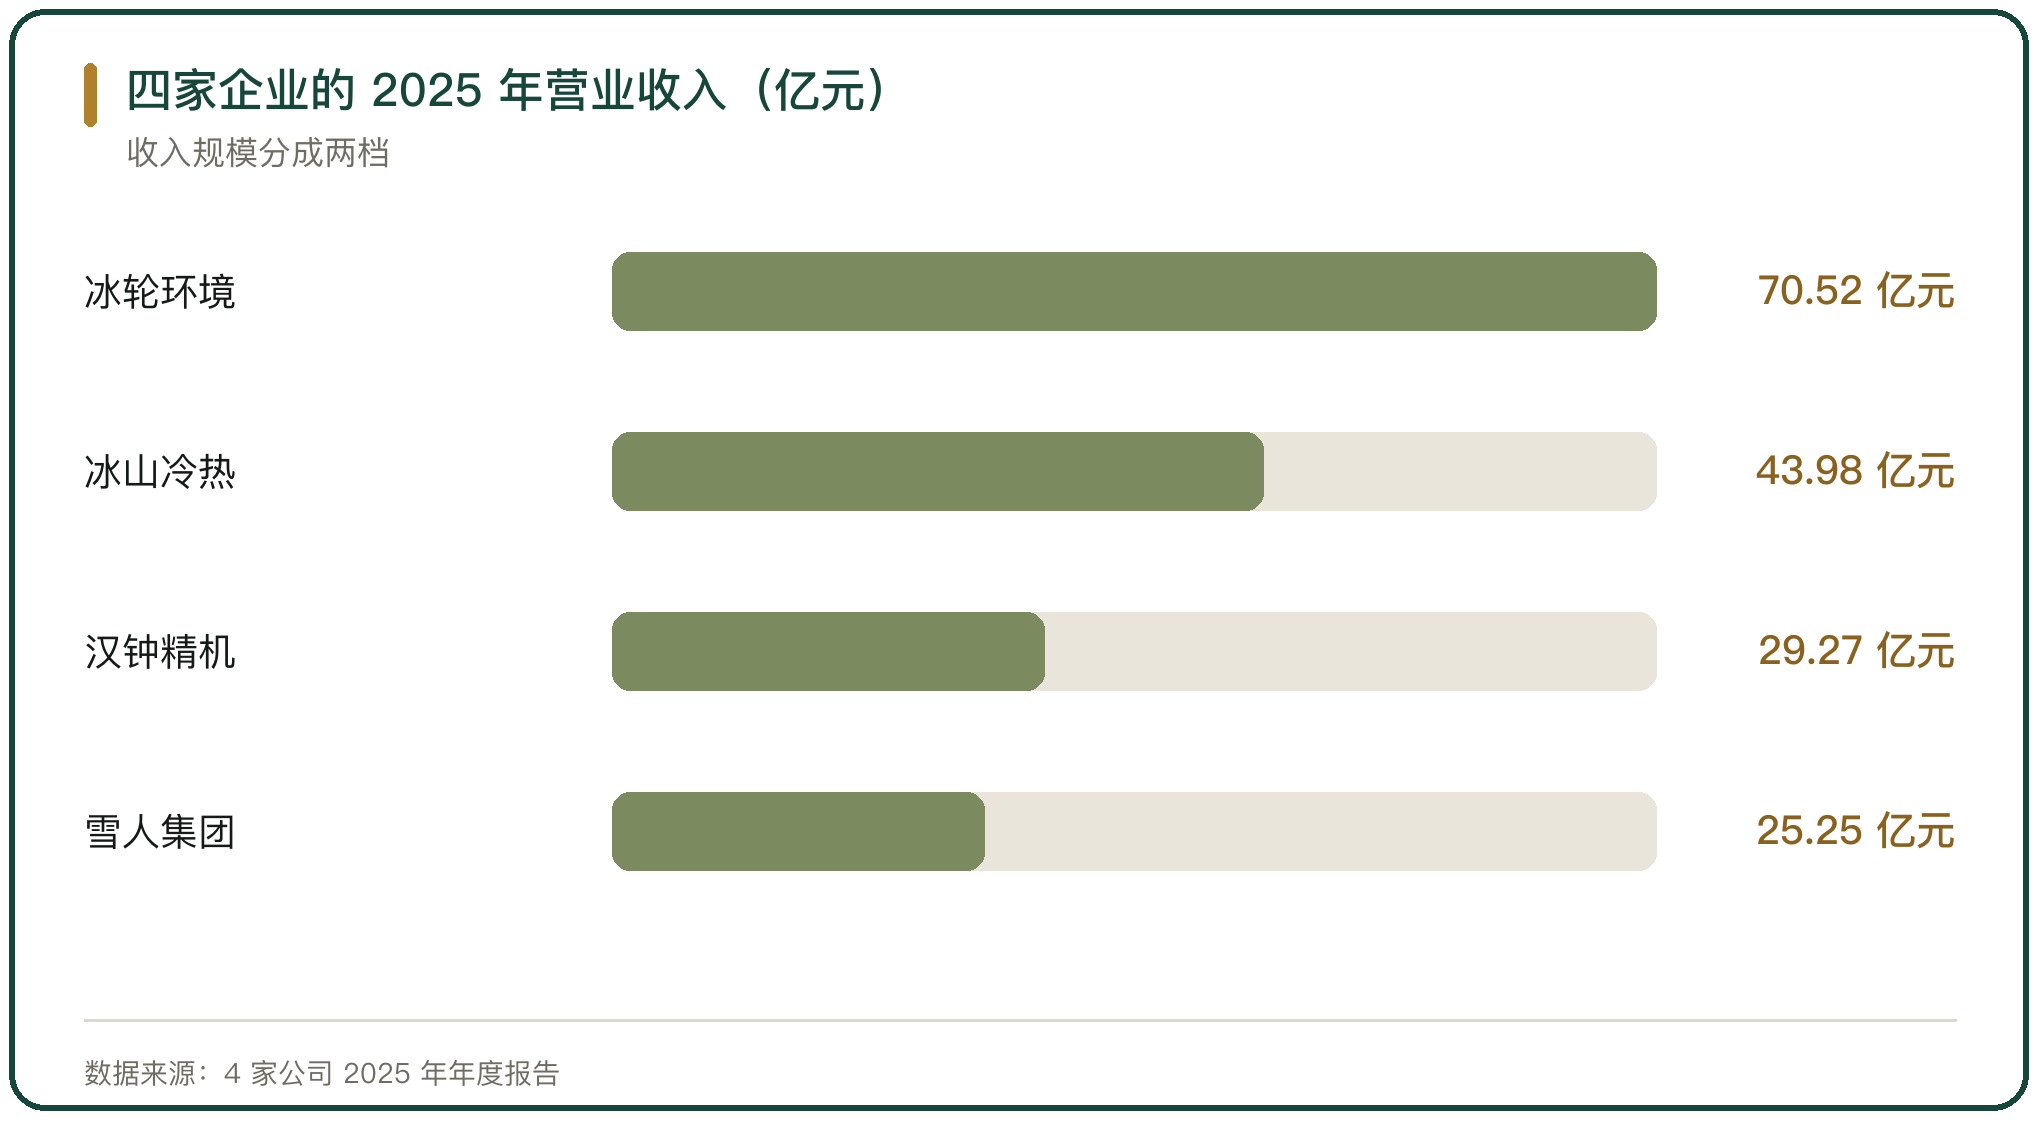
制冷设备上市公司的收入分成两档。冰轮环境 2025 年营业收入 70.52 亿元,同比增长 6.28%;冰山冷热 43.98 亿元,同比下降 2.94%;汉钟精机 29.27 亿元,同比下降 20.35%;雪人集团 25.25 亿元,同比增长 10.53%(4 家公司 2025 年年度报告)。
收入结构差别更大。冰轮环境工业产品销售收入 56.13 亿元,占营业收入的 79.6%,工程施工收入 10.77 亿元,同比增长 77.66%;冰山冷热工业产品收入 33.00 亿元,占 75.02%,安装工程收入 10.27 亿元,占 23.36%(冰轮环境与冰山冷热 2025 年年度报告)。同样做制冷,有的企业把工程并进收入,有的把重心放在设备。
五、毛利率背后的业务组合
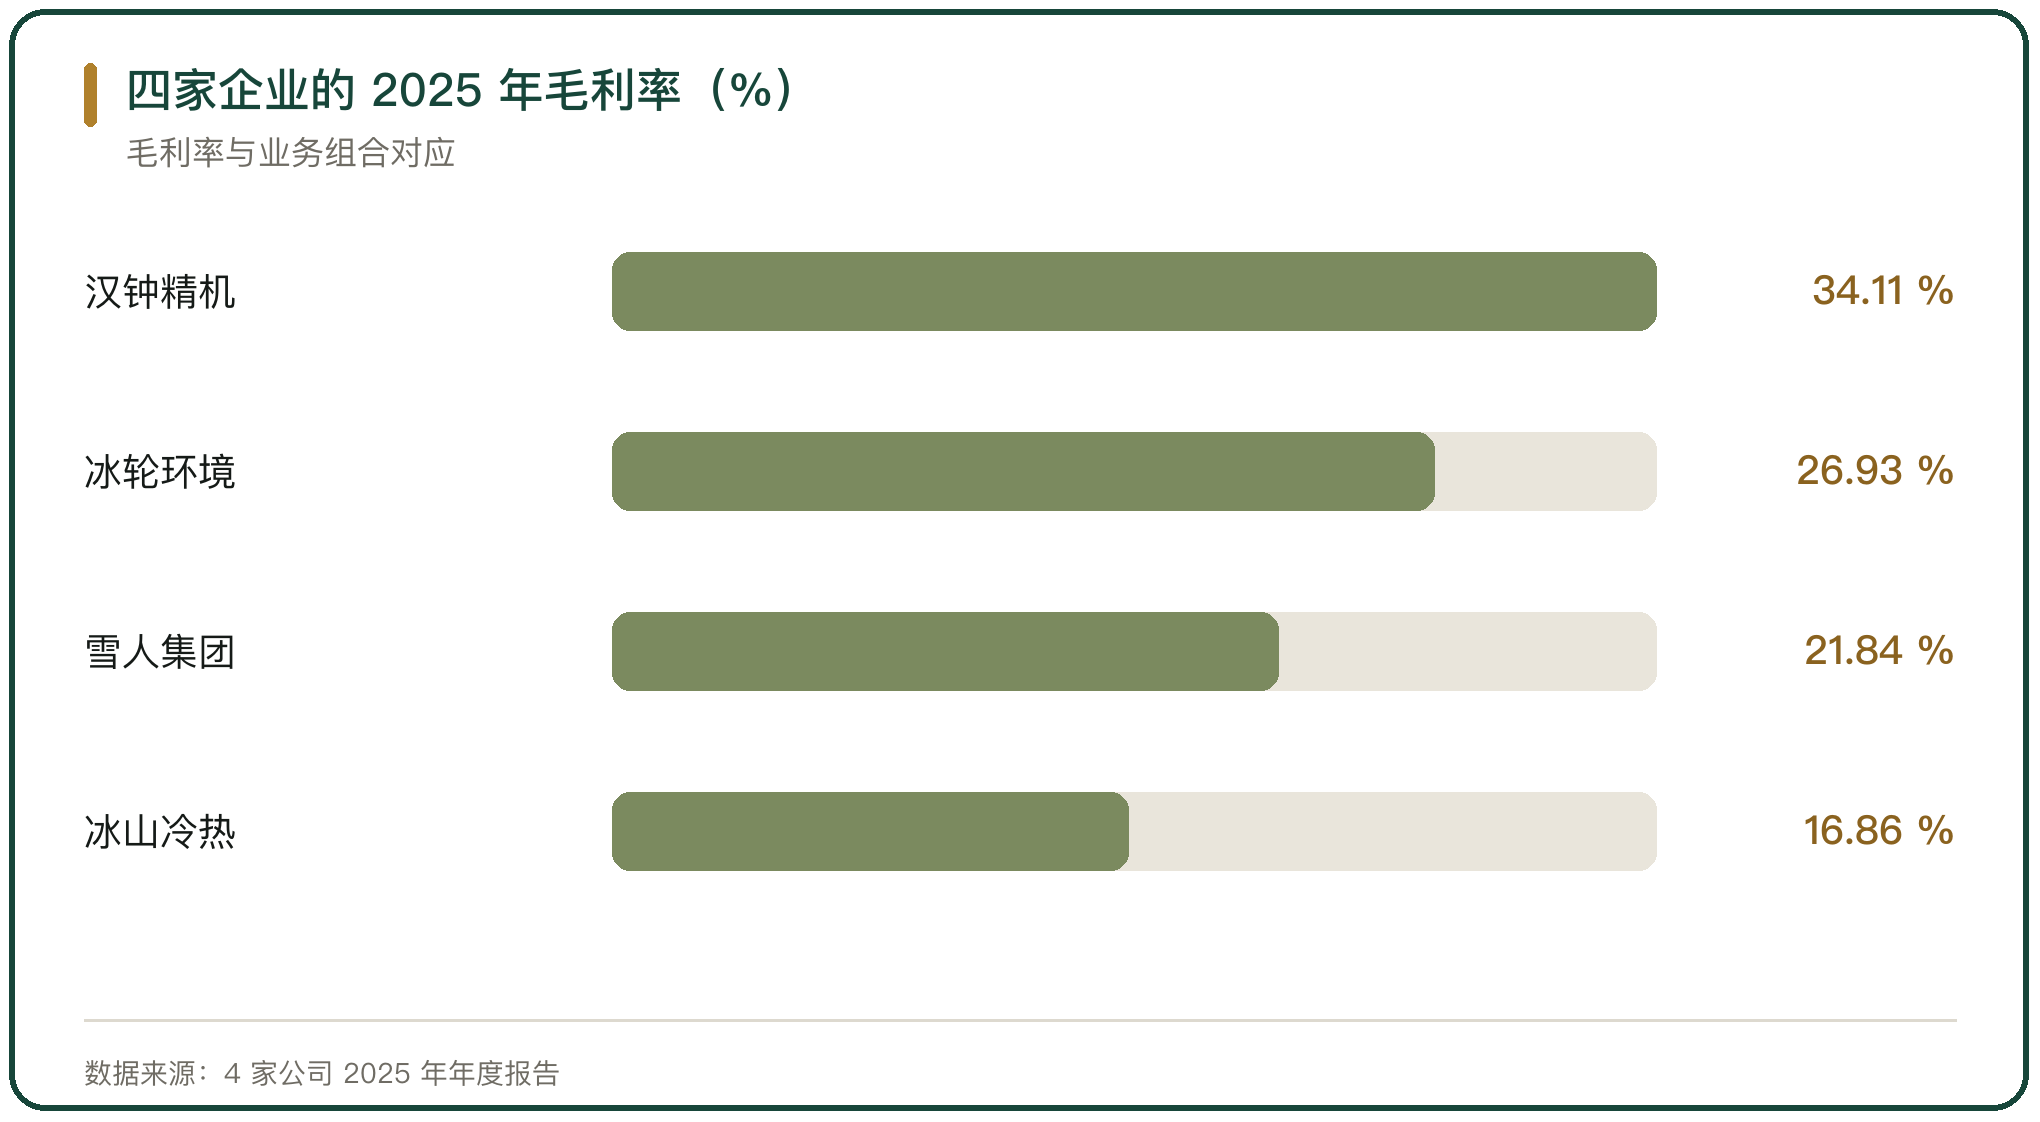
毛利率的排序与业务组合对应。汉钟精机 2025 年毛利率 34.11%,压缩机(组)毛利率 34.07%;冰轮环境毛利率 26.93%,工业产品毛利率 26.89%,工程施工毛利率 20.35%;雪人集团毛利率 21.84%,制冰设备毛利率 33.14%,压缩机(组)毛利率 21.37%;冰山冷热毛利率 16.86%,其中安装工程毛利率 6.75%(4 家公司 2025 年年度报告)。
工程类业务的毛利率低于设备本身。冰山冷热安装工程收入占 23.36%、毛利率 6.75%,把整体毛利率压到 16.86%(冰山冷热科技股份有限公司 2025 年年度报告)。工程占比高的企业,收入上得快,毛利率被这条线拉低。
六、海外市场的增量与毛利
海外市场成为 2025 年共同的增量。冰轮环境境外收入 23.28 亿元,同比增长 17.62%,占营业收入的 33.01%,毛利率 30.95%,同比提升 1.42 个百分点;境内收入 47.24 亿元,毛利率 24.95%(冰轮环境技术股份有限公司 2025 年年度报告)。境外毛利率高出境内约 6 个百分点。
雪人集团境外销售 4.24 亿元,毛利率 35.97%;境内销售 21.01 亿元,毛利率 18.99%(福建雪人集团股份有限公司 2025 年年度报告)。海外交付同时考验设备与当地服务网络,能进入的企业有限,价格竞争相对缓和。
七、下游需求的分化
下游的景气度决定不同产品线的收入。2025 年能源化工领域工业冷冻设备市场规模 38.9 亿元,同比下滑 10.6%,前期扩产透支需求,增量基本停止;食品加工领域 50.6 亿元,同比微降 0.4%,是规模最大的应用市场,新增建厂需求有限,长期低速运行(产业在线 ChinaIOL 工业冷冻设备市场数据)。
新增需求转向数据中心与液冷。冰轮环境旗下顿汉布什公司与冰轮换热技术公司为数据中心乃至液冷系统提供一次侧冷源装备与热交换装置,顿汉布什已服务国家超级计算广州中心与中国移动(贵州)大数据中心等项目(光大证券冰轮环境 2025 年年报点评)。需求结构轮换,决定企业的增长点落在哪一段。
八、客户结构与订单依托
客户结构反映订单依托。冰轮环境 2025 年前五大客户合计销售 3.57 亿元,占总销售金额的 5.06%;前五名供应商合计采购 3.98 亿元,占年度采购总额的 7.73%(冰轮环境技术股份有限公司 2025 年年度报告)。客户分散,单一大客户带来的收入波动有限。
冰山冷热前五大客户合计销售 10.22 亿元,占总销售金额的 23.24%;汉钟精机前五大客户合计销售 3.84 亿元,占 13.11%(冰山冷热与汉钟精机 2025 年年度报告)。工程类业务按项目组织,单笔订单金额大,客户名单更短,收入的年度间波动也更明显。
九、制冷设备企业的判断
制冷设备企业的位置由三件事决定。
核心部件的自制比例决定毛利率。压缩机自制且工质覆盖广的企业,毛利率在 30% 以上;以安装工程或系统集成为主的企业,毛利率被工程项拉低。
产品结构决定收入的周期弹性。末端产品与制冰设备的需求分散,冷源设备随能源化工投资波动,2025 年冷源设备下滑 6.8%、末端产品微增 0.6%(产业在线 ChinaIOL 工业冷冻设备市场数据)。
海外交付决定增量空间。境外毛利率普遍高于境内,门槛同时包括设备可靠性与当地服务网络。2025 年工业冷冻设备市场 125.4 亿元、同比下滑 3.3%,存量替换与节能改造的需求比新增项目更能托住订单。



写点看法