

包装规格与消费场景匹配
一、规格匹配要解决什么问题
规格匹配解决的是分量与使用的对应。同一批大米,家庭一次做饭用 300 克到 500 克,独居者一次用 100 克到 200 克,食堂一顿要几百千克。规格定错,前端是浪费,后端是复购下降。
匹配的落点在 3 个变量上:食用人数、单次用量与储存条件。人数决定单份分量,用量决定一包能吃几次,储存条件决定开封后能放多久。3 个变量确定,规格才有依据,而不是按产地的包装习惯定。
二、家庭结构变化带来的规格分化
家庭结构的变化把规格分成两段。国家统计局《中国统计年鉴 2025》显示,2024 年一人户家庭占比约为 19.5 %;贝壳研究院《新独居时代报告》显示,截至 2024 年中国独居人口规模已达 1.23 亿人,其中 20 岁至 50 岁的中青年独居者达到 1.1 亿人,到 2030 年独居人口预计达到 1.5 亿至 2 亿人。
小家庭对规格的敏感度高于大家庭。中国报告大厅的行业研究显示,1 人至 3 人家庭对小包装粮油的购买频次是大家庭的 2.4 倍(中国报告大厅)。人少、开火次数少、冰箱空间有限,都把小规格推成了默认选项。
三、一人食场景的小规格数据
一人食把小规格从补充选项变成了主力。中研普华产业研究院的报告显示,2025 年一人食经济规模有望突破 1.8 万亿元,年复合增长率达 15.3 %;外卖端标注一人食标签的商家点击率提升 26 %,小份菜品销量增长 35 %(中研普华产业研究院)。
零售端的动作更具体。深圳天虹超市 2025 年年初进行一轮调改,把场景加小分量作为肉类调改的核心,推出 80 克到 200 克的一人份鲜肉,一份猪肉价格在 3.99 元左右,并把一人份产品扩展到蔬菜、水果等十几个品类(腾讯新闻)。小规格的单价高于大包装,能吃完不浪费是消费者接受它的理由。
四、家庭与囤货场景的大规格
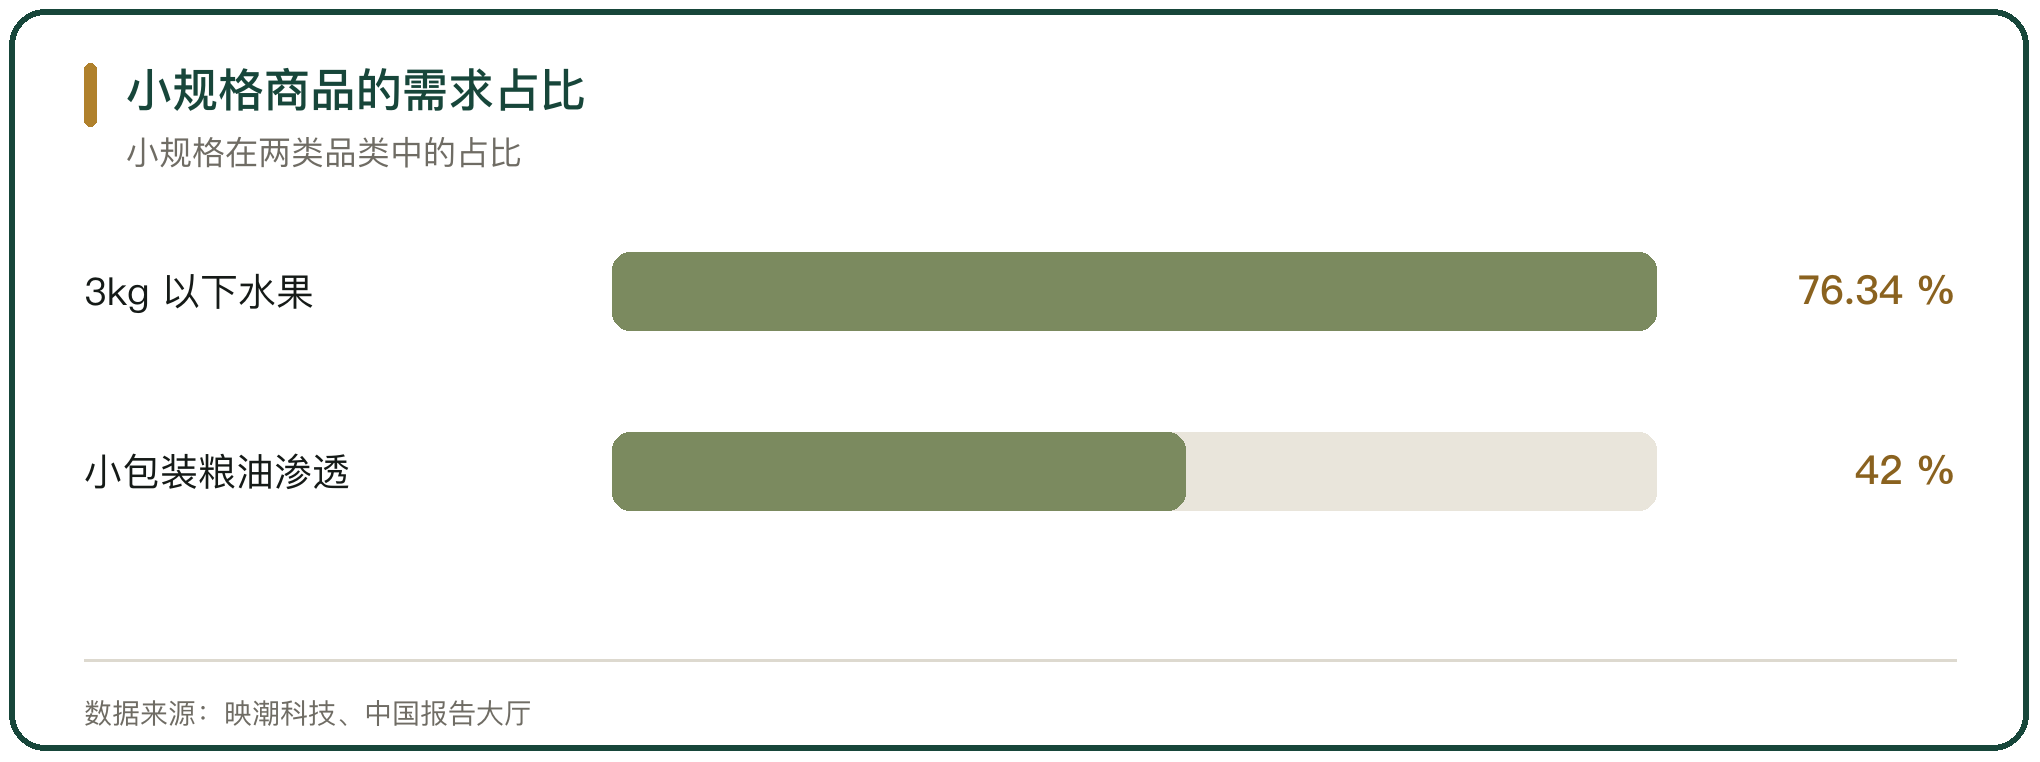
大规格没有退出,只是换了场景。中国报告大厅的研究显示,截至 2025 年上半年,小包装粮油产品在终端市场的渗透率突破 42 %,但 5 升以上的食用油与 5 千克以上的大米仍在商超货架上占相当位置(中国报告大厅)。囤货、餐饮后厨与多代同住的家庭,仍按大规格采购。
大规格的价值在单位成本。同样品类,大包装的单位价格更低,供应链端的包材与物流成本也被摊薄。它的代价是开封后的品质衰减与占用空间,所以适配的是消耗快、储存条件好的场景。
五、电商与到家的规格选择
电商渠道的规格分布可以量化。映潮科技的数据显示,3 千克以下重量区间的水果单品需求占比合计达 76.34 %,其中 1 千克以下的小散包装供不应求;价格上,8 元/斤的水果单品是消费者的主流选择,需求占比合计超 70 %(映潮科技,网经社)。
生鲜到家的客单价决定了规格上限。前置仓模式的客单价约 50 元至 100 元,社区团购约 10 元至 30 元,店仓一体化模式约 80 元至 150 元(三个皮匠报告)。客单价越低,单包分量越小,否则一单就超过消费者的心理价位。
六、团餐与食堂的大规格集采
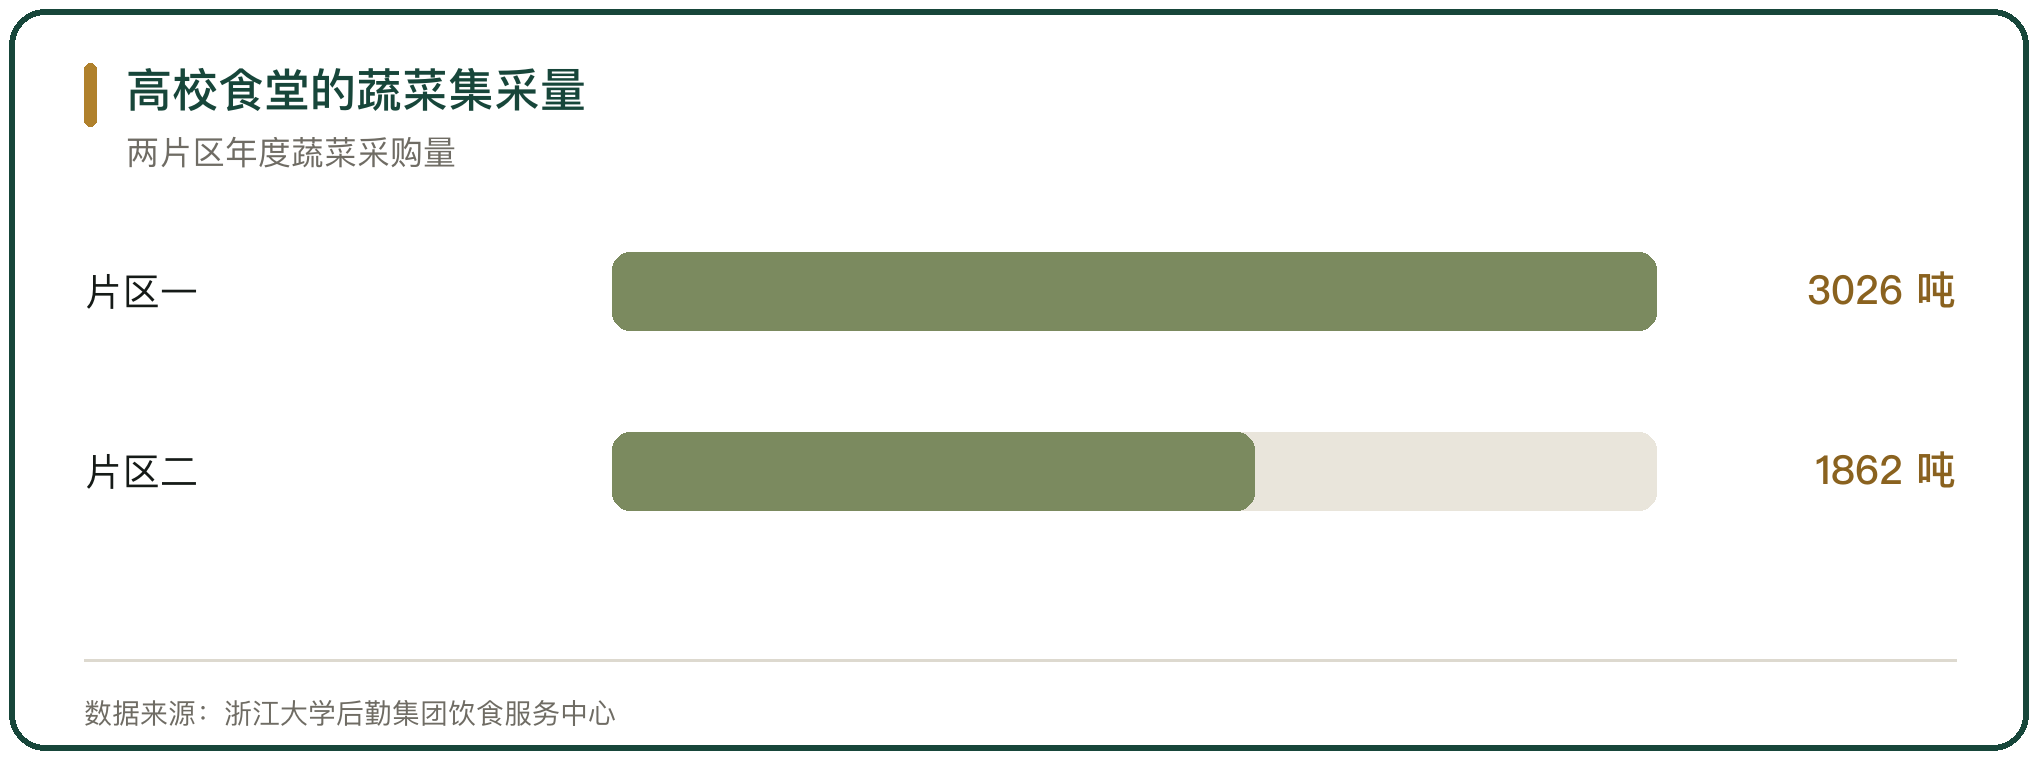
团餐与食堂走的是另一端。浙江大学后勤集团饮食服务中心 2025 年的采购公告显示,紫金港、之江校区年蔬菜采购量约 3026 吨、年采购金额约 1569 万元,玉泉、西溪、华家池校区年蔬菜采购量约 1862 吨、年采购金额约 982 万元(浙江大学后勤集团饮食服务中心)。
集采的规格要求写进了标书。该公告明确蔬菜要进行预加工处理、以半净菜方式供应,配送要使用带电子标签的专用蔬菜筐(浙江大学后勤集团饮食服务中心)。净菜与小规格是两件事:净菜减的是前处理工时,大规格减的是包装与物流成本。
七、渠道规格规范怎么定
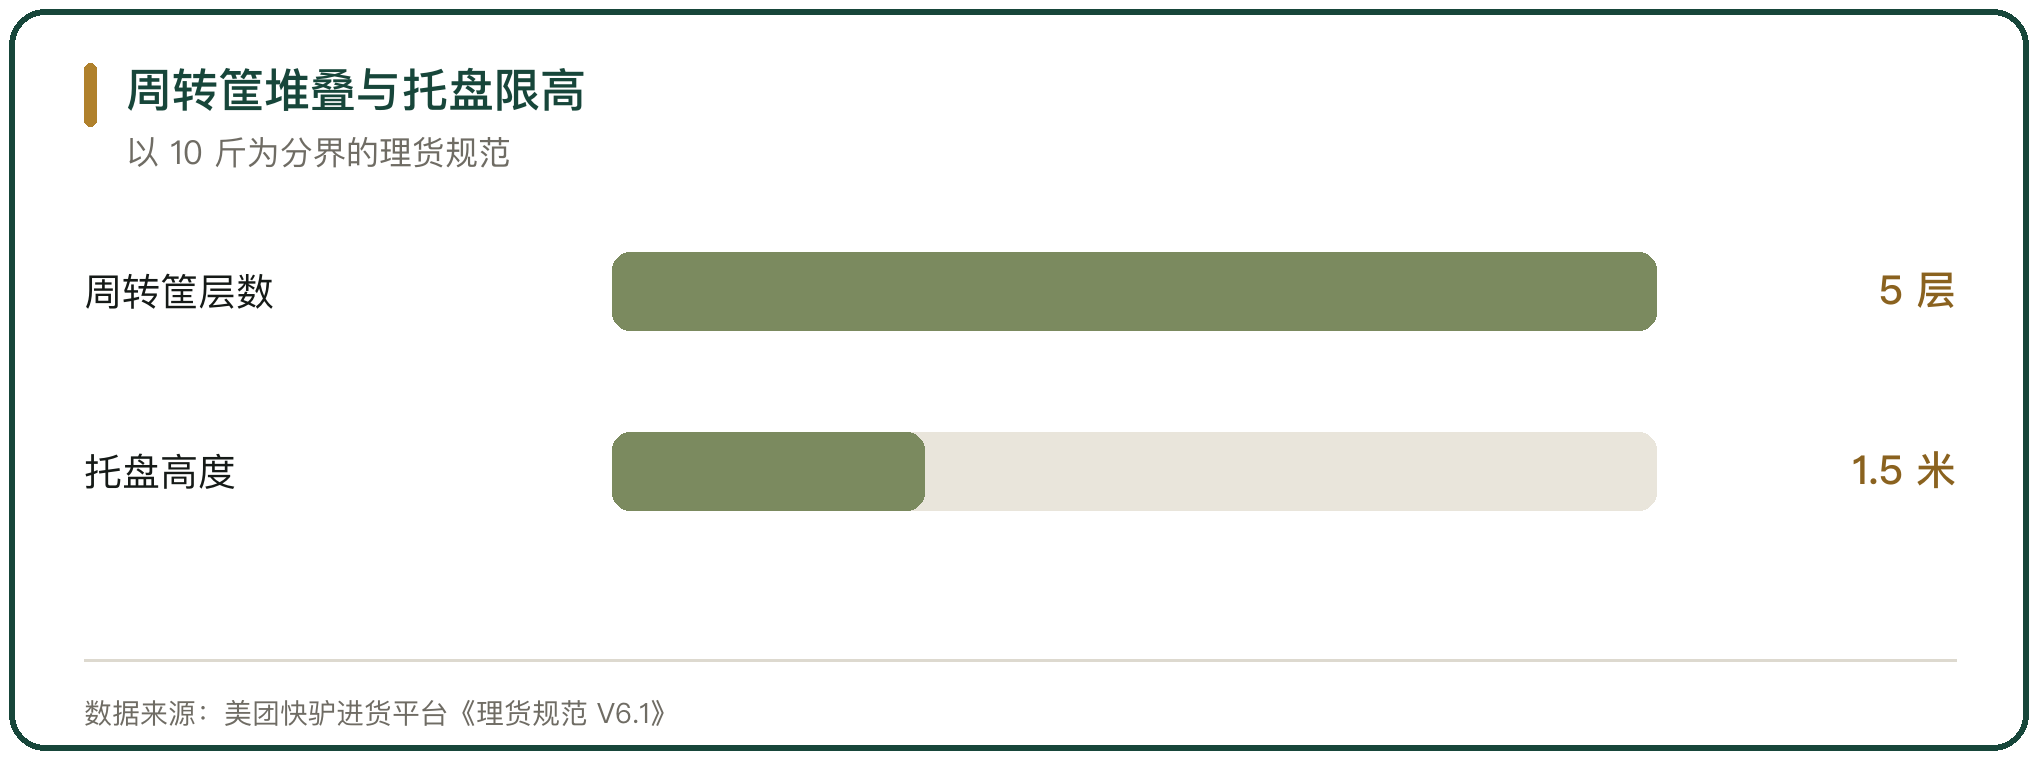
平台用规则把规格固定下来。美团快驴进货平台的合作商预售品理货规范(V6.1,2025 年 6 月 4 日修订)规定,10 斤及以下的中小包规蔬菜装周转筐、笼车或托盘,10 斤以上的大包规蔬菜装托盘或仓储笼;鲜肉必须装筐,周转筐码放在托盘上,筐最高不超过 5 层、大筐不超过 4 层,码放后托盘高度不得超过 1.5 米(美团快驴进货平台)。
规范定的是装载单元,不是产品分量。装载单元统一,仓库与车厢的空间利用率才稳定;产品分量再按渠道另定。两者分开,规格调整才不会牵动整条物流链。
八、规格与包装成本的换算
规格变小,单位包装成本上升。中国报告大厅的行业研究显示,小包装带来单位成本上升,部分产品溢价率达 18 %,过度包装投诉量同比增长 14 %(中国报告大厅)。包材、分拣与物流按件计算,件数越多,摊到每千克的成本越高。
溢价能被接受有一部分原因在试错成本。同一份研究显示,小包装食用油的试错转化率较传统大包装提升 31 %,带动有机亚麻籽油、低芥酸菜籽油等新品类销售额同比增长 48 %(中国报告大厅)。消费者愿意为小份付出溢价,前提是这个小份帮他降低了买错的成本。
九、预制菜 B 端与 C 端的规格差
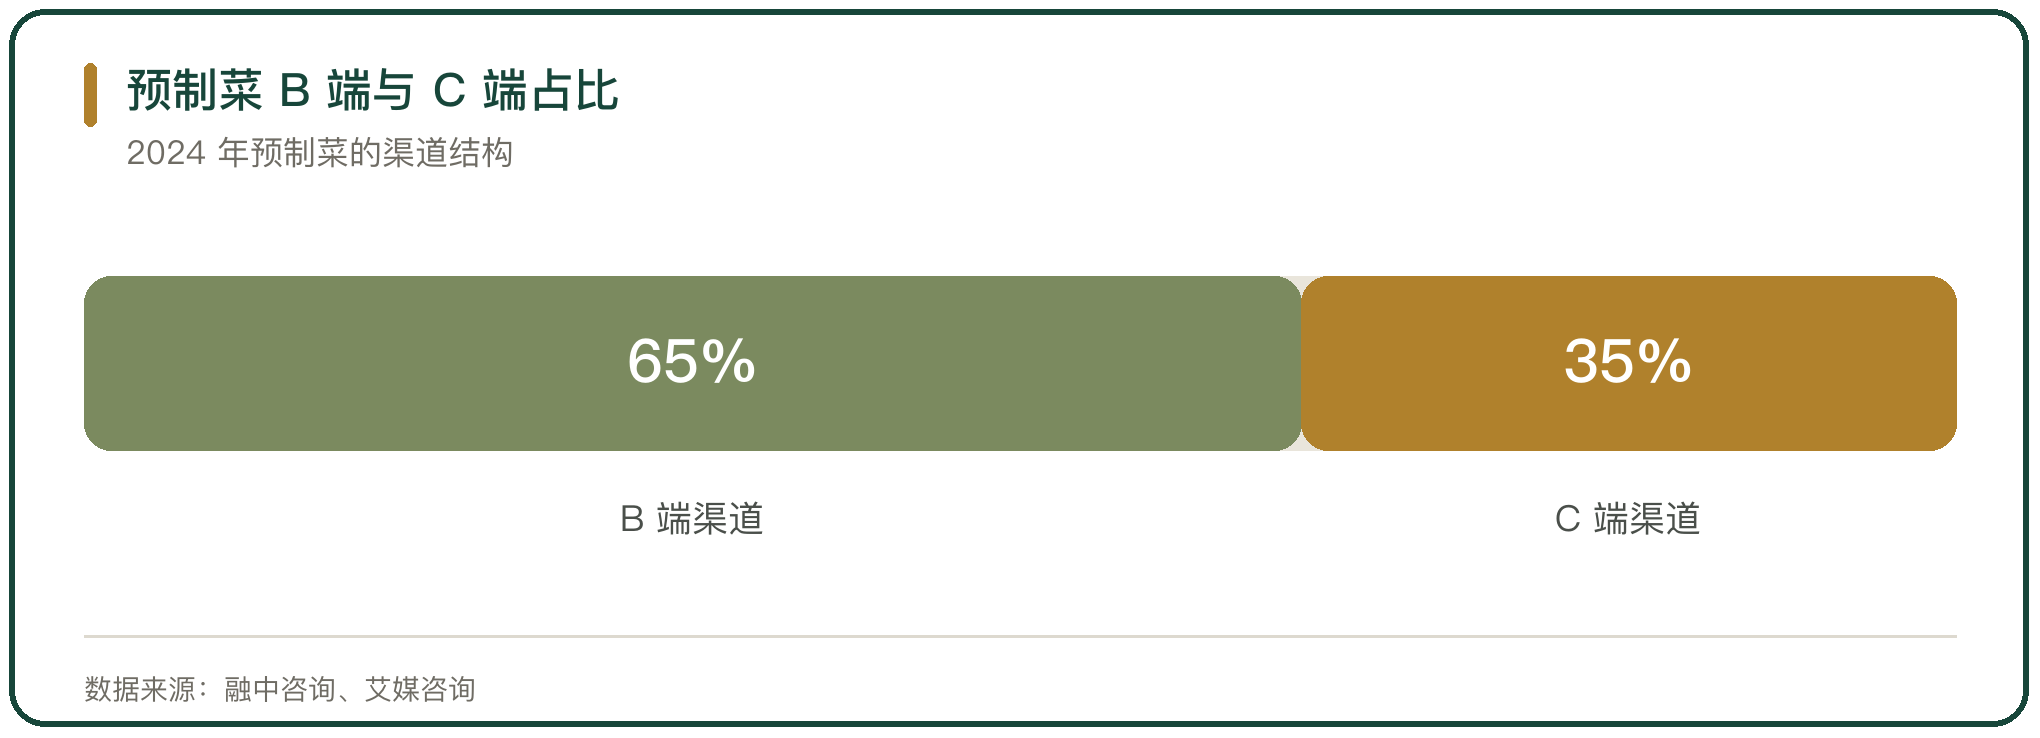
同一品类在两类渠道的规格不同。融中咨询的数据显示,B 端预制菜占整体市场约 60 % 至 70 %,核心诉求是控制成本与出品标准化,产品规格大、SKU 相对集中;C 端占约 30 % 至 40 %,核心诉求是便捷与口味,产品规格小、包装更精致、SKU 更多元(融中咨询,中金在线财经号)。艾媒咨询的数据显示,2024 年中国预制菜市场规模为 4850 亿元、同比增长 33.8 %(艾媒咨询)。
两类规格对应两套成本结构。B 端看批量与冷链稳定性,C 端看包装设计与品牌。把 B 端的大包装直接搬到 C 端,分量与价格都不匹配;把 C 端的小包装拿去供餐,后厨的工时反而增加。
十、规格匹配的判断
判断一套规格与场景是否匹配,看 3 处。使用端,单份分量是否对得上食用人数与单次用量;渠道端,装载单元与物流规则是否对得上;成本端,单位包装成本的上升能否被溢价与试错转化覆盖。
3 处都对得上,规格才算匹配。只按产地的包装习惯定规格,或用同一规格打所有渠道,货会在某些场景里积压、在另一些场景里不够用。



写点看法