

独立站与 DTC 品牌出海
一、独立站与 DTC 的关系
独立站指企业用建站工具搭建、域名归自己的电商官网,商品展示、下单、支付与售后都在自己站点完成。DTC 是直接面向消费者的经营方式,品牌不经过经销商与零售商,把商品直接卖给最终买家。独立站是 DTC 的常见载体,DTC 也可以在平台店内落地。
两者的差别在数据归属。平台店内的买家数据由平台掌握,卖家拿到的是订单与结算信息;独立站的用户注册、浏览路径与复购记录留在企业手里,这是做会员与复购的基础。
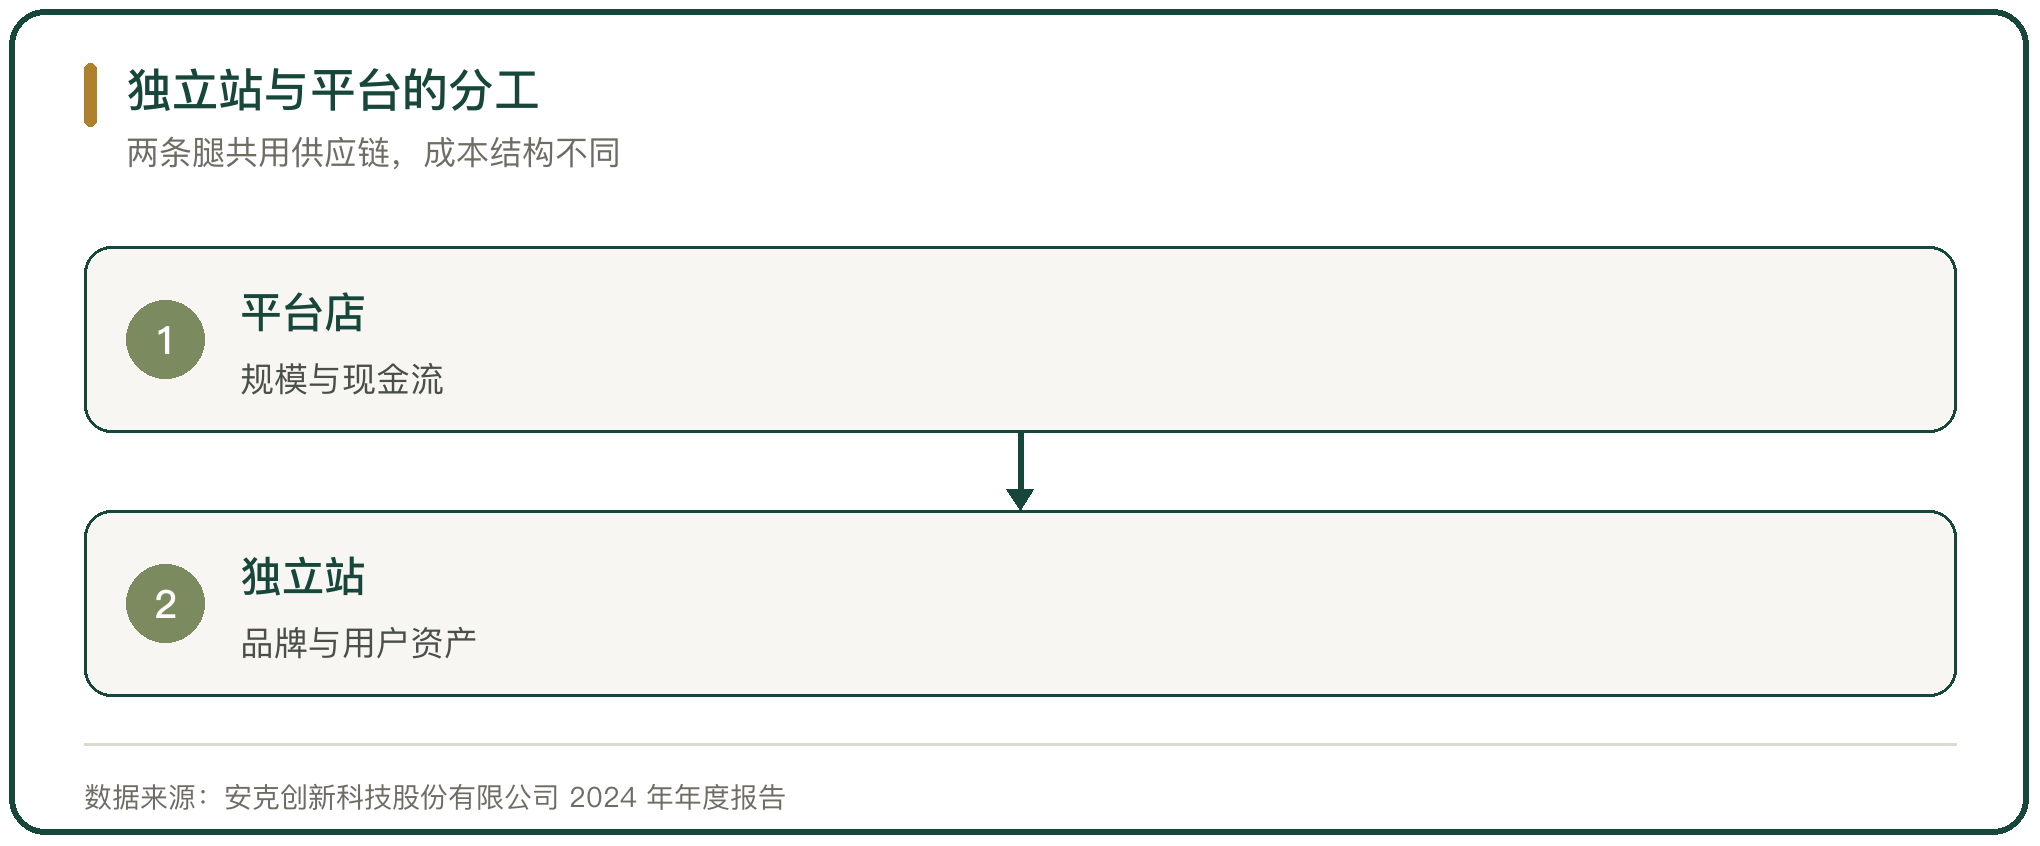
业内把这两条渠道看成两条腿。平台负责规模与现金流,独立站负责品牌与利润,两者的成本结构不一样。
二、安克创新的独立站结构
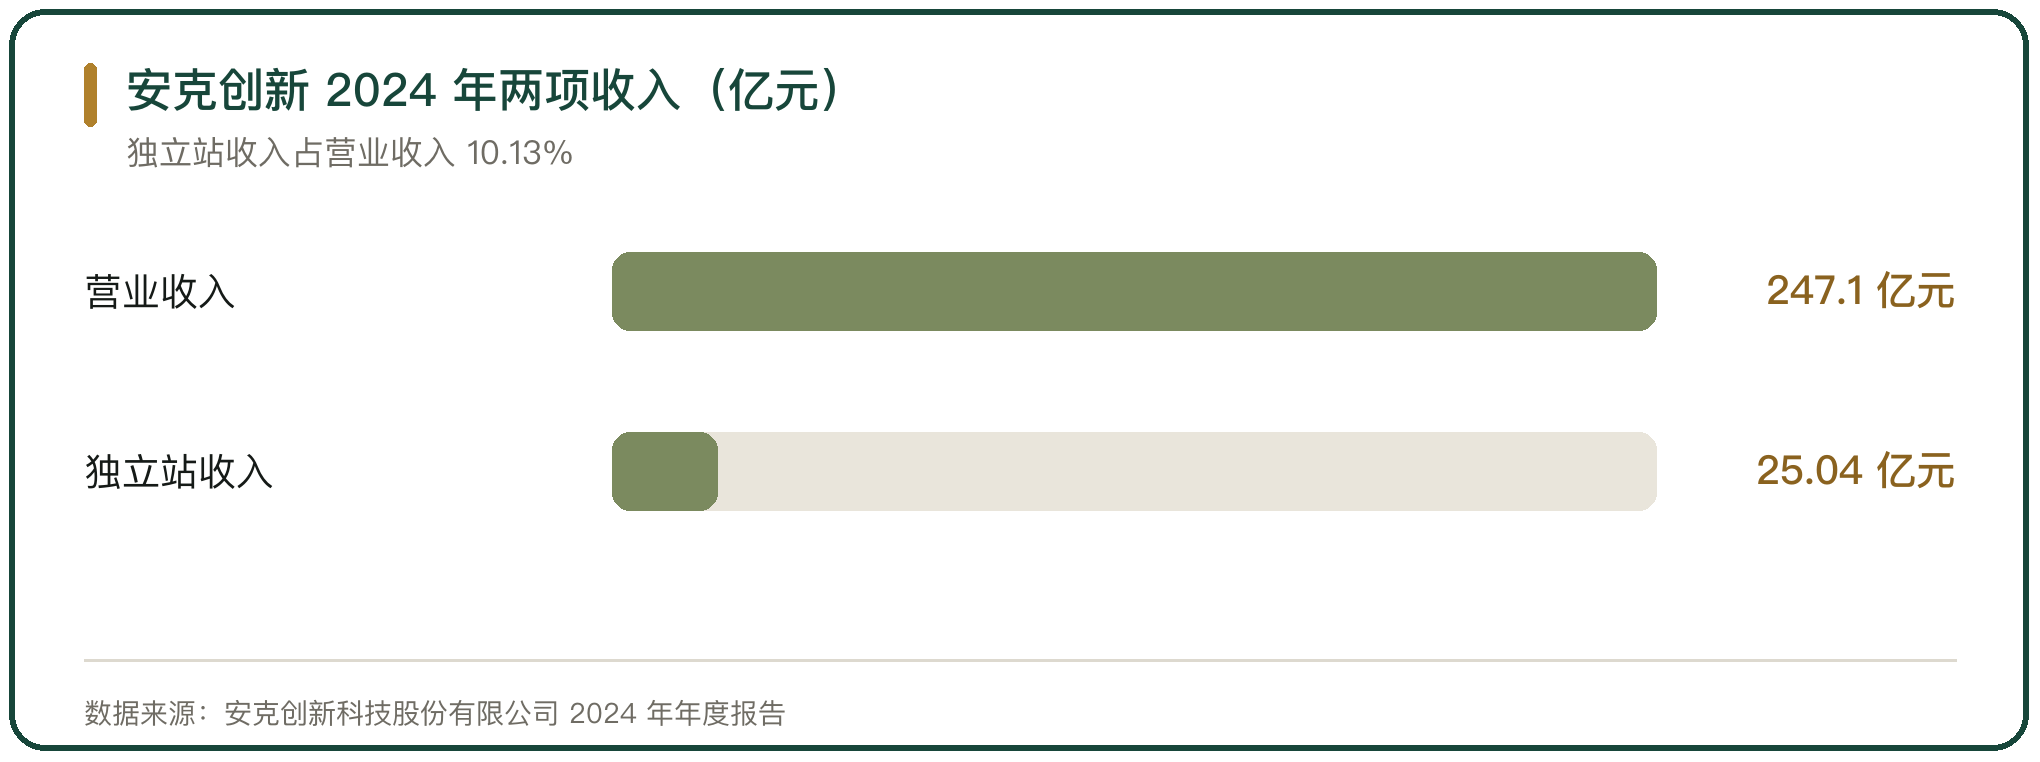
安克创新是独立站出海的样本。公司 2024 年营业收入 247.1 亿元,同比增长 41.14%,境外收入占比 96.42%。
渠道上,亚马逊仍是主力,2024 年来自亚马逊平台的收入占营业收入的 54.30%。独立站是增长最快的一块,7 个独立站 2024 年合计收入 25.04 亿元,同比增长 101.34%,占营业收入的 10.13%。
公司把独立站当作新品首发与用户运营的入口,站内承接品牌会员、复购与配件销售。
三、赛维时代的独立站增长
赛维时代是服装出海的代表企业。公司 2024 年营业收入 102.75 亿元,同比增长 56.55%。
渠道结构以亚马逊为主,同时经营独立站与沃尔玛等渠道。2024 年独立站收入同比增长 63.45%,增速高于整体营收。
独立站在服装品类上的作用与标准品不同。服装款式更新快、退货率高,独立站能承接品牌内容与会员复购,减少对单一平台的依赖。
四、泡泡玛特海外的 DTC 布局
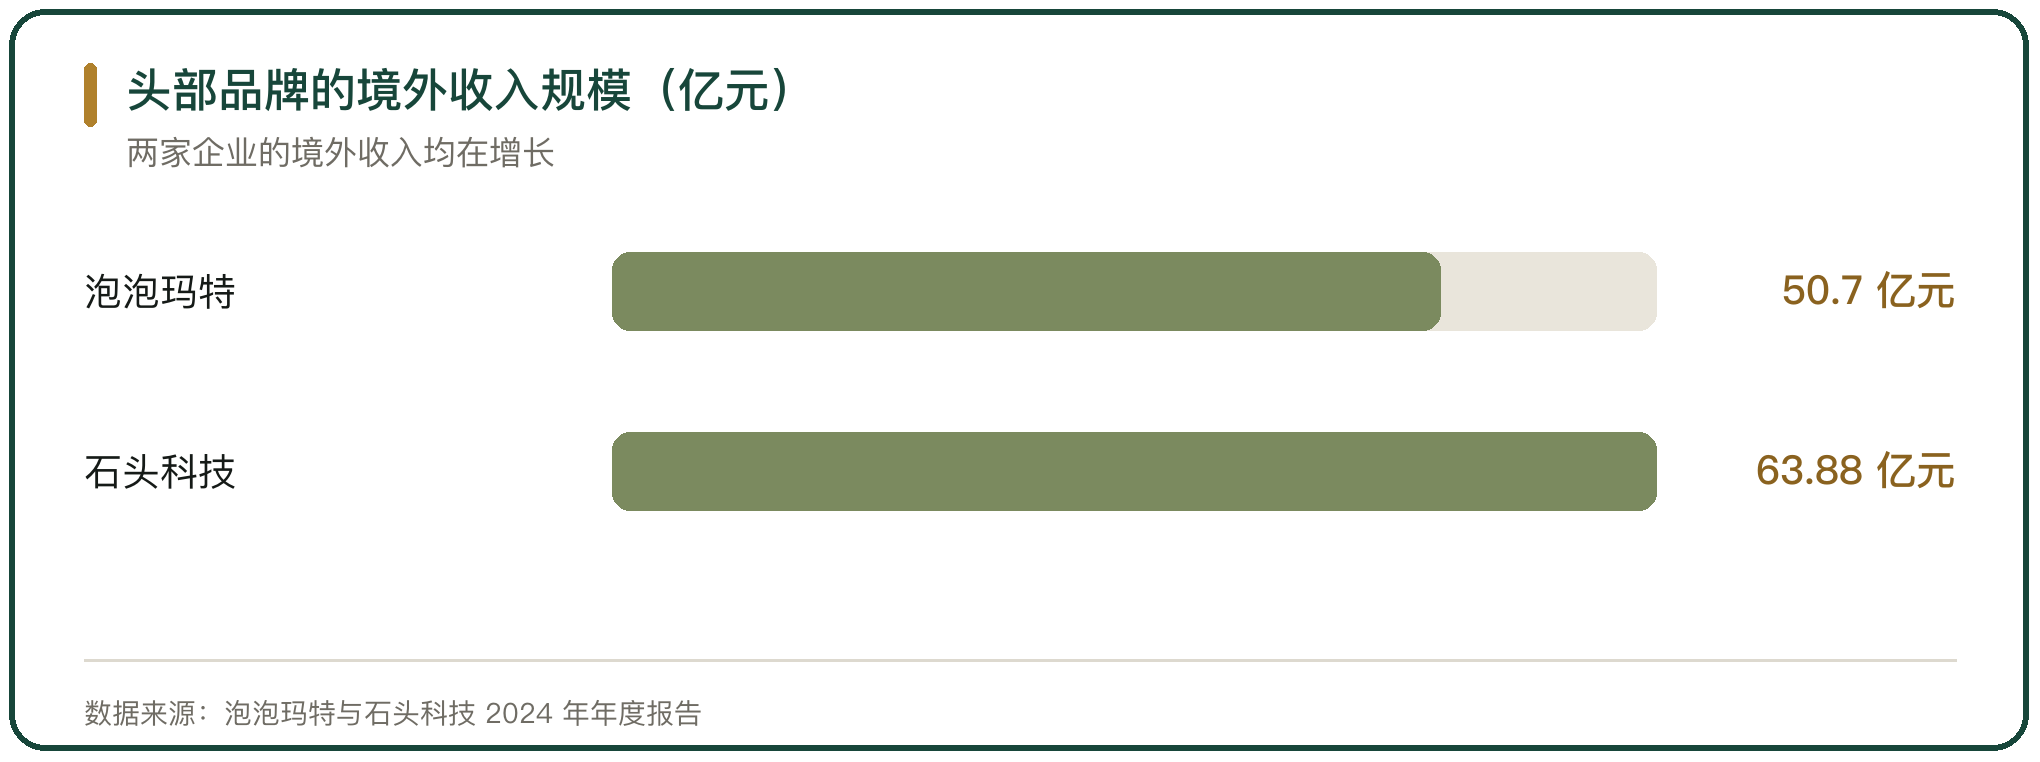
泡泡玛特的海外扩张把独立站与线下门店绑在一起。公司 2024 年营业收入 130.4 亿元,海外及港澳台业务收入 50.7 亿元,同比增长 375.2%,是增速最高的板块。
线上部分,海外官网 2024 年收入 5.3 亿元,同比增长 1246.2%。官网承担新品发售、会员抽盒与跨境直邮,线下门店承担体验与提货。
这套组合让品牌在海外自己掌握发售节奏,联名与限量款的上架不依赖第三方平台。
五、石头科技的品牌与境外收入
石头科技是扫地机器人出海企业。公司 2024 年营业收入 119.45 亿元,境外收入 63.88 亿元,占营业收入 53.48%,境外已经超过境内。
境外渠道以亚马逊、独立站与线下分销并行。公司在欧洲、北美与亚太搭建本地官网,官网承担品牌形象与配件销售,平台承担规模出货。
高客单价品类更适合独立站。扫地机器人单价高、决策周期长,买家在官网能看到完整的产品对比与售后政策,转化路径更短。
六、建站工具与 Shopify
独立站的底层是建站工具。Shopify 是全球最大的独立站服务商,2024 年平台商品交易总额 2922.75 亿美元,营业收入 88.8 亿美元。
国内也有对标产品。店匠科技为卖家提供建站、支付与营销工具,服务商户超过 65 万家,覆盖 180 多个国家和地区。
建站工具把技术门槛降下来了。卖家不用自建服务器与支付通道,选模板、接支付、上商品就能开店,剩下的成本主要在流量与运营上。
七、独立站的市场规模
独立站已经是一块独立的市场。浙商证券测算,2024 年中国跨境电商独立站市场规模 3.4 万亿元,占跨境电商 B2C 市场的 35%。
进客口在变化。谷歌的统计显示,海外超过 50% 的网购行为发生在品牌官网,搜索引擎与社交媒体成为独立站的主要流量来源。
规模增长的另一面是获客成本上升。平台以外的流量要自己买,广告投放、内容运营与邮件营销都要投入,独立站的盈亏取决于复购能不能覆盖获客。
八、独立站的合规与本地化
独立站把合规责任全部留给卖家。平台店内的产品认证、税务代扣与退换货规则由平台兜底;独立站要自己处理目的国的增值税、产品准入与消费者保护,还要面对支付机构的拒付与风控。
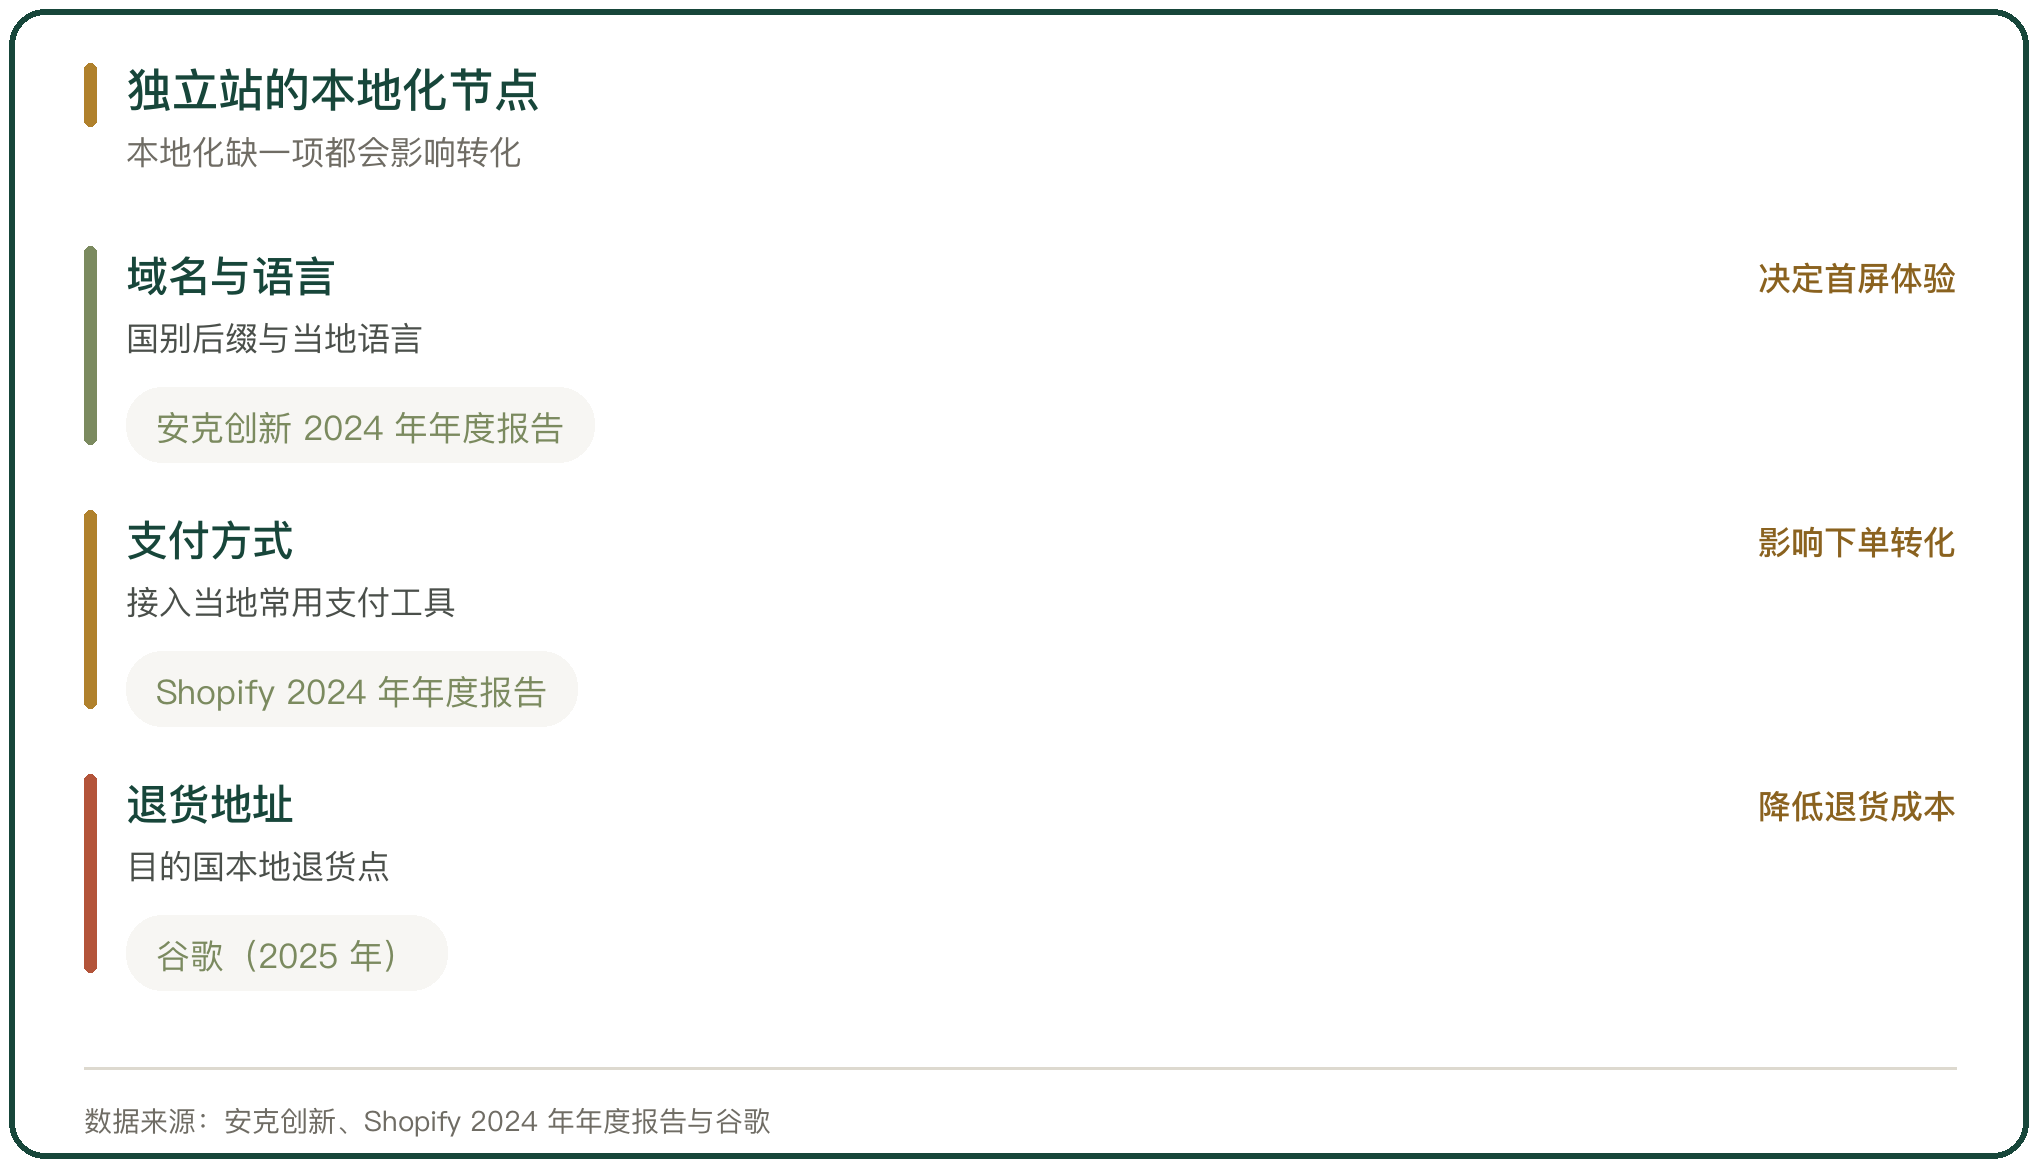
本地化落在几个点上。域名的国别后缀、当地语言与货币、当地常用支付方式、配送时效与退货地址,任何一项缺失都会影响转化。
税务是硬门槛。欧盟自 2021 年 7 月起取消对 22 欧元以下进口商品的增值税免征,卖家在独立站要按目的国税率计缴增值税,并通过进口一站式服务号申报 150 欧元以下的进口商品。
九、独立站与 DTC 品牌出海的判断
独立站与 DTC 出海由三件事决定:品牌有没有复购基础,团队有没有运营流量的能力,资金能不能扛住获客成本。三件事都成立,独立站能从平台以外长出第二条渠道;缺一件,独立站容易变成只挂着商品的静态官网。
头部企业已经跑出样本。安克创新 2024 年独立站收入 25.04 亿元、同比增长 101.34%,占营业收入 10.13%(安克创新 2024 年年度报告)。
两条腿并行是常态。平台负责规模与现金流,独立站负责品牌与用户资产,两者共用供应链,成本结构却完全不同。



写点看法