

RCEP 下农产品关税减让的节奏
一、中日关税减让的总体安排
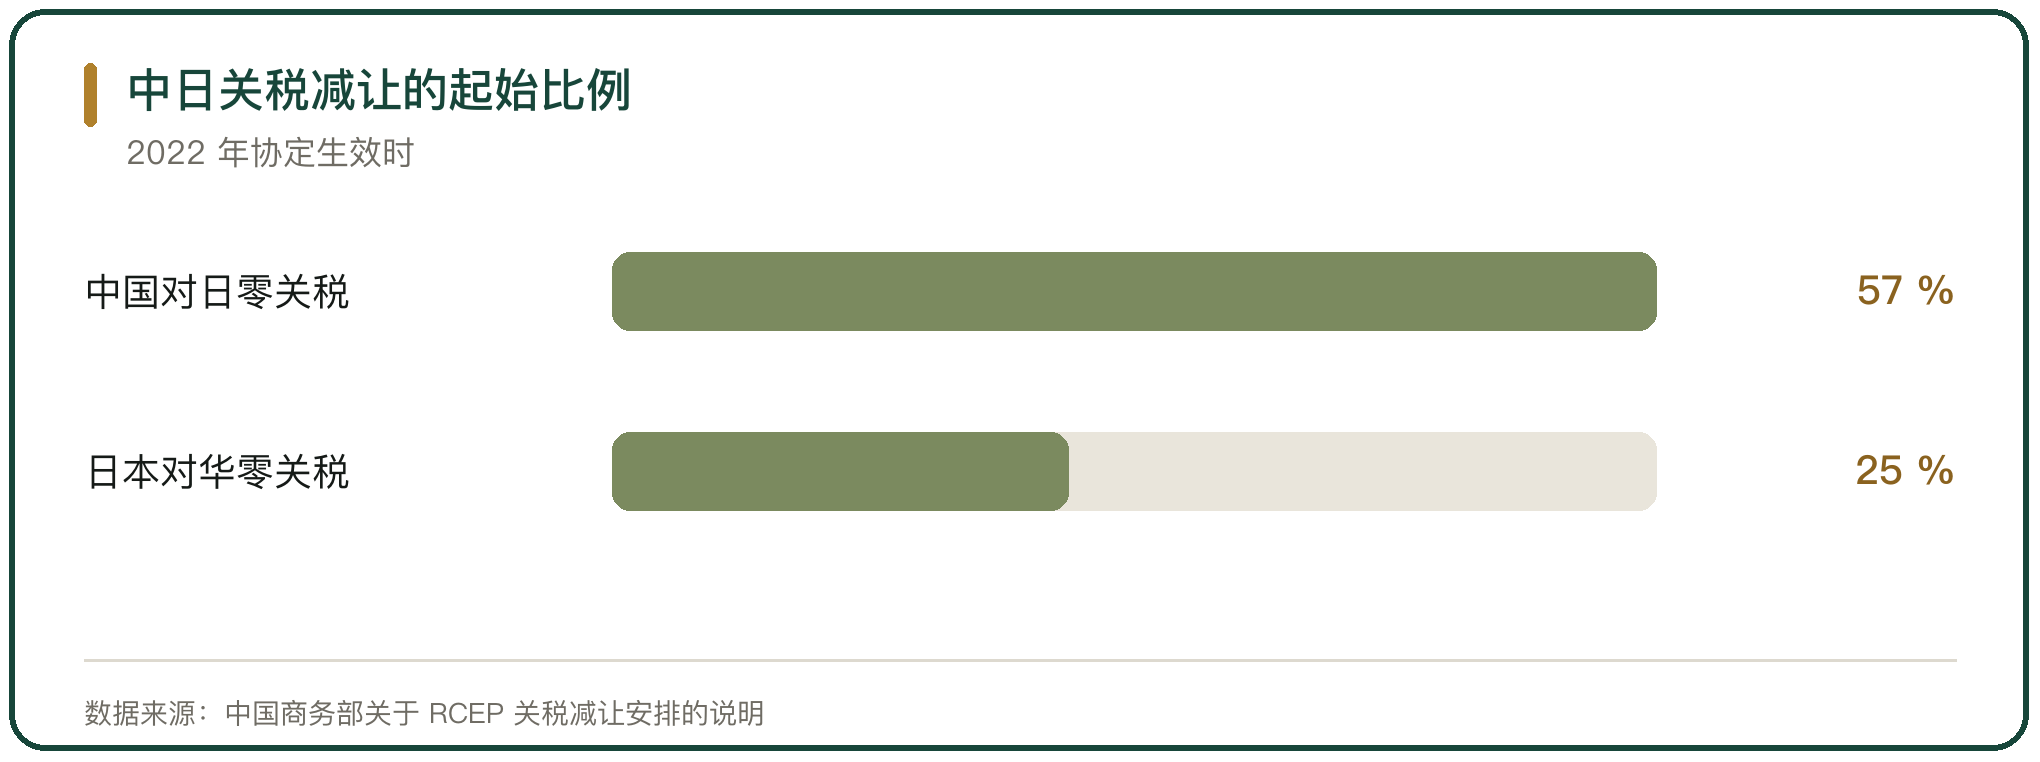
中国和日本此前没有双边自贸协定,RCEP 让两国第一次建立关税减让关系。协定生效时,中国对日本 57% 的税号产品立即零关税,日本对中国 25% 的税号产品立即零关税。
长期看,日本出口到中国的产品有 86% 最终实现零关税,中国出口到日本的产品有 88% 享受零关税待遇。减让覆盖机械装备、电子信息、化工、轻工纺织,汽车零配件里有约 90% 在协定生效时立即零关税。
中国此前对日本产品的零关税比例是 8%,减让安排把这一比例推到 86%,变化主要发生在生效后的 20 年里。
二、农产品在减让表里的位置
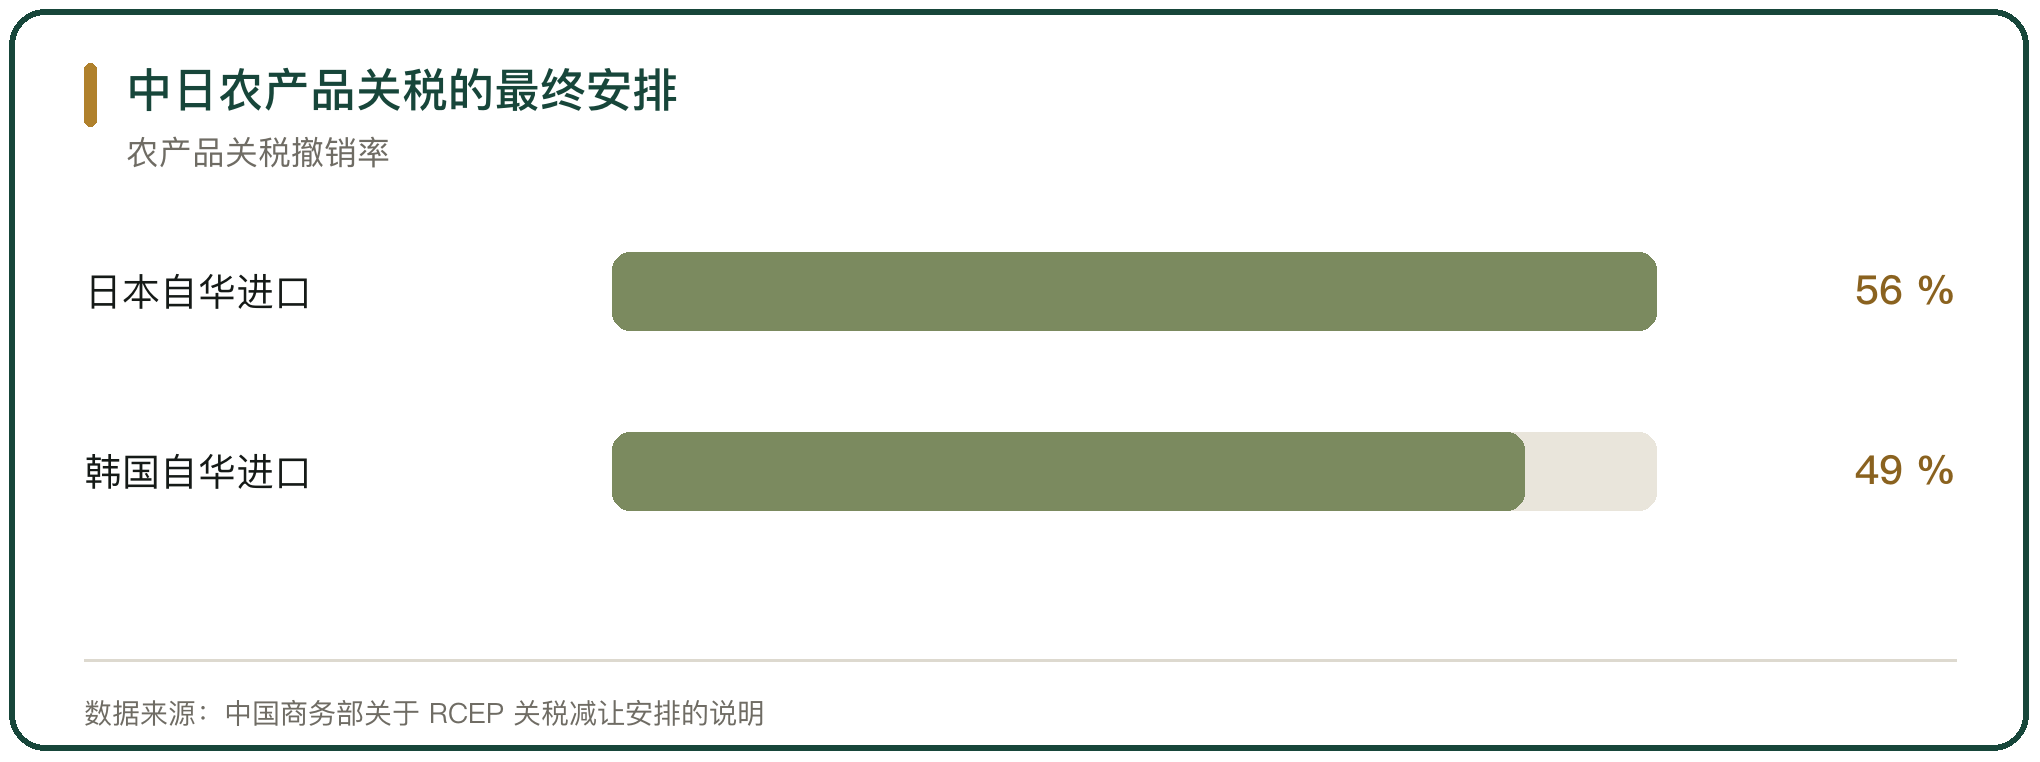
农产品是减让里保留最多的一类。日本从中国进口的农产品关税撤销率为 56%,高于韩国对中国农产品的 49%。中国对日本初级水产品和加工型水产品的最终零关税比例分别为 94.55% 和 97.67%,日本对中国水产品的最终零关税比例分别为 63.1% 和 50.72%。
日本把五类农产品排除在减让以外,分别是大米、小麦、牛肉猪肉、乳制品和糖料作物。这五类在日本国内属于敏感产品,牵涉稻农和畜牧业的收入。
排除的方式不止一种。有的税目直接不列入减让表,有的采用关税配额,配额内的税率下调、配额外维持原税率,还有的只做部分降税。
三、立即和短期零关税的部分
中国对东盟的农产品开放力度较大。RCEP 项下中国对越南农产品的最终零关税比例为 92.6%,对印尼为 92.8%。对包括印尼在内的东盟国家,中国承诺 1400 多个农产品税目维持零关税、立即降零或逐步取消关税。
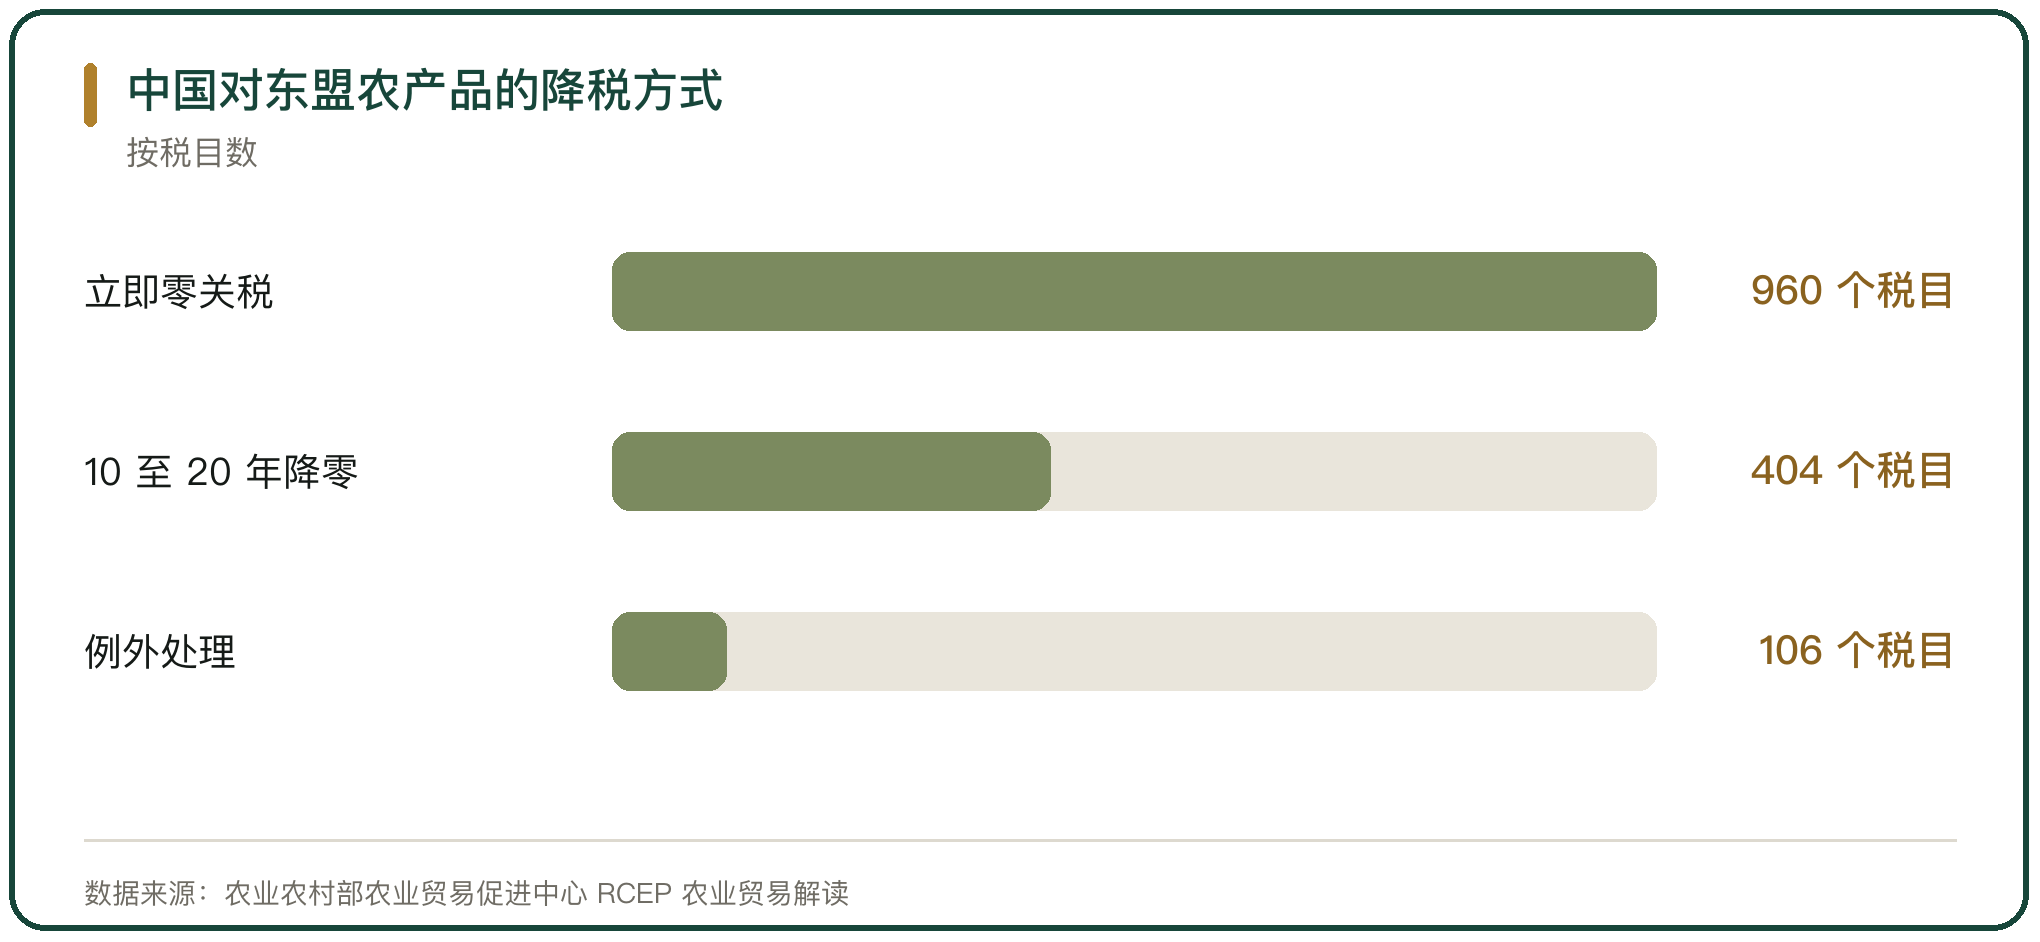
其中 960 个税目维持零关税或立即降零,占农产品税目总数的 65.3%,包括马铃薯、甜玉米、鳗鱼、苹果、洋葱和豌豆。这部分大多本来就在中国—东盟自贸协定的零关税清单里,RCEP 把优惠延续下来。
对越南的情况类似,中国对越南 960 个税目维持零关税或立即降零,占全部农产品的 65.3%,主要是鱼类、水果及坚果、饮料、调味品和糕饼点心。
四、10 到 20 年降零的农产品
中间的过渡档覆盖 404 个税目,占中国对东盟农产品税目的 27.4%,在协定生效第 10 年、第 15 年和第 20 年开始降零,包括未加工的乳酪、菠萝、羊毛脂、无花果、杏仁、精油、茶和果汁。
这一档的品类偏加工和特色农产品,国内有生产,需要留出调整时间。降税不是线性推进,多数税目在过渡期的前半段只做小幅下调,后半段加速到零。
对出口方来说,过渡期里的实际税率要逐年查。同一税目在不同年份的税率不同,企业申报前需要按当年的减让表确认,不能用上一年度的税率套用。
五、例外处理与关税配额
保留最严的一档是 106 个税目,占中国对东盟农产品税目的 7.3%,实行部分降税、例外处理或维持关税配额管理,包括小麦、玉米、大米、食糖、棕榈油等。
例外处理的办法是把这些产品排除在降税以外,维持基准税率。关税配额则把市场准入量分成两块,配额内按较低税率甚至零税率,配额外按较高税率执行,配额量按年公布。
这一档的存在说明农产品的减让不是统一推进的。粮食和食糖的关税安排在 RCEP 里保留下来,与国内的口粮安全和小农收入直接相关。
六、分年递减的实例
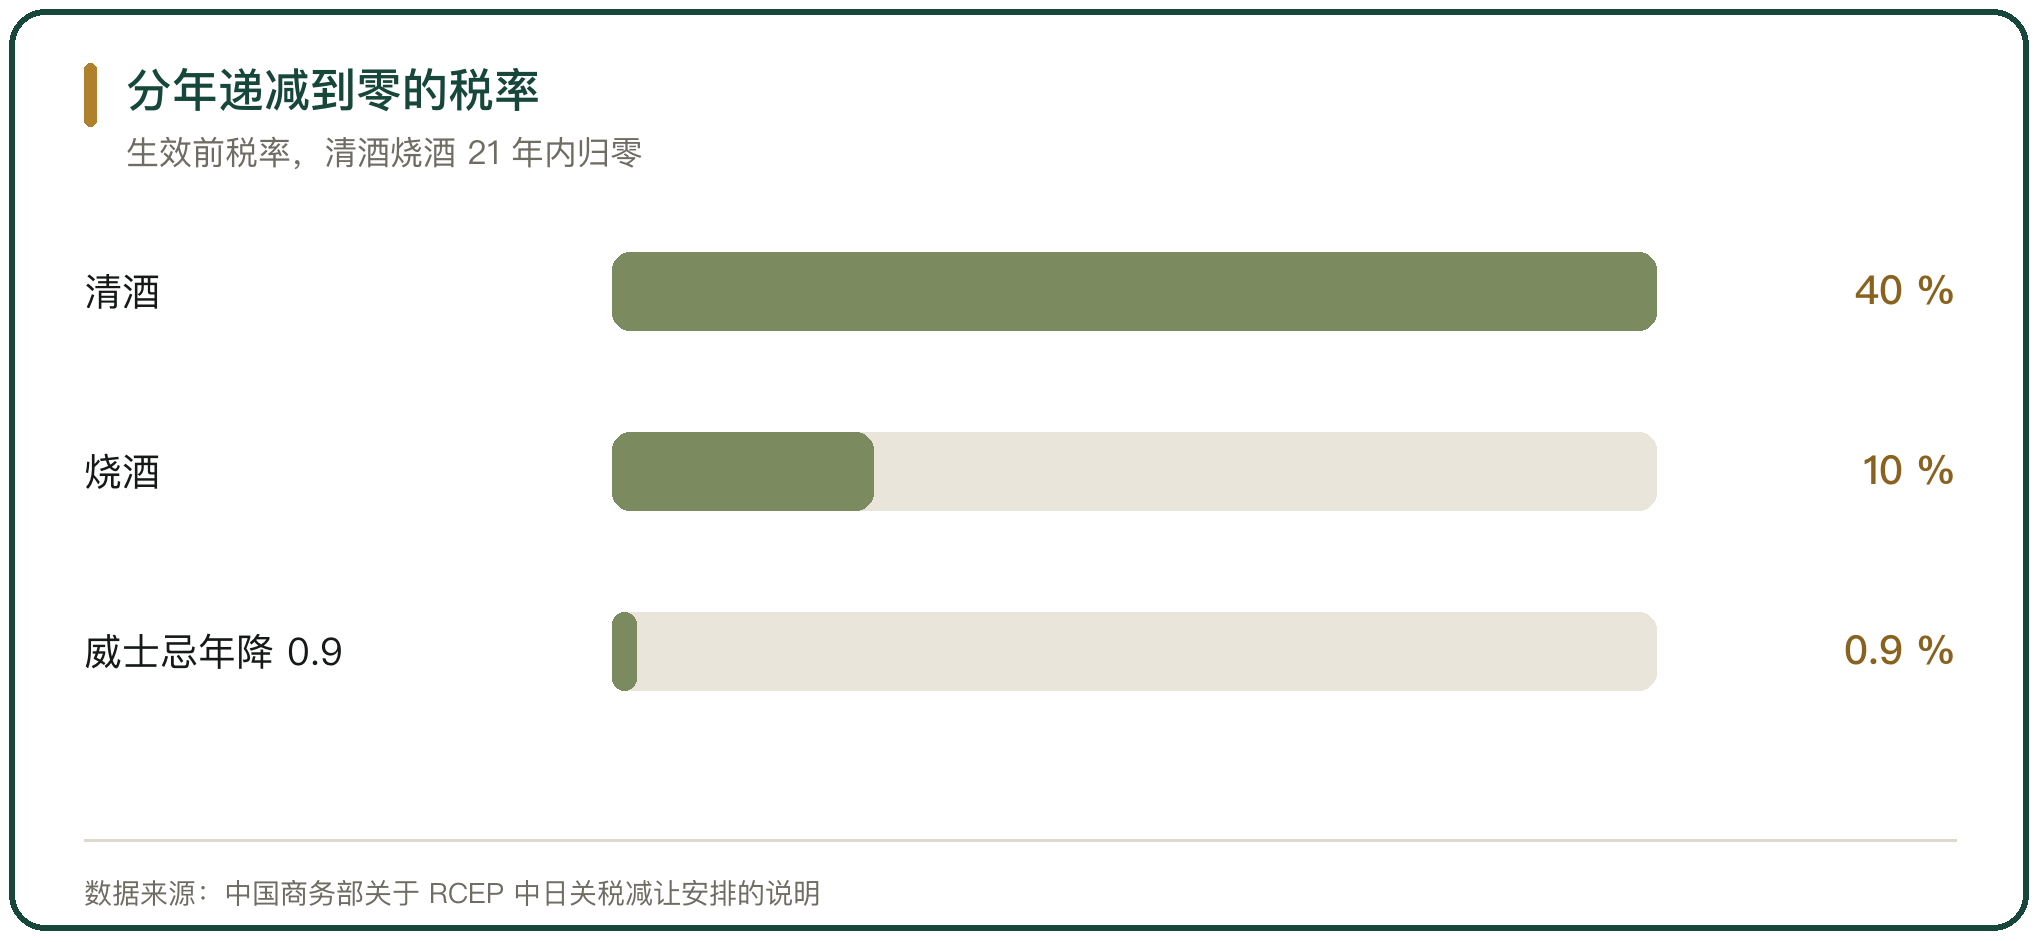
酒类是分年递减的典型。中国对日本清酒的关税在协定生效前为 40%,生效后按年下调,到第 21 年完全取消。烧酒的税率原为 10%,同样在第 21 年降为零。威士忌每年下调 0.9%,到第 11 年降为零。
反方向的安排也在表内。中国绍兴黄酒进入日本市场原先要缴纳每升 42.4 日元的关税,按减让表在协定生效 21 年后逐步降到零。
分年递减的节奏意味着进口成本逐年变化。日本贸易振兴机构的观察是,关税下调给清酒厂商节省了时间和税收成本,第五届进博会上展出的日本清酒品牌从上一届的 70 种增到 172 种。
七、出口端的实际税率变化
从出口企业的账上看,减让的幅度落在具体税号上。日本对中国农产品的平均进口关税在 RCEP 生效前为 15.7%,生效后约 50% 的农产品关税将逐步取消。
山东临沂的测算显示,中日关税减让过渡期结束后,全市农产品每年可获得日本关税减让约 5600 万元。当地企业的个案里,山东三兴食品每年对日出口脱水蒜粉 400 吨、货值 1000 万元,原需缴纳关税 90 万元,RCEP 实施首年即减免 6 万元。
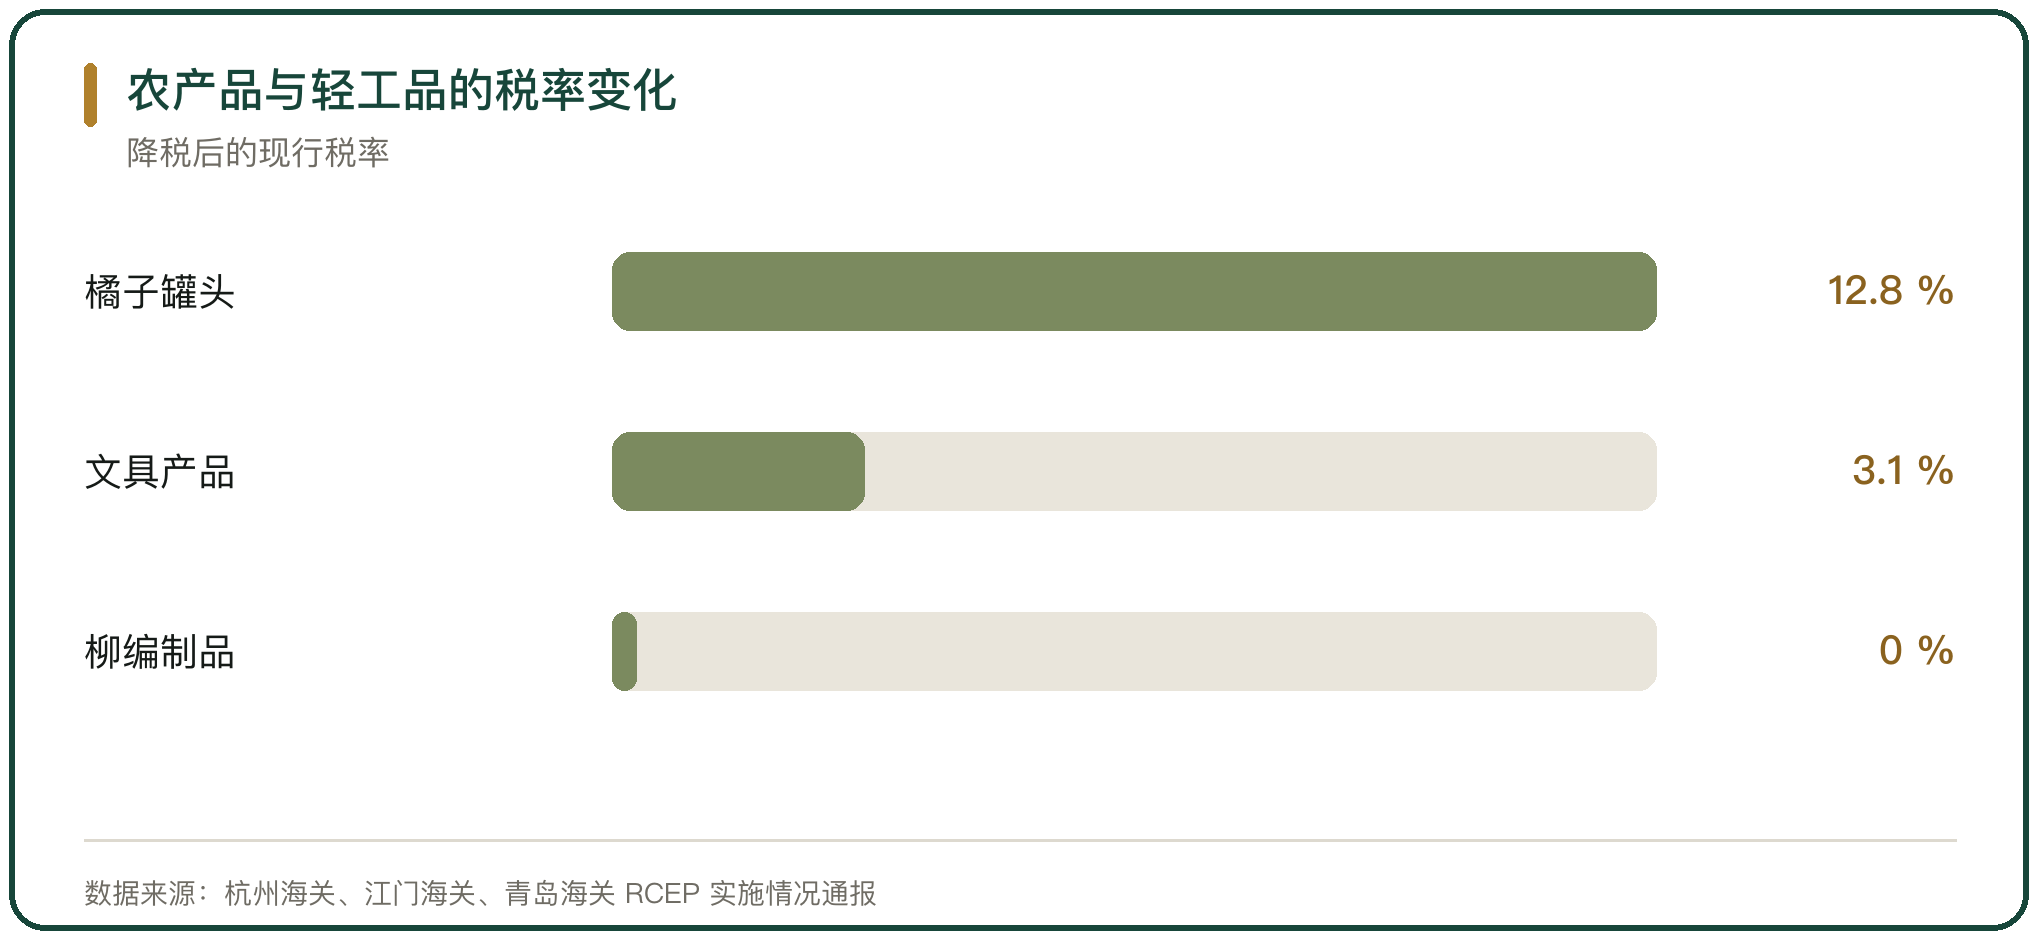
零关税的品类也在出现。临沭晴朗工艺品公司的柳编制品出口日本,关税税率由 7.9% 直接降为 0,公司已为日本客户签出约 50 票 RCEP 原产地证书、货值近 118 万元,客户减免进口关税近 10 万元。
八、减让与通关便利的配套
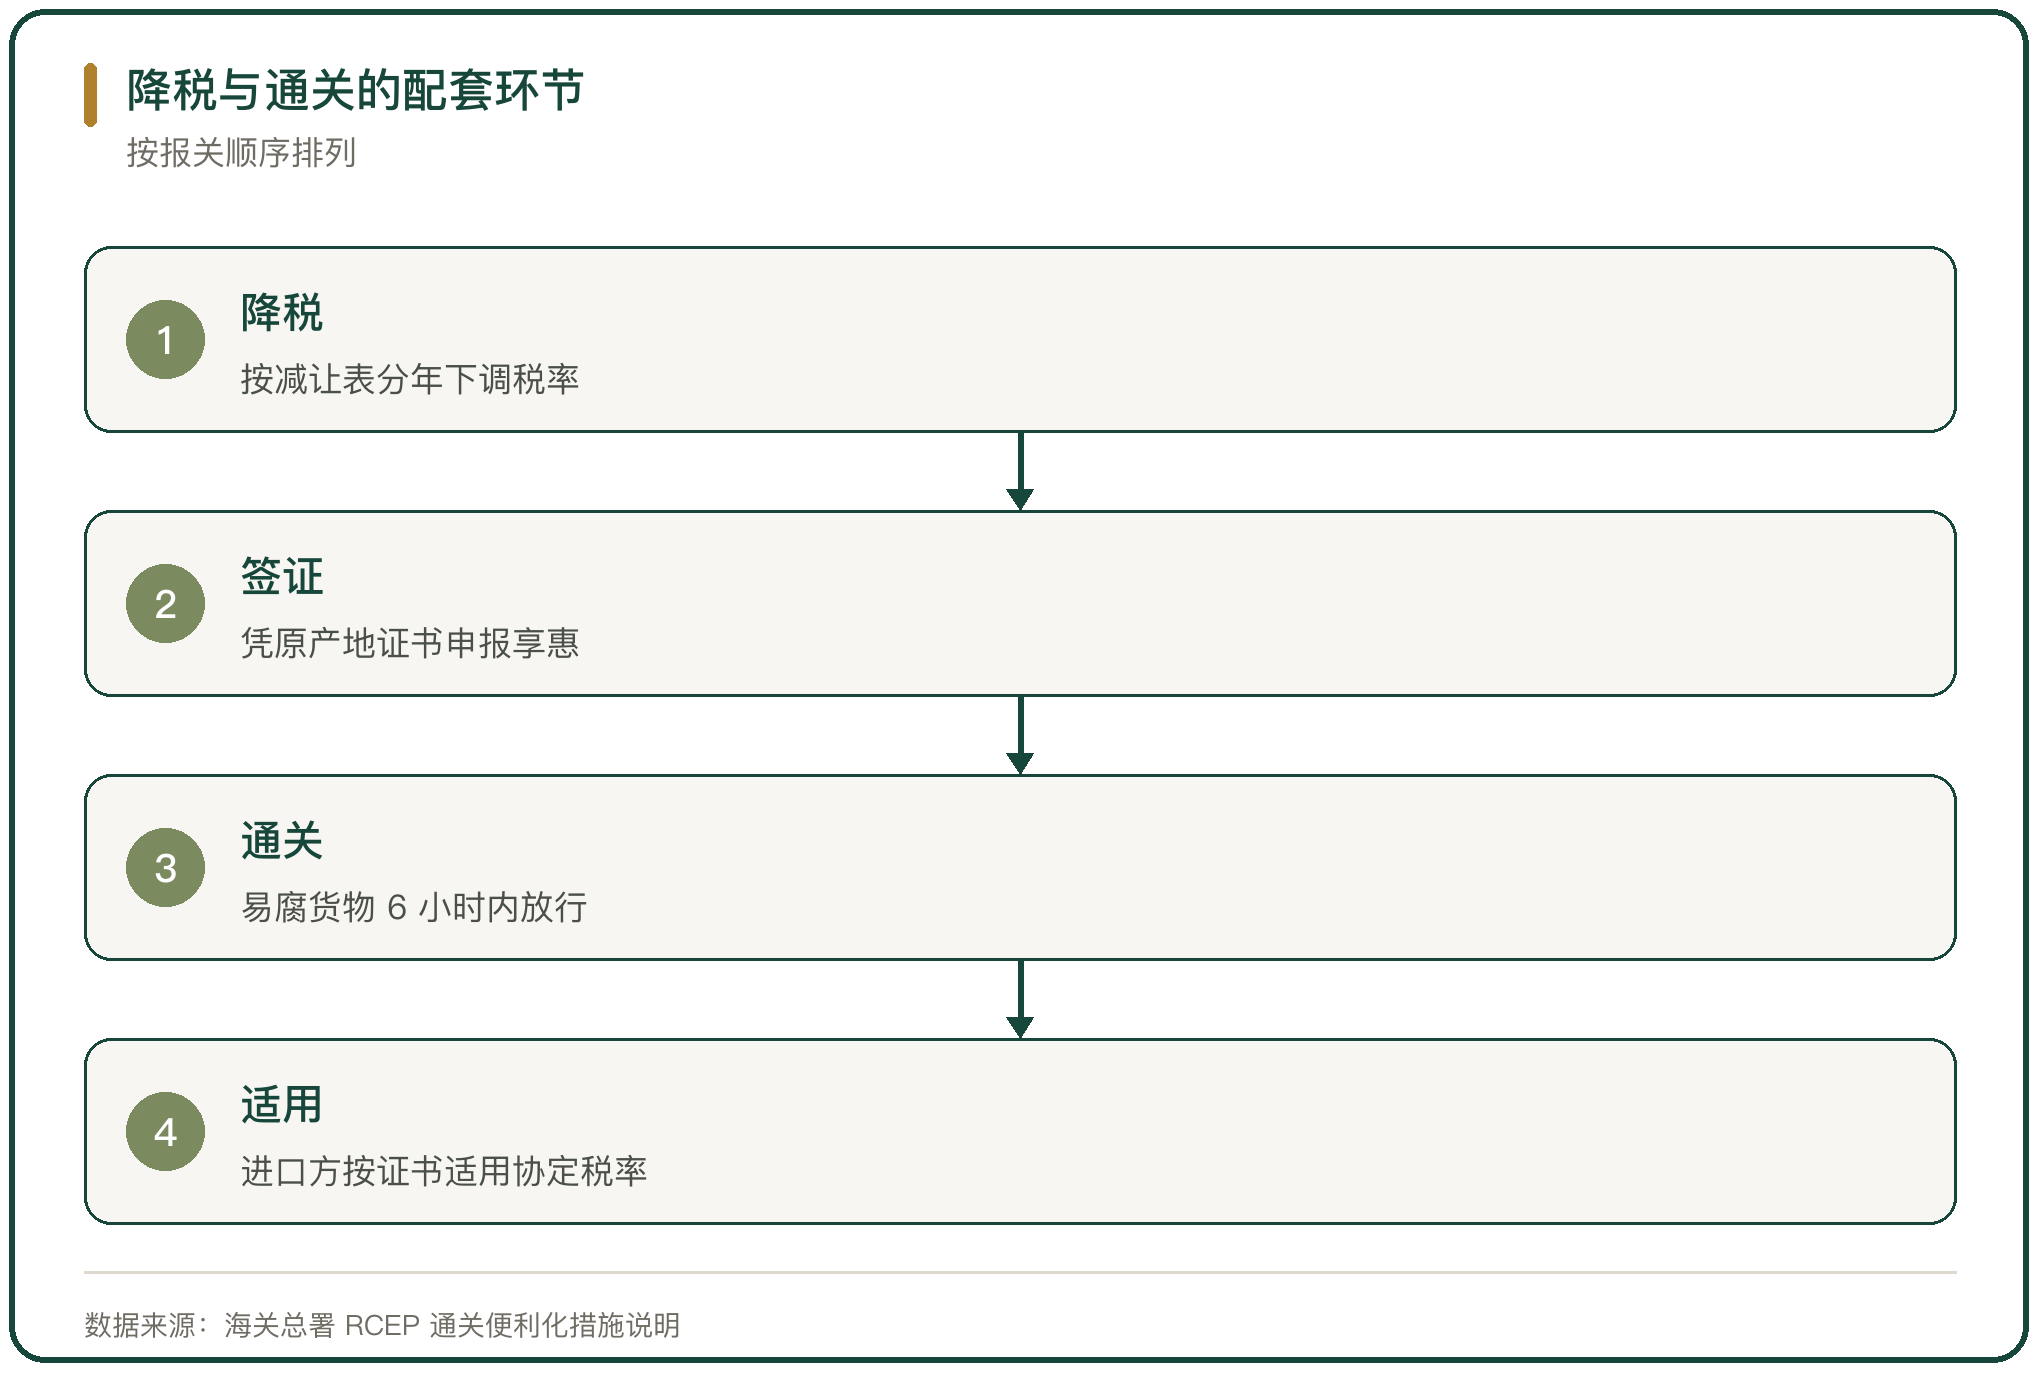
降税要和通关环节配合才能变成实际成本下降。RCEP 对易腐货物和快运货物要求 6 小时内放行,对生鲜农产品尤其重要。浙江一家出口鲜切花切枝的企业,每年凭 RCEP 税款减免 100 余万元,生鲜农产品最短 6 小时通关。
单证环节的成本也在下降。海关推广原产地证书智能审核与自助打印,企业可以当天取证;浙江的出口企业里,有的取得了经核准出口商资格,旺季时自主出具原产地声明,不必逐票到海关办理。
减让表和通关时限放在一起看,效果才完整。税率的差值体现为申报环节的节省,通关速度决定的是生鲜能不能卖上价。
九、减让节奏对下游的影响
分年递减的税率会传导到加工和零售。浙江台州一罐食品的橘子罐头以果葡糖浆为汤汁,关税税率从 17% 经多次调整降到 12.8%,并以每年 1% 的幅度继续递减,公司对 RCEP 市场的订单因此增加。
工业品侧的例子能看出同样节奏。江门一家塑料文具企业对日出口的产品,经日方 4 轮降税,税率从 4.8% 降到 3.1%,年出口值同比增长近 5%。
对进口方来说,关税下调带来的是采购成本结构的变化。中国社科院农村发展研究所的研究显示,中国对 RCEP 伙伴的农产品关税从协定实施前的约 14% 降到 2.78% 至 4.27% 的区间。
十、减让节奏与粮食安全的边界
减让的节奏设计里有一条边界,就是口粮和糖料不进降税范围。中国对东盟的 106 个农产品税目实行例外处理或部分降税,小麦、玉米、大米、食糖、棕榈油都在其中,日本也把大米、小麦、牛肉猪肉、乳制品和糖料作物排除在外。
两国的做法指向同一个判断。开放的部分集中在水果、水产、饮料和加工食品,这些品类国内有替代供给或本身依赖进口;保留的部分集中在谷物、糖和畜产品,这些品类牵涉主粮自给和农户收入。
节奏的价值在于把调整摊到多年。企业可以根据减让表安排产能与出口结构,进口国也有时间调整国内生产。



写点看法