

荣庆鲜生活等第三方冷链路径
一、第三方冷链的两类发展路径
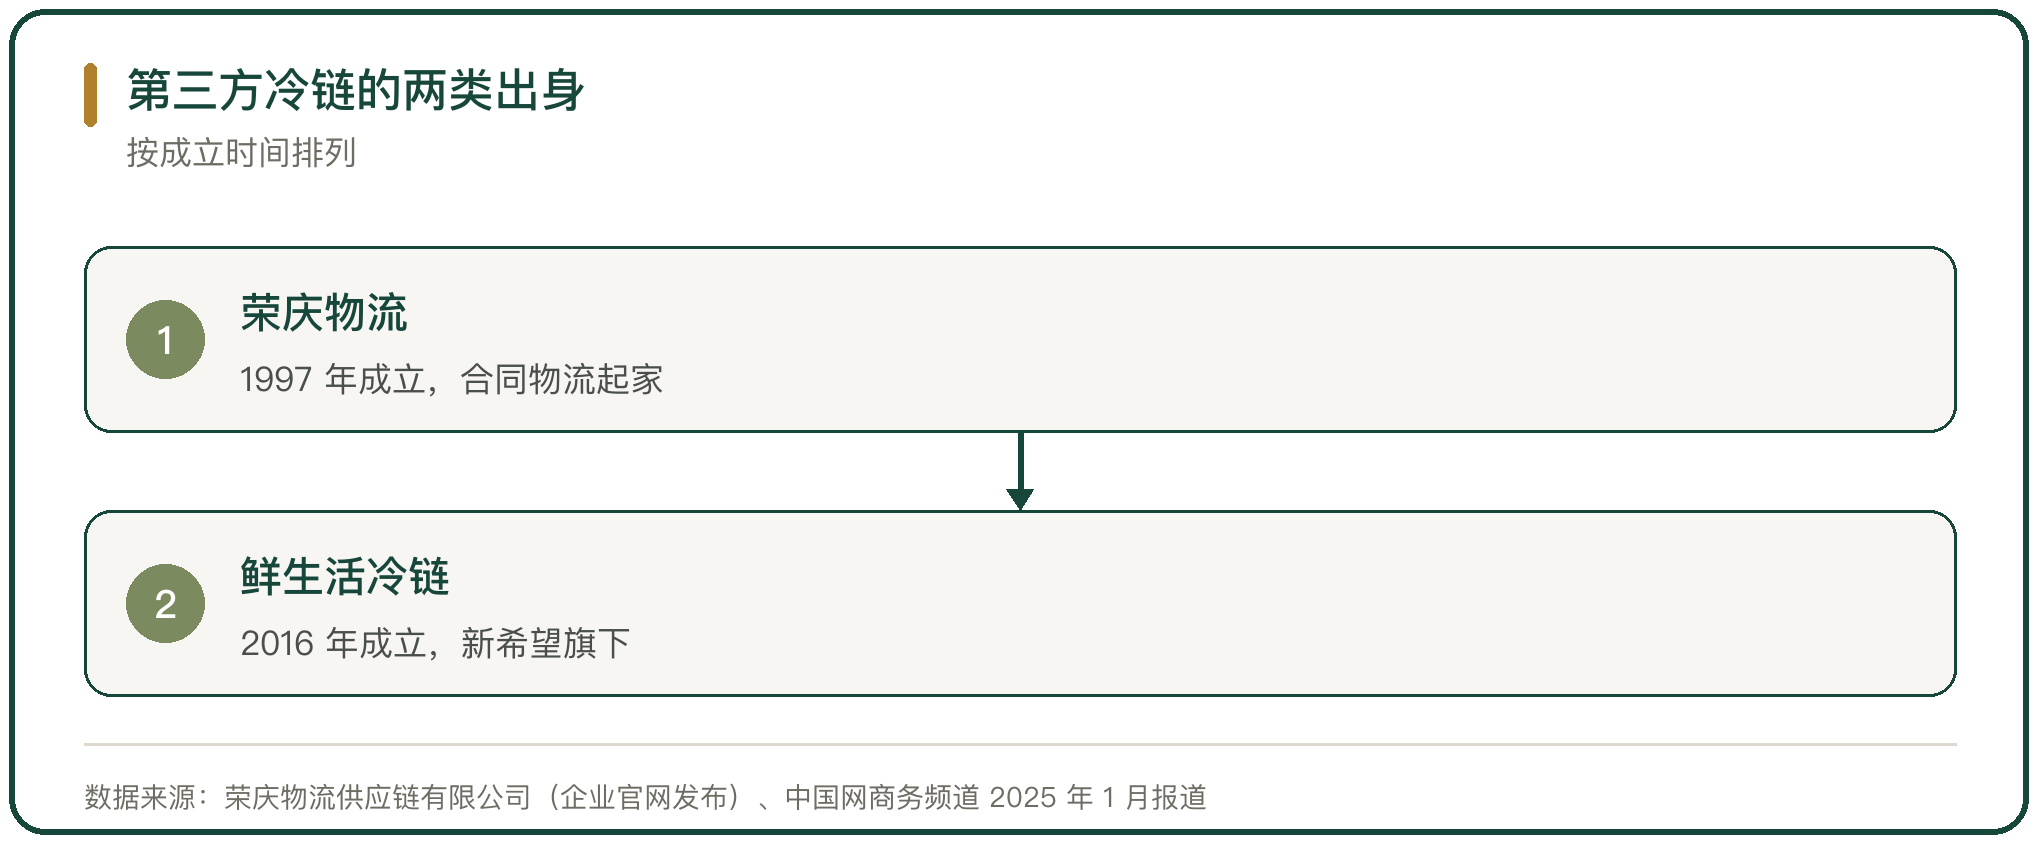
荣庆物流早期做公路运输,2004 年组建冷链业务板块,靠合同物流承接跨国企业和国内品牌客户的仓配需求。
鲜生活冷链起步时手里就有集团内部的动物蛋白货源,业务定位在餐饮企业、生鲜零售企业和食品生产贸易企业的全程冷链供应链服务。
一类从甲方的运输合同里长出来,一类从母公司的货里长出来,接入客户的方式不一样。
二、荣庆物流的股权更迭
荣庆物流的股权几度转手。2015 年,韩国希杰集团旗下物流子公司收购公司 71.4% 的控股权,公司更名为希杰荣庆物流供应链有限公司。据希杰物流财报,2020 年希杰荣庆物流收入为 6957 亿韩元,约合 40.2 亿元人民币,同比增长 3.2%。
2021 年,私募股权机构方源资本完成收购,公司回归中资控股,名称改回荣庆物流供应链有限公司。方源资本当时披露,公司约有 5000 名员工,仓储面积达 74 万平方米,可调配车辆超过 6 万台(新浪财经 2021 年 2 月报道)。
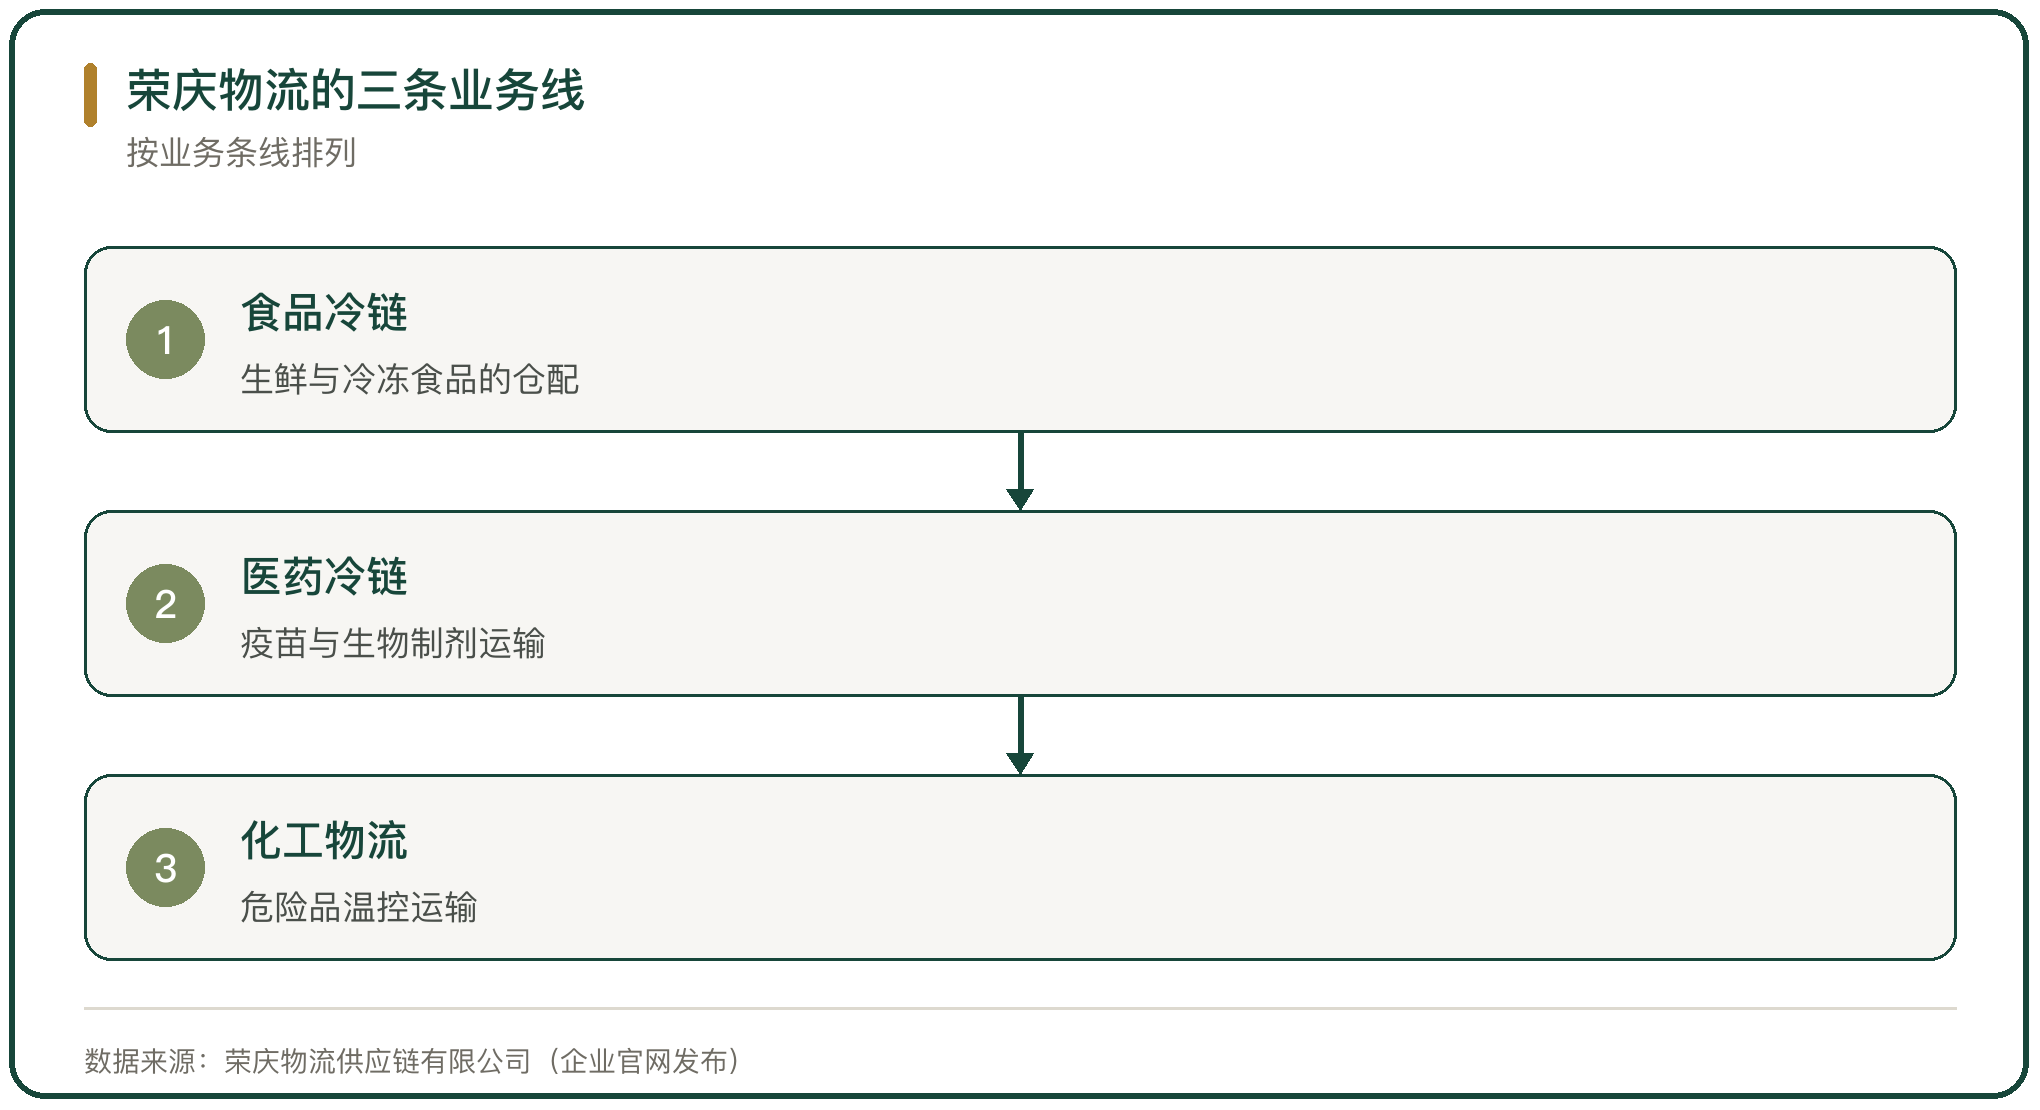
资本的更替没有改变业务重心,公司继续做食品、医药、化工三条线的合同物流。
三、荣庆物流的运力与仓储
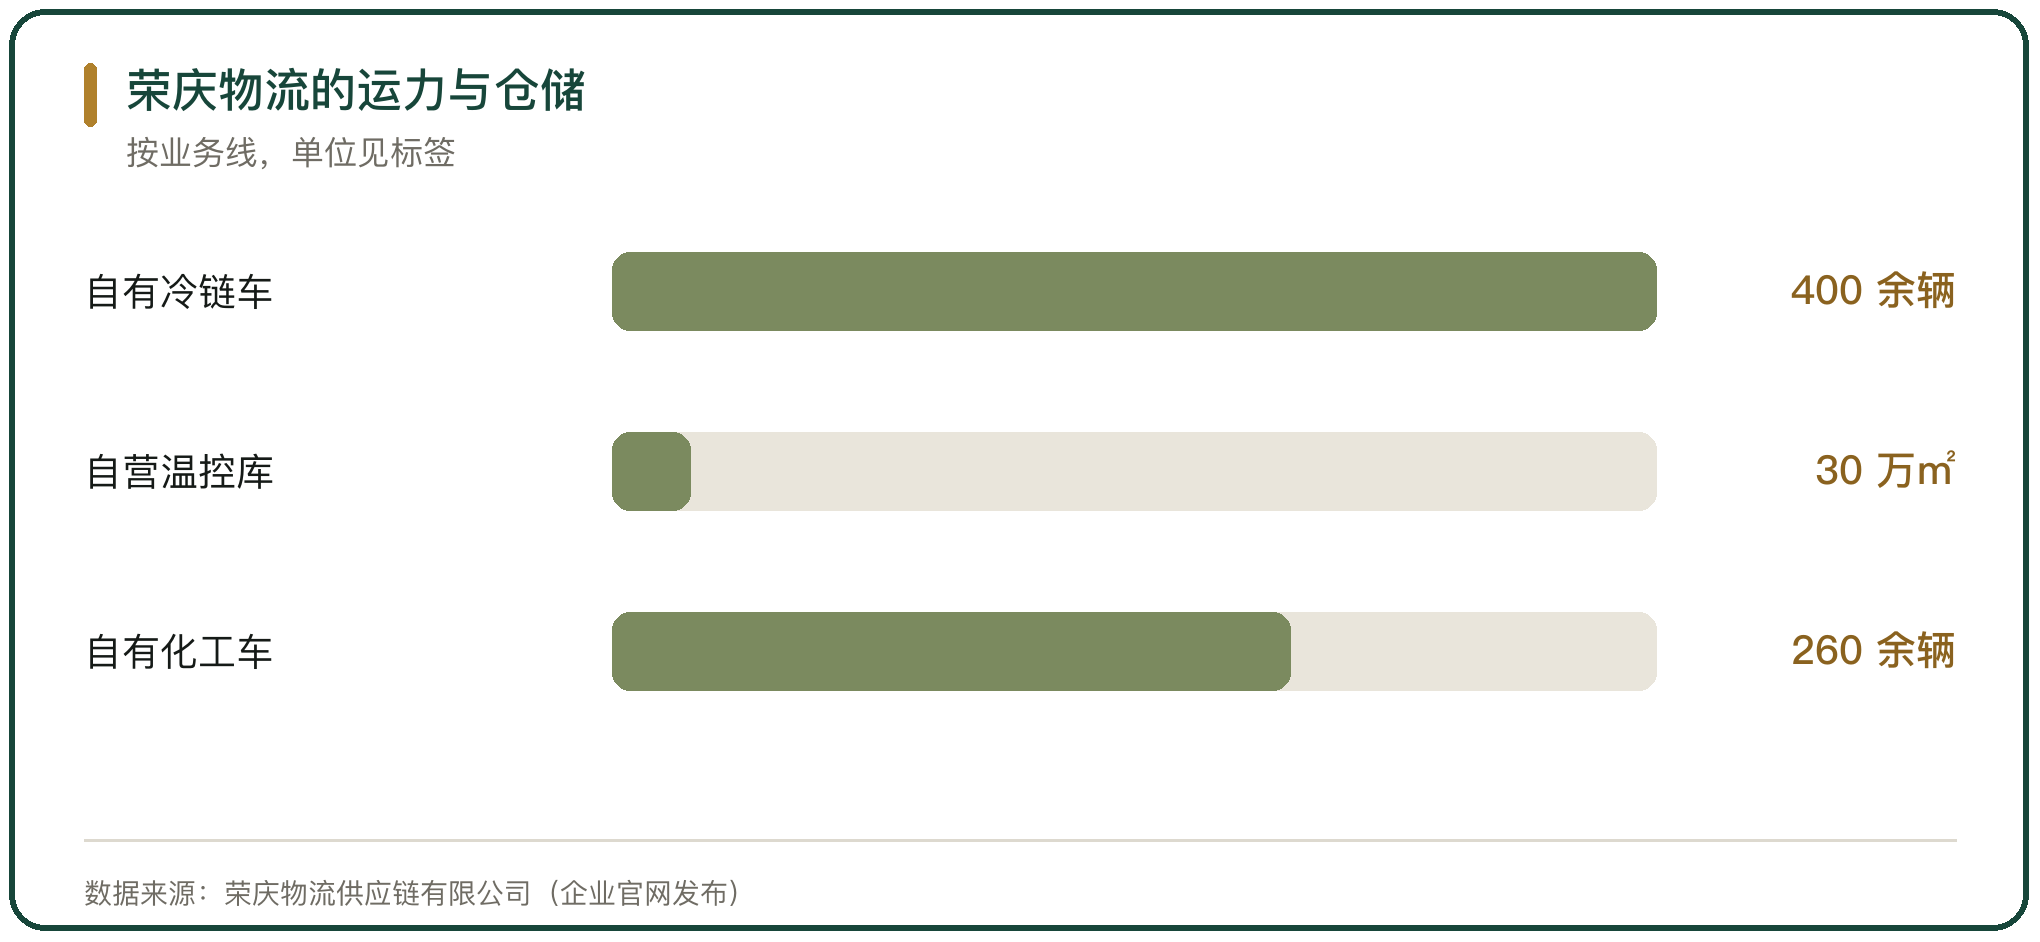
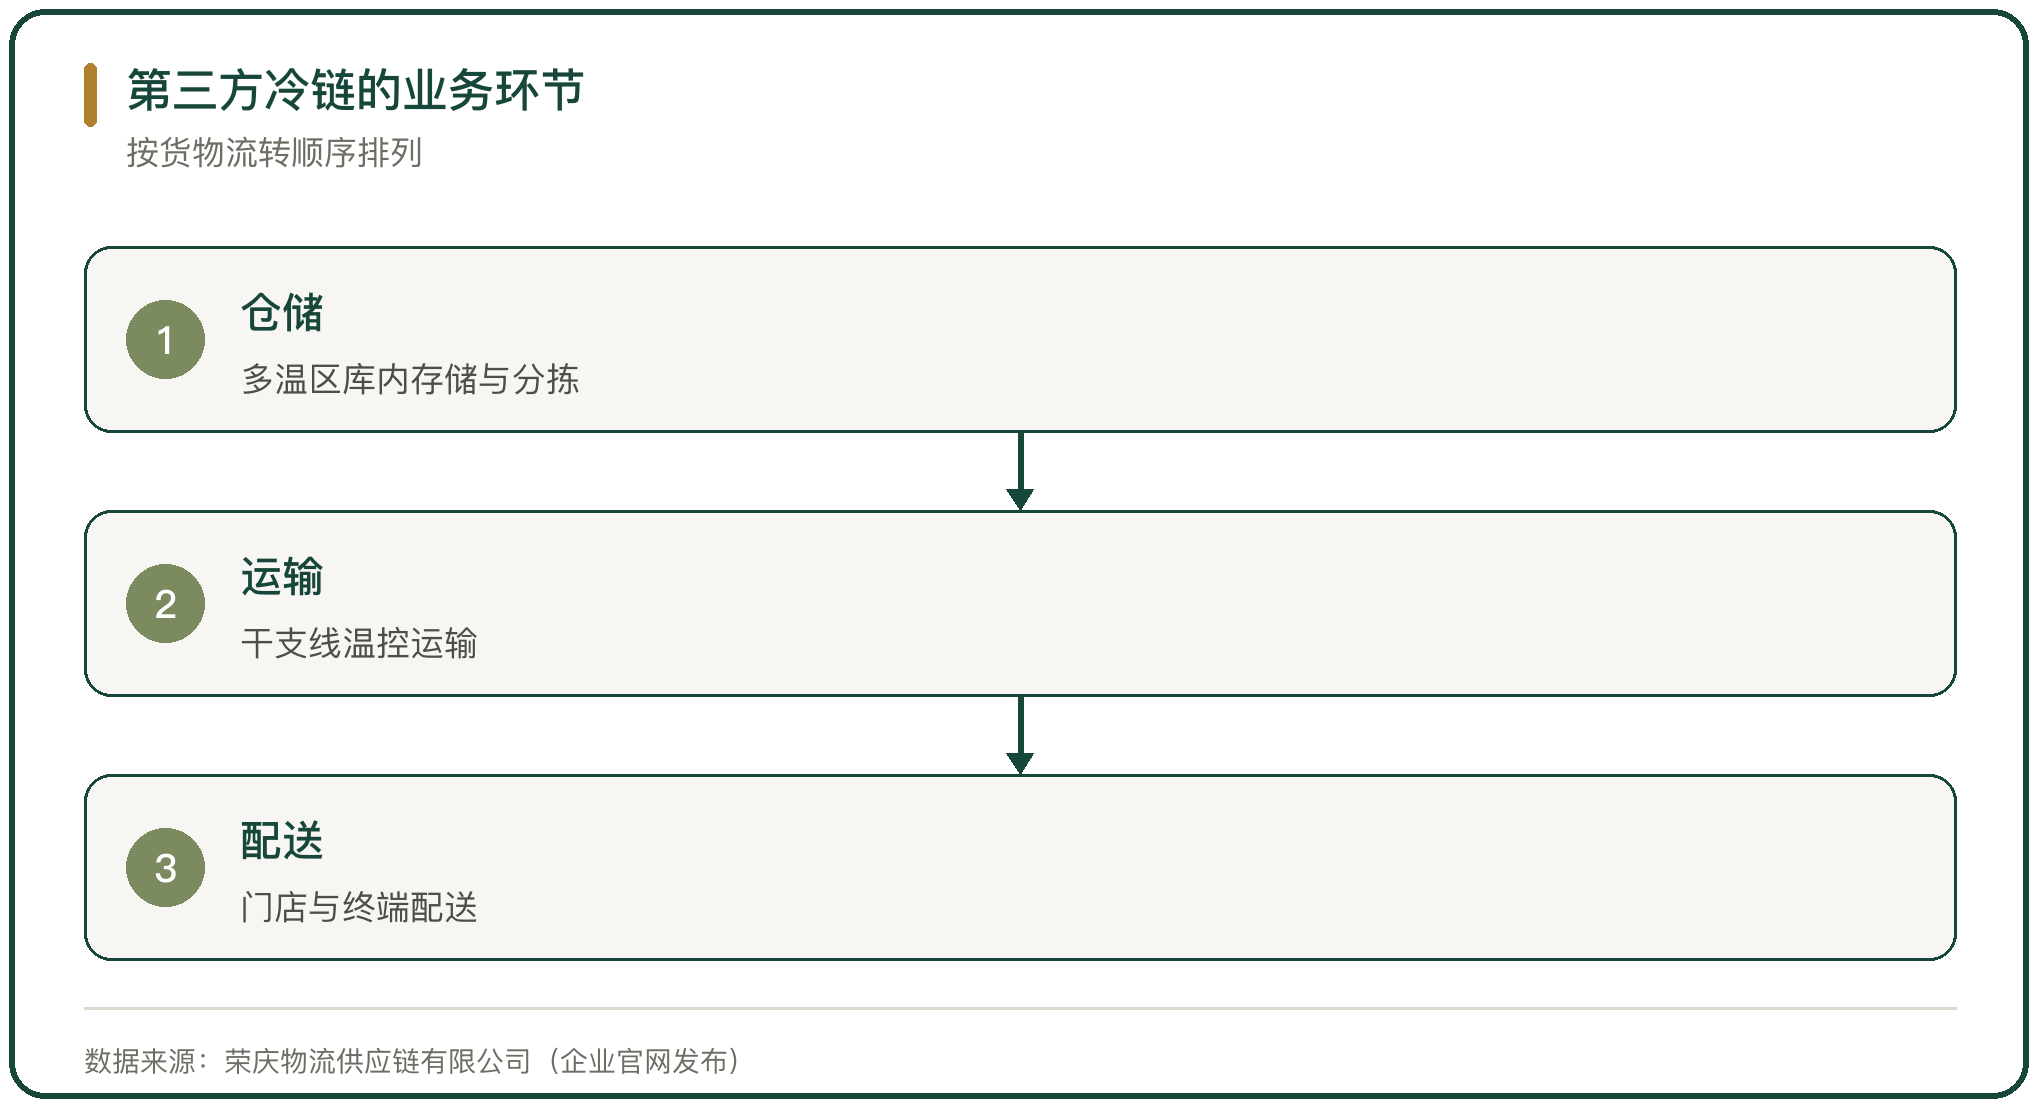
荣庆物流的资产集中在运力和多温区仓库上。按公司官网披露,食品冷链业务有自有冷链车辆 400 余辆,温控库 30 万余平方米,可满足恒温、冷藏、深冷等存储需求,车辆配备 GPS 全程温控。
仓储不只服务食品。高端普货业务有自有运输车辆 800 余辆、仓储面积 70 万平方米;化工物流有自有化工车辆 260 余辆,其中危险品温控车辆 50 余台,具备多类危险品运输资质。
这些资产分布在华东、华北等地,仓储和运力跟着客户的工厂和门店位置走。
四、医药与化工两条附线
荣庆物流把医药和化工做成两条独立业务线。医药方面提供疫苗、生物制剂、血液制品和诊断试剂的运输,具备第一类、第二类医疗器械运输资质,用温控箱加蓄冷剂加 GPS 的组合满足 2 至 8 摄氏度、零下 20 摄氏度等温区要求,医药仓库通过药品经营质量管理规范认证。
化工方面做危险品运输,覆盖第二、三、四、五、六、八、九类危险品,在上海、广州、北京、天津、临沂等地设有具备危险品运输资质的企业。
食品、医药、化工三条线的温区要求相近,可以共用一部分车辆和仓库,这是综合性合同物流比单一品类公司更容易摊薄成本的地方。
五、鲜生活冷链的货源基础
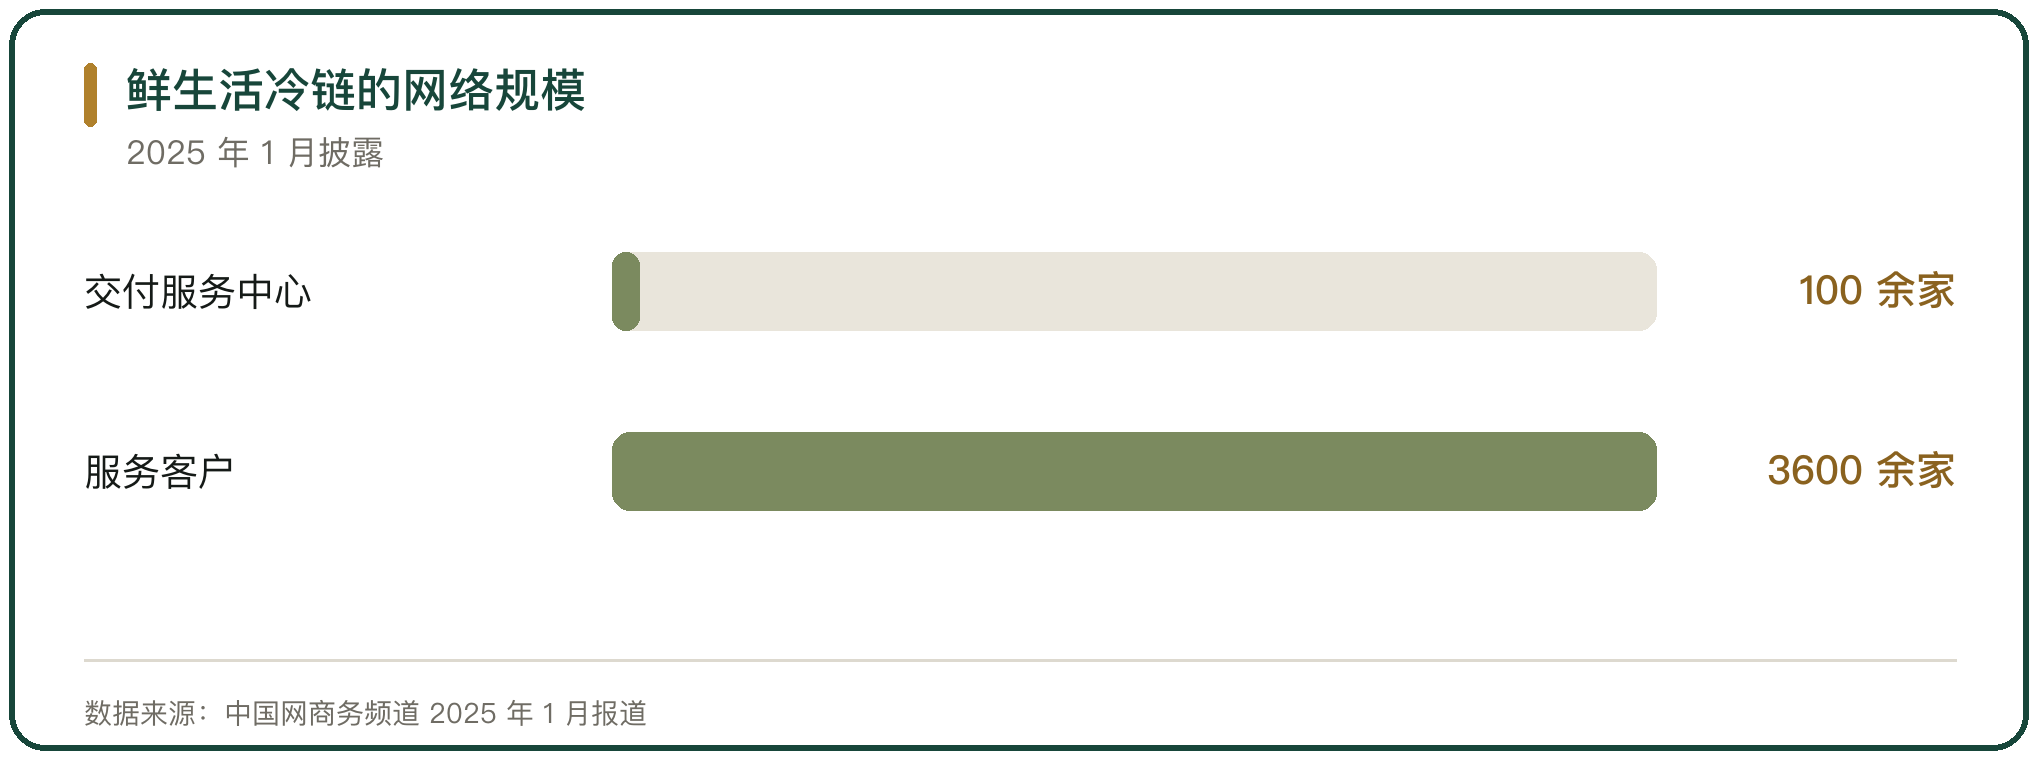
鲜生活冷链的起点是新希望集团的内部货。集团在禽肉加工、肉蛋奶等动物蛋白上有资源,公司以此为基础承接第三方业务,目前在全国布局 100 余家交付服务中心,为全国 3600 余客户提供 SaaS 系统、食材寻源、仓配一体等服务(中国网商务频道 2025 年 1 月报道)。
服务对象是餐饮连锁、生鲜零售、食品加工和团餐酒店等企业,公司把自己定位在从源头到门店的全程服务上,做的是食材从产地到灶台这一段。
有内部货打底,公司起步时的订单密度比纯第三方公司稳定,业务结构也与集团的品类绑在一起。
六、鲜生活冷链的平台与运力
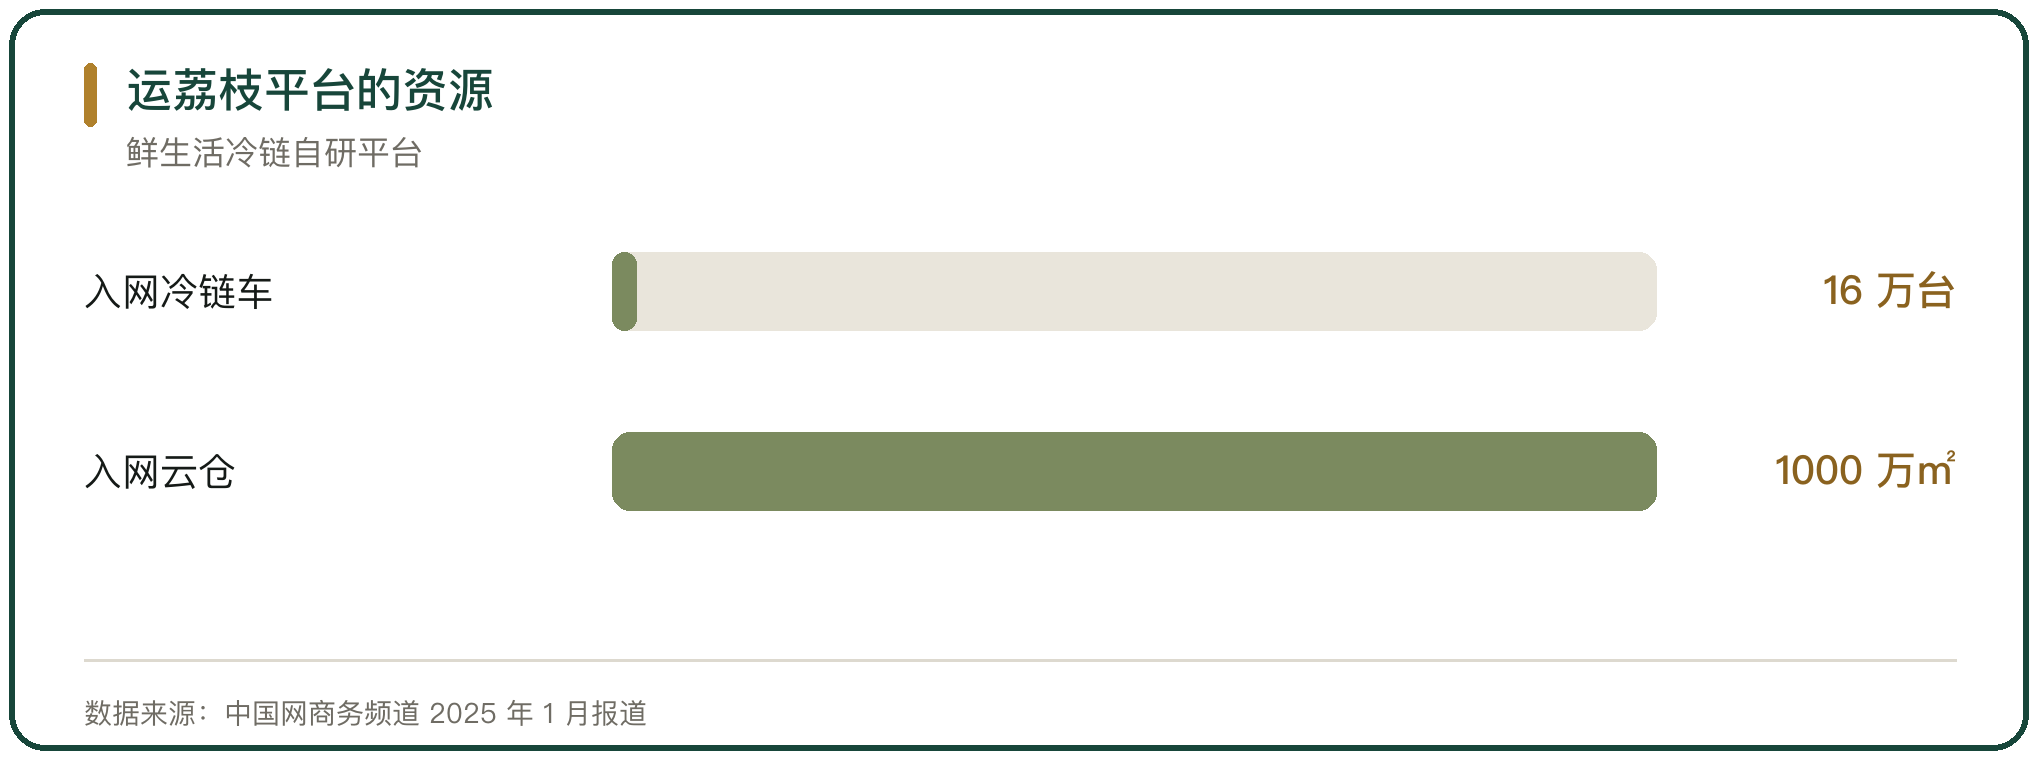
鲜生活冷链把运力放在平台上组织。公司自研的智慧物流平台运荔枝入网冷链车超 16 万台、入网云仓超 1000 万平方米,全国柔性履约网络触达 60 万门店,覆盖全国 31 省、超 2800 区县(中国网商务频道 2025 年 1 月报道)。
平台的作用是把分散的社会运力接进来。公司自己的多温冷链车是底盘,平台上的车辆和云仓按订单调度,用订单密度换取单位成本下降。新希望方面表示,通过数智化管理,整体冷链物流成本下降近 20%(中国证券报 2025 年 1 月报道)。
2024 年 11 月,鲜生活冷链宣布完成 B+ 轮融资,资金用途仍指向冷链基础设施与平台建设。
七、两类公司的收入结构
合同物流与平台型公司的收入来源不同。荣庆物流的收入来自按里程、按吨位、按仓租计价的服务合同,车辆和仓库是自己的,淡季的固定成本要自己承担;鲜生活冷链的收入既有仓配服务,也有平台上的运力组织和食材供应链服务。
共同的压力在毛利上。第三方冷链不做终端,价格由客户招标决定,医药和化工客户的合规要求高、议价能力也强。
两类公司的差别在资产比例:合同物流靠自有资产保证履约稳定,平台型公司靠社会运力提高覆盖密度,前者的利润与资产挂钩,后者的利润与订单量挂钩。
八、冷链服务的规格门槛
第三方冷链的门槛在温区与合规上。食品冷链要按品类分温区,冷藏、冷冻、恒温不能混装;医药冷链要过药品经营质量管理规范认证,驾驶员要通过专项培训;化工要拿危险品运输资质。
资质与设施都要花钱。温控库要装温湿度监控系统,运输车辆要配独立制冷机组和温度记录仪,仓储管理要接入系统实现入库、存储、出库全流程留痕。
规格门槛把客户分成了两类:要求高、单价高的医药和化工客户愿意付溢价,标准化的食品客户更看重价格。
九、第三方冷链的中间位置
第三方冷链公司夹在生产和零售之间,上有品牌商和食品工厂,下有商超、餐饮门店和生鲜零售。
这个位置的好处是客户分散、单一客户的依赖度不高;难处是话语权有限,运价和仓租由客户定,货物损耗和温控风险的兜底责任却在承运方。
规模是这类公司少有的议价筹码。荣庆物流靠多品类共仓共用摊薄成本,鲜生活冷链靠平台上的订单密度压低单位运价,路径不同,目标都是把单位成本降下来。



写点看法