

冷链企业的 ESG 披露要求
关键词 ESG 披露可持续发展报告指引范围三碳排放核算香港交易所绿色金融
一、披露要求的三条来源
冷链企业的披露要求来自三个层面。交易所在证监会指导下发布《上市公司可持续发展报告指引》,确定强制披露主体与议题框架;财政部发布企业可持续披露准则,搭建国家统一的披露框架;香港交易所发布气候信息披露指引,对在香港上市的公司提出要求。
三条线针对的主体不同。交易所指引只约束名单内的上市公司,名单以外的企业自愿披露;财政部的准则面向各类企业,先出基本准则再出具体准则;港交所的规则约束在港上市的公司,与国际财务报告可持续披露准则衔接。
三条线之间在衔接。沪深北三所指引与国际准则的兼容性较高,同时把乡村振兴、社会贡献、创新驱动等中国实践纳入议题。同一家公司在两地上市的,要按更严的一套准备。
二、交易所指引的强制主体与时间
《上市公司可持续发展报告指引》2024 年 4 月 12 日由沪深北三所发布,2024 年 5 月 1 日起实施,共 6 章 63 条。强制披露主体是报告期内持续被纳入上证 180、科创 50、深证 100、创业板指数样本的公司,以及境内外同时上市的公司;这些公司最晚应在 2026 年 4 月 30 日前首次披露 2025 年度可持续发展报告,其他公司自愿披露(上海证券交易所、深圳证券交易所、北京证券交易所)。
披露时间与年报不必同步。指引明确只要求在 4 月 30 日前披露,不要求与年报同时发布,以缓解集中披露的压力;对于预期财务影响、除应对气候变化外的议题适应性评估等事项,由强制披露改为鼓励披露。
已经披露社会责任报告的公司,按指引披露可持续发展报告的,无需再披露社会责任报告。这一条避免了同一家公司重复披露两份报告。
三、披露要求的议题框架
指引从环境、社会、可持续发展相关治理三个方面设置 21 个具体议题。环境信息披露章节设置应对气候变化、污染物排放、生态系统和生物多样性保护、能源利用、循环经济等 8 个议题;社会信息披露章节设置乡村振兴、社会贡献、创新驱动、员工等 9 个议题;治理章节设置利益相关方沟通、反不正当竞争等 4 个议题(上海证券交易所等三所《上市公司可持续发展报告指引》)。
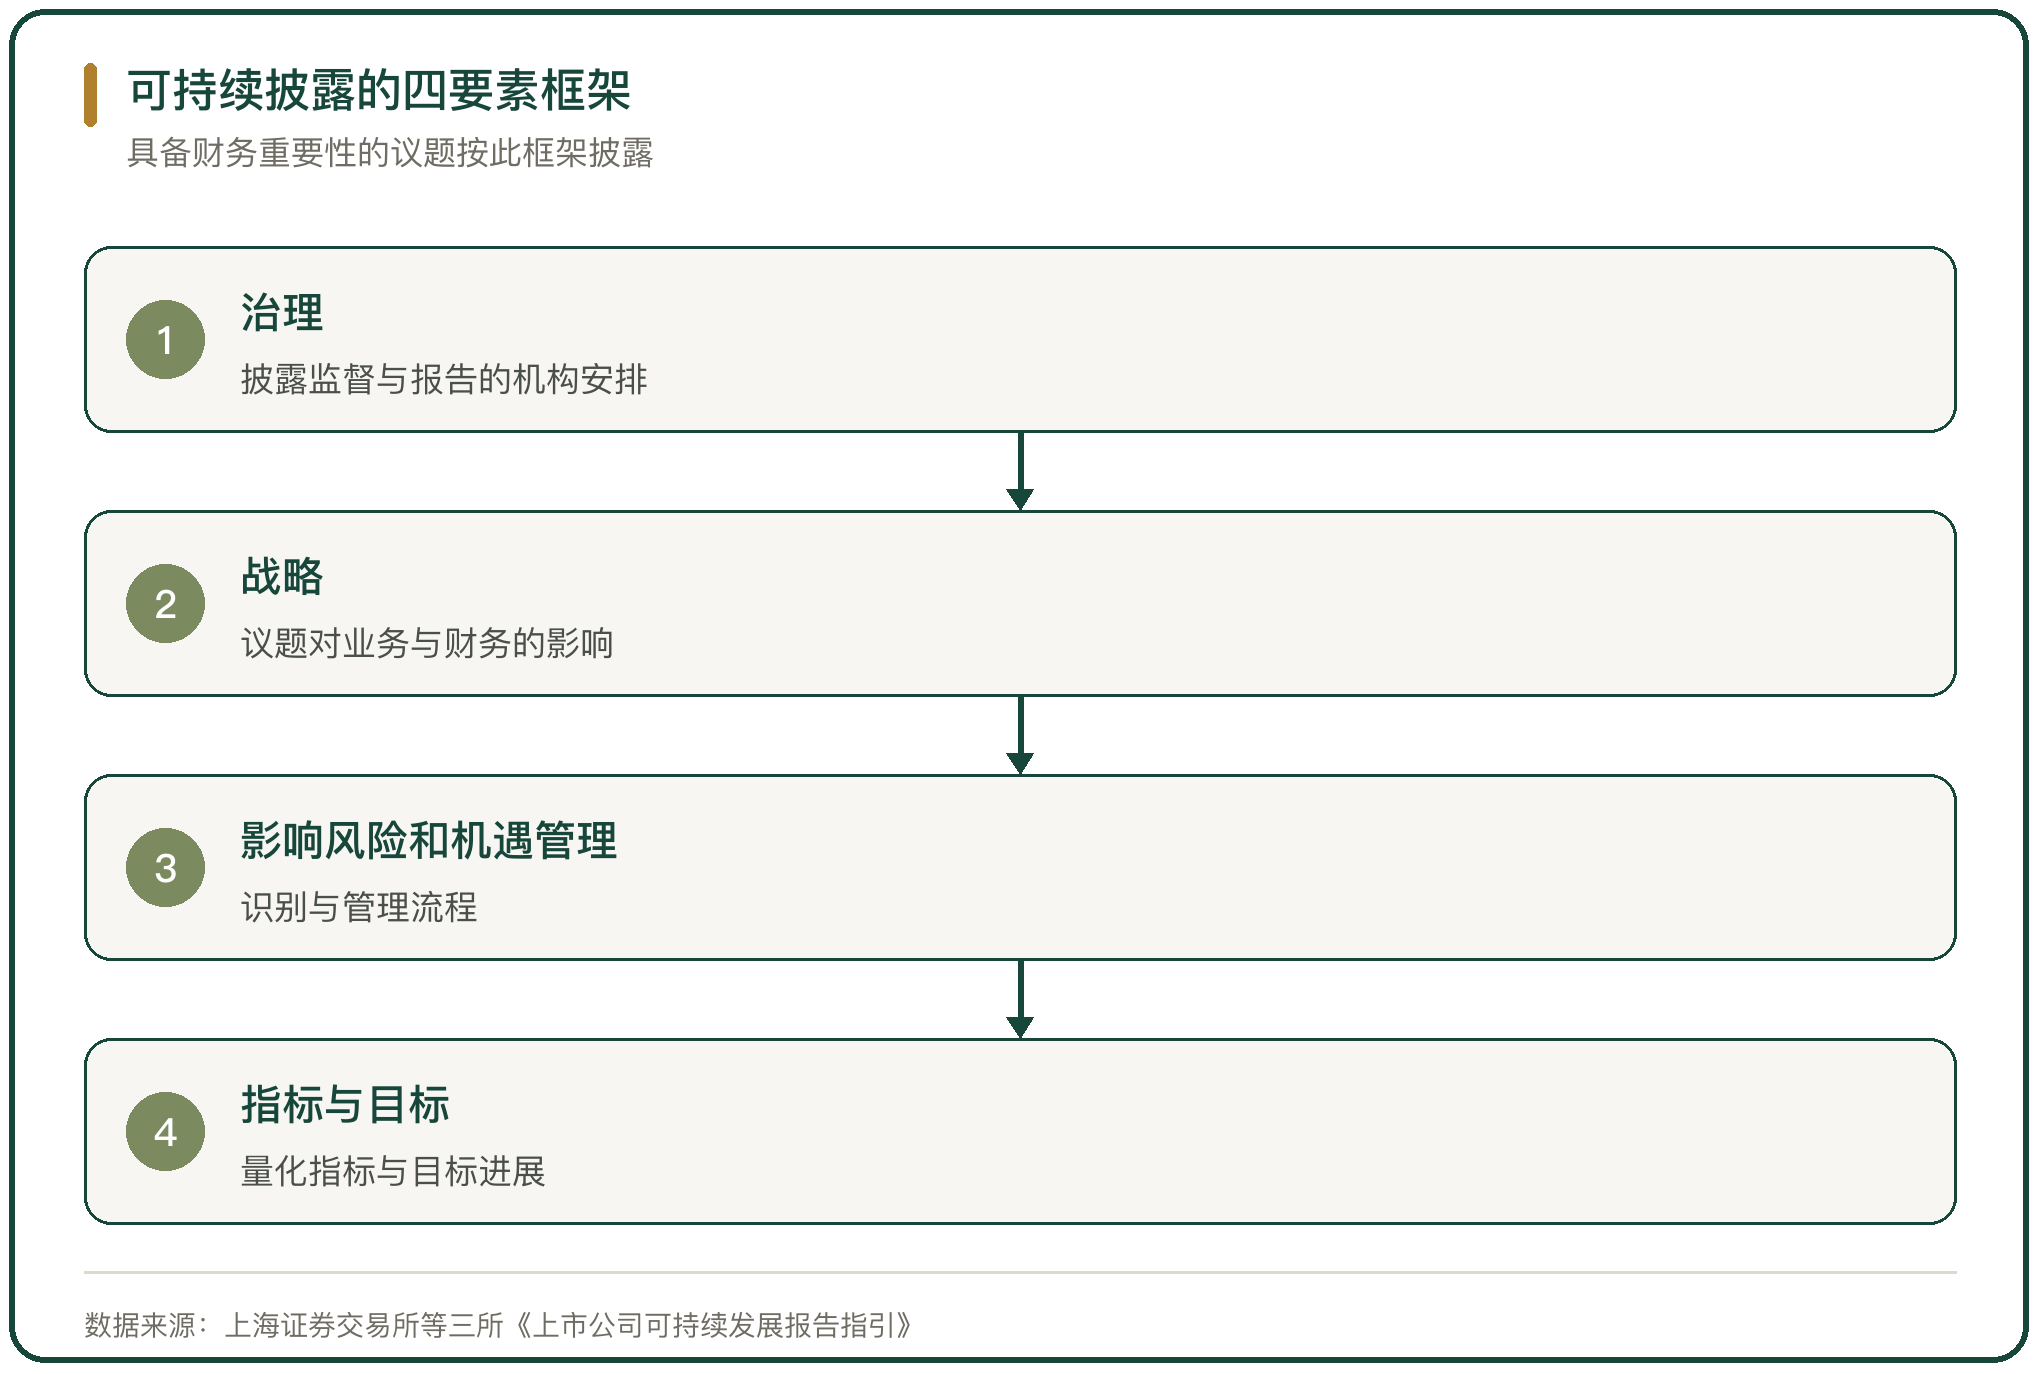
披露框架按重要性议题分档。具备财务重要性的议题要按四要素框架披露,即治理、战略、影响风险和机遇管理、指标与目标;仅具有影响重要性的议题,按具体议题相关指标要求披露。
对冷链物流企业来说,权重高的议题集中在应对气候变化、能源利用、循环经济、员工与供应链几个方面。冷库的用电与制冷剂、冷藏车的燃料、包装材料的循环使用,都能在对应议题下找到披露口径。
四、编制指南对披露要求的细化
指引是底线要求,编制指南给出操作办法。2025 年 1 月 17 日,沪深北三所同步发布两项指南,《第一号 总体要求与披露框架》与《第二号 应对气候变化》,结合难点问题提供细化指导。
2026 年 1 月 30 日,三所发布修订后的指南,新增《第三号 污染物排放》《第四号 能源利用》《第五号 水资源利用》三项,系统说明各议题涉及的主要风险与机遇,提供披露数据的计算流程与方法,明确污染物排放量统计、综合能耗计算、水资源取用与消耗计量等口径(上海证券报,2026 年)。
五号指南与指引共同构成两层规则体系,指引是强制性底线,指南是参考性规范与典型实践推荐。企业编制报告时按指引确定披露什么,按指南确定怎么算、怎么报。
五、港交所对范围三的披露要求
在香港上市的公司面对另一套要求。香港交易所《气候信息披露指引》依循国际财务报告可持续披露准则第 2 号,要求上市公司从 2025 年 1 月 1 日起强制披露温室气体排放、财务影响与风险管理等信息;范围三排放对大公司从 2026 年起强制披露(香港交易及结算所有限公司《气候信息披露指引》)。
范围三对应的是价值链排放。物流企业的范围三主要来自外包运力、外购商品与服务、上游包装材料,占比往往高于范围一与范围二。港股上市物流企业披露的范围三占比多在 50% 以上。
两家上市地的要求可以并行准备。A 股指引与港交所规则在气候变化议题上口径接近,披露内容存在互认基础;差异在强制时点与细则,跨市场上市的公司要按两套时间表安排。
六、冷链企业披露的实践案例
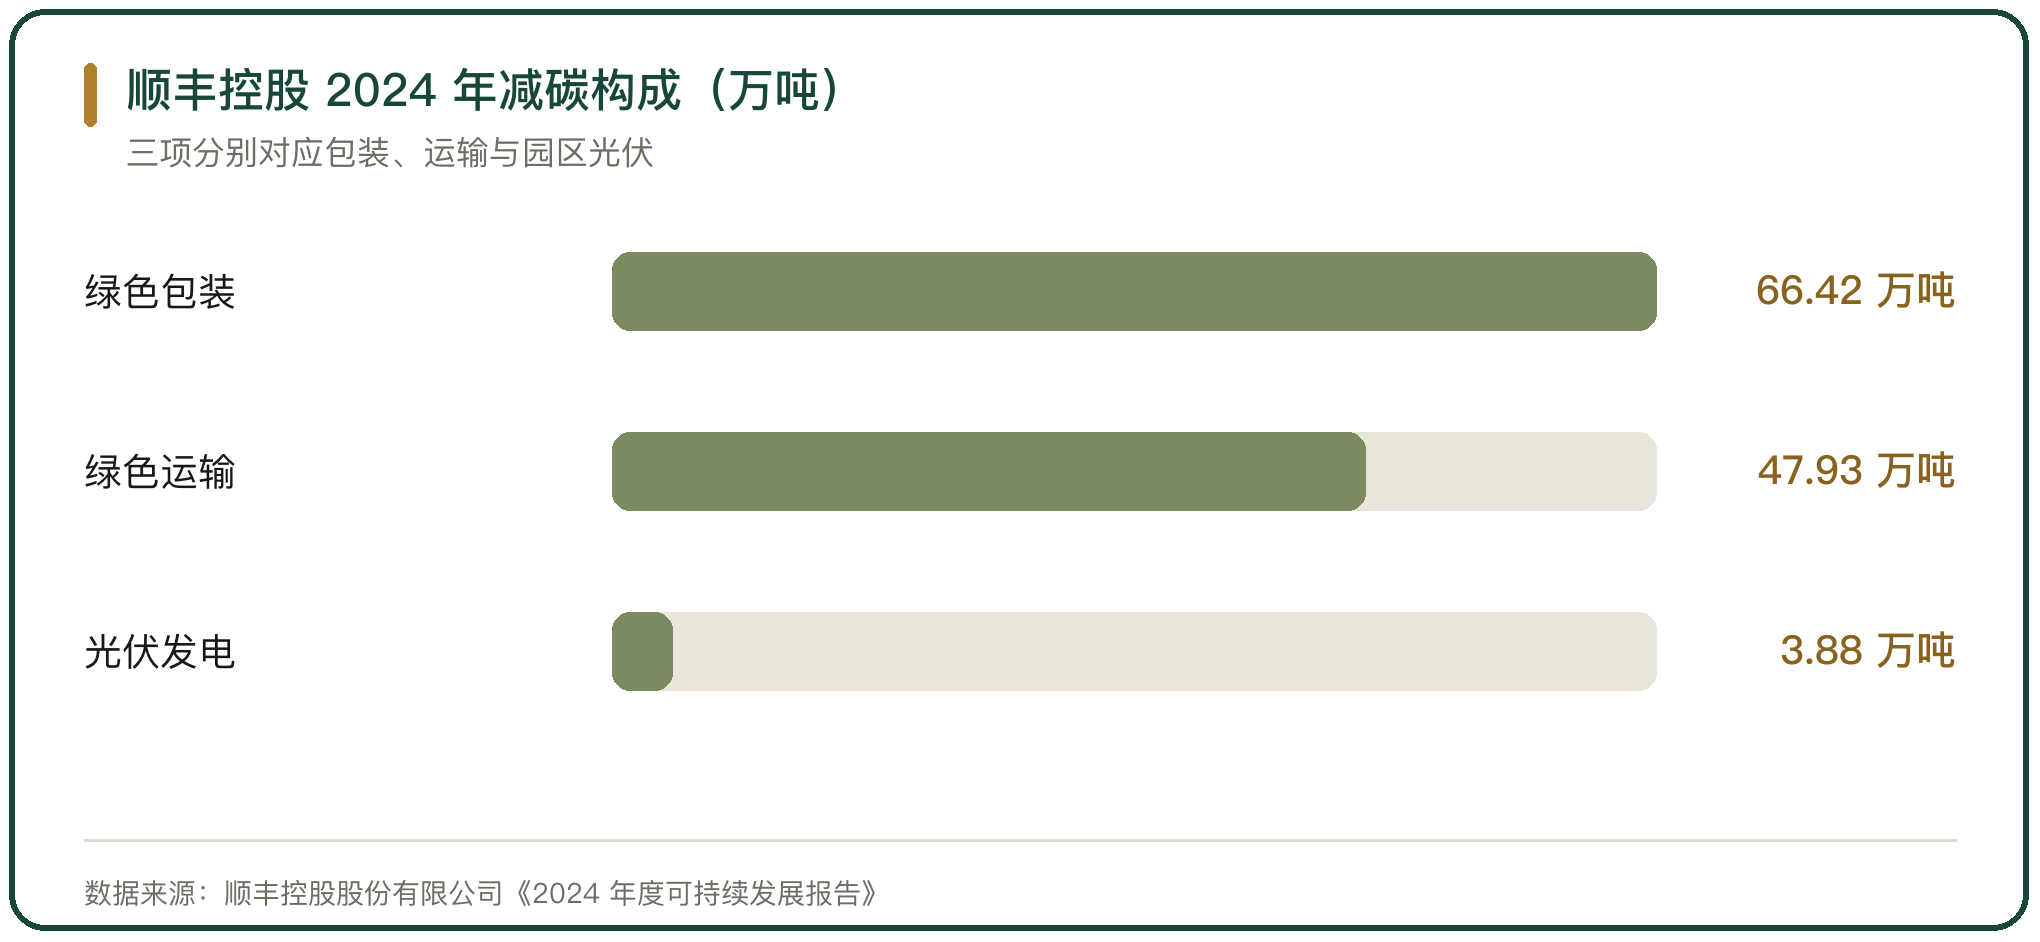
冷链物流企业的披露实践已经形成参照。顺丰控股《2024 年度可持续发展报告》披露,当年减少温室气体排放量 297.23 万吨,单票快件碳足迹 709.9 克二氧化碳当量每件、较 2023 年下降 12.0%,碳效率 41.2 吨二氧化碳当量每百万营收、较 2021 年基准提升 15.2%;范围三排放 788 万吨,占排放总量的 63%。
仓储侧的披露以万纬物流为例。公司 2024 年发布《环境、社会及管治报告》,截至 2024 年底累计绿色建筑认证面积超 900 万平方米,27 个园区实现光伏并网、装机容量 80.26 兆瓦,14 个冷链园区获得 LEED 铂金或金级认证;上海临港园区获得国内首个物流园区净零碳建筑认证(万纬物流,企业官网发布)。
两份报告的共同点是把承诺、指标与进展合并披露。顺丰控股提出的目标是 2030 年自身碳效率较 2021 年提升 55%、单件包裹碳足迹较 2021 年降低 70%,目标与年度进展对应披露。
七、范围数据的编制与核证
范围数据的编制从边界开始。范围一是自有车辆的燃料燃烧与制冷剂泄漏,范围二是外购电力与热力,范围三是价值链上下游的间接排放。三类的计算方法不同,披露时要分列,不能合并成一个总数。
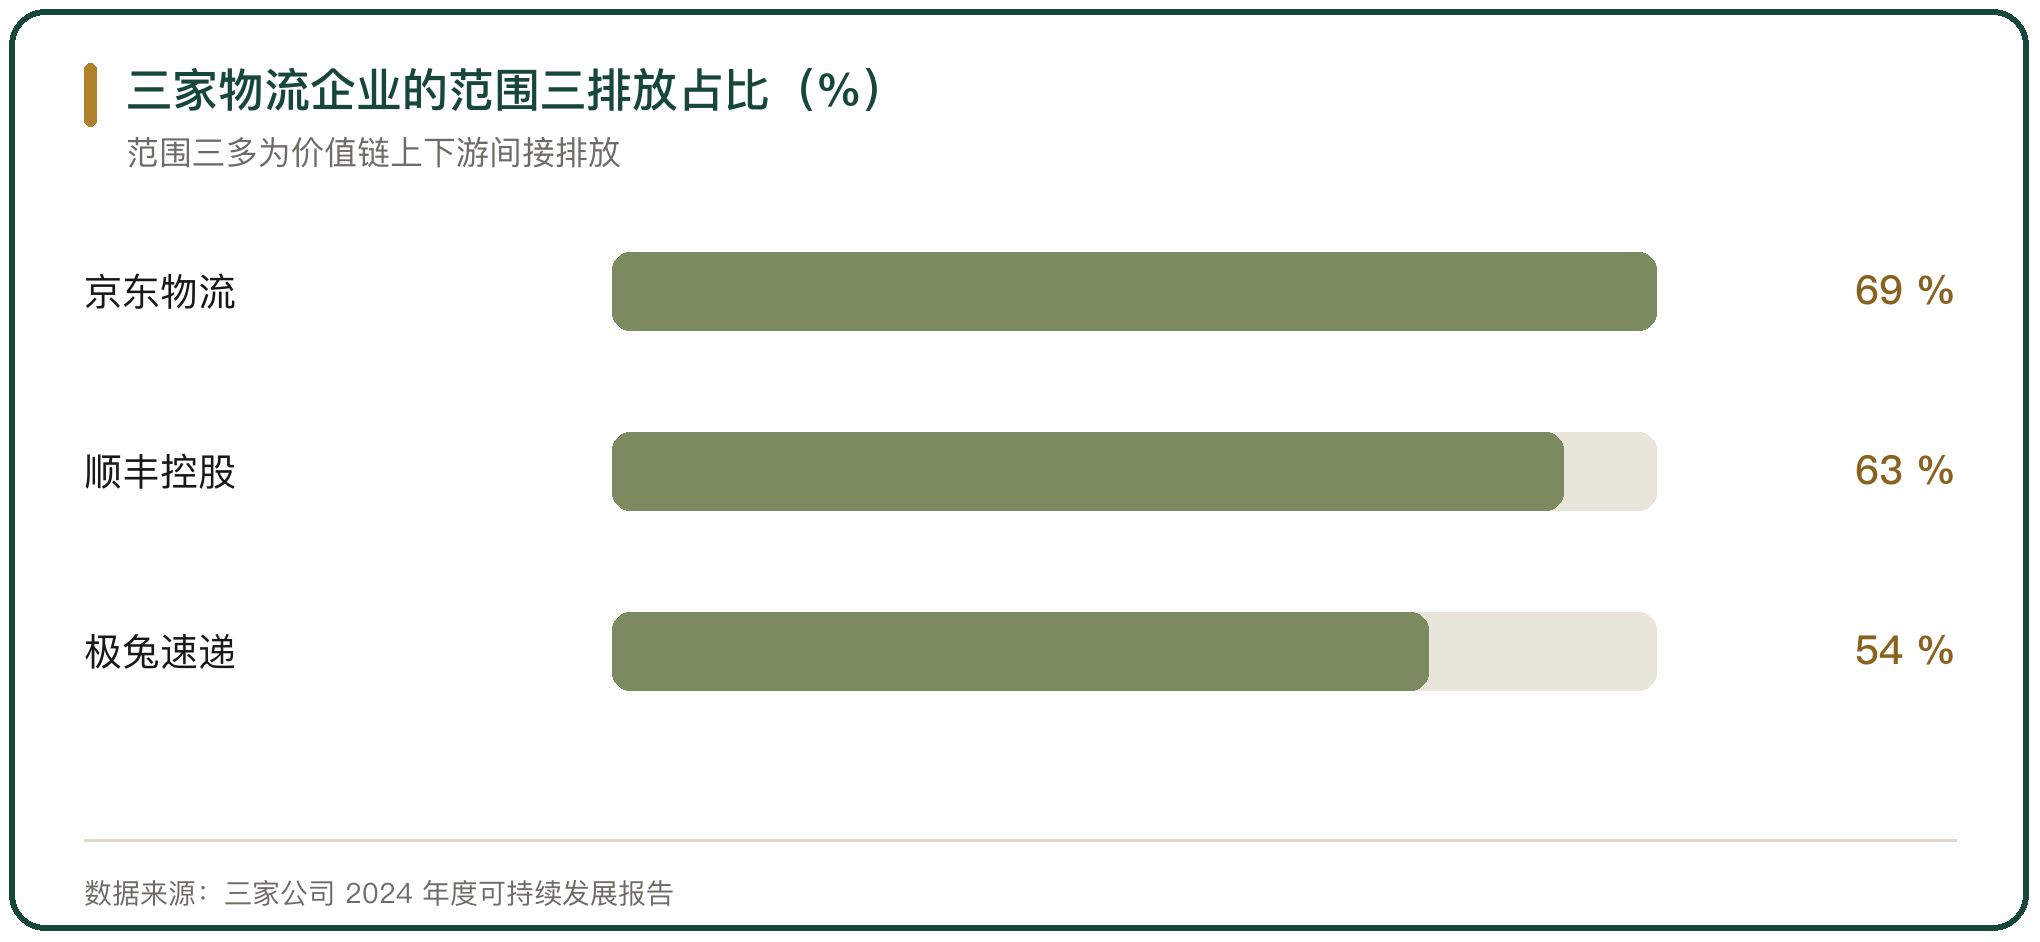
核算方式影响可比性。物流企业的范围一与范围二可以按实测数据核算,范围三多采用排放因子法估算,估算的依据要写明。顺丰控股的碳效率按吨二氧化碳当量每百万营收计,京东物流的范围三占排放总量 69%,极兔速递为 54%(各公司 2024 年度可持续发展报告)。
数字需要核证。核查机构按标准核对活动数据与排放因子,出具核查结论。披露温室气体排放量的公司,报告中通常附核查声明与核查范围,读者据此判断数据的可靠程度。
八、披露质量与漂绿的约束
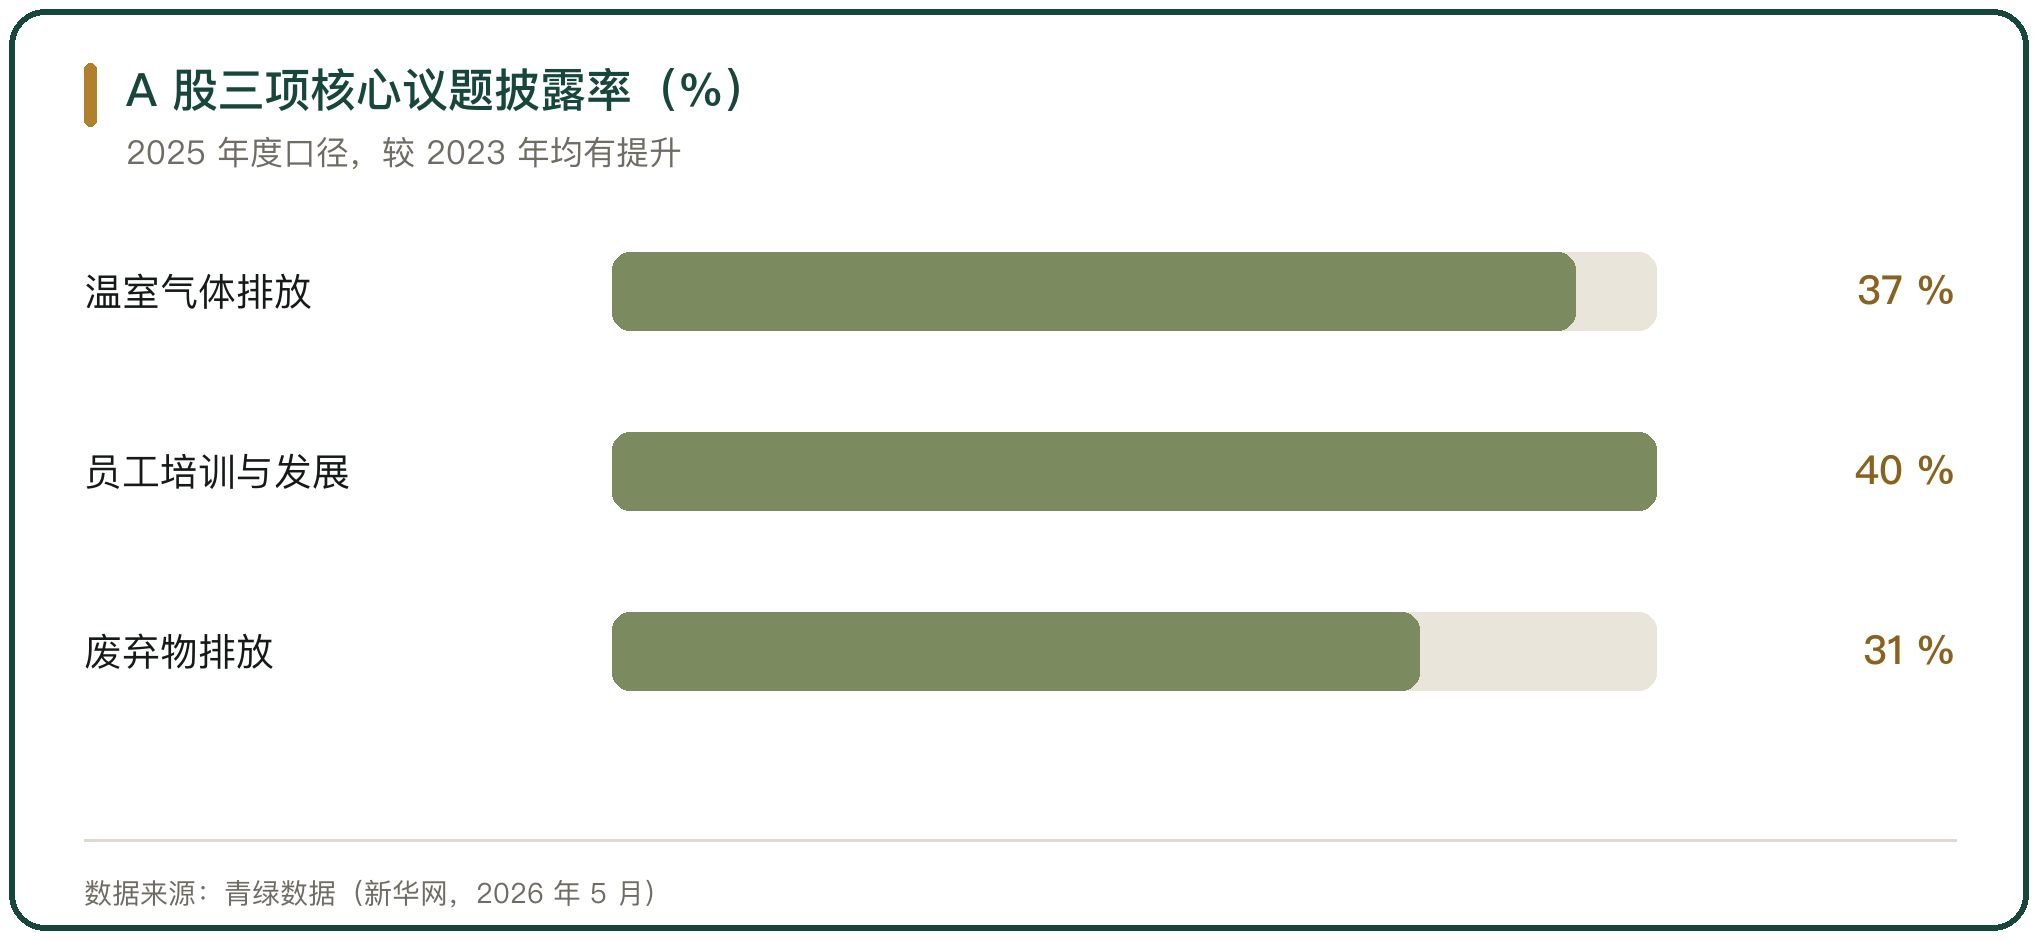
披露质量的约束来自口径一致与可比。中证指数有限公司的观察是,披露结构更完整、治理导向更突出、指标量化与规范性持续提升,核心数据遵循一致统计口径,横向可比性上升;截至 2026 年 4 月,21.05% 的 A 股上市公司中证 ESG 评级较上年同期上升(新华网,2026 年 5 月)。
披露与事实不符会引出后果。企业环境信息依法披露管理办法要求将碳排放信息纳入依法披露的环境信息范围,披露不实的要承担责任;报告须经董事会审议通过,董事会对内容的真实性、准确性负责。
数据可比是判断漂绿的基础。同一指标两年的口径不一致、同一行业两家企业算法不一致,都会削弱披露的可用性。把核算方法与参数变动写在报告中,是降低这一风险的直接办法。
九、中小冷链企业披露的现实
中小冷链企业多数不在强制披露主体名单内,压力来自下游,客户与金融机构的问卷是主要形式。品牌商与大型物流企业在范围三核算时,会向上游冷库与运输服务商索取用电、油耗与制冷剂数据,供应商进入客户价值链排放的前提是能报出数。
披露的成本与实际收益要放在一起看。编制一份完整报告的投入包括数据采集、第三方核证与人力,中小企业的规模难以摊薄。可行路径是先把核心指标管起来,用电量、燃料消耗、制冷剂补充量三项数据按年度留档,再按客户要求提供。
绿色金融与披露相关。银行在绿色贷款与转型金融的认定中会查看企业的能耗与排放数据,数据齐备的企业在申报时少走弯路。披露在这里的作用落在融资与客户对接上,提供可核的凭据。
十、冷链企业 ESG 披露的判断
冷链企业的 ESG 披露要求,由三条线组成。沪深北三所的指引确定强制主体与 2025 年度报告的首披时点,2026 年 4 月 30 日前完成;财政部的企业可持续披露准则搭建国家统一框架;港交所的气候信息披露指引把范围三的强制披露时点定在 2026 年。
披露的核心是温室气体数据。顺丰控股 2024 年单票快件碳足迹 709.9 克二氧化碳当量、较 2023 年下降 12.0%,范围三占比 63%;京东物流与极兔速递的范围三占比分别为 69% 与 54%(各公司 2024 年度可持续发展报告)。
判断一份冷链企业报告是否扎实,看三处,边界与核算方法是否写明、范围一与范围二与范围三是否分列、关键指标口径在年度之间是否一致。三处清楚,数字才对内可用、对外可核。



写点看法