

双碳目标对冷链的约束
关键词 双碳目标冷链碳排放基加利修正案氢氟碳化物配额冷藏车电动化能效标准
一、冷链碳排放的来源结构
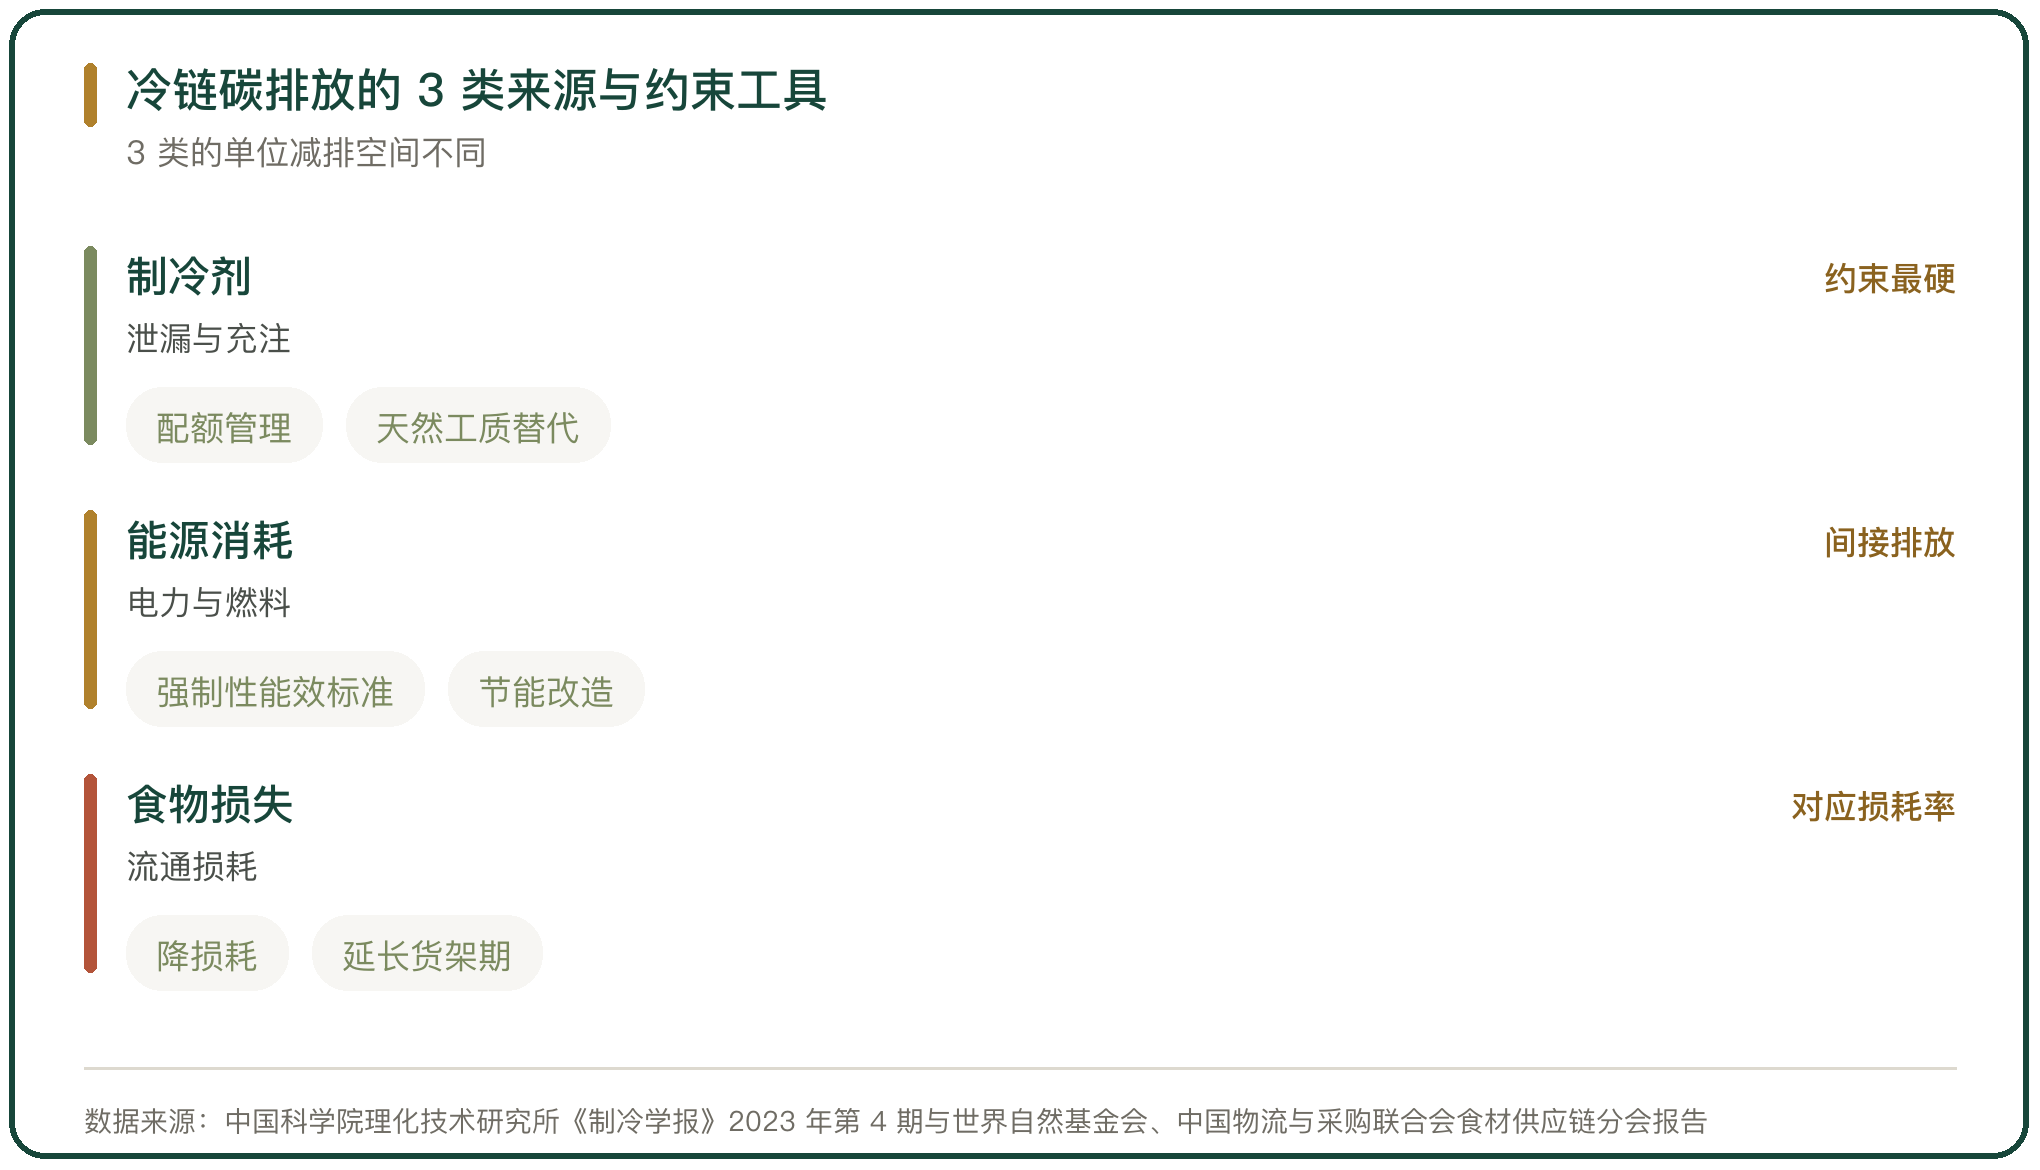
冷链碳排放按来源分 3 类,分别是制冷剂泄漏、能源消耗与食物损失。
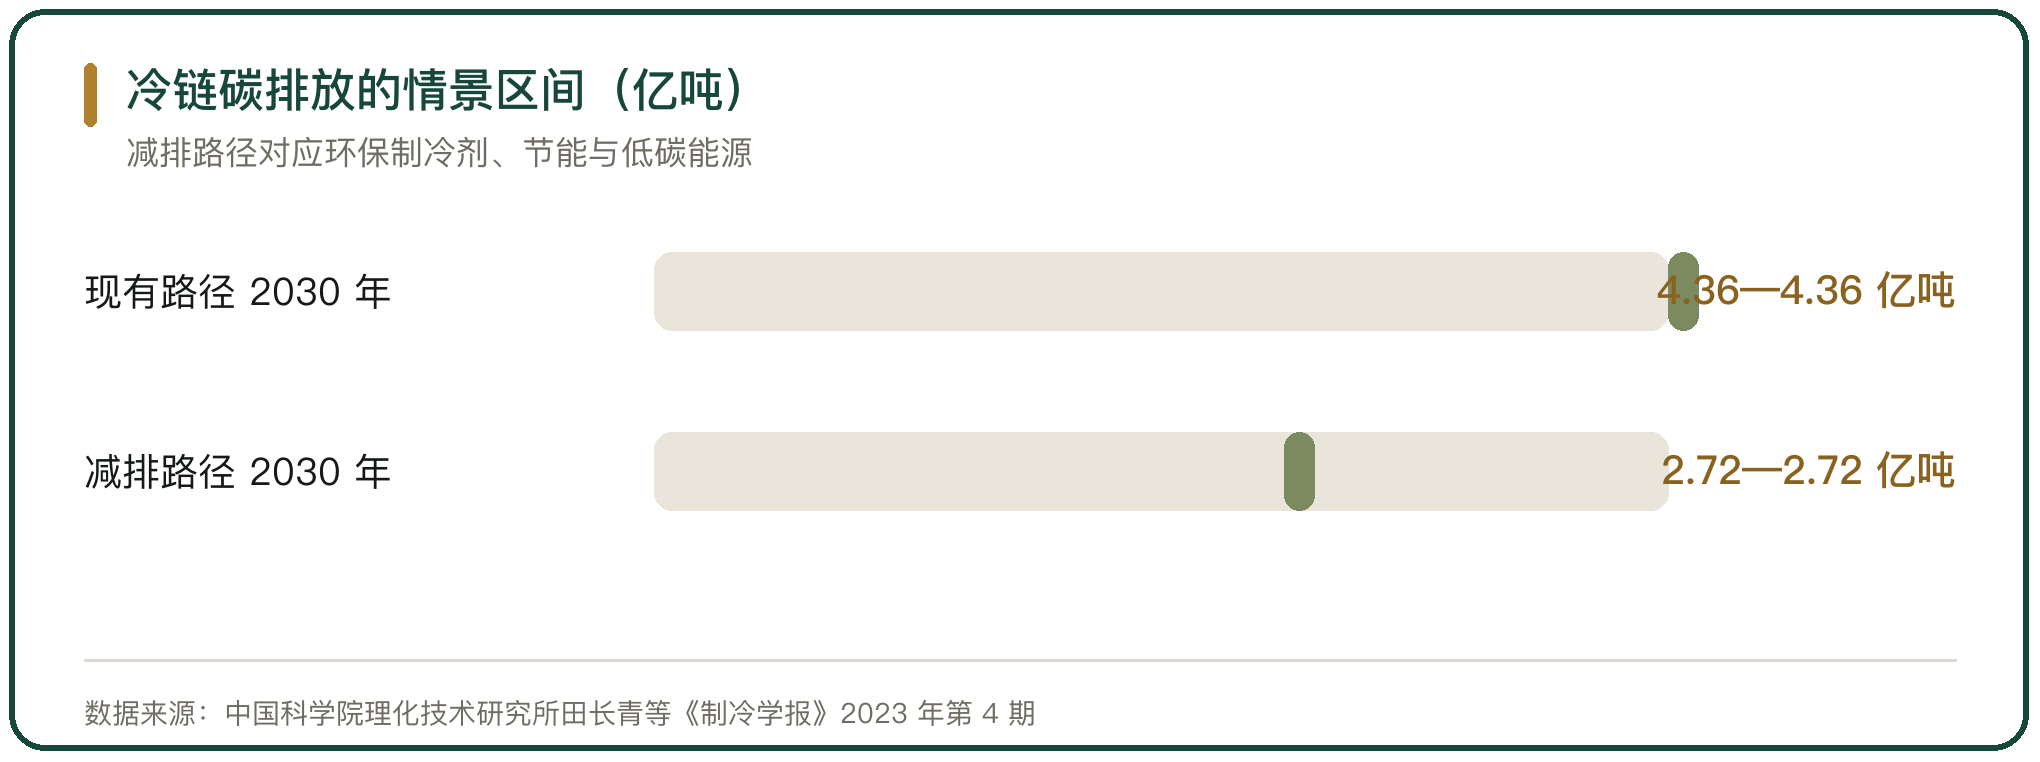
中国科学院理化技术研究所田长青等在《制冷学报》2023 年第 4 期发表的测算显示,与冷链相关的二氧化碳排放当前为 4.02 亿吨,按现有技术路径推算,2030 年会增至 4.36 亿吨;若采用环保制冷剂、节能技术与低碳能源,2030 年的排放可以降到 2.72 亿吨。
3 个来源里,制冷剂的单位减排空间最大。世界自然基金会与中国物流与采购联合会食材供应链分会联合发布的报告给出的口径是,R507A 的全球变暖潜能值为 3985,R404A 为 3922,替换为天然制冷剂可减少 99.9% 的潜在碳排放。
二、制冷剂管控的时间表
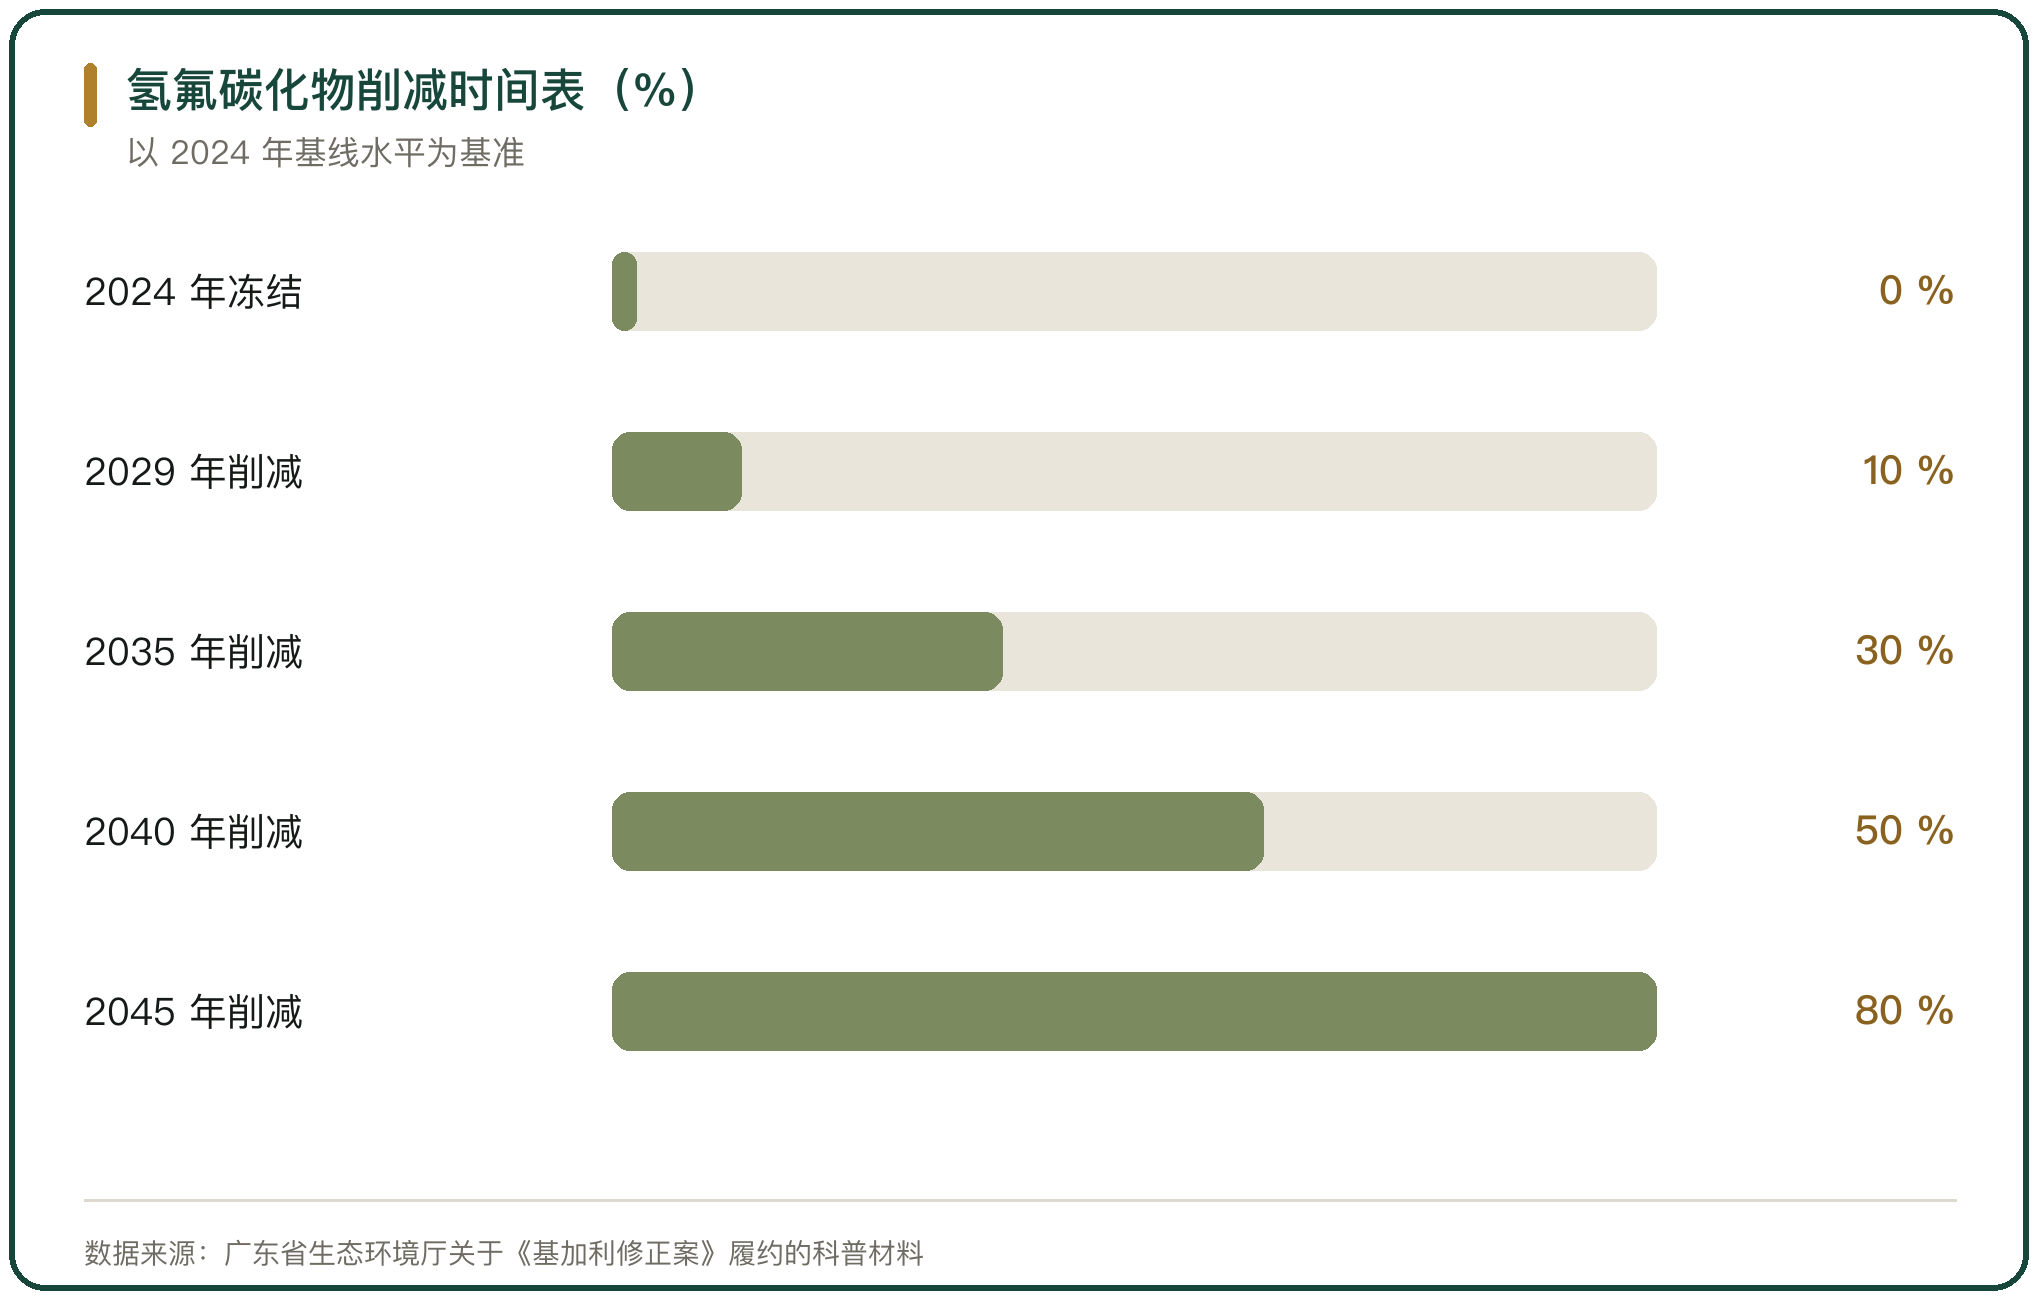
《基加利修正案》于 2021 年 9 月 15 日对中国生效,氢氟碳化物进入削减轨道。修正案给出的时间表是,2024 年把氢氟碳化物生产量和使用量冻结在基线值,2029 年在基线水平上削减 10%,2035 年削减 30%,2040 年削减 50%,2045 年削减 80%。
基线值对应的是绝对量。履约口径下,中国氢氟碳化物生产基线值为 18.53 亿吨二氧化碳当量,使用基线值为 9.05 亿吨二氧化碳当量,自 2024 年起对 18 种氢氟碳化物实行配额管理。
三、HFCs 配额与生产端约束
生产端的约束先落地。国家发展改革委、工业和信息化部等部门联合发布的《关于严格控制氢氟碳化物化工生产建设项目的通知》规定,自 2024 年 8 月 1 日起不得新建、扩建 13 种受控用途氢氟碳化物生产设施,已建成的生产设施改建或异址建设不得增加产能。
约束的量级可以看产能结构。中国氢氟碳化物生产企业有 50 多家,产能超过 160 万吨,分布在 10 多个省份,削减直接关系 3 万多人的就业。
对冷链企业来说,约束落在在用设备的制冷剂更换与泄漏控制上,也落在新建设备的选型上。
四、电力结构决定的间接排放
冷库的电力消耗对应的是间接排放,强度取决于电网的清洁程度。制冷系统占冷库能耗的 70% 上下,电力排放因子越高,同样 1 千瓦时电对应的碳排放越多。
世界自然基金会与中国物流与采购联合会食材供应链分会的报告给出的行业规模口径是,2023 年中国食材消费规模 9.37 万亿元,冷库总量 2.28 亿立方米,冷藏车保有量约 43 万辆。制冷用电在总用电里的占比上升,压的是电力这个变量。
五、运输环节的电动化目标
运输端的约束来自电动化目标。国务院《2030 年前碳达峰行动方案》提出,到 2030 年当年新增新能源、清洁能源动力的交通工具比例达到 40% 左右,营运交通工具单位换算周转量碳排放强度比 2020 年下降 9.5% 左右。国务院《“十五五”碳达峰行动方案》提出,到 2030 年新能源汽车保有量占比力争达到 30%,新能源营运交通工具保有量占比达到 25%。
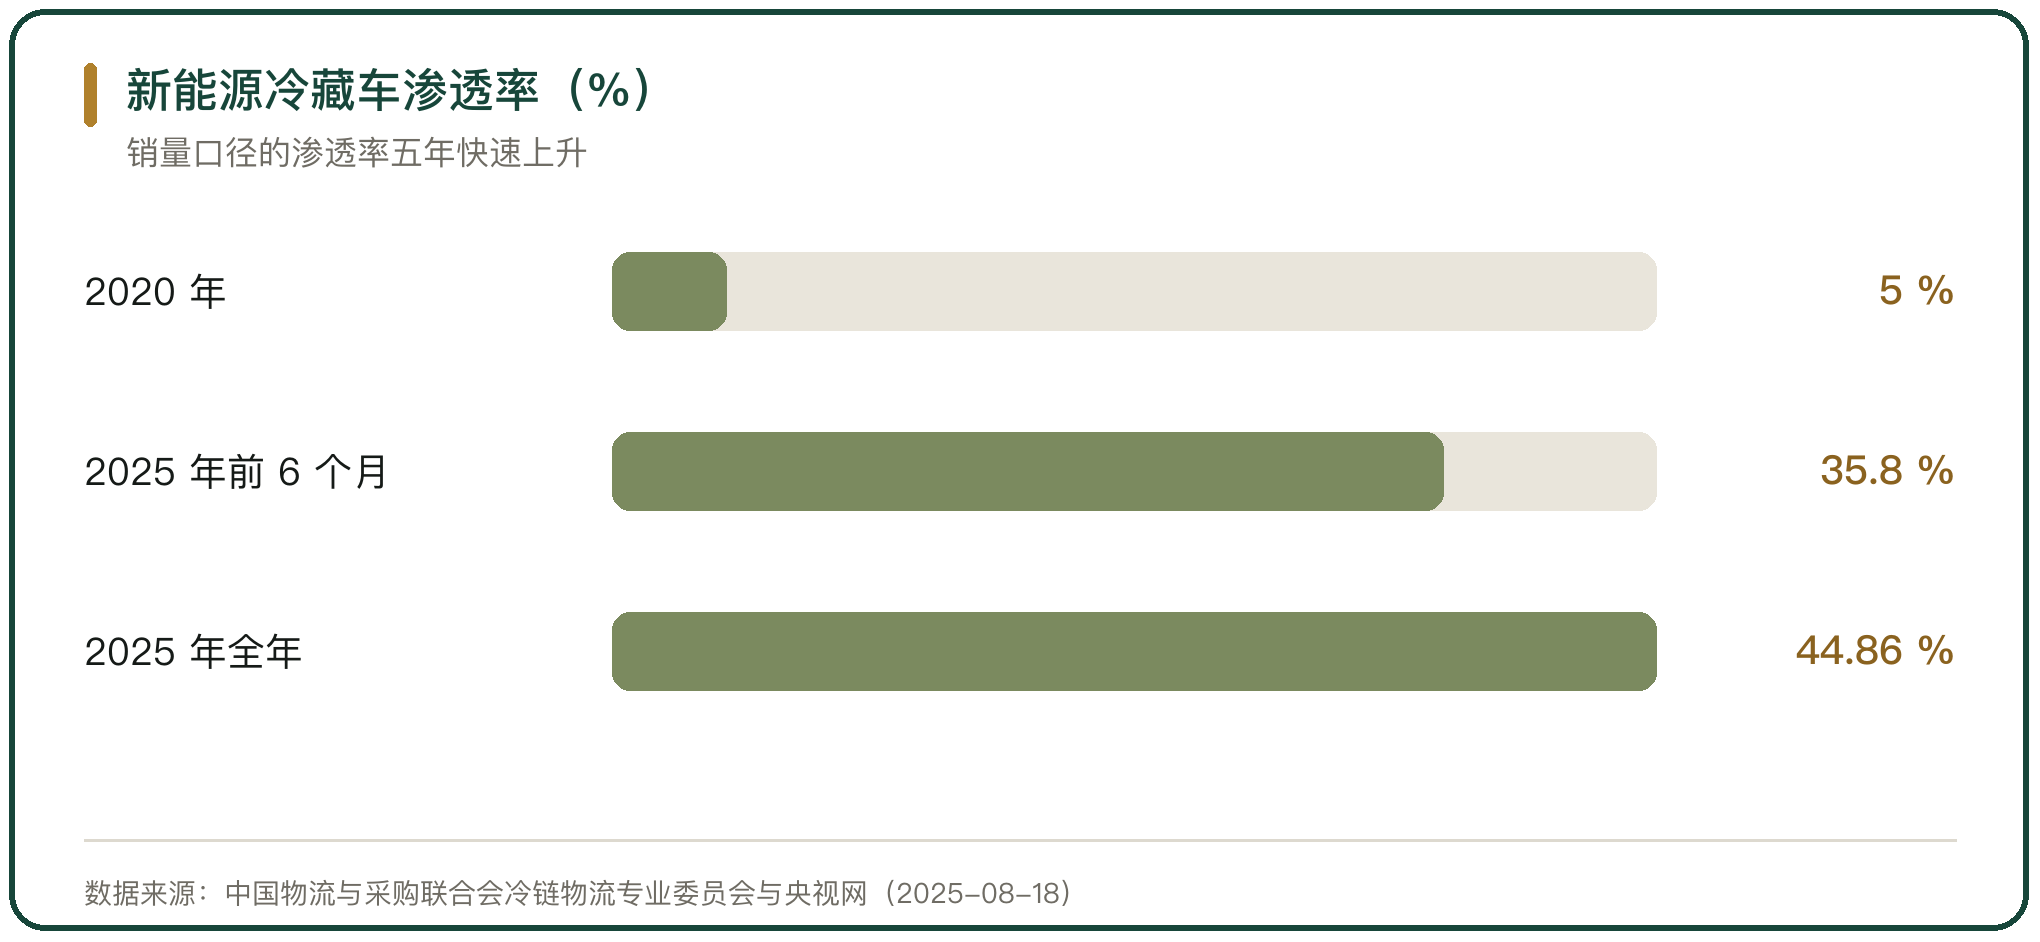
冷藏车的电动化进度快于这些目标。中国物流与采购联合会冷链物流专业委员会披露,2025 年新能源冷藏车销量 36769 辆,同比增长 72.08%,渗透率 44.86%;同期冷藏车总销量 81900 辆,全国冷藏车保有量突破 49.5 万辆。
六、冷库节能改造的政策要求
冷库端的政策工具是节能改造与能效标准。国务院办公厅《“十四五”冷链物流发展规划》(国办发〔2021〕46 号)提出,鼓励企业对在用冷库及低温加工装备设施开展节能改造,逐步淘汰老旧高能耗冷库,新建冷库严格执行国家节能标准要求,鼓励利用自然冷能、太阳能等清洁能源,新增或更新的冷藏车采用新能源车型。
更早的框架是《绿色高效制冷行动方案》。国家发展改革委、工业和信息化部、财政部、住房城乡建设部、市场监管总局、国管局等部门于 2019 年 6 月 13 日联合印发该方案,提出实施冷链物流绿色改造工程,加快新制定冷库、冷藏车等制冷产品能效标准,淘汰 20% 到 30% 的低效制冷产品。
七、能效标准的准入约束
约束从鼓励转向准入,标志是强制性能效国家标准的实施。GB 44015-2024《冷库(箱)和压缩冷凝机组能效限定值及能效等级》于 2024 年 4 月 29 日发布,2025 年 2 月 1 日实施,把冷库与压缩冷凝机组的能效分为 1、2、3 级,3 级为市场准入底线,能效限定值相比旧标准提升 10% 到 15%。
标准落地的配套是认证转换。中国质量认证中心的认证实施规则要求旧版认证证书在 2026 年 4 月 1 日前完成转换,逾期未转换的证书会被暂停乃至撤销。
八、碳成本沿链条的传导
碳成本沿链条向下游传导的路径有 2 条。一条是电费与制冷剂成本,节能改造与制冷剂替换把成本前移,落在冷库运营方的账上;另一条是终端客户对碳足迹的要求,出口食品与连锁零售的下游客户会把碳排放数据纳入供应商审核。
出口端的要求更直接。世界自然基金会与中国物流与采购联合会食材供应链分会的报告把减少冷链全链条碳足迹、制定零碳目标与路线图列为核心倡议内容。
九、双碳目标对冷链的约束判断
双碳目标对冷链的约束分 3 个层次:制冷剂是配额约束,能源消耗是能效约束,运输是电动化约束。制冷剂的约束最硬,生产端已经进入配额管理,使用端的替换取决于设备选型与泄漏控制。能源消耗的约束靠标准与监察推进,GB 44015-2024 把 3 级能效设为准入底线。运输的约束靠目标引导,冷藏车的渗透率上升速度快于规划目标。
约束的强度沿品类与出口比例变化。出口比例高的加工企业,下游客户会把碳足迹数据前移到采购环节;内销比例高的流通企业,约束主要落在能耗与设备准入上。
排放的减量空间由技术路径决定。中国科学院的测算是,环保制冷剂、节能技术与低碳能源同时推进,2030 年的冷链碳排放可以从 4.36 亿吨降到 2.72 亿吨。



写点看法