

东南亚中东拉美新兴市场
一、新兴市场的三条增长带
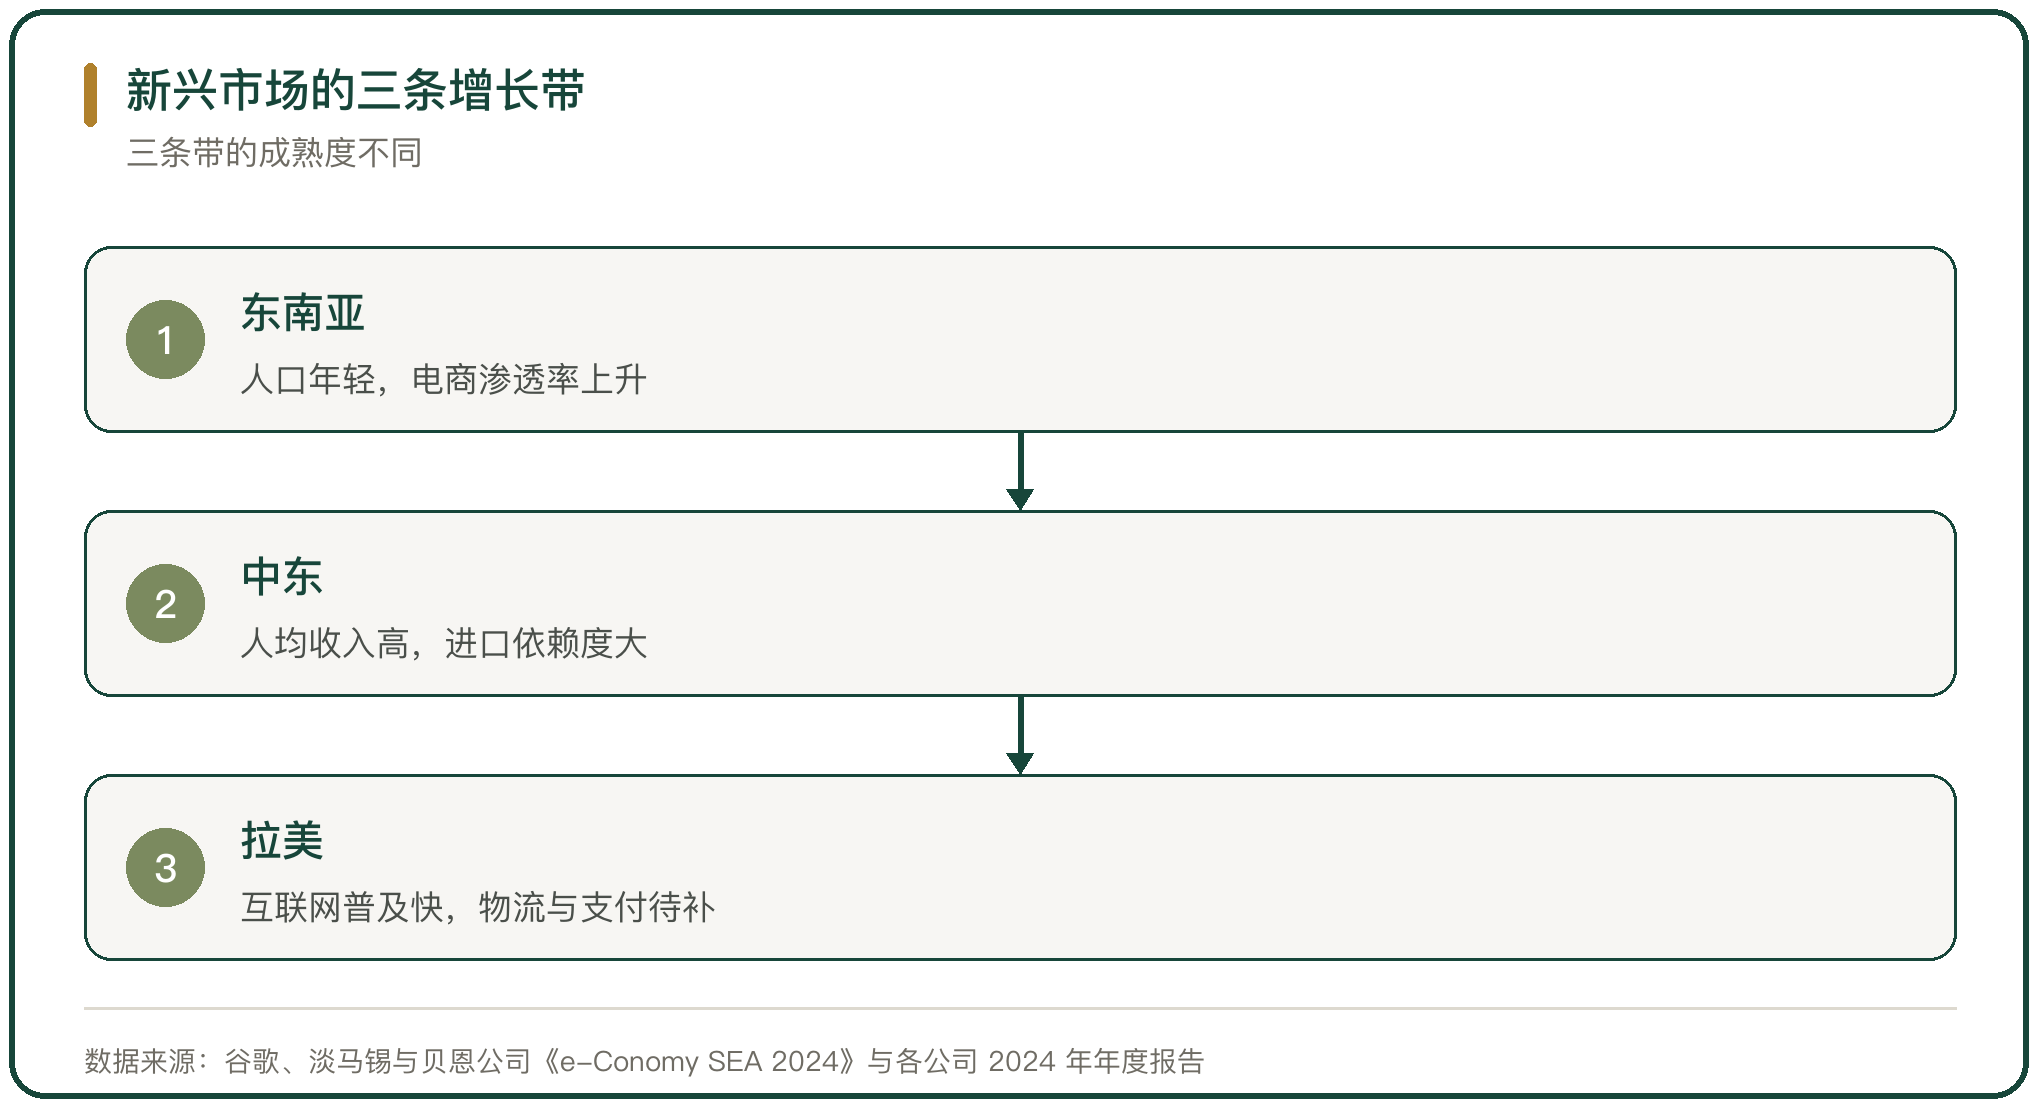
新兴市场的增量集中在三条带。东南亚的电商渗透率仍在上升,年轻人口多,社交电商与货到付款占比高;中东的海湾国家人均收入高,日用消费品与电子产品依赖进口,消费单价高;拉美互联网普及快,信用卡与本地钱包并用,物流与关税是主要约束。
三条带的共同点是跨境直发的份额在下降。货物从境外直发到消费者手里,时效长、退货难,本地仓与本地配送的占比在上升。
差异在合规。东南亚各国陆续要求平台与卖家本地登记,中东在推本地化用工与税务登记,拉美在收紧低值进口免税。
二、极兔速递在东南亚的网络
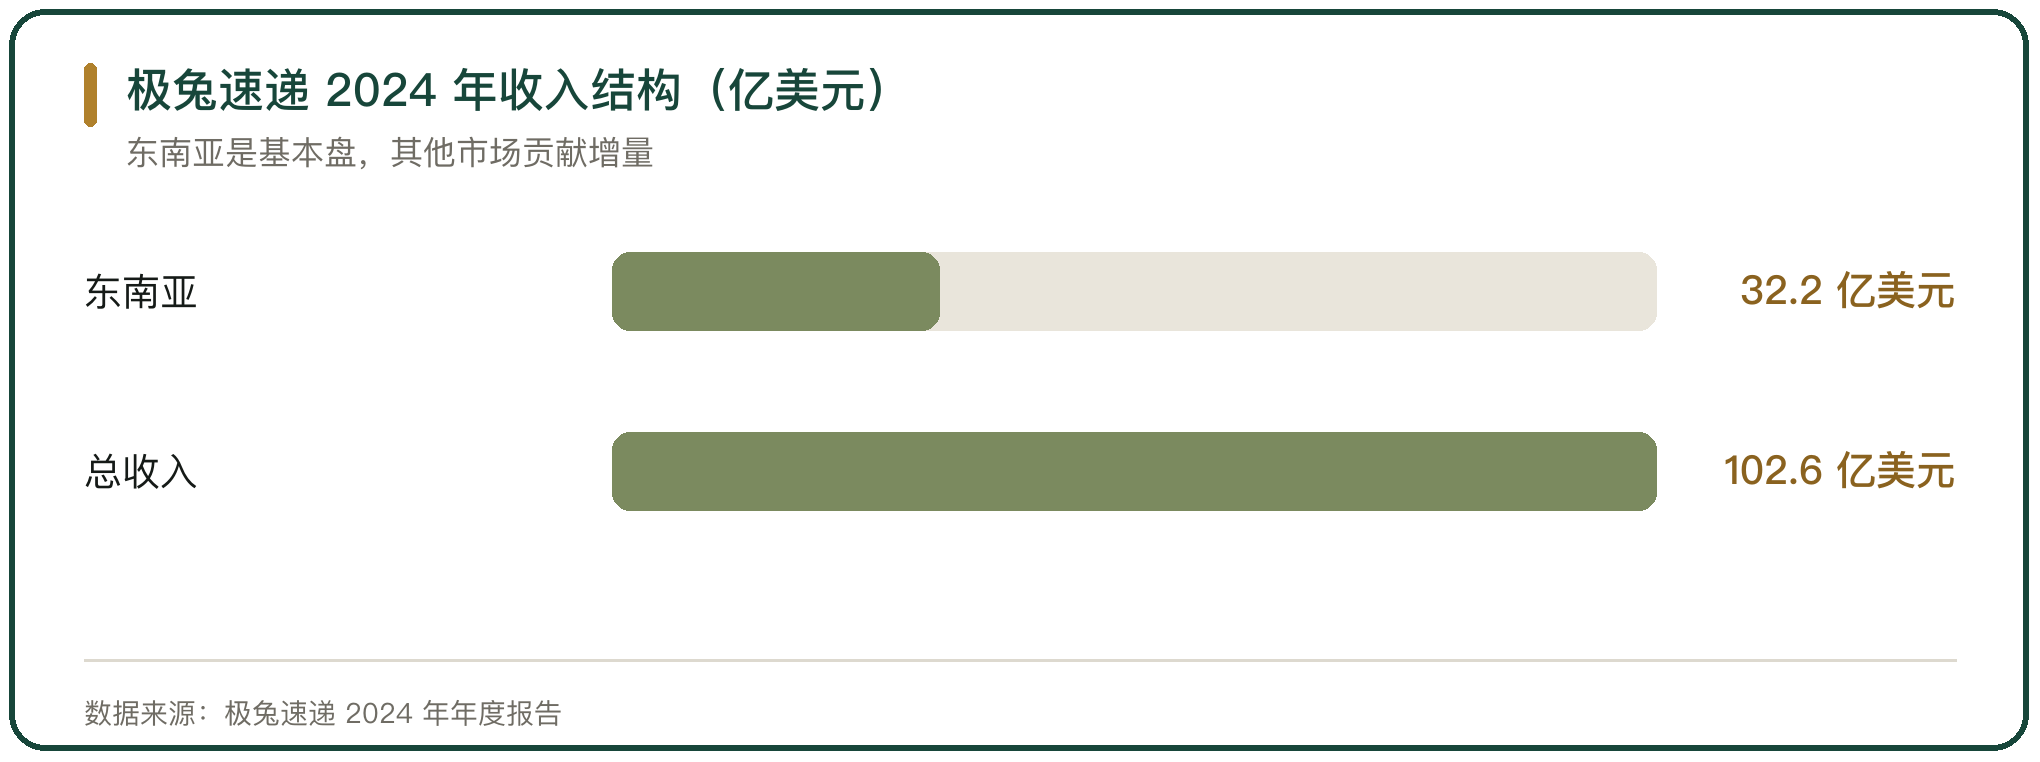
极兔速递是东南亚网络最密的快递企业之一。公司 2024 年收入 102.6 亿美元,同比增长 15.9%;东南亚市场收入 32.2 亿美元,同比增长 22.3%。
份额上,极兔 2024 年在东南亚的市场份额为 28.6%,同比提高 3.2 个百分点;东南亚包裹量 45.6 亿件。
网络密度决定本地履约的成本。极兔在东南亚靠区域代理与末端网点铺开,把一度分散的岛屿与城市配送接成一张网,跨境电商的本地发货依托这类网络完成。
三、传音控股在非洲的手机市场
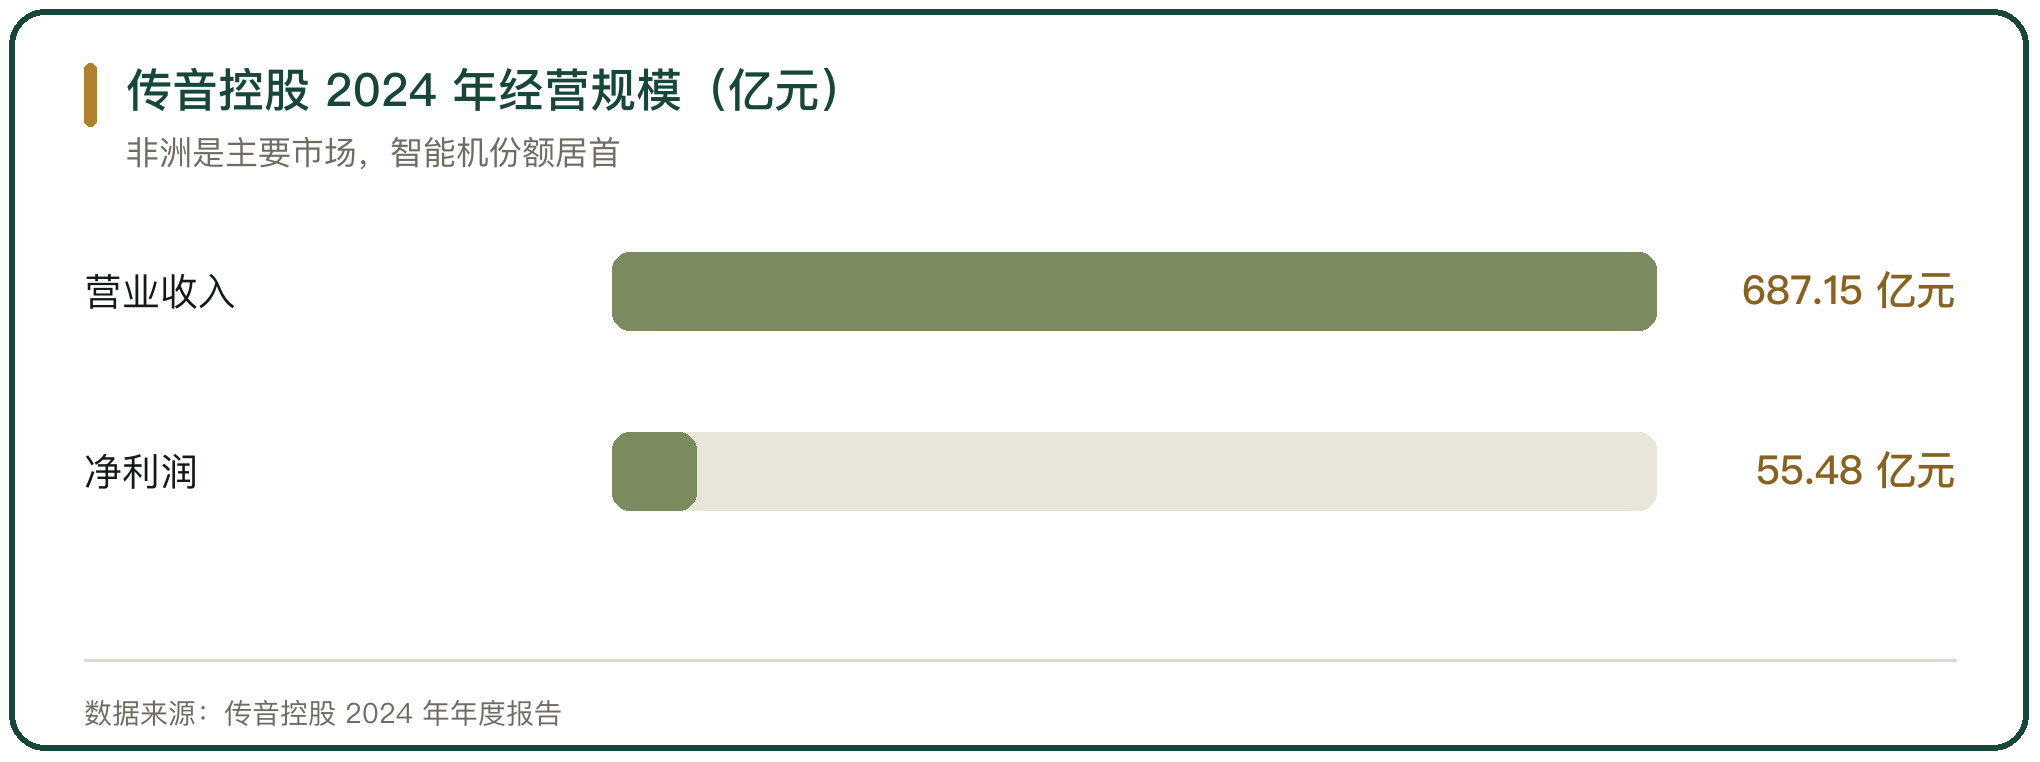
传音控股是非洲手机市场的头部企业。公司 2024 年营业收入 687.15 亿元,净利润 55.48 亿元,非洲智能机市占率超过 40%。
传音的路径是先建渠道再卖货。公司在非洲铺设线下分销与售后网点,产品针对当地人群的拍照、多卡多待与大音量做了适配,把硬件销售与本地渠道绑在一起。
这套做法对新市场的启示在渠道。新兴市场的线上渗透率低于中国市场,线下分销与售后网络仍决定销量,纯线上的模式在部分市场打不通。
四、拉美的平台与支付
拉美市场由本地平台主导。美客多是拉美最大的电商与支付平台,2024 年第四季度净收入 61 亿美元,同比增长 37%,巴西市场增长 32%,墨西哥市场增长 28%。
美客多的支点是支付与物流。平台自有的支付工具承担站内结算与站外收单,自建物流把配送时效压下来,平台把交易与履约握在自己手里。
中国卖家进入拉美多依托平台招商。跨境卖家通过平台的跨境店与本地店入驻,本地店要求提前备货到当地仓,资金占用高于直发。
五、中东市场的消费结构
中东市场的特点是人少、钱多、轻工业弱。海湾国家人均收入高,日用消费品、家电与电子产品依赖进口,跨境消费的客单价高于东南亚。
进入中东的约束在本地化。多国要求外资企业办理本地登记与税务登记,用工要符合本地化比例,货到付款仍是主要支付方式,回款周期长。
物流在补课。中东的跨境包裹过去多经迪拜中转,清关与尾程配送的效率参差,跨境企业把仓建到迪拜与利雅得,把时效从数周压到数天。
六、俄罗斯与中亚市场
俄罗斯与中亚是另一条带。俄罗斯电商在 2024 年保持增长,本地平台 Ozon 与 Wildberries 扩大招商,中国卖家通过这两家平台进入俄罗斯市场。
中亚市场的通道依赖陆运。货物经中欧班列与公路口岸进入哈萨克斯坦、乌兹别克斯坦等国,时效与成本介于海运与空运之间。
这条带的支付与结算受制裁影响。部分银行通道受限,卖家通过本地支付工具与代理行结算,回款路径比东南亚与中东更复杂。
七、新兴市场的支付约束
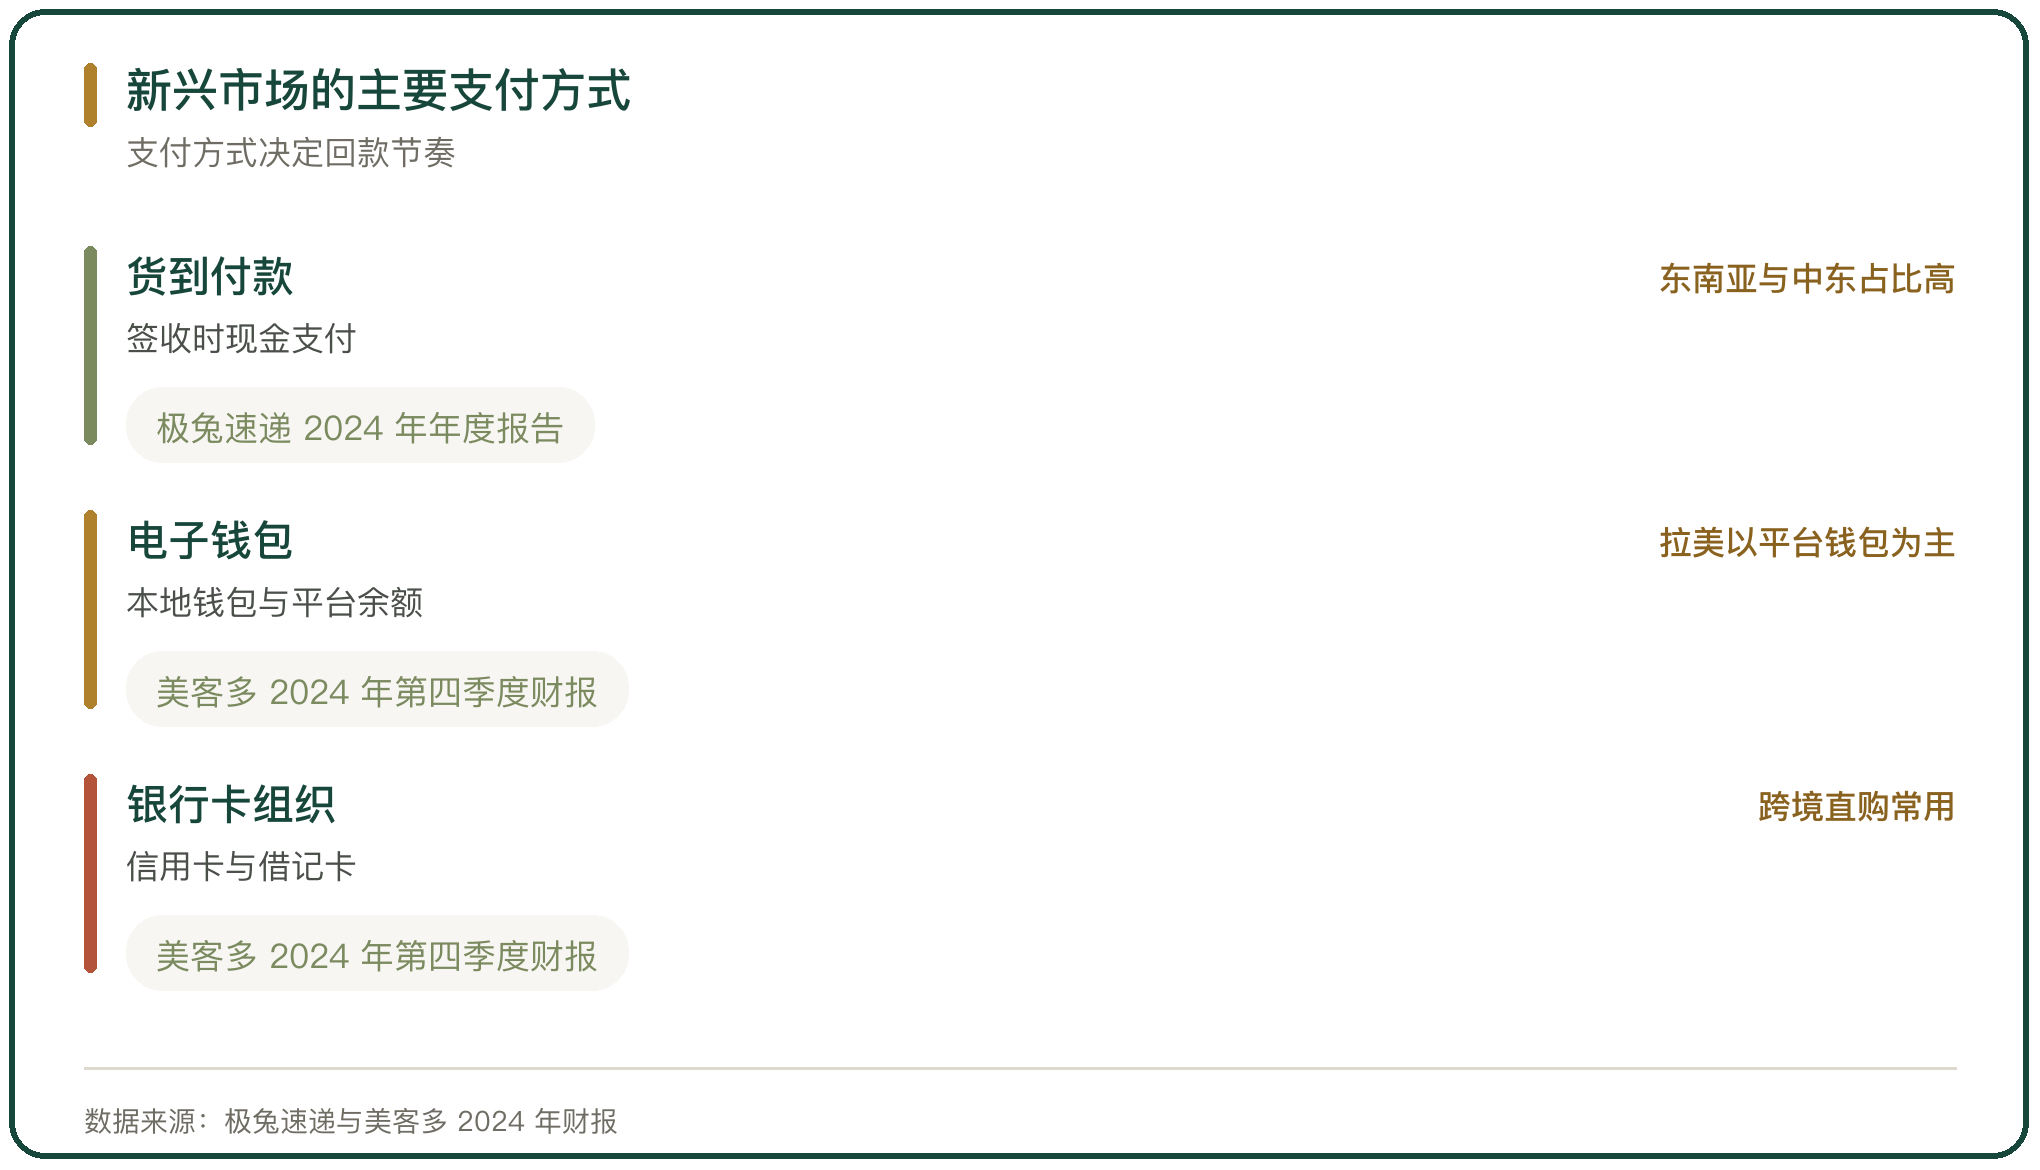
支付是新兴市场跨境电商的硬约束。东南亚与中东以货到付款为主,签收时才付款,卖家先发货后收款,回款周期与拒收率一起抬升成本。
拉美以信用卡与本地钱包为主。巴西的即时支付系统、墨西哥的现金网点与本地钱包承接了部分线上收款,跨境卖家要接入本地支付方式才能提高转化。
支付方式决定回款节奏。货到付款的账期长、退货率高,电子支付的账期短、拒付风险转移到支付通道,两种方式的资金占用不同。
八、本地登记与保护政策
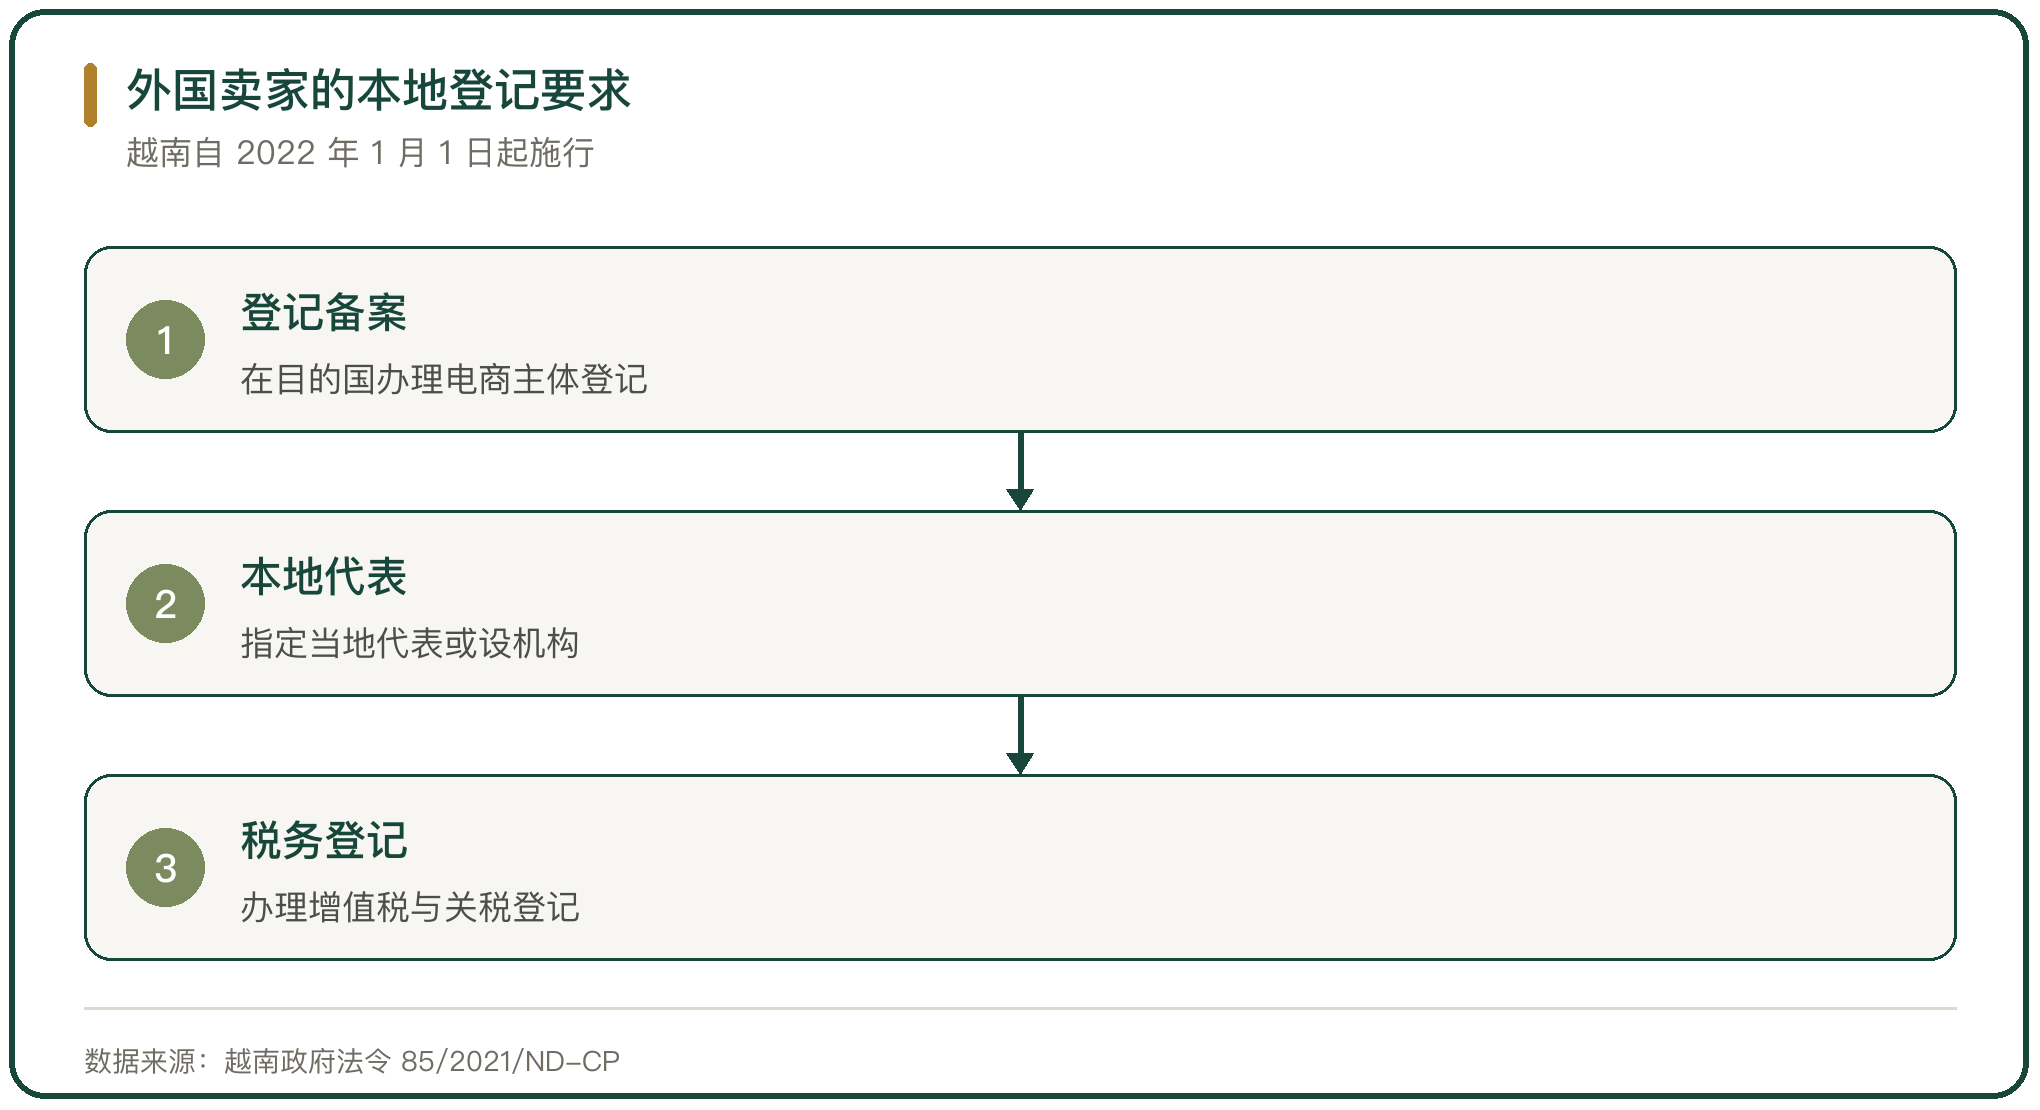
各市场在收紧本地登记。越南政府法令 85/2021/ND-CP 规定外国电商平台与卖家须在越南办理登记与备案,提供本地代表与税务登记信息,该法令自 2022 年 1 月 1 日起施行。
本地保护不只针对卖家。印尼曾以保护本地中小商家为由限制社交媒体带货,东南亚多国对跨境低值包裹加征关税或增值税,把跨境直发的成本抬上来。
应对方式是把经营本地化。在当地设立主体、租用本地仓、接入本地支付,把跨境卖家身份转为本地经营者,这一段的成本与门槛都高于直发。
九、新兴市场拓展的判断
新兴市场的增量来自人口与渗透率,不来自客单价。东南亚的年轻人、中东的高收入人口与拉美的互联网新增用户,是三条带增长的基础。
进入的门槛在本地化三件事:本地登记与税务、本地仓与配送、本地支付。三件事都要落地,跨境电商才能从直发转成本地履约,拿到时效与成本的改善。
头部企业已经把网络搭起来。极兔速递 2024 年在东南亚的市场份额 28.6%、包裹量 45.6 亿件;传音控股在非洲的智能机市占率超过 40%(极兔速递与传音控股 2024 年年度报告)。网络与渠道的深度,决定了谁能留在新兴市场。



写点看法