

农批运营商的异地复制能力
一、万邦从郑州走向省内地市
万邦国际农产品物流城位于郑州中牟,是河南省最大的综合性农产品批发市场。仅一期果蔬市场就有商户 8000 余户,果蔬年交易量超 1200 万吨;2024 年市场成交额突破 1000 亿元,日均交易额 2.74 亿元(中国税务报 2025 年 6 月报道)。
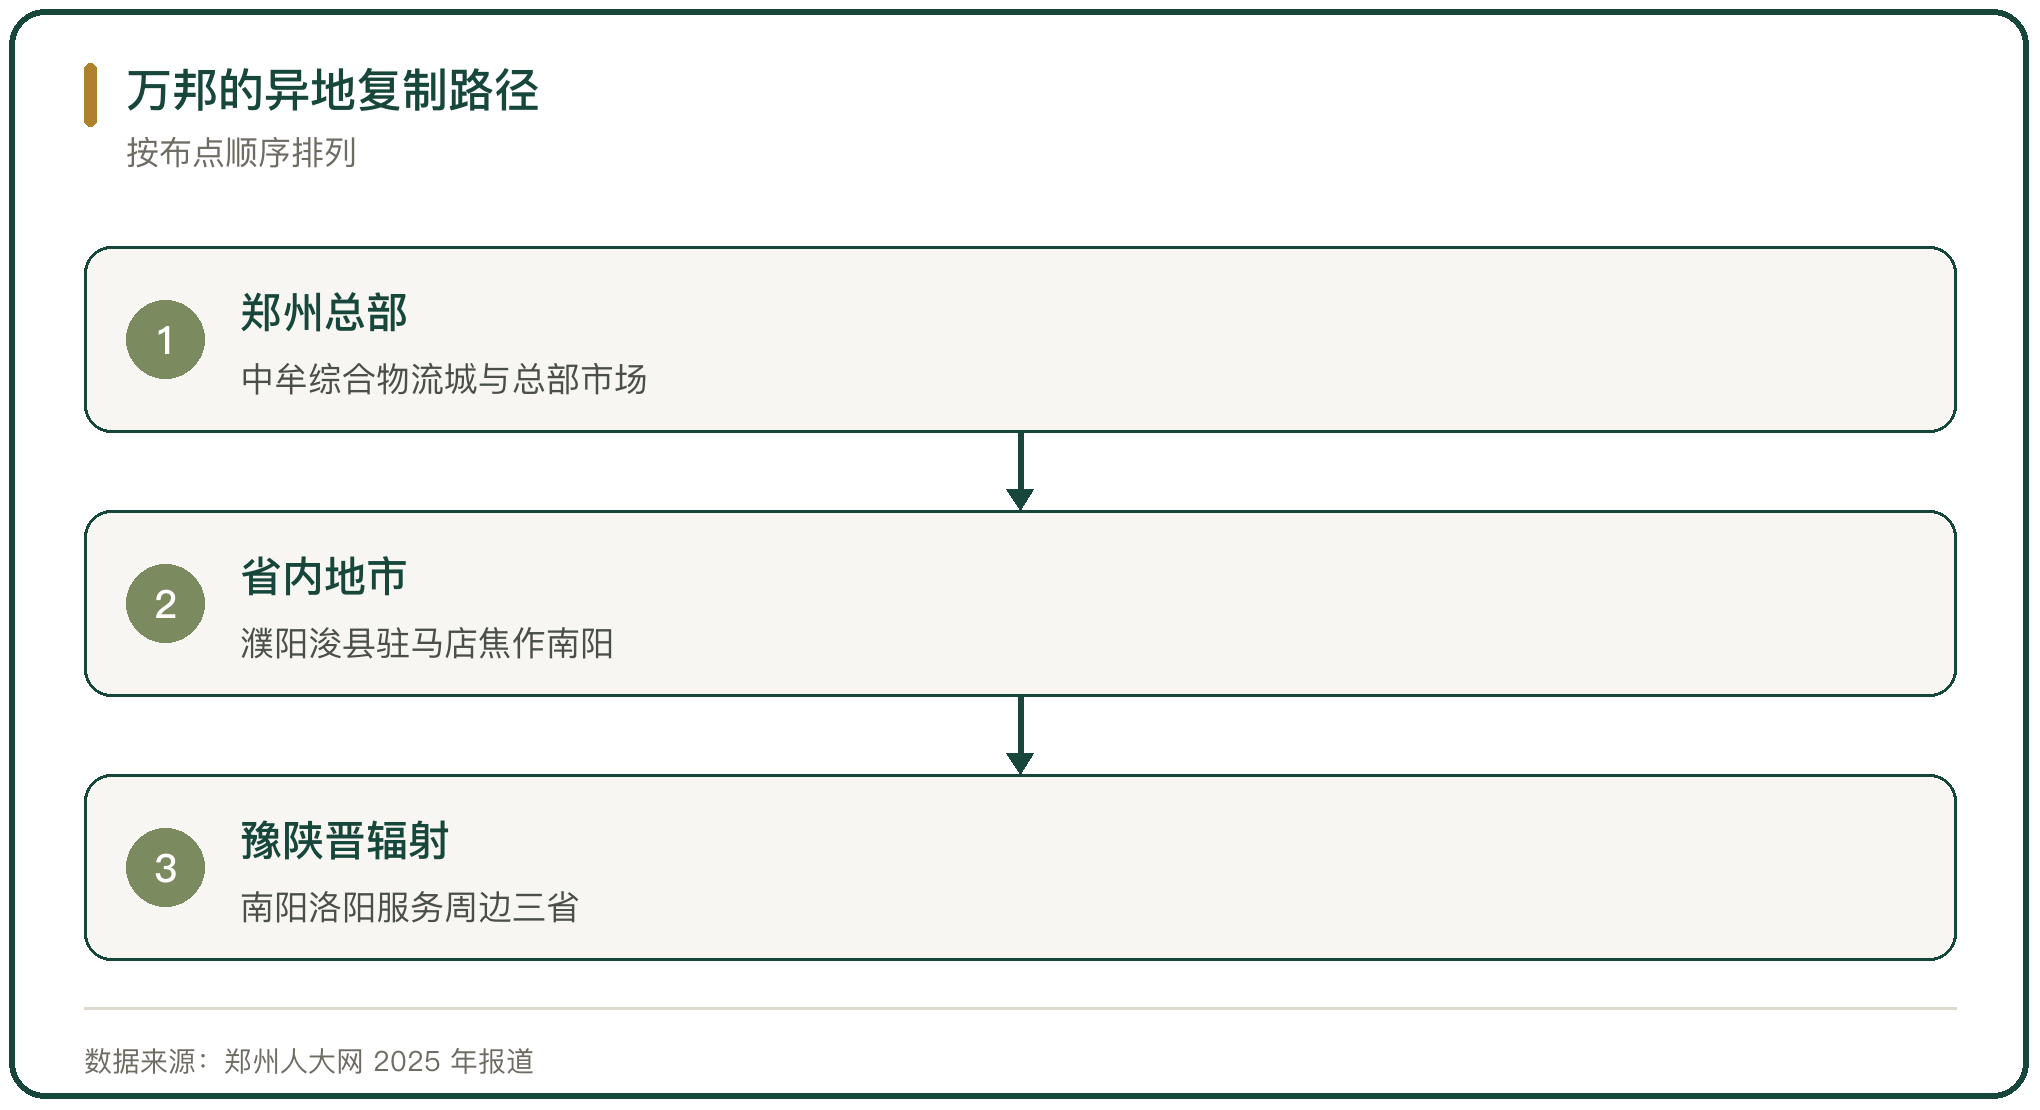
规模铺开以后,公司把做法向外输出。按照河南万邦实业有限公司的规划,集团投资 200 多亿元构建河南省农产品现代流通网络,形成以郑州为中心、省内区域物流节点城市为支撑、县域城乡分拨配送网络为基础的体系。截至 2024 年,濮阳清丰、鹤壁浚县、驻马店、焦作、南阳、漯河、洛阳等 7 个地市项目已经开业运营(郑州人大网 2025 年报道)。
异地复制的第一步落在招商节奏与品类结构上,这两件事在总部已经跑通,搬到新市场就有了底稿。
二、复制项目的落地数据
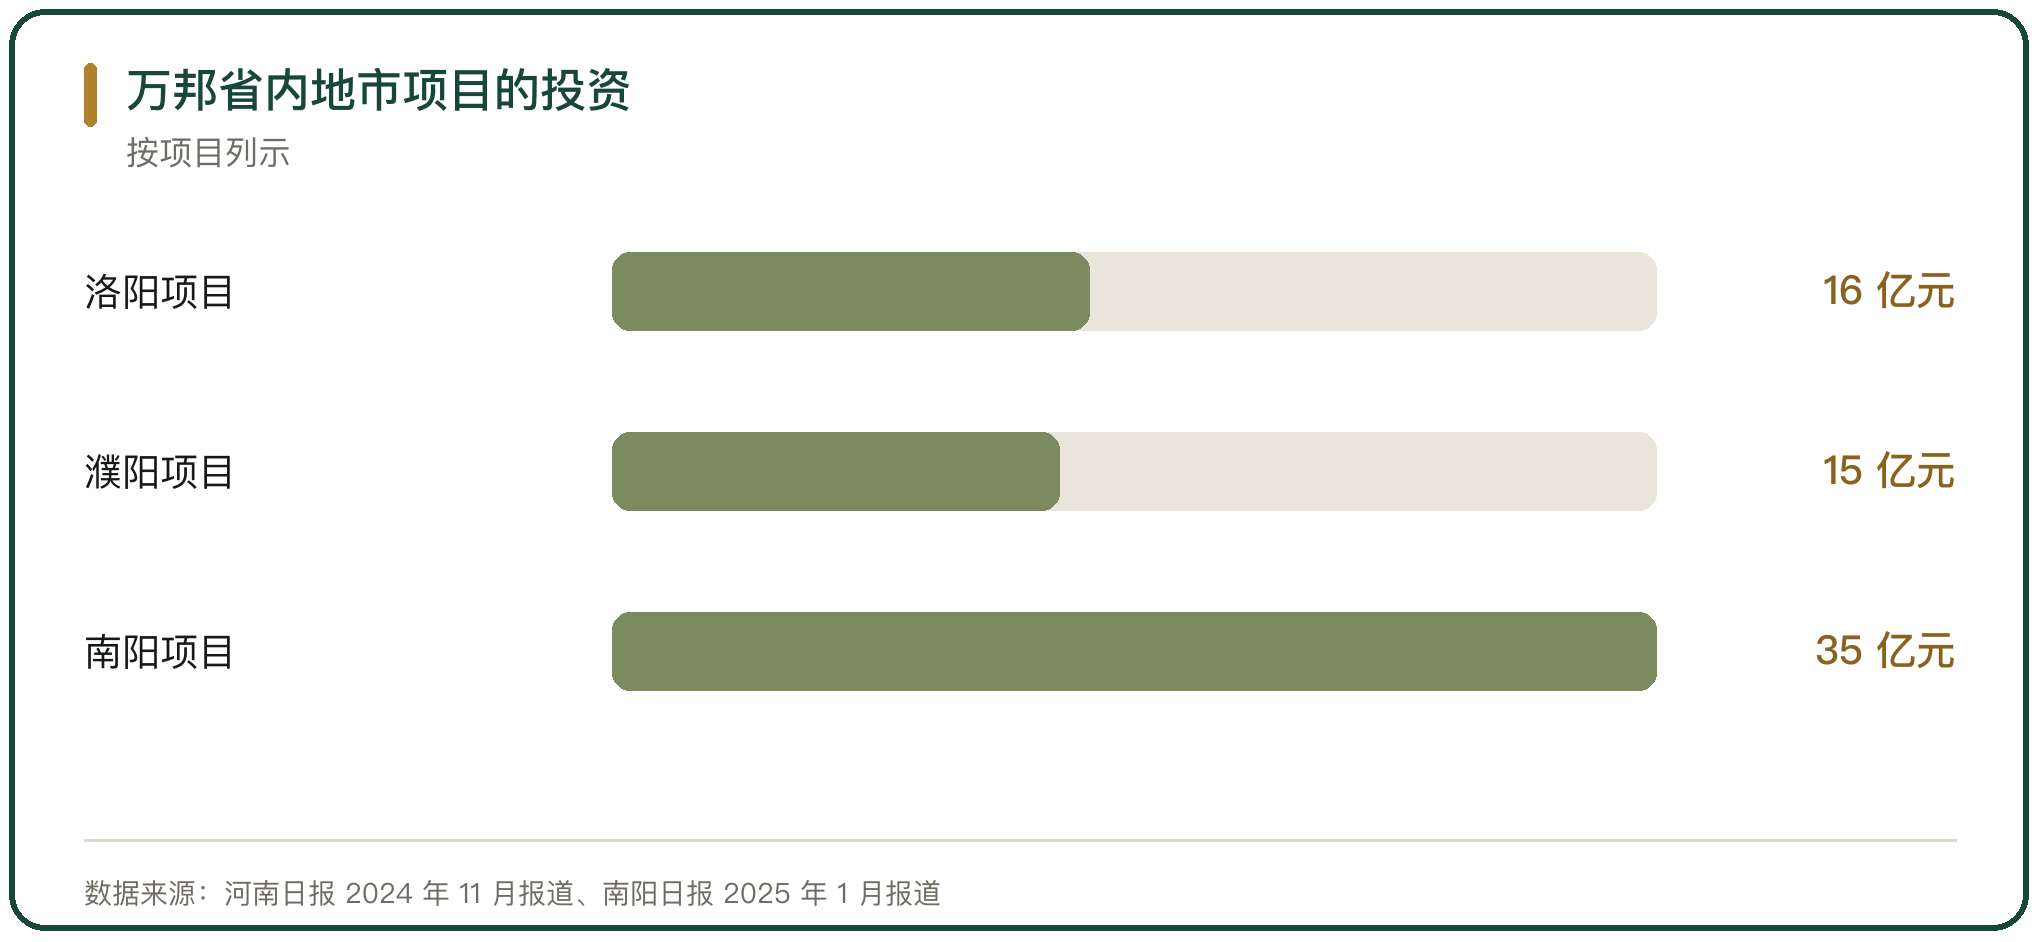
单个复制项目的经营数据可以直接对照。洛阳万邦 2024 年 1 月 9 日开业,一期占地 724 亩、投资 16 亿元,开业初期入驻商户近 700 家、经营商铺 1300 余间,各类农副产品日均交易量约 3000 吨、日均交易额约 2000 万元(河南日报 2024 年 11 月报道)。
南阳万邦是万邦在省内地级市布局的第 7 个项目,规划总占地约 2000 亩、总投资 35 亿元,建成后可容纳交易商户 5000 家;项目运营后有常驻经营商户 1500 余户,日均果蔬交易量 6000 余吨、日均交易额 1800 余万元(南阳日报 2025 年 1 月报道)。
濮阳万邦 2020 年 11 月建成运营,占地 900 亩,规划总投资 15 亿元,已入驻商户 1500 余家,平均年交易量 350 余万吨、年交易额 200 余亿元(濮阳日报 2024 年 11 月报道)。
三、复制的三种实现方式
复制并非只有自建一条路。万邦与首衡采取自建并运营的方式,从选址、建设到招商全流程自己承担;新农都控股集团走的是品牌输出,把运营能力作价输出给地方;合肥百货则把太湖、庐江两个市场做成轻资产托管运营。
三种方式的资金占用差别很大。自建要一次性拿出土地与建设资金,回收周期长;品牌输出与合作方共同出资,自身投入较小;托管运营只需派驻管理团队,收入来自管理费与经营分成。
浙江农发集团旗下的新农都把南浔项目做成轻资产合作输出的首个标杆项目,市场在正式运营前招商出租率就达到 98%(中国农业农村信息网 2025 年 9 月报道)。
四、销地市场的复制边界
销地型市场的客流由城市位置决定,第二个市场会分流第一个市场的商户,复制难度因此更大。上海市江桥批发市场是上海规模最大的蔬菜一级批发市场,占地约 20 万平方米,日均蔬菜批发交易量约 6000 吨、全年交易量超过 220 万吨,承担上海 60% 以上的蔬菜供应(上海市江桥批发市场经营管理有限公司(企业官网发布))。它的扩张方式是建立全国 89 个对接蔬菜基地和海南外延基地,并没有在同一座城市开出第二个一级市场。
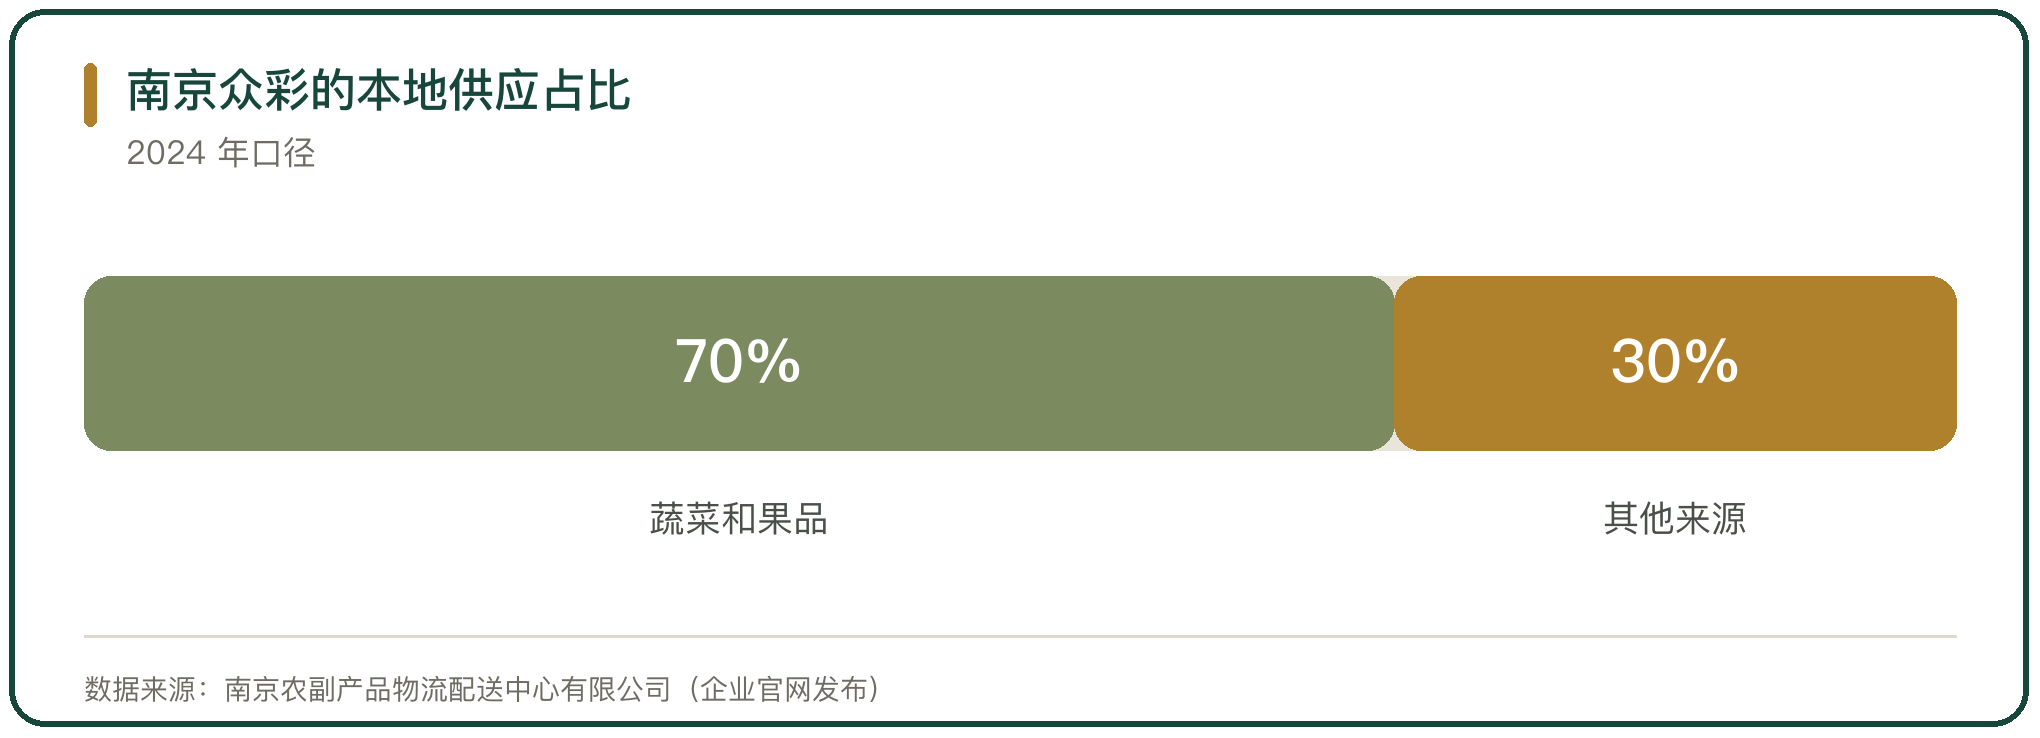
南京农副产品物流配送中心 2024 年实现市场交易额 865.86 亿元、交易量 1543.56 万吨,供应南京约 70% 的蔬菜和果品(南京农副产品物流配送中心有限公司(企业官网发布))。它的做法是牵头成立江苏省农批市场数智创新联盟,以标准与数据共享替代物理复制。
五、首衡集团的南北双核
首衡集团在河北高碑店的国际农产品交易中心 2015 年运营,承接北京非首都功能疏解,目前有 15000 余家商户集聚,2024 年果蔬交易量 1910 万吨、交易额 1410 亿元,连续 3 年位居全国农批市场首位(央广网 2025 年 12 月报道)。
扩张方向从华北转向华中与西南。集团在 2023 年启动湖北孝感项目,用 18 个月实现交易量破千万吨,成为湖北最大的菜篮子工程,覆盖华中六省(央广网 2025 年 12 月报道)。
复制的前提是先有一个强到能输出商户的市场。首衡把「市场+基地+农户」的做法带过去,全国 2000 多个县的 600 多万亩生产基地被纳入协作。
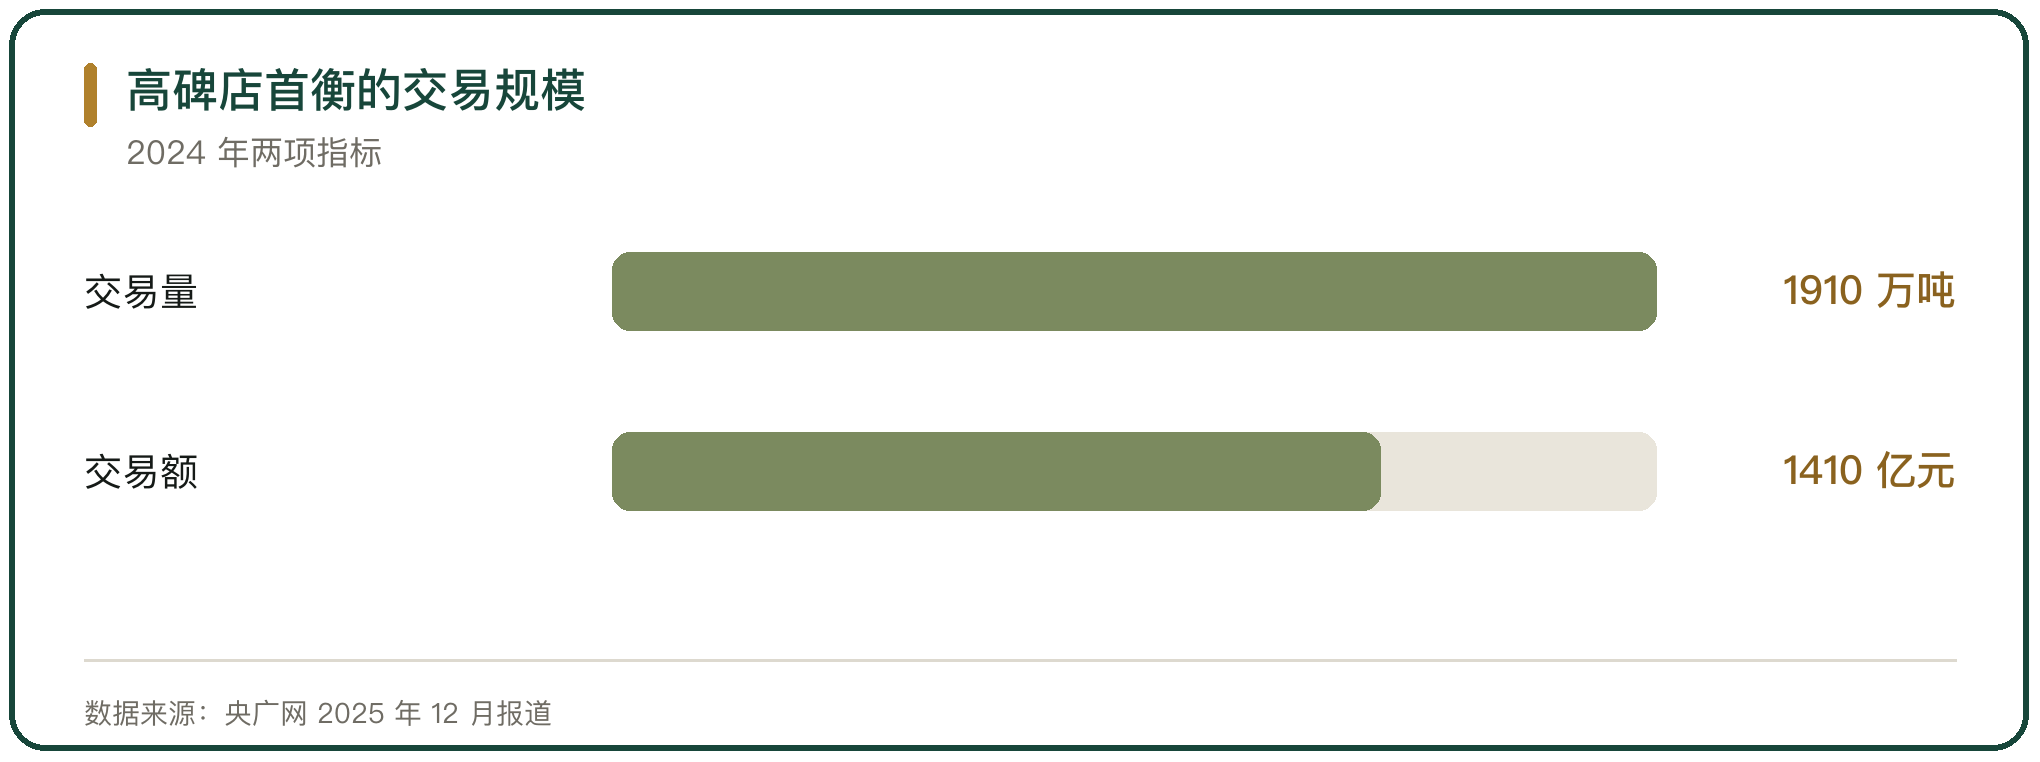
六、轻资产输出省掉了什么
轻资产输出的核心是把品牌与管理能力单独拿出来交易。新农都明确放开重资产,退出投资兴建再全面管理的老路,先抓品牌,再抓数字化管理与团队派驻。
省掉的是土地与建设资金,留下的是招商、品类设计与结算管理这些能力。地方合作方出土地与资金,运营方出品牌与团队,收益按约定分配。
七、输出团队从哪里来
异地项目的成败很大程度系在派出去的那几个人身上。濮阳万邦的核心管理层来自万邦集团,市场运营沿用总部的招商与服务体系(濮阳日报 2024 年 11 月报道)。
新农都把这件人事安排写成了制度,新建团队的党组织书记由新农都委派,管理团队成员优先从党员中选派,业务骨干和高潜员工列为党员发展对象(浙江省农村发展集团官网发布)。
人员派驻解决的是执行力问题,也让总部的做法在新市场少走弯路。
八、复制过程中的成本与风险
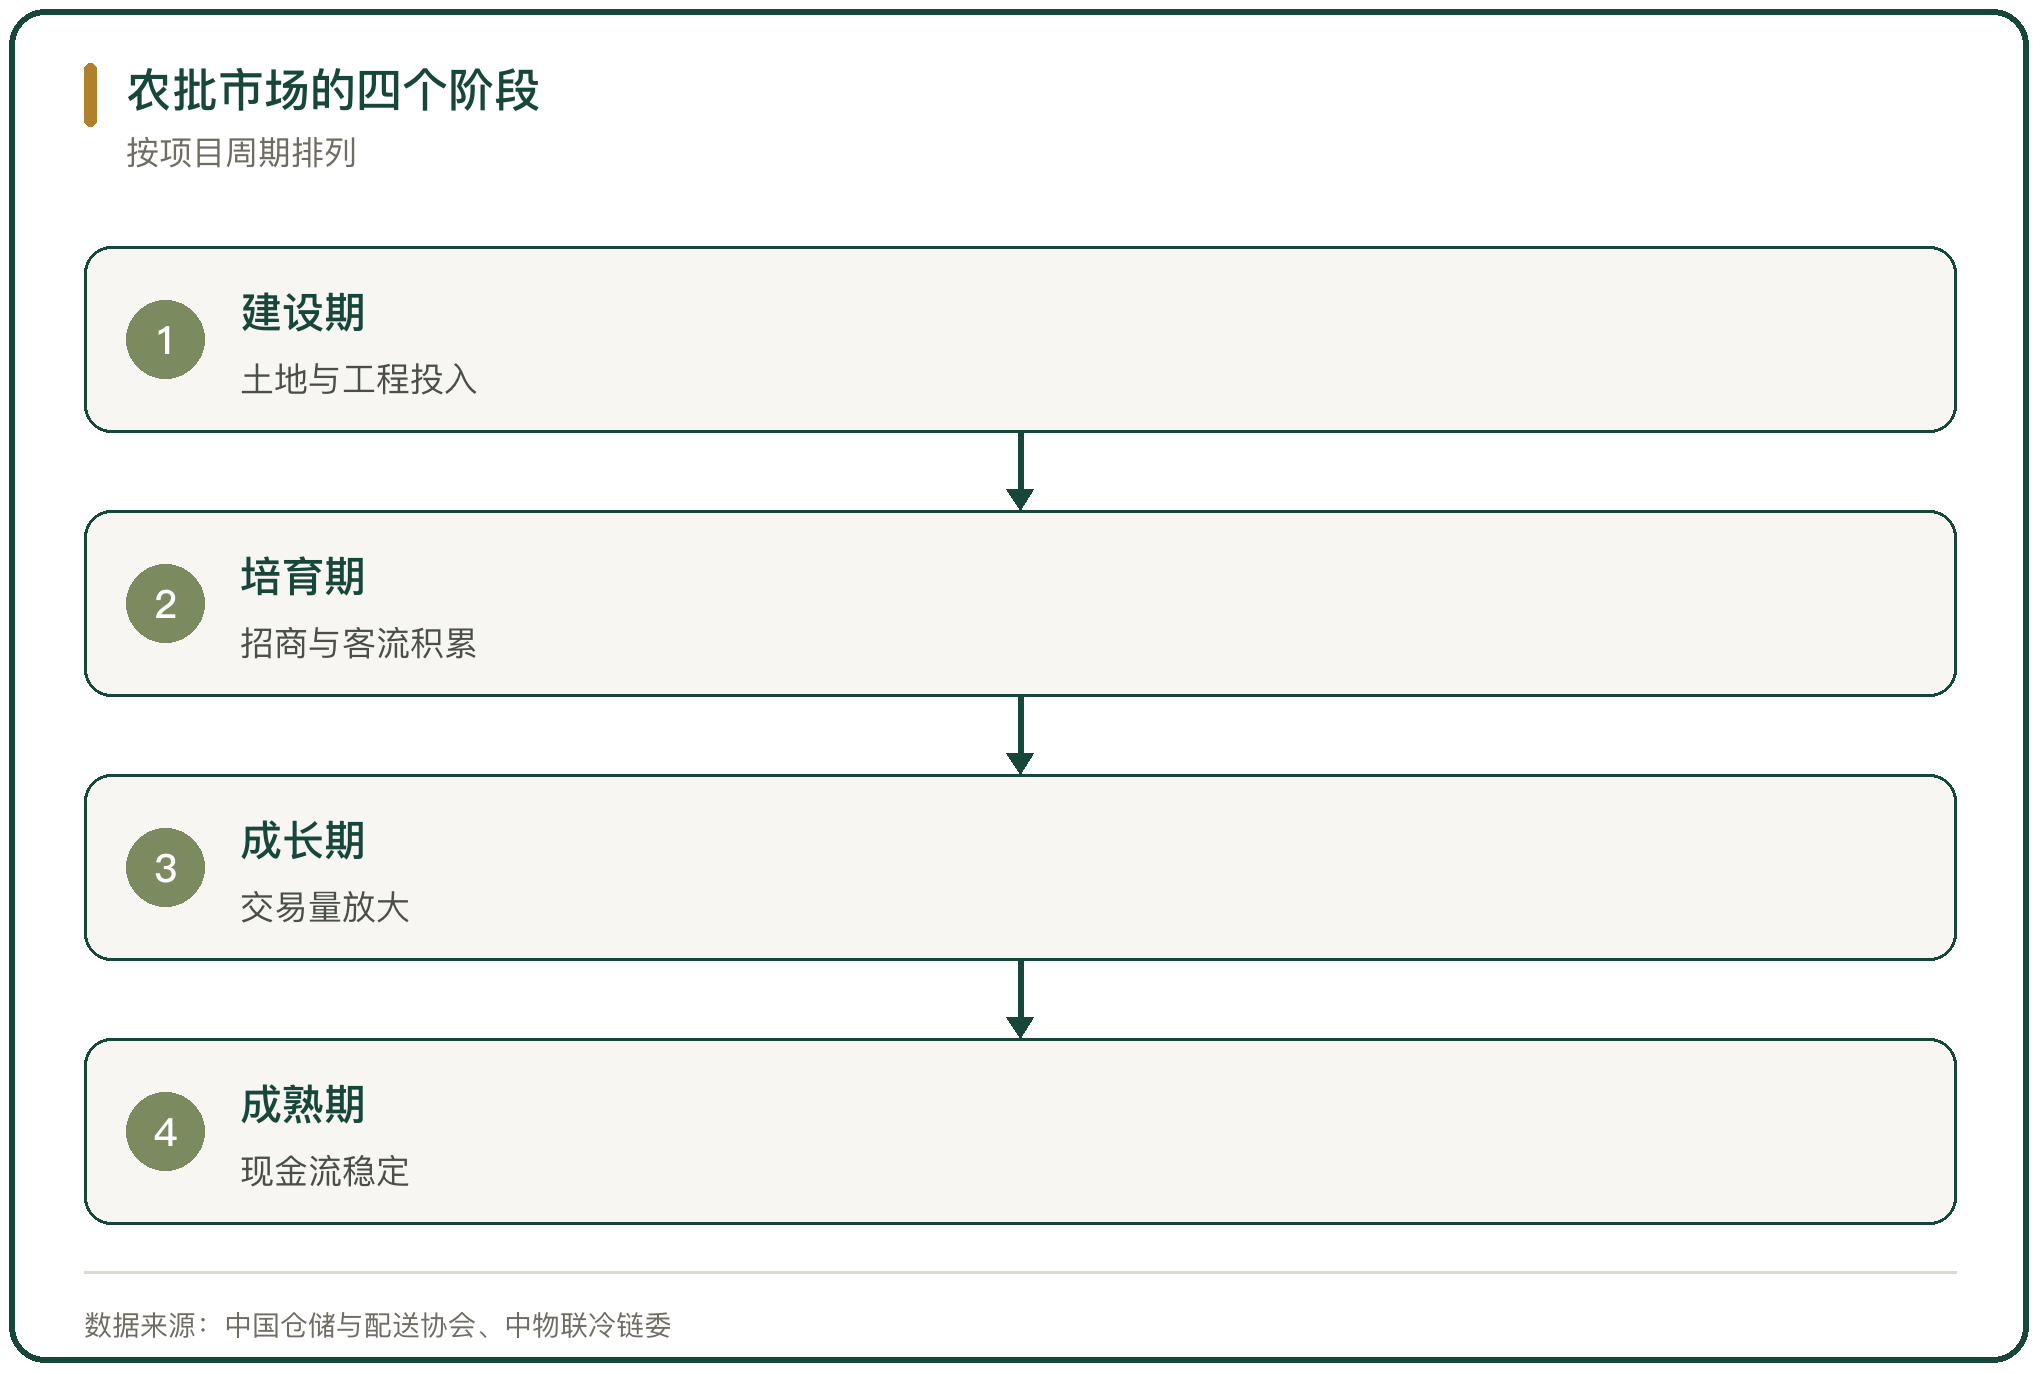
农批市场属于重资产项目,一般分为建设期、培育期、成长期和成熟期 4 个阶段,培育期需要持续投入、客流与交易量逐步积累,回收周期长(深圳市农产品集团股份有限公司 2025 年年度报告)。
复制越多,前期的现金流压力越大。配套冷库的风险更直接,2021 年至 2024 年冷库空置率由 28.6% 攀升至 36.4%,全国冷库平均日租金由 2023 年第四季度的 4.5 元/平方米跌至 2024 年第四季度的 3.5 元/平方米(中国仓储与配送协会、中物联冷链委)。
市场本身可以靠租金与佣金回收投资,配套的冷库与加工设施一旦空置,运营成本会持续消耗利润。
九、复制能力的三个前提
第一是资金。自建一个地市项目动辄十几亿元投入,需要在若干年内分摊。第二是品牌。商户跟着有客流和交易量预期的市场走,新建市场要让商户先相信能做成。第三是运营人员。招商、品类、结算、检测这些环节都要有能独立带团队的人。
三个前提缺少任何一个,复制都会卡住。资金不足会拖长培育期,品牌不足招不满商户,人员不足会让总部的做法在落地时走样。
十、异地复制的边界
异地的上限由品类结构决定。以果蔬、粮油等通用品类为主的市场,货源与采购需求分布广,复制到新城市容易找到立足点;以水产、冻品等特定品类为主的市场,供应商与采购商圈子小,跨城市复制的空间有限。
从已落地的项目看,区域运营商更接近一种区域内的密度扩张,把一个省内的地市逐个补齐,共用总部的货源、资金与管理系统。跨出本省以后,货源组织与商户关系的重建成本会明显上升。
复制的价值最终体现在单个市场成熟以后能否形成稳定的现金流。



写点看法