

农产品流通的隐形冠军企业
一、隐形冠军的界定
农产品流通里的隐形冠军有三个特征。一是区域份额高,在本地或某条产业带里掌握冷库与集散能力;二是全国知名度低,不投广告、不做消费者品牌;三是资产密度高,靠冷库、车辆与月台撑起服务能力。
这类企业多在 20 世纪 90 年代到 21 世纪初起步,起步时的业务往往不在农产品上。郑明现代物流 1994 年成立时做的是汽车运输,冷链是后来的延伸。
判断一家企业是不是隐形冠军,要看它在某个区域里能否被替代,营收规模不是判据。
二、郑明现代物流的冷库网络
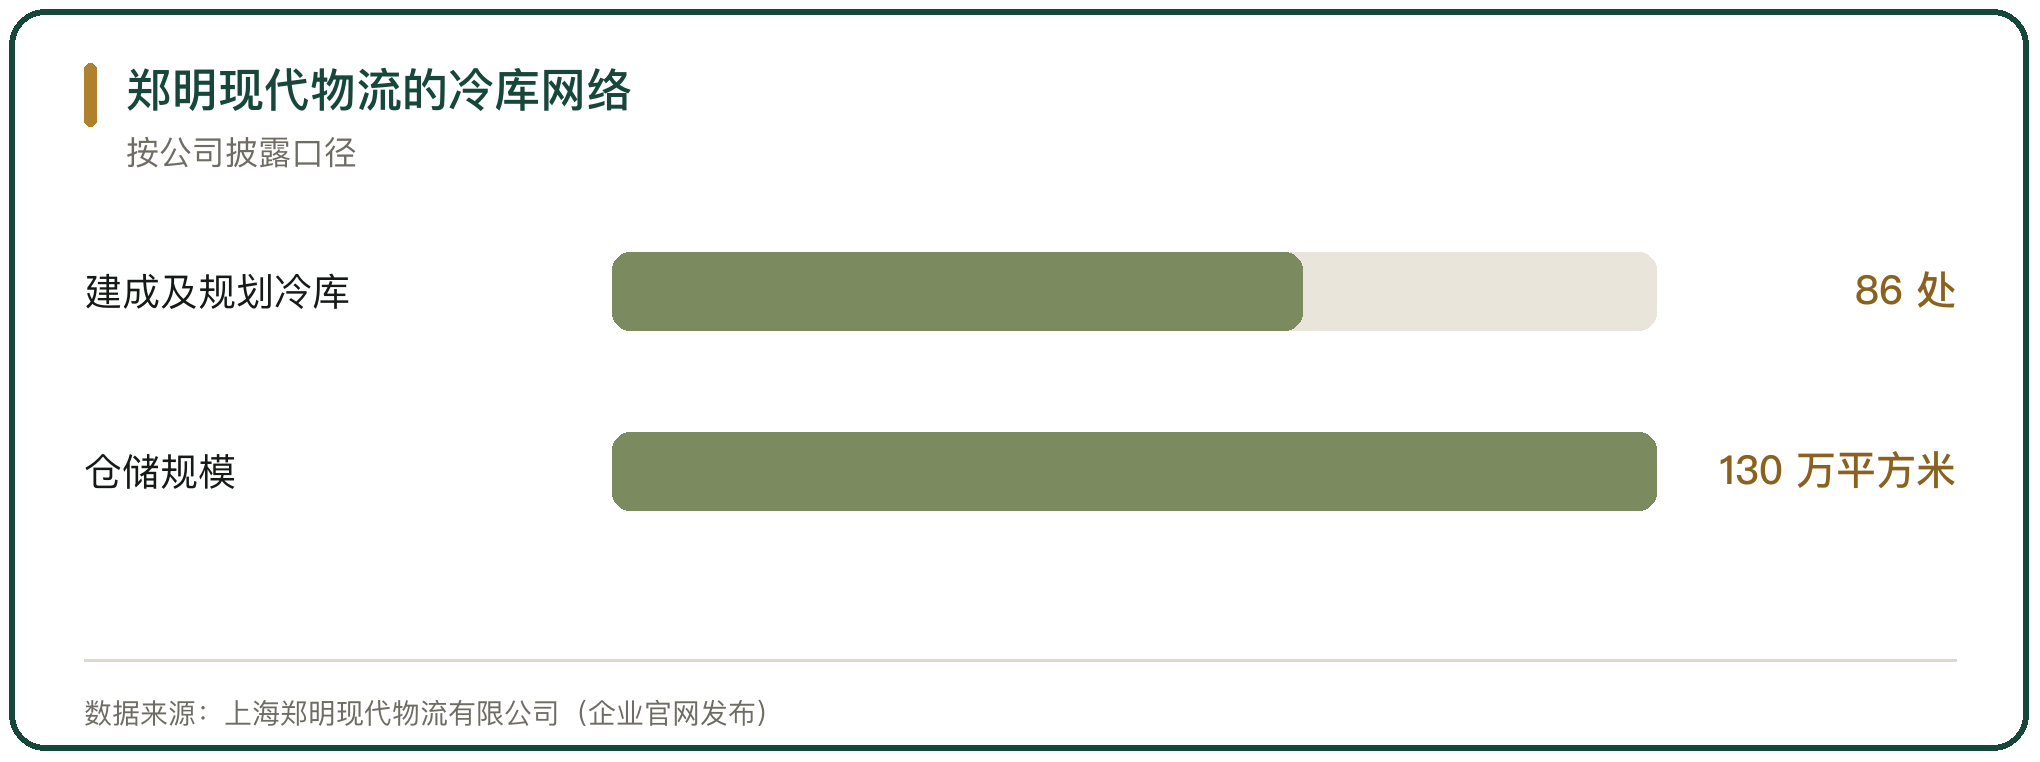
上海郑明现代物流 1994 年成立,是国内较早进入冷链领域的企业之一。公司全国建成及规划中的冷库 86 处,仓储规模 130 万平方米,业务覆盖华东、华南、华北、华中、西南等区域。
冷库覆盖多温区。库型包括零下 18 摄氏度到零下 25 摄氏度的冷冻库、0 摄氏度到 4 摄氏度的冷藏库、15 摄氏度到 20 摄氏度的恒温库,满足生鲜、冻品、乳制品、医药等不同品类。
仓配一体是它的主要收入形式。客户把货入仓,由公司负责仓储管理、订单分拣、包装加工与末端配送。
三、盖世国际物流的农贸冷链园区
山东盖世国际物流集团 2008 年投资建设冷链物流平台项目,产业园依托零点立交、济北黄河浮桥等交通条件建成,园区内有上千家物流企业。
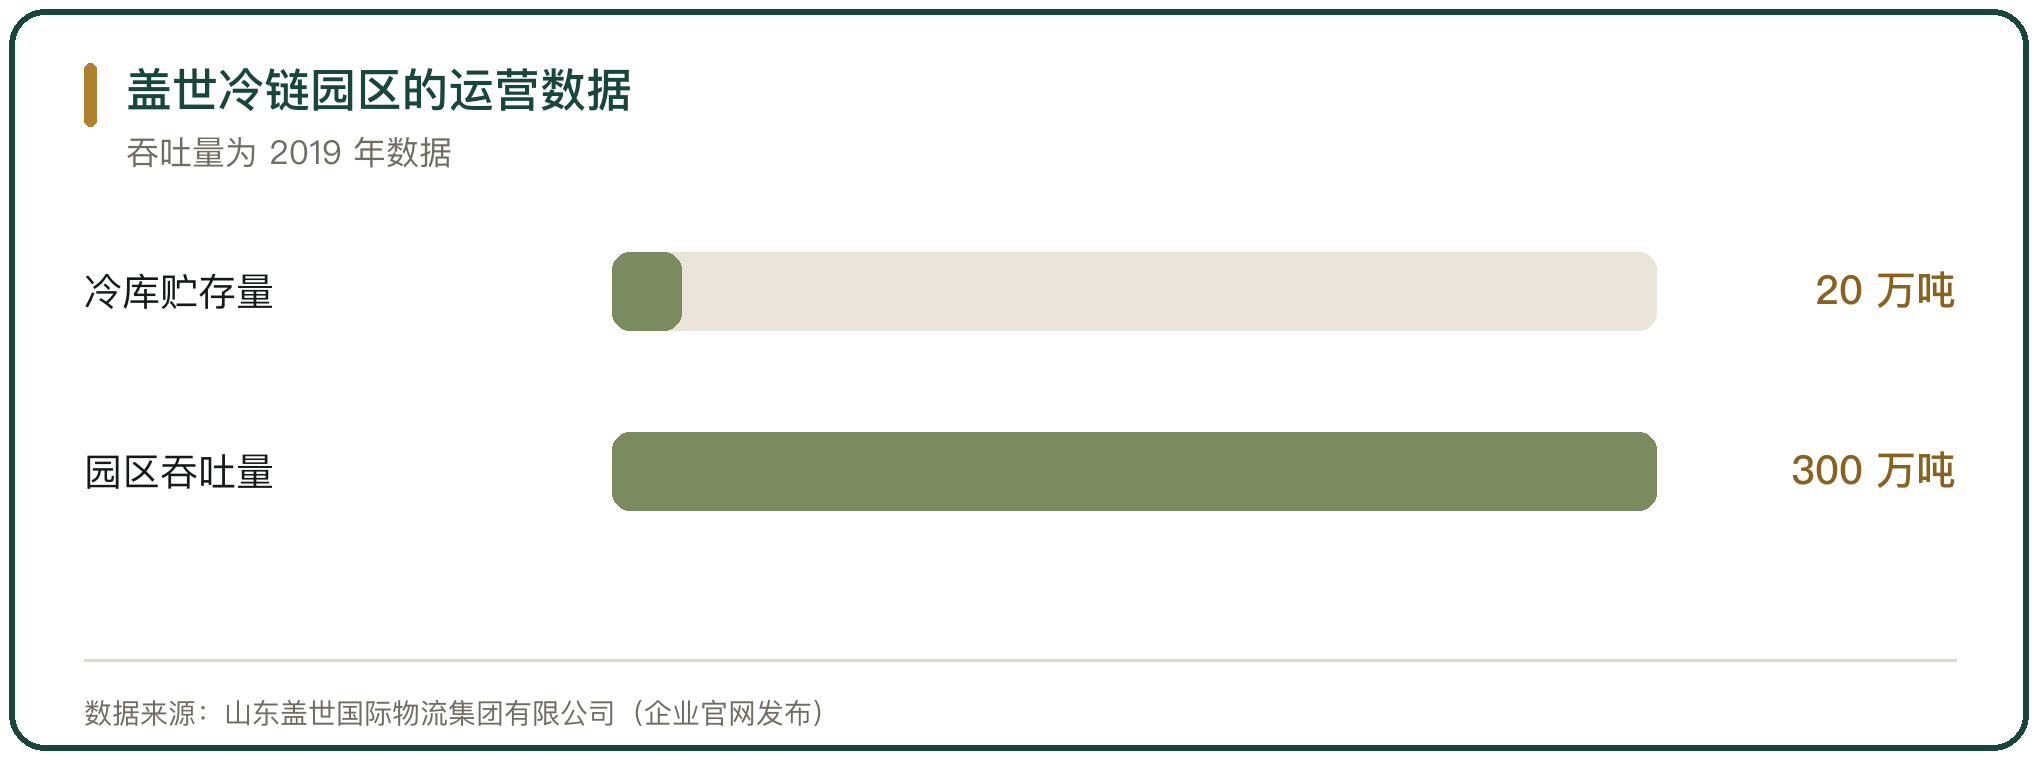
冷链园区采用一站式购齐交易加物流配送的模式,把交易、加工、储存、运输集于一体。冷库贮存量 20 万吨,单个冷库面积可达 6000 平方米,日出库量约 100 吨。
它的客户是食品企业。合作方包括伊利、蒙牛、金锣等 600 多家企业,2019 年园区货物吞吐量 300 万吨、交易额超过 300 亿元,成为辐射山东、影响华北的冷冻食品集散中心。
四、太古冷链的区域地位与去向
广东太古冷链物流 2008 年由广东省食品进出口集团公司与澳洲太古合资组建,前身可追溯到黄埔冷冻厂,是较早的第三方冷藏服务商。
它的区域地位来自地理位置。公司位于广州黄埔区港前路,东靠黄埔港码头,北连广深铁路,是华南地区较大的冷冻水产品集散地之一。2010 年 3 号冷库投用,库容 2.5 万吨,使公司总库容达到 4 万吨。
2021 年公司位列中国冷链物流企业百强第 43 位。2018 年 7 月,万科物流并购太古实业旗下太古冷链资产包,该公司随后更名为广东万纬冷链物流。
五、统冠物流的便利店冷链
浙江统冠物流 2007 年由台湾统一集团旗下统昶行销公司与祐康食品集团合资组建,进入的是便利店与商超的低温配送市场。
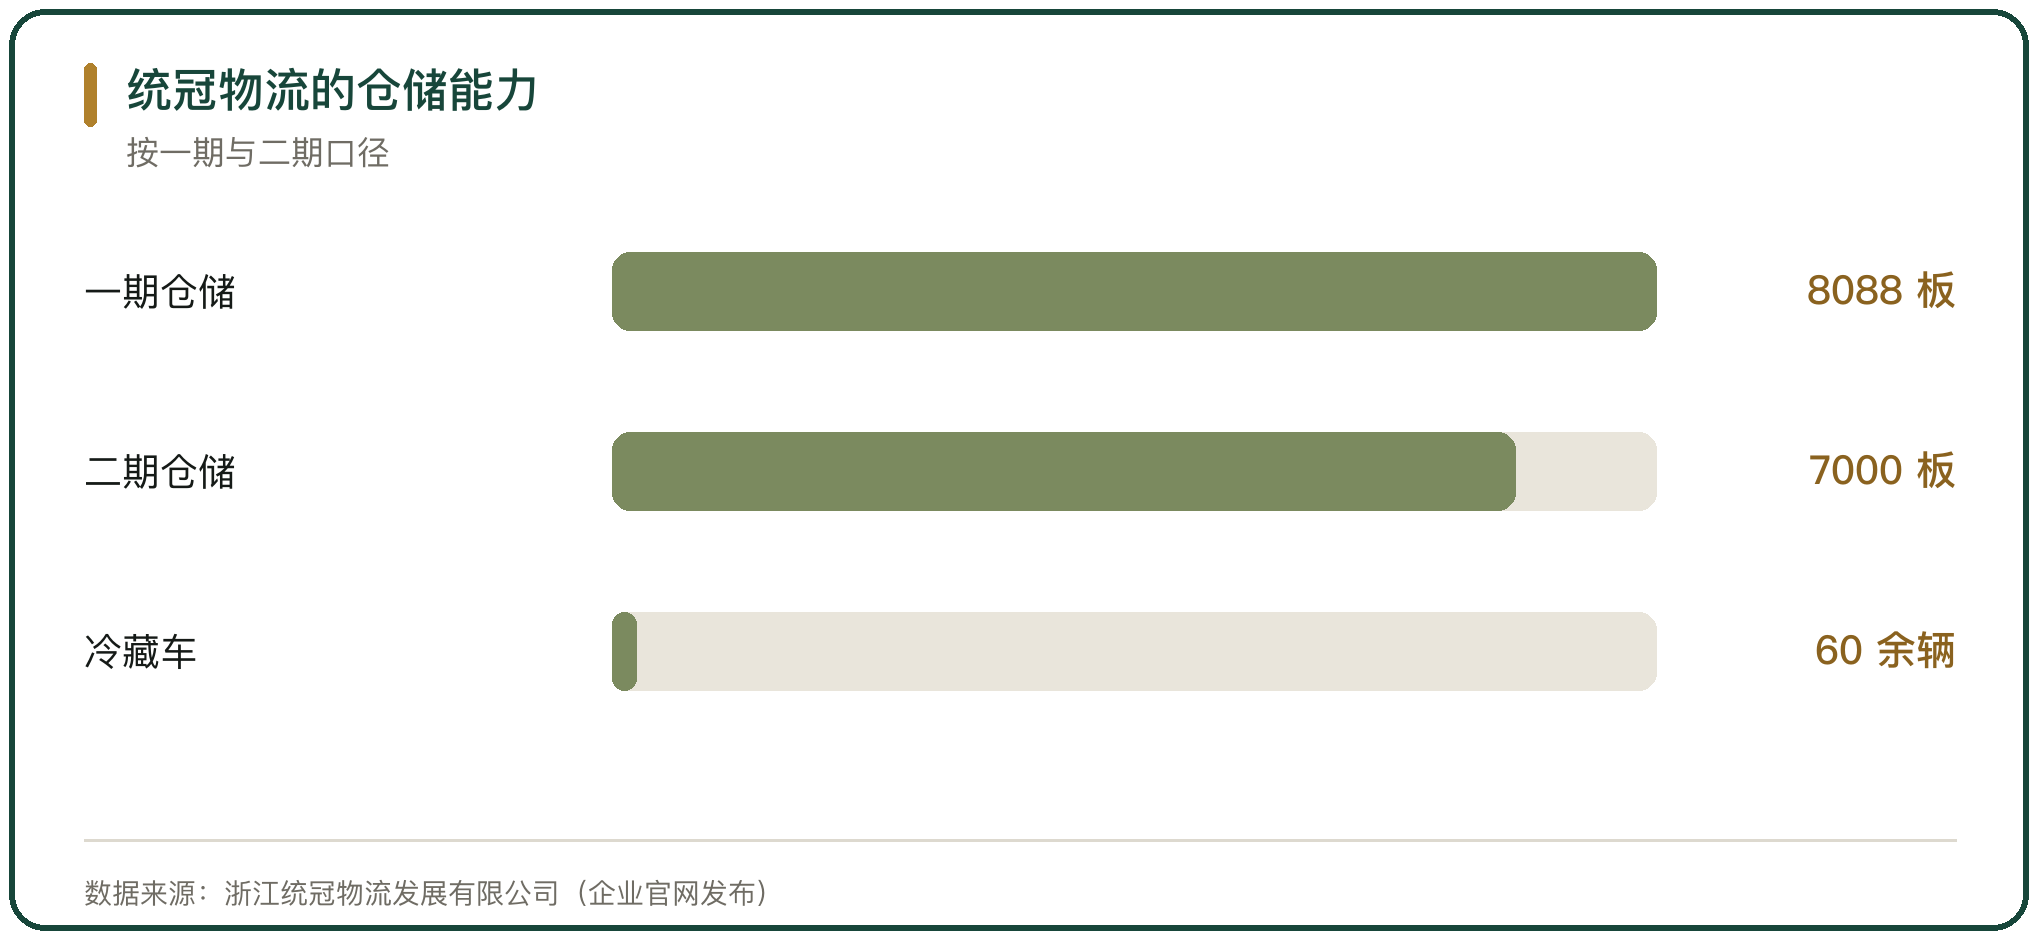
基地在杭州市江干科技经济园区。一期 2008 年投用,冷库基地 5000 平方米,是国内较早的 18 米高位冷冻库,仓储能力 8088 板,日进出货量可达 2000 盘;二期 2009 年运营,冷库基地 5000 平方米,提供 18 摄氏度、5 摄氏度、零下 25 摄氏度三个温区。
配送范围以杭州为中心。公司配备冷藏运输车辆 60 余辆,在杭州周边 50 公里范围内日配送能力达到 230 家超市与卖场门店。
六、隐形冠军依附的渠道
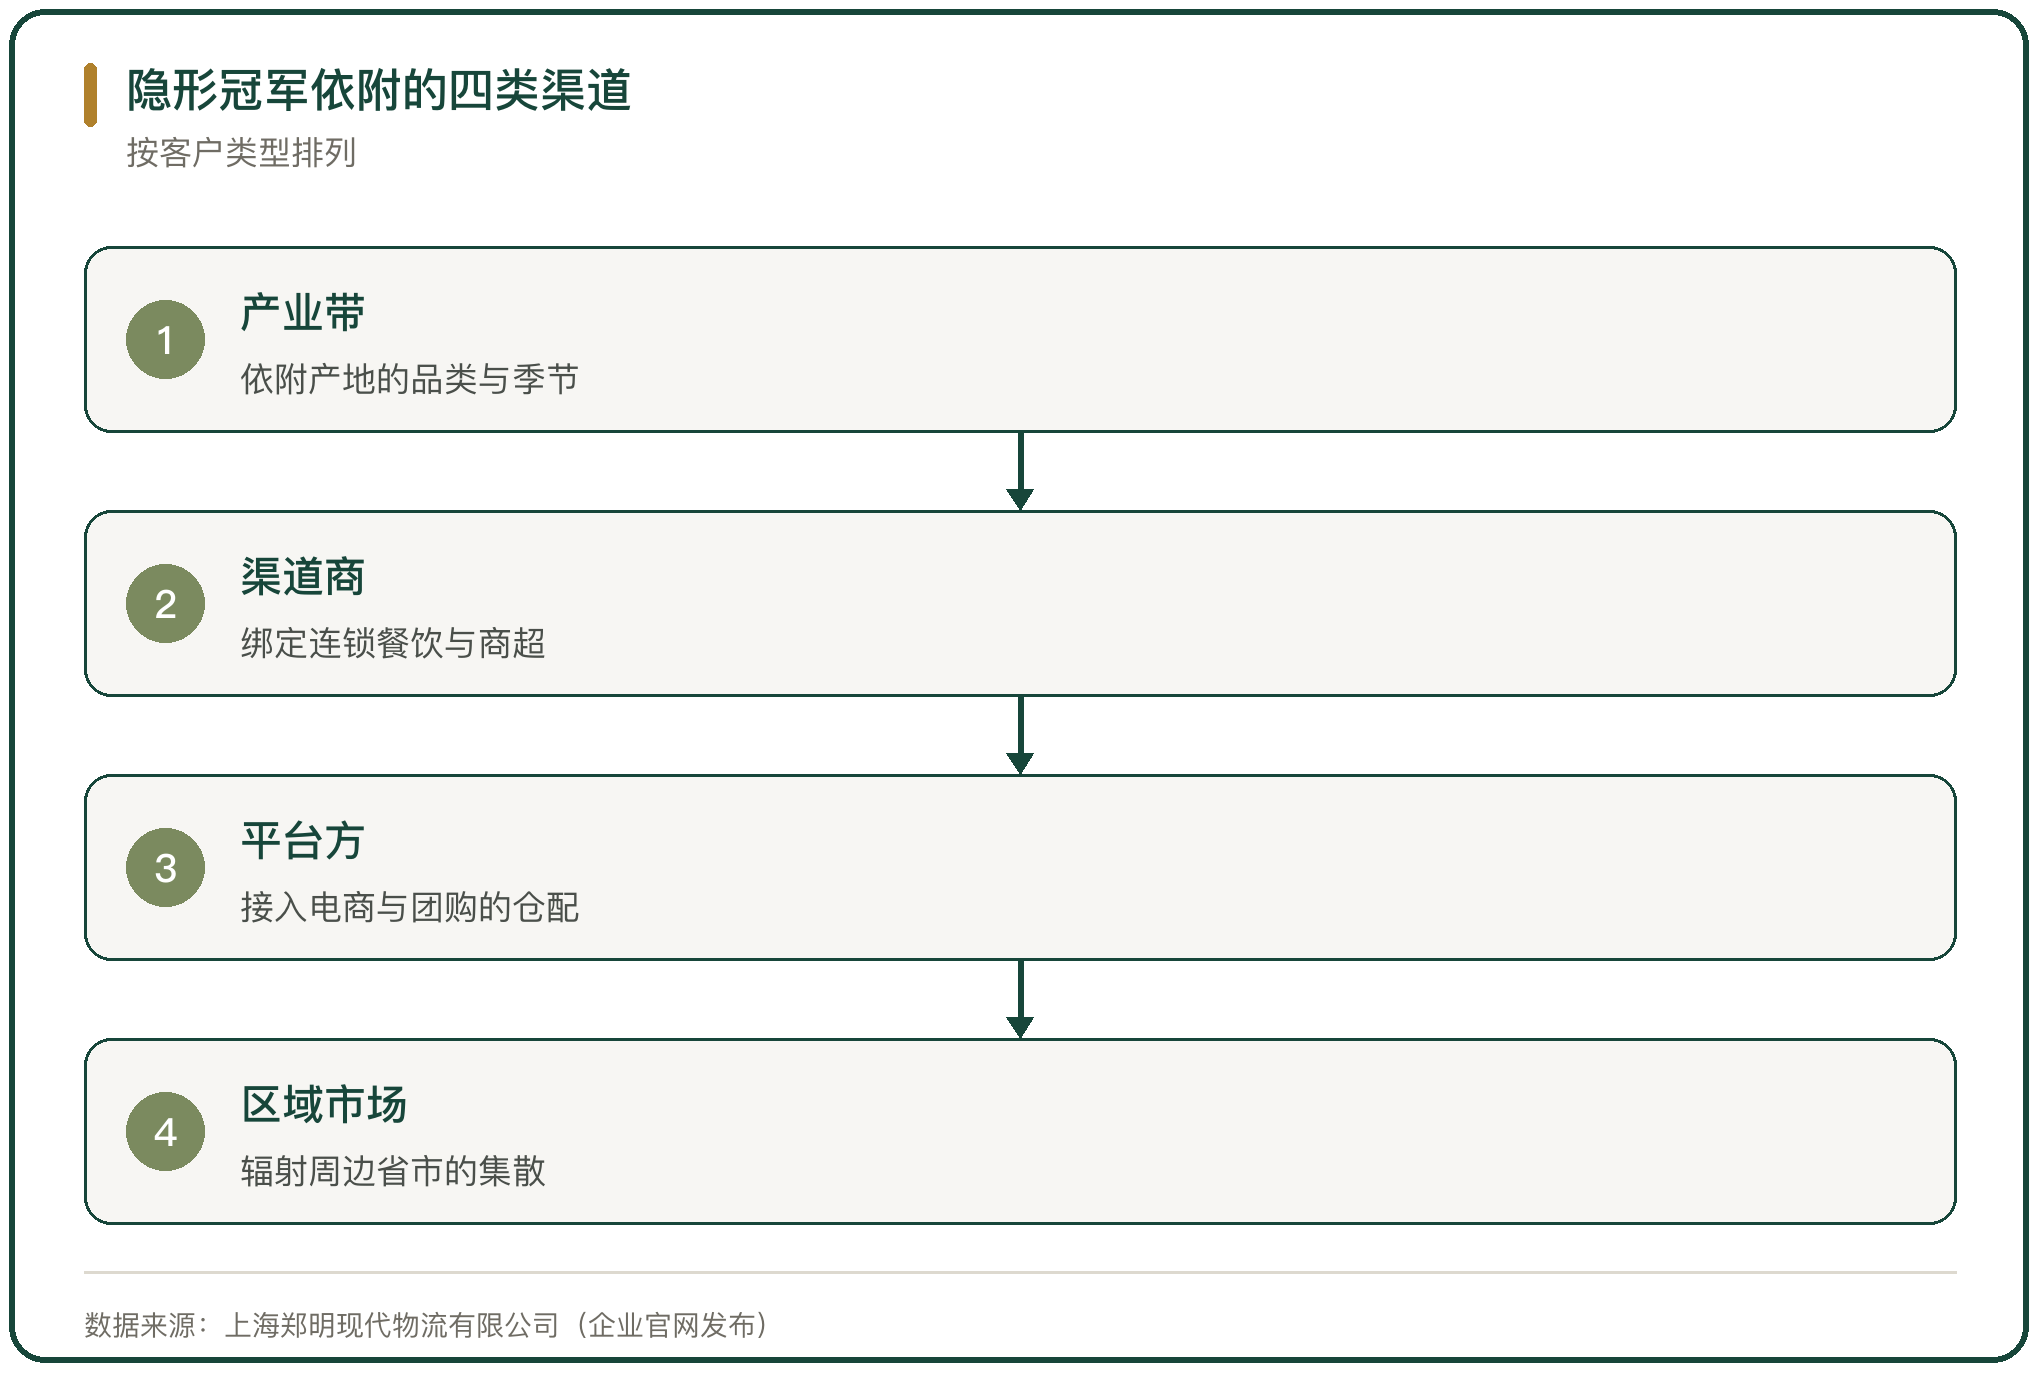
这类企业很少直接面对消费者,收入来自给别人做仓配。郑明现代物流服务食品、医药、零售等行业的企业客户;统冠物流服务连锁餐饮与商超门店;盖世的园区服务食品加工与贸易企业。
依附关系决定了它们的扩张方向。客户的工厂、门店或货流到哪里,仓网就延伸到哪里。
依附也带来集中风险。一家隐形冠军的前几位客户往往占据大部分收入,客户一旦自建仓配或更换供应商,收入会出现缺口。
七、隐形冠军的脆弱处
脆弱来自三个方面。一是客户集中,前几位客户占比高;二是区域集中,仓网集中在一条产业带或一个城市群;三是资产重,冷库的建造与运营成本高,退出不易。
这些特征在行业景气时是优势,在需求下滑时是负担。区域型冷库的出租率一旦下降,固定成本无法随之下调。
外部资本的进入会放大这些问题。2018 年万科物流并购太古冷链的 7 座冷库,就是一个区域型冷链资产被并入更大平台的例子。
八、判断
这类企业的价值落在一个区域里难以替代的冷库与配送网络,全国品牌不是它们的资产。郑明现代物流的 86 处冷库、盖世的 20 万吨冷库贮存量、统冠覆盖 230 家门店的日配送,都是这种能力的量化。
它们的天花板是区域,机会也在区域。守住本地份额并向外延伸一个城市群,比铺开全国网络更接近它们的能力边界。



写点看法