

外资农产品流通企业在华布局
一、普洛斯进入中国的方式
普洛斯 2004 年进驻上海桃浦西北物流园,建在中国市场的第一个独资项目。2018 年起,公司把业务从物流仓储扩展到算力中心。
到 2025 年 6 月末,普洛斯在中国 70 个地区市场投资开发和管理运营近 450 处物流仓储及制造研发等产业基础设施,在中国的资产管理规模约 790 亿美元,服务对象约 3000 家国内外客户。
进入方式是买地与建仓,退出方式是把建成的资产卖给基金或公募不动产投资信托。
二、普洛斯旗下的普冷
普冷 2019 年成立,是普洛斯旗下专注食品物流的智慧冷链企业,客户集中在商超零售、食品品牌与连锁餐饮。
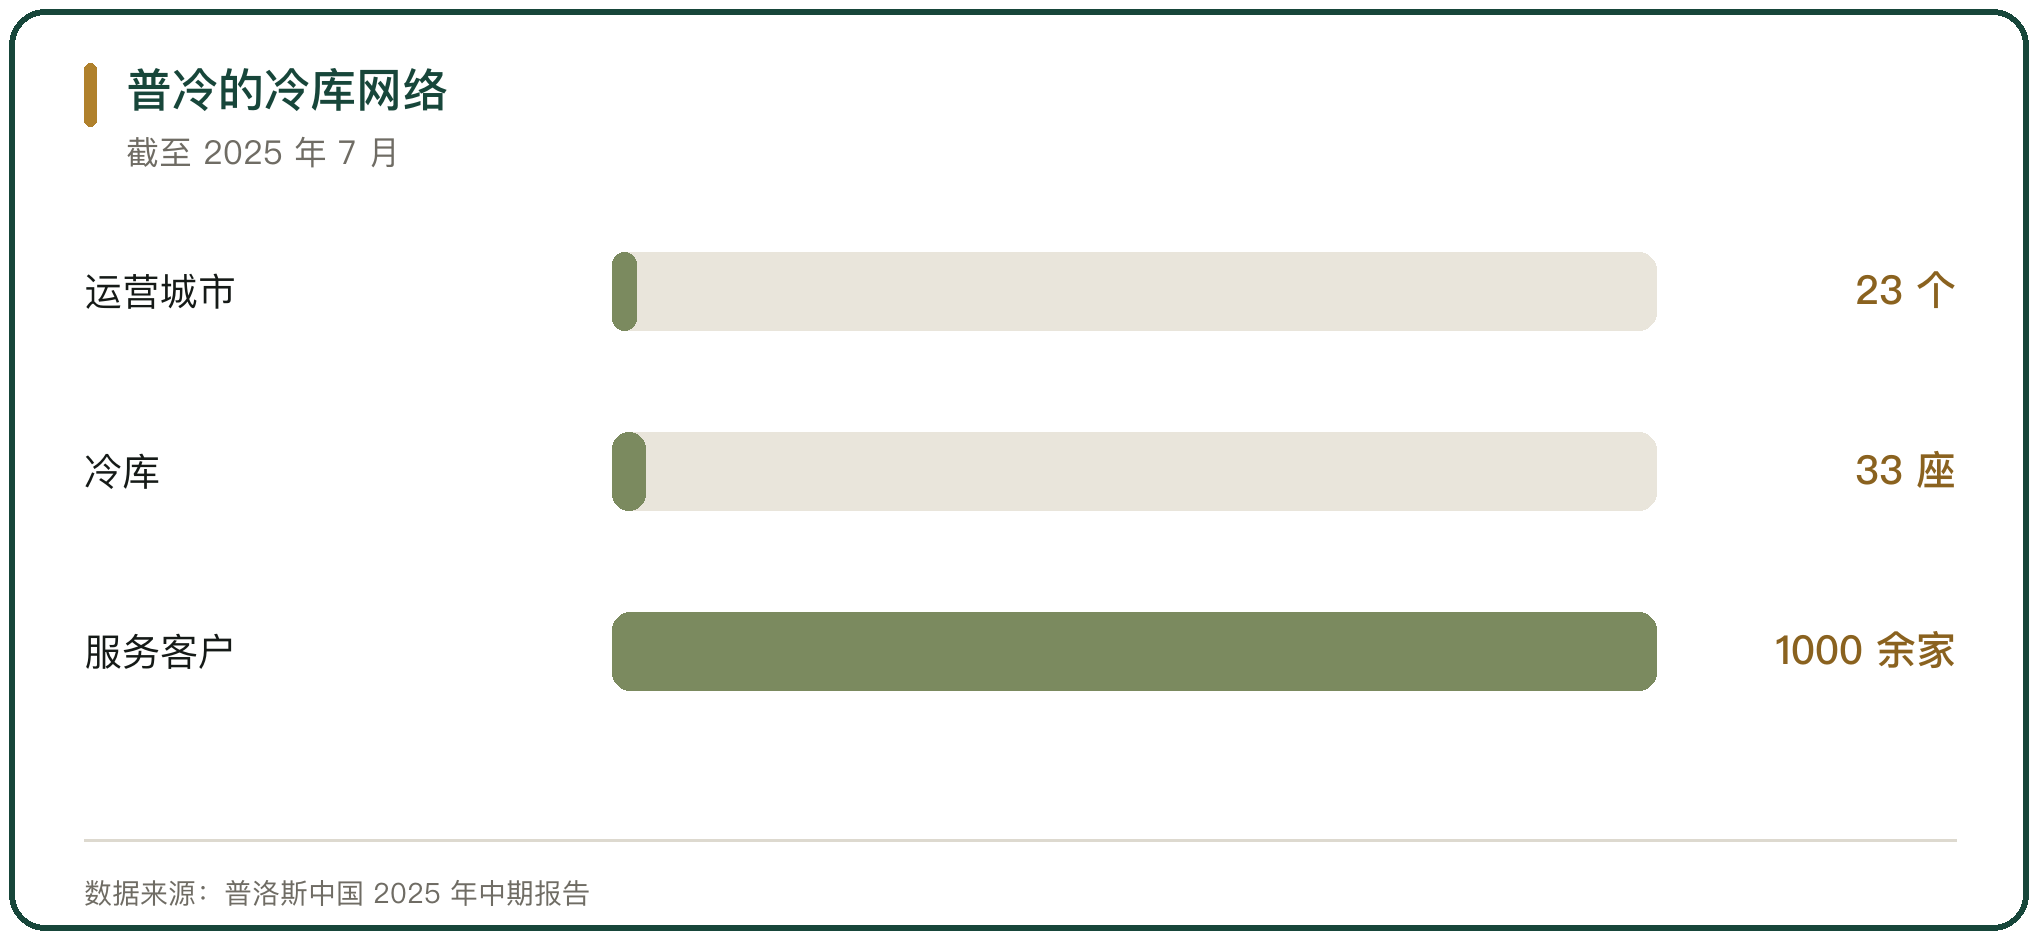
网络规模持续扩大。截至 2025 年 7 月,普冷已在 23 个城市建设和运营 33 座冷库,总容量超过 530 万立方米,累计服务超过 1000 家国内外企业客户。
它不只做仓储。2025 年上半年,普冷为一家国际连锁超市运营的生鲜配送中心在成都、昆明开仓,并与盒马开启冷链物流合作。
三、ESR 易商红木的在华资产
ESR 由易商集团与红木集团在 2016 年合并而成,创始团队多来自普洛斯。2021 年 8 月,公司宣布以 52 亿美元收购亚腾资产管理公司,2022 年 1 月完成后总资产管理规模达到 1400 亿美元。
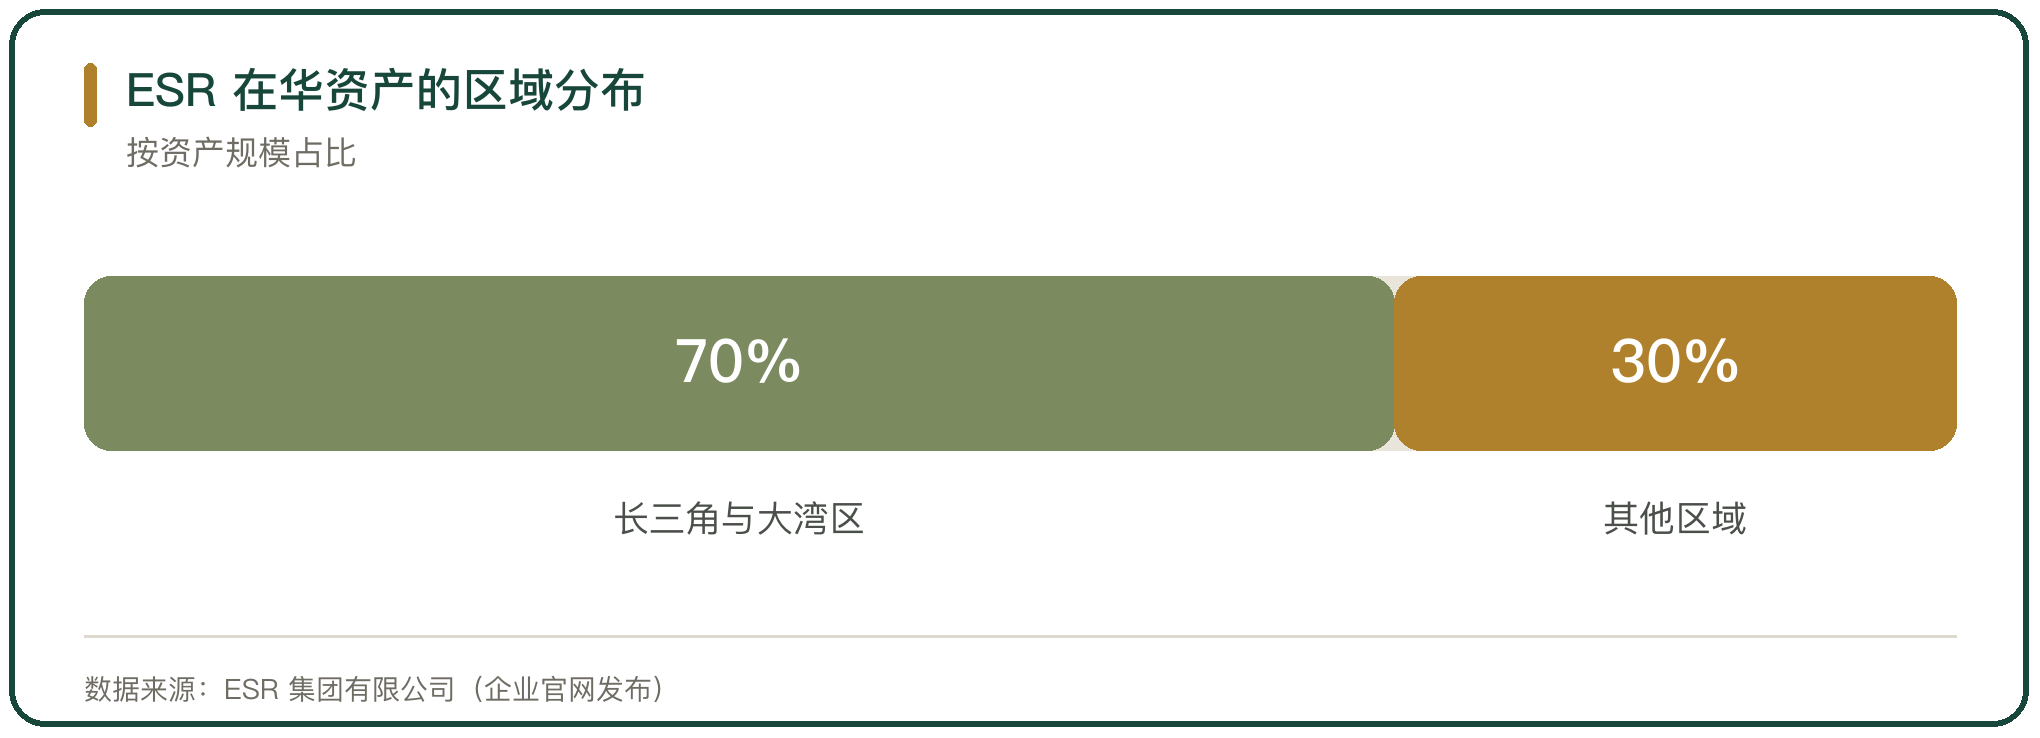
在中国内地,ESR 已在 39 座城市布局近 170 处物流资产,资产管理规模约 187 亿美元,其中约 70% 位于长三角与大湾区。
资本动作也在继续。2025 年 6 月 30 日私有化协议生效,公司从港交所退市。
四、太古冷链的在华进退
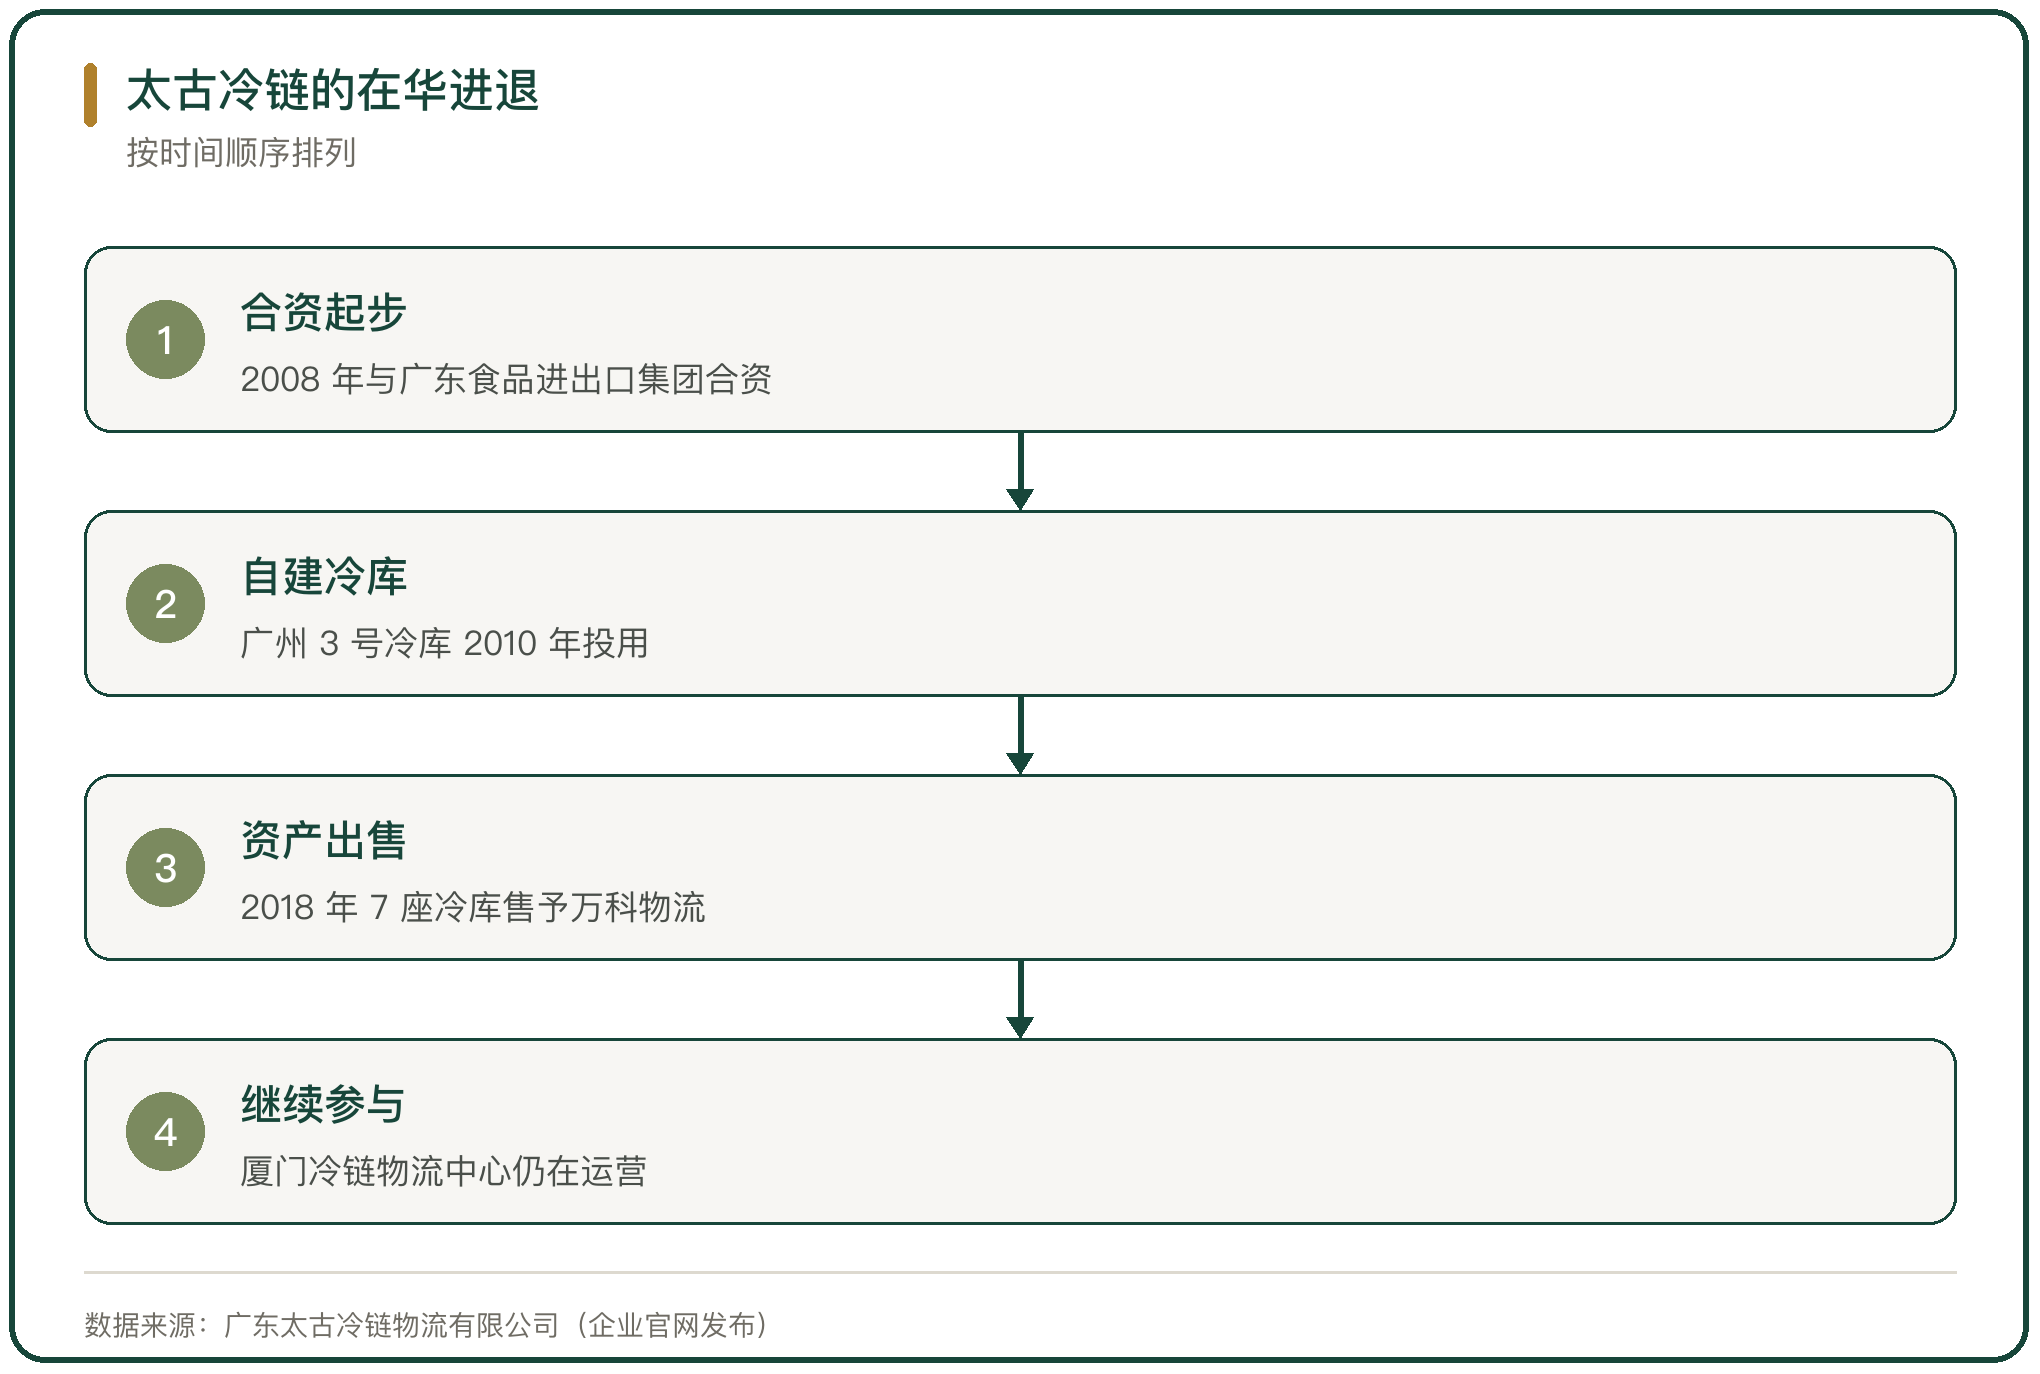
太古集团是最早进入中国内地的外资企业之一。2008 年,太古全资子公司澳洲太古与广东省食品进出口集团公司合资成立广东太古冷链物流,进入第三方冷藏服务市场。
扩张靠自建。2010 年广州 3 号冷库投用,库容 2.5 万吨;公司在上海、廊坊、宁波、南京等地陆续布点。
2018 年 7 月,太古将旗下太古冷链资产包售予万科物流,涉及 7 座冷库。外资从自营冷链转向合资与项目参与,太古与海沧保税港公司合资的厦门冷链物流中心仍在运营。
五、美冷与 Lineage 的全球规模
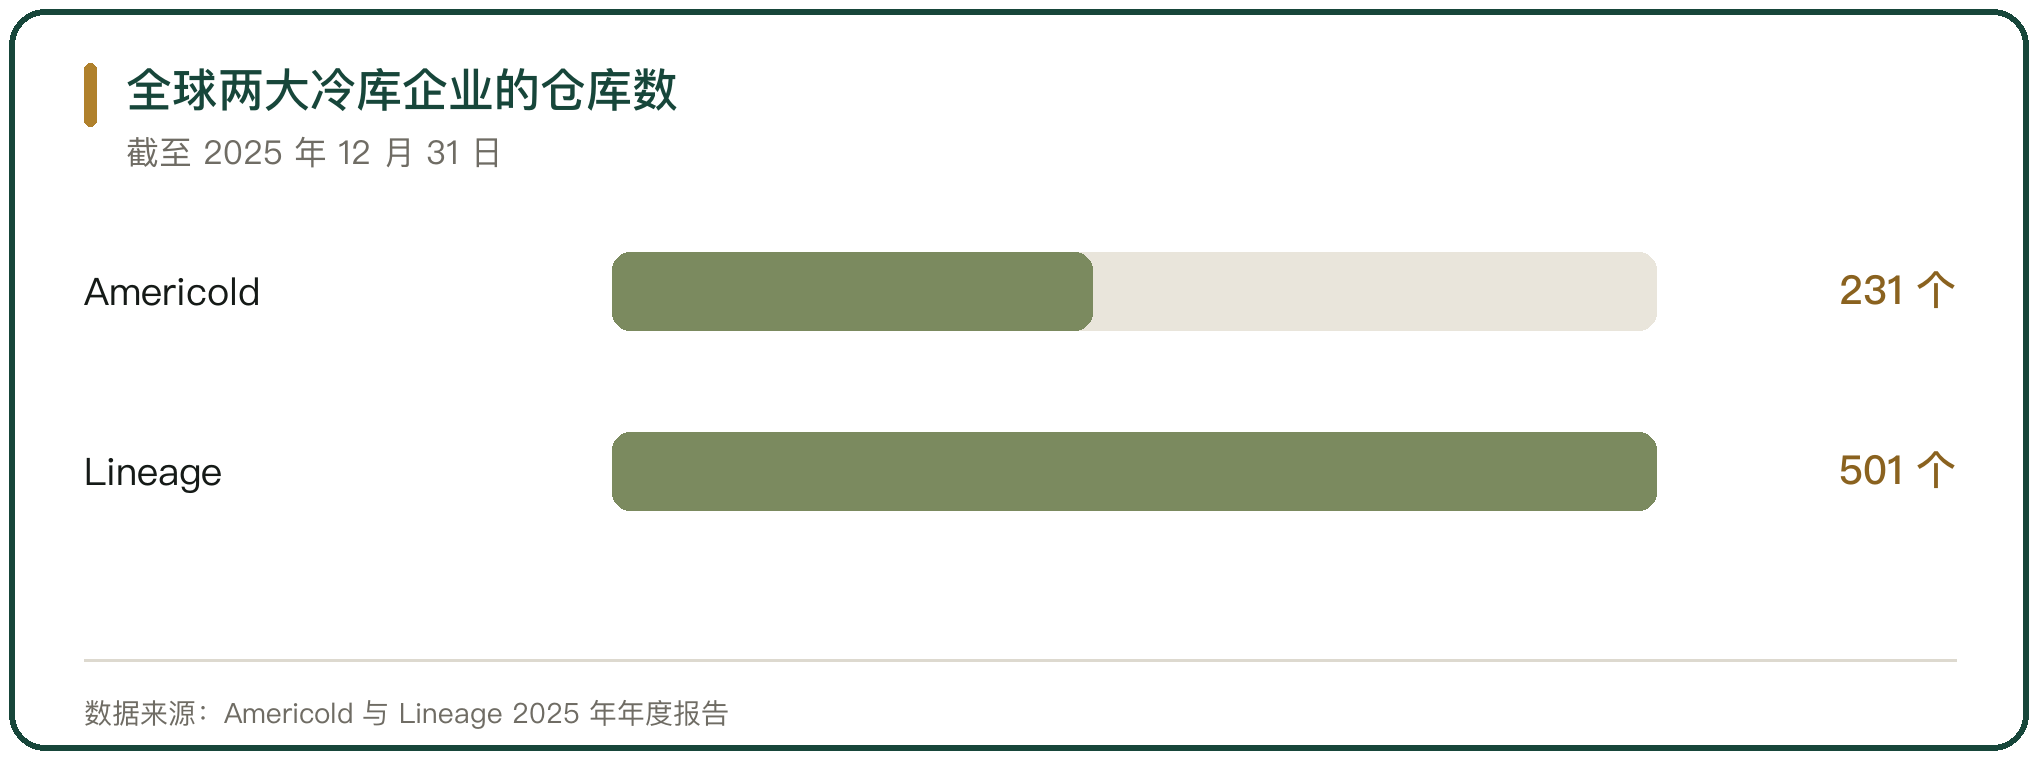
两家美国冷库企业的规模居全球前列。截至 2025 年 12 月 31 日,Americold 运营 231 个温控仓库,约 14 亿立方英尺,分布在北美 188 个、欧洲 23 个、亚太 18 个、南美 2 个。
Lineage 的体量更大,截至同日运营 501 个仓库,仓储容量 31 亿立方英尺,其中亚太 89 个。2025 年公司营业收入 54 亿美元。
这两家企业在中国的直接布点都很少,主要原因是中国内地的冷库需求分散、本地运营商密集。
六、外资为何从基础设施切入
外资直接经营农产品流通面临三重约束。第一是货源,中国农产品的产地分散,收购与分级依赖本地的经纪人网络。第二是渠道,销地市场的档口与商超采购体系有自己的规则。第三是合规,食品经营与冷链运输涉及多部门的许可与追溯要求。
持有基础设施可以绕开这些约束。普洛斯建仓、出租、做物业服务,收入来自租金与管理费,不介入货物的买卖。
这套模式的上限由租金决定,下限由空置率决定。
七、资产管理模式的收益来源
外资的收益更多来自资本运作。普洛斯在中国管理着超过 20 支私募不动产基金,中金普洛斯 REIT 是其公募产品之一,2025 年上半年实现收入约 2.16 亿元。
ESR 的路径类似。2026 年 4 月,公司与两家国内头部保险集团签约,共同设立一支总投资规模 16 亿元的基金,收购其上海与苏州两处约 32 万平方米的多层物流资产,ESR 保留少数权益与管理职能。
这类交易把重资产从资产负债表移出,收益转为管理费与超额分成。
八、高标仓的供需环境
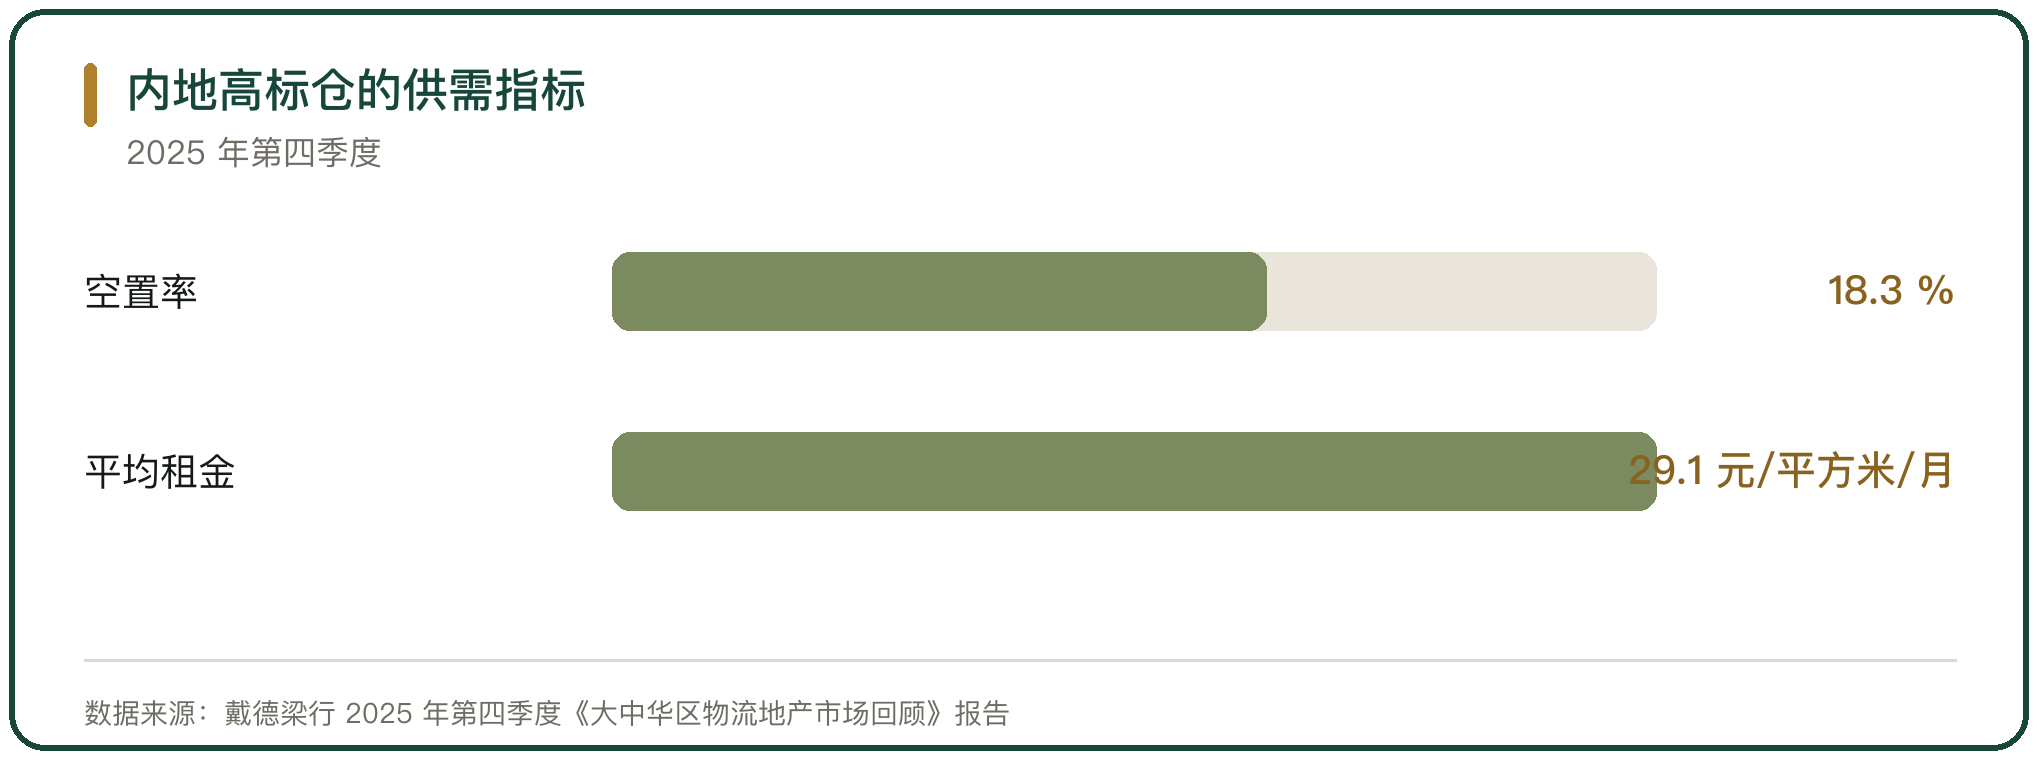
基础设施的收益取决于市场供需。戴德梁行数据显示,2025 年第四季度中国内地高标物流仓储存量 1.36 亿平方米,新增供应约 188 万平方米,整体空置率环比上升 1.11 个百分点至 18.3%,平均租金环比微降 1% 至 29.1 元每平方米每月。
供给过剩压低租金,也压低资产估值。对以租金为收入来源的外资持有者来说,这直接影响回报。
2028 年底前,中国内地还将有超过 1568 万平方米新增高标仓入市,供给压力仍将持续。
九、判断
外资在中国农产品流通里的角色已经清晰,即持有并运营基础设施,通过基金与不动产投资信托回收资本。普洛斯的近 450 处设施、ESR 的近 170 处物流资产、太古售出的 7 座冷库,都是这条路径上的节点。
高标仓供给过剩会延长资产回收周期,也把竞争推向运营能力。谁能把冷库的出租率与温控服务做稳,谁能在下一个周期拿到更低的资本成本。



写点看法