

流通基础设施的投融资模式
关键词 基础设施REITs农贸市场REITs仓储物流REITs地方政府专项债政策性金融冷链物流
一、流通基础设施的资金来源结构
农产品批发市场、冷库和产地冷链设施的投入大、回收期长,单靠财政投入难以覆盖。
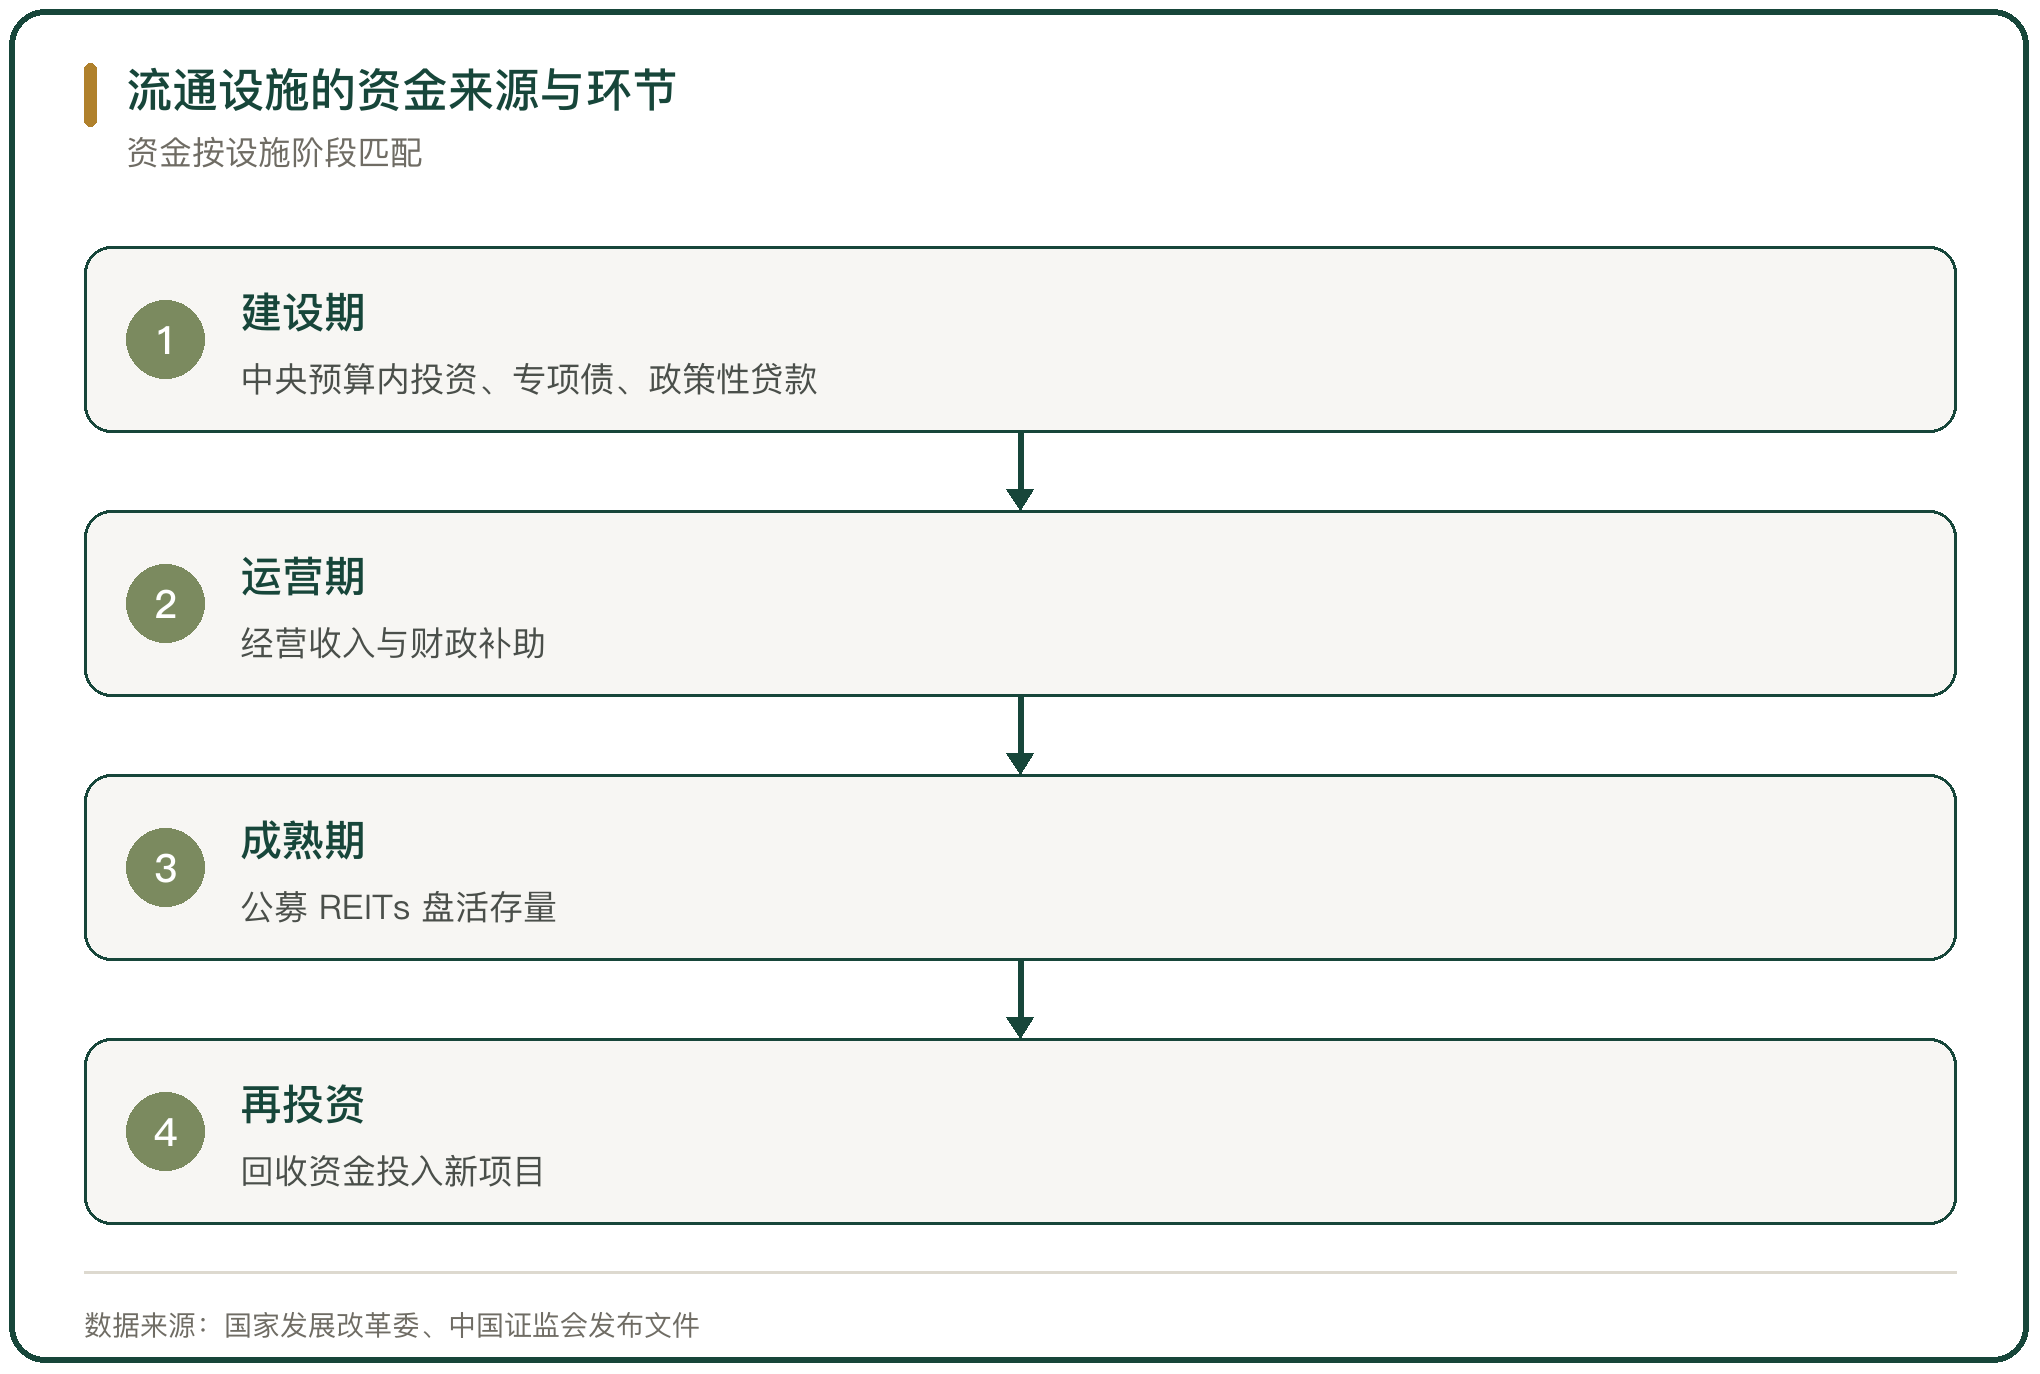
资金来源近年形成 4 类:中央预算内投资与地方专项债,政策性银行贷款,产业基金与社会资本,以及公募 REITs。
不同资金来源对应不同环节。财政资金和专项债偏向公益性设施和基础建设,政策性贷款支持建设与运营,REITs 用于盘活已形成稳定现金流的存量资产。
二、基础设施 REITs 试点的启动
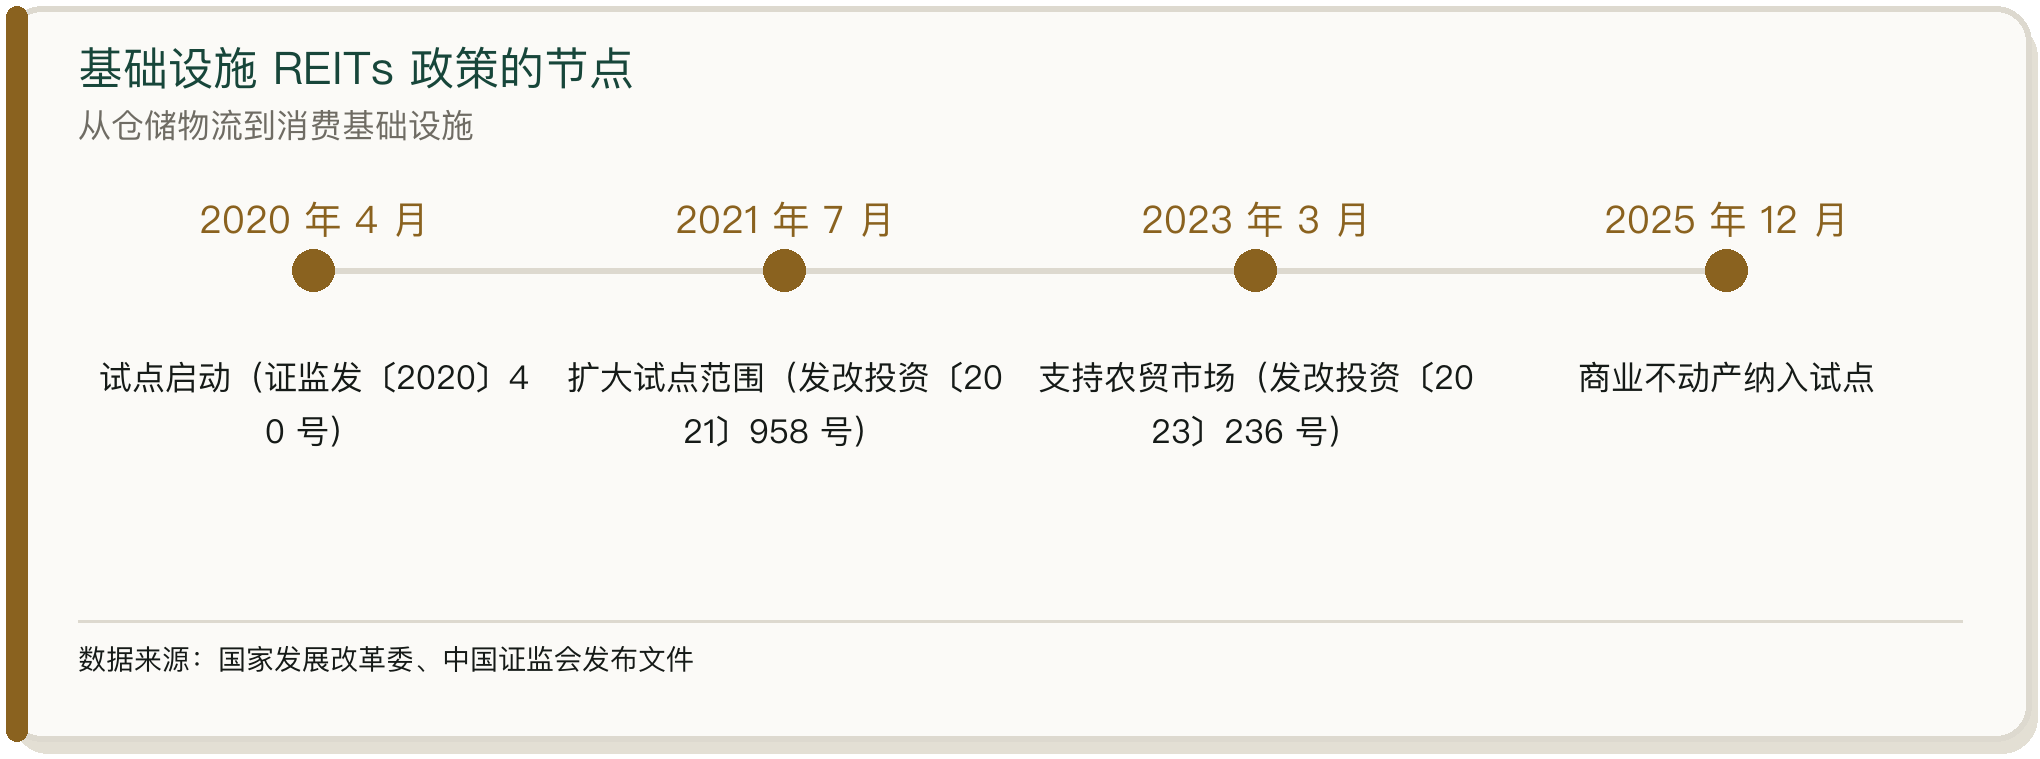
2020 年 4 月,中国证监会、国家发展改革委印发《关于推进基础设施领域不动产投资信托基金(REITs)试点相关工作的通知》(证监发〔2020〕40 号),启动基础设施 REITs 试点,范围包括仓储物流、收费公路、产业园区等领域。
试点项目的申报随后由发改办投资〔2020〕586 号文件细化。2021 年 7 月,发改投资〔2021〕958 号把清洁能源、保障性租赁住房、水利设施、旅游基础设施纳入发行范围。
REITs 的作用是把建成后的设施变成可交易的份额,回收资金用于新项目建设。
三、农贸市场纳入 REITs 支持范围
2023 年 3 月 24 日,国家发展改革委印发《关于规范高效做好基础设施领域不动产投资信托基金(REITs)项目申报推荐工作的通知》(发改投资〔2023〕236 号),提出优先支持百货商场、购物中心、农贸市场等城乡商业网点项目,以及保障基本民生的社区商业项目发行基础设施 REITs。
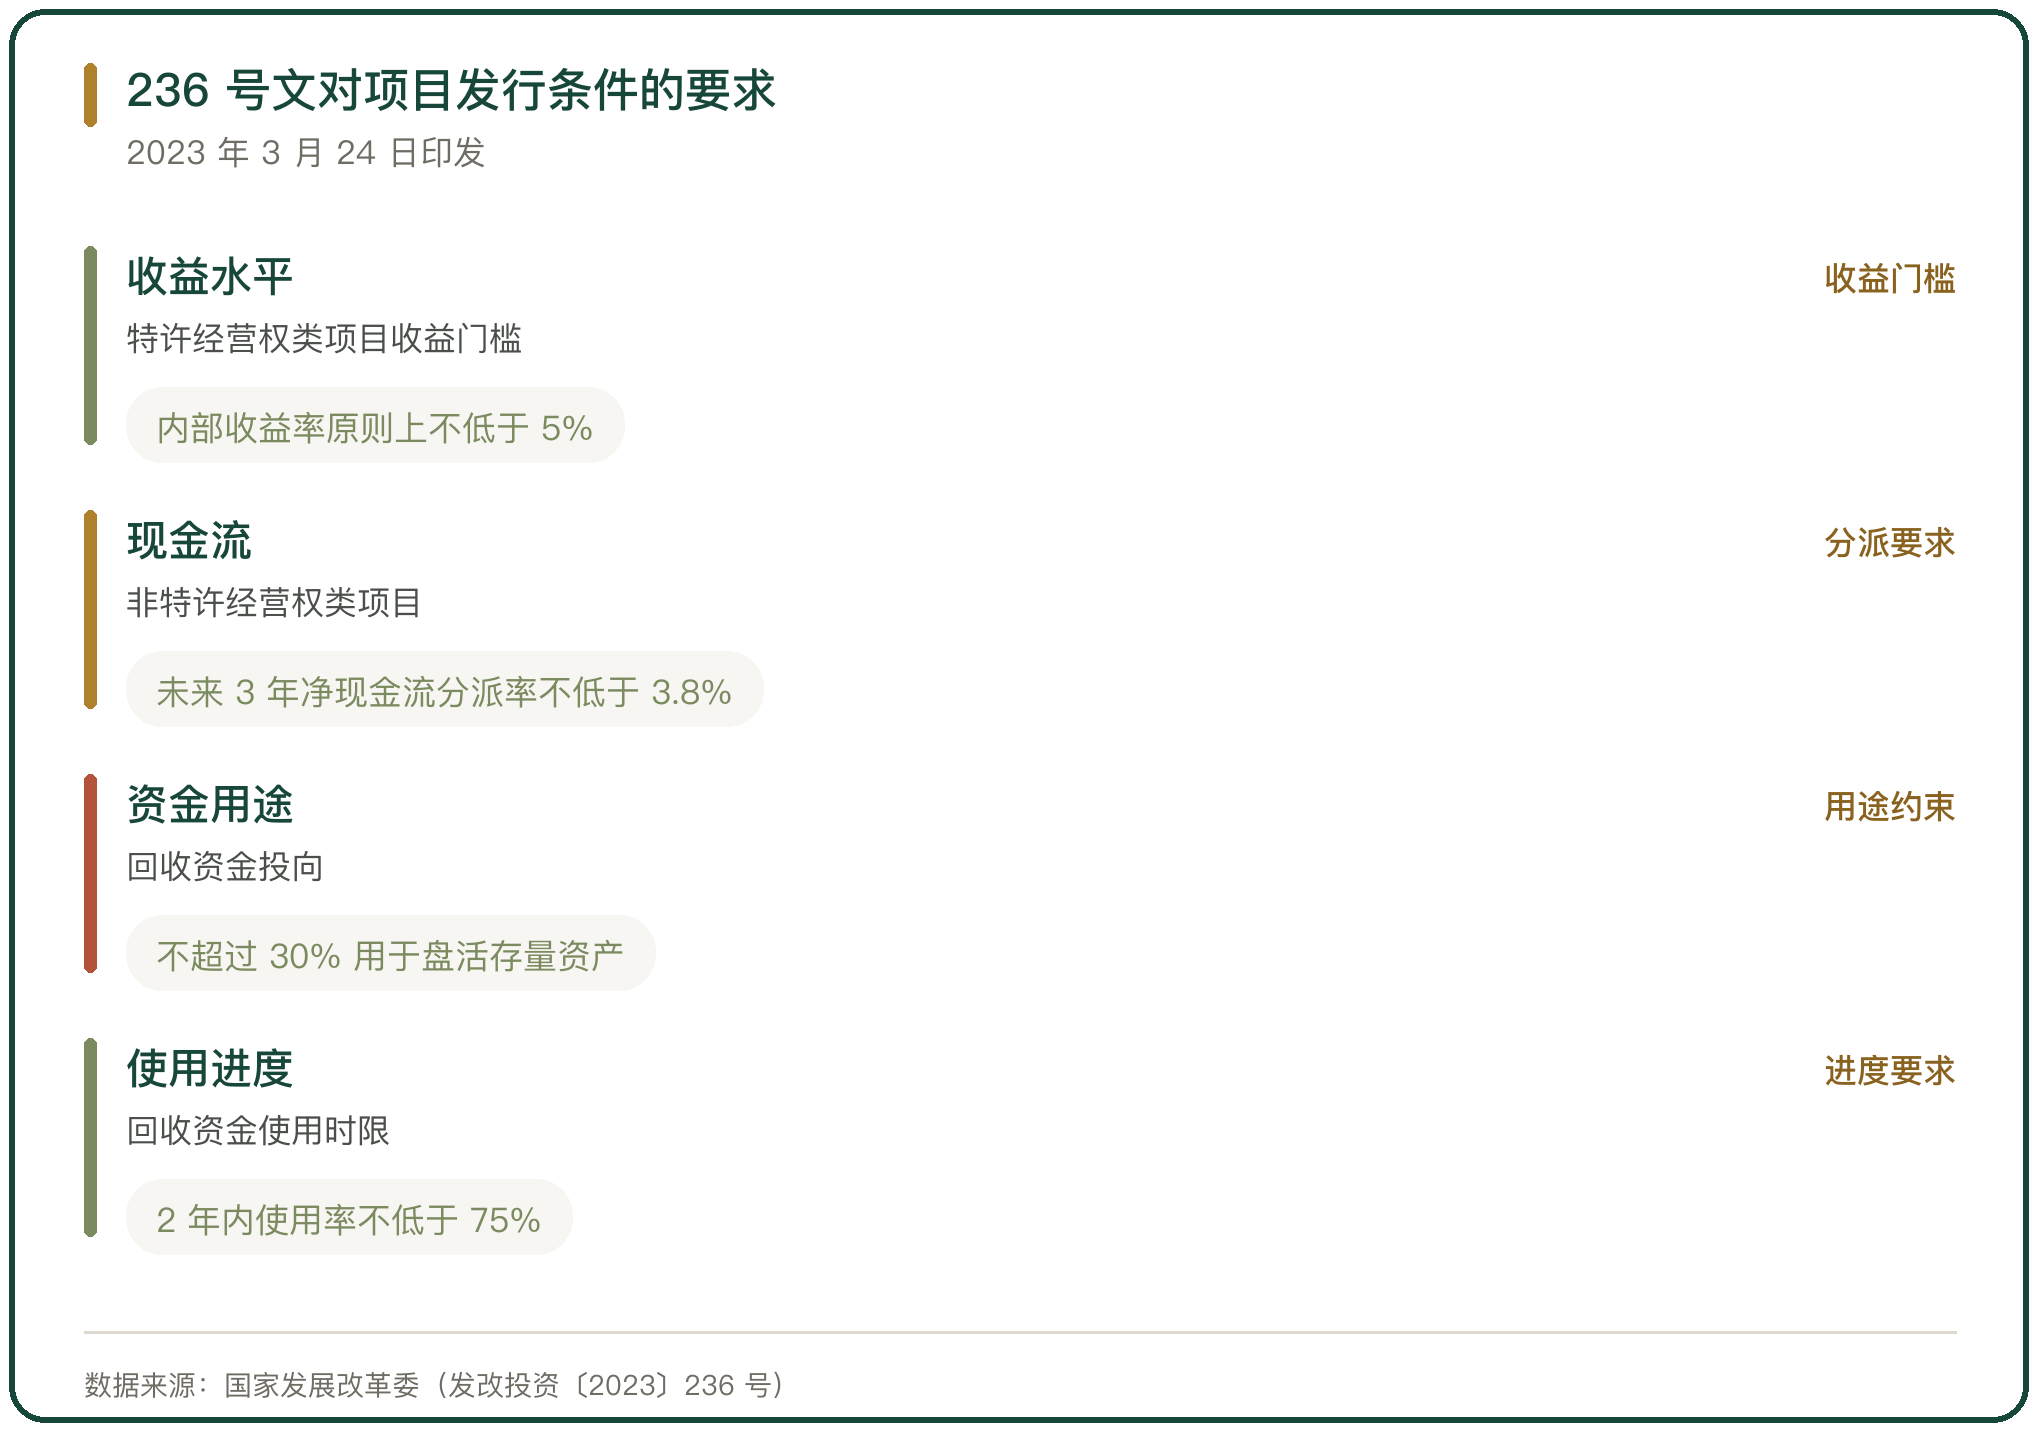
文件同时设定了收益门槛:特许经营权、经营收益权类项目基金存续期内部收益率原则上不低于 5%;非特许经营权、经营收益权类项目预计未来 3 年每年净现金流分派率原则上不低于 3.8%。
农贸市场进入支持范围,意味着这类民生设施可以按市场化方式融资。
四、仓储物流 REITs 的首批项目
2021 年 6 月 21 日,中金普洛斯仓储物流封闭式基础设施证券投资基金(中金普洛斯 REIT,508056)在上交所上市,是国内首批公募基础设施 REITs 之一,也是上交所首支仓储物流类基础设施 REIT,持有 10 个仓储物流园,总建筑面积 115.66 万平方米,2023 年 6 月完成扩募。
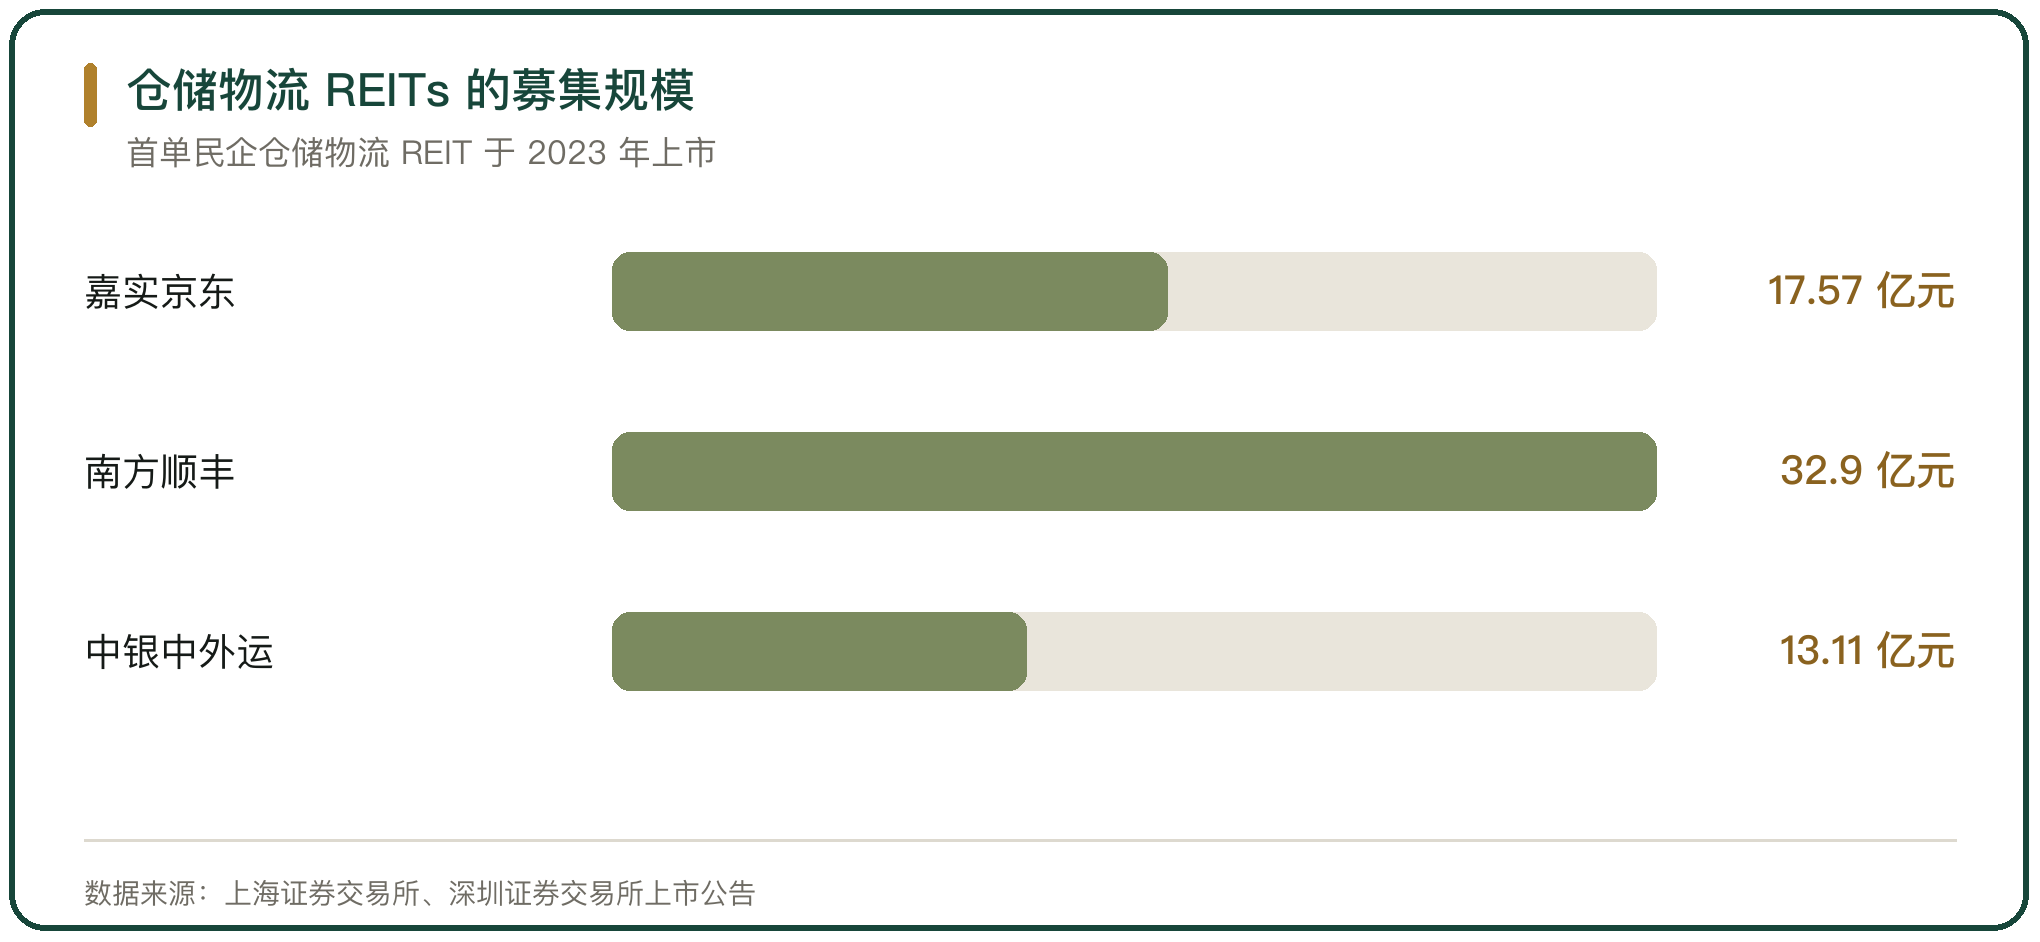
2023 年 2 月 8 日,嘉实京东仓储基础设施 REIT(508098)在上海证券交易所上市,募集资金 17.57 亿元,是首只民营企业仓储物流类基础设施 REIT,底层资产为重庆、武汉、廊坊的 3 个项目,发行期间总认购金额 718.16 亿元,网下认购超 126 倍。
仓储物流资产出租率和租约期限稳定,适合作为 REITs 的底层资产。
五、农贸市场 REITs 的首单
2025 年 1 月 24 日,易方达华威市场 REIT 上市,是全国首单农贸市场公募 REIT。
该产品募集期网下有效认购倍数为 78.718 倍,公众有效认购倍数达 407.025 倍,上市首日涨幅 30% 并出现涨停。
农贸市场现金流来自摊位与铺面租金,客户分散、续租稳定,符合 REITs 对现金流的要求。首单落地后,同类资产具备了可参照的定价样本。
六、REITs 回收资金的使用约束
236 号文对回收资金设了明确约束。基础设施 REITs 净回收资金应主要用于在建项目和前期工作成熟的新项目;其中不超过 30% 的净回收资金可用于盘活存量资产项目,不超过 10% 可用于已上市项目的小股东退出或补充发起人流动资金。
资金使用进度也有要求:购入项目完成之日起 2 年内,净回收资金使用率原则上不低于 75%,3 年内应全部使用完毕。
约束的目的是防止回收资金空转,让盘活存量与扩大投资形成循环。
七、政策性金融与专项债的配合
国家发展改革委 2022 年印发《关于推进现代冷链物流体系建设工作的通知》(发改办经贸〔2022〕458 号),会同中国农业发展银行支持重大冷链物流项目,农发行提供 1200 亿元综合授信,重点支持国家骨干冷链物流基地、产销冷链集配中心等 5 个方面。
国家开发银行围绕国家物流枢纽与冷链物流运行体系提供中长期融资。2025 年上半年,该行发放物流领域基础设施贷款 120 亿元,同比增长 67%;宁波国家骨干冷链物流基地通过开发性金融工具获得 1.78 亿元资金,并完成 20 亿元融资授信。
开发性金融提供长周期资金,与专项债的期限形成互补。
八、地方专项债支持的流通项目
地方政府专项债成为农产品流通设施的重要资金来源。
江西省 2024 年以来支持 32 个农产品批发市场新建和改造提升项目发行地方政府专项债 16.5 亿元,并争取中央预算内投资 1300 万元支持莲乡国际农产品博览城的仓储冷链物流建设。
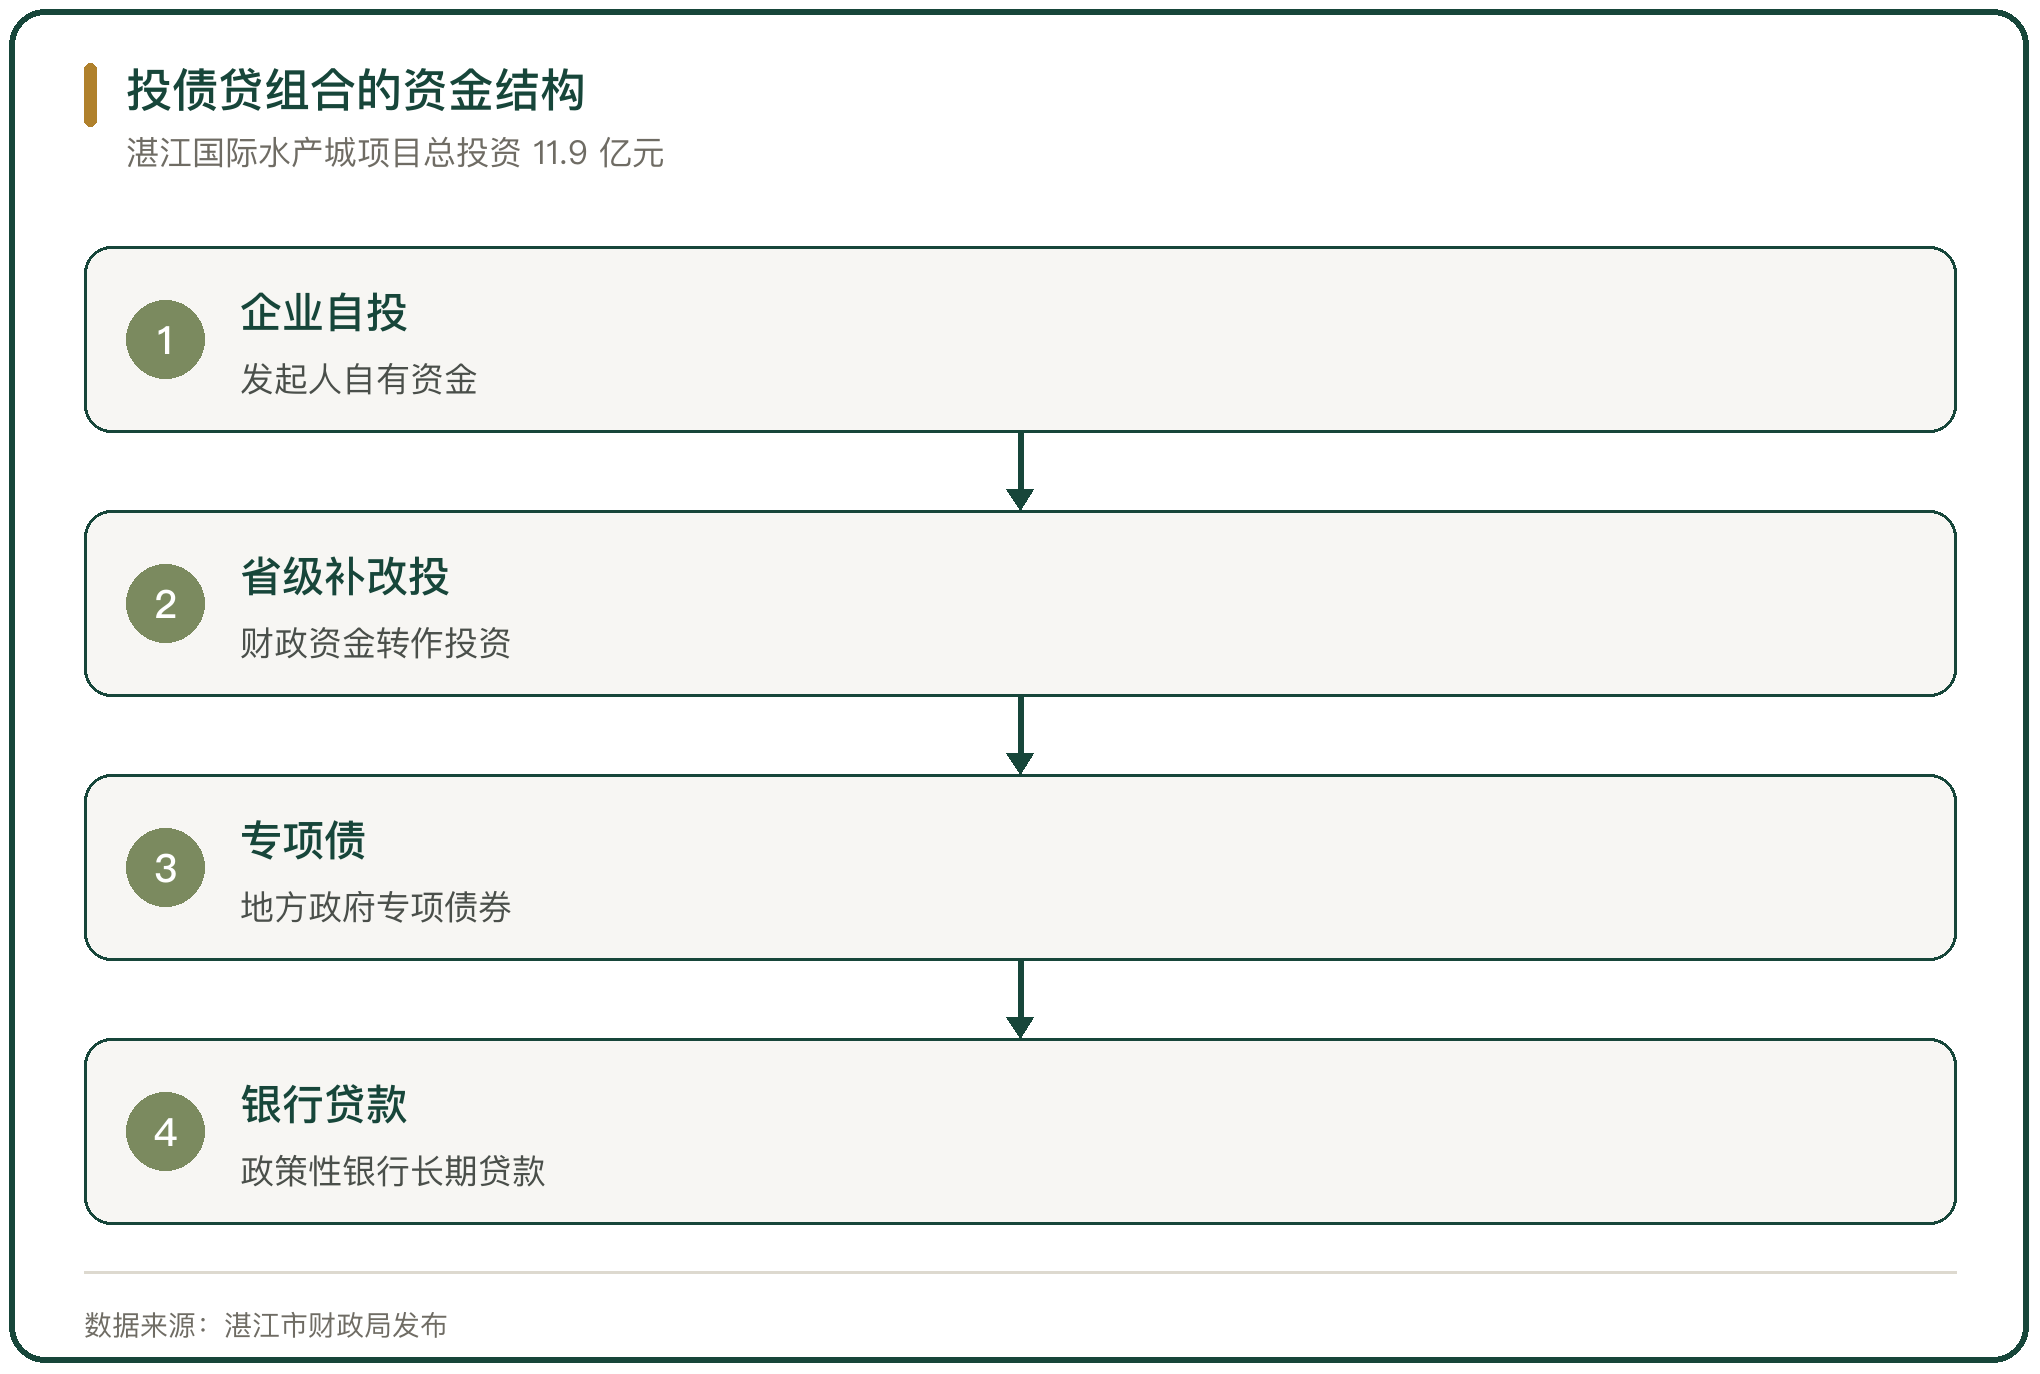
湛江国际水产城(一期)冷链物流基础设施建设项目总投资 11.9 亿元,采用企业自投、省级“补改投”资金、专项债和银行贷款的组合,其中国家开发银行广东省分行新增授信 9.55 亿元。
九、投融资模式的组合方式
单个流通项目通常不会只用一种资金。
产地冷藏保鲜设施采用先建后补、定额补助的方式,由经营主体自建后获得补助;批发市场改造多用专项债加财政资金;冷链园区用政策性贷款银团支持;已形成稳定现金流的仓储物流设施则通过 REITs 退出。
组合的核心是让财政资金起到引导作用,用有限的政府投入撬动更多社会资本。
十、投融资模式对流通设施的影响
投融资模式的变化改变了流通设施的建设节奏。
REITs 提供了退出渠道,企业建成设施后可以回收资金再投新项目,设施从持有变成可循环的资产;专项债与政策性贷款拉长了资金期限,匹配了冷链设施回收期长的特点;财政补助则集中在产地等社会资本不愿进入的环节。
资金结构决定了设施建在哪、由谁运营。回收期长、现金流稳的设施更容易获得市场化融资,公益性强的产地设施仍依赖财政支持。



写点看法