

农产品出口规模的瓶颈分析
关键词 农产品出口初级产品占比中小企业主体技术性贸易壁垒出口市场集中支持政策
一、规模的现状与增速
农产品出口在 2024 年首次突破千亿美元。据海关统计,2024 年我国农产品出口总额 1030 亿美元、比上年增长 4.1%,占我国外贸出口总额的 2.9%。出口增速比上年收窄,规模站上千亿之后扩张的难度上升。
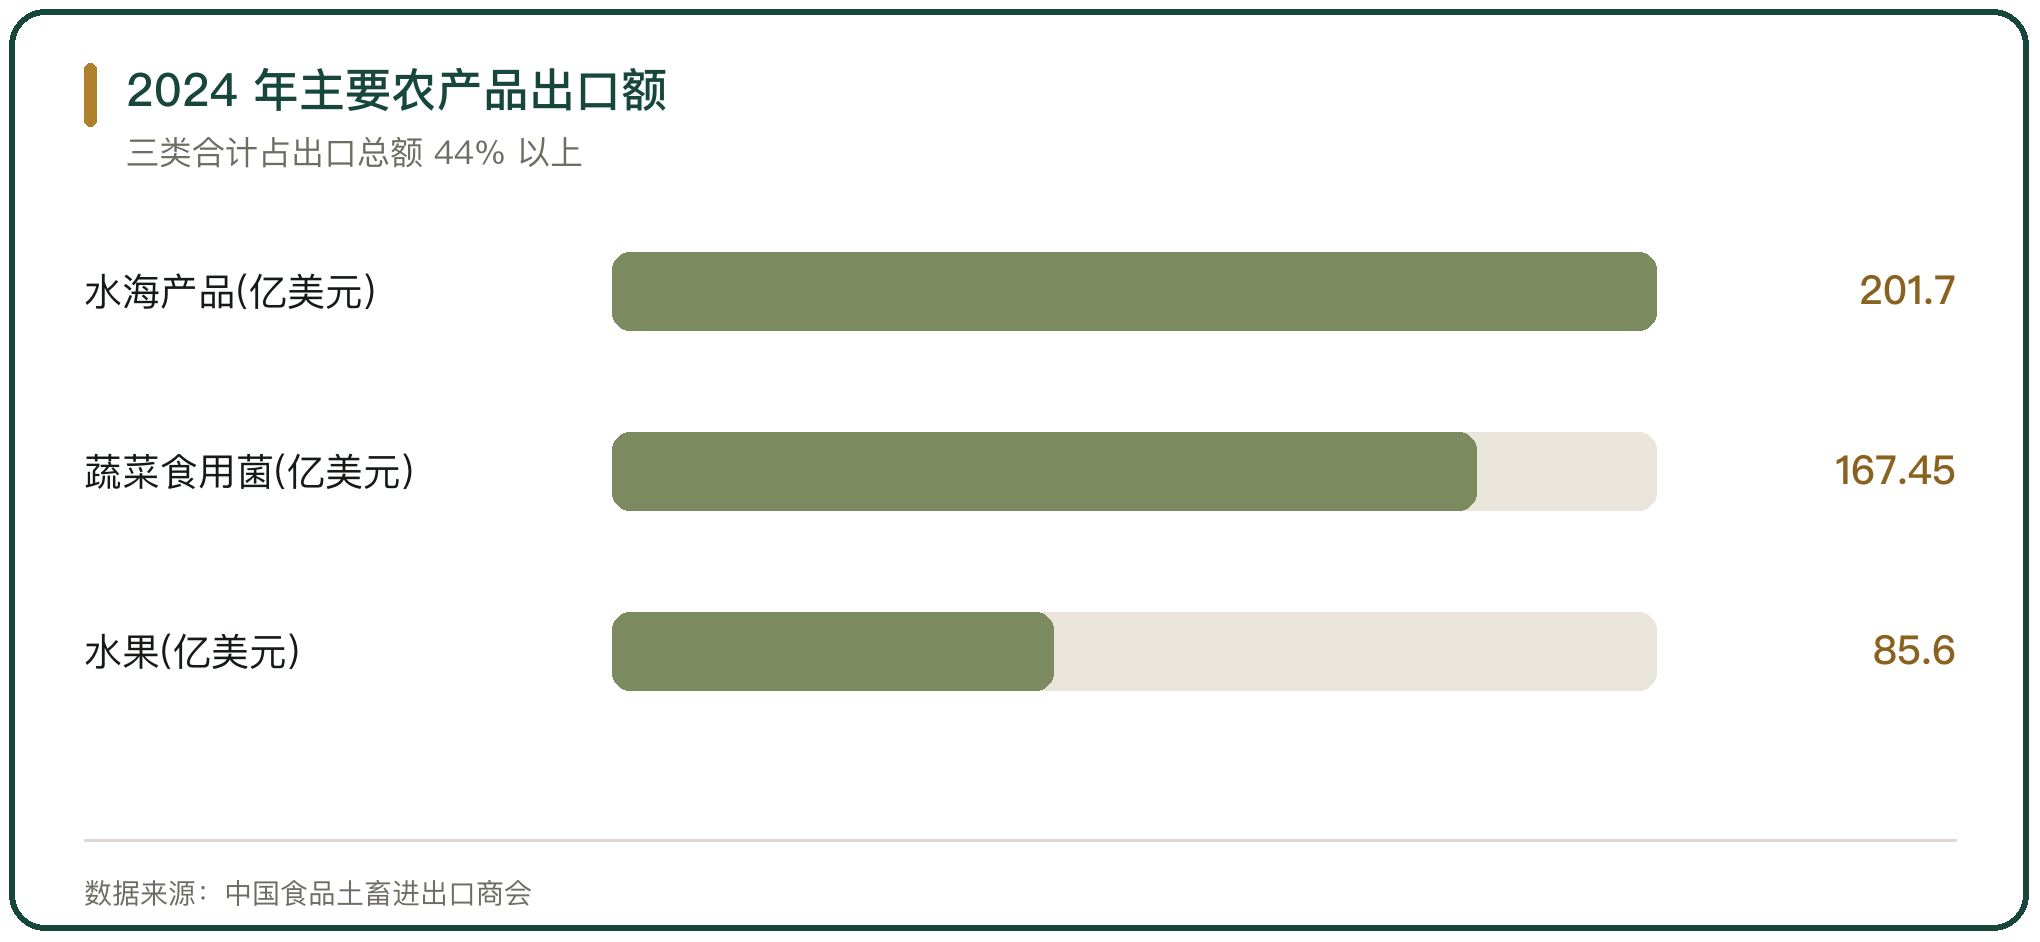
出口的品种头部份额较高。水海产品及制品出口 201.7 亿美元、占 19.6%,蔬菜食用菌及制品 167.45 亿美元、占 16.3%,水果及制品 85.6 亿美元、占 8.3%,三类合计占出口总额的 44% 以上。
贸易结构整体呈现逆差。2024 年农产品进出口额 3181.6 亿美元,其中出口 1030 亿美元、进口 2151.6 亿美元,贸易逆差 1121.6 亿美元,比上年收窄 16.7%。
二、结构以初级产品为主
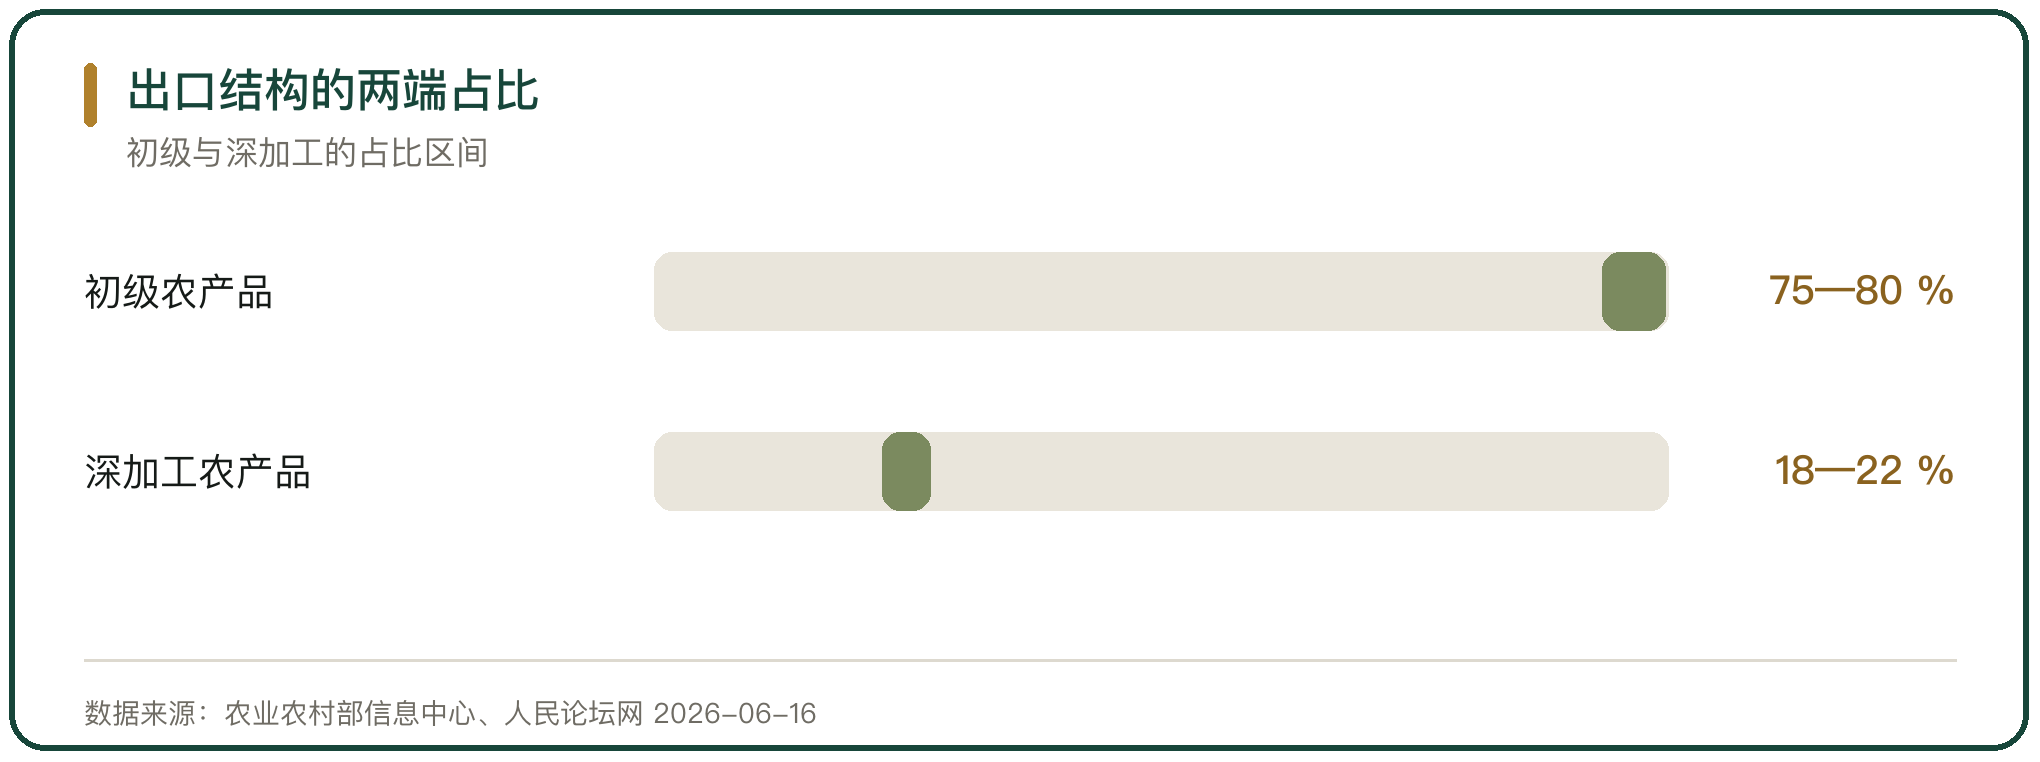
出口结构偏初级是首要瓶颈。我国农产品出口份额中,初级农产品占比约达 80%,深加工农产品仅占 20% 左右(全国人大代表邢克智的调研,农业农村部信息中心)。
初级产品的单位货值低。以果蔬、水产品等优势品类为例,深加工、冷链分级、功能性衍生品开发等环节相对薄弱,单位产值低、抵抗价格波动能力弱(人民论坛网 2026-06-16)。
加工深度可以用产值比观察。我国农产品加工业产值与农业总产值之比由 2020 年前后的 2.40 提升至 2024 年的 2.61,比值在上升,但深加工环节仍待加强,价值链掌控力有限。
三、主体小散是第二个瓶颈
出口主体以小散为主。我国有 2 万多家农产品出口企业,绝大多数是中小企业,产品附加值低、缺少自主品牌、不熟悉国际营销的情况普遍(商务部世界贸易组织事务中心 2021-06)。
中小企业承接不了国际认证与渠道建设的成本。国际认证认可、国际标准、国际品牌与国际价值链四项能力同时不足,企业难以获得目标市场的通行证。
主体分散还影响标准化。生产组织方式分散导致投入品管理、农残控制、采后处理与批次追溯的执行成本较高,出口产品在规格、品质与安全标准上容易出现波动。
四、议价能力与跨国粮商的差距
议价能力的差距在粮食与油料上最明显。ADM、邦吉、嘉吉与路易达孚四家跨国粮商控制全球约 70% 的粮食贸易量,掌握从种子、化肥到仓储物流的高价值环节。
国内粮商在规模上已进入前列,但盈利能力与产业链控制力仍有差距。中粮集团 2024 年营业收入约 6350 亿元人民币,在《财富》世界 500 强中位列第 106 位,净利润率与全球定价权与四大粮商相比仍有提升空间。
议价能力不足的后果落在价格上。出口农产品长期依靠价格优势获得竞争力,近年生产成本上升,价格优势持续减弱,深加工与品牌化对提升单位货值的作用更加重要。
五、技术性贸易措施的约束
技术性贸易措施是外部约束的主要来源。一项基于 2010 年到 2024 年中国对 126 个贸易伙伴国出口面板数据的研究显示,实际出口与潜在出口差距的 90% 以上来自贸易非效率,技术性贸易壁垒是首要制度性来源,贡献占比 41%(华中农业大学学报社会科学版)。
主要市场的标准在持续升级。日本肯定列表制度将农药残留检测项目增至 799 项、2024 年新增 37 项;欧盟 2024 年修订食品中农药最大残留限量,将氟美托喹的残留限值设为 0.01 mg/kg(中国改革报 2025-06-23)。
低附加值生鲜农产品受约束更强。研究显示,低附加值、生鲜农产品以及发达经济体市场受技术性贸易措施的约束更明显,合规能力弱的中小企业在这些市场上更难立足。
六、合规成本挤压利润
合规成本直接压缩利润空间。主要市场对农药残留、微生物指标、碳足迹核算设置动态化标准,要求企业建立更精密的质量管控体系,投入检测设备、技术培训与认证申请。
边境拒绝入境的后果不止一批货。农残超标、溯源体系不完善会带来退运、销毁或重新检测,推高货值损失、仓储与物流成本,并对客户关系与品牌信誉造成连锁影响。
检测与认证的投入对小企业更重。中小企业要摊薄检测与认证的固定成本,单位货值承担的合规成本高于大型企业,同一道门槛对不同规模的出口企业影响并不相同。
七、冷链与产地配套的短板
冷链仓储、分级包装等配套环节存在短板。尤其在中西部地区和新兴产区,物流成本与损耗偏高,压缩了出口利润空间(人民论坛网 2026-06-16)。
产销对接机制也不完善。海外市场需求信息难以快速传导到生产端,供应链协同性不足,出口产品的适配性与响应速度受影响。
鲜活品类的损耗最敏感。果蔬、水产品对温度与时效要求高,产地预冷、采后处理与冷链运输的组织水平决定到货品质,也决定出口批次的一致性与退运率。
八、出口市场相对集中
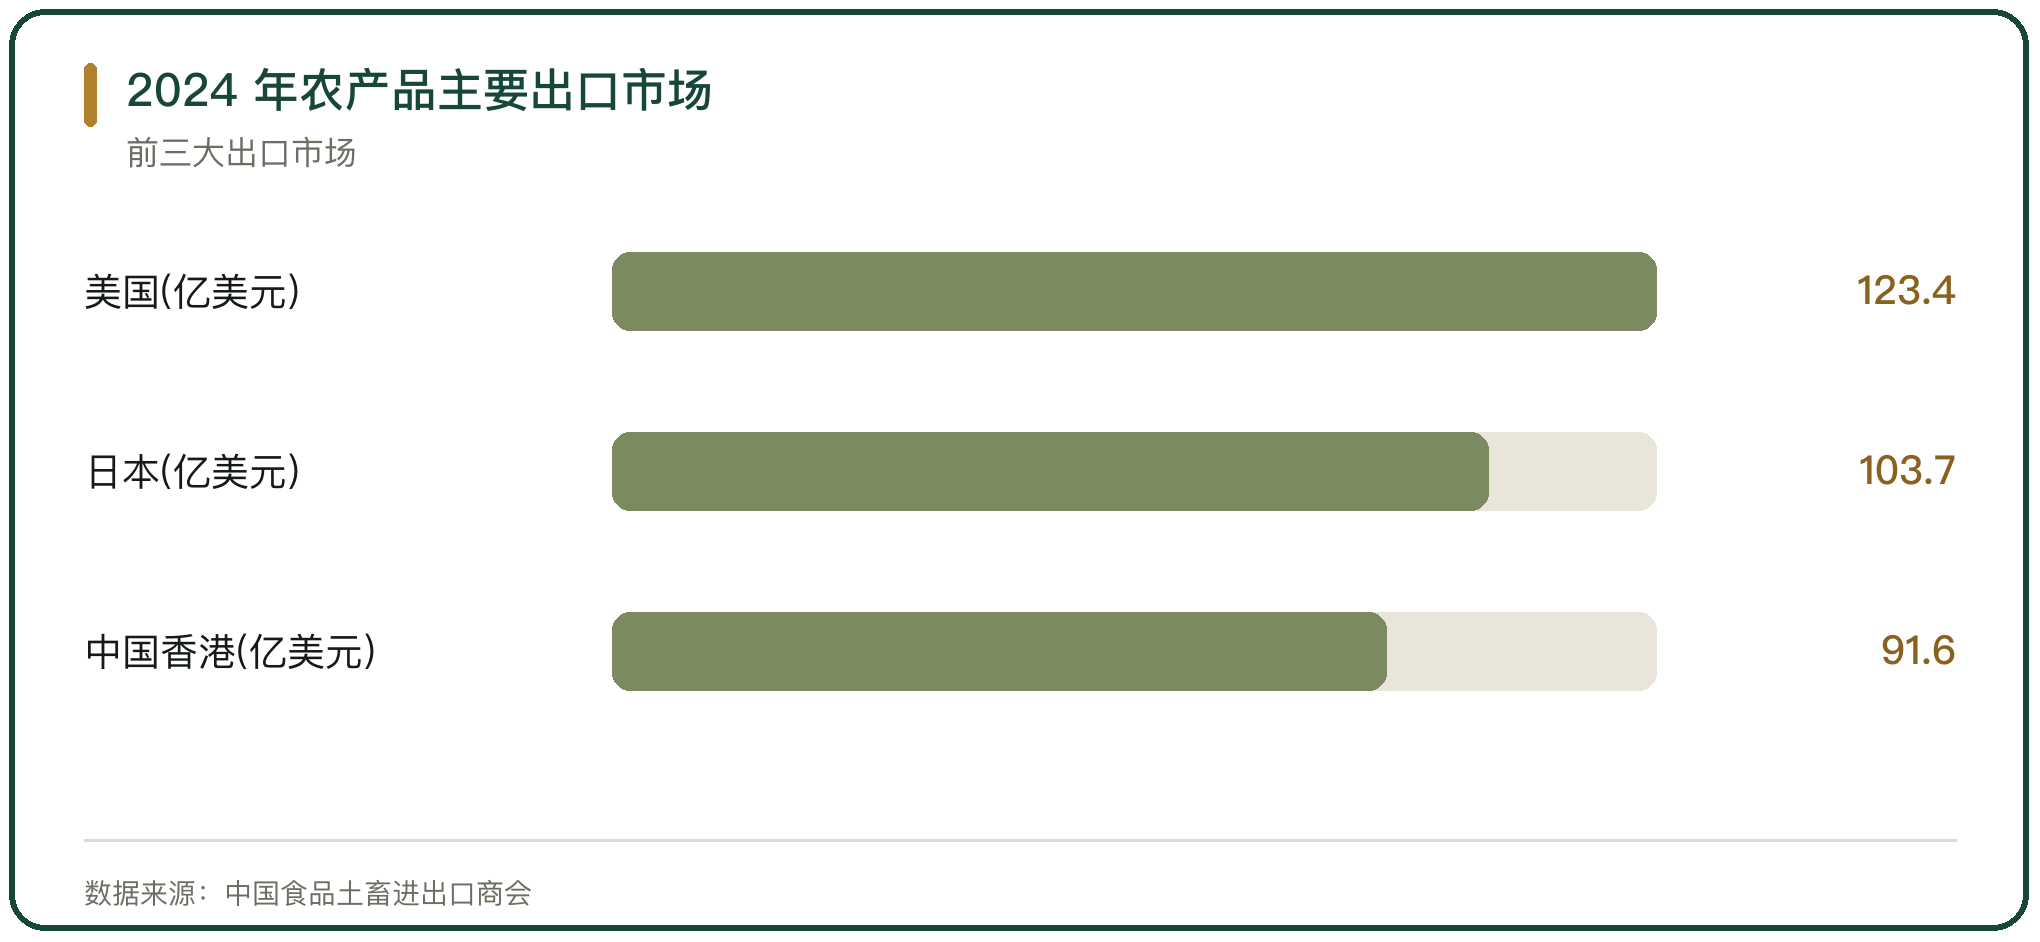
出口市场的头部份额偏高。2024 年我国农产品前十大出口市场出口额占农产品出口总额的 60% 以上,美国是农产品第一大出口市场、出口额 123.4 亿美元、增长 22.3%,日本 103.7 亿美元、中国香港 91.6 亿美元(中国食品土畜进出口商会)。
区域结构上对东盟的份额在上升。2003 年以来我国对东盟农产品出口年均增速达 12%,高于对全球的 8%,目前超过 20% 的农产品出口至东盟(农业农村部首席专家张明杰 2024-11-30)。
单一市场占比过高会放大风险。主要市场的关税政策与准入规则变化,会通过订单与价格传导到出口企业,市场多元化是分散风险的直接手段。
九、出口省份的格局
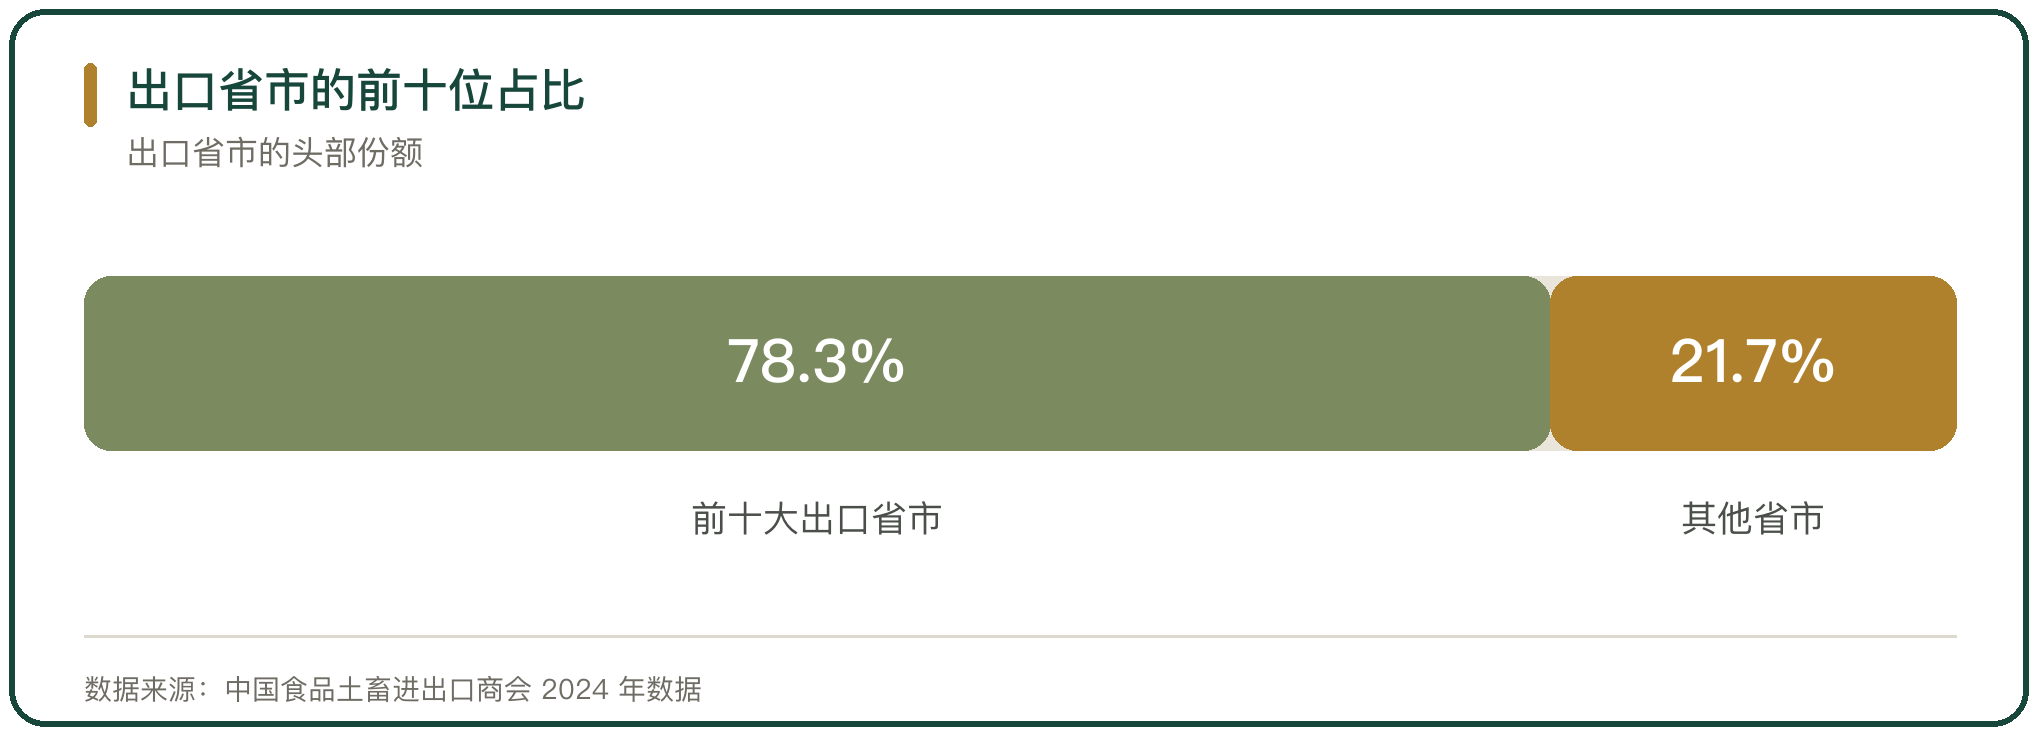
出口省份集中在沿海。2024 年农产品前十大出口省市出口额占农产品出口总额的 78.3%,山东省以 231.6 亿美元居首、增长 10.4%、占 22.5%,广东省 188.5 亿美元、占 18.3%,福建省 111.2 亿美元(中国食品土畜进出口商会)。
沿海省份的优势来自加工与港口。出口企业依托本地的食品加工体系与国际物流节点,把初级农产品加工后出口,增加值留在出口环节。
中西部新兴产区在补短板。产地冷链与分级包装能力较弱,出口多以初级产品为主,附加值更低,规模化与标准化仍在推进。
十、支持政策与国贸基地建设
支持政策的力度与发达国家存在差距。美国年度农产品出口促进预算 2.55 亿美元,另有 65 亿美元的出口信贷担保额度;欧盟 2020 年农产品出口支持计划约 2 亿欧元;日本制定《农林水产品及食品出口促进法》并以专门机构推动出口。
国内的支持手段相对分散。支持力度不足与手段分散影响出口的公共服务供给,农产品出口促进体系尚不健全,企业的合规与市场开拓主要靠自身投入。
基地建设是其中一项举措。2021 年 5 月农业农村部认定首批农业国际贸易高质量发展基地 115 家,另有 23 家后备基地纳入管理体系,覆盖全国 28 个省份。
11、规模扩张的落点
规模扩张的落点在结构调整。初级产品出口规模的上限受产地资源与价格波动约束,而深加工与品牌化能把单位货值抬起来,这是从规模扩张转向价值提升的方向。
品质与合规是基础。农残控制、过程追溯与批次一致性决定出口能不能稳定,技术性贸易措施的约束要靠标准对接与检测能力来化解,出口基地与标准比对中心的建设提供了可复制的办法。
主体能力是关键。中小出口企业需要在认证、标准、品牌与渠道上补齐能力,从产品出口转向品牌与服务出口,出口规模的扩张才有支撑,否则规模上去了利润仍薄。



写点看法