农产品流通研究|一、渠道与业态 | 4、餐饮与团餐| 14 中餐出海与餐饮供应链国际化 |
慕飞鸿 · 农产品流通行业研究 · 国际端·加工食品·平台企业
中餐食材的采购按品类分成两类。风味不可替代的辅料靠国内出口,蔬菜、鲜肉与海鲜靠当地采购。本地化最彻底的环节在主料,品种替换解决供应可得性,辅料的配方仍从国内出口。
关键词 中餐食材海外采购本土化调味品出口RCEP 关税农产品出口
关键数据
中国农产品出口额(2025 年)
1041.6亿美元
同比增长 1.1%,占全国外贸出口总额 2.8%。中国食品土畜进出口商会转引海关总署统计(2026-02-04)
中国米面制品出口额(2025 年)
25.9亿美元
同比增长 9.4%,其中糕点饼干 9.9 亿美元、方便面 5.1 亿美元。中国食品土畜进出口商会转引海关总署统计(2026-02-04)
中国调味品及调味香料出口额(2024 年)
35.28亿美元
同比下降 17.07%,出口数量 182.69 万吨、同比增长 14.90%。海关总署(2025)
中国酱油出口量(2025 年)
24.82万吨
2019 年为 15.86 万吨,出口量复合年均增速 7.75%,美国为第一大出口市场。东方财富证券研究报告(2026-05-27)
太二酸菜鱼海外门店的华人客流占比
30%
其余为当地客群,新加坡门店规划目标 15 至 20 家。九毛九集团国际事业部,转引自新浪财经(2024-09-19)
RCEP 项下潍坊市出口货物关税优惠(2025 年)
60亿元
凭 RCEP 原产地证书享受,海关签发各类原产地证书总货值 264 亿元。潍坊海关,转引自中国经济网(2026-02-04)
一、中餐食材的海外采购结构
中餐门店在海外的食材来源有两类。一类是风味不可替代的辅料,包括火锅底料、复合调味料、酸菜与腌制品,靠国内出口;一类是蔬菜、鲜肉与海鲜,靠当地采购。两类食材在同一家门店同时使用,采购决策按品类分别做。
当地采购的品类随市场变化。澳大利亚与美国的牛肉、阿根廷的猪肉在产地采购,新加坡本地的农产品产量有限,大部分食材需要进口。
二、国内段的出口规模与品类
国内段的主要出口品类是水产、蔬菜与粮食制品。2025年中国水海产品及制品出口额居首位,蔬菜食用菌及制品位列第二,两者是农产品出口中的主要品类。
面向餐饮的加工品增速更快。2025年米面制品出口额同比增长9.4%,肉类及制品同比增长18.2%,其中包馅面食与香肠制品的增速都高于所在大类的平均。
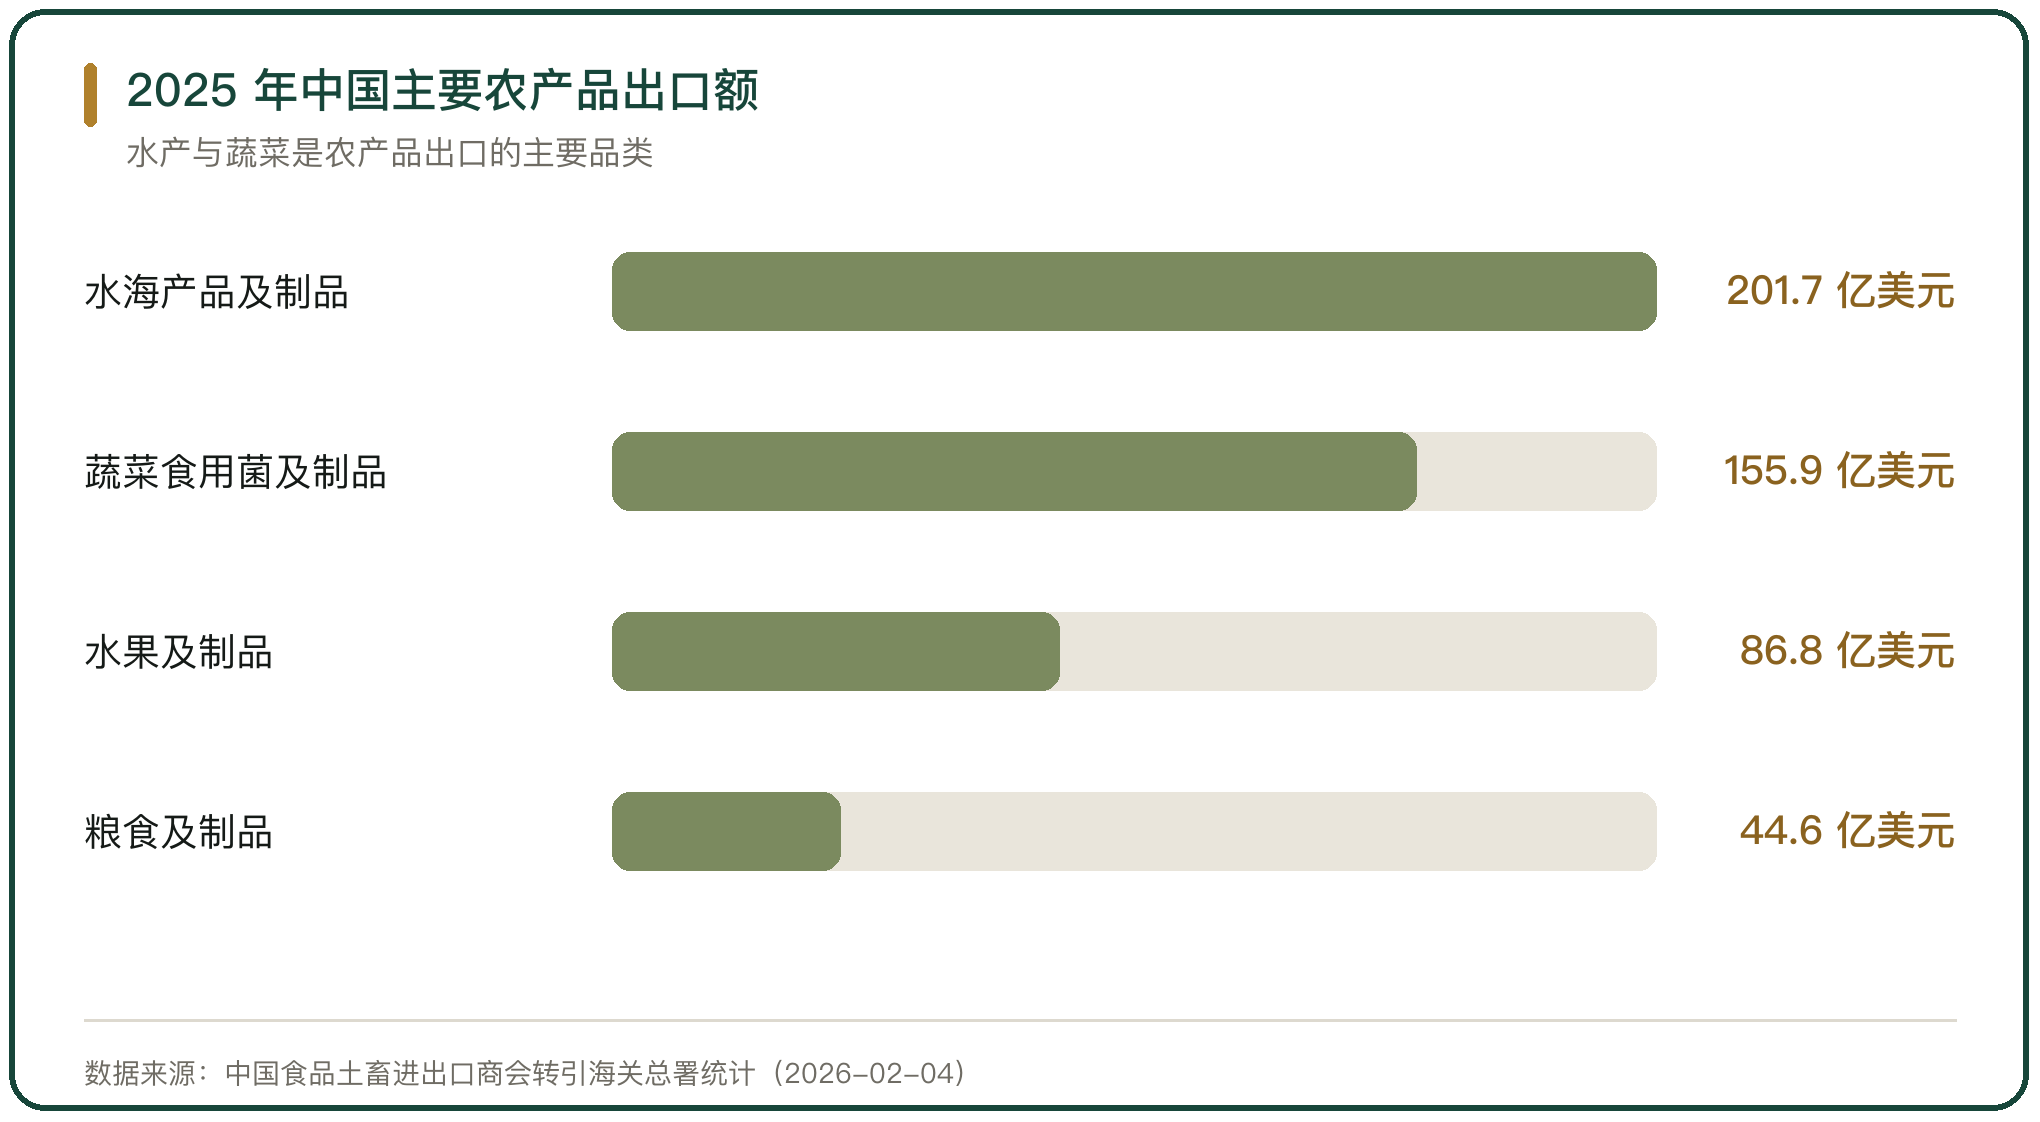
图 1 2025 年中国主要农产品出口额
三、出口市场的分布与关税
出口市场的分布集中于亚洲与北美。2025年中国农产品的前十大出口市场中,美国与日本分别位列第一与第二,中国香港位列第三;对一带一路沿线国家的出口额同比增长。
区域协定的作用体现在关税上。RCEP生效后,出口日本的禽肉按规定在10年内从15%的关税降到零,山东一家禽肉出口企业因此每吨每年增加约40美元的利润。
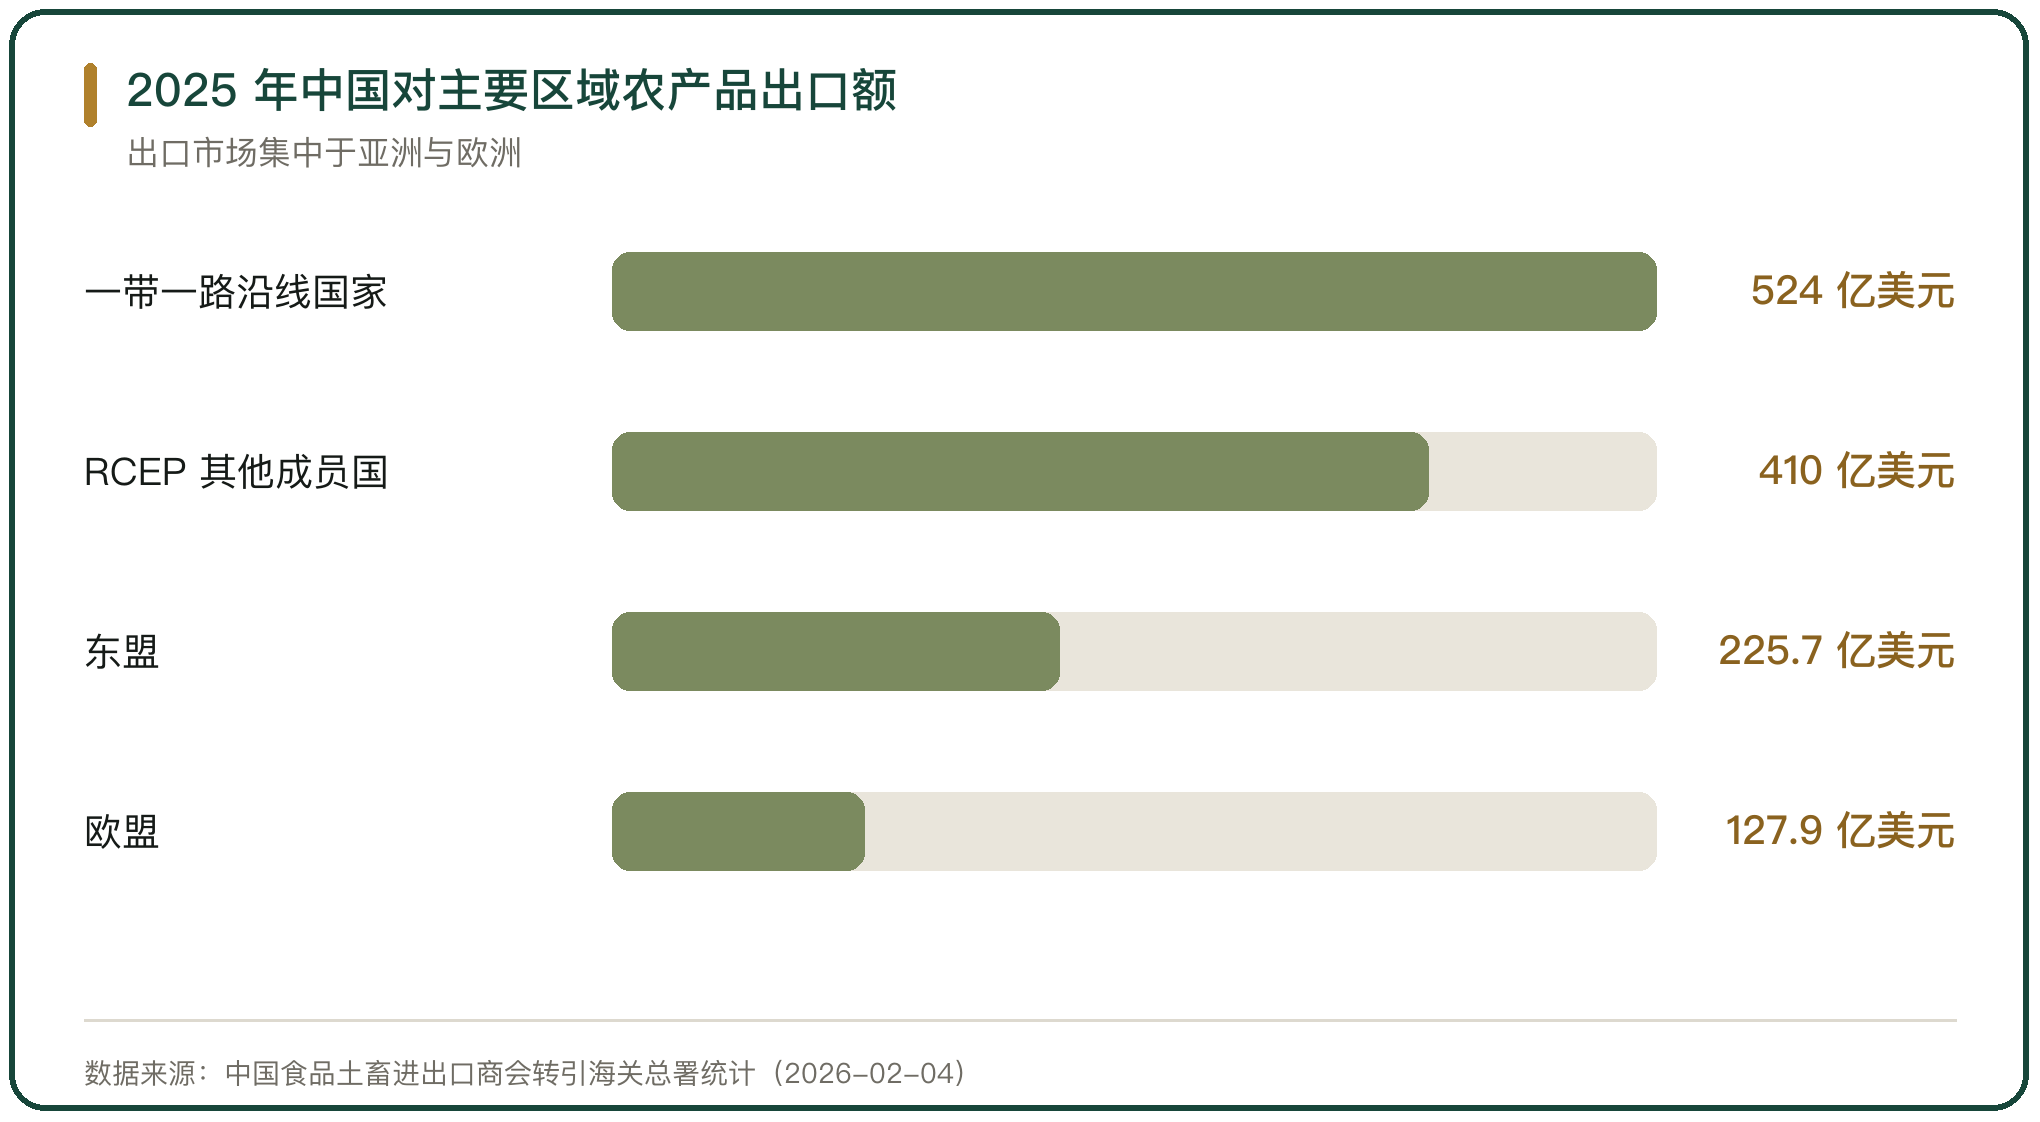
图 2 2025 年中国对主要区域农产品出口额
四、调味品的出口与本地化
调味品是餐饮出海里出口依赖度最高的一类。2025年中国调味品出口额约190.2亿元,出口数量同比增长;酱油出口量在2019年至2024年间保持增长。
调味品的本地化程度低于食材。酱油与复合调味料的配方由品牌方掌握,海外工厂按同一配方生产,口味调整只发生在蘸料与新品上。颐海国际在泰国设有工厂,产品覆盖的海外国家和地区数量逐年增加。
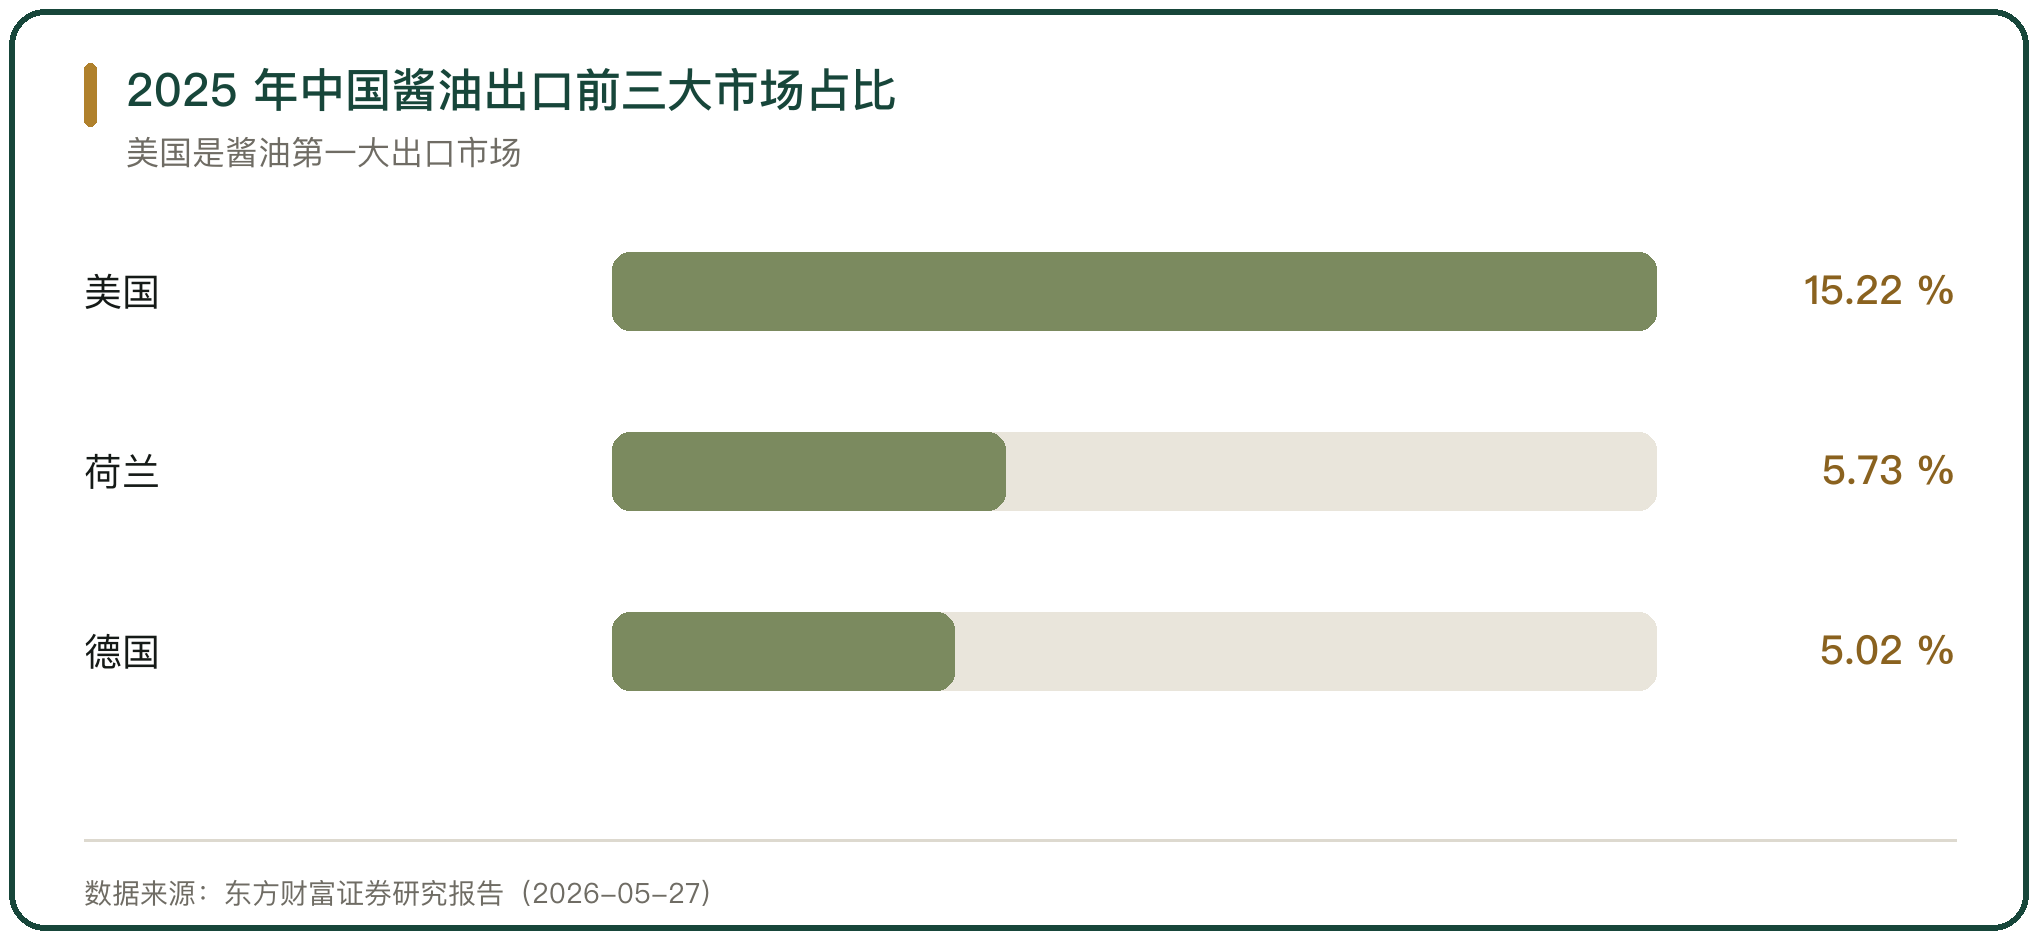
图 3 2025 年中国酱油出口前三大市场占比
五、当地采购的品类与比例
当地采购的品类集中在生鲜。美国与澳大利亚的牛肉、阿根廷的猪肉在产地采购,蔬菜在当地农场或批发市场采购,价格随当地行情波动。
品类替换发生在主料上。国际市场多数没有国内常用的淡水鱼品种,门店改用当地可得的鱼类替代,通过腌制工艺调整口感;替换后的产品在菜单上单列,与国内版本区分。
六、中餐食材的两类来源
两类来源的成本结构不同。国内出口的品类要承担海运与关税,价格里包含运费与合规成本;当地采购的品类省掉运输,但受当地产量与季节性影响。
本地化的边界在口味。辅料的配方决定菜品的辨识度,这部分尽量保留国内来源;主料的品种可以替换,口感差异通过加工环节弥补。
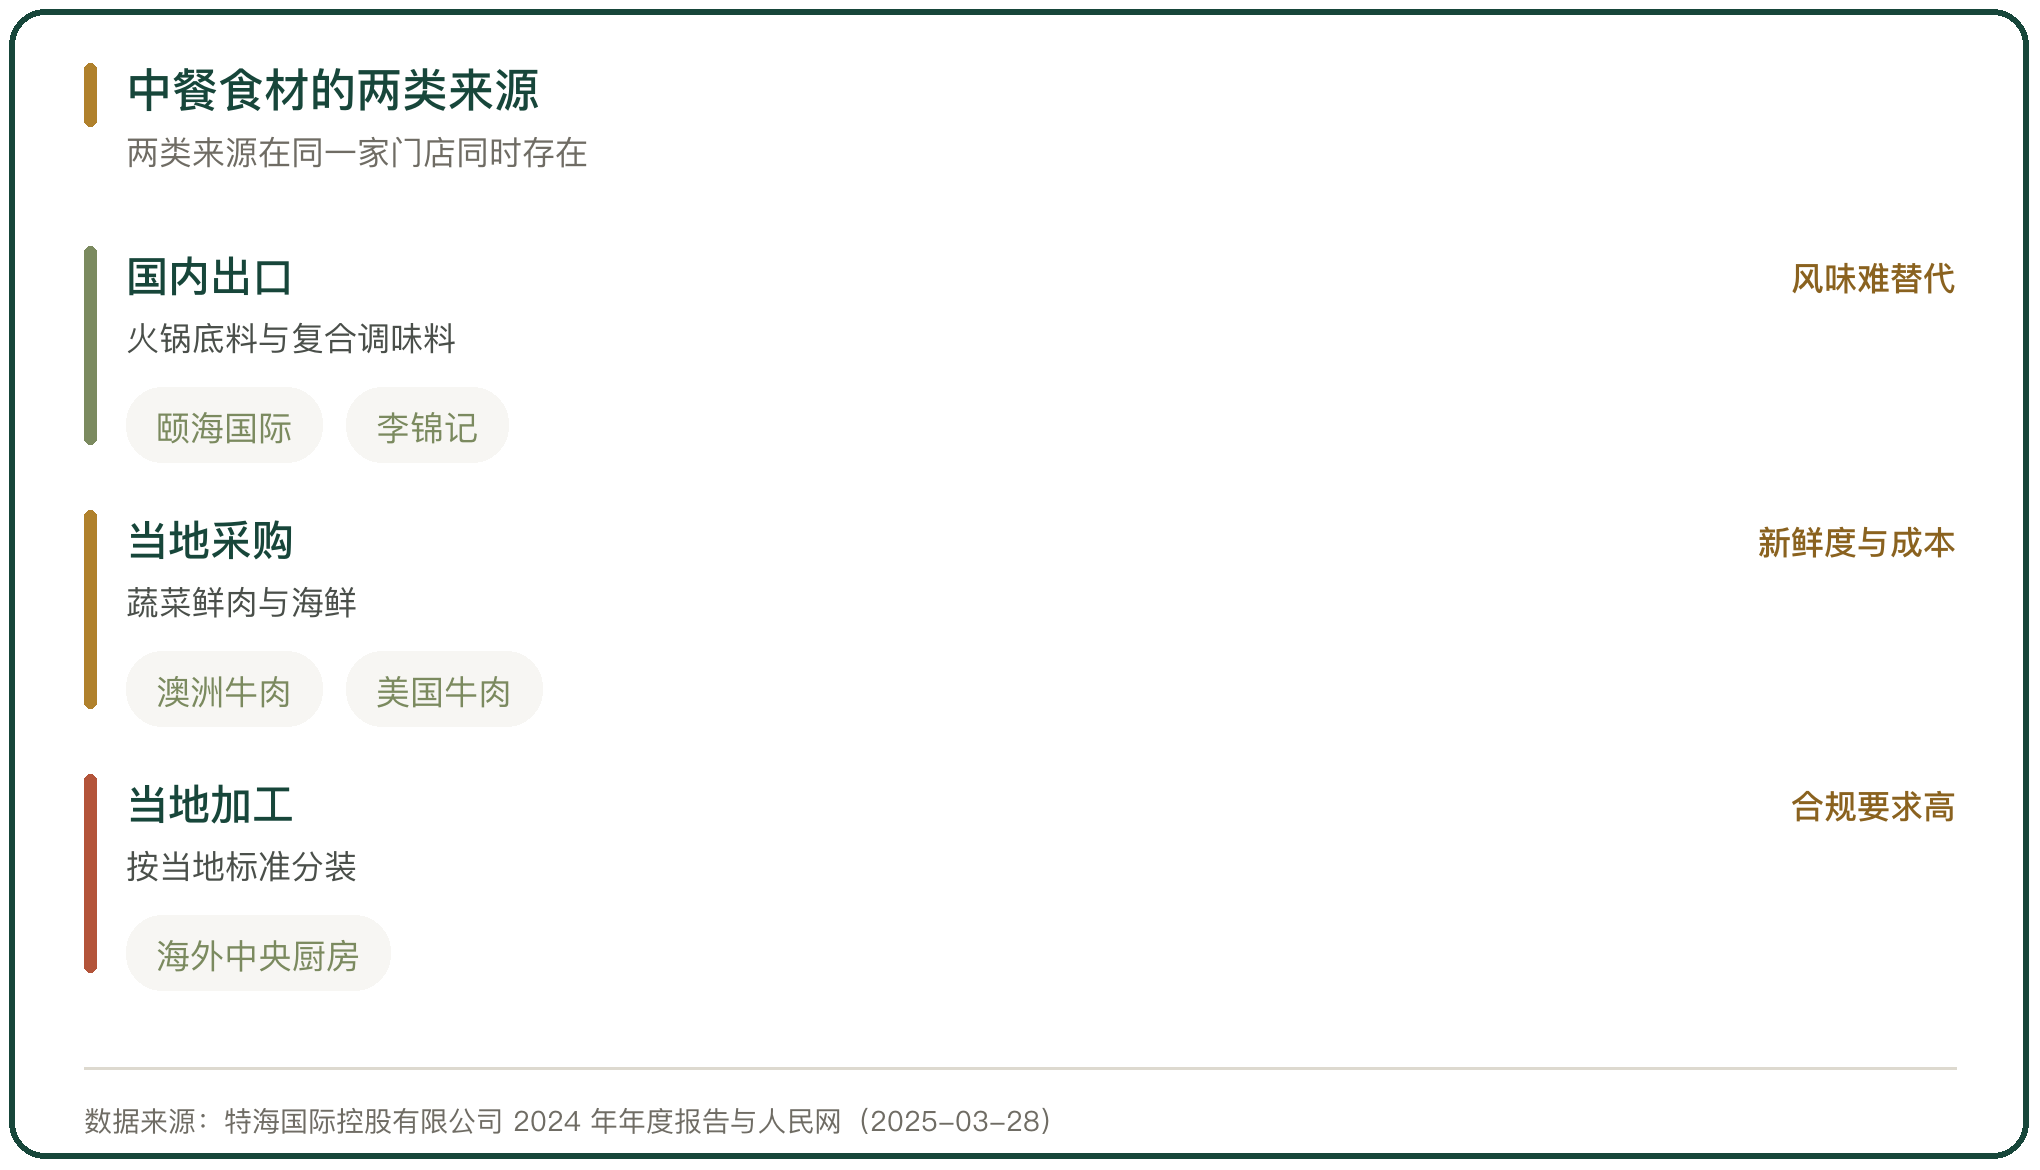
图 4 中餐食材的两类来源
七、认证与通关对采购的约束
进口食材的合规要求按国别不同。加拿大食品检验局对进口许可证、标签、可追溯性与预防控制计划逐项查验,缺文件可能导致货物被扣押;美国的食品设施注册要求境外企业在固定周期内更新,过期未更新会导致货物拒收。
合规成本落在采购价里。同一种食材在合规要求高的市场,采购成本高于其他市场,门店通过替换品种或调整份量来消化这部分成本。
八、中餐食材的海外采购与本土化判断
中餐食材的采购结构由两部分组成。辅料靠国内出口,主料靠当地采购,两类的比例随市场与品类变化。出口规模最大的品类是水产、蔬菜与粮食制品,增速最快的是肉类与坚果制品。
本地化的推进集中在主料。品种替换解决供应可得性,口味调整解决接受度,两者都在当地完成,不改变辅料的来源。
调味品的海外布局走在食材前面。颐海国际、海天味业这类企业在海外设厂,用同一配方在当地生产,覆盖的国家数量逐年增加,这部分供给替代了一部分成品出口。
中餐食材的采购按品类分成两段。国内段的出口规模是2025年中国农产品出口额1041.6亿美元、同比增长1.1%,其中米面制品25.9亿美元、同比增长9.4%;调味品及调味香料2024年出口35.28亿美元,酱油出口量2025年达到24.82万吨。出口市场集中于亚洲与北美,RCEP生效后潍坊市凭原产地证书获得的关税优惠超过60亿元。海外段的采购按当地产量决定,太二酸菜鱼海外门店的华人客流占比约30%,其余靠本地客群,主料用当地可得的品种替代国内品种。本地化最彻底的环节在主料,辅料的配方与工艺仍从国内出口,调味品企业则在海外设厂用同一配方本地生产。
行内实情
本地化最彻底的环节在主料,辅料的配方与工艺仍从国内出口
认证与通关要求把合规成本压进采购价,同一种食材在不同市场的成本不同
调味品的海外布局走在食材前面,海外工厂按同一配方在当地生产
相关问题
中餐食材哪些从国内出口,哪些在当地采购。
按可替代程度分。辅料里的火锅底料、复合调味料、酸菜与腌制品靠国内出口;蔬菜、鲜肉与海鲜靠当地采购,美国与澳大利亚的牛肉、阿根廷的猪肉在产地采购。2025 年中国农产品出口额 1041.6 亿美元、同比增长 1.1%,其中水海产品及制品与蔬菜食用菌及制品是主要品类;面向餐饮的加工品增速更快,米面制品出口额同比增长 9.4%,肉类及制品同比增长 18.2%。
进口食材的合规要求有哪些。
按国别不同。加拿大食品检验局对进口许可证、标签、可追溯性与预防控制计划逐项查验,缺文件可能导致货物被扣押;美国的食品设施注册是强制性准入,境外企业须按固定周期更新,过期未更新会导致货物拒收。调味品出口另有配方与标签要求,2024 年中国调味品及调味香料出口额 35.28 亿美元,出口数量 182.69 万吨、同比增长 14.90%,出口量的增长高于出口额。
本地化改到哪一步为止。
改到主料,不改辅料的配方。国际市场多数没有国内常用的淡水鱼品种,门店改用当地可得的鱼类替代,通过腌制工艺调整口感,替换后的产品在菜单上单列。辅料的配方决定菜品的辨识度,这部分尽量保留国内来源;太二酸菜鱼海外门店的华人客流占比约 30%,其余为当地客群,本地化调整服务于这部分客群的口味。





写点看法