

食糖配额与国内产需缺口
关键词 食糖关税配额国营贸易配额外许可原糖进口糖料蔗联动国内产需缺口
一、配额总量与国营贸易比例
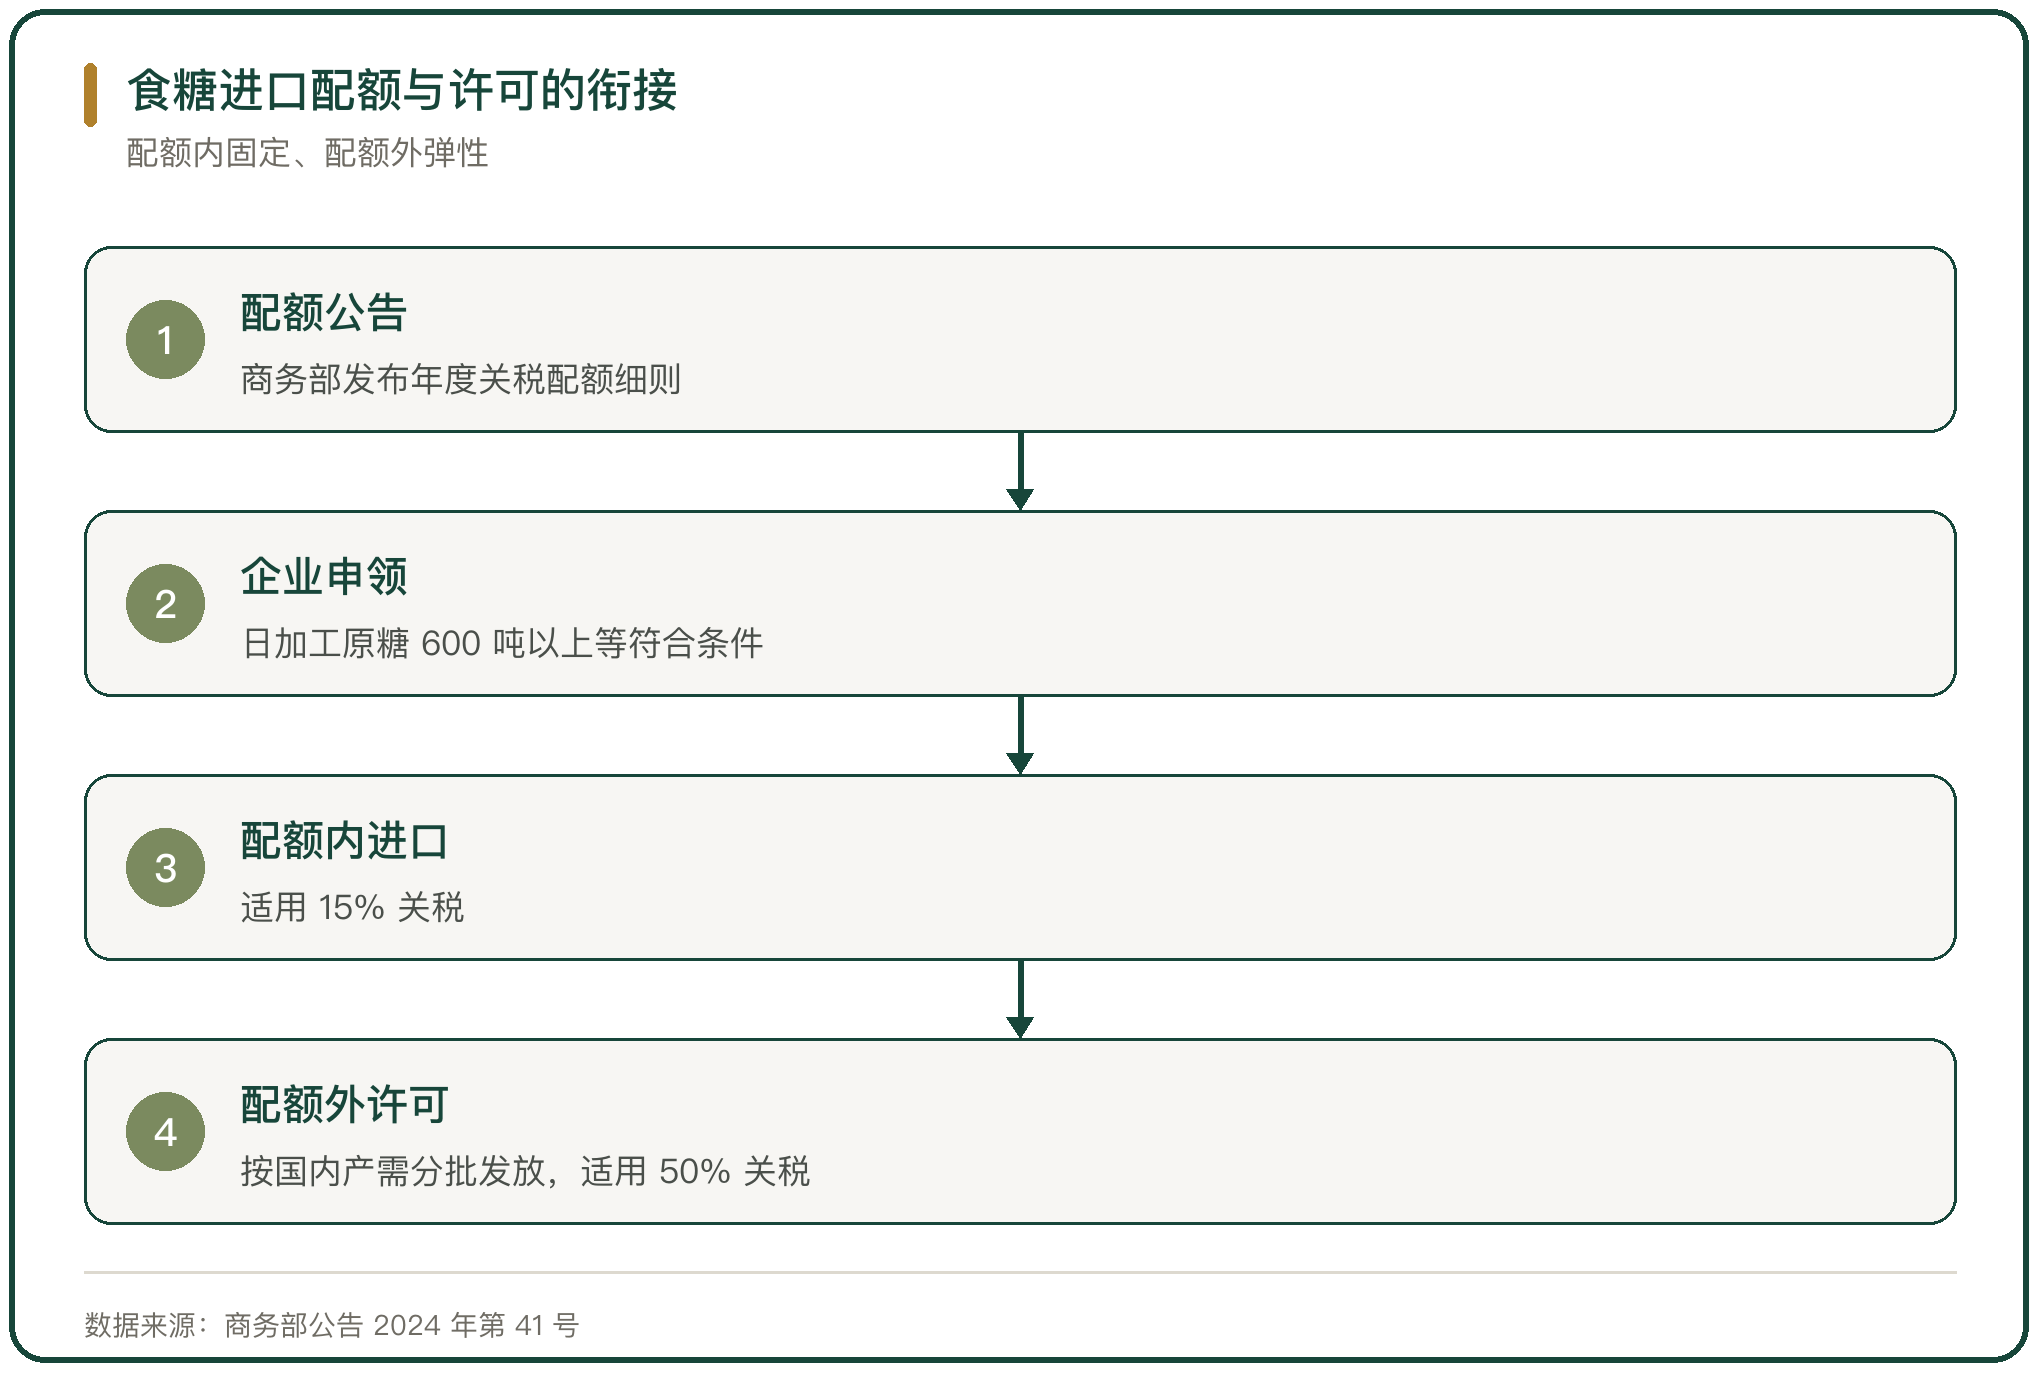
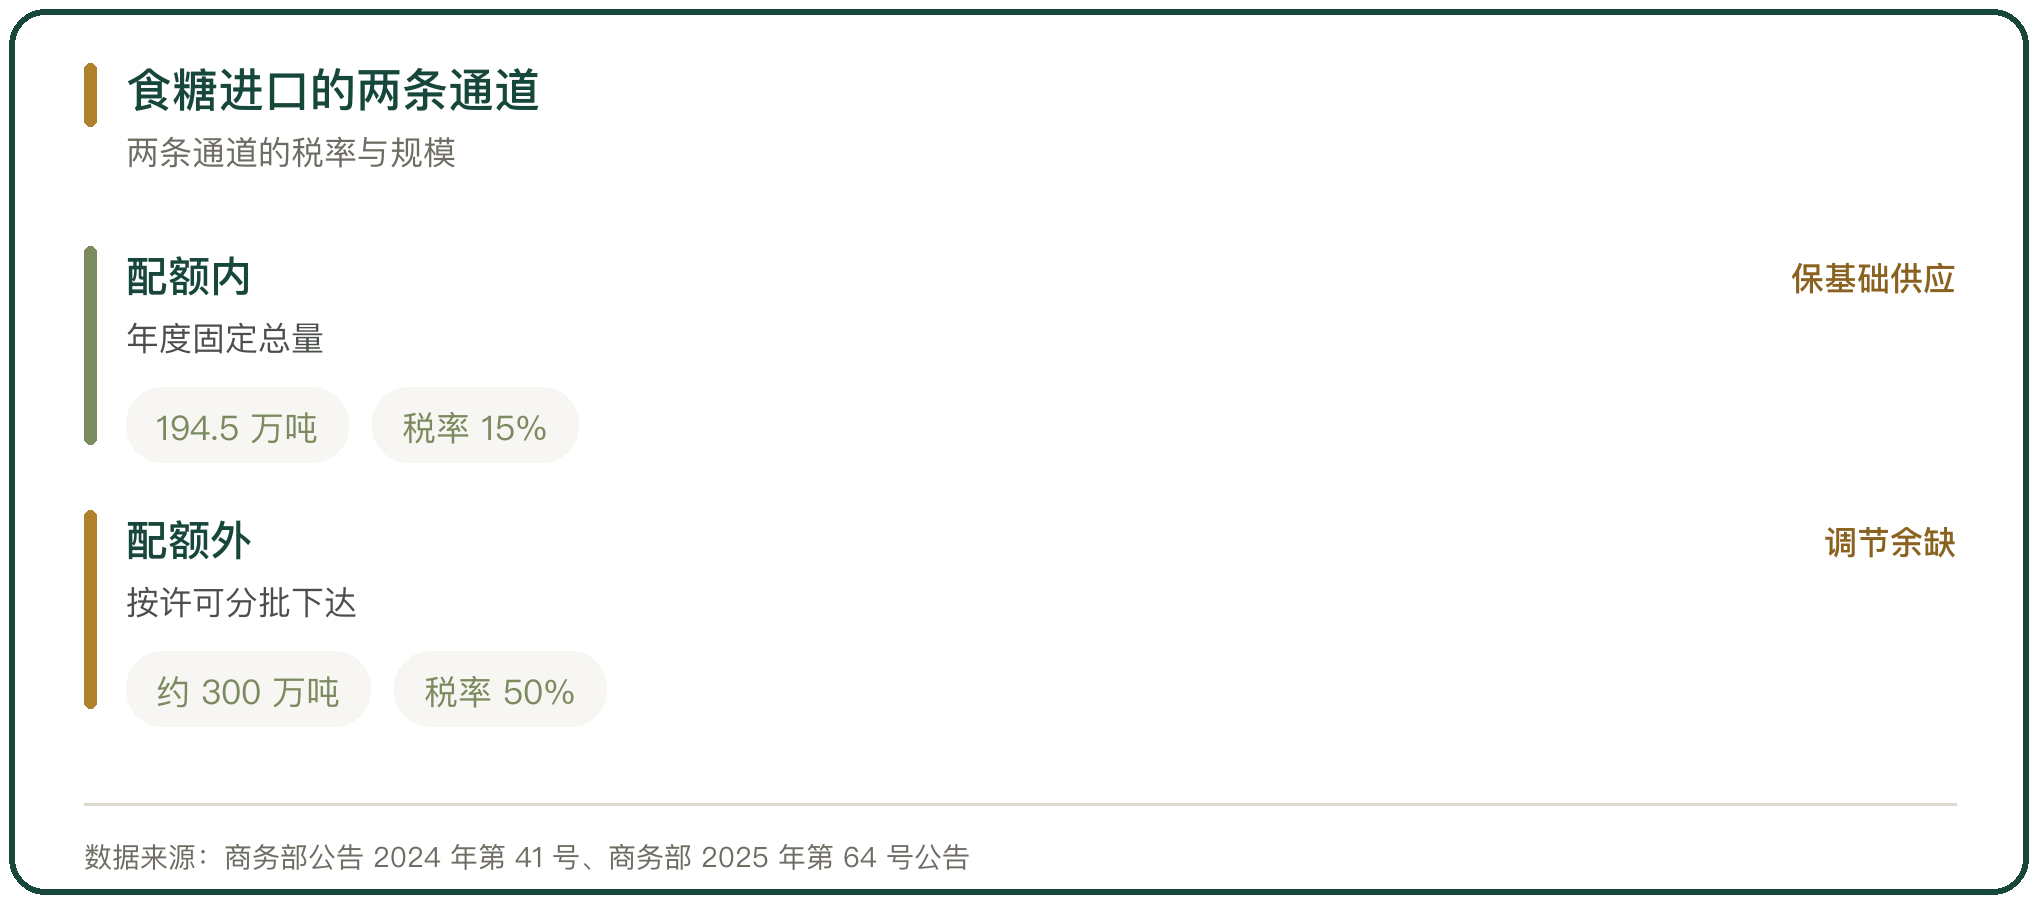
食糖进口的第一道闸门是关税配额。商务部公告 2024 年第 41 号明确 2025 年食糖关税配额总量 194.5 万吨,其中国营贸易占 70%,约 136.15 万吨。
国营贸易部分由指定企业统一经营,其余由符合条件的加工企业申领。配额内进口的关税率为 15%,配额外进口的关税率为 50%。
配额总量多年不变,制度目标是把进口量稳定在可控区间,给国内糖料生产留出稳定的销路。
二、配额内外税率差与配额外许可
配额内外的成本差来自 35 个百分点的税率落差。配额内 15% 的税率让进口原糖的到岸成本明显低于配额外渠道,配额因此成为加工企业的核心资源。
配额外进口不是完全关闭。商务部按年度发放配额外进口许可,数量视国内产需情况分批下达,企业凭许可办理进口,按 50% 税率计征。
两条通道共同决定进口总量。配额内 194.5 万吨是固定的,配额外许可是弹性的,国内缺口大时增加许可,缺口小时减少许可。
三、年度细则与企业资质
每年 9 月前后,商务部发布次年度的食糖进口关税配额实施细则。2024 年 9 月 26 日发布 2024 年第 41 号公告,2025 年 10 月 9 日发布 2025 年第 64 号公告。
申请资格指向前端加工能力。公告要求申请企业为日加工原糖 600 吨以上的制糖企业,或从事食糖加工贸易的企业,生产能力是分配配额的依据之一。
细则的稳定性让企业可以提前安排。年度公告的发布时点、配额总量与资质条件多年保持一致,企业按同一套口径准备材料与产能证明。
四、进口量的放大与来源集中
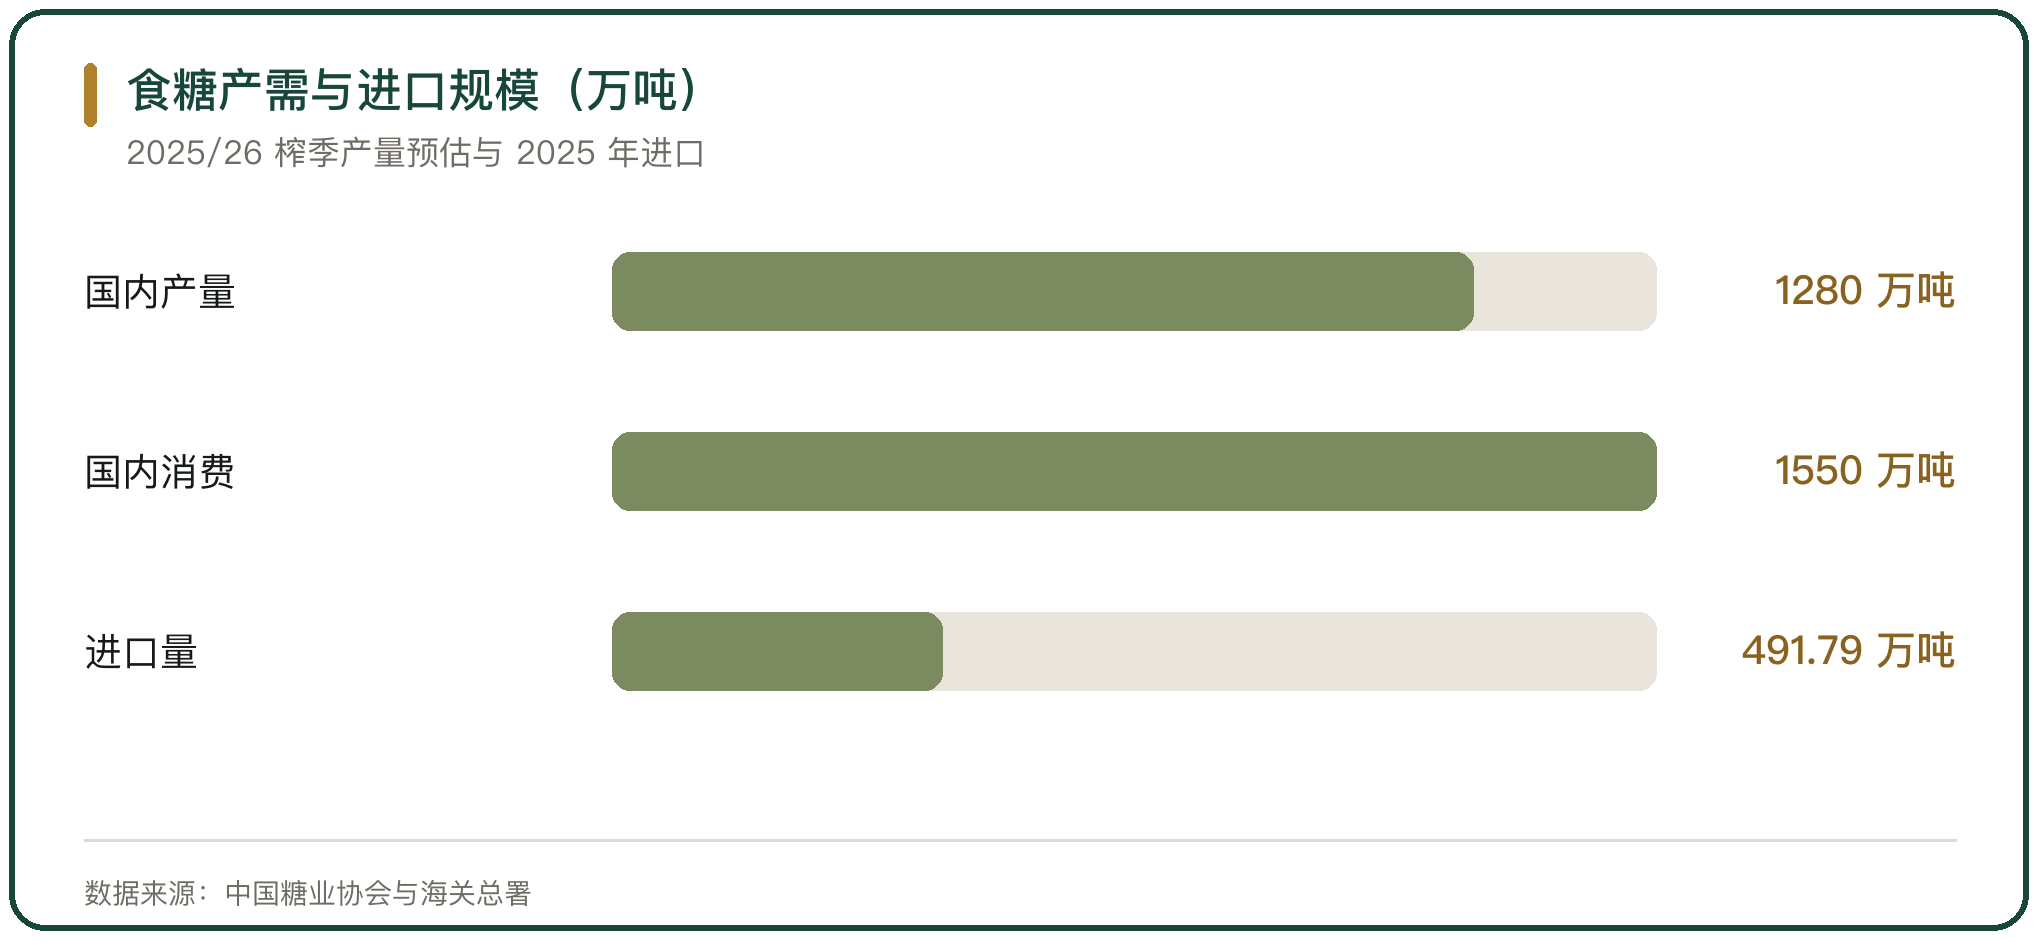
配额外许可的放宽在 2025 年体现得明显。当年进口食糖 491.79 万吨,同比增长 12.89%,其中原糖 457.15 万吨、占 92.96%。
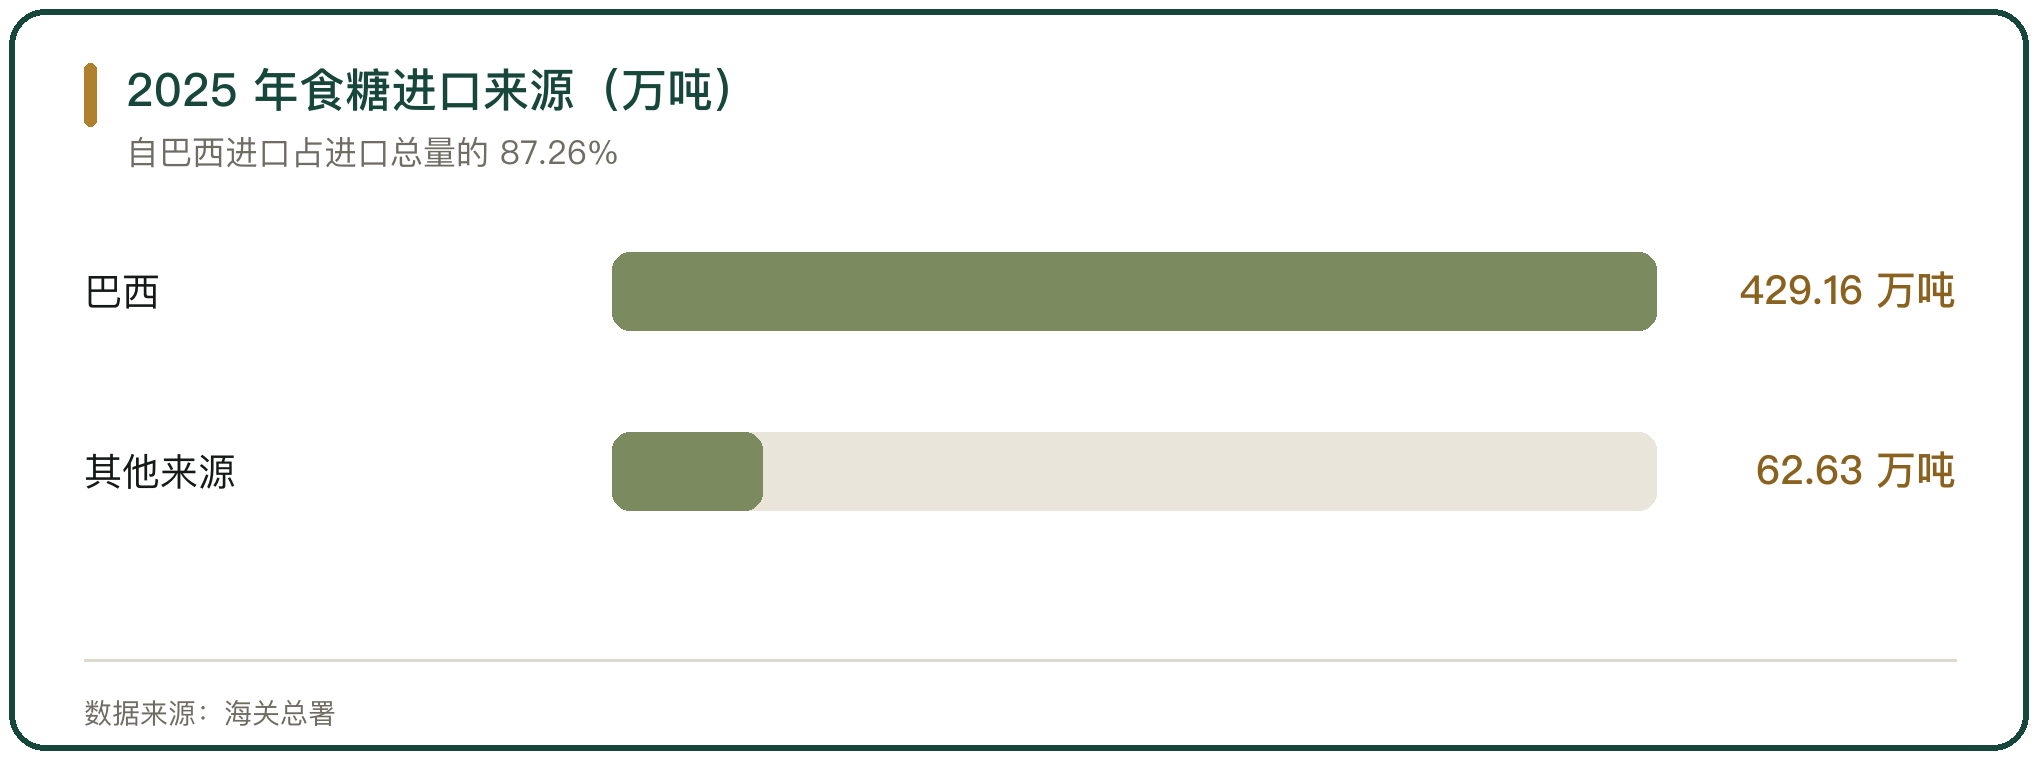
来源高度集中。2025 年自巴西进口 429.16 万吨,占进口总量的 87.26%,巴西成为国内食糖缺口的主要补给来源。
进口以原糖为主,说明国内炼糖产能承接了大部分进口量。进口原糖经国内糖厂精炼后进入食品与饮料企业,进口与国内加工形成分工。
五、到岸价的回落
2025 年进口糖价明显下行。当年进口食糖到岸均价 3162 元/吨,较上年下降 752 元/吨,12 月单月到岸价降至 3039 元/吨。
价格回落压低国内糖价的空间。进口原糖到岸成本下降后,精炼糖的出厂价随之下移,国内糖厂在收购价与销价之间的利润被压缩。
价格下行也带来进口量上升。到岸价越低,配额外许可下的进口越有动力,2025 年进口量的增长与国际糖价的回落同步。
六、食糖的国内产需缺口
国内产糖量与消费量之间存在稳定缺口。2025/26 榨季全国产糖量预估 1280 万吨,国内食糖年消费量约 1550 万吨。
缺口由进口填补。产量与消费量之间的差额约 270 万吨,与配额内 194.5 万吨加上部分配额外许可的规模相对应。
消费结构决定缺口大小。食品加工业与饮料行业是食糖消费的主要去向,消费量随下游景气波动,缺口的年际变化不大。
七、广西糖料蔗与价格联动
国内糖料以甘蔗为主,广西是第一产区。2024/25 榨季广西糖料蔗种植面积 1135 万亩,食糖产量 646.5 万吨,较上榨季增加 28.36 万吨。
收购价与糖价挂钩。广西糖料蔗优良品种首付价 540 元/吨,普通品种 510 元/吨;广西糖业协会的联动系数为 6%,触发价为 6300 元/吨。
联动机制把糖价波动传导到种植端。糖价上涨时蔗农获得二次结算,糖价下跌时按首付价结算,收购价的稳定性影响下一季的种植意愿。
八、工业库存与榨季节奏
榨季的时间结构决定了库存的波动。2025 年 3 月底全国工业库存约 670 万吨,较上年同期增加 195 万吨。
库存高企压制糖价。榨季内新糖集中上市,库存上升,配额外进口许可的发放节奏会相应调整,避免进口与国产糖在库存高点叠加。
榨季结束后库存逐步消化。库存去化速度取决于下游消费,消费疲弱时库存积压,糖厂在下一榨季前的资金压力上升。
九、糖浆与预拌粉的替代
食糖的替代品在改变进口结构。糖浆与预拌粉不属于食糖税目,不受关税配额约束,2024/25 年度糖浆与预拌粉进口 187 万吨,同比下降 14%。
监管在收紧。2024 年 12 月 10 日起,暂停部分泰国企业的糖浆与预拌粉进口许可,替代品的进口通道被收窄。
替代品的存在稀释了配额的作用。企业用糖浆替代食糖时,食糖的进口需求下降,配额与配额外许可的实际使用率随之变化。
十、配额外许可的分批发放
配额外许可是配额制度的重要补充。2025 年配额内 194.5 万吨以外,配额外许可约 300 万吨,按国内产需情况分批发放。
分批发放让进口节奏可控。许可分批次下达,企业按榨季进度与库存情况安排到港,避免进口集中冲击国内市场。
制度的落点是把进口量稳定在缺口区间内。配额内保基础供应,配额外许可调节余缺,两者共同构成食糖进口的总阀门,国内价格在国产糖与进口糖之间形成平衡。



写点看法