

原糖的保税加工与加工贸易方式
一、原糖进入国内的两条通道
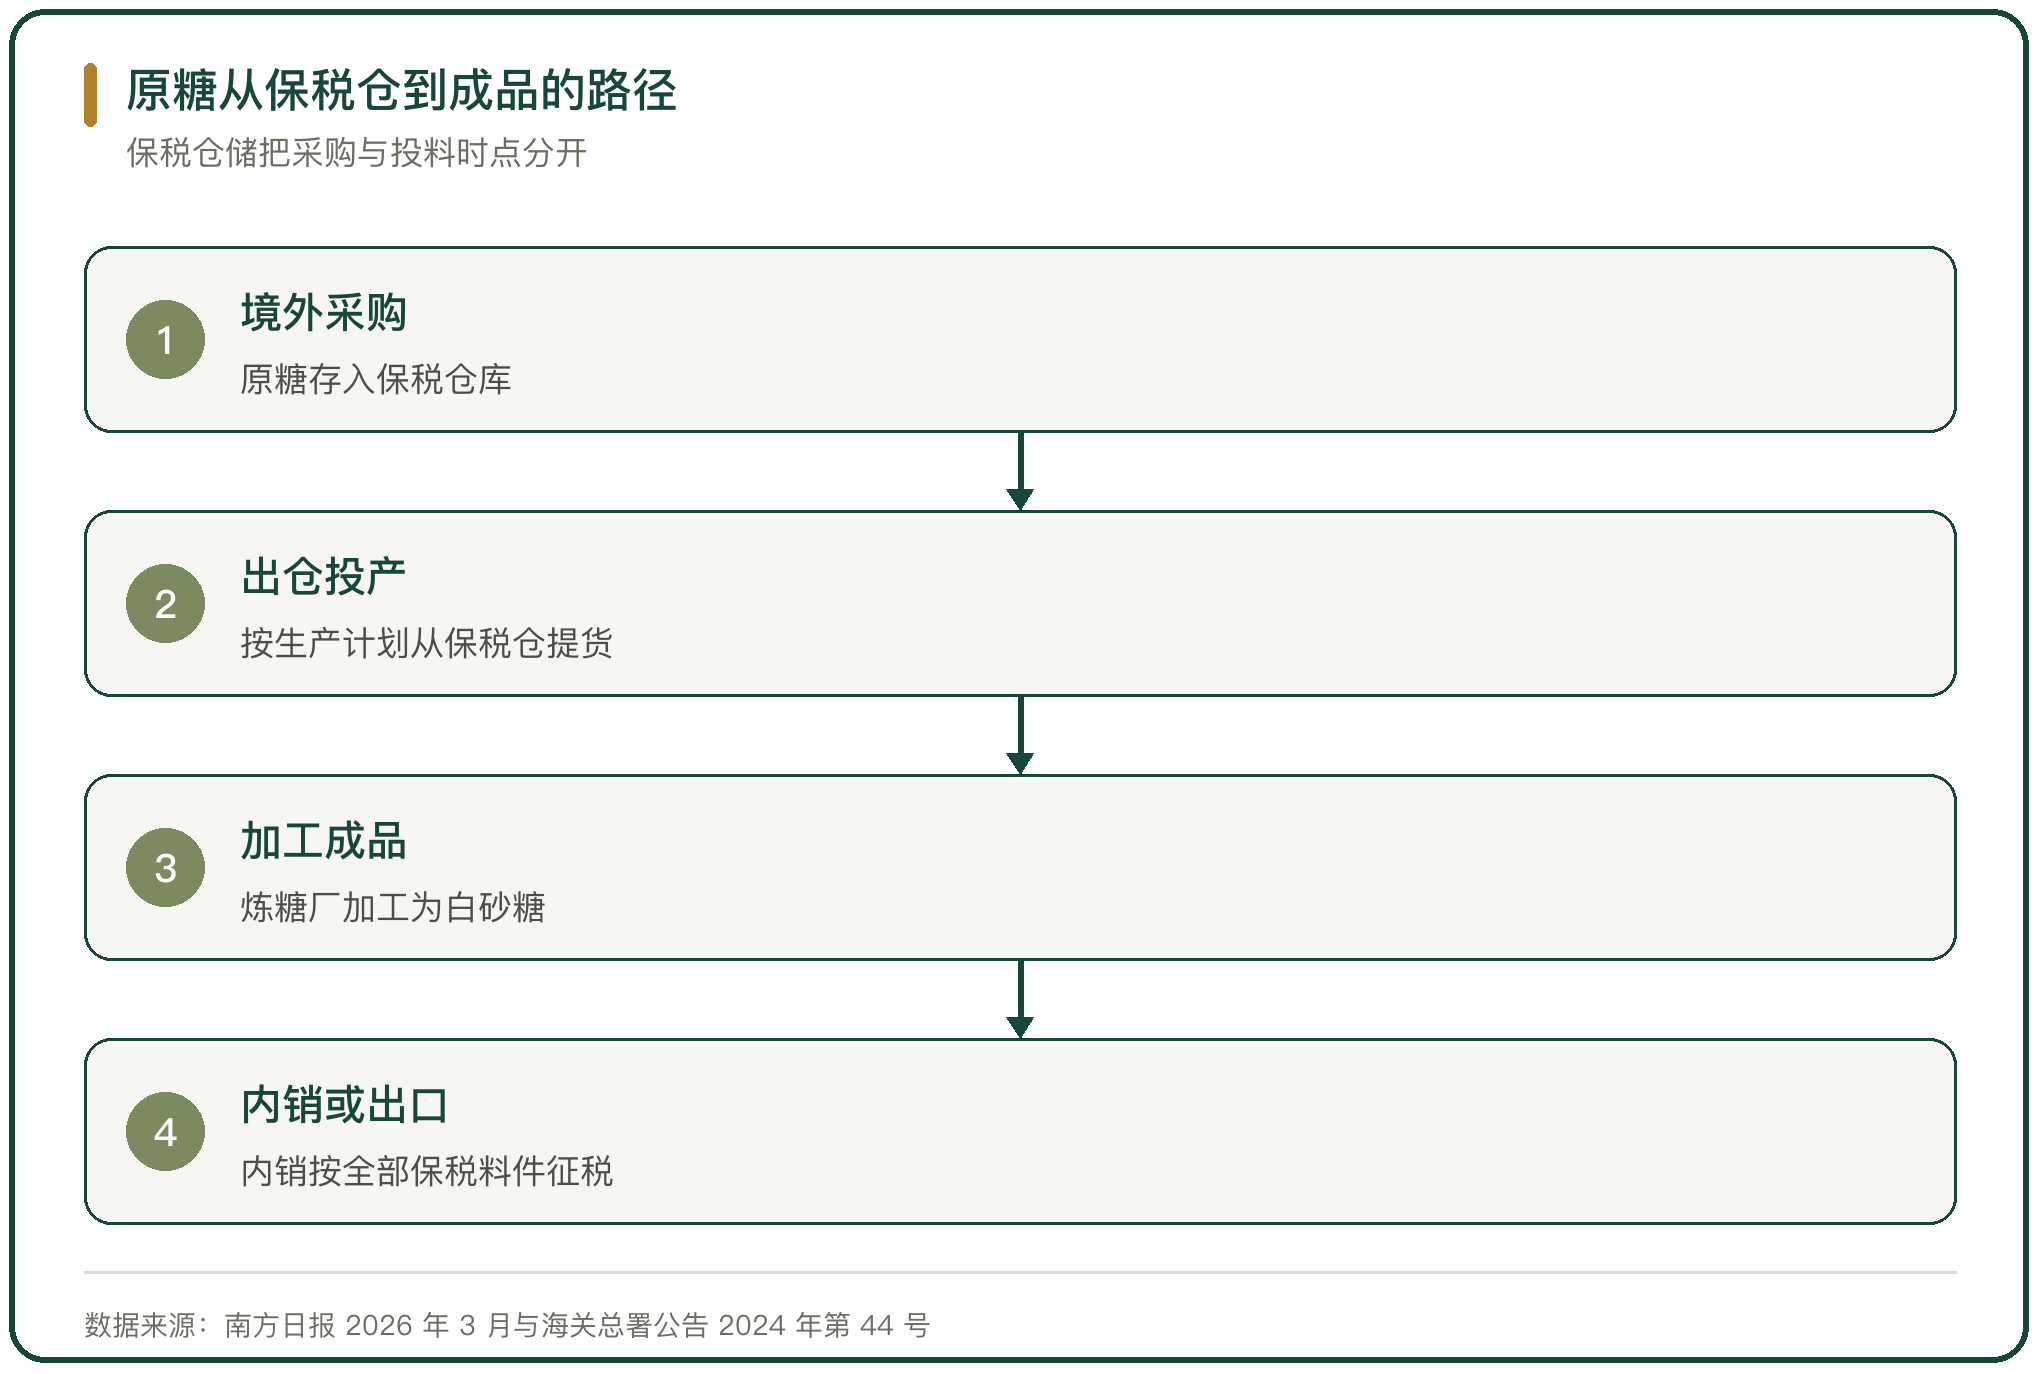
原糖到国内加工手里有两条通道。一条是从境外进口后存入保税仓库,按生产计划出仓投产,成品按一般贸易内销;另一条是从境外进入海关特殊监管区域或区外加工贸易企业,在保税状态下加工成成品,再决定出口离境或内销。
两条通道的差别在时点与税负。保税仓储把采购时点与投料时点分开,企业在国际糖价与海运费用低位时提前采购;保税加工把征税时点推到成品内销环节,内销时的税率与配额要求按成品对应的食糖执行。
二、保税进口食糖的区内加工限制
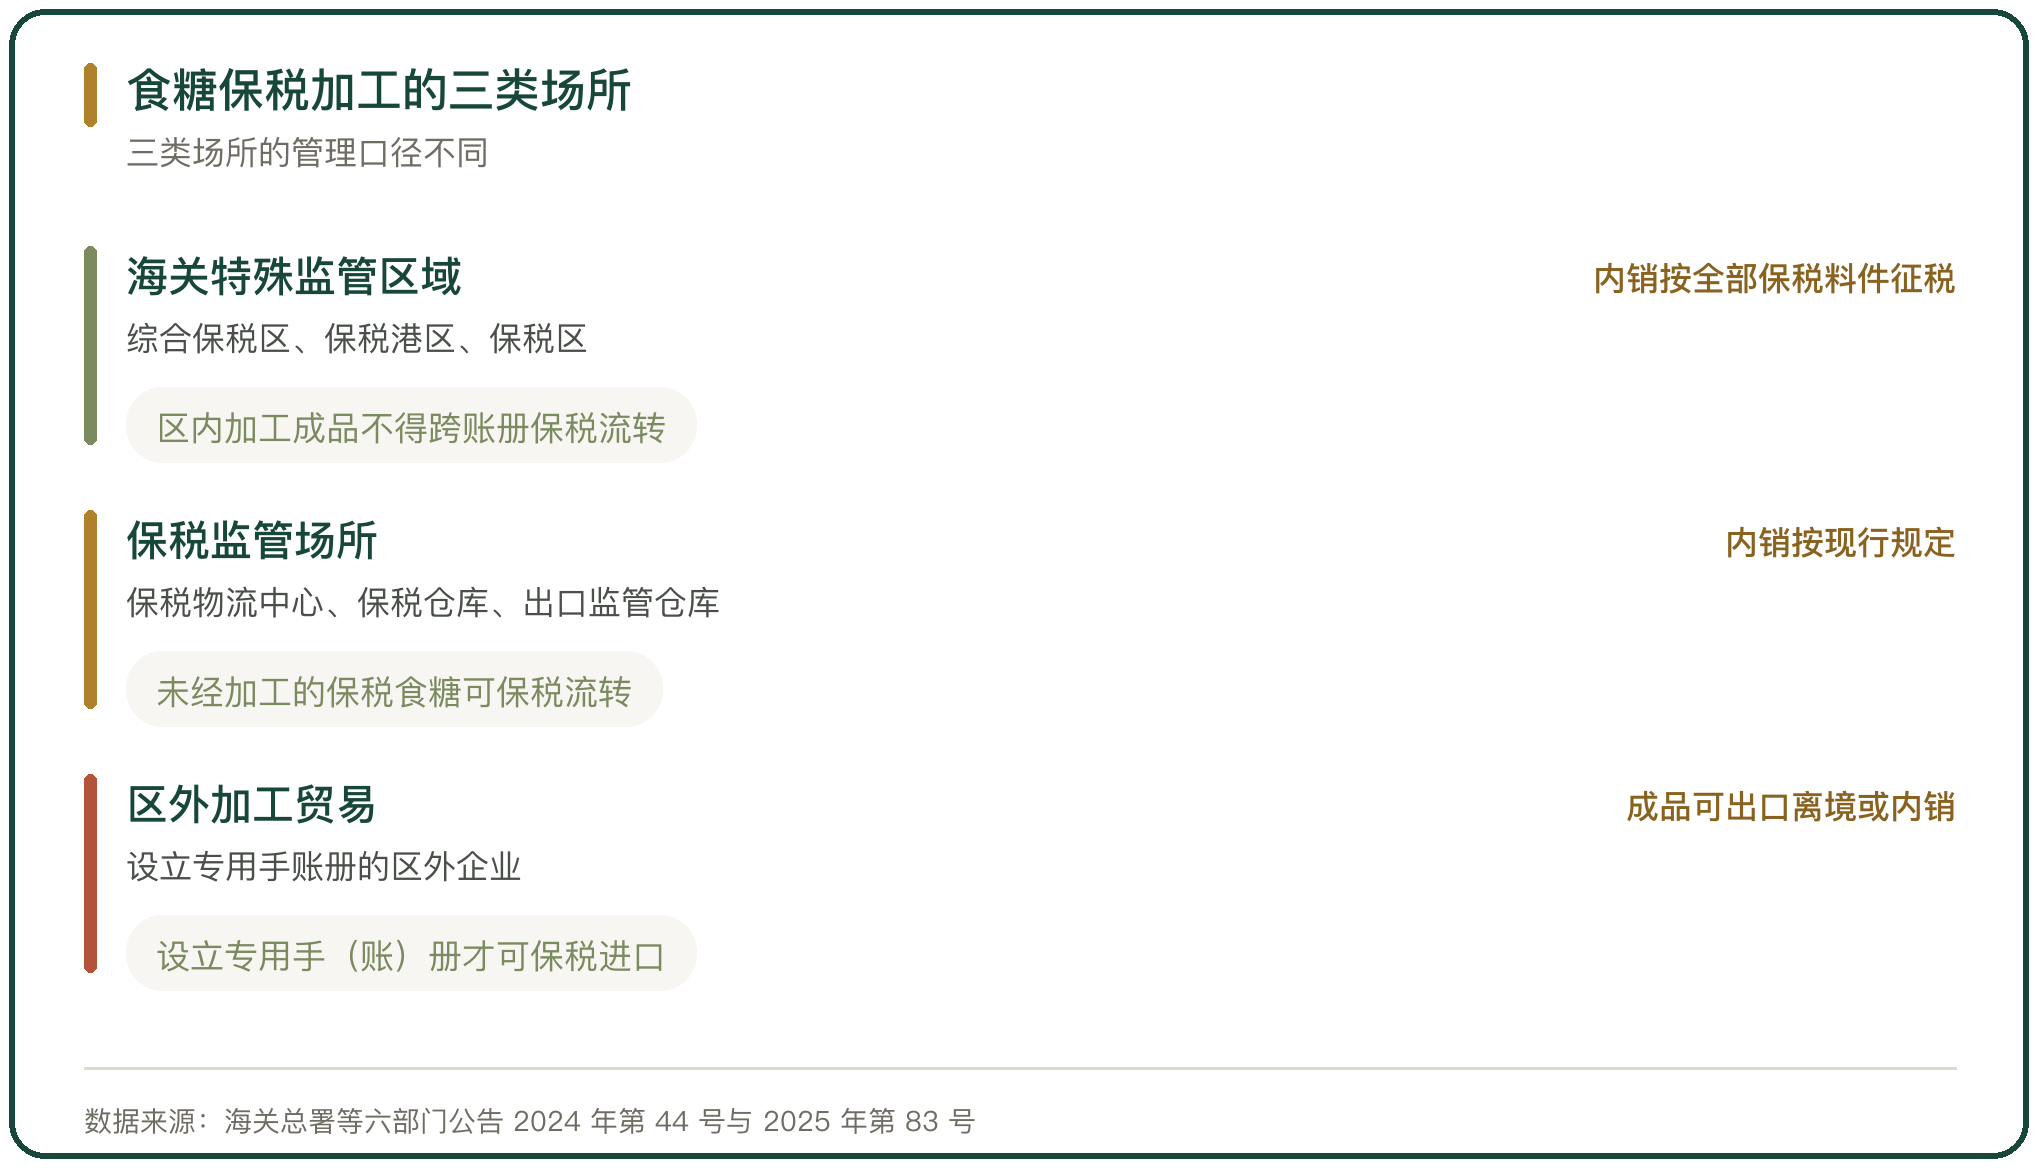
海关特殊监管区域内的食糖加工受两条限制约束。食糖从境外进入海关特殊监管区域和保税监管场所仍执行保税政策,但区内加工后的成品不得在海关特殊监管区域、保税监管场所、区外加工贸易和保税维修的企业之间保税流转,未经加工的保税进口食糖才可以开展保税流转(海关总署等六部门公告 2024 年第 44 号,2024 年 7 月 1 日起实施)。
第二条限制针对内销。综合保税区、保税港区企业使用保税进口食糖加工后的成品,内销时不适用选择性征收关税,一律按照对应的全部保税料件征收进口关税,并按照货物实际状态即成品征收进口环节增值税与消费税。保税进口食糖还不得用于在区内开展的委托加工业务。
三、内销时的征税与配额要求
内销环节的门槛是关税配额证。海关特殊监管区域保税进口食糖在区内加工后的成品出区内销,按食糖征收进口关税时应提供关税配额证;未能提供的,适用关税配额外关税,并提供关税配额外自动进口许可证(海关总署等六部门公告 2024 年第 44 号)。
区外加工贸易的配额管理分进口与内销两段。区外加工贸易企业开展保税进口食糖加工,在食糖进口时应申领并提交贸易方式为加工贸易的《农产品进口关税配额证》;在成品内销时,应申领并提交贸易方式为一般贸易的《农产品进口关税配额证》或关税配额外《自动进口许可证》。
四、四类措施商品的专用账册
食糖被列为四类措施商品之一。我国实施关税配额管理的商品包括小麦、玉米、大米、棉花、食糖、羊毛、毛条与化肥;海关特殊监管区域、保税监管场所和区外加工贸易企业开展保税业务涉及从境外进口四类措施商品的,应设立专用账册,境外进口的四类措施商品不进入专用账册的不得保税(海关总署等六部门公告 2025 年第 83 号,2025 年 6 月 10 日起实施)。
流转与处置的口径同步收紧。境外进口四类措施商品及其保税加工后的成品,在专用账册之间可以保税流转,但不得保税流转至普通账册;专用账册项下的加工贸易边角料、残次品、副产品不得内销,可按现行规定复运出境或销毁。
五、专用手账册的申报字段
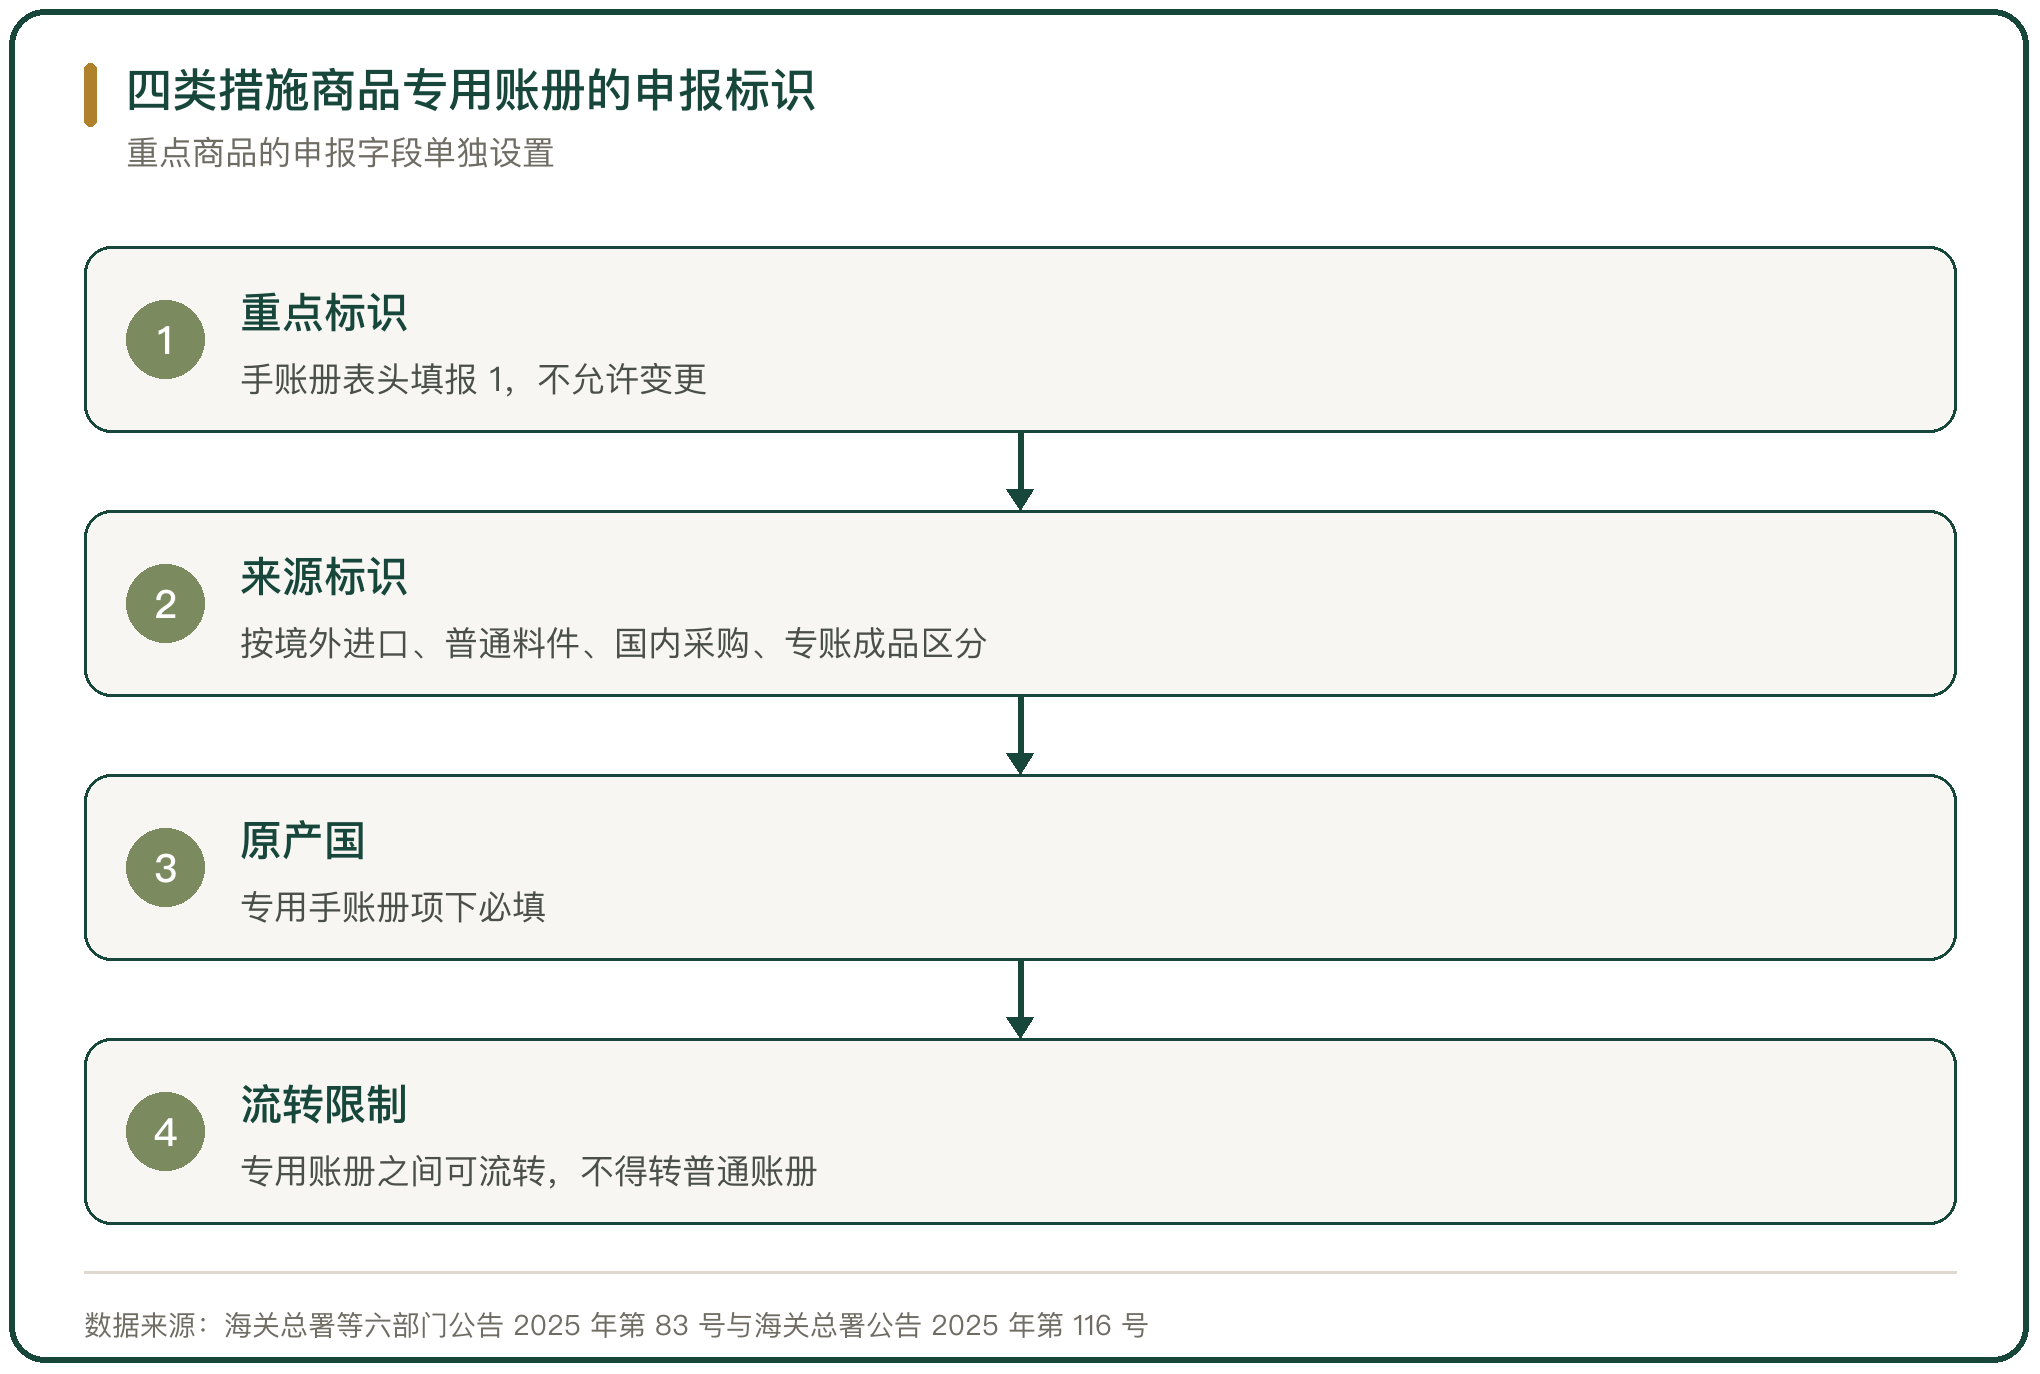
区外企业进口食糖要设立专用的加工贸易手册与账册,在表头重点标识栏目填报 1,该栏目不允许变更;专用手账册的料件表体增设来源标识栏目,同样不允许变更(南京海关所属苏州海关对公告 2025 年第 83 号的解读)。
来源标识按四条路径区分。从境外直接进口或流转转入未经加工的保税食糖填报 1,从境外直接进口的不属于四类措施商品的保税料件填报 2,从境内区外一般贸易出口转入或从普通手账册加工后成品转入的料件填报 3,从其他专用手账册加工后成品转入的料件填报 4。专用手账册项下的食糖及其他料件与成品的原产国栏目必填,不同原产国的不得归并。
六、加工贸易的配额证管理
加工贸易食糖的配额证贯穿进口与内销。企业从境外或从特殊区域、保税监管场所进口食糖时,按现行规定申请并提交加工贸易《农产品进口关税配额证》;企业将食糖加工成糖浆后,直接出口离境的仍执行保税政策,出口至特殊区域或保税监管场所的应办理内销手续,按对应食糖缴纳进口关税与进口环节增值税、消费税(海关总署对公告 2024 年第 44 号的解读)。
内销的凭证要求更高。特殊区域内开展保税进口食糖加工的,成品内销时由区内加工企业申领并提交贸易方式为一般贸易的《农产品进口关税配额证》或关税配额外《自动进口许可证》;未能提供配额证的,按配额外食糖缴纳进口关税与进口环节增值税、消费税。
七、保税原糖的出仓投产
保税仓储的实际用途是错开采购与投料的时点。2026 年 3 月,在湛江海关所属霞海海关监管下,一批 2.08 万吨进口保税原糖从保税仓库出仓,运往广东金岭糖业集团的生产车间加工;该企业年初将原计划下半年采购的原糖提前存入保税仓库,进口综合成本降低约 15%(南方日报 2026 年 3 月)。
海关的服务与监管同步。霞海海关依据关企联络员机制解读四类措施商品的管理要求,提供预约加班服务,办理保税原糖专用手册的设立、核销与内销征税业务,同时开展保税仓库围闭设施、监控系统与存储条件的实地检查。
八、炼糖产能与沿海布局
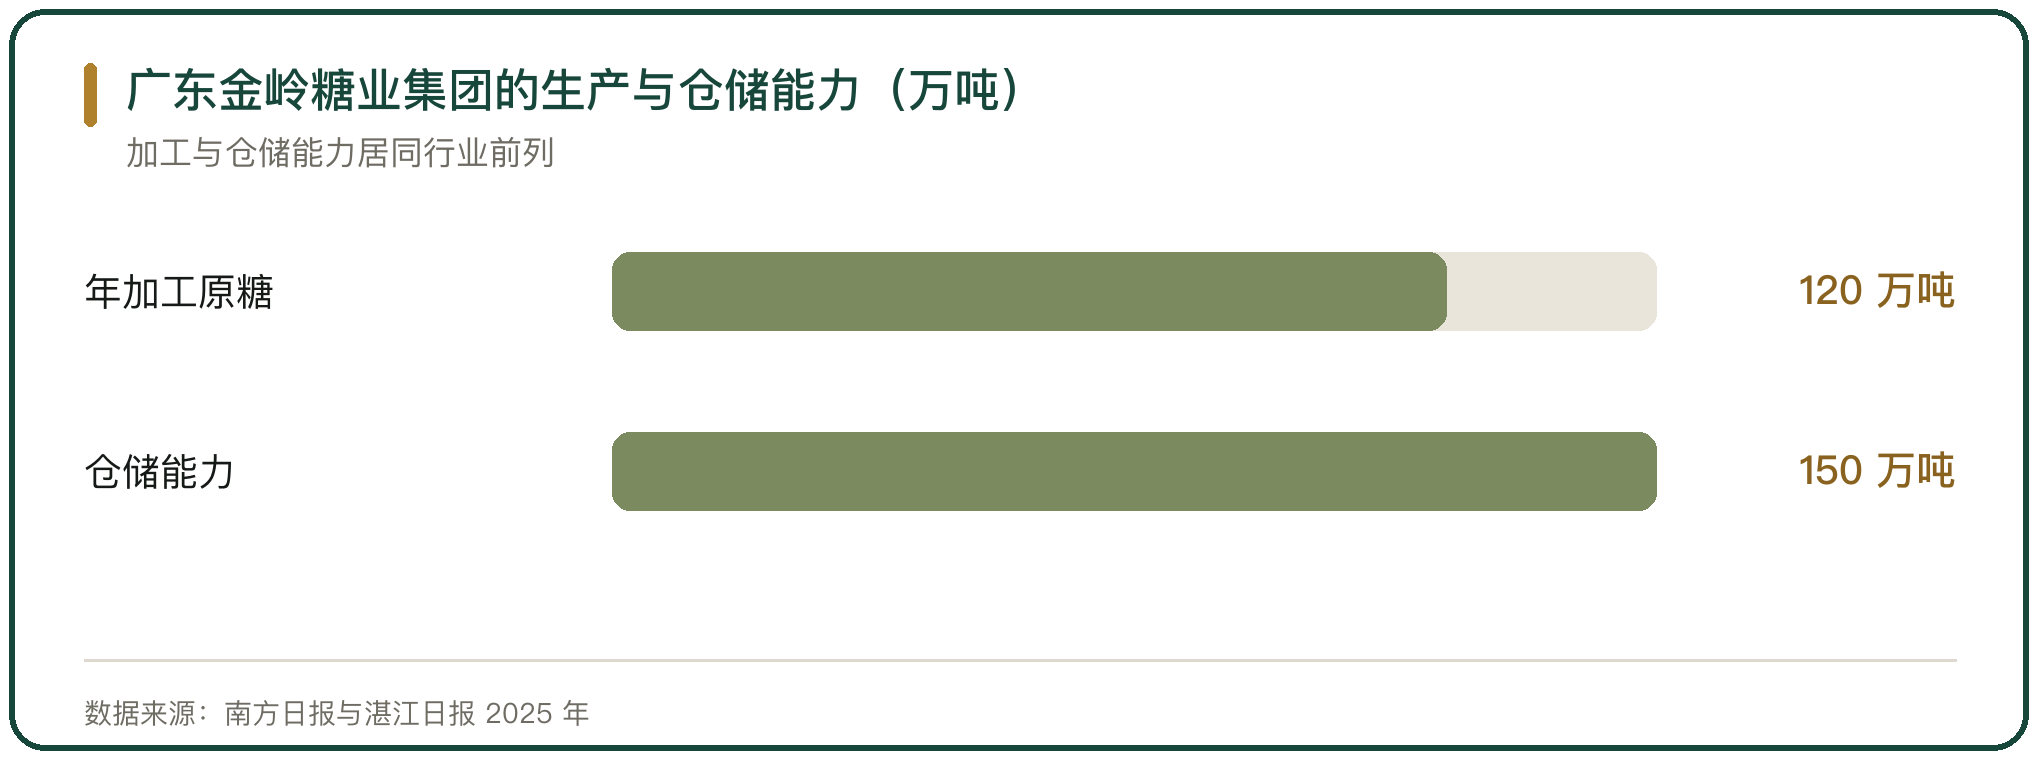
保税加工的另一端是炼糖产能。原糖进口后要经过回溶、澄清、结晶与分蜜才能成为白砂糖,炼糖厂的位置靠港口与销区。广东金岭糖业集团有限公司年生产和加工原糖能力 120 万吨,仓储能力 150 万吨,业务含甘蔗种植基地、中央储备糖、期货交割与海关保税(南方日报、湛江日报 2025 年)。
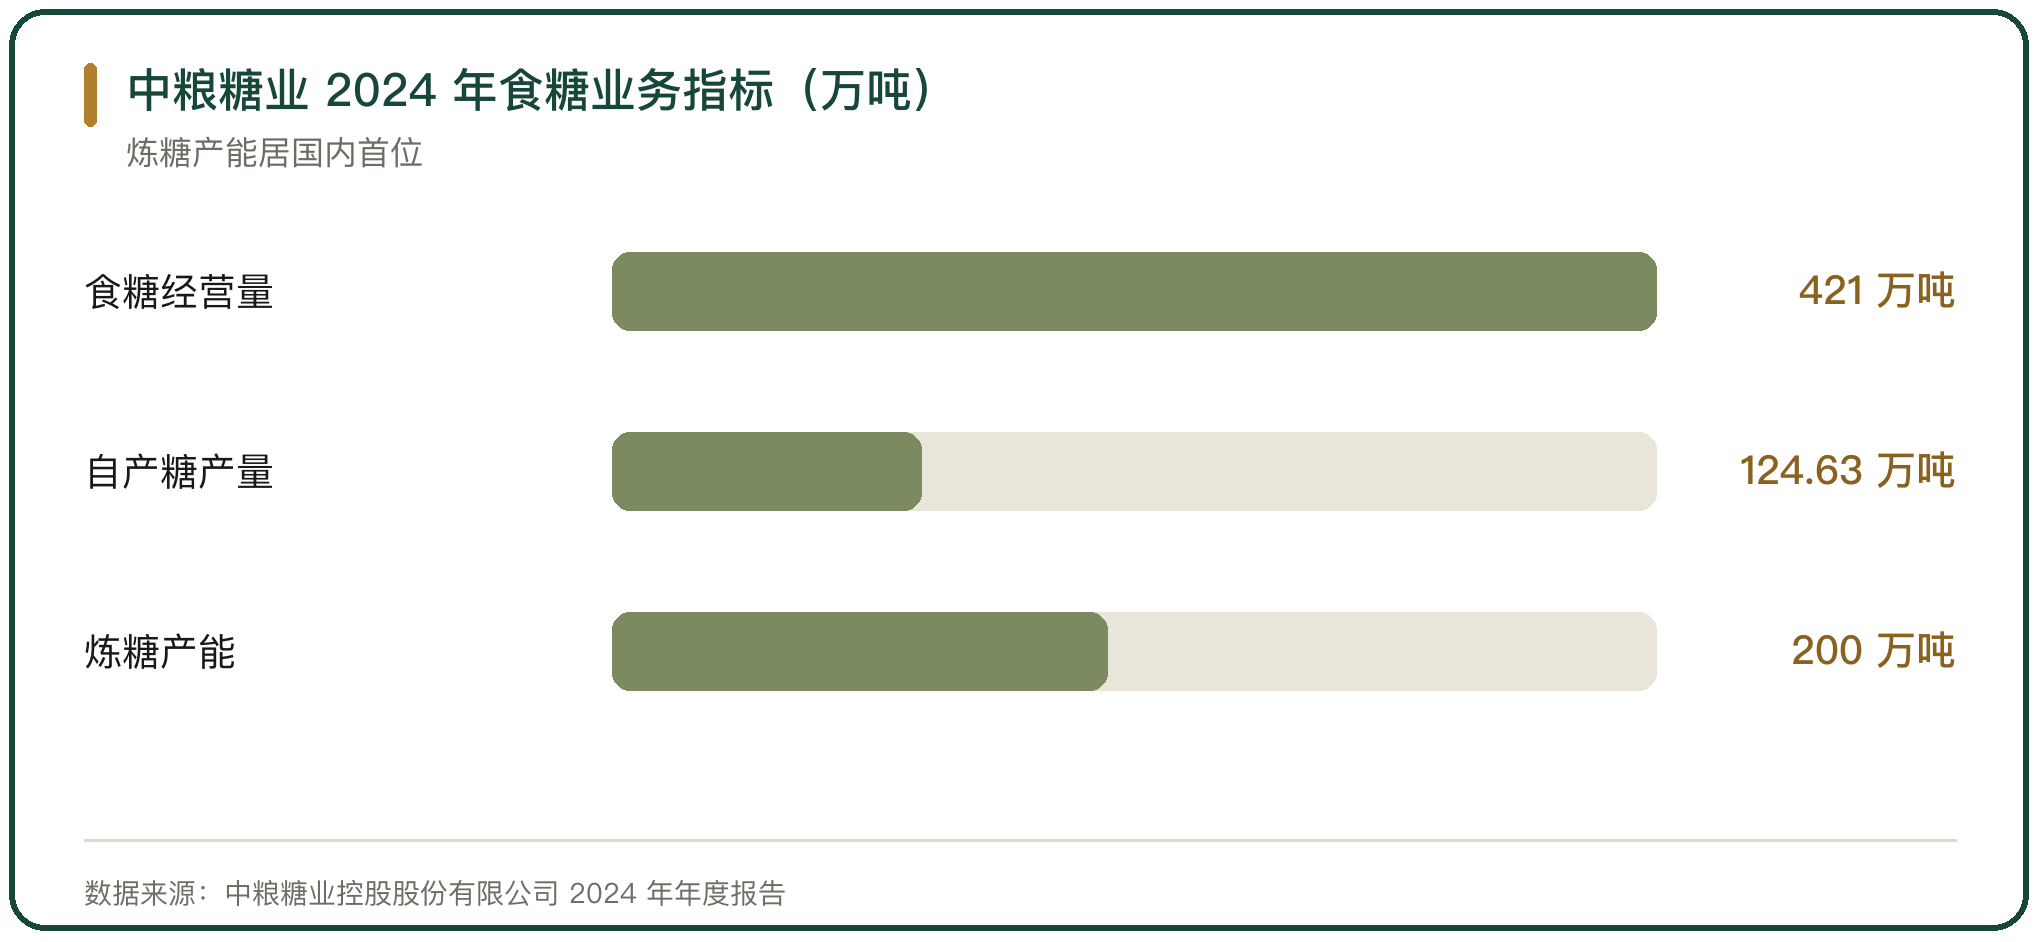
炼糖产能向头部企业集中。中粮糖业在国内外甘蔗与甜菜制糖领域年产糖合计 100 万吨,炼糖产能超过 200 万吨/年;2024 年食糖总经营量约 421 万吨,食糖业务营业收入约 299.10 亿元,自产糖产量 124.63 万吨、同比增长 10.25%,漳州糖业完工投产,沿海炼糖布局站点成线(中粮糖业控股股份有限公司 2024 年年度报告)。
九、保税仓储的时间与成本选择
保税仓储的价值随价差与运费变化。原糖的国际价格与海运费用处在低位时,提前采购存入保税仓库可以锁定低价;价差收窄、运费上升时,提前采购占用资金与仓储费,反而不如按需进口。
仓储的时间长度受生产成本与许可证进度约束。2025 年加工糖厂在原糖 17 美分/磅附近已使用完大部分配额,对应配额外进口成本 5700 至 5900 元/吨;在 2026 年新的进口许可证发放前,低价国际原糖难以转化为国内供应(永安期货 2026 年白糖年报)。配额发放的进度因此成为到港节奏的主要变量。
十、边角料与副产品的处置
专用账册项下的加工贸易边角料、残次品与副产品不得内销,可按现行规定复运出境或销毁(海关总署等六部门公告 2025 年第 83 号)。这条规定把加工过程中的剩余物留在保税状态内处理,避免以副产品的名义流出。
与食糖相关的成品加工另有一条限制。保税进口料件不是食糖但加工后成品为食糖的,内销时不适用选择性征收关税,一律按照货物实际状态即成品征收进口关税与进口环节增值税、消费税;综合保税区、保税港区增值税一般纳税人资格试点企业的这类成品,不直接出口离境的,仅可出口至具备退税功能的海关特殊监管区域与保税监管场所(公告 2024 年第 44 号)。
11、原糖保税加工的判断
原糖的保税加工把征税时点推到成品内销,企业在保税状态下完成采购与加工,内销时按对应的全部保税料件与成品状态补缴关税与进口环节税。食糖属于关税配额管理与四类措施商品,专用账册、来源标识与原产国申报构成可核查的链条。
通道的选择取决于价差、运费与许可证进度。保税仓储在价格低位时降低成本,2026 年 3 月的一批 2.08 万吨保税原糖出仓投产,企业进口综合成本降低约 15%;炼糖产能集中在沿海,中粮糖业的炼糖产能超过 200 万吨/年,广东金岭糖业集团的年加工原糖能力 120 万吨。内销端的门槛是配额证,无配额证的按配额外税率缴税,通道的宽窄由配额发放的进度决定。



写点看法