

会员制对复购与客单的提升
关键词 生鲜电商会员制付费会员权益会员费纳税时点自动续费默认勾选会员复购率
一、付费会员在生鲜电商里卖什么
生鲜电商的付费会员卖三样东西。免运费、会员价、每周的免费菜或者专享券。
盒马 X 会员的权益包含会员日部分商品折扣、每月免运费、每日到店免费领一份蔬菜、专享优惠券,分黄金会员与钻石会员两档,年费不同。
这些权益的共同点是把优惠绑定在持续购买上。用户付了年费,就倾向于把订单集中在这一个平台,用购买次数把年费摊平。
二、会员的频次与客单差在什么地方
会员制的数据效果集中在两个指标上。叮咚买菜 2025 年第三季度的月均下单频次是 4.6 次,会员用户的月均下单频次达到 7.7 次,为历史最高值。
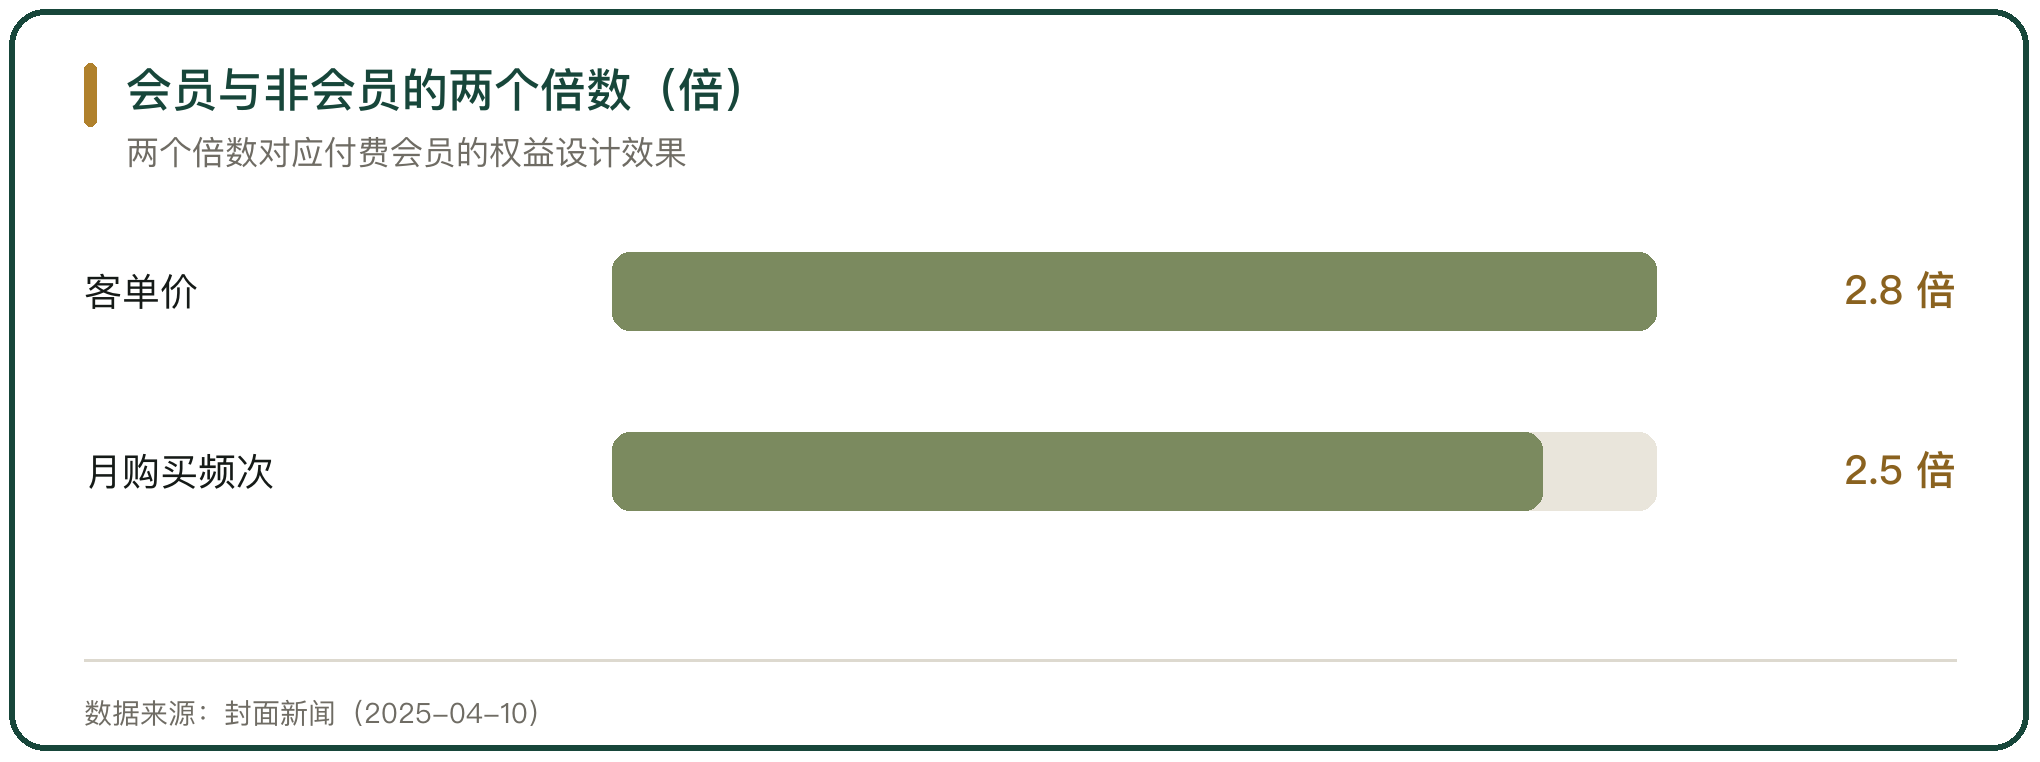
客单的差距同样明显。盒马披露的口径是会员每月购买频次约为非会员的 2.5 倍,客单价约为非会员的 2.8 倍。
两个指标要一起看。频次高但客单低,会员费要靠物流成本的节省来覆盖。客单高但频次低,免运费的权益用不满,续费意愿会下降。
三、会员费有多大一笔
会员费的规模取决于付费会员数量与年费定价。盒马 X 会员的付费会员规模一度超过 300 万,按两档年费计算,年会员费收入约 5.88 亿元。
这笔钱的性质和商品销售收入不同。它不承担采购成本、不占用库存、不计入损耗,到账即形成现金。
盒马 X 会员店在 2025 年 8 月底全部停止营业。线下门店退出以后,未到期会员可以按权益使用比例申请退款,也可以继续在盒马鲜生门店与线上频道使用原有权益。会员费收入因此要面对退费与权益迁移,不是一笔锁死的钱。
四、会员费在增值税上的纳税时点
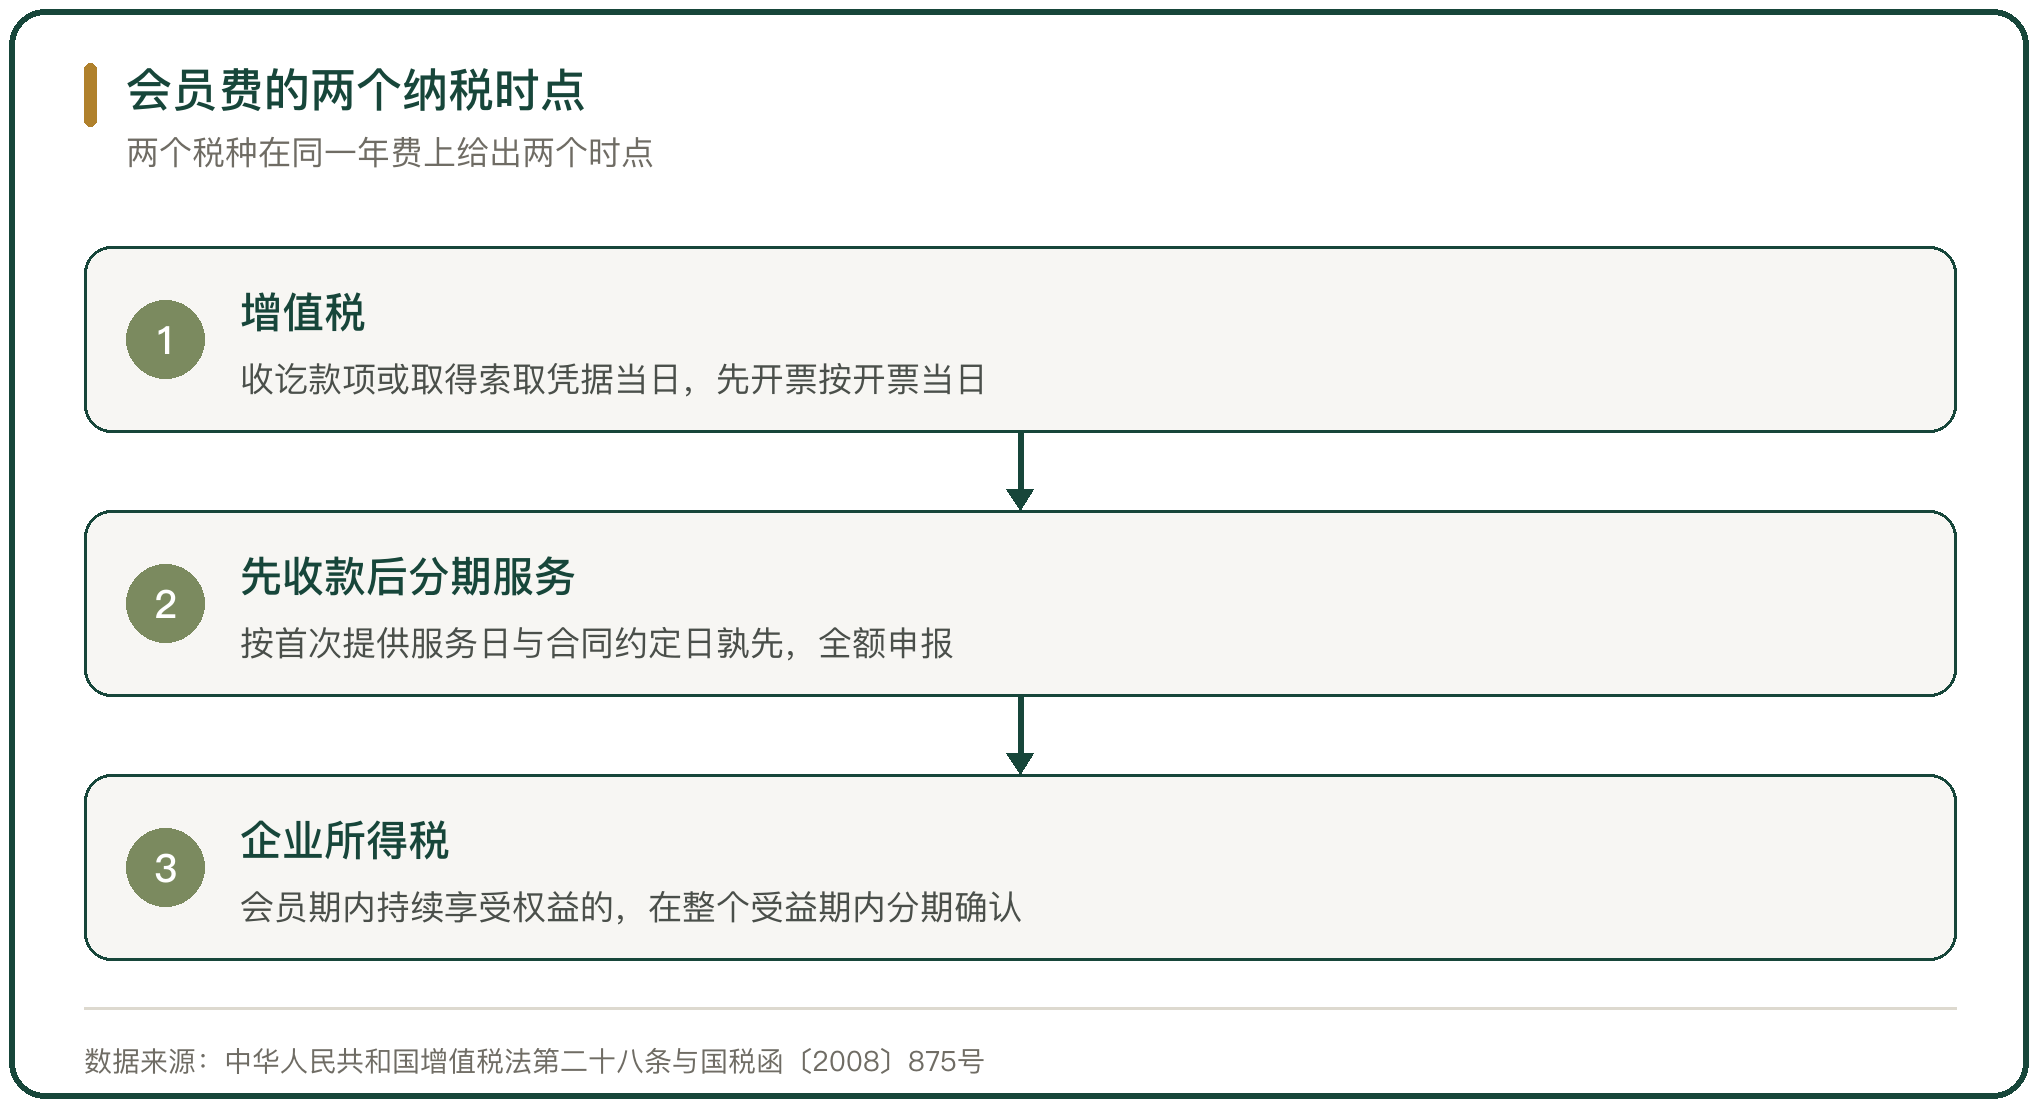
会员费属于销售服务,纳税义务发生时间按收讫销售款项或者取得索取销售款项凭据的当日确定,先开具发票的按开票当日确定。
如果先收钱再分期提供服务,纳税义务发生时间按首次提供服务的实际开始当日与合同约定的当日孰先确定,企业要就收到的全部价款申报缴纳增值税。
生鲜电商的年卡会员属于先收款后分期提供服务这一类。年费收到的那一期,增值税就要按全额申报,不能按月分摊。
五、会员费在企业所得税上的纳税时点
企业所得税的处理方向相反。会员在会员期内不再付费就可以得到各种服务或者商品,或者以低于非会员的价格购买商品,这样的会员费在整个受益期内分期确认收入。
生鲜电商的会员权益正好落在这个口径里。免运费、会员价、免费菜都是会员期内的持续权益,这笔钱在所得税上按受益期摊开确认。
两家税在同一年费上给出两个时点。增值税一次性,所得税分期,差额形成一项时间性差异。
六、会员权益收缩时的退费与收入调整
会员权益调整会触发退费。盒马 X 会员店关闭后给出的方案是按权益使用比例退款,未使用的部分退回。
发生销售中止或者退回时,可以在退款当期扣减销售额。这一条让已经申报过的会员费收入在退款期做减项。
权益调整同时影响续费率。盒马把免运费权益从每月 31 次改为每日 1 次时,因为调整前公示不足,引发了消费者投诉。权益的每一次变化都对应一部分会员的续费决策。
七、自动续费为什么被单独监管
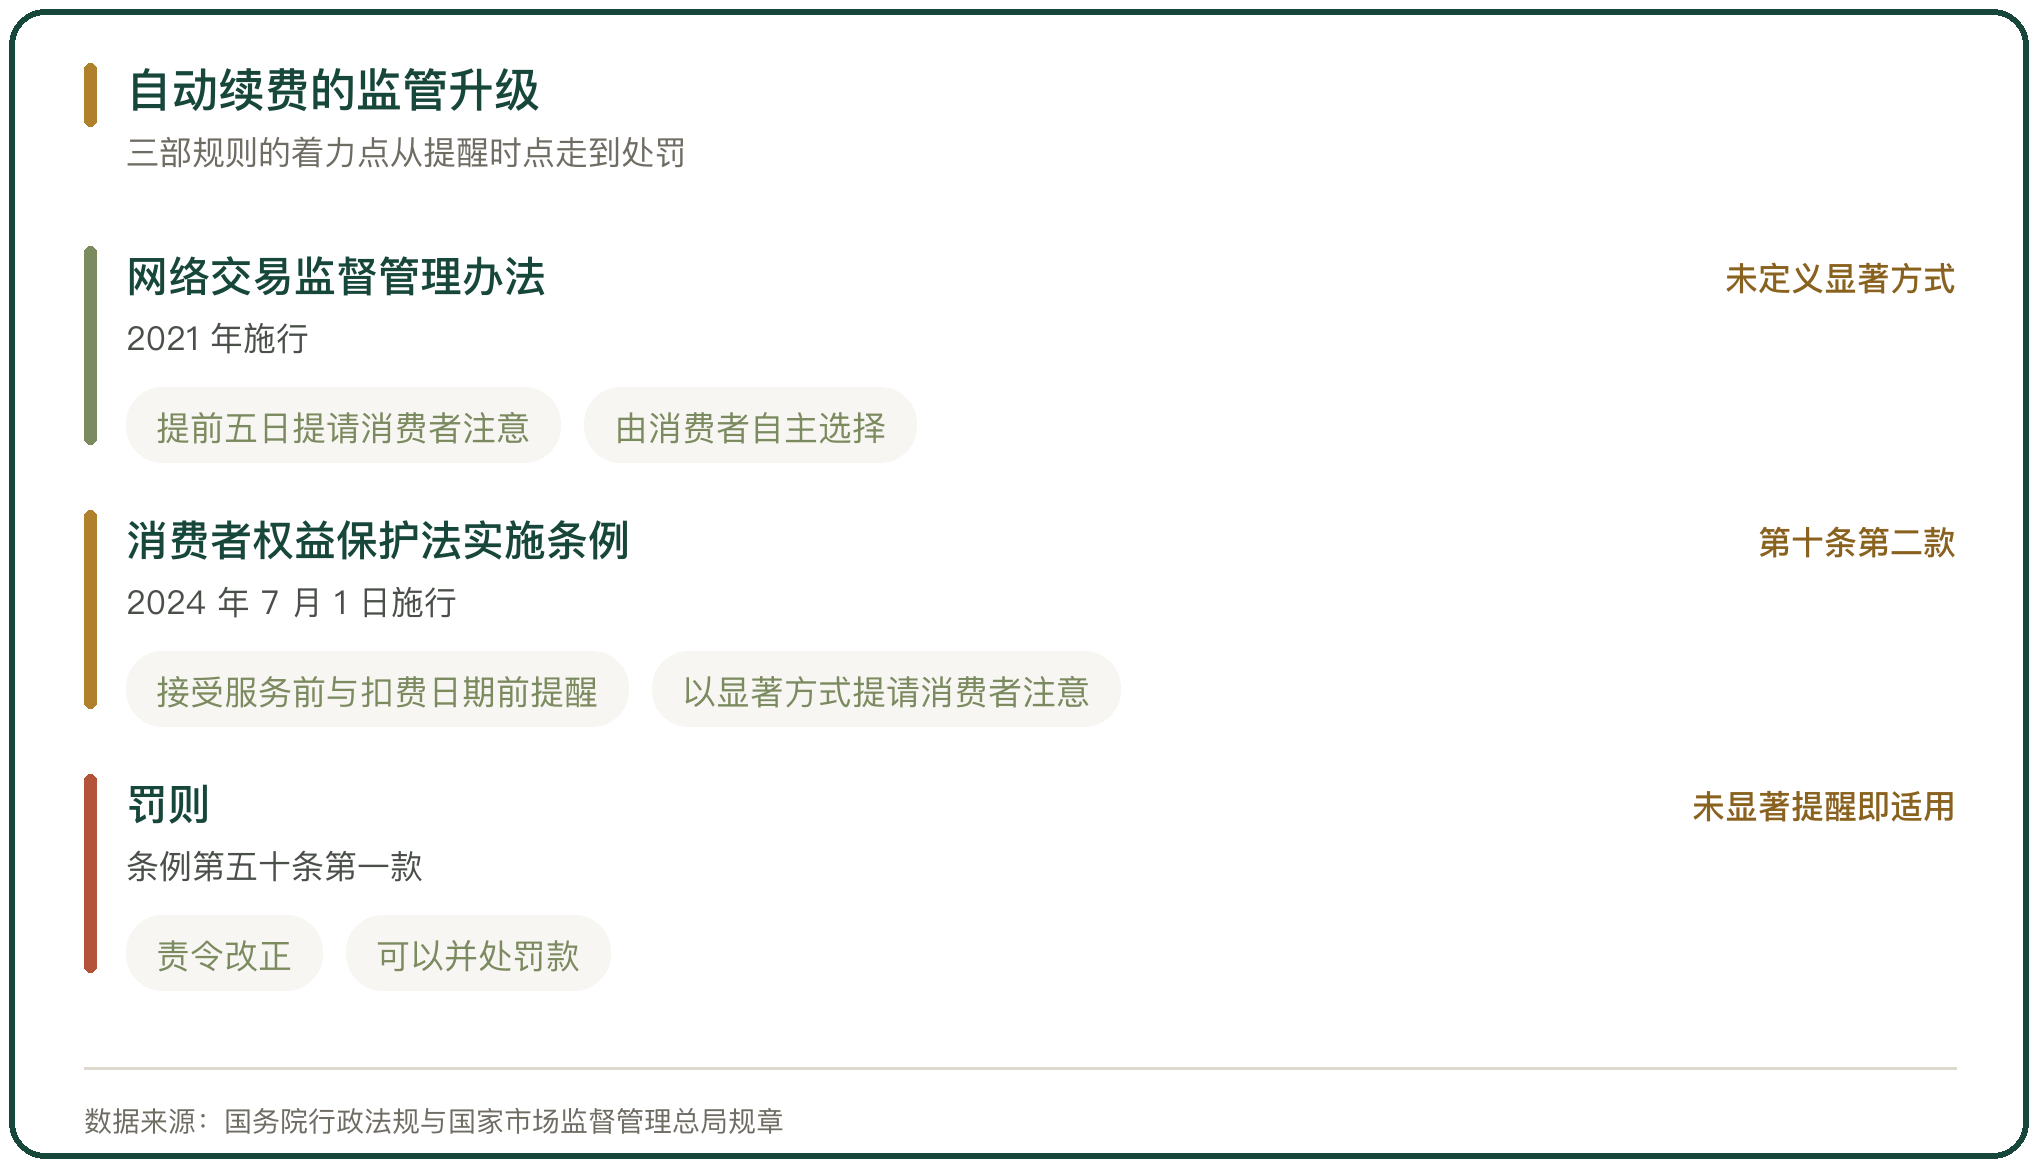
自动续费把续费的决定从用户手里挪到了系统里。消费者权益保护法实施条例规定,经营者采取自动展期、自动续费等方式提供服务的,应当在消费者接受服务前和自动续费日期前,以显著方式提请消费者注意。
这条规定的关键是显著方式。2021 年施行的网络交易监督管理办法要求提前 5 日提请消费者注意,但没有定义什么叫显著。
条例把处罚接上来。未以显著方式提请消费者注意、由消费者自主选择是否续费的,按条例第五十条第一款处理。
八、自动续费的处罚与判决落在哪里
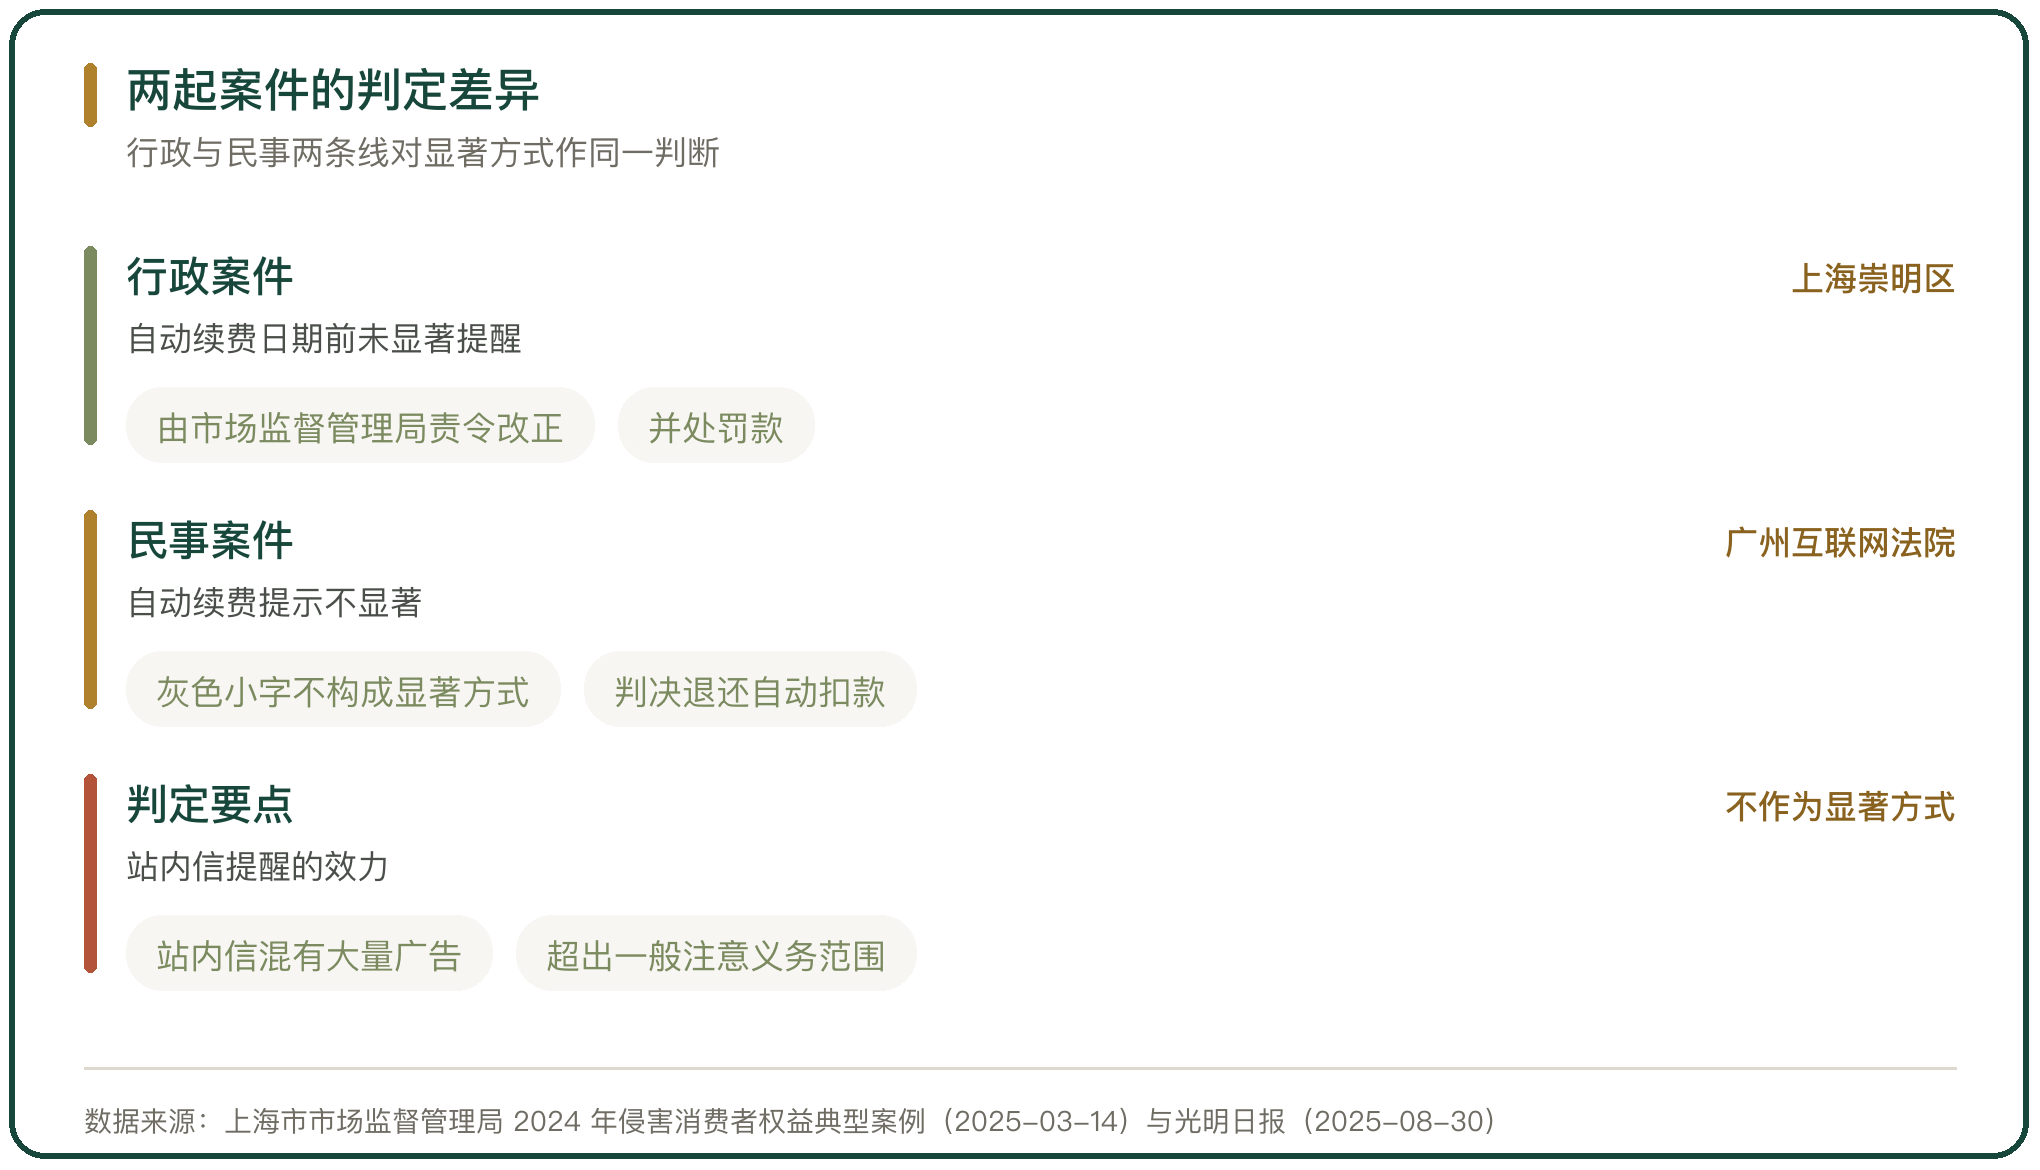
上海市崇明区市场监督管理局查处过一起案件。一家软件公司在会员服务自动续费日期前没有以显著方式提醒消费者,被责令改正并处罚款。
法院对显著方式的判断更细。广州互联网法院审理的一起网盘会员案中,平台把自动续费提示写成购买选项下的灰色小字,法院认定这没有尽到显著提醒义务,判决退还自动扣款 239.2 元。
判决还提出了扣费前的提醒要求。平台把站内信作为提醒渠道,而站内信里混着大量广告,法院认为这超出了普通消费者的一般注意义务范围。
九、会员制在生鲜电商里的边界
生鲜电商的会员制和仓储会员店不是同一件事。仓储会员店的会员费对应入场购物的资格,商品结构围绕大包装与低频囤货设计。
生鲜电商的会员权益指向高频到家。免运费对应履约成本,会员价对应毛利,免费菜对应损耗品。三项权益分别承担一块成本。
会员规模越大,免运费这项权益的履约成本越高。会员费收入能不能覆盖增加的履约成本,取决于会员的订单密度是否能把单均履约成本压下来。
十、会员制对复购与客单的提升怎么判断
生鲜电商的会员制成立与否,看三个数。会员频次与非会员频次的差值,会员客单与非会员客单的差值,会员费收入对履约成本的覆盖程度。
盒马 X 会员店把前两个数做出来了一部分,频次与客单的倍数关系是正向的,会员费收入也做到了 5 亿元级别,业态本身在 2025 年退出。权益设计能把频次与客单拉起来,能不能把业态支撑住是另一道题。
税上的两条线不因会员规模变化。增值税按收款或者首次提供服务一次申报,所得税按受益期分期确认,自动续费按显著提醒执行。



写点看法