

飞鸿品农 飞鸿品农

生鲜电商的供应商体系建设

2026-10-01 慕飞鸿 生鲜电商与产地直发 阅读 51 评论 0
农产品流通研究|一、渠道与业态 | 3、线上与新渠道| 9 生鲜电商与产地直发 |
生鲜电商的供应商不是一个整体,是产地直采、批发商与加工厂叠起来的三层。准入、考核与账期分属三套规则,账期这一套刚被法规重新划定边界。

关键词 生鲜电商供应商体系产地直采批发商资质审核账期平销返利

关键数据
农产品经批发市场流通的比重
70%(约)
在蔬菜与水果等生鲜品类中的比例在 80% 以上,每天有超过 300 万吨农产品通过批发市场进入流通。中国农业农村信息网(2026-01-16)
叮咚买菜基地供应商的占比
72%(2025 年)
同期已开发生鲜基地供应商 574 家、订单种植蔬果供应商 132 家、订单养殖水产基地 85 个。新京报(2025-07-21)
大型企业向中小企业付款的期限
60日(自交付之日起)
不得强制中小企业接受商业汇票或应收账款电子凭证以变相延期,逾期按约定利率计息、未约定按每日万分之五。保障中小企业款项支付条例(国务院令第 802 号,2025-06-01 施行)
未查验供货者资格的罚款
5000元(武邑县案)
当事人未查验供货者资质,被责令改正后没收违法所得 35 元并处罚款 5000 元;该案采购的商品已被认定不得销售。武邑县市场监督管理局(武市监处罚〔2025〕0027 号)
珙县案认定的违法行为项数
2项
一是采购食品未查验供货商资质与产品合格证明并保存凭证,二是销售超过保质期食品,两项分别裁量、合并执行。珙县市场监督管理局(珙市监处罚〔2025〕112 号)
返利收入可开具的增值税专用发票张数
0张
商业企业向供货方收取的各种收入,一律不得开具增值税专用发票;与销量挂钩的返还按平销返利冲减当期进项税金。国家税务总局(国税发〔2004〕136 号)

一、供应商体系的三层结构

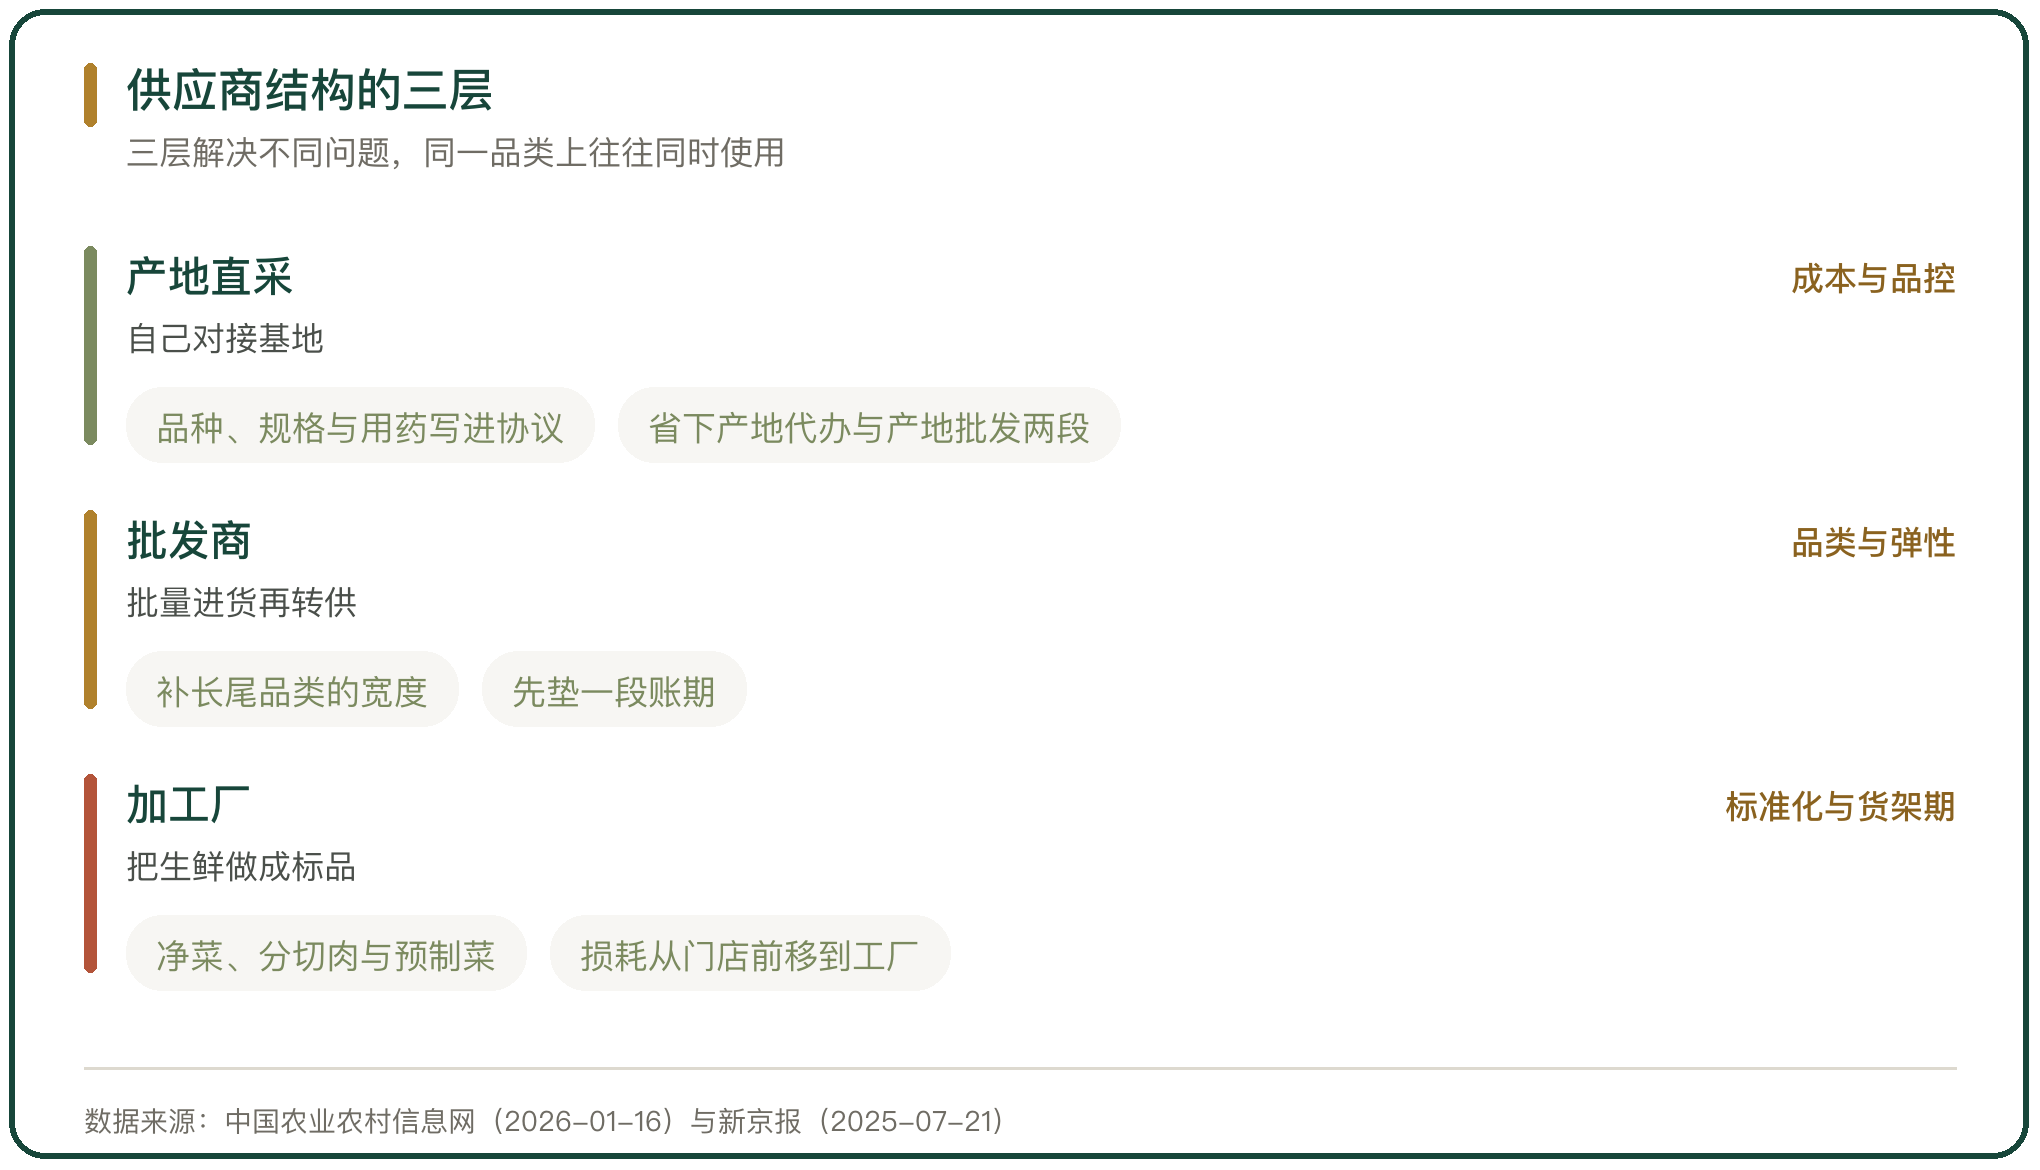
按货从哪里来分,生鲜电商的供应商大致是三层。产地直采是平台直接对接种植与养殖基地,签收购协议按批次收货;批发商从产地或批发市场批量进货,再转供给平台;加工厂把生鲜做成净菜、分切肉与预制菜,承接标品。

三层解决的是不同问题。直采解决采购成本与品控,批发商解决品类宽度与供货弹性,加工厂解决标准化与货架期。同一个品类上,平台往往三层同时用。

批发市场仍是生鲜流通的主渠道。中国农业农村信息网 2026 年 1 月的口径是,我国约 70% 的农产品通过批发市场流通,蔬菜与水果等生鲜品类的比例在 80% 以上。
供应商结构的三层

图 1 供应商结构的三层

二、产地直采这一层怎么落地

直采的起点是基地备案与种植协议。平台把品种、规格、用药与采收标准写进协议,按批次收购,价格随行就市并设保底价。基地按订单安排种植,采购计划越稳定,基地越愿意按标准投入。

直采省下的是中间加价,多出来的是自己承担的一段成本。驻点人员、分级预冷、包装与采后损耗都要平台自己出,这些活过去由中间商承担。

收购环节的凭证也要平台自己建立。农产品收购发票由收购方自行开具,链条的第一环没有第三方凭证,发票、入库单与检测记录三者的对应关系需要平台自己维护。

三、批发商与加工厂两层

批发商承担的是集散与垫资。一个平台不可能把几千个生鲜单品都做成直采,长尾品类靠批发商配齐,价格随行情波动,账期也由批发商先垫一段。

加工厂承担的是标准化。净菜、分切肉与预制菜把生鲜变成可计件、可贴标的商品,损耗从门店前移到工厂,代价是加工环节要单独分走一块毛利。

两层看的是不同指标。批发商看供货及时率与价格竞争力,加工厂看商品合格率、货架期与追溯记录。同一套考核标准套在两层的身上,会同时失真。

四、供应商准入的资质审核

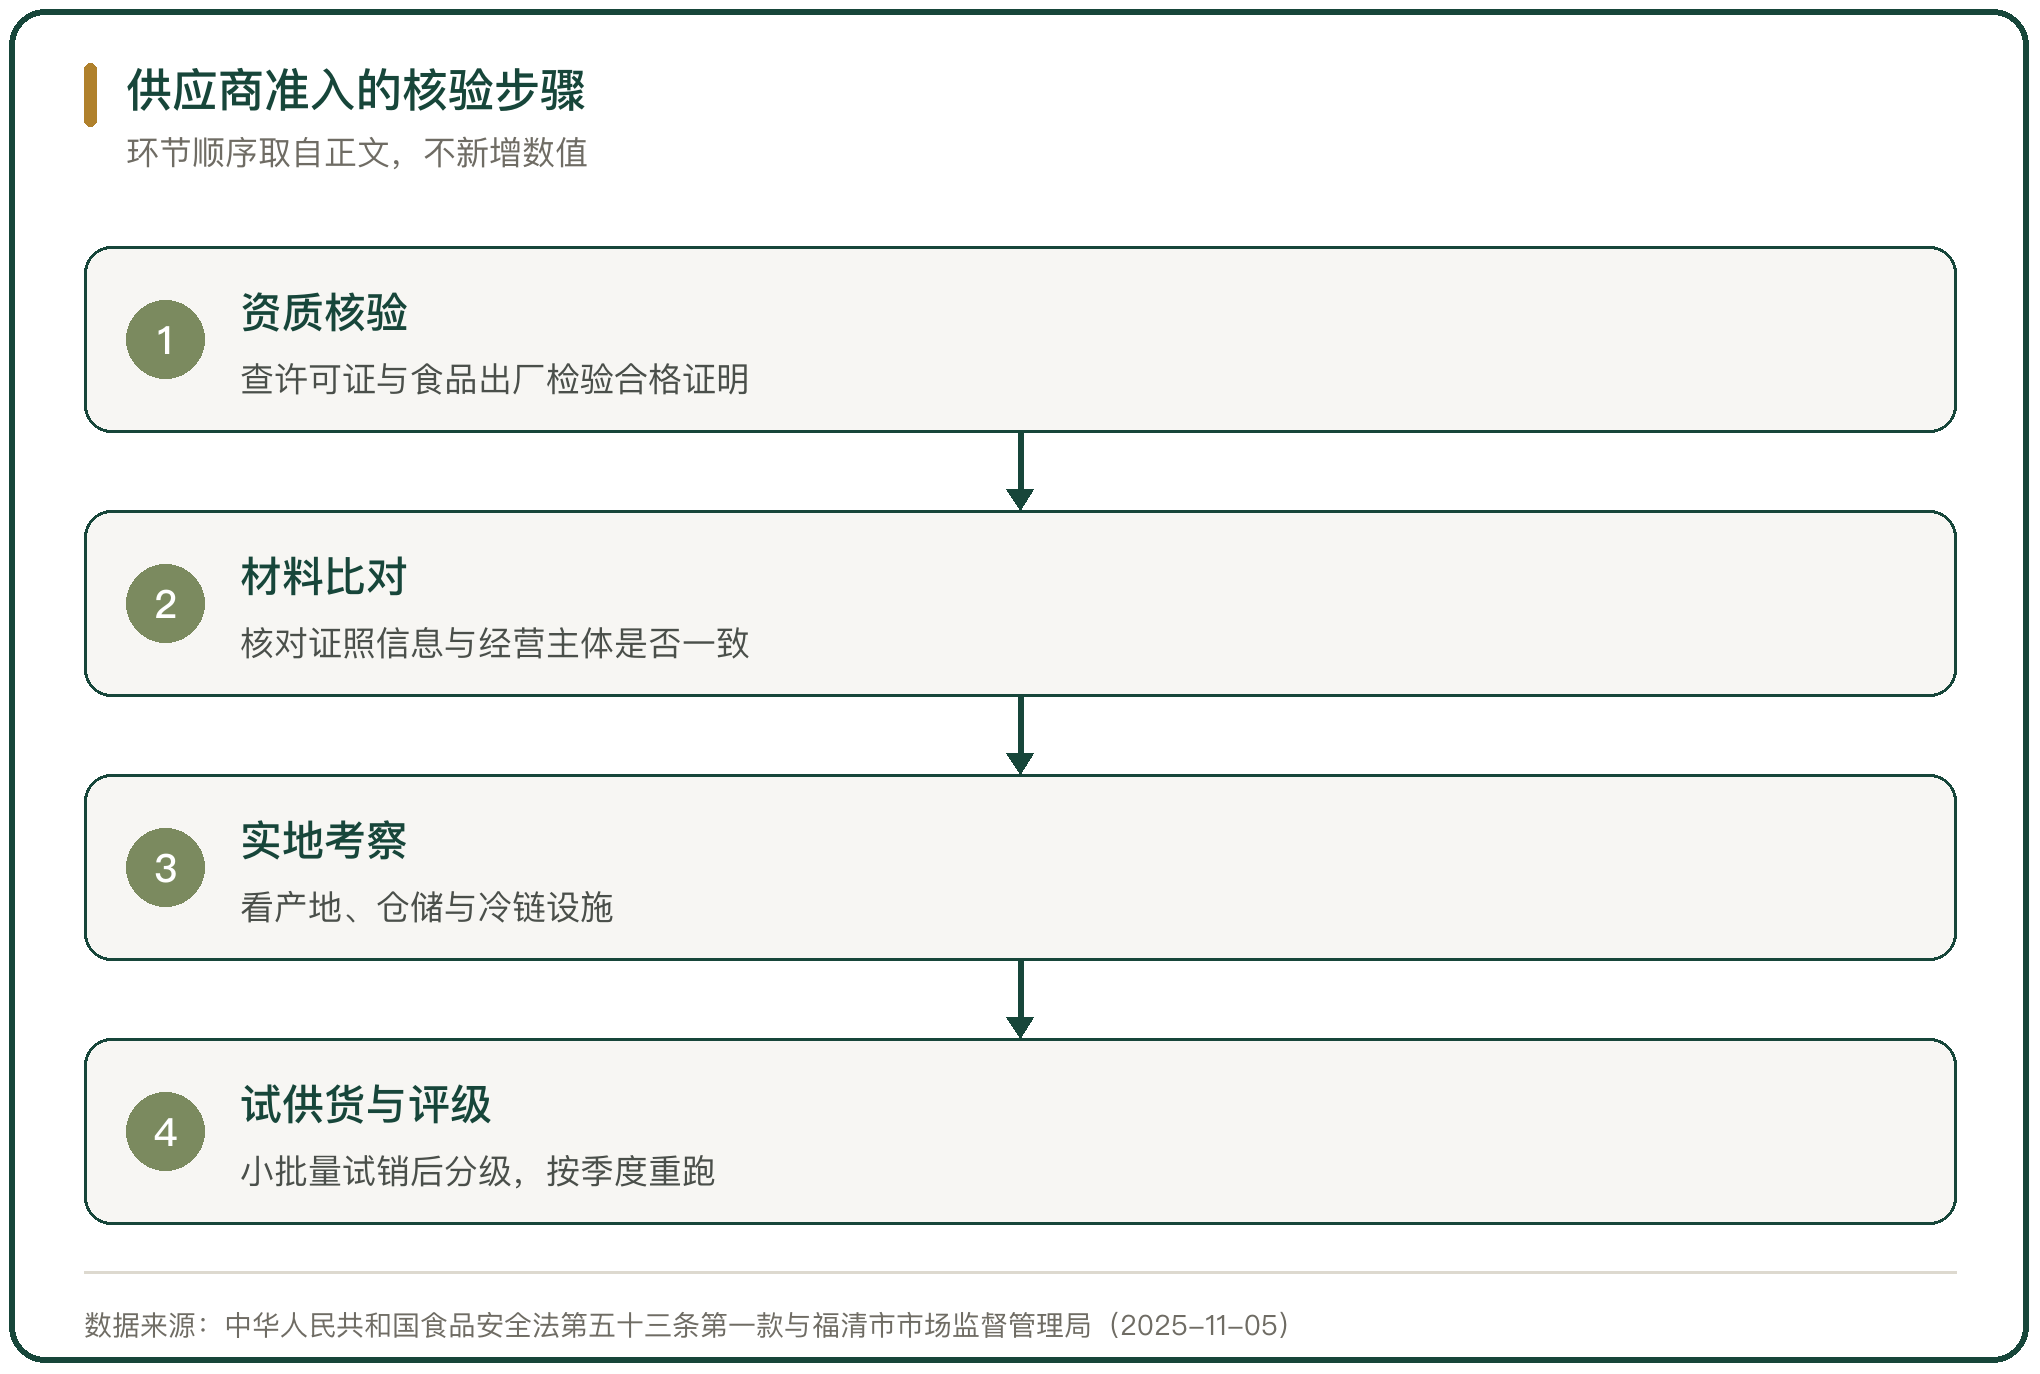
准入的第一步是资质审核。食品安全法第五十三条第一款规定,食品经营者采购食品,应当查验供货者的许可证和食品出厂检验合格证或者其他合格证明。生鲜属于食用农产品,查验的对象是产地证明与合格证明文件。

审核不落地的案例不少。珙县市场监督管理局(珙市监处罚〔2025〕112 号)查明,当事人采购食品时未查验供货商资质与产品合格证明,也未保存相关凭证,同时存在销售超过保质期食品的行为,两项违法行为分别裁量、合并执行。

福清市市场监督管理局 2025 年 11 月的通告里,当事人未查验橄榄与木瓜供货者的资质凭证及农产品合格证明文件,被责令改正并给予警告。
供应商准入的核验步骤

图 2 供应商准入的核验步骤

五、资质审核为什么会流于形式

审核走形式有两处来源。一处是线上提交,执照与许可证拍照上传即可,平台核的是文件齐不齐,不是文件对不对;另一处是抽检覆盖不到,抽检合格只能证明当批次,证明不了供应商持续合规。

实地考察的缺位是常见原因。武邑县市场监督管理局(武市监处罚〔2025〕0027 号)的案子里,当事人未查验供货者资质,执法人员下达责令改正通知书后,台账在整改期内补齐,但当事人此前采购的商品已被认定不得销售。

把准入做成一次性的动作,后续就会反复补漏。准入要按季度重跑核验,一次过筛不能长期沿用。

六、供应商考核的几个指标

考核指标通常落在四类。供货及时率看订单能否按时到仓,商品合格率看抽检不合格的比例,客诉率看质量问题引发的投诉,退货率看终端退回的比例。

指标之间会互相牵制。把合格率压到极严,供应商会挑品相好的货发出来,采购成本上升;把价格压到极低,供应商会在包装与保鲜上省,退货率随之上升。四个指标要一起看,单独压一个会从别的地方漏出来。

奖惩要连着订单分配。达到约定水平的供应商给更多订单与优先结算,不达标的减少订单直到清退,这比单纯的罚款更能改变供货行为。

七、账期谈判的新边界

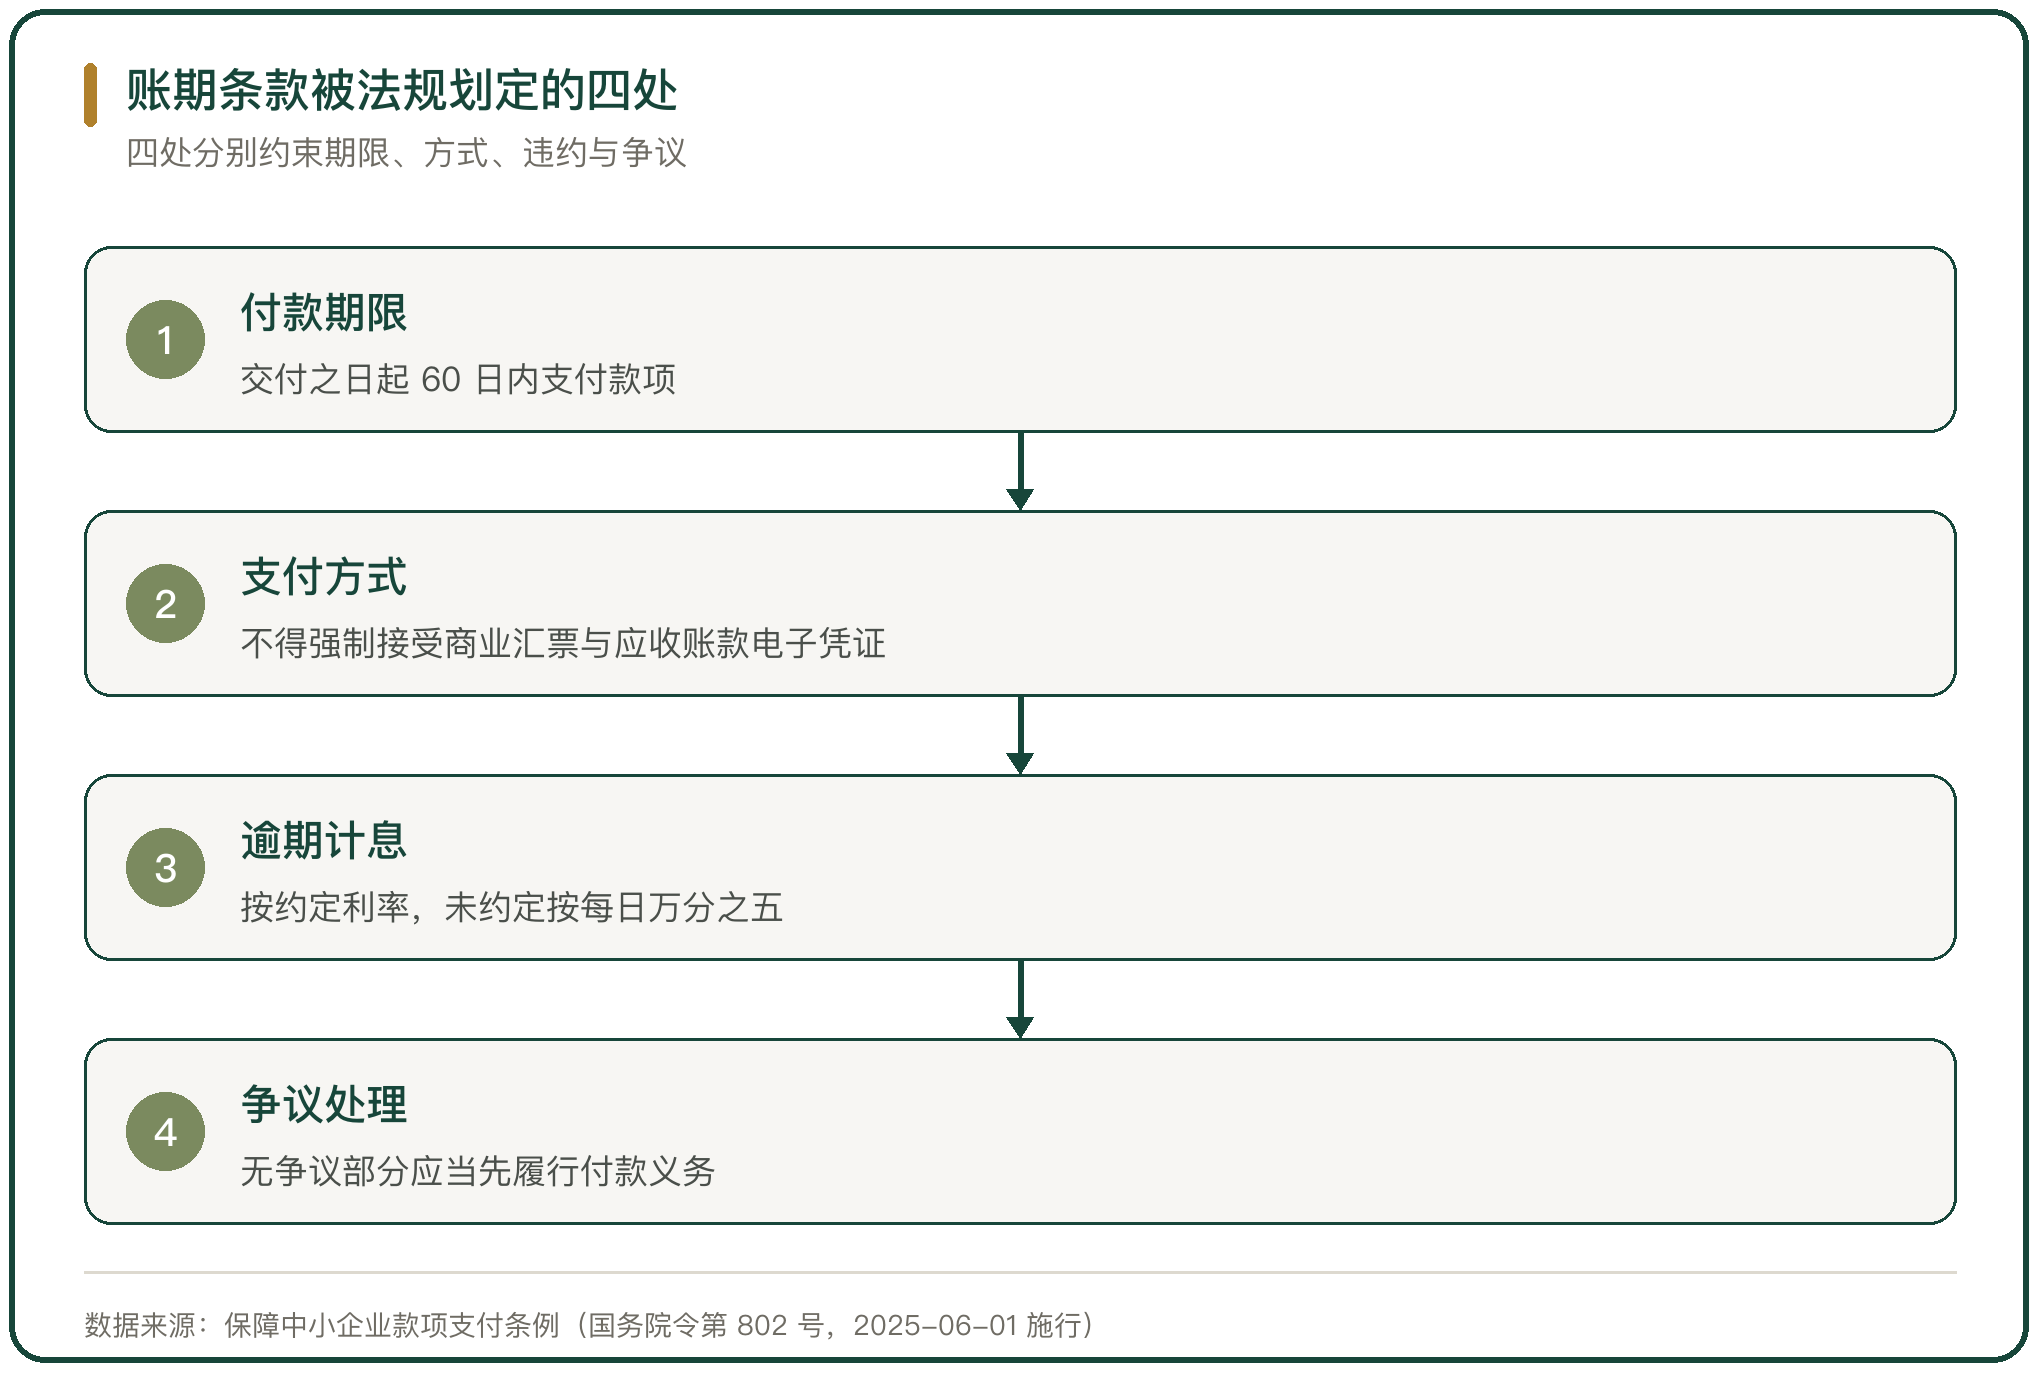
账期是供应商最关心的一条。修订后的《保障中小企业款项支付条例》(国务院令第 802 号)自 2025 年 6 月 1 日起施行,规定大型企业从中小企业采购货物、工程、服务,应当自交付之日起 60 日内支付款项。

条例同时堵住了变相延期的做法。不得强制中小企业接受商业汇票、应收账款电子凭证等非现金支付方式,也不得用这些方式变相延长付款期限。

逾期要计息。双方对逾期利息的利率有约定的,约定利率不得低于合同订立时 1 年期贷款市场报价利率;没有约定的,按每日万分之五支付逾期利息。2025 年修订的反不正当竞争法第十五条另有规定,大型企业不得滥用优势地位要求中小企业接受明显不合理的付款期限与违约责任。
账期条款被法规划定的四处

图 3 账期条款被法规划定的四处

八、返利的发票怎么处理

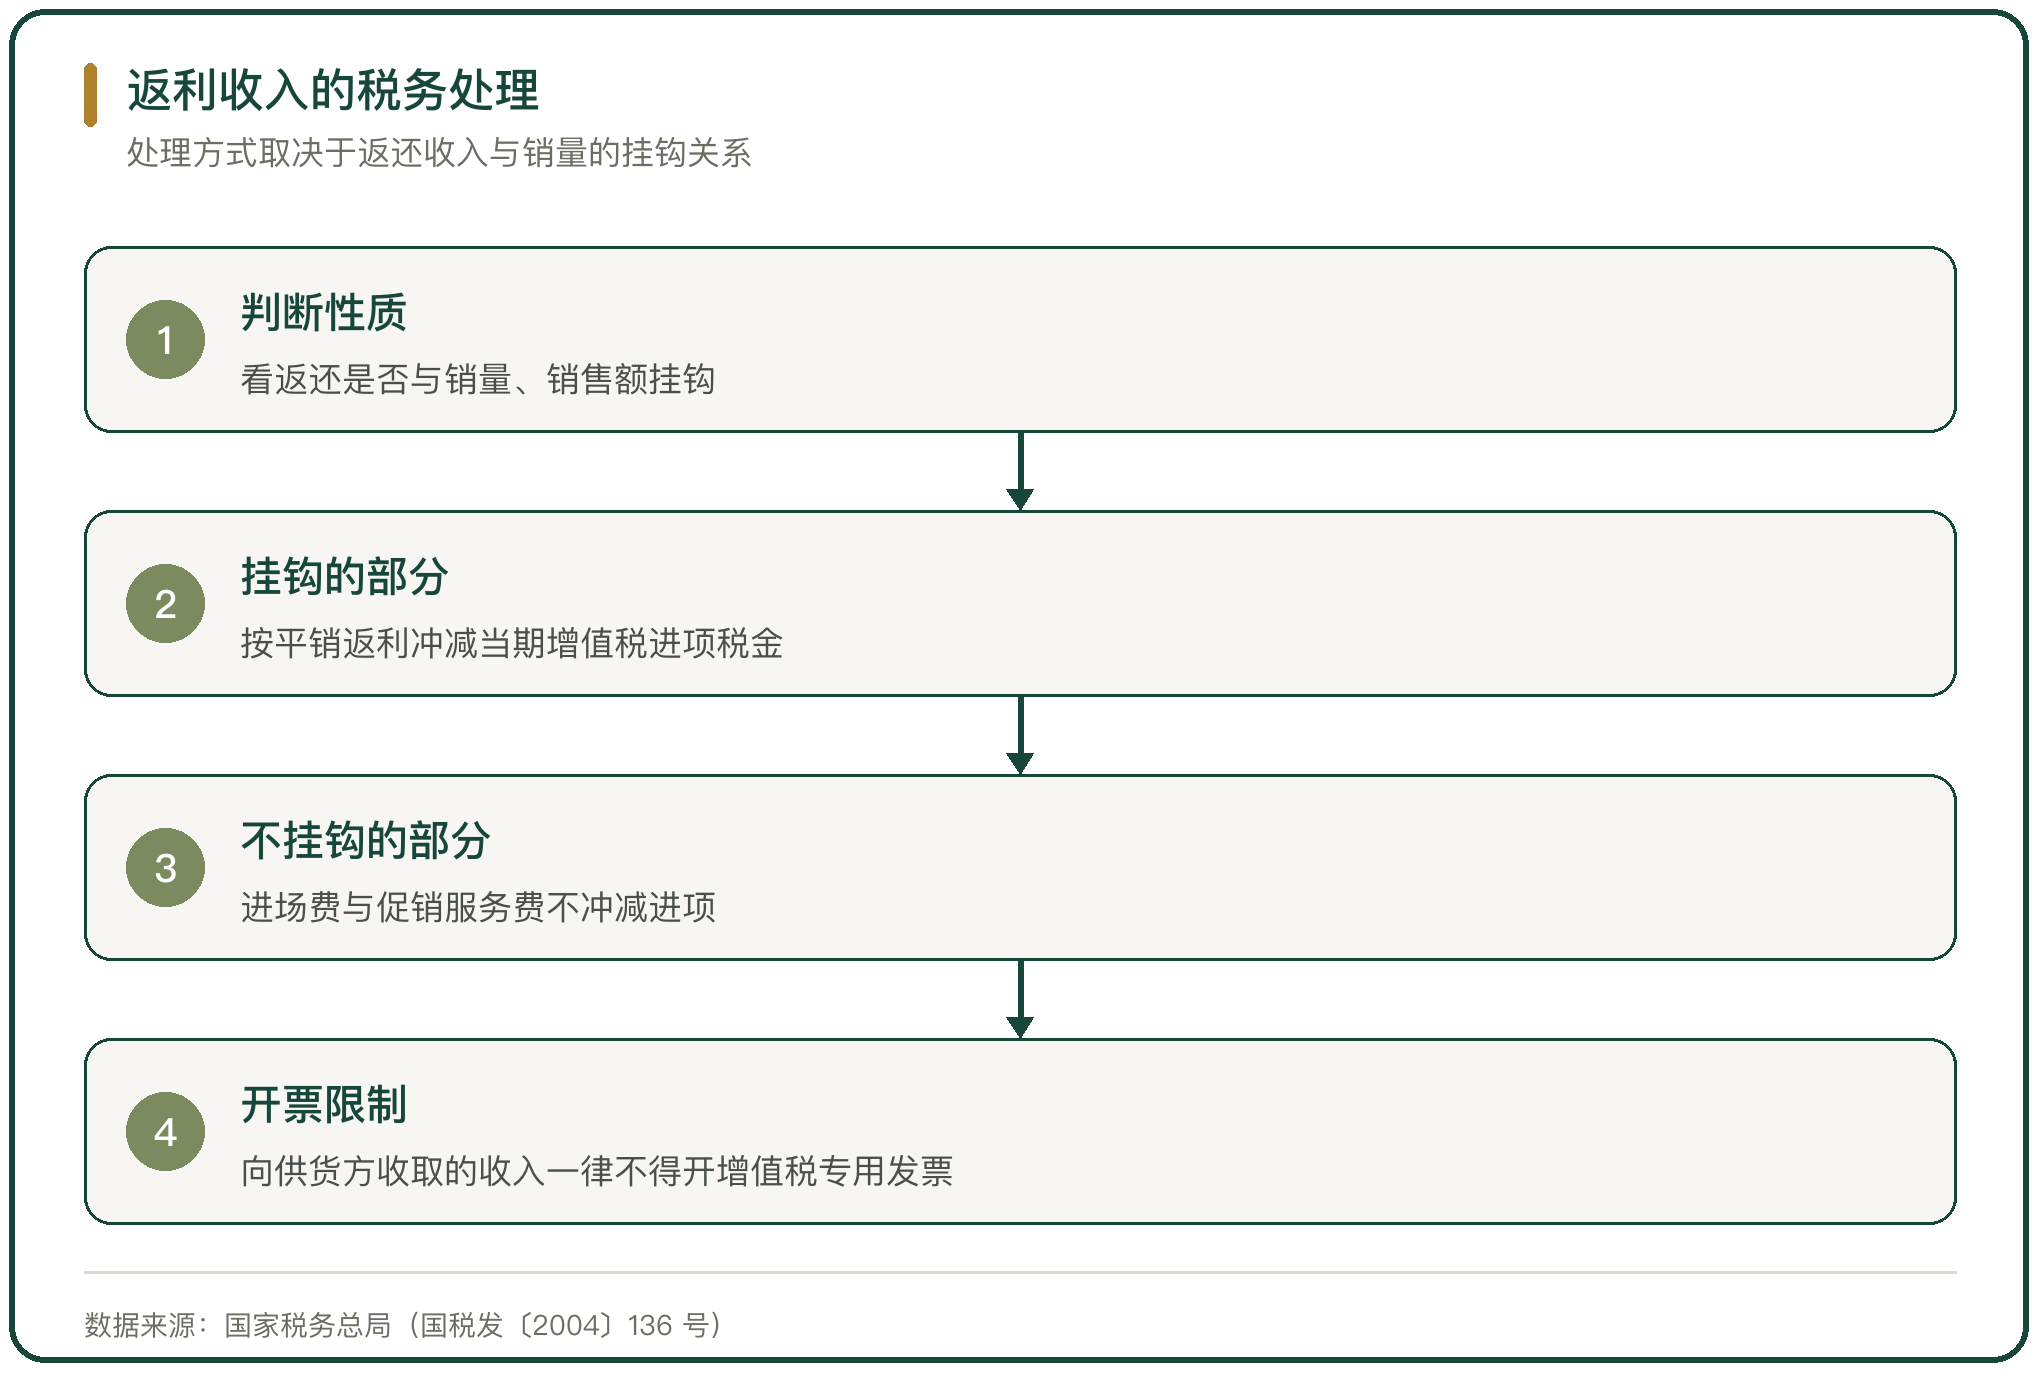
返利是采购价格以外的另一笔往来。国家税务总局(国税发〔2004〕136 号)的口径是,商业企业向供货方收取的与商品销售量、销售额挂钩的各种返还收入,按平销返利处理,冲减当期增值税进项税金;与销量无关、属于提供劳务的进场费与促销服务费,不冲减进项。

应冲减的进项税金有明确算法。当期取得的返还资金除以 1 加所购货物适用税率,再乘以适用税率,就是当期应冲减的金额。

开票也有限制。商业企业向供货方收取的各种收入,一律不得开具增值税专用发票。把返利当成一笔普通服务收入开票,进项转出与收入申报会同时错位。
返利收入的税务处理

图 4 返利收入的税务处理

九、供应商体系建设的判断

供应商体系建到什么程度,从三处看得出来。直采比例与基地供应商占比决定采购成本的下限,准入审核的记录决定品控能不能追溯,账期条款的履行决定供应商愿不愿意长期投入。

三层结构不会彼此替代。直采把成本和品控做上去,批发商把品类宽度撑住,加工厂把标准化做出来,平台在同一品类上同时用三层,是规模做起来之后的常态。

体系建设的效果落在数字上。直采比例上行、退货率下行、账期合规,三个方向同时成立,供应商体系才算真的建立起来。

生鲜电商的供应商不是一个整体,是产地直采、批发商与加工厂三层叠起来的结构。批发市场仍是主渠道,中国农业农村信息网(2026-01-16)的口径是约 70% 的农产品经批发市场流通,蔬菜与水果在 80% 以上;叮咚买菜披露的基地供应商占比达到 72%,直采在头部平台已成主干。准入这一端的红线写在食品安全法第五十三条第一款,采购食品要查验供货者的许可证与合格证明,珙县(珙市监处罚〔2025〕112 号)与福清市(2025-11)的案子都出在这一条上。账期的边界刚被重新划定,修订后的《保障中小企业款项支付条例》(国务院令第 802 号)要求大型企业自交付之日起 60 日内付款,不得强制接受商业汇票,未约定利率时按每日万分之五计息。返利要走平销返利的处理,按国税发〔2004〕136 号冲减当期进项税金,且一律不得开具增值税专用发票。直采比例、审核记录与账期履行三处同时改善,供应商体系才算建立起来。

行内实情

产地直采省下的中间加价,有一部分要用于补回自己承担的驻点、预冷与采后损耗
资质审核的线上环节核的是文件齐不齐,不是文件对不对
账期谈判的边界不在合同里,在保障中小企业款项支付条例里

相关问题

生鲜电商为什么还要用批发商,直采比例不能一直往上提吗。
因为批发商解决的是品类宽度与供货弹性。中国农业农村信息网(2026-01-16)的口径是,约 70% 的农产品通过批发市场流通,蔬菜与水果等生鲜品类的比例在 80% 以上。一个平台不可能把几千个生鲜单品都做成直采,长尾品类靠批发商配齐,价格随行情波动。叮咚买菜 2025 年披露的基地供应商占比达到 72%,直采做出主干,批发商承担补充,两者不是替代关系。
资质审核流于形式,问题出在哪一环。
出在线上提交与抽检覆盖的接缝上。执照与许可证拍照上传,平台核的是文件齐不齐;抽检合格只证明当批次,证明不了供应商持续合规。武邑县市场监督管理局(武市监处罚〔2025〕0027 号)的案子里,当事人未查验供货者资质,责令改正后台账补齐,但此前采购的商品已被认定不得销售。食品安全法第五十三条第一款把查验义务写在采购环节,准入要按季度重跑核验。
账期为什么能被法规直接约束。
因为账期不是纯粹的商业条款。修订后的《保障中小企业款项支付条例》(国务院令第 802 号)自 2025 年 6 月 1 日起施行,规定大型企业从中小企业采购货物、工程、服务,应当自交付之日起 60 日内支付款项,不得强制中小企业接受商业汇票或应收账款电子凭证以变相延期。逾期按约定利率计息,未约定的按每日万分之五。2025 年修订的反不正当竞争法第十五条另有同向规定。
名词解释

加价:商品从上一环节到下一环节的价格抬升,常用”加价倍数”衡量链条长短。
收购发票:收购方向农业生产者个人收购自产农产品时自行开具、用于抵扣的凭证。
账期:买方从收货到付款的时间间隔,直接占用供应商资金。
预冷:采收或屠宰后迅速降温,以抑制呼吸与微生物活动、延长保鲜期。
货架期:商品在零售条件下保持可销售品质的时间长度。
产地直发:产地收货后不经批发市场、直接发给销地或消费者的流通方式。
应收账款:已交付但未收回的货款,是流通企业主要的资金占用形式。
生鲜电商:以互联网销售生鲜产品为主的电商模式。
总第0206篇 | 一、渠道与业态|09-生鲜电商与产地直发-017

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。

