

飞鸿品农 飞鸿品农

垂直整合的合理边界

2026-10-04 慕飞鸿 运营降本与商业模式 阅读 42 评论 0
农产品流通研究|六、主体与运营 | 3、运营与方法| 85 运营降本与商业模式 |
垂直整合把上游的种苗、养殖、加工、流通纳入同一家企业,用内部交易替代市场交易。整合能压住成本、稳住品质,也把风险集中到一家企业。福建圣农发展股份有限公司 2024 年实现营业收入 185.86 亿元,综合造肉成本下降超过 10%、约 1200 元/吨;牧原食品股份有限公司 2024 年出栏 7160 万头、养殖完全成本降至约 13.3 元/公斤,温氏食品集团股份有限公司以公司加农户模式出栏 3018 万头、肉猪养殖综合成本约 14.4 元/公斤。整合到哪一段为止,取决于内部管理成本与市场交易成本的对比。

关键词 垂直整合全产业链自繁自养公司加农户内部交易管理成本

关键数据
圣农发展 2024 年营业收入
185.86亿元
福建圣农发展股份有限公司 2024 年年度报告
圣农发展 2024 年综合造肉成本降幅
1200元/吨
福建圣农发展股份有限公司 2024 年年度报告
牧原股份 2024 年生猪出栏
7160万头
牧原食品股份有限公司 2024 年年度报告
牧原股份 2024 年养殖完全成本
13.3元/公斤
牧原食品股份有限公司 2024 年年度报告
温氏股份 2024 年肉猪养殖综合成本
14.4元/公斤
温氏食品集团股份有限公司 2024 年年度报告
锅圈自有工厂产品比例
20%
锅圈食品(上海)股份有限公司 2024 年年度业绩公告

一、垂直整合的收益与成本

垂直整合的收益来自 3 处。工序连起来减少中间加价,内部标准统一减少质量波动,关键环节自己掌控降低供应中断风险。代价是把市场交易的成本变成内部管理的成本,每加一段,管理的复杂度和资产占用都上升。

收益和成本都要算。省下的采购加价、运输损耗和交易摩擦是收益,多出的固定资产、管理人员和协调成本是支出。整合到边际收益等于边际成本的那一段为止。

二、内部交易替代市场交易的条件

内部交易替代市场交易,要满足 3 个条件。第 1 个是工序之间的资产专用性强,外部交易容易被锁定和抬价。第 2 个是质量要求高,外部管控难达到内控标准。第 3 个是交易频次高,内部协调能省下反复谈判的成本。

条件不满足时,整合反而更贵。外部供应商靠规模专业化和竞争报价,成本可能低于企业自己新设的一段,硬整合会把成本背上身。

三、全产业链的样板

全产业链的样板看圣农。福建圣农发展股份有限公司 2024 年实现营业收入 185.86 亿元、归母净利润 7.24 亿元、同比增长 9.03%,养殖板块收入 103.56 亿元,食品深加工板块收入 70.10 亿元;综合造肉成本下降超过 10%、约 1200 元/吨(福建圣农发展股份有限公司 2024 年年度报告)。

圣农把种源握在自己手里。公司自研的“圣泽 901”“圣泽 901Plus”父母代种鸡累计推广超 3500 万套,2024 年“圣泽 901Plus”外销约 500 万套、同比增长超 30%(福建圣农发展股份有限公司 2024 年年度报告)。补上种源这一段,公司称已做到只购买饲料原料就能持续生产鸡肉。
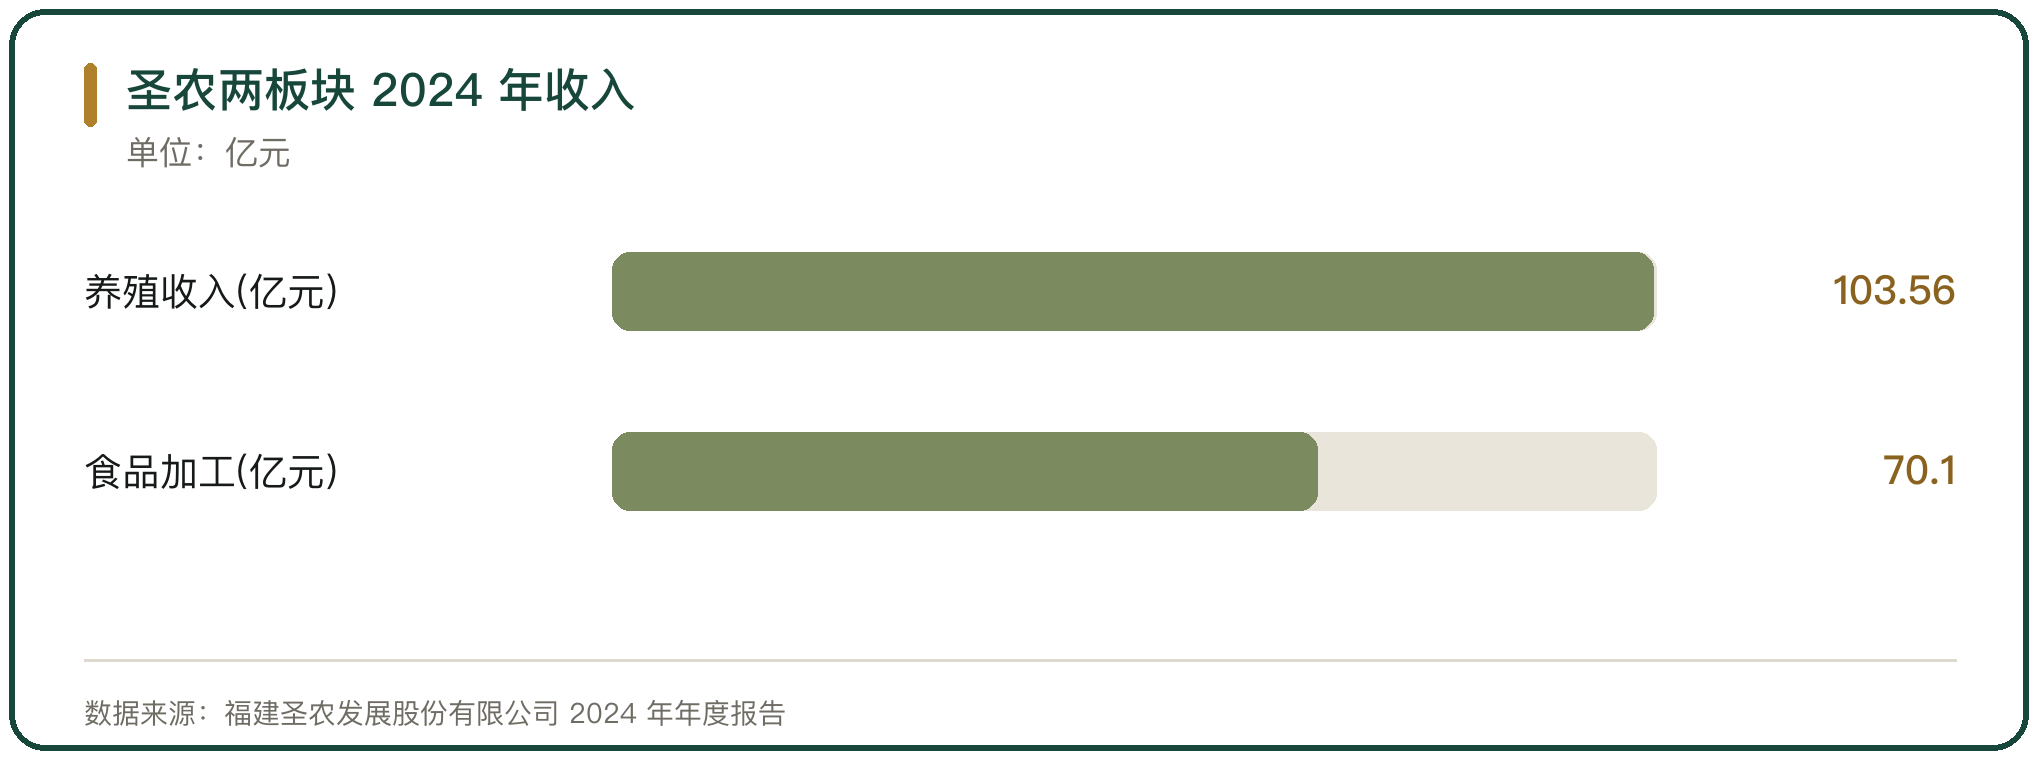
圣农两板块 2024 年收入

图 1 圣农两板块 2024 年收入

四、自繁自养的成本优势

自繁自养把养殖全流程握在自己手里。牧原食品股份有限公司 2024 年生猪出栏量 7160 万头、占全国比例超 10%,营业收入 1379.5 亿元、归母净利润 178.8 亿元,养殖完全成本降至约 13.3 元/公斤,部分优秀场线降至 12 元/公斤以下(牧原食品股份有限公司 2024 年年度报告)。

自繁自养的成本优势来自管控。从母猪配种到育肥出栏的每个环节自己管,饲料、防疫和出栏节奏都能精细控制;代价是重资产,对资金实力和管理能力要求高。

五、公司加农户的轻资产路径

公司加农户把育肥段交给农户。温氏食品集团股份有限公司 2024 年生猪出栏 3018 万头,肉猪养殖综合成本约 14.4 元/公斤,肉鸡销售 12.08 亿只(温氏食品集团股份有限公司 2024 年年度报告)。

这一模式的扩张瓶颈是合作农户数量,不是资本开支。企业供种苗、饲料、疫苗和技术,农户出场地和劳力,猪养大后企业统一回收销售,扩张快、财务压力轻;管理难点是分布在成千上万个场地的生物安全标准要逐户落实。

六、一体化与外包模式的成本对比

两种模式的成本差能测量。2024 年牧原食品股份有限公司自繁自养的完全成本约 13.3 元/公斤,温氏食品集团股份有限公司公司加农户的综合成本约 14.4 元/公斤,自繁自养比公司加农户低约 1.1 元/公斤(两家公司 2024 年年度报告)。

这 1.1 元的差,在猪价低位时就是盈利和亏损的分界。自繁自养用重资产和管理复杂度换低成本,公司加农户用生物安全风险换扩张速度和轻资产,选哪条取决于企业更能承受哪一种代价。
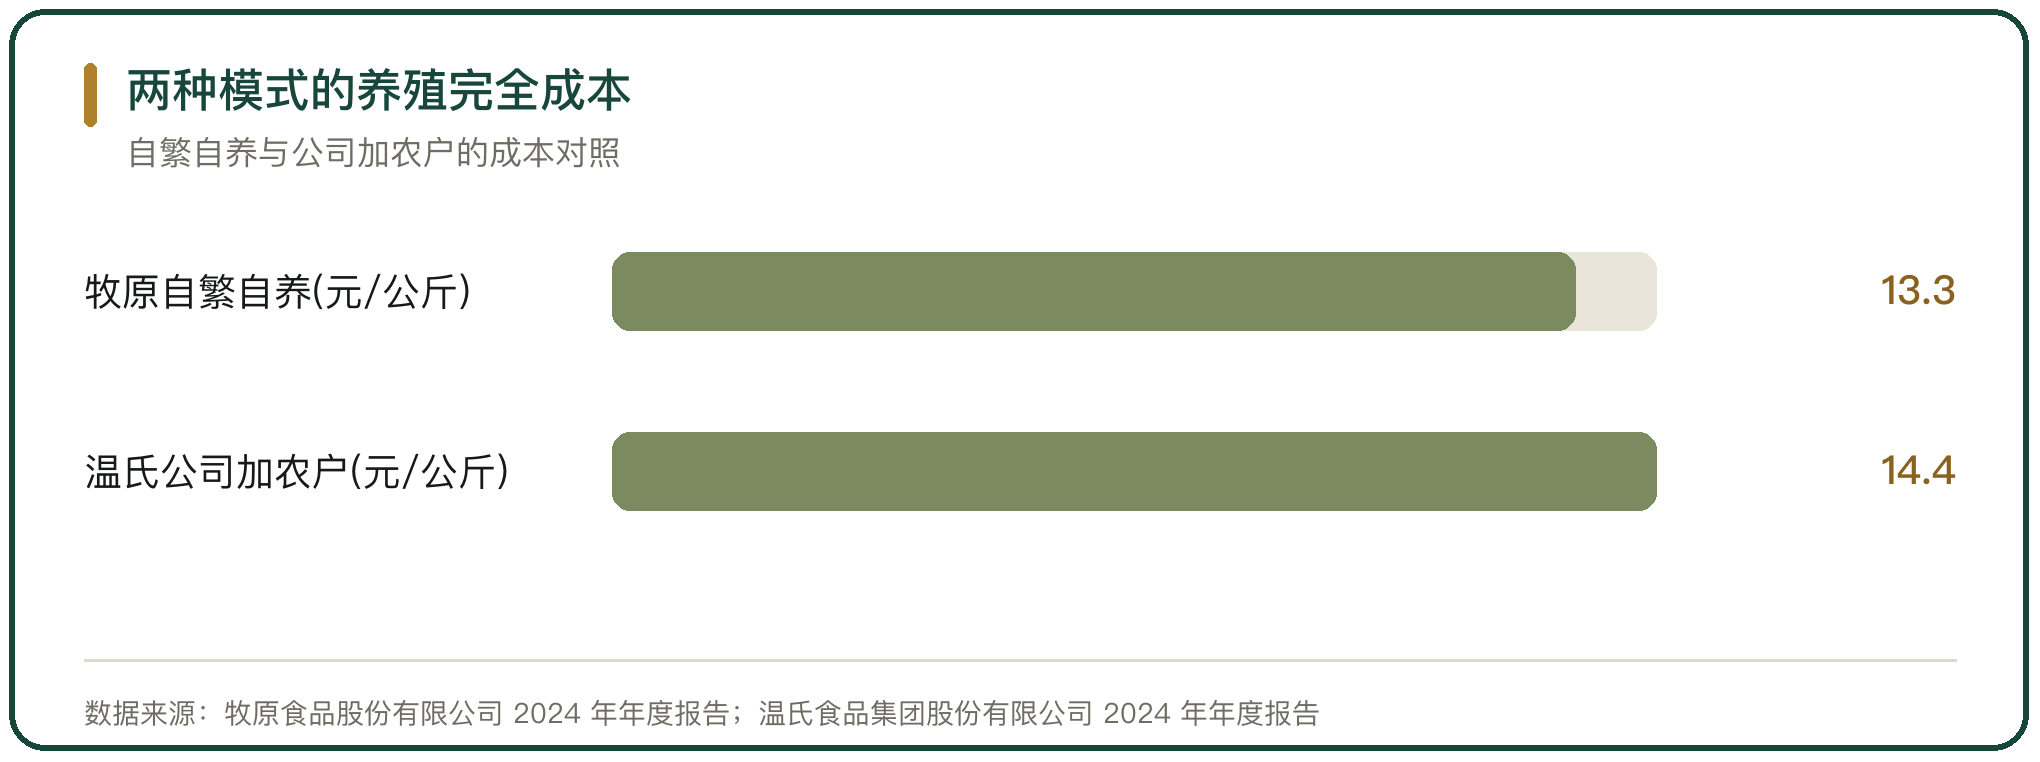
两种模式的养殖完全成本

图 2 两种模式的养殖完全成本

七、下游整合的形态

整合可以往上游走,也可以往下游走。河南双汇投资发展股份有限公司 2024 年实现营业收入 595.61 亿元,其中生鲜猪产品收入 303.34 亿元、毛利率 4.58%,包装肉制品收入 247.88 亿元、毛利率 35.67%(河南双汇投资发展股份有限公司 2024 年年度报告)。

屠宰段毛利薄、肉制品段毛利厚,向下游整合是把屠宰的低毛利产品加工成高毛利产品。整合的价值不在规模,在于把上游的成本控制转化为下游的产品溢价。
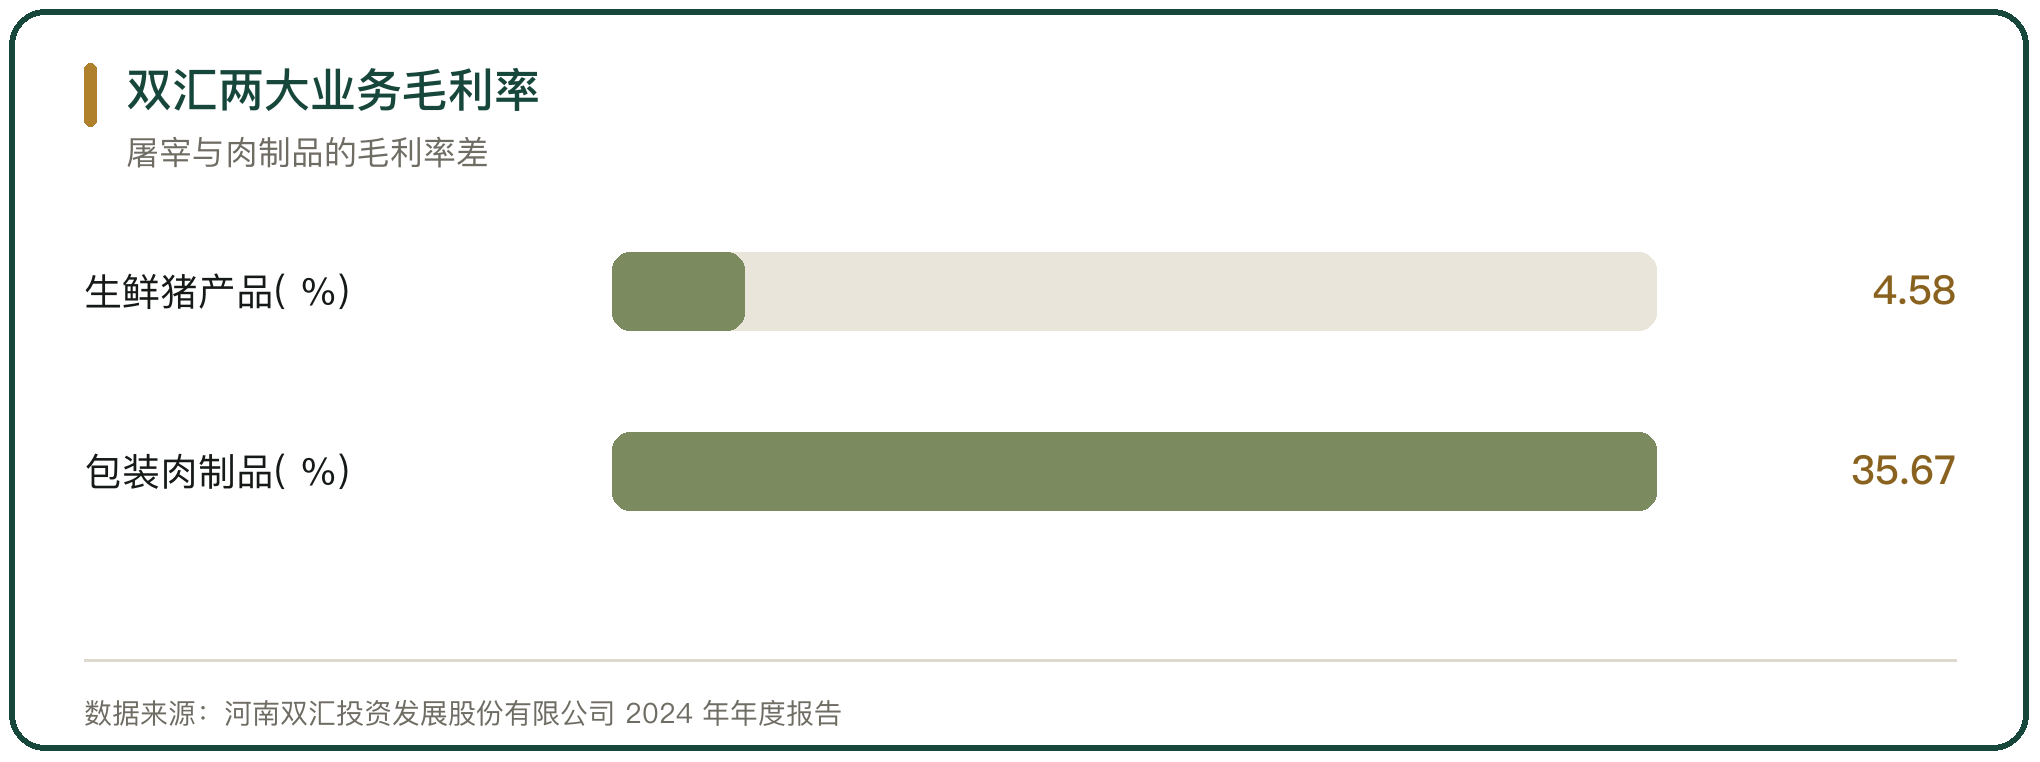
双汇两大业务毛利率

图 3 双汇两大业务毛利率

八、流通端的整合

流通端的整合靠自有供应链支撑门店。锅圈食品(上海)股份有限公司 2024 年实现收入 64.70 亿元、同比增长 6.2%,毛利率 21.9%;门店总数 10150 家,其中加盟店 10135 家、自营门店 15 家;公司通过自建和并购把自有食材工厂增加到 6 家,来自自有工厂的产品比例约 20%,存货周转天数由 2023 年的 68 天降至 51 天(锅圈食品(上海)股份有限公司 2024 年年度业绩公告)。

流通端整合的边界不在把工厂全买下来。锅圈只让自有工厂覆盖约 20% 的产品,其余仍向外部供应商采购,用外部竞争保持成本和品类的弹性。
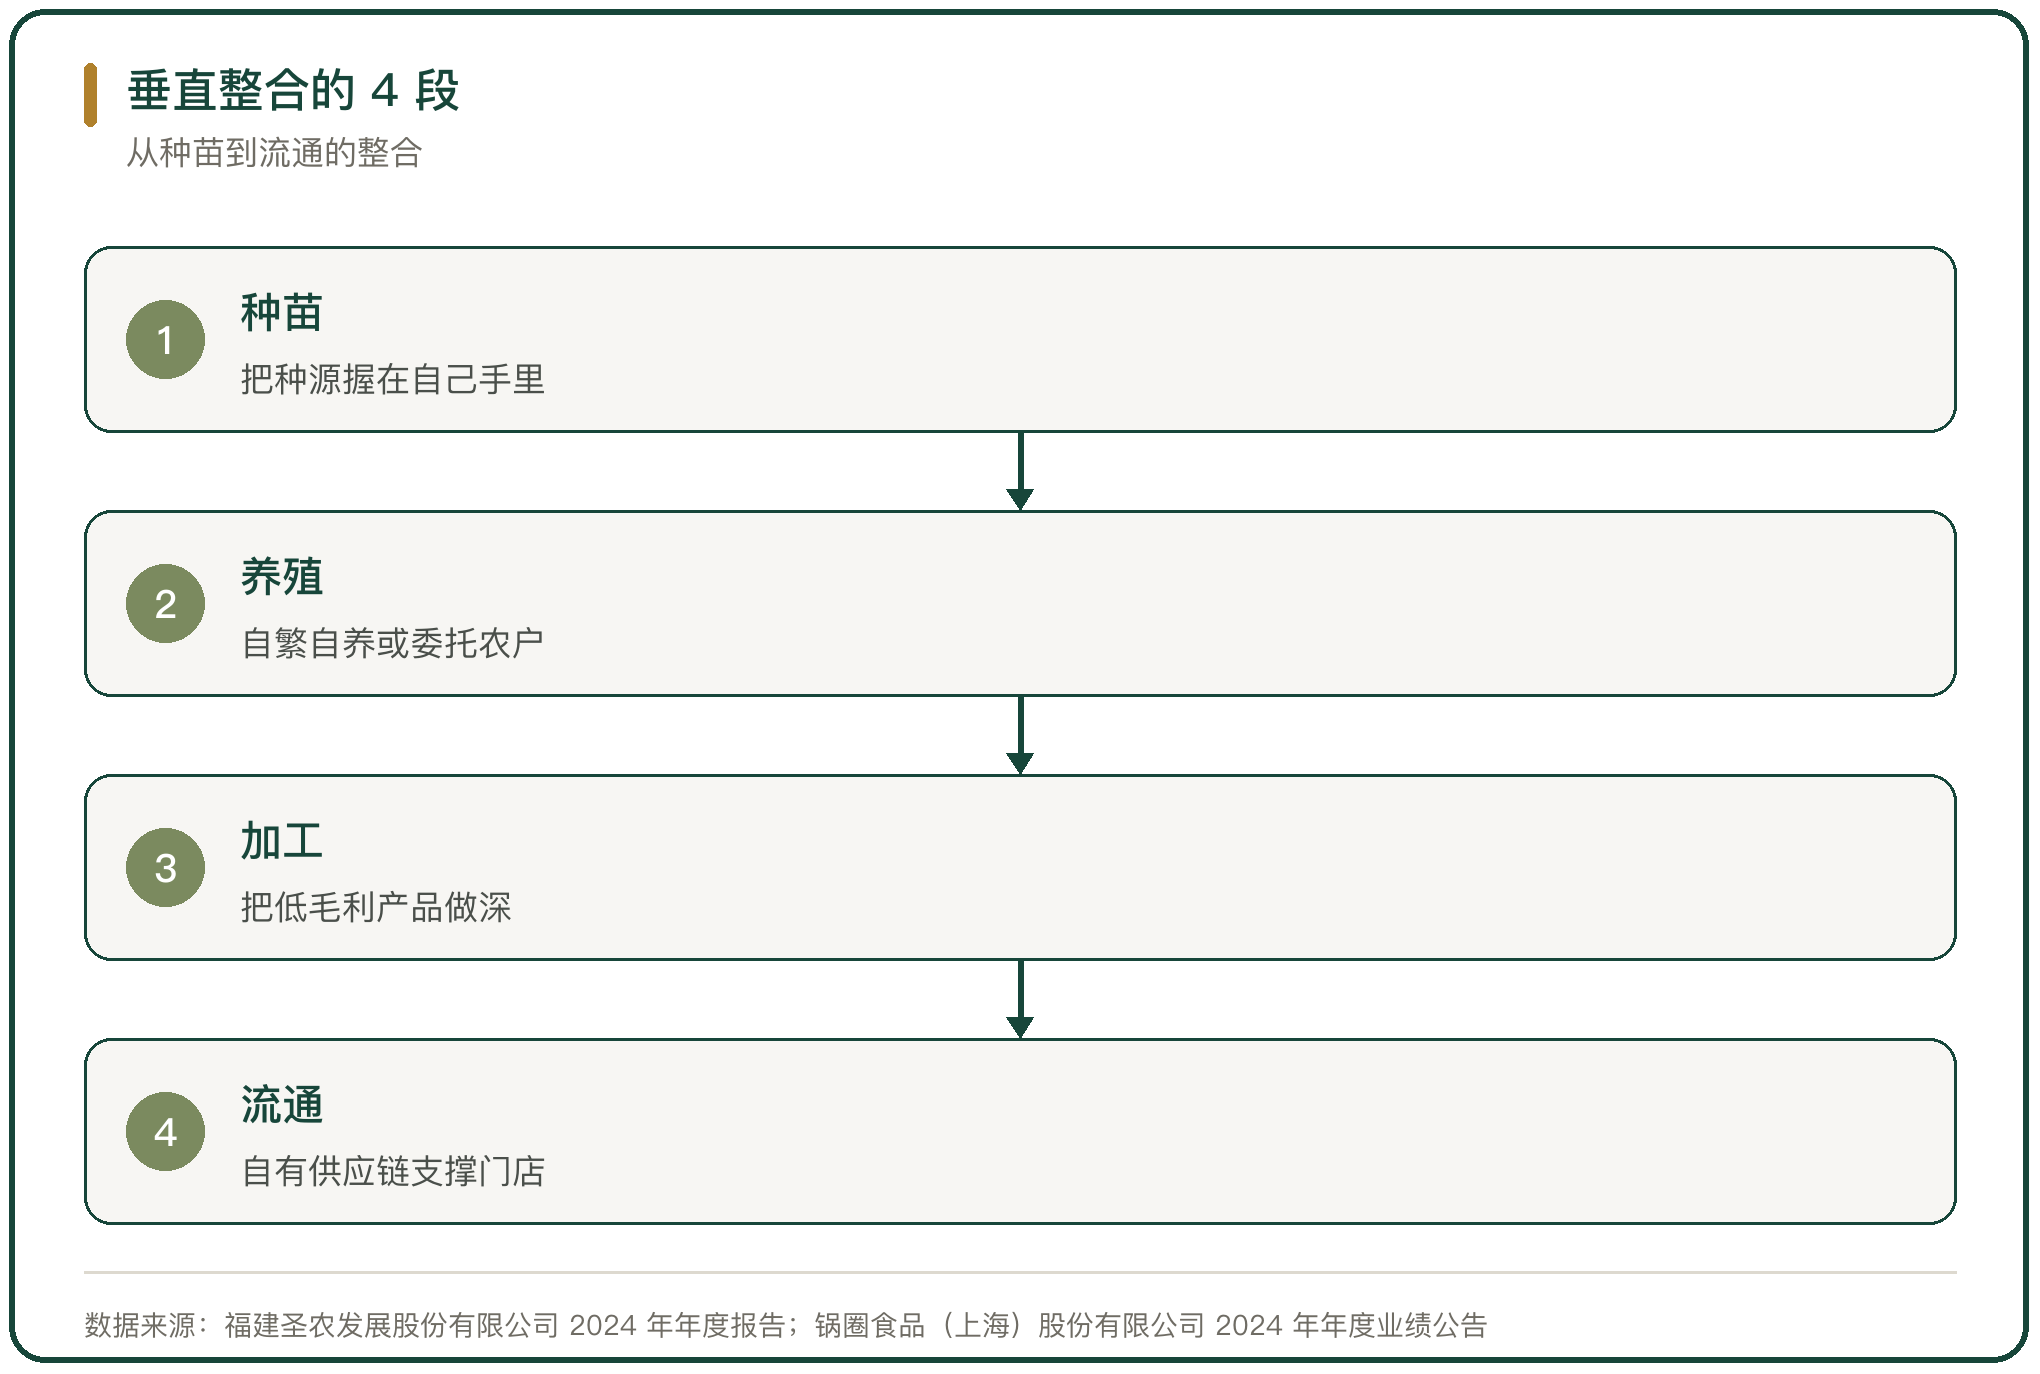
垂直整合的 4 段

图 4 垂直整合的 4 段

九、整合过度的风险

整合过度的风险有 3 个。第 1 个是资产变重,占用大量资金,周转一旦变慢就压现金流。第 2 个是管理半径拉长,上游养殖、中游加工、下游流通三套逻辑,管不好会互相拖累。第 3 个是失去外部竞争压力,内部供应环节缺少比价,成本反而上升。

规避的办法是让内部环节对着外部价格考核。内部供应的产品要能对标外部报价,做不到就说明这一段整合得不划算。

十、边界的判断要点

垂直整合的边界看 4 点。第 1 点是资产专用性,专用性越强越该整合。第 2 点是质量与安全要求,要求越高越该自己控。第 3 点是资金与周转,重资产要能扛住周期波动。第 4 点是内部管理成本,整合后的管理费用要低于省下的市场交易成本。

配置要点落在专用性、质量安全、资金周转、管理成本 4 项上,锅圈用自有工厂覆盖约 20% 产品、其余外采,是把整合停在外包成本仍低的那一段。

应对要点:配置要点落在资产专用性、质量安全、资金周转、内部管理成本 4 项上,先比内部管理成本与市场交易成本,再决定向上或向下整合到哪一段。
垂直整合用内部交易替代市场交易,边界在内部管理成本与市场交易成本相等的那一段。福建圣农发展股份有限公司 2024 年营业收入 185.86 亿元,综合造肉成本下降超过 10%、约 1200 元/吨;牧原食品股份有限公司自繁自养完全成本约 13.3 元/公斤,温氏食品集团股份有限公司公司加农户综合成本约 14.4 元/公斤。向下游走,河南双汇投资发展股份有限公司肉制品毛利率 35.67%、屠宰毛利率 4.58%;流通端锅圈食品(上海)股份有限公司自有工厂覆盖约 20% 产品。整合看资产专用性、质量安全、资金周转和内部管理成本 4 点。

行内实情

福建圣农发展股份有限公司 2024 年实现营业收入 185.86 亿元、归母净利润 7.24 亿元、同比增长 9.03%;综合造肉成本下降超过 10%、约 1200 元/吨;公司自研的“圣泽 901”“圣泽 901Plus”父母代种鸡累计推广超 3500 万套,2024 年“圣泽 901Plus”外销约 500 万套、同比增长超 30%(福建圣农发展股份有限公司 2024 年年度报告)。
牧原食品股份有限公司 2024 年生猪出栏量 7160 万头、占全国比例超 10%,营业收入 1379.5 亿元、归母净利润 178.8 亿元,养殖完全成本降至约 13.3 元/公斤;温氏食品集团股份有限公司 2024 年生猪出栏 3018 万头,肉猪养殖综合成本约 14.4 元/公斤(两家公司 2024 年年度报告)。
河南双汇投资发展股份有限公司 2024 年实现营业收入 595.61 亿元,其中生鲜猪产品收入 303.34 亿元、毛利率 4.58%,包装肉制品收入 247.88 亿元、毛利率 35.67%;锅圈食品(上海)股份有限公司 2024 年实现收入 64.70 亿元、毛利率 21.9%,门店总数 10150 家、其中加盟店 10135 家(两家公司 2024 年年度报告)。

相关问题

垂直整合能省下哪些成本。
省下的是工序间的交易成本和损耗。福建圣农发展股份有限公司 2024 年实现营业收入 185.86 亿元,综合造肉成本下降超过 10%、约 1200 元/吨;公司称依托全产业链,已做到只购买饲料原料就能持续生产鸡肉(福建圣农发展股份有限公司 2024 年年度报告)。整合把种苗、饲料、养殖、屠宰和加工的环节连成一条链,减少中间加价和运输损耗。
自繁自养和公司加农户的成本差多少。
2024 年牧原食品股份有限公司自繁自养模式生猪出栏 7160 万头、养殖完全成本约 13.3 元/公斤,温氏食品集团股份有限公司公司加农户模式出栏 3018 万头、肉猪养殖综合成本约 14.4 元/公斤。自繁自养在成本控制上占优,但重资产、对资金和管理要求高;公司加农户轻资产、扩张快,但对代养方的管理难度大(两家公司 2024 年年度报告)。
整合到哪一段要停下来。
看内部管理成本是否已高于市场交易成本。整合能压住工序损耗和质量风险,但每往上一段,管理的复杂度、资产和风险都在增加。锅圈食品(上海)股份有限公司 2024 年通过自建和并购把自有食材工厂增加到 6 家,来自自有工厂的产品比例约 20%,其余仍向外部供应商采购(锅圈食品(上海)股份有限公司 2024 年年度业绩公告)。
名词解释

加价:商品从上一环节到下一环节的价格抬升,常用”加价倍数”衡量链条长短。
深加工:改变农产品基本形态的加工,如果汁、罐头、速冻调理食品等。
总第1950篇 | 六、主体与运营|85-运营降本与商业模式-017

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。

