

一级、二级、三级批发市场的层级与功能
关键词 一级批发市场二级批发市场三级批发市场批发层级二批商转型产地直采
一、三个层级是按批发环节关系分的
批发市场的三级划分有国家标准口径。一级直接从产地收购,卖给中间批发商或代理商。二级从一级采购,再销给中间商或零售商。三级从二级采购,再销给零售商,这类市场里进口农产品的比重更高。
分层的依据是批发环节关系,看的是谁从谁手里进货、又卖给谁。落到批量上,一级接整车跨省,二级把整车拆成半车在本行政区域内转,三级再拆成零担送进零售端。
批量和运距是分层的结果,不是分层的依据。判断某一层能不能省,问一句就够了,去掉它以后分拣和配送谁来做。
另外两个分类维度也容易混。按功能区位分产地、销地、集散地,按经营覆盖面分全国性、区域性、本地。同一个市场可以既是一级市场,又是产地市场。
二、一级市场,白天交易,夜里往下分发
一级市场最显眼的功能是跨区域集散。天津海吉星是天津最大的蔬菜一级市场,园区里的交易每天上午开始,商户陆续装车发货。
货在当天夜里往下走。入夜前分销运抵市内和周边的二级农贸市场,凌晨社区菜市场、商超的采购员到这些市场进货,次日一早居民就能在家门口买到。一级管跨区域集散,二级管同城分发,节奏刚好错开。
货源随季节换。每年五月到十月以华北、西北蔬菜为主,十月以后进入南菜北运旺季,广西、广东、云南、海南的菜接上来。一级市场因此要常年备着跨省的车源和仓位,这是产地直连做不到的。
一级市场对配套的要求也最高。跨省车源、大车位、能过黄牌车的通道、足够的装卸位,缺一样就会在旺季卡住,这也是它一再往城市外围搬的原因。
三、二级市场,赚的是本地配送和客情
二级市场干的是同一座城市内部的二次集散。一批把货送到城市,二批把货送到街区。
按官方口径,二级市场是批零兼营的区域性市场,重点服务本行政区域,为辖区内的零售市场和经营商户配送。实际运距就是城区同城范围,二批靠电动三轮和小厢货一趟趟送,客户是农贸市场的菜贩和周边的餐饮店。
规模上的差距也拉开了两层的选址。按重庆的分类口径,一级市场的用地要 1000 亩以上,二级市场在 100 亩以下,差着一个量级,所以一级一再往城外搬,二级能留在城区里。
这层赚的钱主要不在差价上。二批清楚本地客户要什么货、什么时间要、能不能赊账,这些是常年经营攒下来的本地知识,平台短期内接不住。
二批还兜着临时补货的活。餐饮店当天缺货,只有附近的二批能在一个小时内送到,这类订单零散、笔数多,平台接不住。
地理条件护住了这一层。全国山区面积占了三分之二,一批商很难高效覆盖,本地二批反而成了不可替代的配送节点。
四、三级市场与进口品类
三级市场从二级采购,再销给零售商。按通行口径,这类市场里进口农产品批发占的比重更高。
原因在货源结构。进口品在国内没有产地环节可以直连,货集中在口岸和一级进口商手上,往下必须靠分销一层层落地,链条天然比国产货长。
进口品还多几道手续。报关、检验、批次分拨都要在口岸附近做完,单批规模又小,很难一次直达零售,中间必须有人把货拆散再分。
层级多带来的是成本叠加。货每经过一手,都要摊一次人工、损耗和资金占用,最后都进终端价格。
五、层级越多,两头的账越算不清
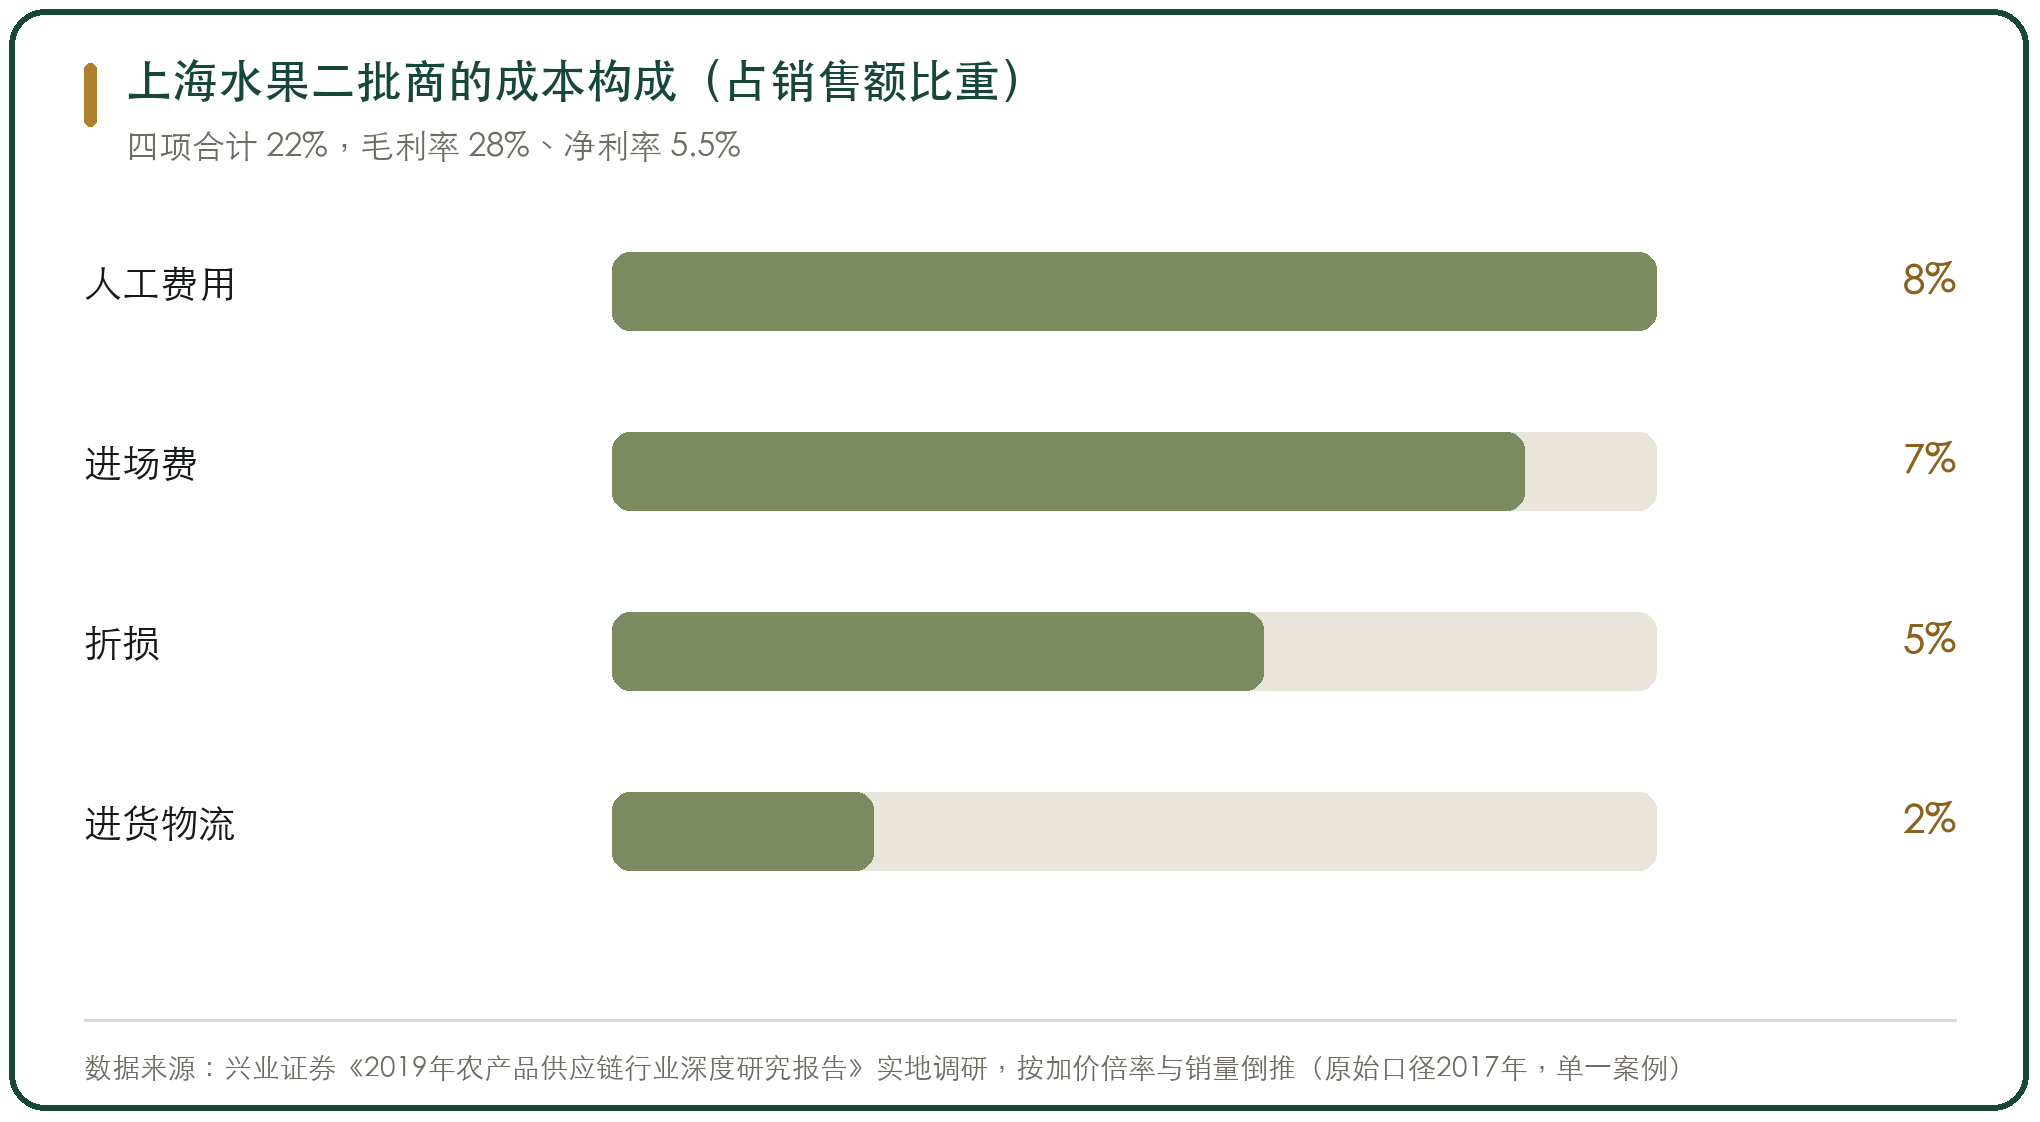
层级多不等于有人在赚大钱。券商 2019 年实地调研上海四个批发市场时,给其中一个二批商算过一笔账。
这家二批从江桥市场进货,加价倍率大约 35%,一年只卖 130 到 150 吨。按这个量折算,扣除成本的年净收入是 9.6 万到 11.5 万元。
2017 年上海职工平均工资是 8.56 万元,这个二批商一年比上班多挣 1 万到 2.9 万元。研报里这几组数字是按加价率和销量倒推的,不是实际账本,样本也只有一家。
成本里最重的一块是人工,其次是进场费和进货物流,产地仓储和代办这两项它反而不用承担。多数批发商是个体户,单体资金量小,扛不住价格波动,所以这个行业需要更多层级、更多数量的中间商来分摊存货和价格风险。
这也就解释了层级为什么很难靠行政手段砍掉。每一层替下一层承担了风险,砍掉一层,风险不会消失,只会落到剩下的人身上。
六、层级之间的账期和垫资
层级之间除了货款,还夹着账期。一级对二级多是现款现货,二级对下游却要给账期,菜贩和餐饮店往往要拖一段时间才结账。
垫资压力因此集中在二批身上。旺季进货要现钱,卖出去的货要等回款,一头紧一头松,缺口只能自己扛,季节性越强的品类越明显。
融资渠道也窄。多数批发商户没有抵押物,在银行系统里属于没有信贷记录的征信白户,周转不开时只能找亲友拆借,或者借成本更高的互联网小贷。
七、被压掉的是只做转手的那一段
渠道扁平化这几年压的正是二批的毛利。
掉得最快的是纯转手这一段。二批过去的盈利逻辑是赚差价、赚周转,靠的是信息不对称,渠道一透明,这个优势就消失了。
压力来自两头。上一级的一批商拿着厂家返点,靠规模把价格压下来,还往县级市场下沉,用一手货源、一件起送、次日达抢客户。线上的 B2B 平台给出和二批进货价差不多的报价,再叠赠品和优惠券。
压不下去的是履约这一段。冻品行业的报道里,二批商的难处不是没货可卖,是一箱货的利润只剩两三块钱,扣掉冷库、油费、人工基本白忙。谁把分拣和配送做好,谁就还有位置。
八、产地直采跳过的是哪两层
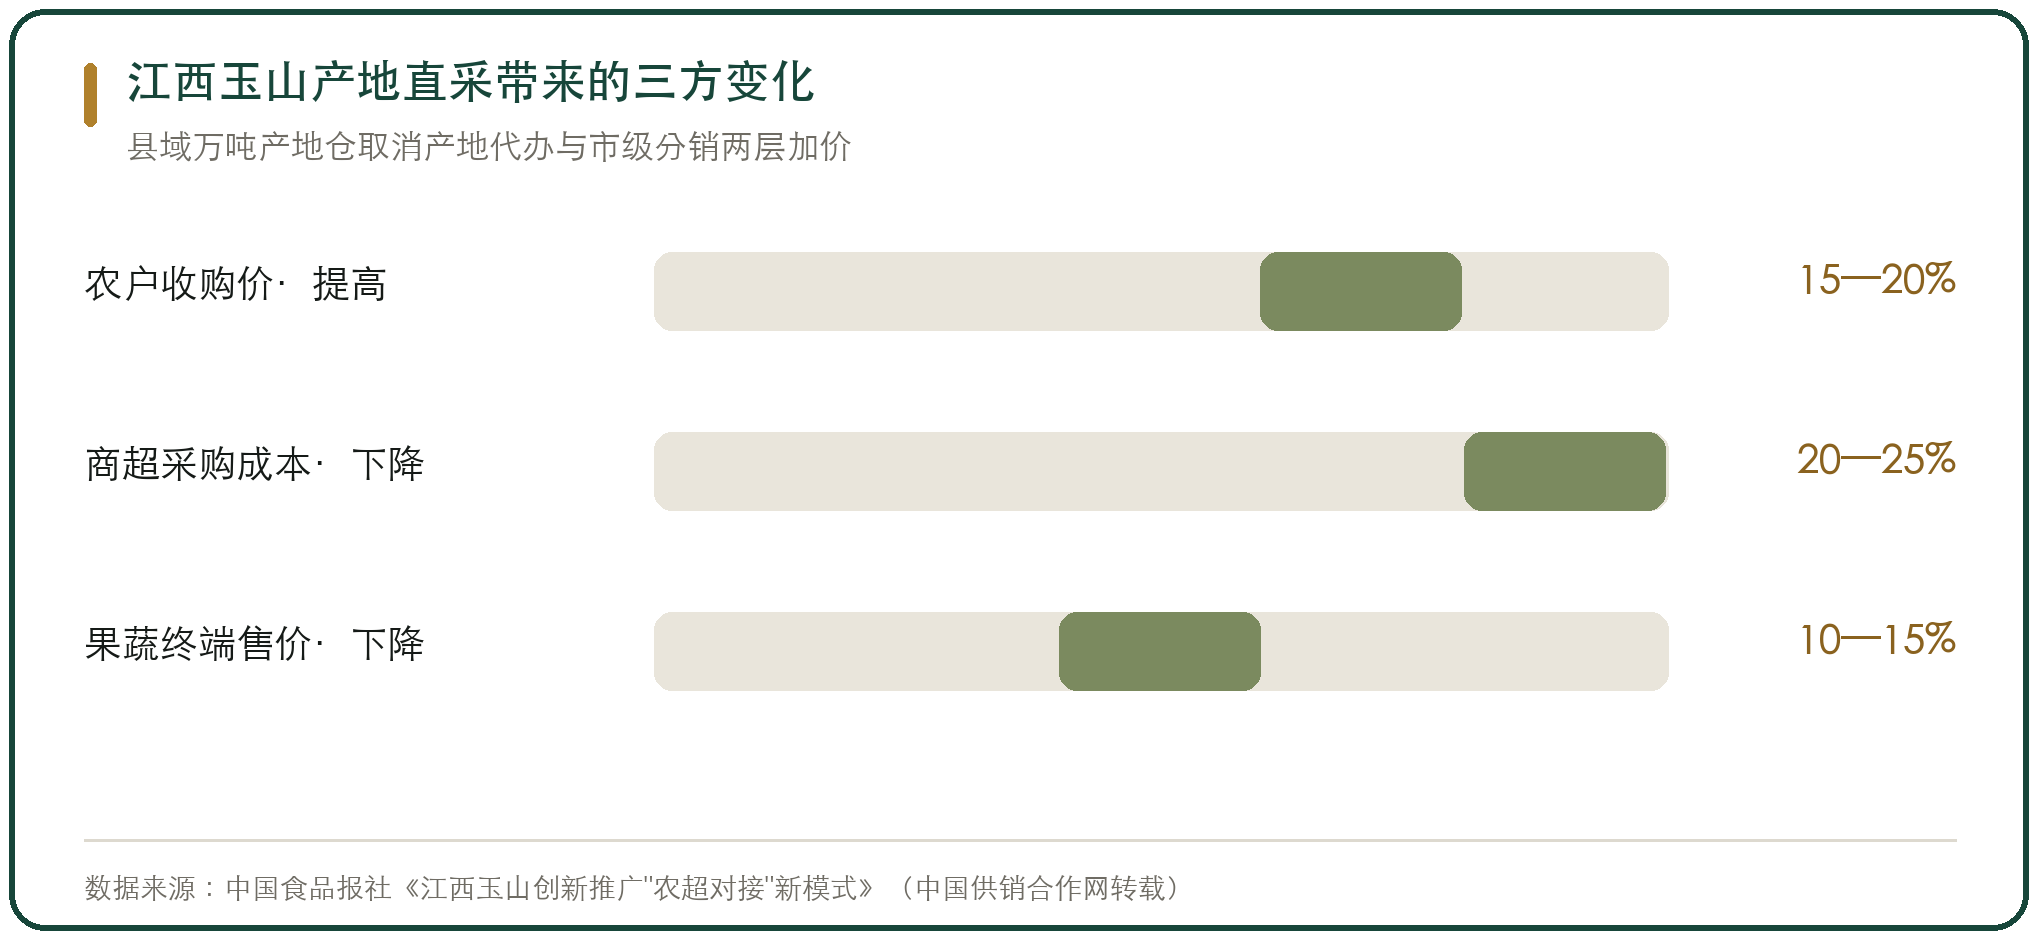
产地直采和农超对接这几年被反复提起,它跳过的通常是产地代办和市级分销这两层。江西玉山县域的一个产地仓项目记下了直采前后的变化。
效果是三方同时变。农户的收购均价上去了,商超的采购成本下来了,终端售价也跟着降,这段价差从中间环节让给了两头。
但能跳层的品类有限。标品和耐储品类可以跨过二级,叶菜这类非标、易损的品类仍离不开二批的集散和分拣,因为分拣这件事必须有人当场做。
直采是把层级重新分配了一遍,并没有把层级整体取消。商超要的是全年稳定的规格和批量,单个农户供不上,得先有合作社或者产地仓把货组织起来,门槛在组织货源这一端。
九、二批不会消失,角色在换
平台退潮之后,一部分单量又回到了二批手里。美菜、快驴这些平台在生鲜上长期亏损,逐渐收缩,把重心转到更易标准化的预制品类上。
二批的价值反而显出来了。他们对产地的价格、市场的波动、品类的脾气都清楚,这些判断没法靠系统自动生成。
活下来的二批在换角色。一类转成服务型档口,给区域配送公司做分拣打包,专攻某一个菜系。另一类升成小型的区域配送商,靠口碑维系客户,品类不多但质量稳定。
农贸市场的客流被分流之后,菜贩的采购量从几箱起订变成半箱拼单,档口被迫扩品类,品控反而下滑。二批的竞争点也就从拼货源转成了拼分拣和配送。



写点看法