农产品流通研究|二、品类流通 | 1、生鲜主品类| 17 猪肉流通 |
慕飞鸿 · 农产品流通行业研究 · 流通端·肉蛋奶·渠道商
非洲猪瘟在 2018 年之后改变了生猪的移动方式。全国划为五个大区,屠宰用生猪原则上不出大区,产销衔接由调猪转向调肉,屠宰产能的落点向主产省靠拢,生猪的流向与产品的流向由此分开。
关键词 非洲猪瘟分区防控运猪向运肉指定通道点对点调运猪肉进口
关键数据
2020 年全国猪肉产量
4113万吨
同比下降 3.3%,为疫情后的产量低点。国家统计局(2021-01)
2019 年全国猪肉进口量
210万吨
2020 年升至 439.22 万吨,同比增长 108.34%。海关总署(2021-01)
2025 年全国猪肉进口量
97.68万吨
同比减少 9%;同期进口猪杂碎 118.17 万吨、同比减少 2.4%。海关总署(2026-01)
2022 年屠宰用生猪跨大区调运量降幅
30% 以上
分区防控推进“运猪”向“运肉”转变后的进度数据。农业农村部
中南区点对点调入湖南的指定通道数
29个
2025 年 12 月 1 日起,广东、广西、福建、江西、海南与湖北、贵州、重庆的生猪可“点对点”调入湖南,运输超过 8 小时的车辆强制抽检非洲猪瘟。湖南省农业农村厅(2025-12)
2025 年河南、四川、湖南三省猪肉产量占全国比重
25.2%
三省产量分别为 521.78 万吨、502.0 万吨、474.5 万吨。国家统计局(2026-01)
一、非洲猪瘟的冲击与产能缺口
2018 年 8 月我国报告首例非洲猪瘟疫情,生猪产能随后大幅下滑。2019 年末全国生猪存栏同比下降 27.5%,全年生猪出栏同比下降 21.6%,猪肉产量同比下降 21.3%。
缺口首先出现在供给端。2020 年全国猪肉产量 4113 万吨,同比下降 3.3%,为近年低点;同期居民消费保持刚性,缺口由进口与储备填补。价格在高位停留了两年多,产能恢复从 2020 年下半年启动,能繁母猪存栏回升之后,商品猪出栏在 2021 年逐步恢复。
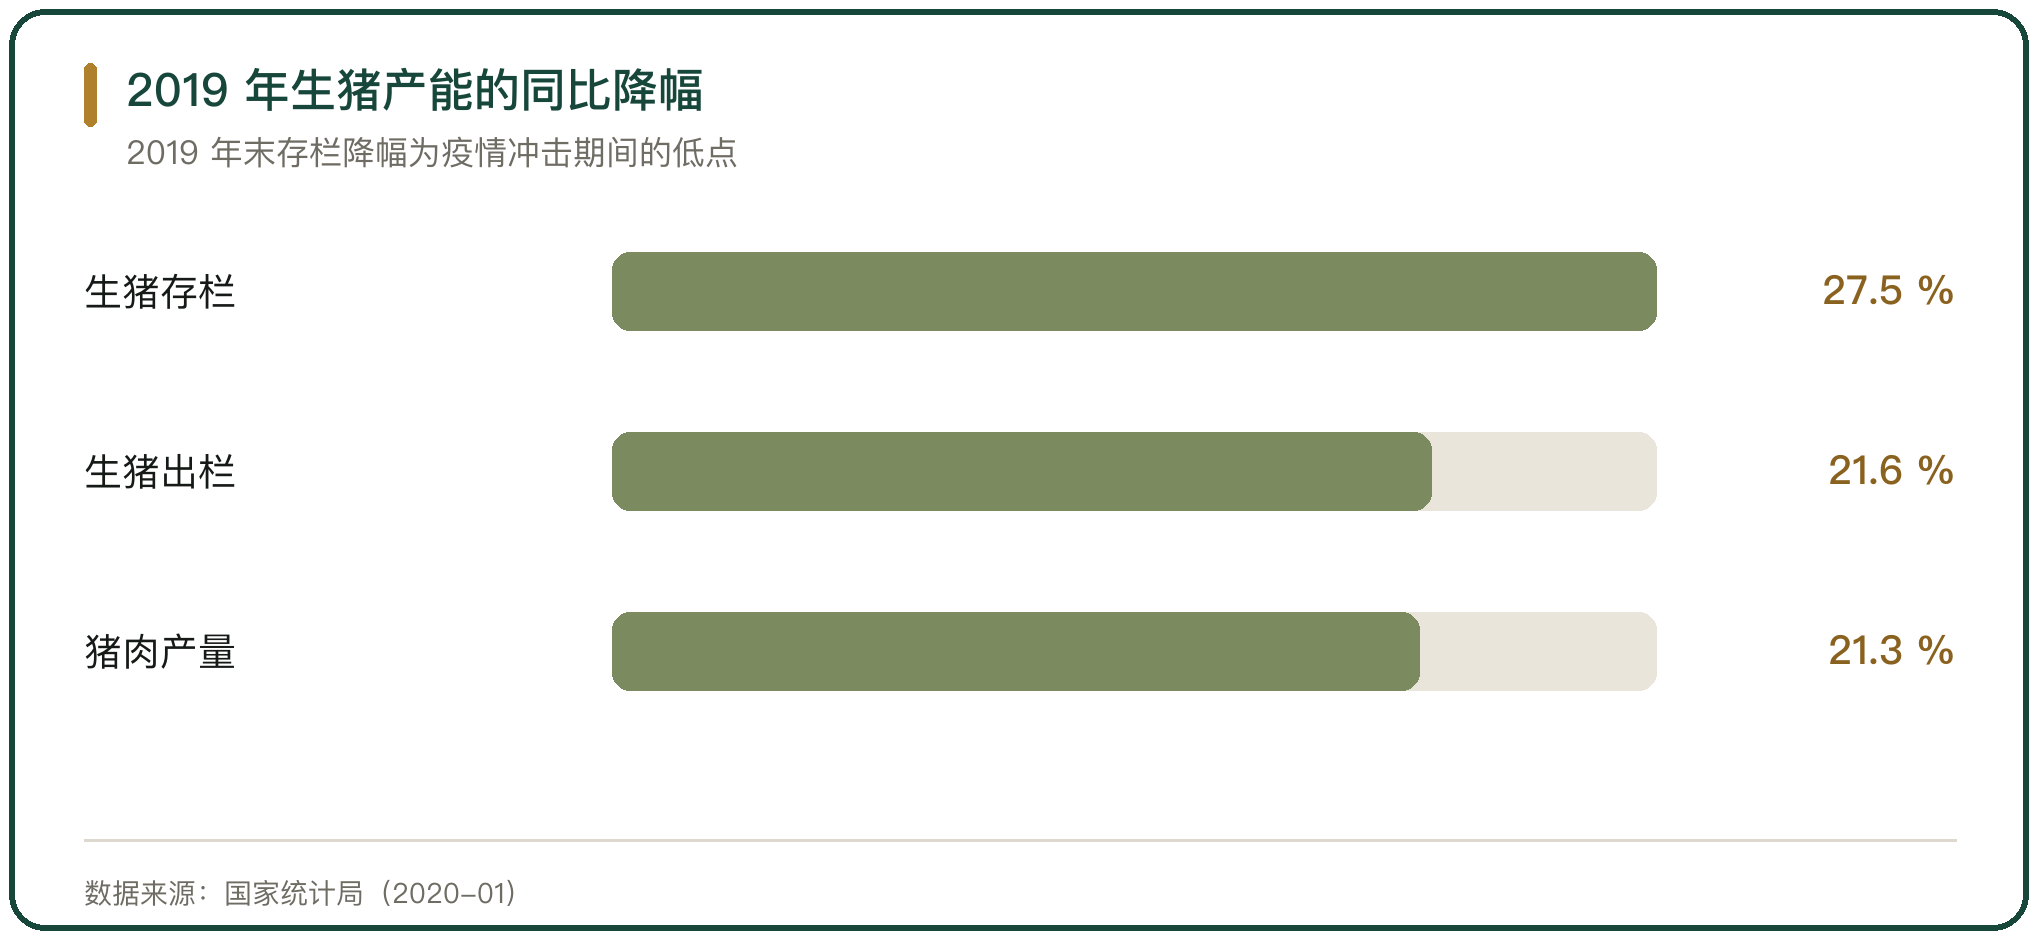
图 1 2019 年生猪产能的同比降幅
二、进口补缺与依赖度回升
进口在缺口期快速放量。2020 年我国猪肉进口 439.22 万吨,同比增长 108.34%;进口猪肉占国内猪肉供应量的比重从 2017 年的 2.3% 升至 10.7%。同年肉类(含杂碎)累计进口 991 万吨,同比增长 60.4%。2019 年的猪肉进口量已经升至 210 万吨,2020 年的水平在此基础上再翻一倍。
产能恢复之后进口回落。2025 年我国猪肉进口 97.68 万吨,同比减少 9%;进口猪杂碎 118.17 万吨,同比减少 2.4%。进口的调节作用从补缺口转为平抑阶段性的价差。
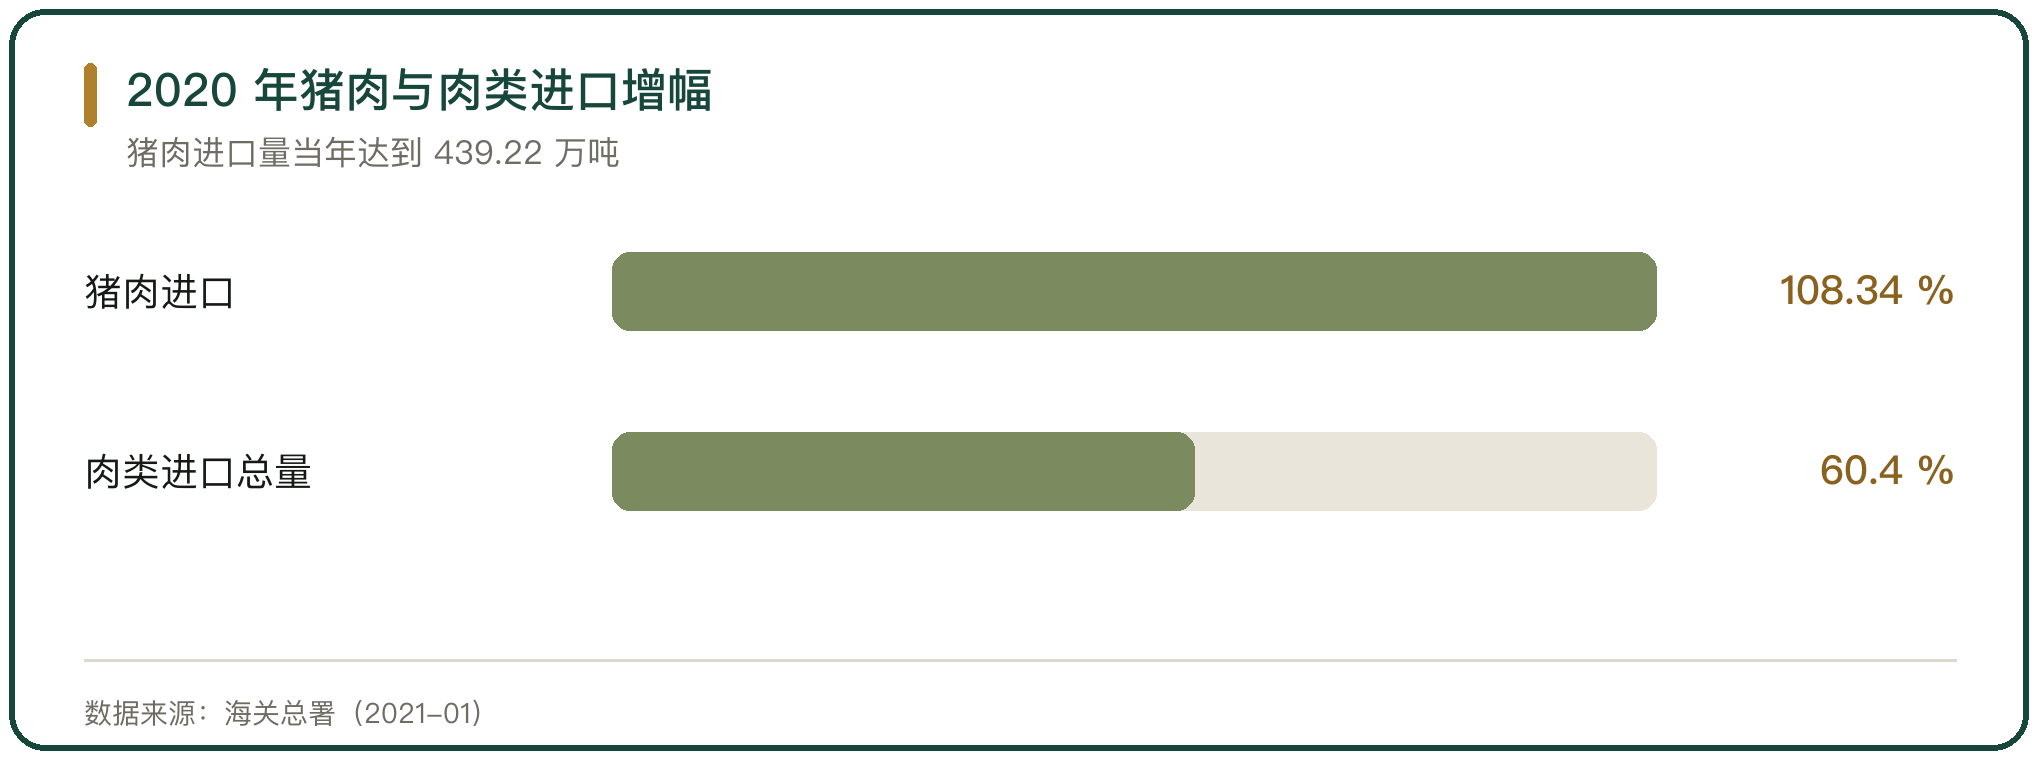
图 2 2020 年猪肉与肉类进口增幅
三、流通格局从跨区调运转向就地屠宰
流通格局的变化写在运输方式上。过去主产省的生猪以活体形式运往销区,长途运输带来疫病传播与掉膘损耗;分区防控之后,跨大区的活猪调运受到限制,猪肉产品运输替代了活体运输。
运输方式的改变把屠宰环节前移到主产省,白条肉与分割品从产地直接发往销区。农业农村部给出的进度是,2022 年屠宰用生猪跨大区调运量同比下降 30% 以上。
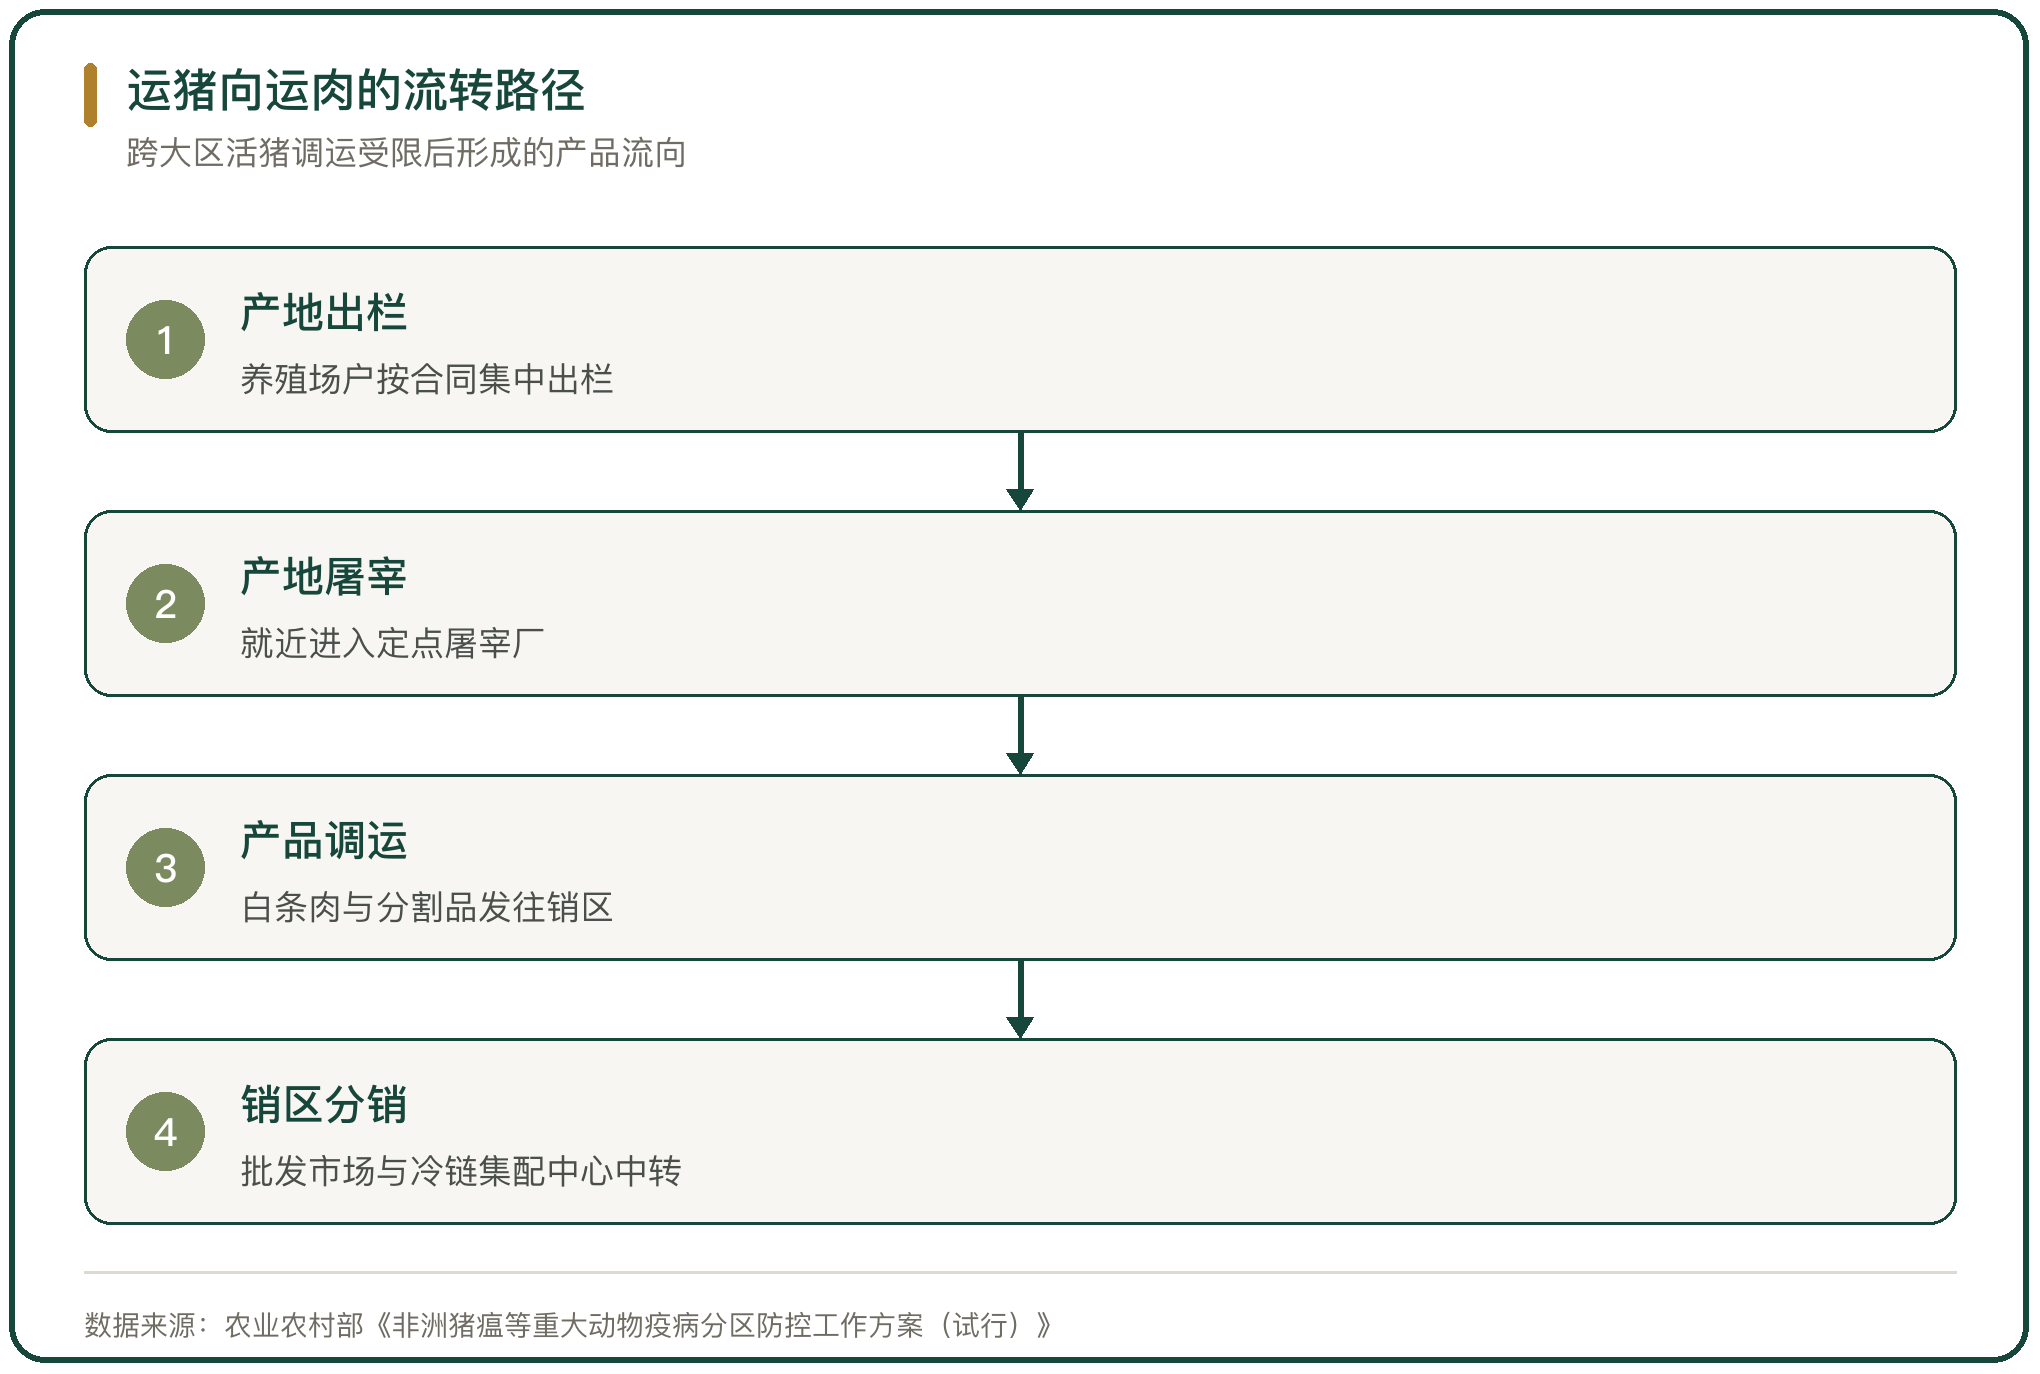
图 3 运猪向运肉的流转路径
四、分区防控的五大区划分
《非洲猪瘟等重大动物疫病分区防控工作方案(试行)》自 2021 年 5 月 1 日起施行,全国划为五个大区。北部区包括北京、天津、河北、山西、内蒙古、辽宁、吉林、黑龙江 8 省(区、市);东部区包括上海、江苏、浙江、安徽、山东、河南 6 省(市);中南区包括福建、江西、湖南、广东、广西、海南 6 省(区);西南区包括湖北、重庆、四川、贵州、云南、西藏 6 省(区、市);西北区包括陕西、甘肃、青海、宁夏、新疆 5 省(区)和新疆生产建设兵团。
大区的牵头省份由区内各省份轮流承担,轮值年限原则上不少于 1 年,北部、东部、西南、西北四个大区第一轮牵头省份分别是辽宁、山东、四川和陕西。分区不改变现有的动物疫病防控管理体制与职责分工,改变的是生猪的流向。
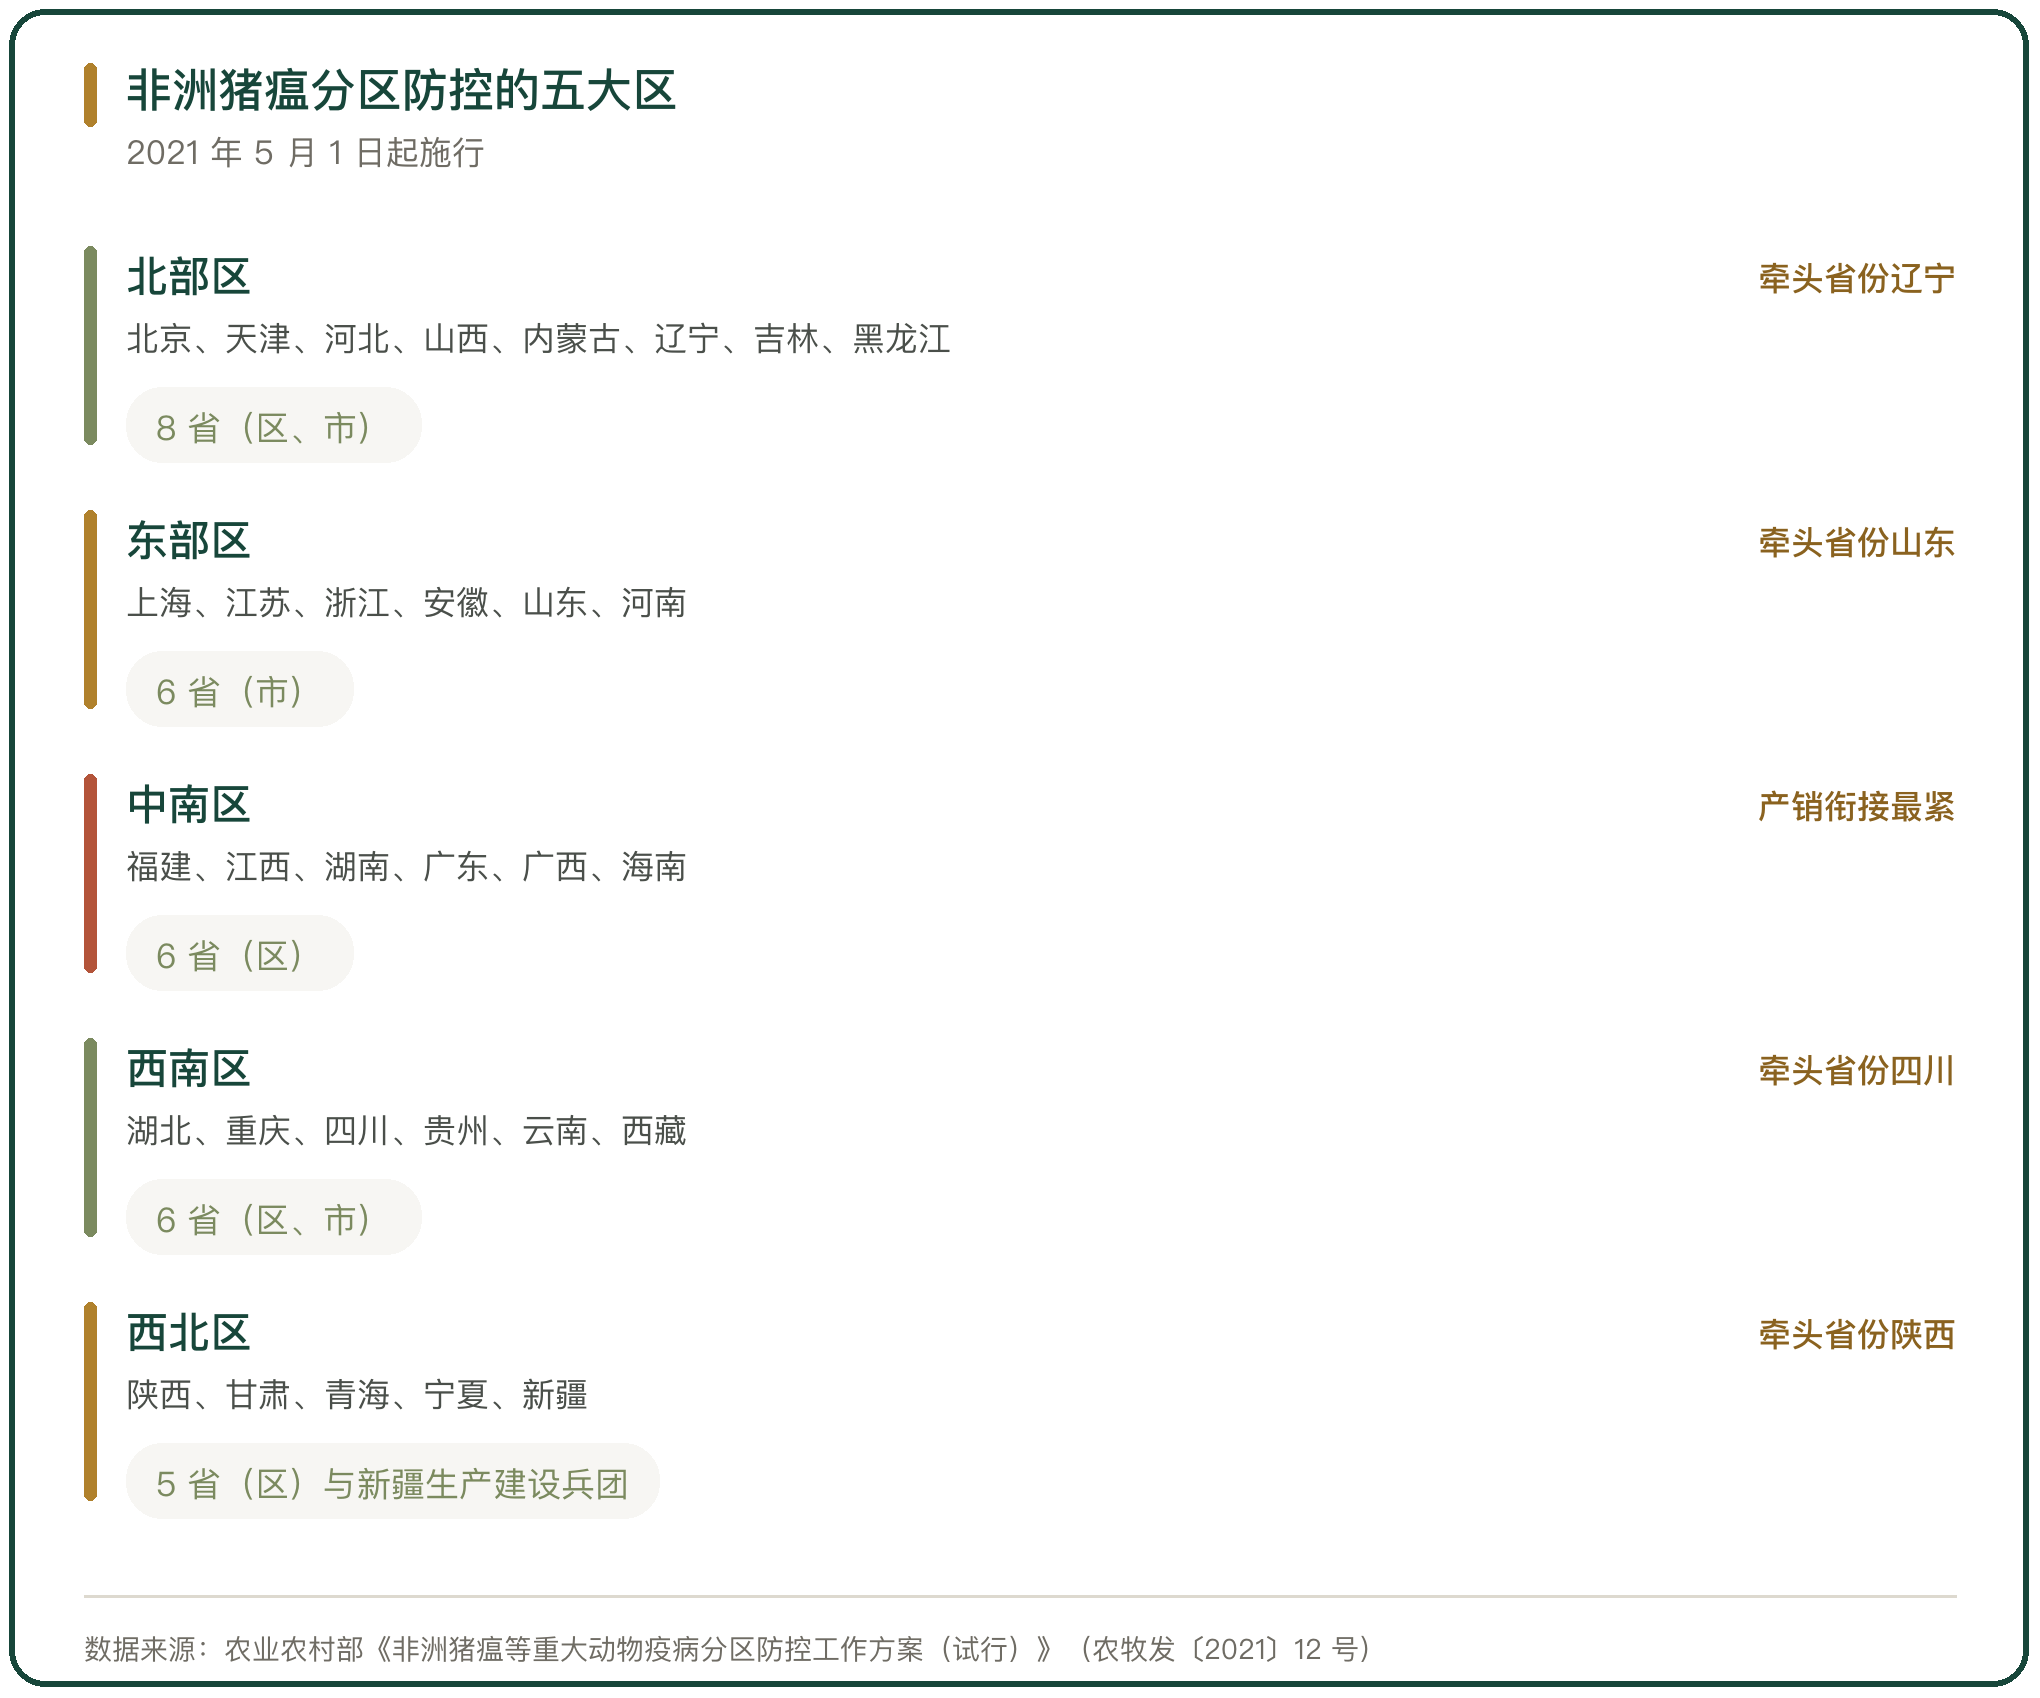
图 4 非洲猪瘟分区防控的五大区
五、调运监管与指定通道
调运监管按“原则上不出大区”执行。除种猪、仔猪以及无疫区、无疫小区的生猪外,其他生猪不向大区外调运;检疫合格的生猪可以在大区之间“点对点”调运。大区内推进指定通道建设,检查站按统一标准设立,相邻大区与相邻省份可以联合建站、共享资源。
全链条信息化管理把养殖、运输、屠宰、无害化处理的数据接到国家平台。跨区跨省调运种猪要执行隔离观察与落地报告制度;运输途中发现疫情的,由所在地县级人民政府组织扑杀,运输工具彻底清洗消毒,不得劝返。
六、中南区的点对点调运
中南区是产销衔接最紧的大区。区内广东、广西、福建、江西、海南的调入需求大,湖南、湖北、贵州、重庆是主要调出省份。
2025 年 12 月 1 日起,广东、广西、福建、江西、海南与湖北、贵州、重庆的生猪可以“点对点”调入湖南,湖南设 29 个指定通道,运输时间超过 8 小时的车辆强制抽检非洲猪瘟。
点对点调运把流动的生猪锁定在固定的场与场之间。养殖场与屠宰企业逐一对接,运输路线、检疫证明与落地报告对应到具体批次,流动范围缩小,追溯链条缩短。
七、屠宰产能的产地化重塑
屠宰产能向主产省集中的结果,写在各省的产量上。2025 年河南、四川、湖南三省猪肉产量分别为 521.78 万吨、502.0 万吨、474.5 万吨,合计占全国的 25.2%。产区内部在补齐屠宰与分割能力,主产县新建的屠宰厂普遍配套预冷库与冷链集配中心。
销区获得的生猪从活体变成产品,批发市场与冷链集配中心承接的中转职能随之增加,到货的白条肉与分割品比重上升。产地负责屠宰与分割,销区负责分销与零售,两端的职能在分工中重新划开。
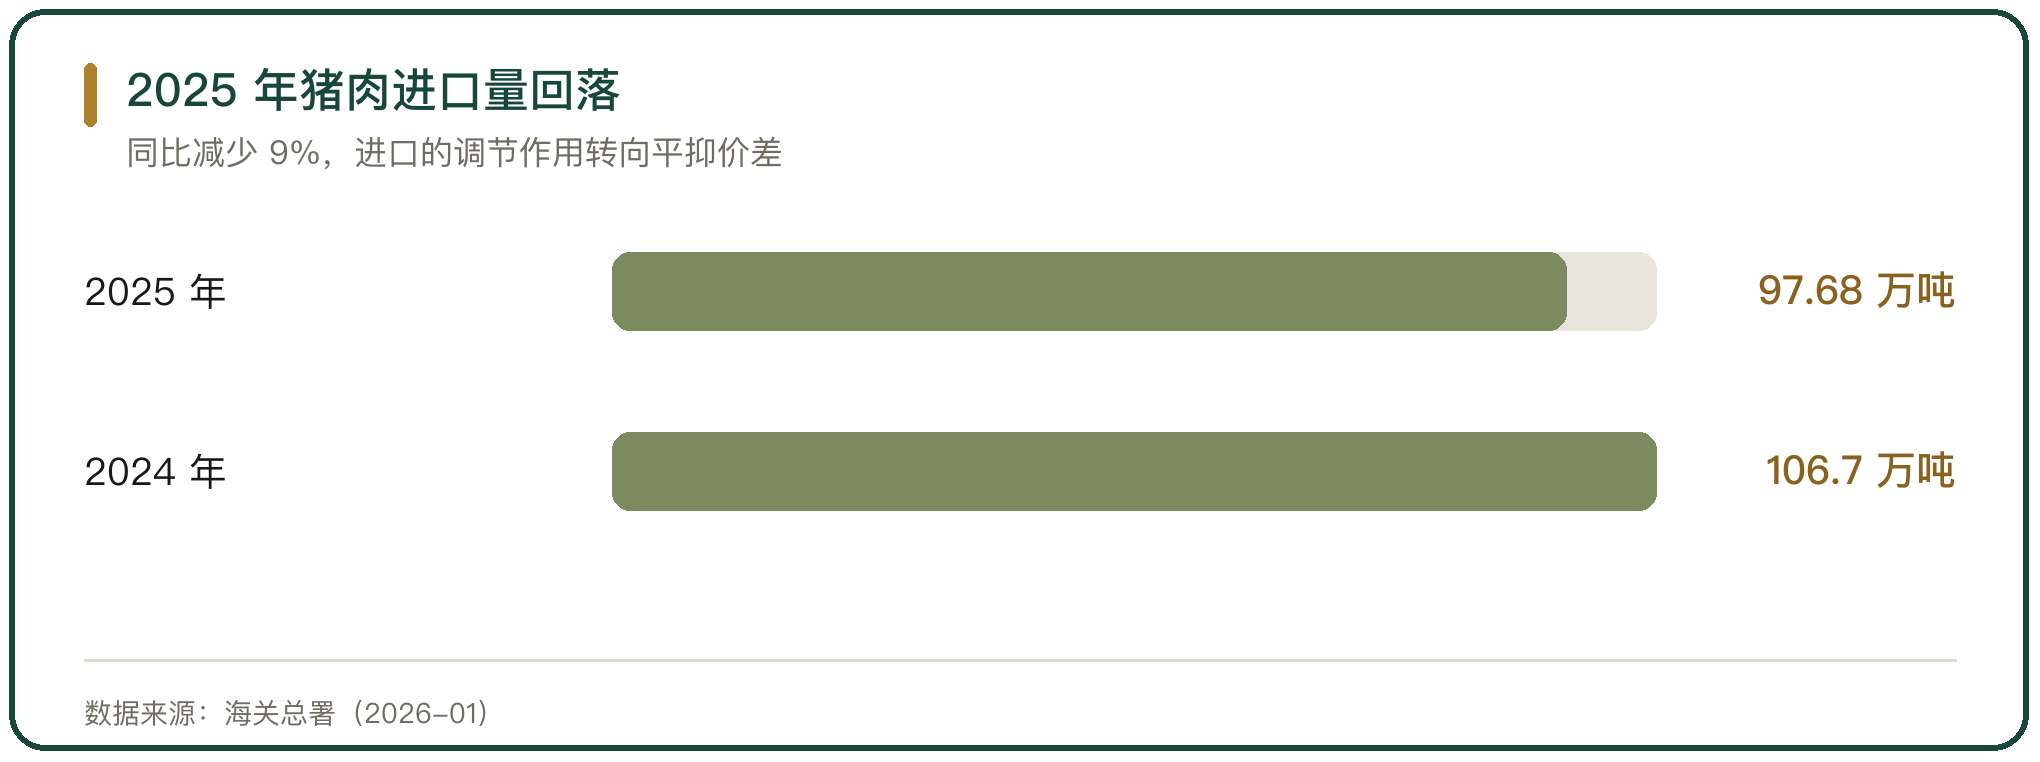
图 5 2025 年猪肉进口量回落
八、疫情防控常态下的流通成本
分区防控把一部分成本从防疫端转移到流通端。活体运输的检疫、隔离与消毒成本下降,冷链运输、包装与预冷的成本上升,成本的承担方取决于产销位置,产区的屠宰与冷链设施投入增加,销区的到货价格里包含更多的运输与损耗项。
政策在防疫与保供之间保持平衡。大区内的产销对接由分区防控联席会议协调,销区补偿产区的机制也在探索,用来维持主产省的养殖积极性。从 2021 年延续至今,这套安排已经固定为常态化的调运规则。
非洲猪瘟在 2018 年之后重塑了生猪的流通路径。2019 年末全国生猪存栏同比下降 27.5%,全年出栏下降 21.6%,猪肉产量下降 21.3%;2020 年猪肉产量降至 4113 万吨,猪肉进口升至 439.22 万吨、同比增长 108.34%,进口占国内猪肉供应量的比重从 2017 年的 2.3% 升到 10.7%。2021 年 5 月 1 日起,《非洲猪瘟等重大动物疫病分区防控工作方案(试行)》把全国划为五个大区,屠宰用生猪原则上不出大区,推进“运猪”向“运肉”转变,2022 年屠宰用生猪跨大区调运量同比下降 30% 以上。中南区自 2025 年 12 月 1 日起允许八个省份的生猪“点对点”调入湖南。产能恢复之后,2025 年全国猪肉产量回到 5938 万吨、同比增长 4.1%,进口回落到 97.68 万吨、同比减少 9%,河南、四川、湖南三省产量合计占全国的 25.2%。调运规则改变的是生猪的流向,留下的是一条以产地屠宰、产品分销为主线的流通链条。
行内实情
分区防控把成本从防疫端转到流通端,活体运输的检疫与消毒支出下降,冷链运输与预冷的支出上升
中南区自 2025 年 12 月 1 日起允许八个省份的生猪点对点调入湖南,指定通道 29 个,运输超过 8 小时的车辆强制抽检
进口的调节作用从补缺口转为平抑价差,2025 年猪肉进口 97.68 万吨、同比减少 9%
相关问题
分区防控把全国划成了哪几个大区。
五个大区。北部区包括北京、天津、河北、山西、内蒙古、辽宁、吉林、黑龙江;东部区包括上海、江苏、浙江、安徽、山东、河南;中南区包括福建、江西、湖南、广东、广西、海南;西南区包括湖北、重庆、四川、贵州、云南、西藏;西北区包括陕西、甘肃、青海、宁夏、新疆和新疆生产建设兵团。方案自 2021 年 5 月 1 日起施行,各大区牵头省份轮流承担,轮值年限原则上不少于 1 年。
生猪调运的规则如何执行。
调运按“原则上不出大区”执行。除种猪、仔猪以及无疫区、无疫小区的生猪外,其他生猪不向大区外调运;检疫合格的生猪可以在大区之间“点对点”调运。大区内推进指定通道建设,沿线检查站按统一标准设立,相邻大区与相邻省份可以联合建站、共享资源。跨区跨省调运种猪要执行隔离观察与落地报告制度。农业农村部给出的进度是,2022 年屠宰用生猪跨大区调运量同比下降 30% 以上。
非洲猪瘟之后进口与产能的变化。
缺口期进口快速放量,2020 年猪肉进口 439.22 万吨、同比增长 108.34%,进口占国内猪肉供应量的比重从 2017 年的 2.3% 升到 10.7%。2020 年全国猪肉产量 4113 万吨,同比下降 3.3%。产能恢复之后进口回落,2025 年猪肉进口 97.68 万吨、同比减少 9%,全国猪肉产量回到 5938 万吨、同比增长 4.1%,进口的调节作用从补缺口转为平抑阶段性的价差。
名词解释
预冷:采收或屠宰后迅速降温,以抑制呼吸与微生物活动、延长保鲜期。
白条肉:经屠宰后未经分割、带皮去毛去内脏的整片胴体。
保供:在灾害、疫情或价格大幅波动时保障市场供应的措施。
冷库:用于低温贮藏的专用建筑,按温区分为高温库、低温库、速冻库等。





写点看法