

猪肉及猪副产品进口
一、进口总量的第 5 年下降
2025 年中国猪肉、猪副产品及加工猪肉进口总量 216.59 万吨,同比下降 5.52%,自 2021 年以来连续第 5 年下降;进口额 326.04 亿元,同比下降 5.99%;进口单价 15.05 元/公斤,同比下跌 0.50%(畜牧人智库)。
进口量价齐跌,反映的是国内供给宽松对进口的替代(畜牧人智库)。
单看猪肉口径,全年进口 97.58 万吨,同比下降 9.0%,为近 10 年最低;猪杂碎进口 118.19 万吨,同比下降 2.4%(2025 年生猪产业与技术发展状况)。
二、猪肉和猪杂碎是两条曲线
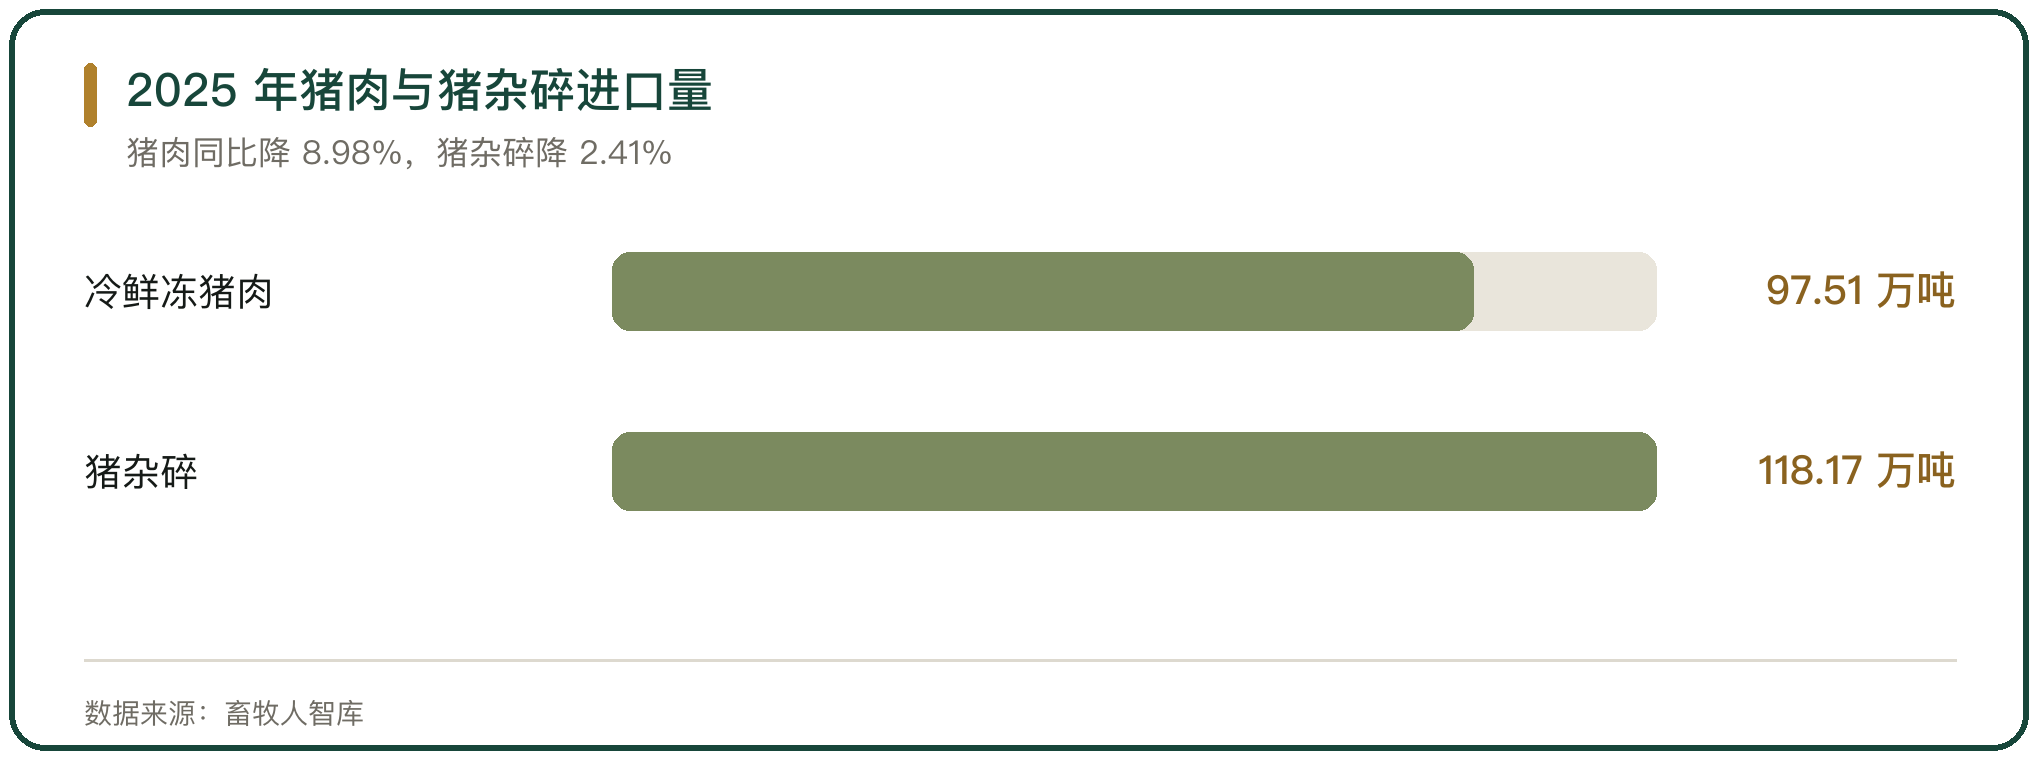
冷鲜冻猪肉掉得快。2025 年冷鲜冻猪肉进口 97.51 万吨,同比下降 8.98%;巴西与美国减量最明显,分别减少 8.4 万吨和 1.7 万吨,俄罗斯、英国则分别增加 1.3 万吨和 1.0 万吨(畜牧人智库)。
猪杂碎更抗跌。猪杂碎进口 118.17 万吨,同比下降 2.41%;美国减量 5.4 万吨、西班牙减量 0.8 万吨,俄罗斯增量 2.2 万吨、英国增量 0.6 万吨(畜牧人智库)。
加工猪肉量最小。加工猪肉进口 8642 吨,同比下降 12.25%,美国、西班牙、丹麦是主要来源国,其中丹麦进口量同比增长近 10 倍(畜牧人智库)。
三、来源结构里欧盟是最大一方
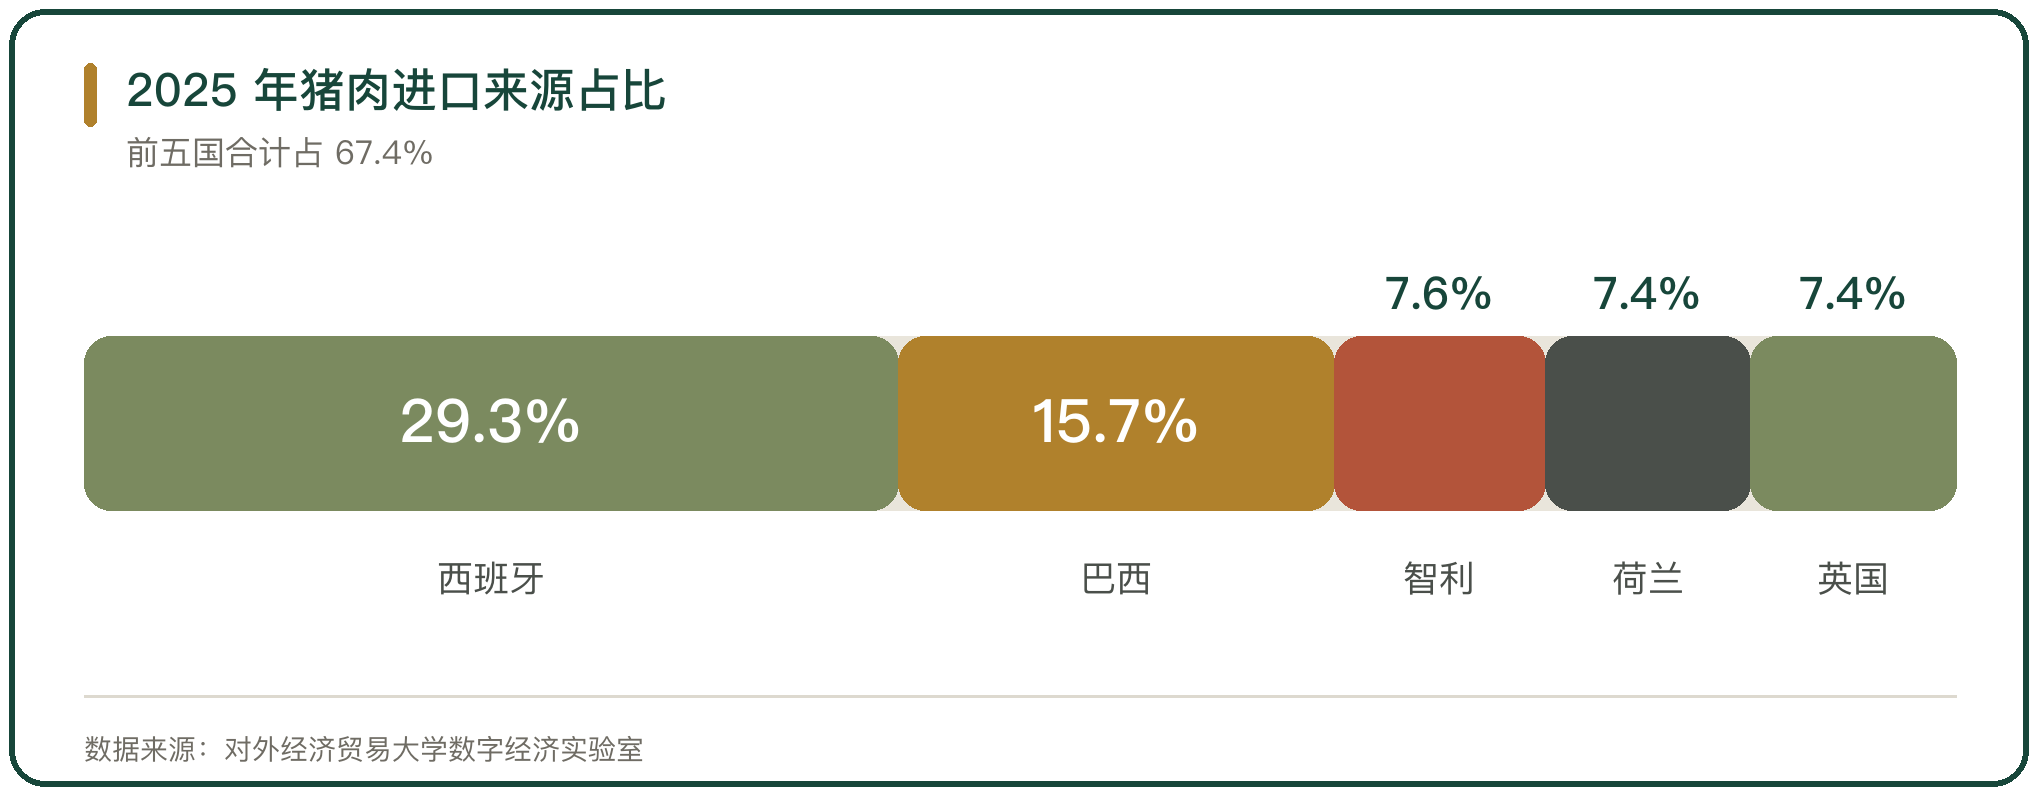
自欧盟进口仍占一半以上。2025 年自欧盟进口猪肉 113.95 万吨,占总进口量的 52.61%(畜牧人智库)。
单国排名。2025 年西班牙全年对华出口 50.6 万吨居首,美国 30.5 万吨次之,巴西 17.5 万吨位列第三(商务部、中国食品土畜进出口商会)。
猪杂碎的来源不一样。2025 年 1 至 12 月,猪杂碎前三大来源为美国 28.09 万吨、占 23.8%,西班牙 23.64 万吨、占 20.0%,荷兰 13.44 万吨、占 11.4%(对外经济贸易大学数字经济实验室)。
两套来源结构说明,猪肉看价格和关税,猪杂碎看餐饮端的刚需。
四、反倾销从立案到初裁
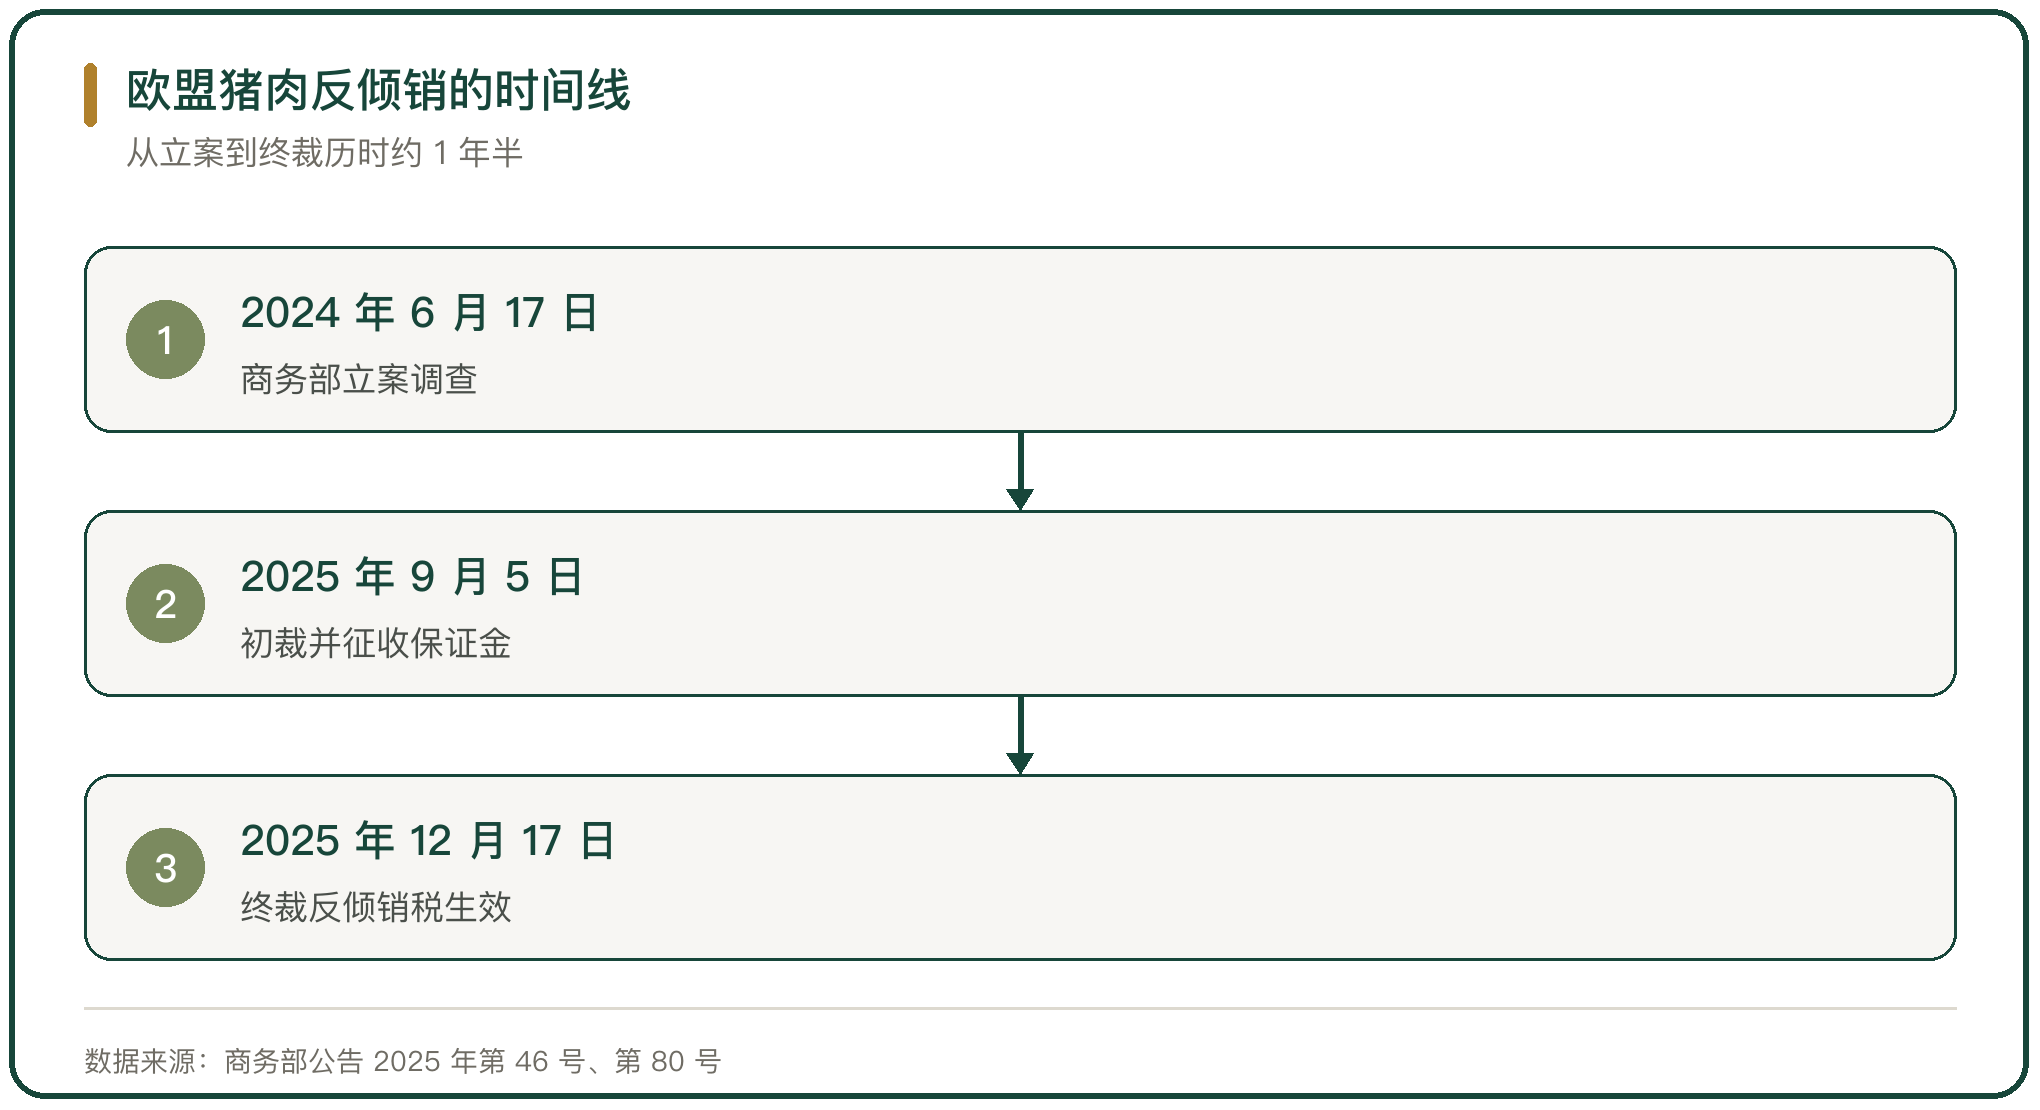
2024 年 6 月 17 日,商务部发布 2024 年第 23 号公告,决定对原产于欧盟的进口相关猪肉及猪副产品进行反倾销立案调查(商务部公告 2025 年第 46 号)。
2025 年 6 月 10 日,商务部发布延期公告,将调查期限延长至 2025 年 12 月 16 日(商务部贸易救济调查局)。
2025 年 9 月 5 日,商务部发布公告 2025 年第 46 号,初步认定原产于欧盟的进口相关猪肉及猪副产品存在倾销,国内产业受到实质损害,并决定自 9 月 10 日起以保证金形式实施临时反倾销措施(商务部公告 2025 年第 46 号)。
初裁的抽样税率差别大。西班牙里泰拉肉类公司 15.6%,丹麦皇冠公司 31.3%,荷兰维扬博克斯特公司 32.7%;配合调查的其他欧盟公司统一适用 20.0%,未配合调查的其他欧盟公司适用 62.4%(商务部贸易救济调查局)。
五、终裁把税率降了下来
2025 年 12 月 16 日,商务部发布公告 2025 年第 80 号,作出最终裁定,自 2025 年 12 月 17 日起对原产于欧盟的进口相关猪肉及猪副产品征收反倾销税,实施期限 5 年(商务部公告 2025 年第 80 号)。
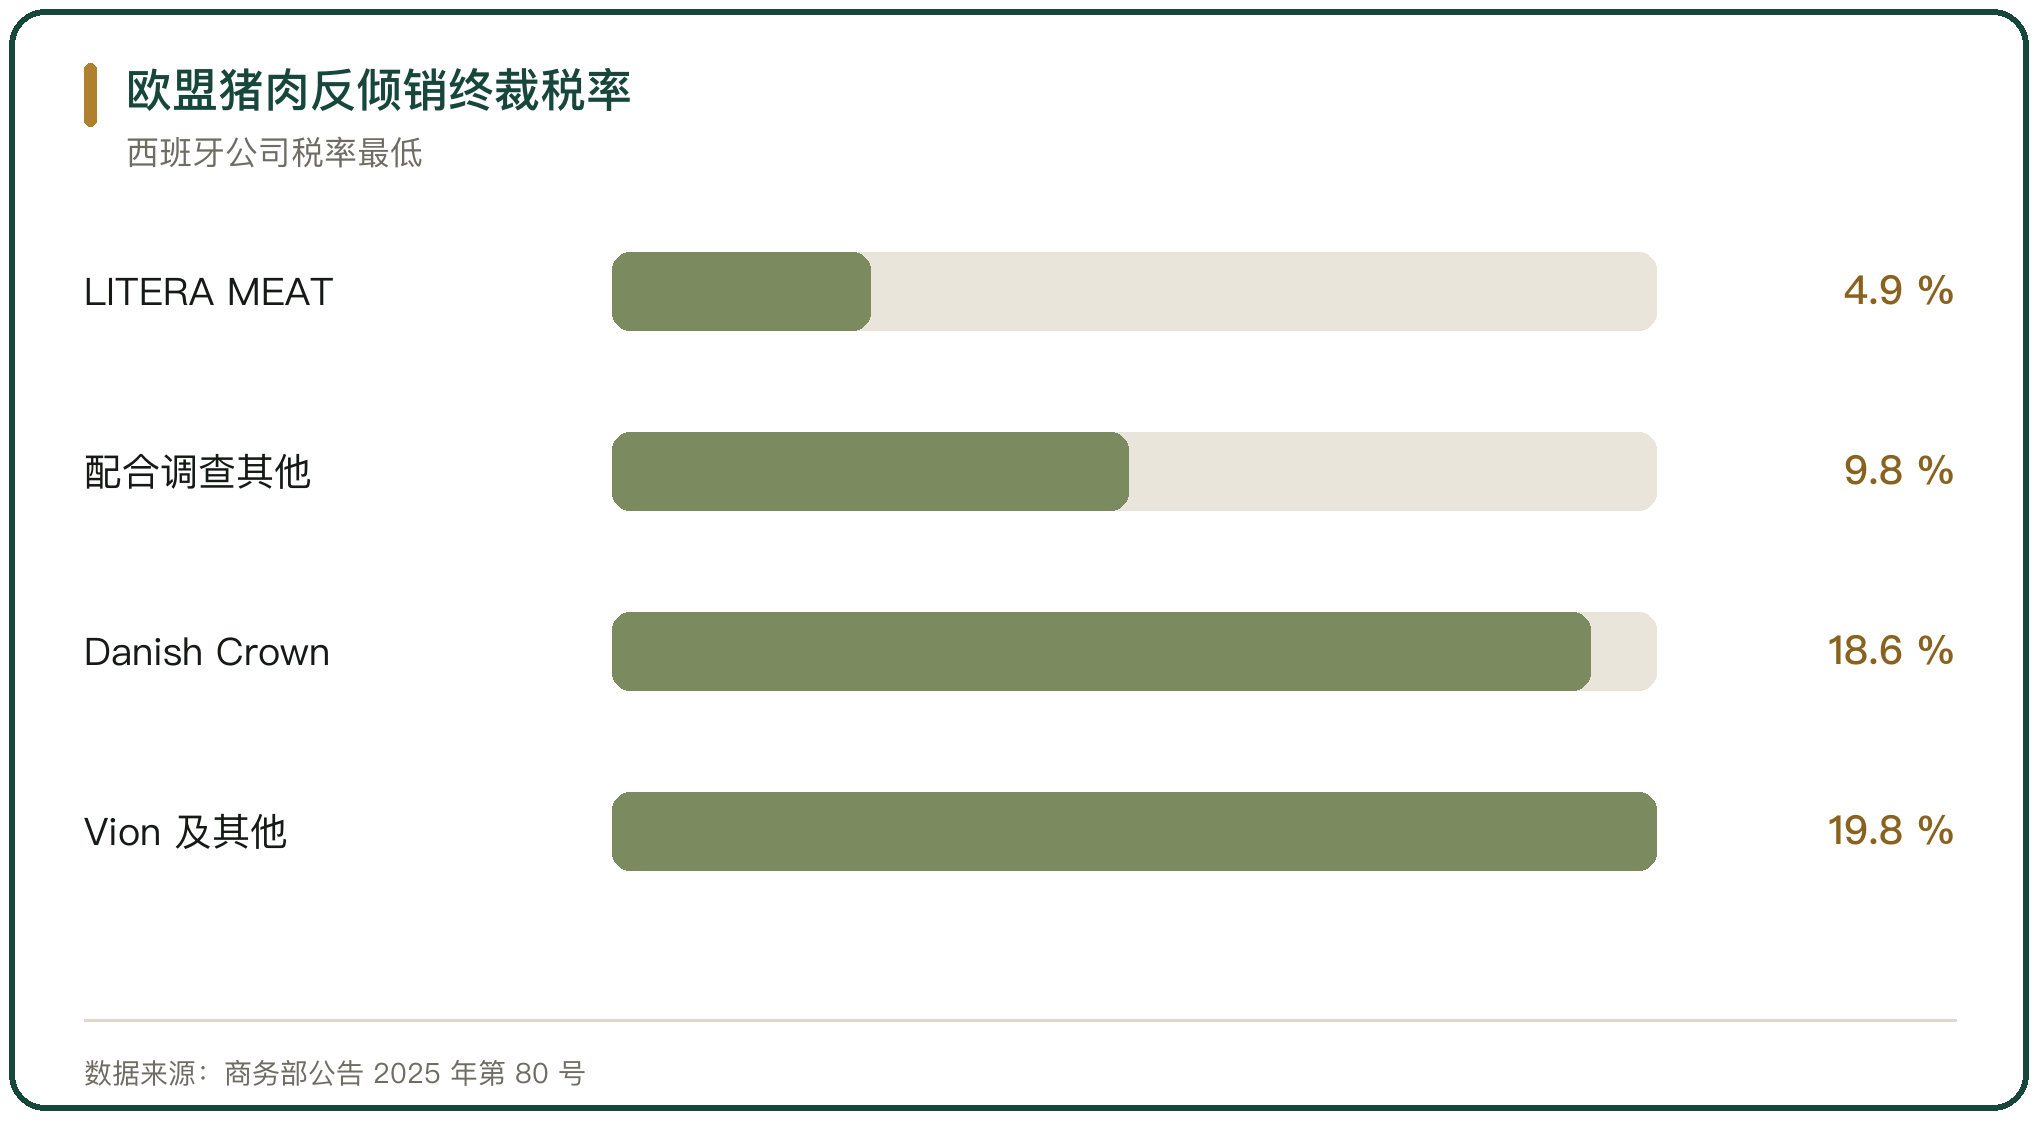
税率分四档。西班牙 LITERA MEAT S.L. 4.9%;三家抽样公司以外配合调查的欧盟公司(120 家)9.8%;丹麦 Danish Crown A/S 18.6%;荷兰 Vion 和所有其他欧盟公司 19.8%(商务部公告 2025 年第 80 号)。
终裁比初裁大幅下调。与临时保证金比率相比,最终税率下调 39.4% 到 68.6%,未配合调查的欧盟公司税率从 62.4% 降到 19.8%(玉湖百应)。
保证金的处理也明确了。2025 年 9 月 10 日至 12 月 16 日缴纳的保证金按终裁产品范围和税率转为反倾销税,超出部分退还并按相应税率计征增值税(商务部公告 2025 年第 80 号)。
六、来源结构被推向非欧盟
欧盟成本抬高,非欧盟产区接住了份额。
俄罗斯增长最快。2025 年俄罗斯对华出口猪产品 7.61 万吨,是 2024 年的 2 倍;其中猪肉 3.66 万吨、增长 1.7 倍,猪副产品 3.95 万吨、增长 2.2 倍(俄罗斯联邦兽医和植物卫生监督局)。
俄罗斯位列第三。2025 年前 10 个月俄罗斯对华猪肉出口量增加 84%,在俄罗斯猪肉产品的五大进口国中排第三(俄罗斯卫星通讯社)。
配额以外还有工厂注册。截至 2025 年,俄罗斯有 3 家公司获准对华出口猪肉,另有 7 家公司的资质在审(俄罗斯联邦兽医和植物卫生监督局)。
海关也在配合调整申报口径。海关总署 2025 年第 183 号公告明确,猪胃归入 05040029.10,猪肠、猪膀胱归入 05040090.10(海关总署公告 2025 年第 183 号)。
七、猪杂碎为什么更有韧性
猪杂碎在国内有一块稳定的餐饮需求。
需求在餐饮端。卤味、火锅、砂锅粥等现制类业态消耗了约 61% 的猪肚、猪肠与猪肺(豆丁网行业研究报告)。
卤味的盘子很大。国内卤味市场规模已达 3500 亿元,保持年复合增长率 18%,消费者对猪心、猪舌等高价杂碎需求旺盛,年增速约 25%(肉类食品网)。
宠物食品加了一块。猪杂碎还被用作宠物食品原料,国内宠物经济增长带动了对高品质杂碎的采购(肉类食品网)。
国内供给补不上。国内生猪养殖的重点在猪肉产出,猪杂碎的产量增长相对缓慢,部分城市农贸市场的新鲜猪杂碎常常上午就卖完(中国肉类协会)。
八、国内供给宽松压制了进口需求
2025 年国内生猪出栏惯性增长。全年出栏 71973 万头,同比增长 2.4%;猪肉产量 5938 万吨,同比增长 4.1%(2025 年生猪产业与技术发展状况)。
消费却在下调。2025 年居民家庭人均猪肉消费量 26.6 kg,同比下降 5.4%,消费量延续结构性下调趋势(2025 年生猪产业与技术发展状况)。
价格一路走低。全国生猪均价同比降 9.2%,10 月下旬下探至全年低点 10.9 元/kg,年底维持在 11.7 元/kg(双汇发展 2025 年年度报告)。
供给多、价格低、消费弱,进口猪肉的价格优势自然收窄。
九、加工主体怎么用进口肉
肉类加工企业把进口猪肉当成平抑成本的工具。
双汇的规模摆在那。2025 年双汇发展营业收入 592.74 亿元,归母净利润 51.05 亿元、同比增长 2.32%;屠宰业收入 292.50 亿元、占营收约 50%,肉制品业收入 235.27 亿元、占营收约 40%(双汇发展 2025 年年度报告)。
进口是它的抗周期手段。双汇通过母公司万洲国际的全球肉类资源网络,在国内猪价上涨时使用进口原料、猪价走低时加大国内采购(双汇发展 2025 年年度报告)。
具体比例是 18%。2024 年双汇进口猪肉占其原料采购的 18%,与美国史密斯菲尔德实现资源互补(2025 郑州国际肉类发展高峰论坛)。
反倾销改变了采购结构。政策生效后,双汇等企业的国产猪副产品订单量同比激增 25%,其中猪蹄、猪耳等热门品类订单增长 40%(河南畜牧兽医信息网)。
十、猪肉进口的落点
猪肉这条链的进口量由国内供给和价差决定,进口结构由关税和贸易救济措施决定。
2025 年的图景是进口量价齐跌、国内产能宽松。进口总量 216.59 万吨、同比降 5.52%,国内猪肉产量 5938 万吨、同比增 4.1%,人均消费 26.6 kg、同比降 5.4%(畜牧人智库、2025 年生猪产业与技术发展状况)。
反倾销落地后,欧盟份额会被俄罗斯、英国等非欧盟来源分流,但短期内难以完全替代。猪杂碎这条线因为有餐饮刚需托底,比猪肉更稳。



写点看法