农产品流通研究|一、渠道与业态 | 4、餐饮与团餐| 14 中餐出海与餐饮供应链国际化 |
慕飞鸿 · 农产品流通行业研究 · 国际端·加工食品·平台企业
海外中餐的规模有两种算法。一种按门店数量算,移民在街边开的小店也算进来;另一种只算有品牌、有供应链的连锁主体,两个口径相差一个量级。品牌出海的第一站集中在东南亚,单店产出最高的市场在北美。
关键词 中餐出海海外中餐市场连锁餐饮国际化特海国际出海品类结构门店密度
关键数据
特海国际 2024 年收入
7.783亿美元
同比增长 13.4%,经营溢利 5331 万美元,餐厅层经营溢利率 10.1%。特海国际控股有限公司 2024 年年度报告(2025-03-25)
特海国际 2024 年末餐厅数量
122家
分布在亚洲、北美洲、欧洲及大洋洲 14 个国家,当年新开 10 家、关闭 3 家。特海国际控股有限公司 2024 年年度报告(2025-03-25)
熊猫快餐 2024 年销售额
62亿美元
在美国连锁餐厅销售额排名中位列第 11 位,门店 2505 家。美国餐饮数据机构 Technomic 排名,转引自中国新闻网(2025)
沙县小吃海外门店数量
225家
覆盖 74 个国家和地区,2018 年在日本东京高田马场开出海外示范店。三明市融媒体中心(2024-12-05)
新加坡中国餐饮品牌门店数
405家
由约 85 个中国餐饮品牌经营,2025 年 8 月口径。新加坡研究机构墨腾创投(2025-08)转引自工商时报(2025-12)
蜜雪冰城海外门店数量
4900家
进入海外 11 个国家,其中印度尼西亚超 2600 家、越南超 1300 家。蜜雪冰城股份有限公司招股书(2025)
一、中餐出海的主要市场与规模口径
海外中餐的规模有两个口径。一个按门店数量算,把移民在街边开的小店也算进来,全球门店数量在几十万家这一量级。另一个按有品牌、有供应链的连锁主体算,只统计能在多个市场复制门店的企业。
两个口径的差距来自主体结构。世界中餐业联合会《2026中餐品牌全球化观察报告》的口径是,截至2025年末约200个国内餐饮品牌在海外开店70多万家,海外中餐市场年复合增长率达7%。
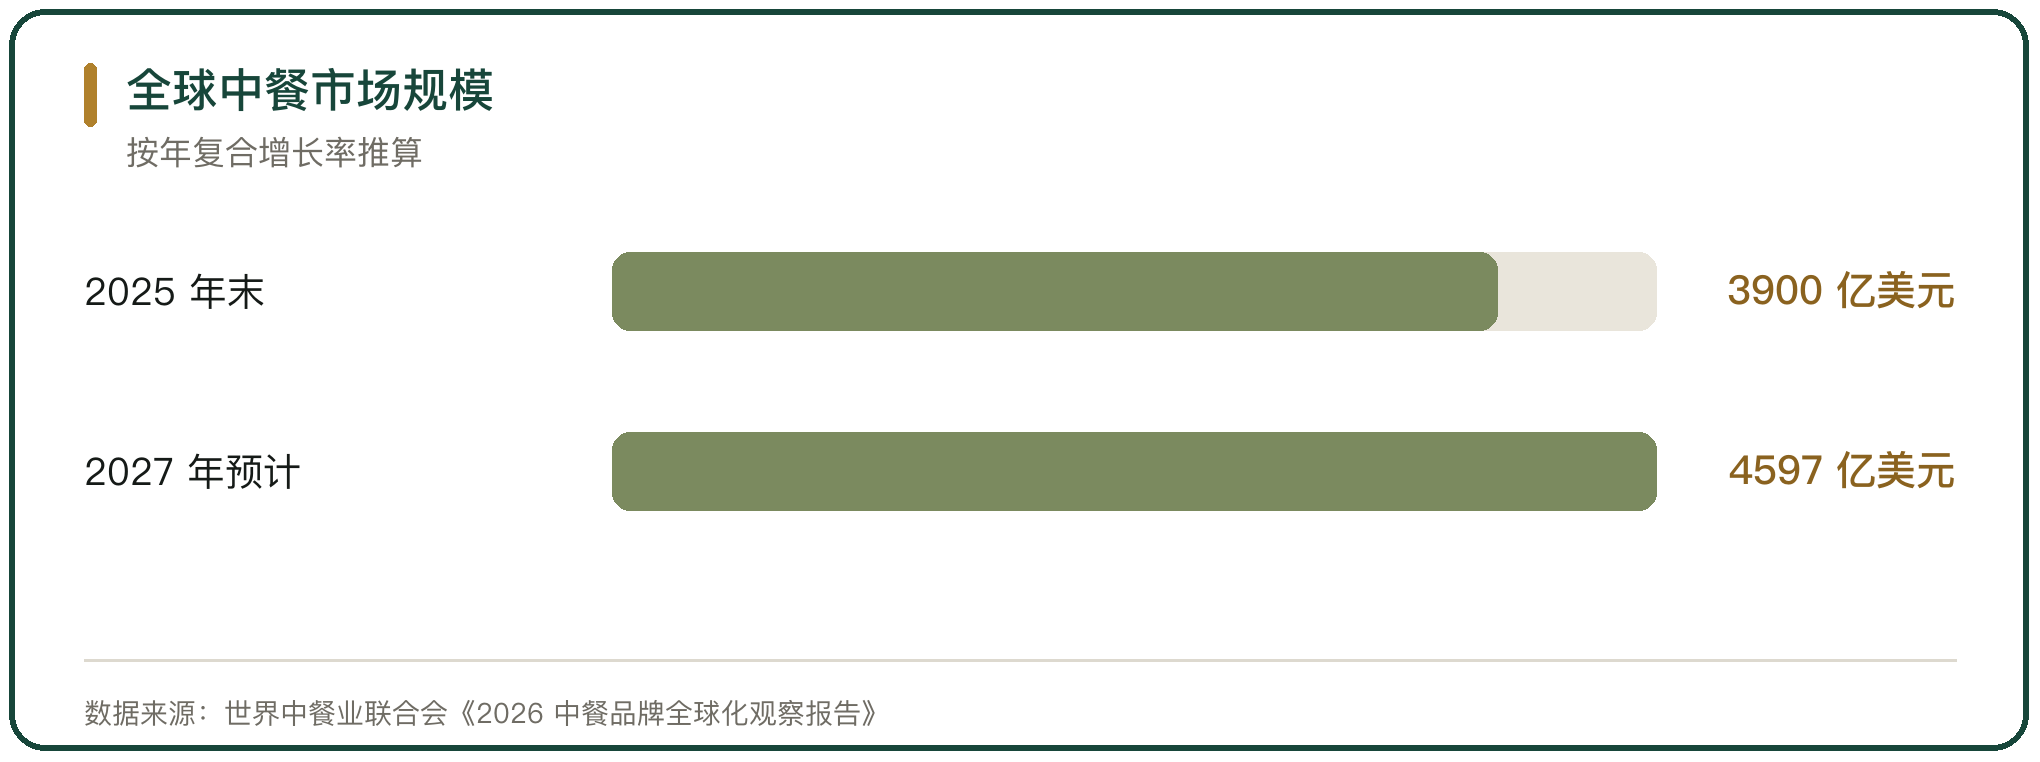
图 1 全球中餐市场规模
二、出海的主力市场东南亚
东南亚是多数品牌出海的第一站,饮食文化接近、物流半径短、华人基数大。新加坡市场在12个月内翻了一倍,2024年6月有32个中国餐饮品牌经营184家门店,到2025年8月品牌数与门店数都大幅上升。
茶饮与火锅是进入东南亚密度最高的两个品类。蜜雪冰城2018年在越南开出海外首店,此后进入海外多个国家;袁记云饺2025年7月在新加坡布局门店40家,50平方米左右的门店翻台率可以做到11到12次。
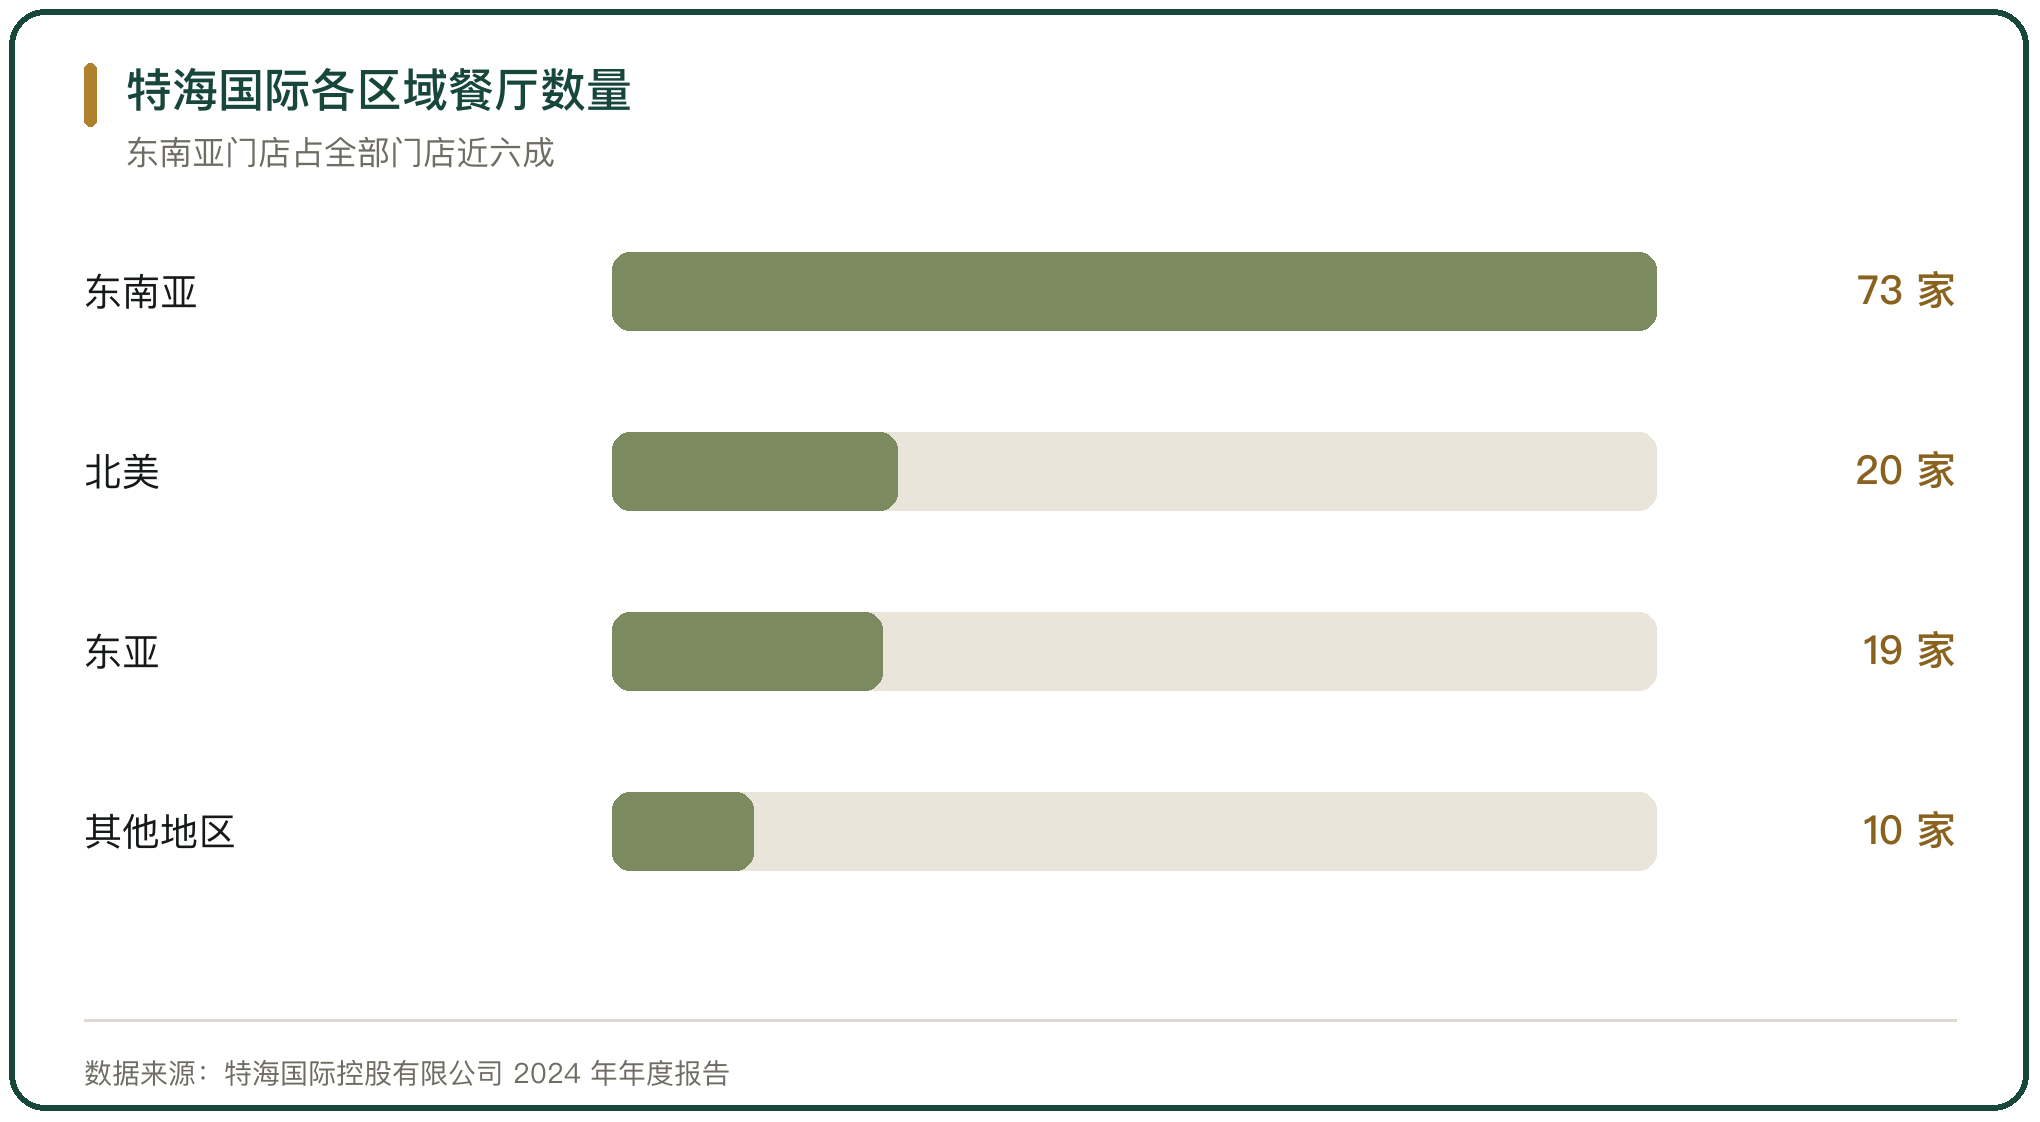
图 2 特海国际各区域餐厅数量
三、出海的主力市场北美
北美是单店收入最高的市场。特海国际在美国与加拿大经营海底捞门店,单店半年收入在四个区域中位列第一,人均消费也高于东南亚。这个市场的门槛在选址与人力,一家餐厅从选址到开业通常需要1年以上。
美式中餐的龙头不在中国品牌手里。熊猫快餐在美国连锁餐厅销售额排名中位列第十一位,门店超过2500家,菜单以陈皮鸡、宫保鸡丁这类改良菜为主。
四、出海的主力市场东亚
东亚市场的门店数量少于东南亚,单店产出与翻台率却更高。特海国际在东亚的门店翻台率高于其他区域,顾客以本地客群为主,产品的本地化程度在各区域中靠前。
小吃类品牌的出海时间更早。沙县小吃2018年在日本东京高田马场开出海外示范店,开业当天营业5小时菜品售完;到2024年,其海外门店覆盖74个国家和地区。
五、中餐出海的品牌规模
在海外上市的餐饮主体里,特海国际是门店与收入规模最大的一家。2024年其收入同比增长13.4%,餐厅经营收入7.473亿美元,餐厅层经营溢利率10.1%,公司经营溢利率6.8%;2025年上半年收入同比增长7.0%。
其他品牌的海外规模仍小。九毛九2024年在海外经营餐厅30家,分布在新加坡、马来西亚、泰国、印度尼西亚、美国和加拿大,门店数量占集团餐厅总数的比例很低。
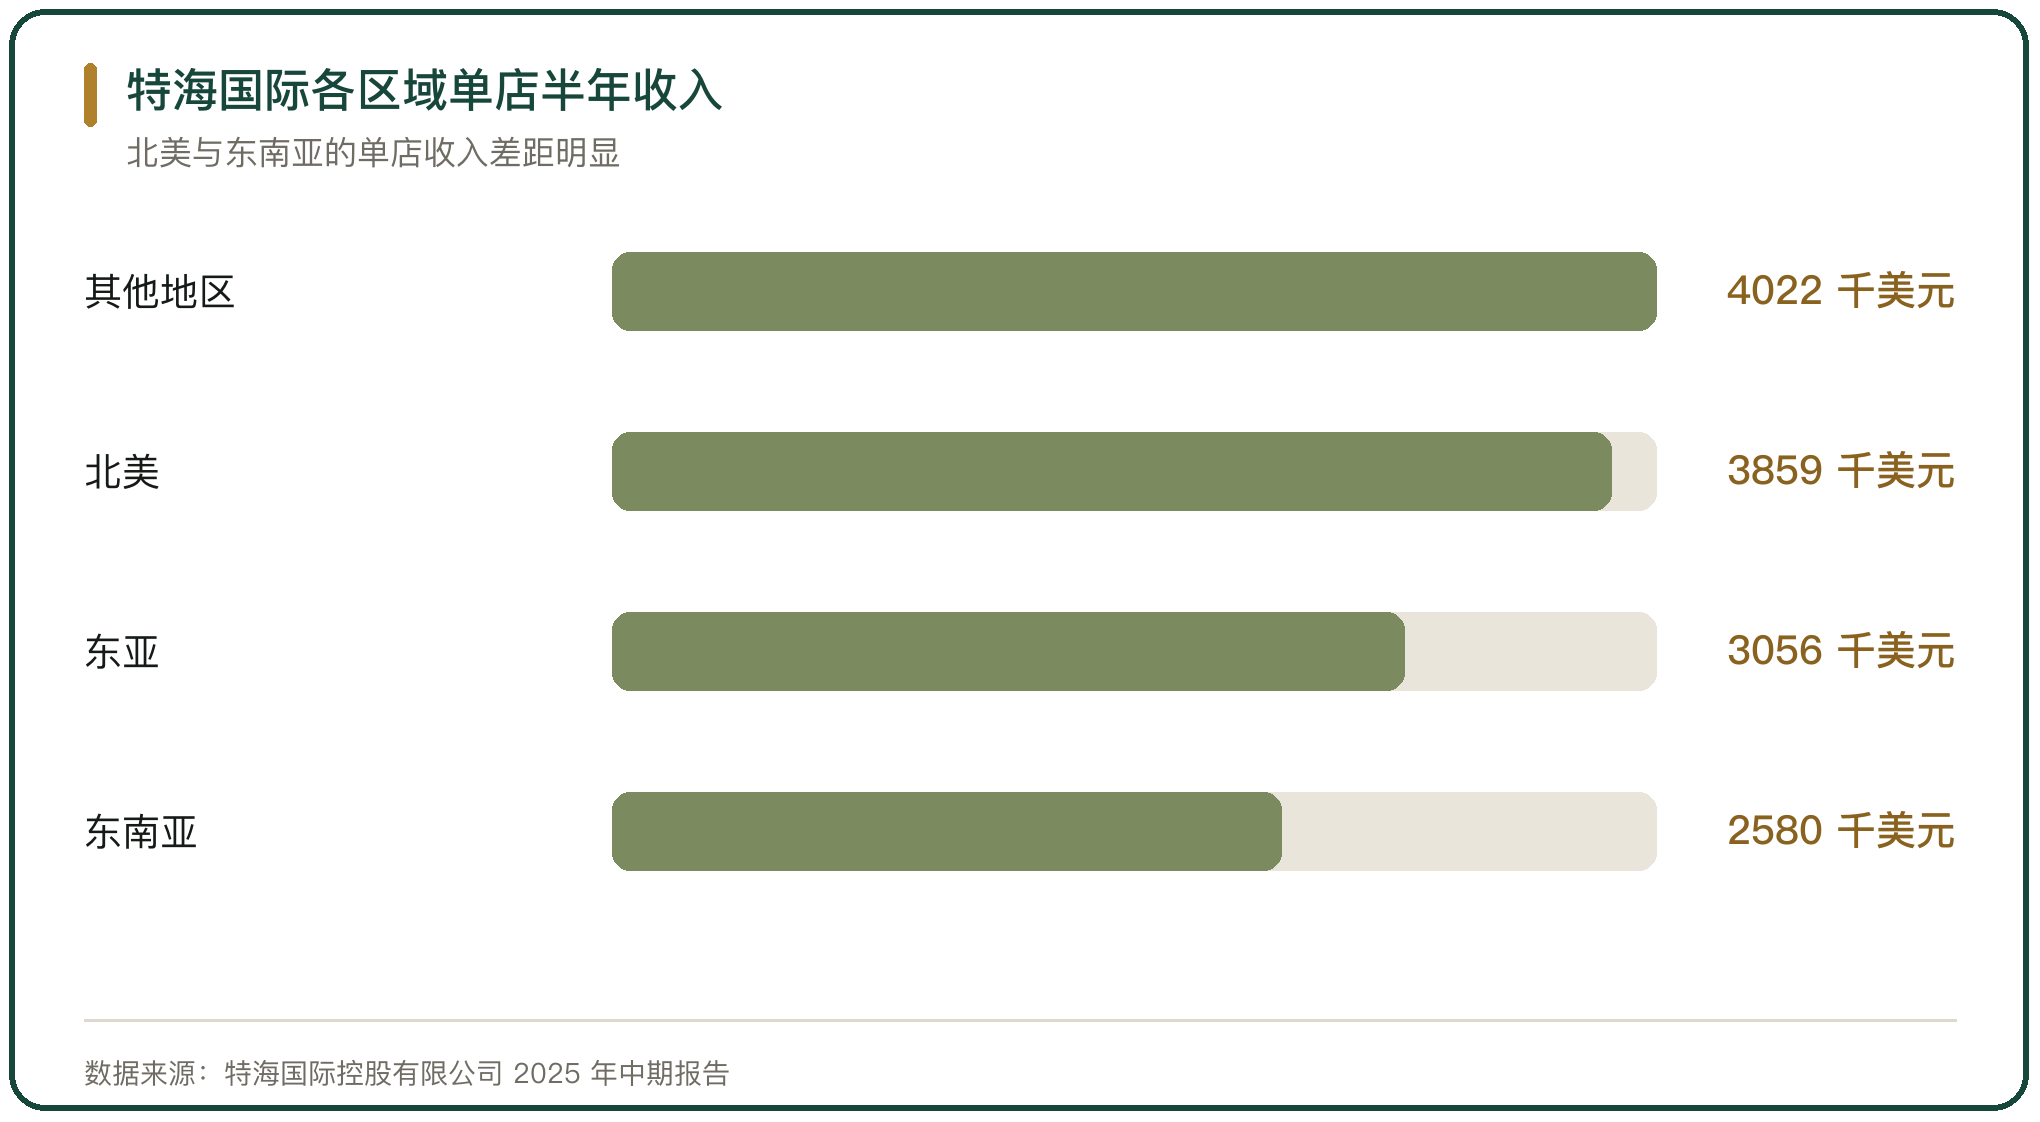
图 3 特海国际各区域单店半年收入
六、出海品类的结构
出海的品类里,火锅和茶饮的标准化程度最高,门店数量也最多。中式正餐是出海先行者,其中川菜与湘菜占比靠前,小吃快餐与甜品甜点也形成一定规模。
品类的标准化程度决定扩张速度。火锅的锅底可以集中生产,茶饮的原料可以统一配送,两者对厨师技能的依赖最低;正餐的炒制环节依赖火候,单店复制难度大。
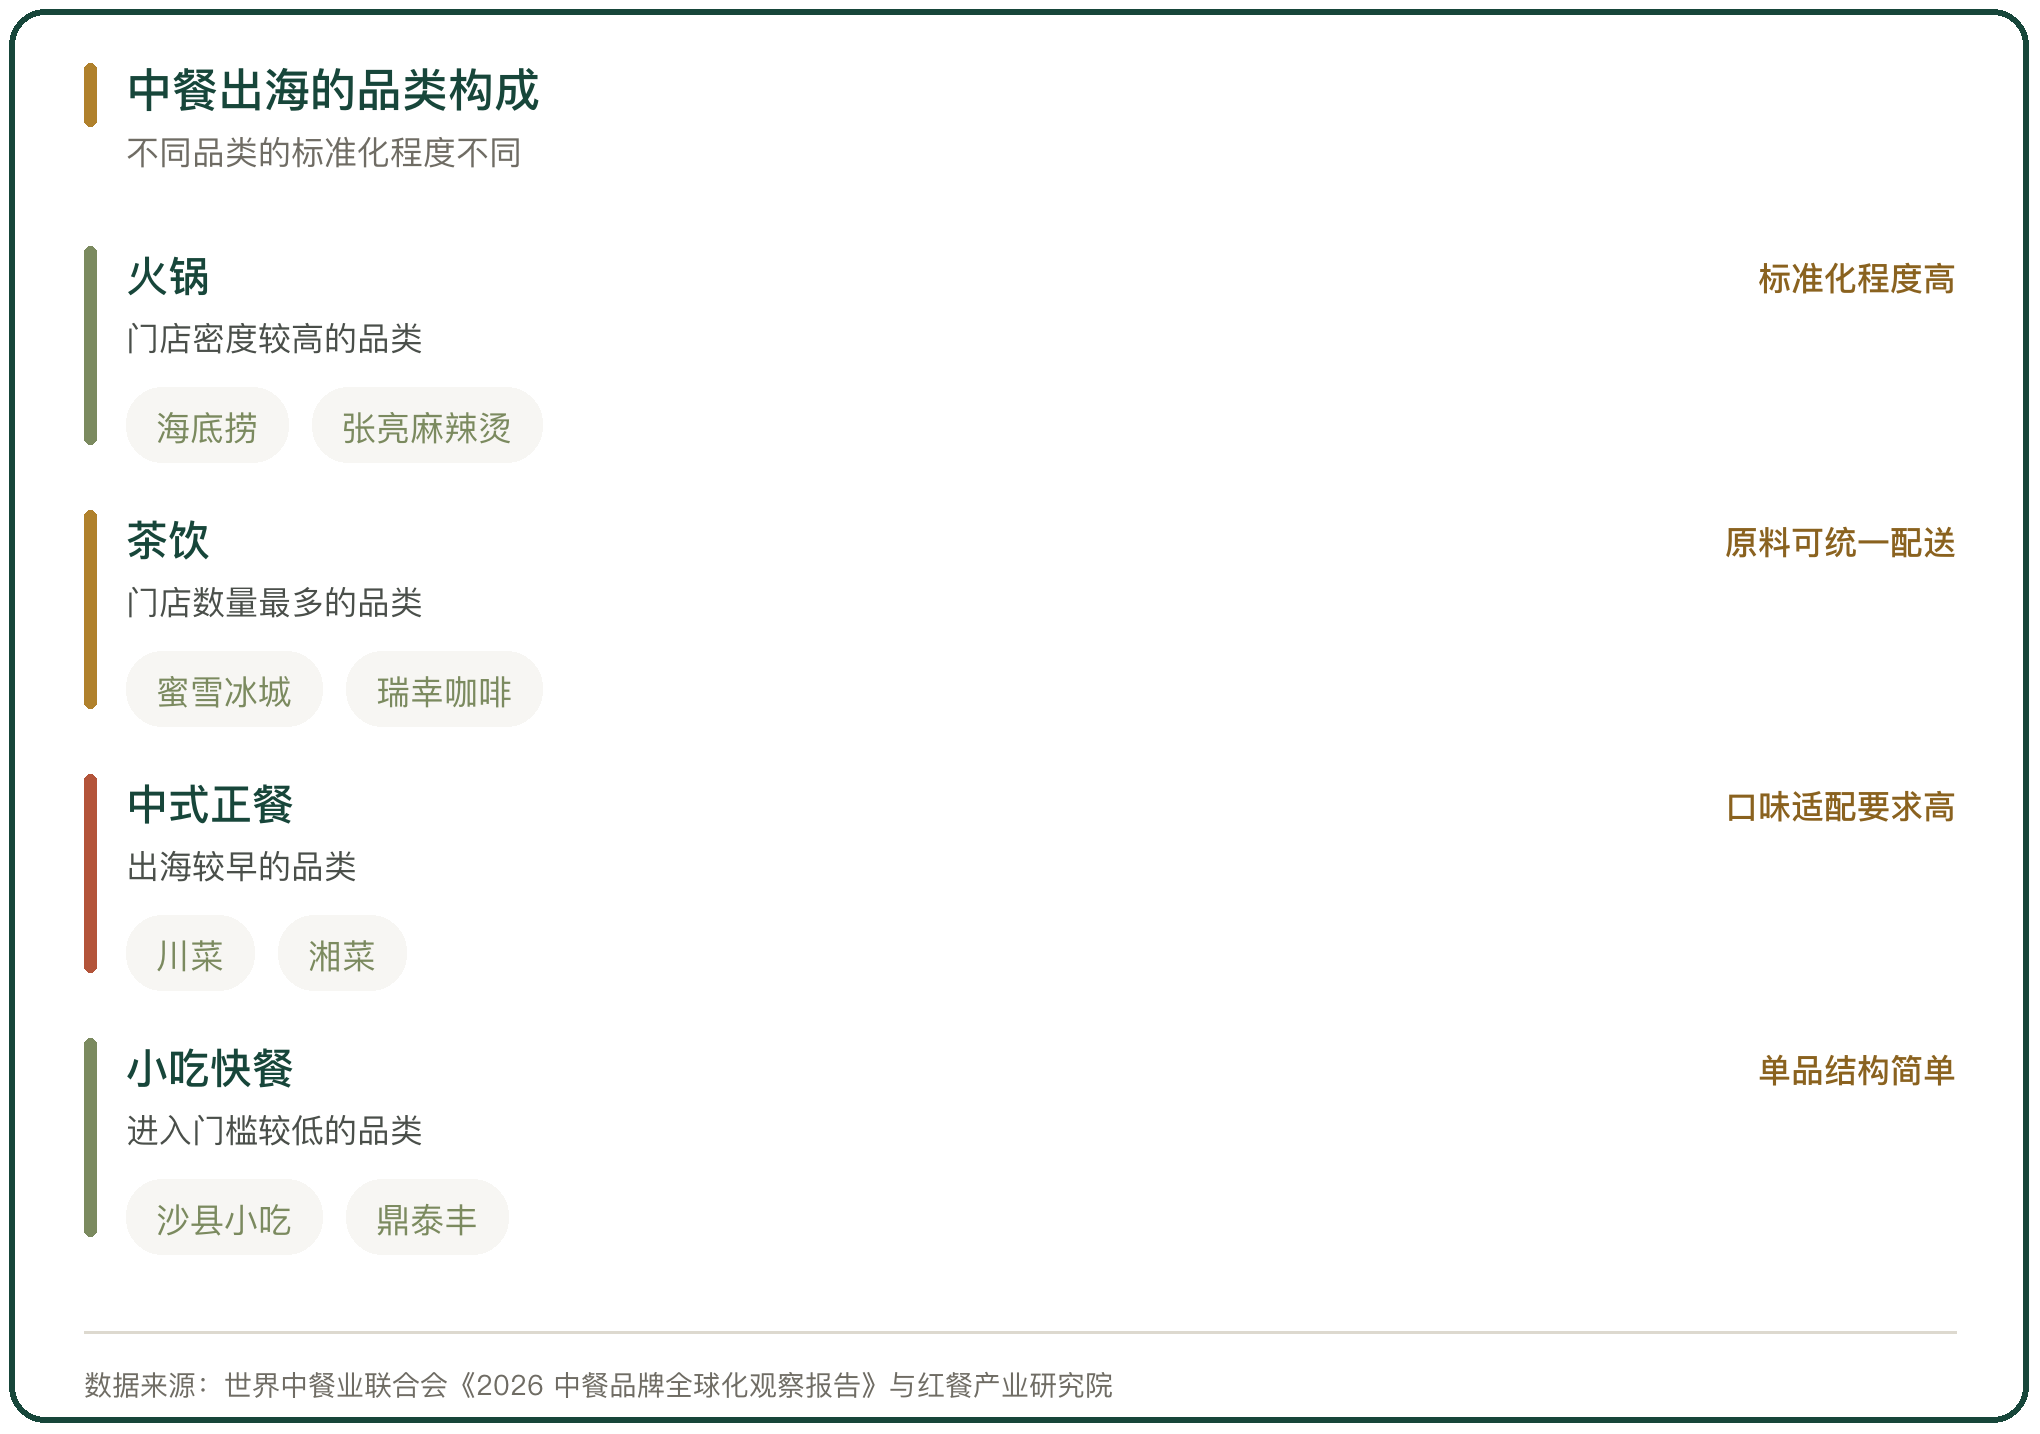
图 4 中餐出海的品类构成
七、各市场的单店表现
同一品牌在不同市场的单店表现差异明显。特海国际2024年的顾客人均消费是25美元,全年接待顾客接近3000万人次,海外会员数量突破600万、同比增长超过40%。
翻台率与客单价不完全同步。东亚市场的翻台率最高,东南亚市场最低,但东南亚的门店数量最多,规模来自门店数量而非单店产出。
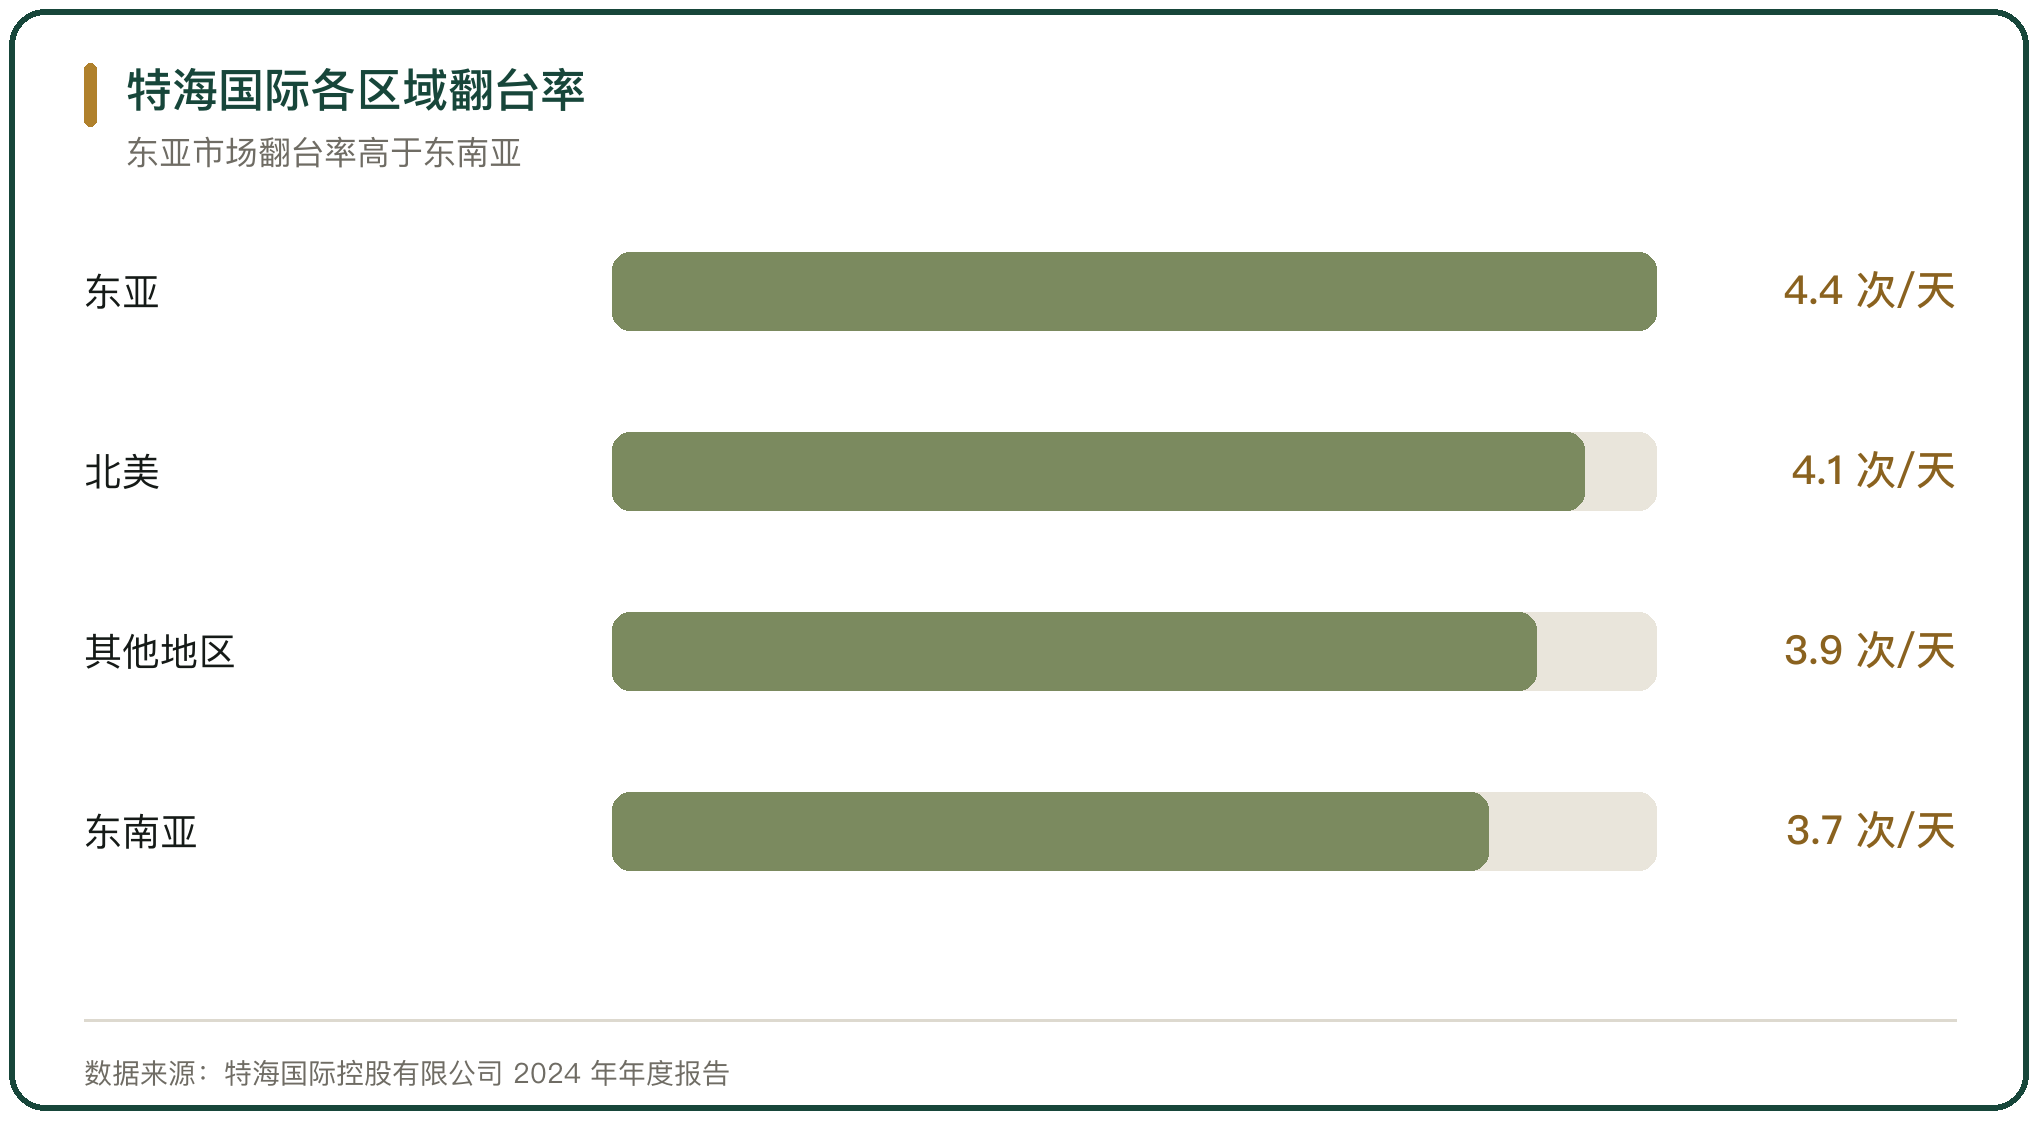
图 5 特海国际各区域翻台率
八、规模扩张的约束
门店数量的扩张速度受当地条件制约。特海国际2024年餐厅数量净增七家,关闭的门店集中在东南亚;2025年上半年继续对表现欠佳的门店做调整。
约束来自三处。人工成本与用工政策决定单店的人力结构,食材的跨境合规决定可供应的品类,门店密度决定中央厨房与仓库能否摊平固定成本。
九、中餐出海的市场与规模判断
中餐出海的规模由两部分构成。移民开的小店提供门店数量,上市的连锁品牌提供收入与利润。两个部分在不同市场的分布不同,东南亚门店多、单店产出低,北美门店少、单店产出高。
品牌出海的第一站集中在东南亚,原因是饮食文化与物流半径。规模扩张的下一个方向是东亚与北美,这两个市场的单店产出更高,对选址、人力与合规的要求也更严。
门店数量的口径在扩大,能进入品牌口径的主体仍然是少数。世界中餐业联合会给出的2027年预测建立在年复合增长的基础上,这个增速要靠已进入市场的门店加密来实现。
中餐出海的规模有两个口径。按门店算,截至2025年末约200个国内餐饮品牌在海外开店70多万家,全球中餐市场规模从2025年末的3900亿美元预计增至2027年的4597亿美元,年复合增长率7%。按有品牌的连锁主体算,特海国际2024年收入7.783亿美元、同比增长13.4%,年末在14个国家经营122家海底捞餐厅,其中东南亚73家、东亚19家、北美20家、其他地区10家。各市场的单店产出差异明显,2025年上半年其他地区与北美的单店半年收入在4000与3800千美元量级,东亚与东南亚在3000与2600千美元量级;翻台率则东亚最高、东南亚最低。品类上火锅与茶饮的标准化程度最高,门店数量最多,正餐与小吃快餐次之。规模扩张的约束来自人工、合规与门店密度,特海国际2024年餐厅数量净增七家,关闭的门店集中在东南亚。
行内实情
门店数量的口径把移民开的小店也算进来,收入口径只统计能跨市场复制的连锁品牌
东南亚的门店数量最多,北美的单店产出最高,两个指标在同一品牌的不同市场里反向
规模扩张速度由人工成本、跨境合规与门店密度三处条件决定
相关问题
海外中餐的市场规模有多大。
全球中餐市场规模从 2025 年末的 3900 亿美元预计增至 2027 年的 4597 亿美元,年复合增长率 7%,这是世界中餐业联合会《2026 中餐品牌全球化观察报告》的口径。按门店算,截至 2025 年末约 200 个国内餐饮品牌在海外开店 70 多万家;按有品牌的连锁主体算,特海国际 2024 年收入 7.783 亿美元、年末在 14 个国家经营 122 家海底捞餐厅。两个口径的差距来自主体结构,前者包含移民开的独立小店,后者的门店数量、收入与利润都集中在少数连锁品牌手里。
中餐出海的主要市场有哪些。
第一站集中在东南亚,饮食文化接近、物流半径短。新加坡市场一年间翻了一倍,2024 年 6 月有 32 个中国餐饮品牌经营 184 家门店,2025 年 8 月品牌数与门店数都大幅上升。北美是单店产出最高的市场,特海国际 2025 年上半年北美单店半年收入在 3800 千美元量级,高于东南亚与东亚;东亚的门店数量少于东南亚,翻台率最高。美式快餐体系里,熊猫快餐的门店规模最大,菜单以陈皮鸡这类改良菜为主。
中餐出海的门店扩张受什么约束。
约束来自三处。人工成本与用工政策决定单店的人力结构;食材的跨境合规决定可供应的品类,进口许可证、标签与可追溯性缺一项就可能被扣押;门店密度决定中央厨房与仓库能否摊平固定成本。特海国际 2024 年餐厅数量净增七家,关闭的门店集中在东南亚,2025 年上半年继续对表现欠佳的门店做调整,扩张节奏按门店表现动态确定,不按固定计划推进。





写点看法