农产品流通研究|一、渠道与业态 | 4、餐饮与团餐| 14 中餐出海与餐饮供应链国际化 |
慕飞鸿 · 农产品流通行业研究 · 国际端·加工食品·平台企业
中餐出海处在多方竞争里。存量中餐馆数量大、单店规模小,连锁品牌在门店密度上不占优势,日料、韩餐与东南亚菜在同一商圈争夺相近客群。结果由单店产出与本地化程度决定。
关键词 中餐出海竞争格局连锁与独立门店门店密度东南亚市场本地化
关键数据
美国中餐行业营业收入
284亿美元
2025 年口径,规范化经营主体接近 2.5 万家,市场规模在 2023 年至 2025 年稳定在 280 亿美元区间。WEFOOD 餐饮咨询公司与 MenuSifu《2025餐饮出海报告(美国篇)》(2026)
美国中餐馆登记在册企业数
24913家
2024 年美国中餐行业市场规模 270 亿美元,近 5 年年均增速 4.7%。IBISWorld,转引自新浪财经(2026-05-15)
美国加州的中餐馆数量
5000家以上
纽约州接近 3000 家,佛罗里达州超过 2000 家,中西部各州多在 100 家到 500 家之间。WEFOOD 餐饮咨询公司与 MenuSifu《2025餐饮出海报告(美国篇)》
美国中餐行业的净利润率
4.2%
同一份报告的调查显示,美国 Z 世代受访者中每周消费一次中餐的比例为 25%。WEFOOD 餐饮咨询公司与 MenuSifu《2025餐饮出海报告(美国篇)》(2026)
新加坡中国餐饮品牌的数量
85个
2025 年 8 月口径,共经营 405 家门店,2024 年 6 月为 32 个品牌。新加坡墨腾创投(Momentum Works),转引自《工商时报》(2025-12-08)
甬府进入新加坡市场的投资额
1000万新元
上海米其林餐厅甬府 2024 年进入新加坡,资金用于装修、租金与人员开支,品牌计划随后进入伦敦、纽约与巴黎。《工商时报》(2025-12-08)
一、中餐出海面对的竞争格局
中餐出海的竞争主体分三类。存量中餐馆数量最多,多为家庭经营的小店,单店规模小、分布散,从国内走出去的连锁品牌以标准化出品与门店形象进入,数量少但单店产出高,当地亚洲菜与西式快餐在相近商圈争夺同一批顾客。
三类主体的客群重叠程度不同。中餐馆的客单价跨度大,从快餐到正餐都有覆盖,连锁品牌多落在中档价位,与当地的亚洲正餐和西式休闲餐直接竞争。
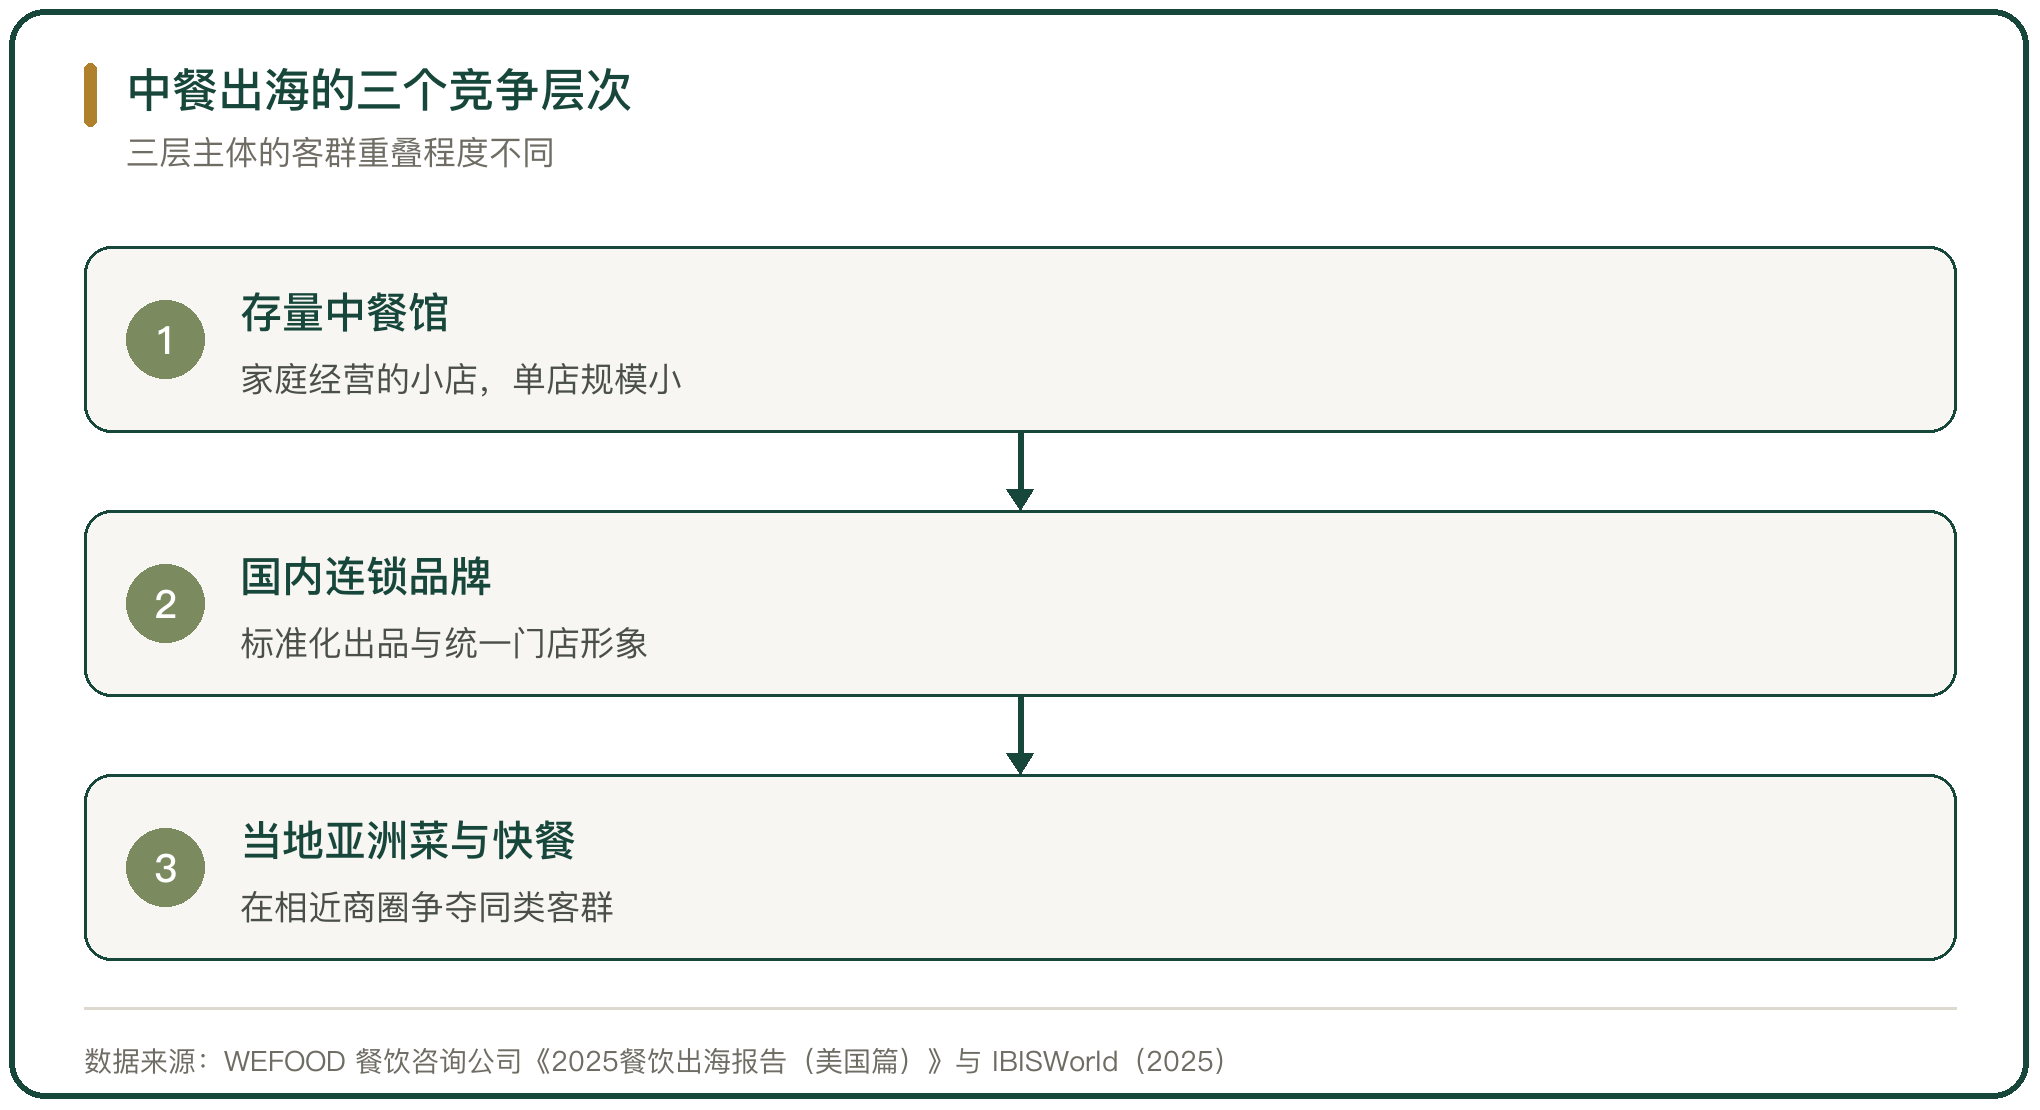
图 1 中餐出海的三个竞争层次
二、美国市场的门店分布与规模
美国中餐馆以登记注册企业口径统计接近 2.5 万家,行业年营业收入 284 亿美元,净利润率 4.2%,市场规模在 2023 年至 2025 年稳定在 280 亿美元区间。
门店的地理分布跟着人口走。加州的中餐馆数量排在各州首位,纽约州与佛罗里达州紧随其后,中西部的县镇有门店覆盖但数量有限。存量门店的密度决定新品牌的选址空间。
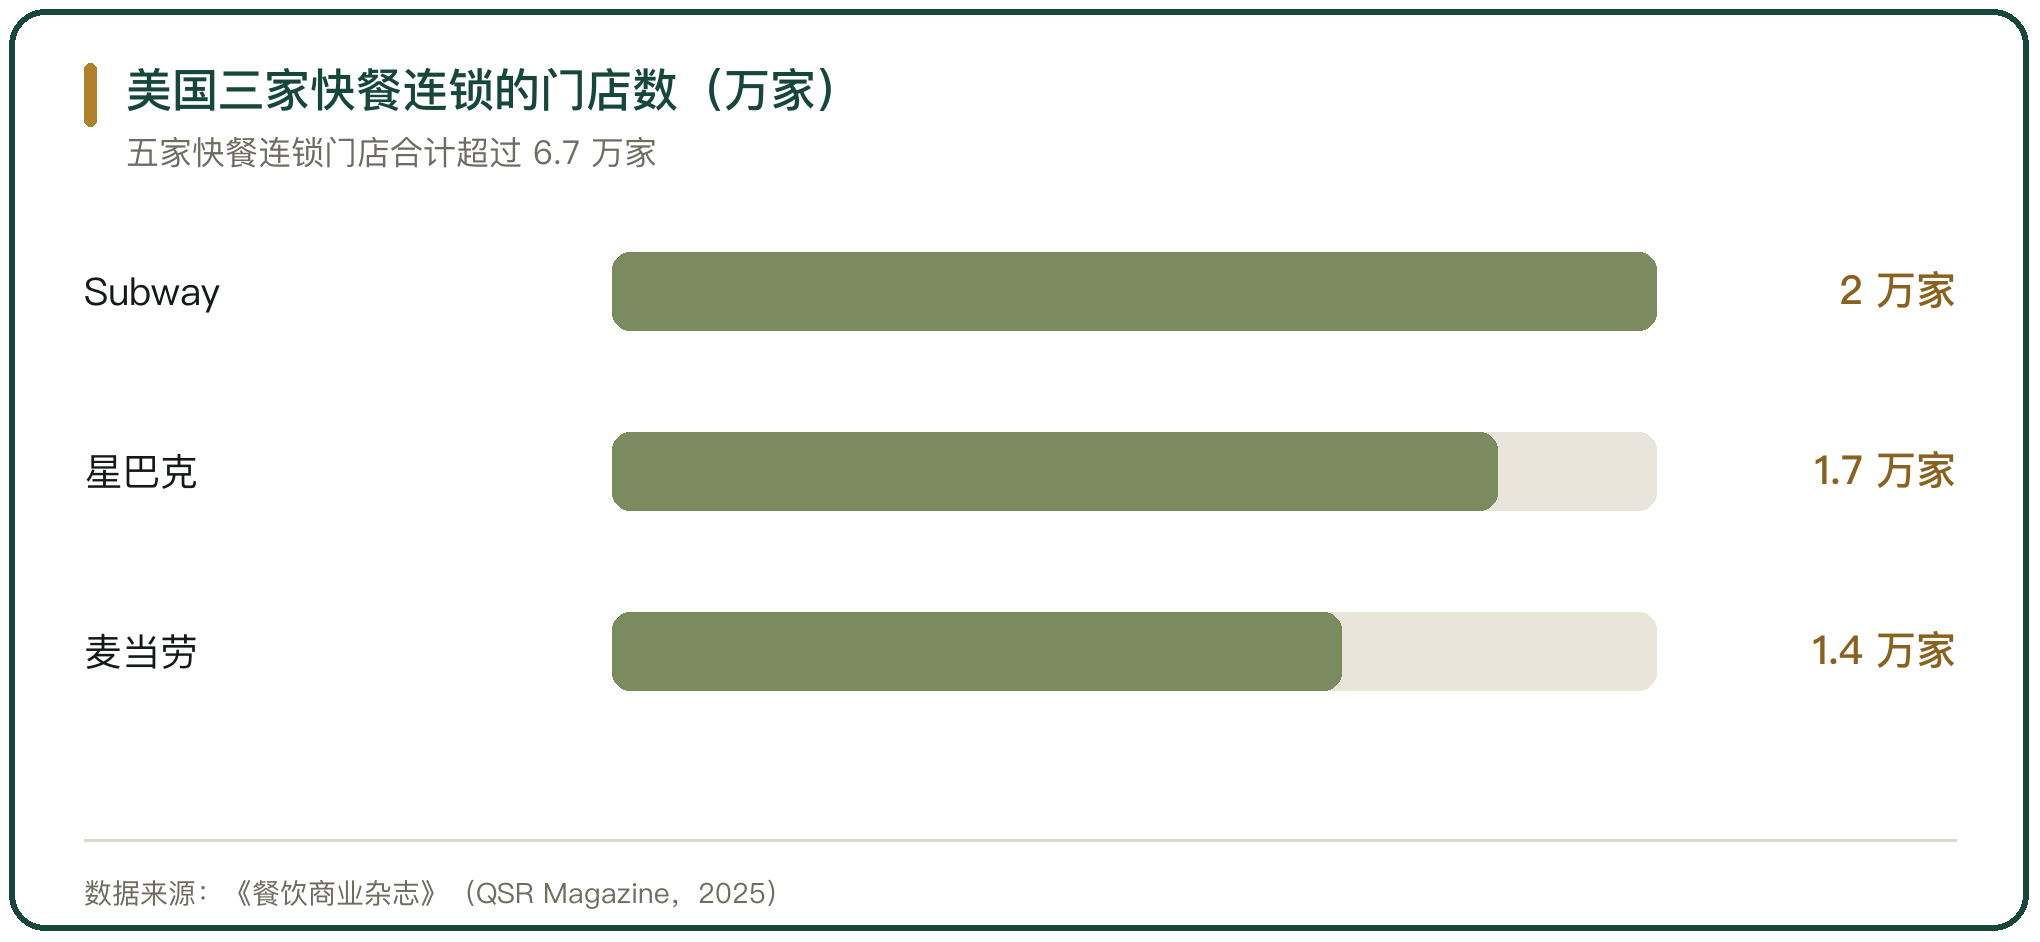
图 2 美国三家快餐连锁的门店数(万家)
三、连锁品牌与独立门店的差异
连锁品牌与独立门店的差距在供应体系。美国最大的中餐连锁以 2000 多家门店的规模排在全美快餐连锁前列,独立中餐馆没有一家能与之相比的采购量,连锁品牌用中央厨房与统一配方实现出品稳定,独立门店靠现炒与本地口味留住熟客。
两类主体的成本结构不同。独立门店以家庭成员经营,人工成本低,切换外卖渠道的成本也低,连锁品牌的固定投入高,需要靠门店密度摊薄。
四、单一品类的密集进入
单一品类可以在短期内集中进入一个市场。麻辣烫在日本的专门店数量3年间增长超过 100 倍,市场份额从 1.5% 升到 21.2%,门店密度在东京的部分商圈超过便利店。
密集进入带来两层压力。同一品类在相近商圈的密度过高,客流被分摊,上游的汤底与配料供应集中在少数企业,门店之间的差异落在选址与服务上。
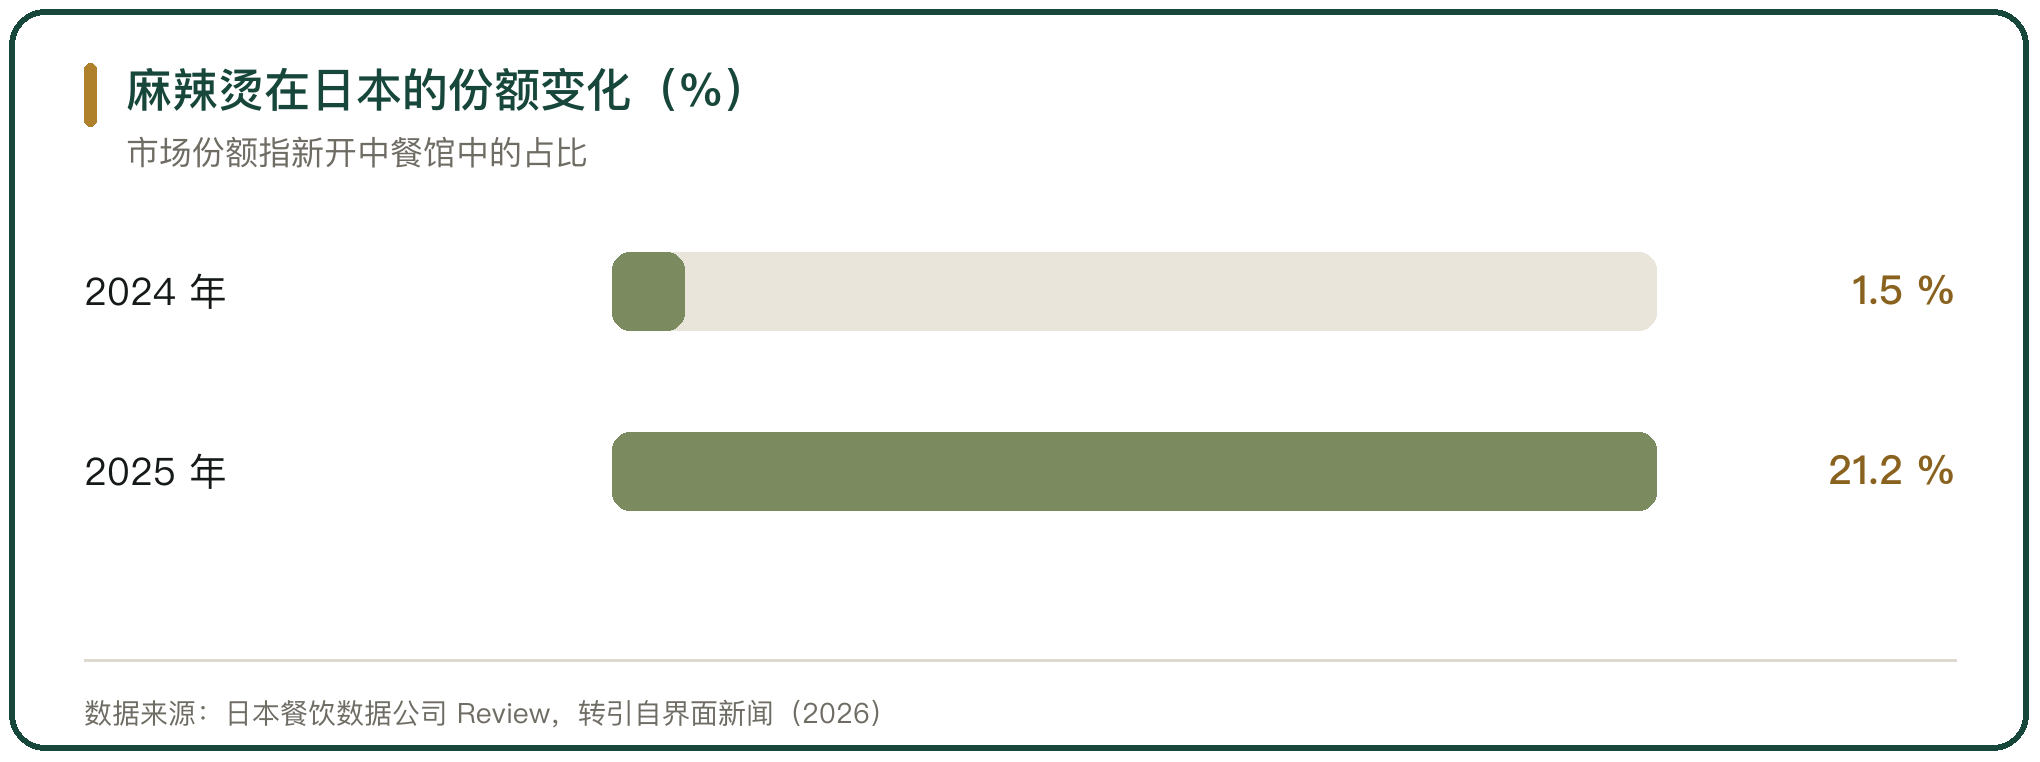
图 3 麻辣烫在日本的份额变化(%)
五、东南亚市场的品牌聚集
新加坡是中国餐饮品牌密度最高的市场之一。2025 年 8 月,约 85 个中国餐饮品牌在当地经营 405 家门店,比 2024 年 6 月的 32 个品牌、184 家门店增加一倍以上。
品牌聚集推高了核心商圈的租金。新加坡租户公平联盟代表 700 家业主在 2025 年 6 月发表声明,认为本地企业与外来品牌在租金与选址上不在同一条起跑线。中国品牌之间在同一商圈的竞争随之加剧。
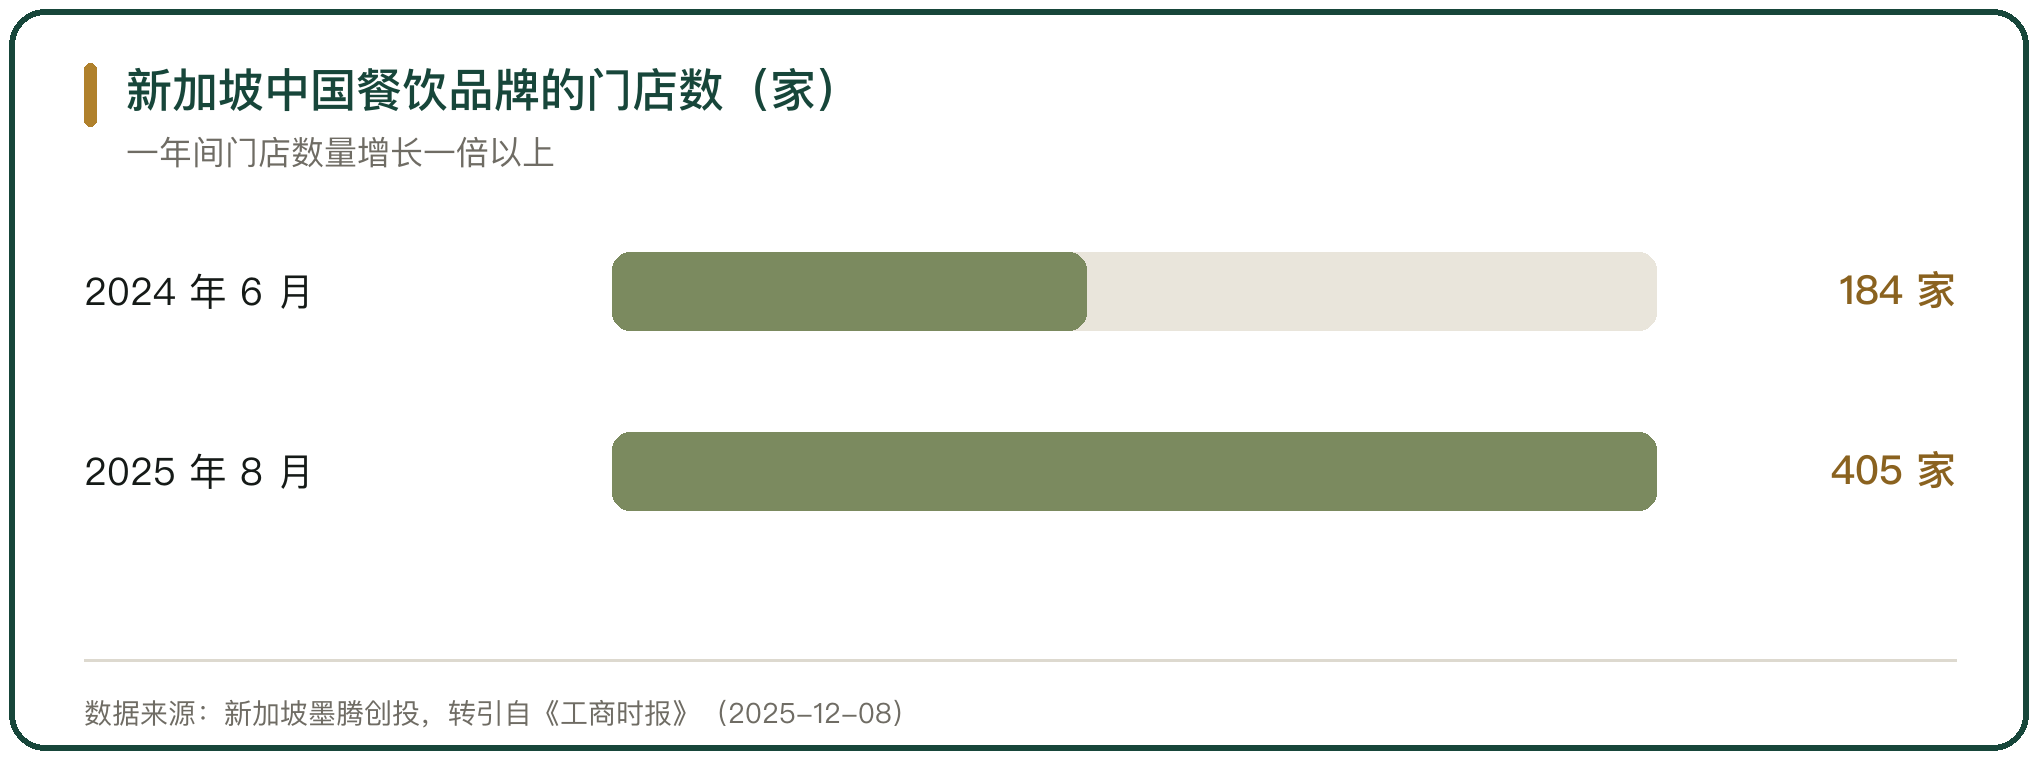
图 4 新加坡中国餐饮品牌的门店数(家)
六、中餐与当地菜系的客群重叠
中餐与当地亚洲菜的客群重叠最直接。日料与韩餐在相近价位与相近商圈经营,顾客按当天的口味选择,替代性强,中餐门店要在同一批顾客里争取到回头客。
西式快餐与中餐的客群重叠有限。快餐卖的是速度与一致性,中餐门店卖的是现炒与口味,两类消费的逻辑不同,价格带拉开之后竞争关系随之减弱。
七、中餐出海的竞争成本
海外门店的成本结构与国内不同。租金按当地商业地产计价,核心商圈的租金占营业额比重高于国内,人工成本由当地最低工资与用工制度决定,食材成本受进口关税与运输距离影响,三类成本的占比在不同市场差别较大。
三项成本里,租金与人工的刚性最强。门店用提高翻台率与客单价摊薄固定成本,供应链本地化可以压低食材成本,但海外工厂的前期投入大、回收期长。
同一商圈的门店在成本上差别不大,竞争落在客流获取与客单价上。连锁品牌用会员体系与外卖渠道稳定客流,独立门店靠熟客与口碑维持,两者的成本接近,收入端的能力差距被放大。
八、中餐出海竞争态势的判断
中餐出海的竞争强度由门店密度与品类重合度决定。存量中餐馆数量大,连锁品牌在多数市场拿不到门店密度上的优势,能拉开差距的是单店产出与本地顾客的占比。
单一品类的密集进入容易在短期内抬高热度,也容易在相近商圈之间互相分摊客流。品类之间的替代性不同,亚洲菜系的替代性高,西式快餐的替代性低。竞争的走向由本地化程度与供应链的落点决定。
中餐出海处在多方竞争里。美国中餐馆以登记注册企业口径统计约 24913 家,行业年营业收入 284 亿美元、净利润率 4.2%,最大的中餐连锁门店数在 2000 家以上,独立中餐馆没有一家能与之相比的采购量。单一品类的密集进入特征明显,麻辣烫在日本的专门店3年间增长超过 100 倍,2025 年新增门店占当年新开中餐馆的 13.4%。东南亚的品牌聚集推高了核心商圈租金,新加坡的中国餐饮品牌从 2024 年 6 月的 32 个增加到 2025 年 8 月的 85 个,门店从 184 家增加到 405 家,新加坡租户公平联盟代表 700 家业主提出异议。中餐与当地亚洲菜的客群重叠最直接,与西式快餐的重叠有限。竞争的走向由本地化程度与供应链的落点决定。
行内实情
存量中餐馆数量大,连锁品牌的门店密度在多数市场不占优势
同一品类在相近商圈密集开店,客流被分摊,差异落在选址与服务
东南亚市场的品牌聚集推高核心商圈租金,当地业主对此提出异议
相关问题
美国中餐馆数量为什么有多种口径。
统计口径不同。IBISWorld 2025 年给出的登记注册企业数约 24913 家,Pew Research Center 2023 年的估算约 3.7 万家。已经解散的美国中餐协会在运营期间估算的 4.5 万家,属于包含小摊与外卖窗口的广义口径。WEFOOD 餐饮咨询公司与 MenuSifu 的报告用规范化经营主体口径,给出的数量接近 2.5 万家。比较之前要确认口径。
连锁品牌在美国中餐市场的份额有多高。
低。美国中餐行业没有一家上市公司能拿下主要份额,最大的中餐连锁母公司至今未上市。行业营业收入大多流向约 2.5 万家家庭经营的独立小店,行业净利润率 4.2%,近 5 年年均增速 4.7%。连锁品牌与独立门店在同一条街上卖不同的东西,前者的对手是快餐连锁,后者的对手是周边餐馆。
东南亚市场的竞争为什么加剧。
品牌密度上升。新加坡的中国餐饮品牌从 2024 年 6 月的 32 个增加到 2025 年 8 月的 85 个,门店从 184 家增加到 405 家。品牌聚集推高核心商圈租金,新加坡租户公平联盟代表 700 家业主在 2025 年 6 月提出异议。上海米其林餐厅甬府 2024 年以 1000 万新元进入新加坡,资金用于装修、租金与人员开支,新进入者与本地业主在选址上的竞争同时上升。





写点看法