

产地市场的三级划分与它的现实落差
关键词 产地市场分级国家级产地市场田头市场产地价格指数省部共建产地市场功能定位
一、三级划分的标准是写死的
现行的分类依据是《农产品批发市场分类与分级指南》,2025 年 8 月 29 日发布、12 月 1 日实施。
这份国家标准给三类市场各定了一条占比:产地市场建在产地附近、汇集周边分散生产的农产品、形成批量交易并进行商品化处理,本地农产品占总交易量 60% 以上;销地市场对本地的供应量占市场总交易量 60% 以上;集散地市场分销到本地以外的农产品占总交易量 40% 以上。
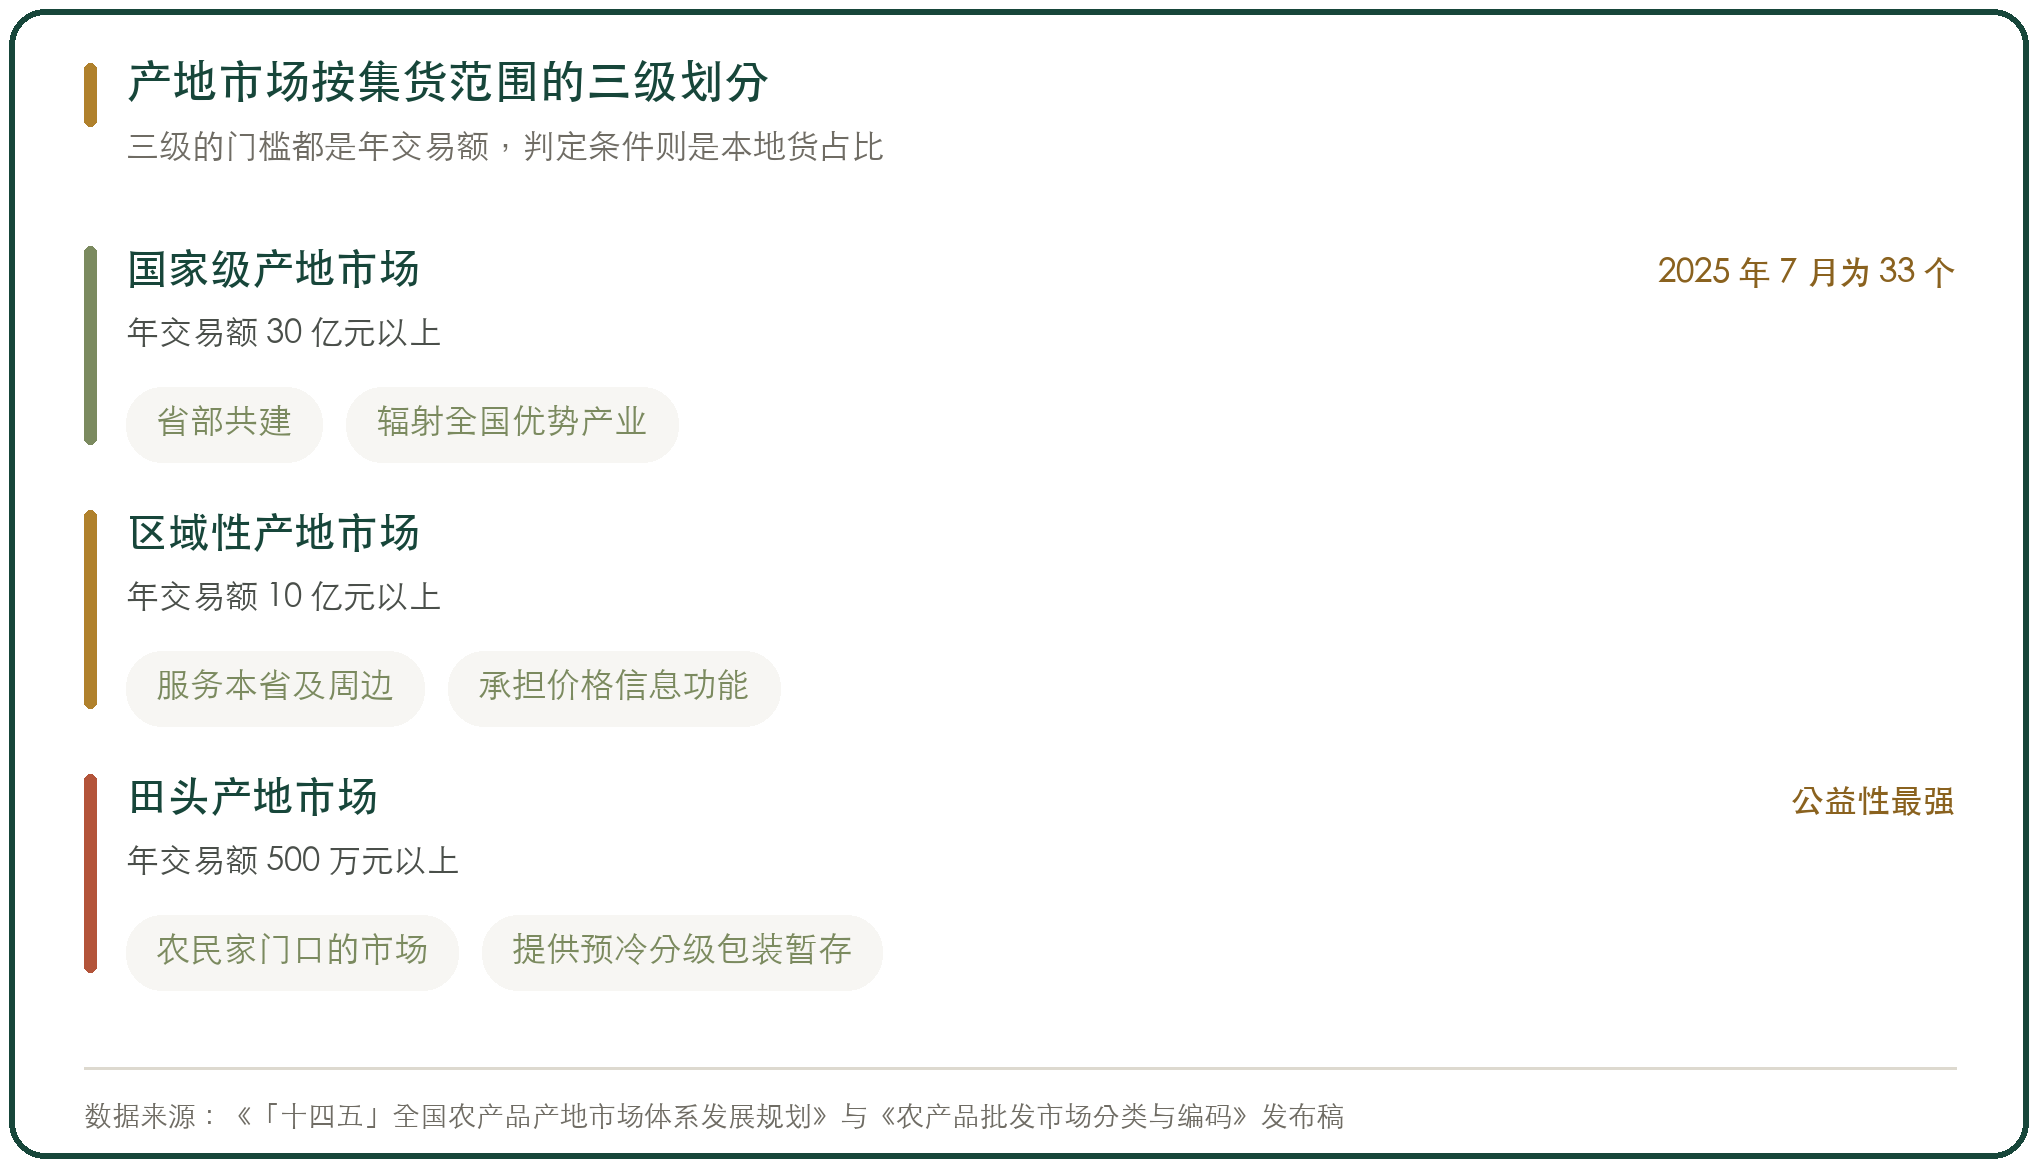
农业农村部的分级门槛写在同一年的规划里:国家级农产品产地市场年交易额 30 亿元以上,区域性产地市场 10 亿元以上,田头市场 500 万元以上。
前置的分类口径来自《农产品批发市场分类与编码》发布稿:产地批发市场按集货范围分国家级、区域性和田头三级。
门槛与占比都定死了,这是这套标准最有用的地方,也是它最容易让市场难堪的地方。
二、按新国标,多数市场归到销地
重庆市商品市场协会做过一次按标准的重分类:全市现有农批市场里,除石柱县黄连市场一家外,其余全部归为销地市场。
按全国性与区域性再分,重庆称得上全国性市场的约 4 家,即双福、明品福、观农贸、荣昌生猪市场;区域性市场不超过 5 个。
这个结果不是重庆独有。全国亿元以上农产品批发市场 2024 年为 676 家(国家统计局口径);农业农村部 2022 年的规划里,成交额亿元以上的产地性质市场近 500 家,两个数字年份与门槛都不同,不能相减。
原因很直白:多数市场是靠着跨区域集散把交易额做上去的,本地货在总交易量里占不到60%。
这是口径问题,不直接等于市场好不好。但对政策资源的分配来说,挂哪一类牌子是有后果的。
三、国家级产地市场全国 33 个
农业农村部与 20 个省(区、市)共建的国家级农产品产地市场 33 个(2025 年 7 月国新办促进农产品消费新闻发布会口径),包括山东寿光蔬菜、云南斗南花卉、洛川苹果、潜江小龙虾等。
往前追一次,2022 年商务部答复全国人大建议时的口径是与 17 省共建 21 个,3 年增加了 12 个。
省部共建的门槛写在 2025 年 6 月的通知里:年交易额 50 亿元以上,且近 3 年年平均交易额和年平均交易量在全国同类市场中位居前列;每个省份推荐市场数量不超过 2 个,有计划单列市的省份不超过 3 个。
2026 年 8 月印发的产地市场体系「十五五」规划把目标写成建成 50 个能辐射带动区域乃至全国优势产业发展的农产品产地市场集群。
另一套名单是农业农村部定点市场。2024 年的复核涉及 745 家市场、取消 180 家资格,另有 117 家申请增补,复核后为 663 家(农市发〔2024〕2 号)。
四、短板是官方规划自己写出来的
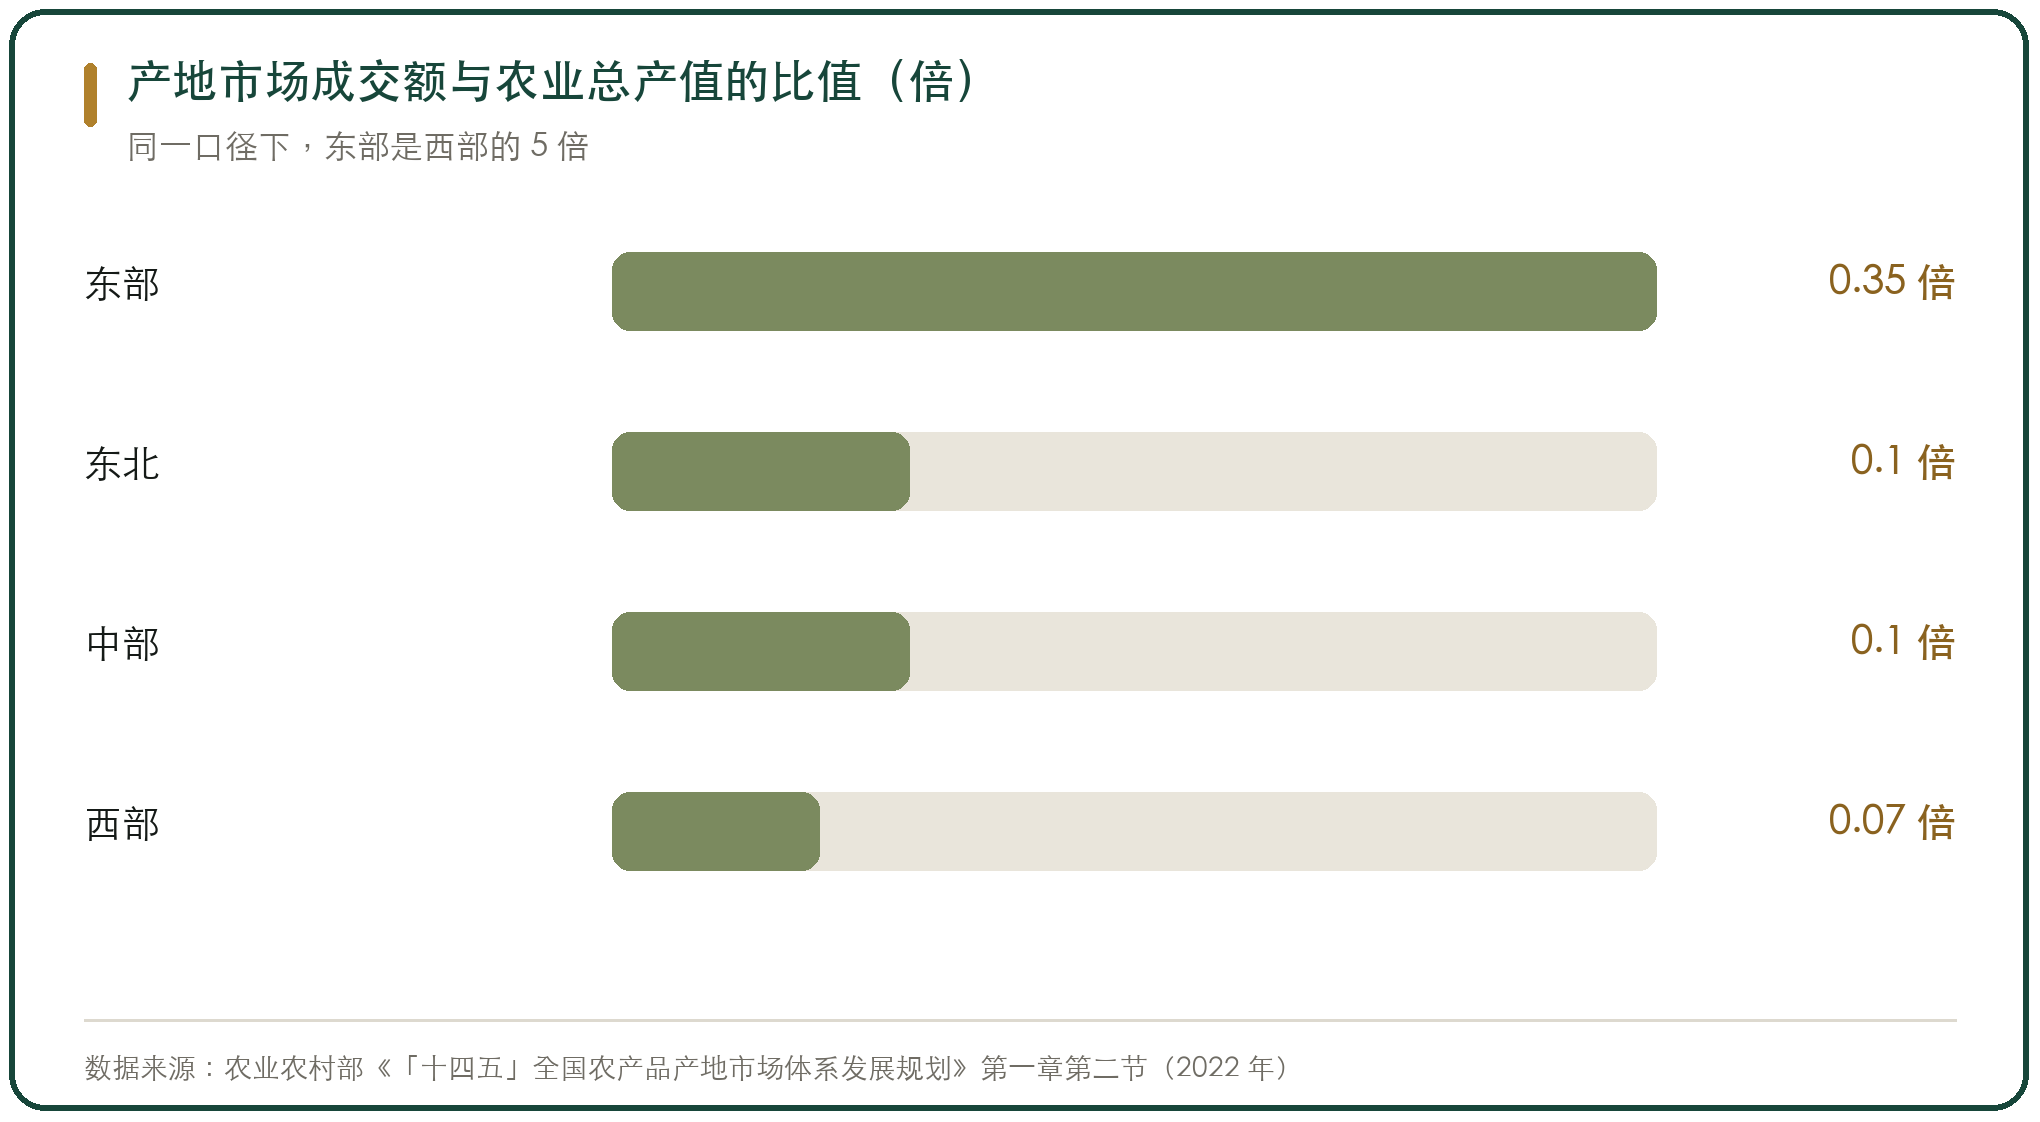
农业农村部 2022 年的规划里列了两组不太好看的数:产地市场成交额与农业总产值的比值,东部 0.35,东北与中部各 0.10,西部 0.07。
另一组是效率:产地市场单位营业面积成交额约 1.3 万元每平方米,不到农产品批发市场平均水平的1/3。
区域分布上,全国成规模的农产品批发市场东部约占 70%、中部约 20%、西部约 10%,这是 2013 年不完全统计的口径。
2026 年 8 月的「十五五」规划把问题写得同样直接:产地流通基础设施相对落后,产地流通主体发展参差不齐,直接服务产加储运销等经营活动的有效信息不足。
这三条正好对应产地市场的三处弱项:设施、主体、信息。
五、产地这一层真正的功能是价格形成
寿光是能核到的案例。1984 年 3 月建市场,2010 年蔬菜指数获商务部批准、2011 年 4 月 20 日正式发布,是国内第一个蔬菜价格指数。
寿光蔬菜种植面积 60 万亩、年产值 110 亿元,地利农产品物流园年交易额 200 亿元、年交易量约 900 万吨。物流园里本地蔬菜只占交易量的 3% 到 5%,做的是买全国、卖全国;南菜北运旺季日交易量 6000 吨、交易品种约 200 种。
潜江小龙虾走的是同一条路:中国虾谷小龙虾交易中心在全国设 30 个价格收集站,汇总主产区与主消费区数据后发布价格指数,养殖户按指数调整捕捞时间与数量;2025 年上半年交易量 17.7 万吨、产值 75.27 亿元,供应链平台入驻企业 1097 家、累计交易额超过 181 亿元。
产地这一层能不能定住价格,看的是有没有一套被外部接受的报价机制。
六、同一品类、同一天的产地价差能到 5 倍
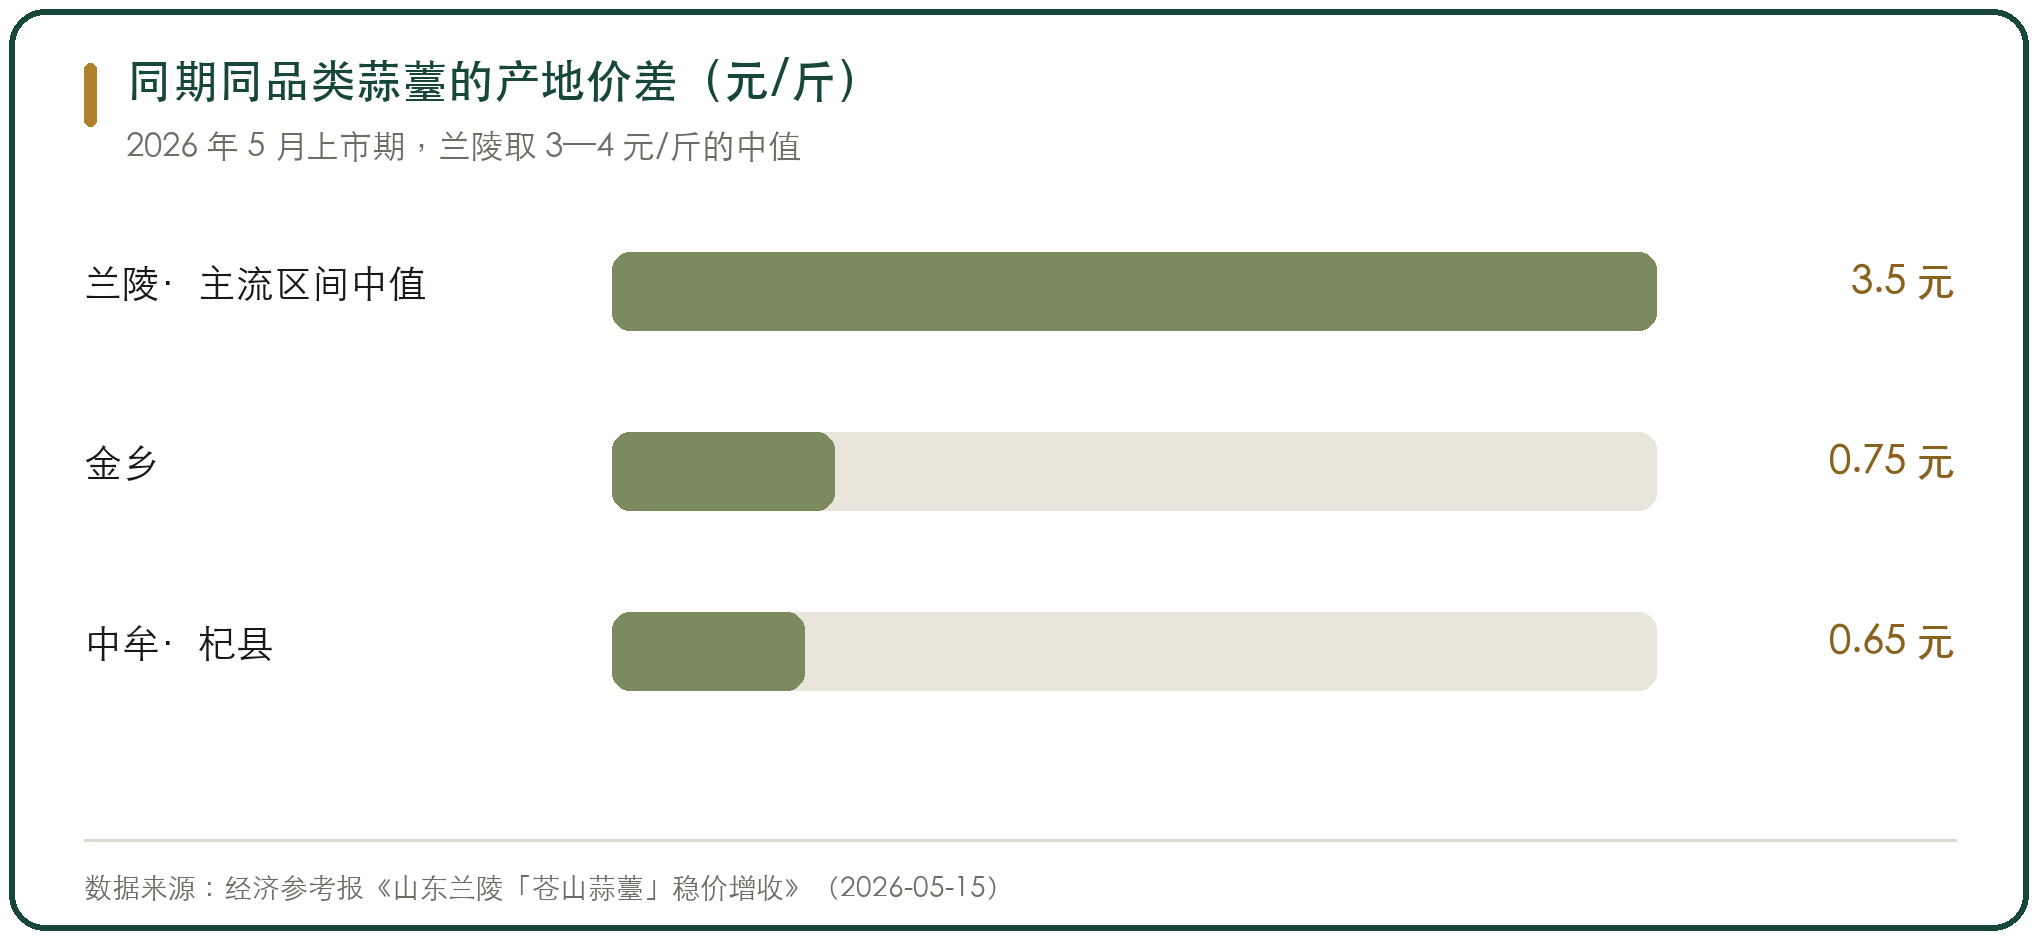
2026 年 5 月蒜薹上市期,兰陵县 32.8 万亩大蒜集中上市,苍山蒜薹地头价超过 4 元每斤、主流稳定在 3 到 4 元。
同期河南中牟、杞县的地头收购价是 0.4 到 0.9 元每斤,济宁金乡 0.7 到 0.8 元每斤。
同一天、同一品类,产区之间的价差超过 5 倍。这个价差不来自运输距离,来自产地的组织程度与品牌背书。
兰陵的底子是苍山大蒜 275.21 亿元的品牌价值;稳价的工具是县财政设立的 5000 万元应急托市准备金,银行计划投放收购信贷资金 18 亿元。
一个县能把地头价稳在其他产区的 5 倍以上,靠的不是市场那一栋楼,是产销两侧的组织。
七、分级后面挂的是政策资源
同样的产地市场,在不同名单里的门槛差得很远。
农业农村部定点市场管理办法(农市发〔2010〕11 号)对产地市场的门槛是:市场位于全国性或区域性优势农产品主产区,年交易额东部地区 2 亿元以上、中部地区 1.5 亿元以上、西部地区 1 亿元以上;蔬菜批发市场还要辐射范围内蔬菜播种面积达到 30 万亩以上、年交易量占当地蔬菜生产量的1/3以上。
省部共建的门槛是年交易额 50 亿元以上。同一类主体、两套名单,门槛差出 25 倍。
差的不是荣誉,是后面跟着的东西:中央财政的供应链体系建设项目、产地冷链集配中心的建设资格、公益性市场的政策工具。
2021 年财政部办公厅与商务部办公厅的供应链体系建设通知,把骨干市场的支持门槛明确为年交易额不低于 150 亿元、年交易量不低于 100 万吨、至少辐射 5 个省份。这是另一条更高的线。
八、产地市场体系扎不扎实看三件事
第一件是本地货占比。新国标把线定在 60%,这条线能直接筛出一批名不副实的产地市场。
第二件是有没有本地产地的价格指数被外部引用。寿光的蔬菜指数、潜江的小龙虾指数都做到了这一步;有了被引用的指数,产地的报价才有外溢能力。
第三件是田头这一级的设施能不能把货在产地就分好级、预好冷。「十五五」规划给的方向是把田头市场、现代农事综合服务中心建成乡村产销服务站点,为农民提供代购代销、交易结算、商品化处理、质量速测。
三件事里最难的是第三件。前两件看的是已经建成的市场与指数,第三件要一户一户把设施和服务落下去。



写点看法