

快消品流通的区域差异
关键词 区域差异城乡消费下线市场快递网络县级物流配送中心农村网络零售
一、区域差异的三个观察口径
看快消品流通的区域差异,常用三组口径。一组是城乡之间,用城镇与乡村的消费品零售额增速作比较。一组是城市层级之间,用一至二线与三至五线市场的销售额变化作比较。一组是东西部之间,用快递业务量与业务收入的区域分布作比较。
三组口径指向的方向并不一致,需要分开看。
三组口径的数据来源与统计范围也不同。社会消费品零售总额按经营单位所在地划分城乡,快递业务量由国家邮政局按区域汇总,快消品销售额来自消费者调查。数据之间不能简单相加,只能分别观察趋势。
二、城乡之间的消费增速差
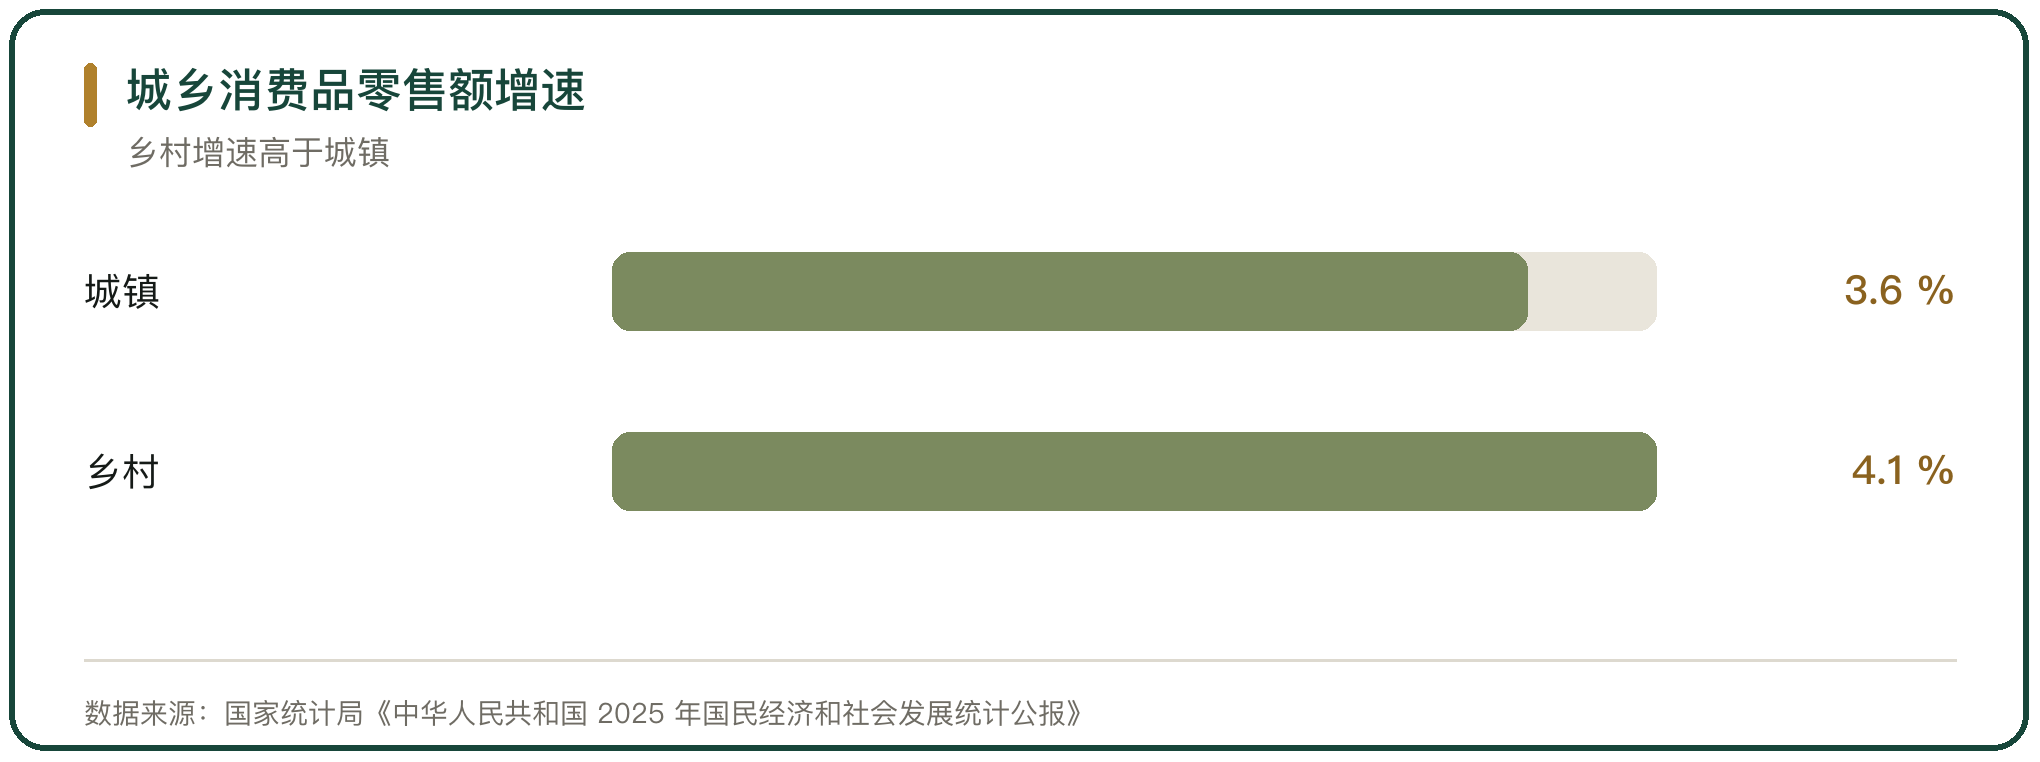
国家统计局数据显示,2025 年全国社会消费品零售总额 501202 亿元,比上年增长 3.7%。其中城镇消费品零售额 432972 亿元,增长 3.6%;乡村消费品零售额 68230 亿元,增长 4.1%。
乡村消费品零售额占社会消费品零售总额的比重为 13.6%,增速高于城镇。快消品属于日常消耗品,乡村市场的增量更多来自流通网点加密带来的购买便利。
乡村消费增长与人口流动方向相关。2025 年农民工总量 30115 万人,比上年增加 142 万人,其中外出农民工 18006 万人。回流人口把消费需求带回县域,乡村零售网点密度低于城镇,单店覆盖人口多。
三、城市层级之间的差异
贝恩公司《2025 年中国购物者报告,系列二》显示,2025 年前三季度快消品销售额同比增长 1.3%,销量增长 3.8%,平均售价下降 2.4%。
增量主要来自下线市场。三至五线城市贡献了约 80% 的增长,下线市场的销量增长在 4% 至 6% 之间,平均售价下降 2% 至 3%。销量上升与价格下行同时出现,是下线市场的特征。
四、东西部快递网络的差异
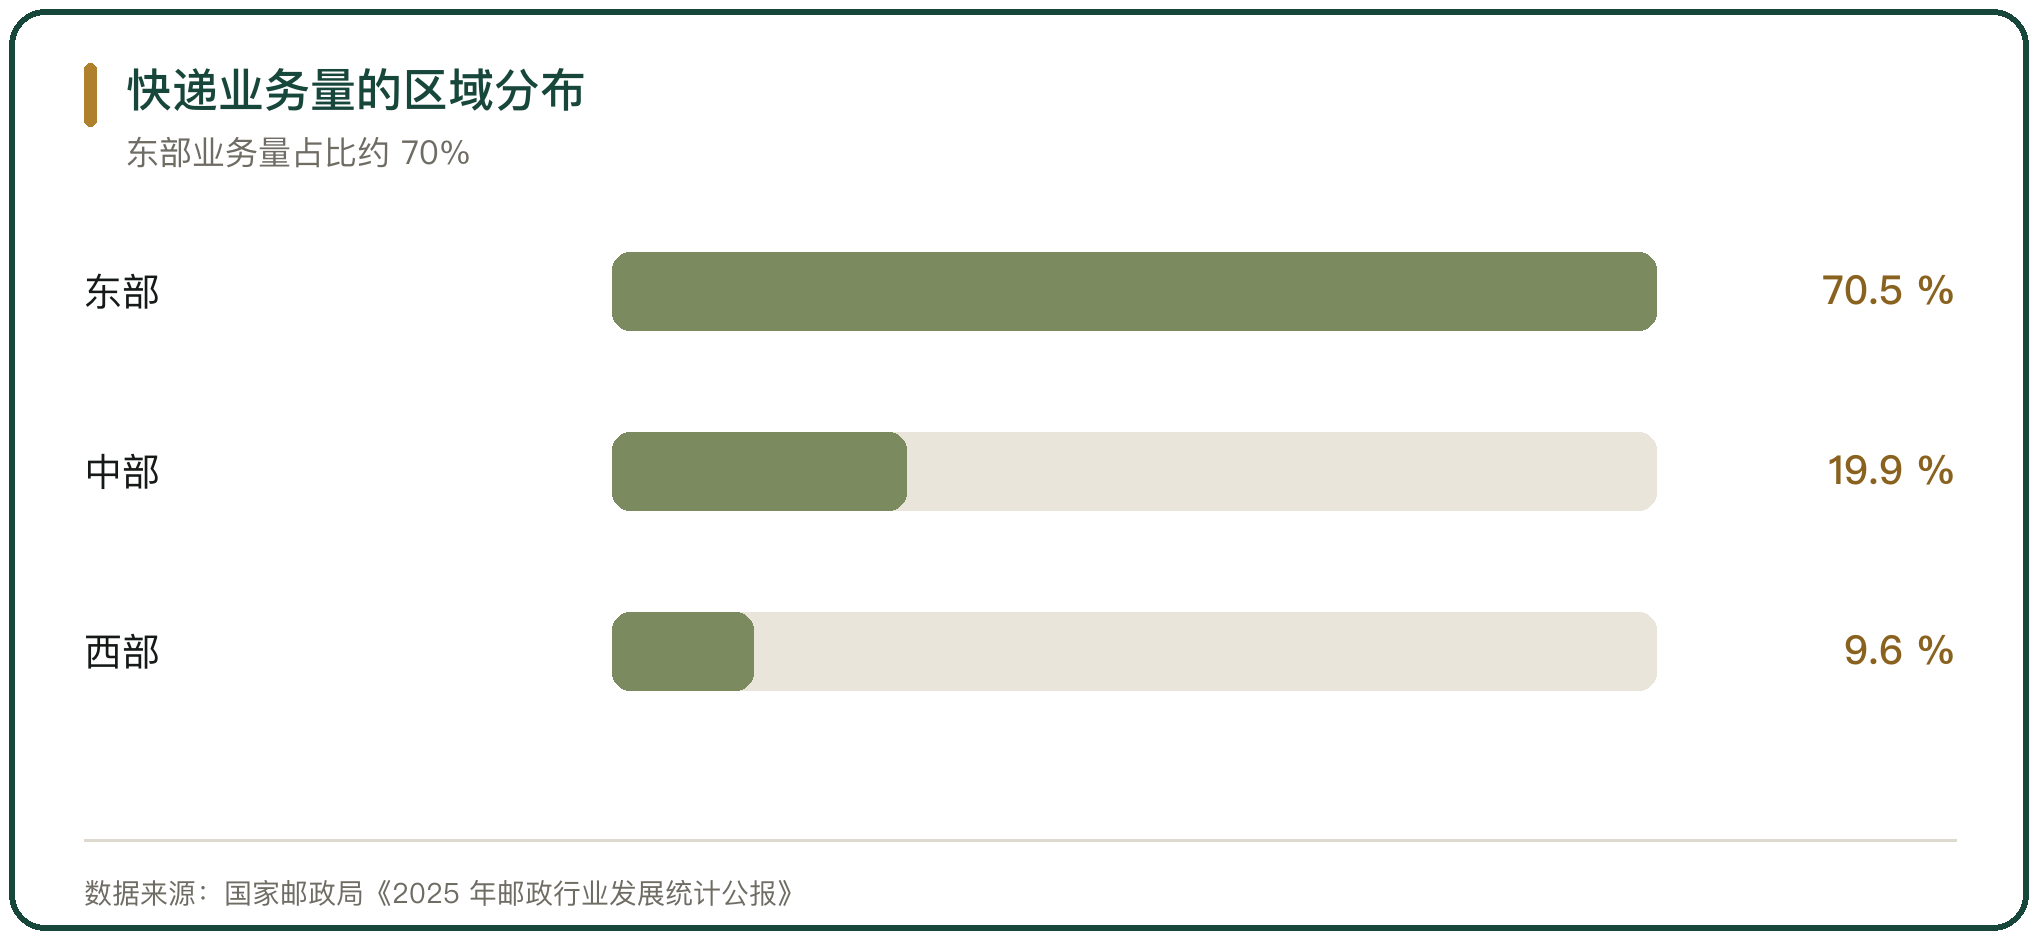
国家邮政局数据显示,2025 年全国快递业务量 1989.5 亿件,比上年增长 13.6%。东部、中部、西部快递业务收入的比重分别为 73.7%、15.7%、10.6%,业务量比重分别为 70.5%、19.9%、9.6%。
区域增速的方向与存量分布相反。中部快递业务量增长 20.9%,西部增长 23.0%,都高于全国平均增速。快消品的线上流通依赖快递网络,中西部增速加快意味着渠道能力在补齐。
区域差异也体现在时效上。东部快递网络密集,跨城次日达已是常态;中西部部分县域依赖区域分拨中心二次分拨,到货时效延长。电商平台在下线市场的履约承诺,通常比一二线城市多出 1 至 2 天。
五、区域商业主体的分布差异
第五次全国经济普查数据显示,2023 年末全国批发和零售业企业法人单位 1019.7 万个,从业人员 5325.7 万人。
按区域看,东部地区法人单位占 53.9%,中部地区占 22.0%,西部地区占 19.2%,东北地区占 4.9%。法人单位集中在东部,而消费人口的分布相对均衡,中间要靠流通网络把商品送到中西部与县乡。
六、农产品上行与工业品下行的通道
商务部数据显示,2025 年全国农村网络零售额 3 万亿元,比上年增长 6.7%;农产品网络零售额 7833.1 亿元,增长 9.9%。
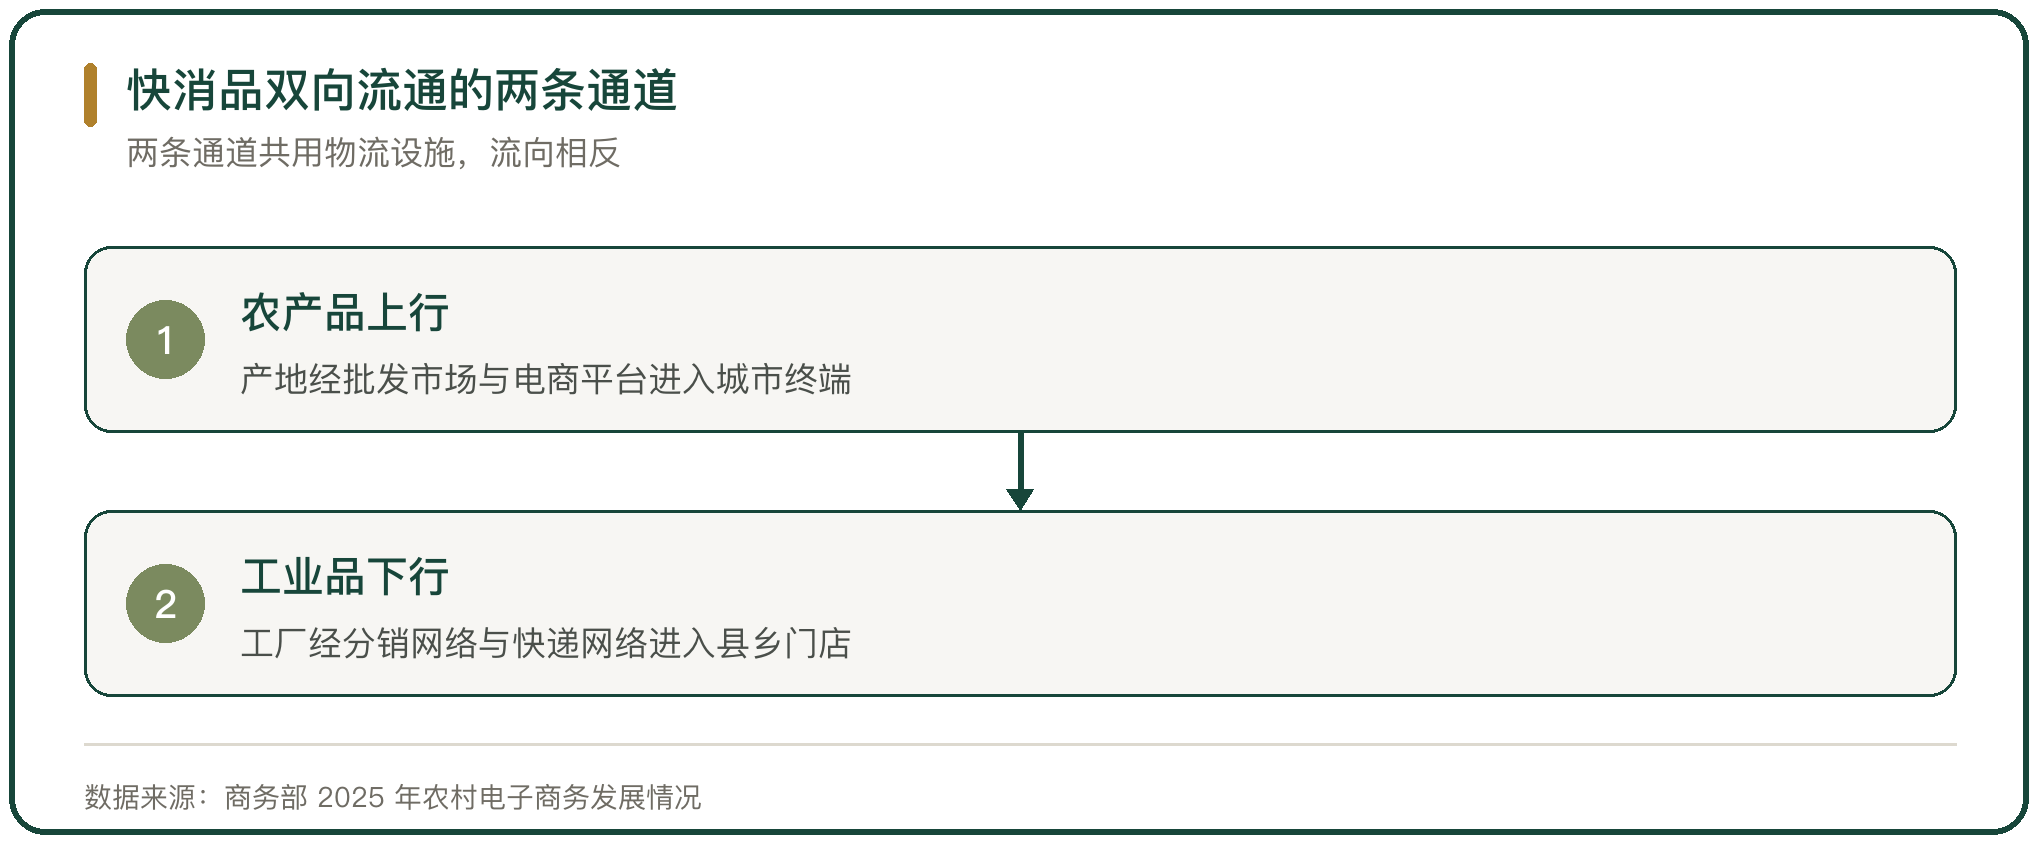
农产品上行与工业品下行使用同一套物流设施,流向相反。上行通道以产地集货、冷链预冷与快递发货为主,下行通道以区域分拨、乡镇配送与村级代收为主。两条通道的设施条件,决定了一个地区的快消品价格与到货时效。
两条通道的设施投入方向不同。上行需要产地预冷、分选包装与冷藏运输,投入落在产地;下行需要区域分拨、乡镇配送与村级代收,投入落在销地。一个县域的流通能力,取决于两端设施是否配套。
七、县域物流与快递进村的覆盖
商务部 2025 年支持建设县级物流配送中心 348 个、乡镇快递物流站点 562 个,全国县级物流配送中心覆盖率达到 100%。
国家邮政局数据显示,全国村级寄递物流综合服务站已达 43.0 万处。县级配送中心与村级服务站的组合,把快消品的配送半径从县城延伸到行政村,这是下线市场消费增速高于城镇的设施基础。
八、区域差异在品类上的表现
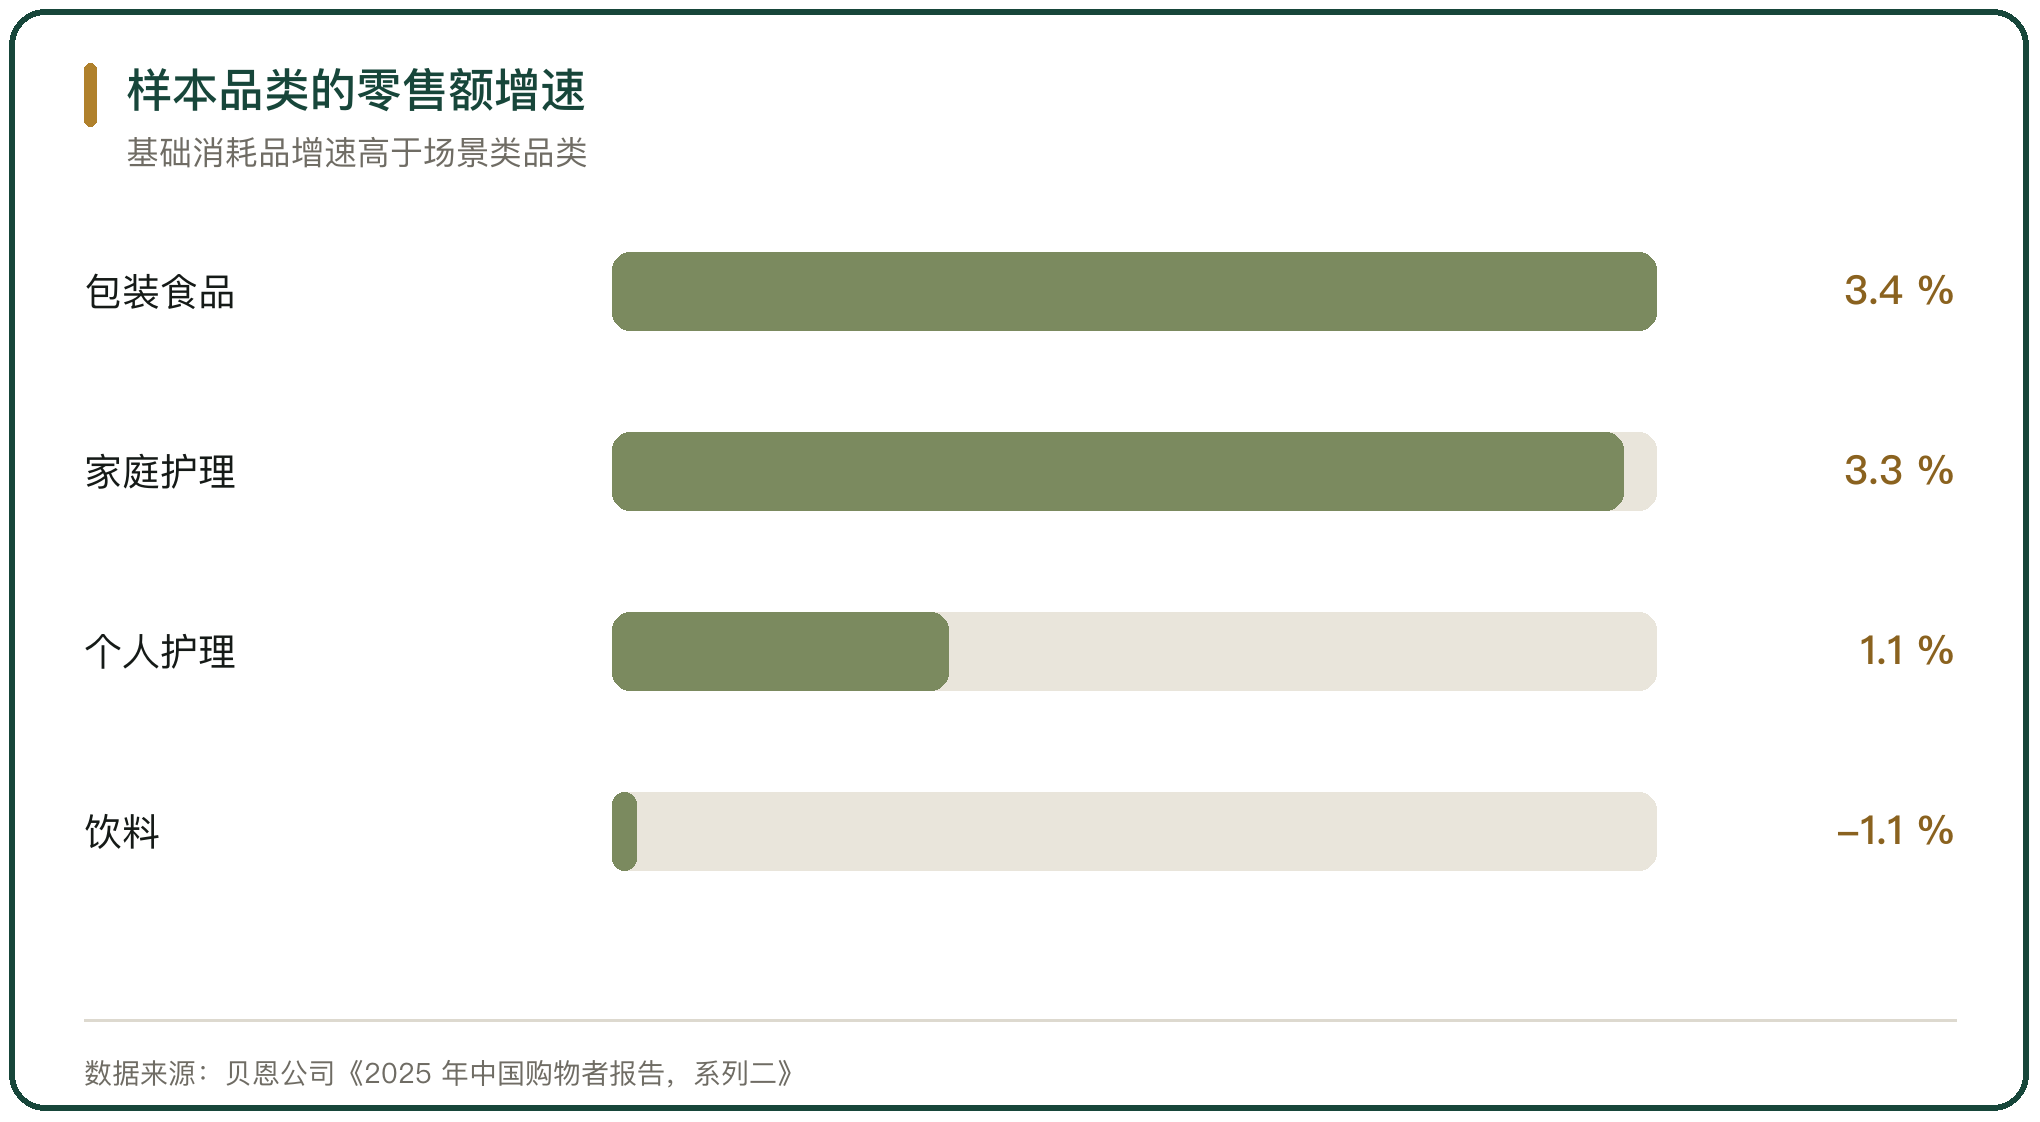
贝恩公司的报告显示,2025 年前三季度包装食品销售额增长 3.4%,家庭护理增长 3.3%,个人护理增长 1.1%,饮料下降 1.1%。
不同品类的区域弹性不同。包装食品与家庭护理属于基础消耗,在县乡市场的价格敏感度高;个人护理与饮料更依赖消费场景,在一二线城市的波动更明显。品类增速的差异,反映的是各地消费结构的差异。
品类差异还来自供货结构。县乡市场的零售网点以经销商进货为主,可选品类少于连锁门店;一二线城市的连锁门店有全国性采购体系,新品上架更快。同一品牌在下线市场的产品版本,往往少于一线城市。
九、区域差异的判断
区域差异的方向已经清晰。乡村与下线市场的消费增速高于城镇,中西部快递业务量增速高于东部,县级与村级物流设施的覆盖在补齐。
存量的分布仍然不均衡。东部占快递业务收入 73.7% 的格局短期不会改写,批发零售法人单位半数以上集中在东部。增量的方向与存量的分布错开,是当前快消品流通区域格局的基本状态。
城市层级之间的差异更明显。贝恩公司《2025 年中国购物者报告,系列二》显示,前三季度快消品销量增长 3.8%,平均售价下降 2.4%,约 80% 的增长来自三至五线城市。
东西部之间的差异体现在物流上。国家邮政局数据显示,2025 年快递业务收入东部占 73.7%,中部与西部分别占 15.7% 和 10.6%,但中部业务量增长 20.9%、西部增长 23.0%。商务部支持建设的 348 个县级物流配送中心已实现全国县级覆盖,村级寄递物流综合服务站达 43.0 万处。存量的不均衡与增量的再平衡同时存在,构成快消品流通区域格局的当前状态。



写点看法