

飞鸿品农 飞鸿品农

民生快消品的品类与流通特征

2026-10-01 慕飞鸿 民生快消品与重点商品流通 阅读 22 评论 0
农产品流通研究|一、渠道与业态 | 5、民生与快消| 15 民生快消品与重点商品流通 |
民生快消品盘子大、单价低、周转快,增长主要靠销量拉动。粮油食品类增速最快,饮料与乳品承压,增量近 80% 来自三线到五线城市。品类分化与渠道分层是理解这类商品流通的两个入口。

关键词 民生快消品品类结构流通渠道快消增速下线市场渠道自有品牌

关键数据
2025 年全国社会消费品零售总额
501202亿元
比上年增长 3.7%,其中商品零售额 443220 亿元、增长 3.8%,餐饮收入 57982 亿元、增长 3.2%。国家统计局《中华人民共和国2025年国民经济和社会发展统计公报》(2026-02-28)
限额以上粮油食品类零售额增速
9.3%
同期日用品类增长 6.3%、烟酒类增长 2.7%、饮料类增长 1.0%。国家统计局《中华人民共和国2025年国民经济和社会发展统计公报》(2026-02-28)
中国快消品市场销售额增速
1.3%
2025 年前三季度口径,销量拉动 3.8 个百分点、平均售价下降 2.4 个百分点,增长近 80% 来自三线到五线城市。贝恩公司与凯度消费者指数《2025 年中国购物者报告,系列二》(经济参考报 2025-12-09)
益海嘉里金龙鱼营业收入
2451.26亿元
2025 年同比增长 2.87%,产品销量 5675.4 万吨、同比增长 6.06%,归母净利润 31.53 亿元,销售毛利率 6.43%。益海嘉里金龙鱼 2025 年年度报告(2026-04-17)
全国食盐产量
1266万吨
2025 年同比增长 0.4%,销量 1240 万吨、同比下降 6.8%,出口 81.73 万吨、同比增长 10.3%。中国盐业协会(2026)
线下新兴快消业态销售额增速
92%
2025 年前三季度折扣店增速,零食集合店增长 51%、仓储会员店增长 40%,同期线下渠道整体下降 1.5%。贝恩公司与凯度消费者指数《2025 年中国购物者报告,系列二》(经济参考报 2025-12-09)

一、民生快消品的范围与统计口径

民生快消品指居民日常反复购买、单价低、周转快的商品,涵盖粮油、调味品、乳品、饮料、方便食品与日化清洁等门类。统计上分成两套口径,国家统计局的限额以上单位商品零售额按品类列出,商务部门的生活必需品市场监测系统按粮油、水产、水果、畜禽、蔬菜与重要商品六类组织。

两套口径的用途不同。统计局口径看消费规模与增速,监测系统口径看供应与价格,覆盖批发与零售环节的重点商品。比较不同来源的数字之前,要先确认口径与样本范围。

二、民生快消品的品类构成与增长分化

2025 年全国社会消费品零售总额 501202 亿元,比上年增长 3.7%。限额以上单位商品零售额中,粮油食品类增长 9.3%,日用品类增长 6.3%,饮料类增长 1.0%。

增速的差异来自价格与销量的不同步。快消品整体在前三季度销售额增长 1.3%,其中销量拉动 3.8 个百分点,平均售价下降 2.4 个百分点。粮油食品类的增长由销量支撑,饮料类受现制饮品分流与竞争加剧的影响,牛奶与酸奶的销售额分别下降 6.4% 与 5.8%。
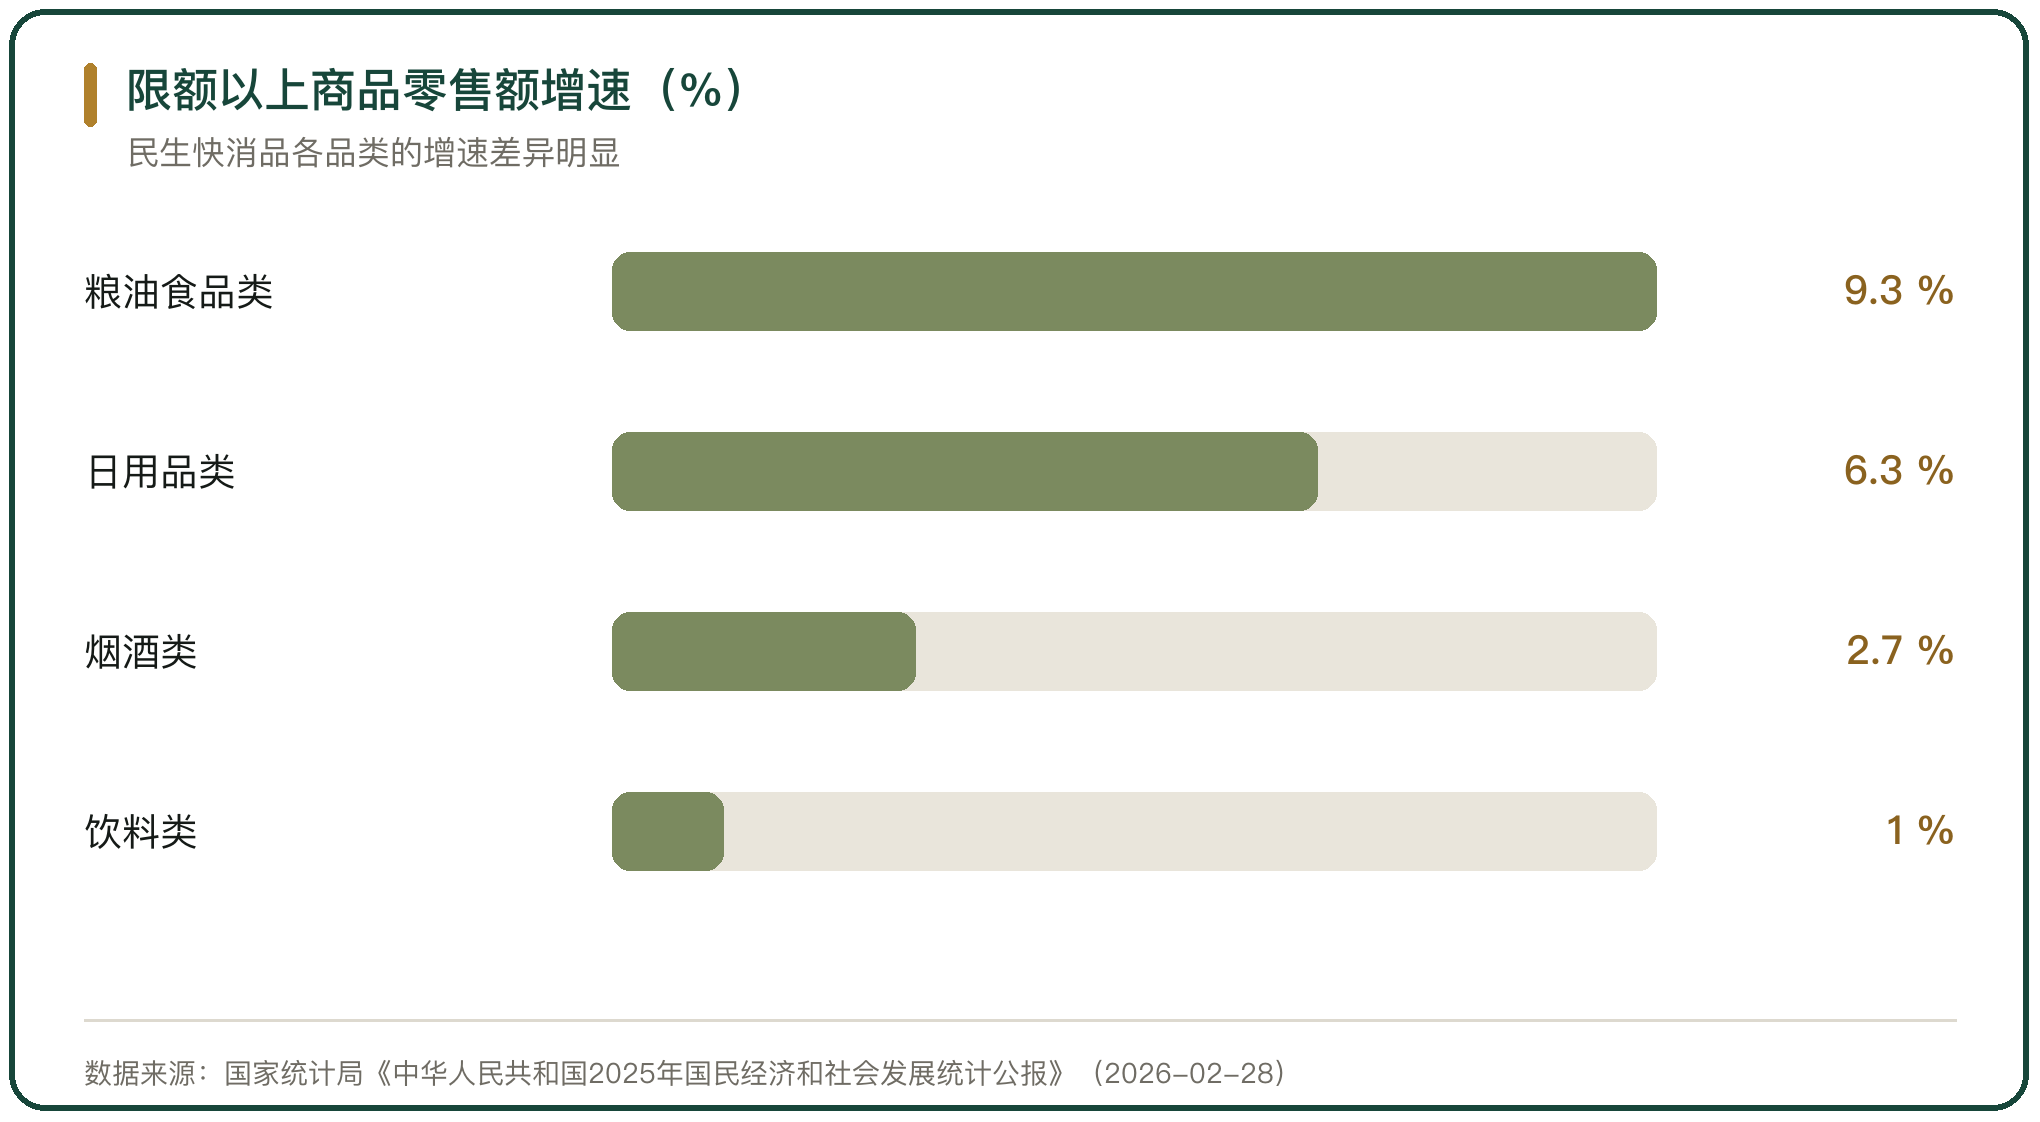
限额以上商品零售额增速(%)

图 1 限额以上商品零售额增速(%)

三、粮油与调味品的流通特征

粮油是民生快消品里规模最大的一类,流通以大企业主导、长距离调运为特征。益海嘉里金龙鱼 2025 年营业收入 2451.26 亿元,同比增长 2.87%,产品销量 5675.4 万吨,同比增长 6.06%,归母净利润 31.53 亿元,同比增长 26.01%。

这类商品的加价空间窄。原料成本占售价的比重高,企业的利润来自规模与周转。金龙鱼 2025 年销售毛利率 6.43%,收入增长 2.87% 而销量增长 6.06%,单价处在下行区间。调味品的流通链条更长,环节多、账期长。
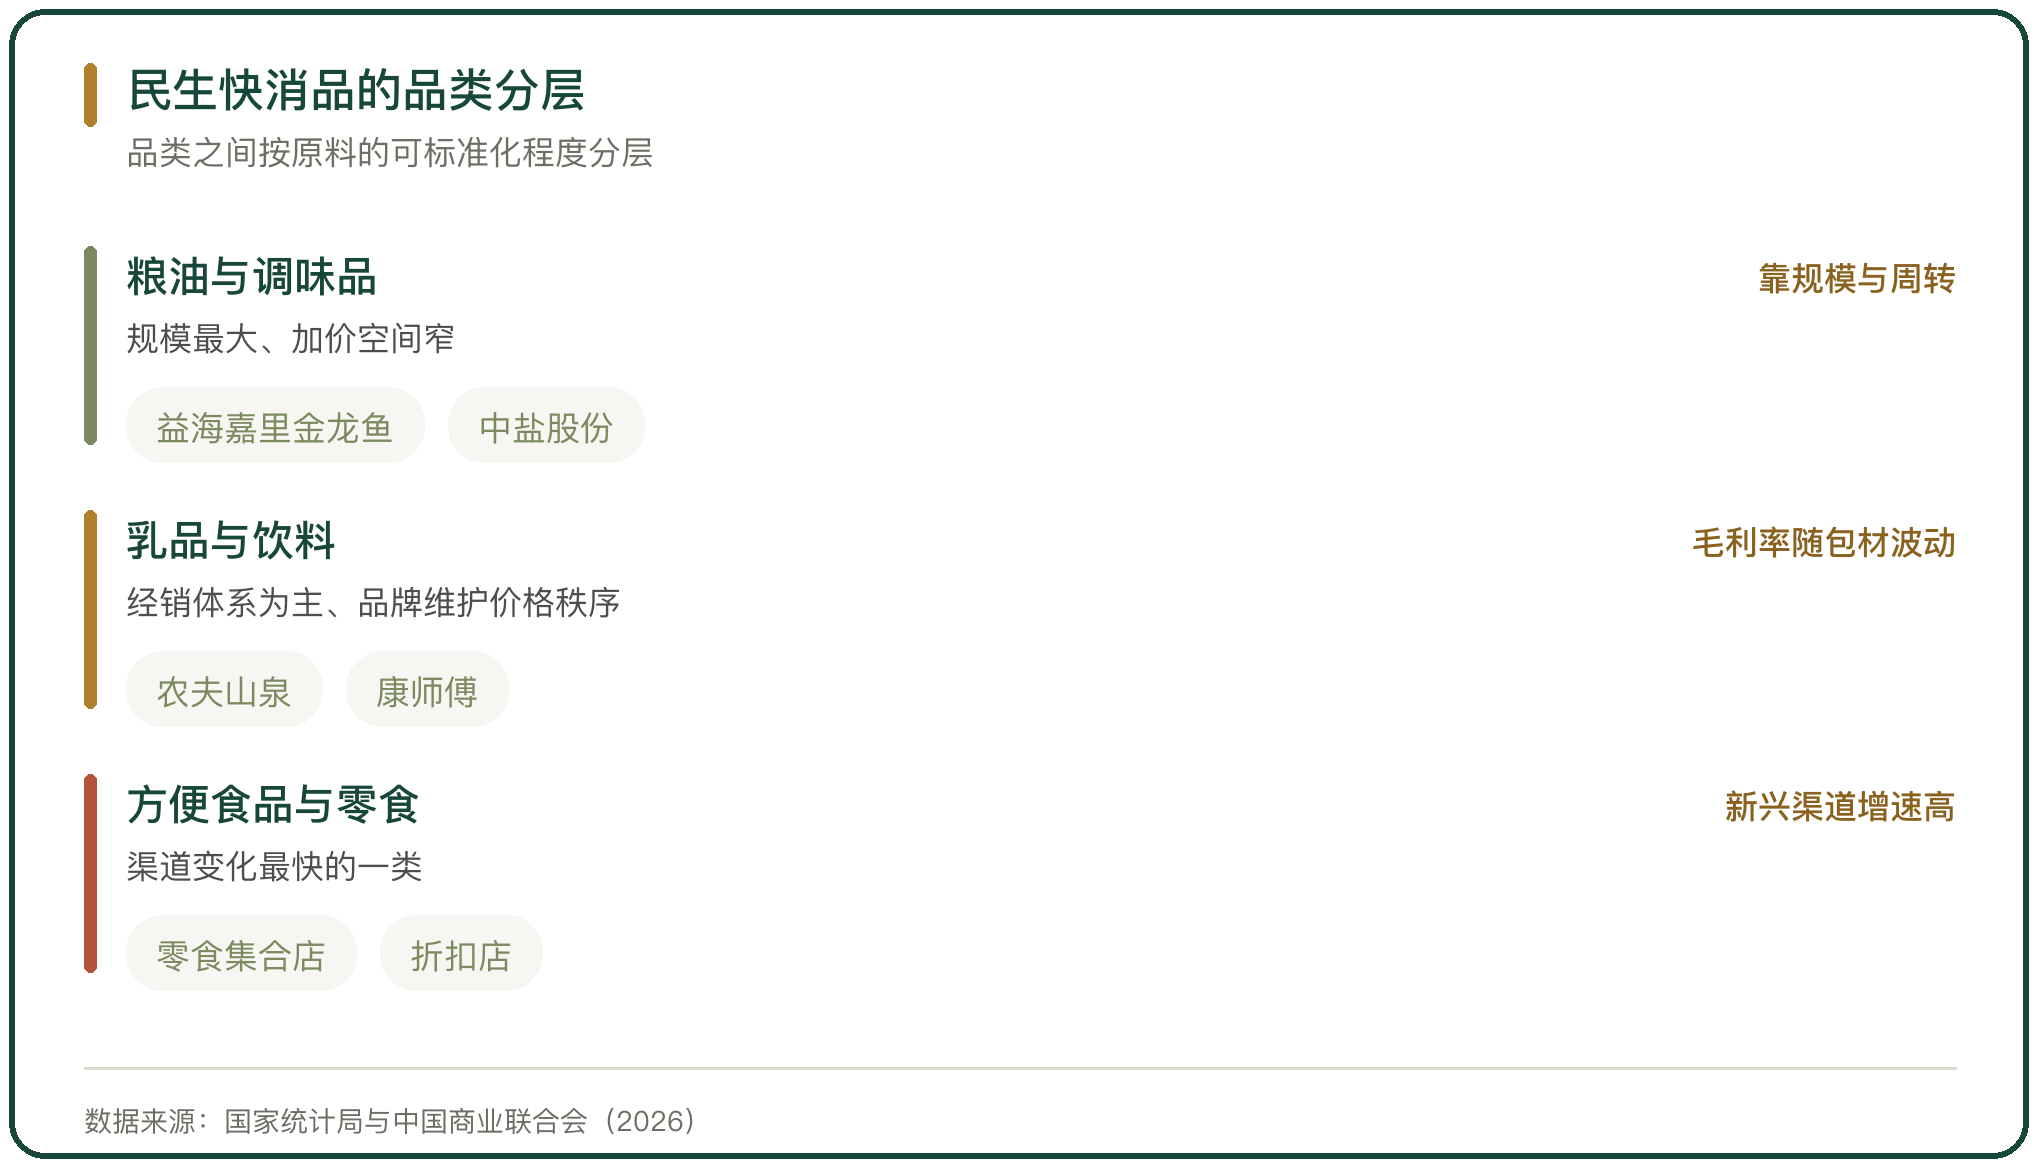
民生快消品的品类分层

图 2 民生快消品的品类分层

四、乳品、饮料与包装食品的流通特征

饮料与包装食品的流通以经销体系为主,价格秩序由品牌商维护。农夫山泉 2025 年营收 525.53 亿元,同比增长 22.5%,净利润 158.68 亿元,同比增长 30.9%,其中茶饮料业务营收 215.96 亿元。

同一品类的企业走势分化。康师傅 2025 年营收 790.68 亿元,同比下降 2%,饮品业务收入 501.23 亿元;统一 2025 年收益 317.14 亿元,同比增长 4.6%,饮品业务 194.71 亿元,同比增长 1.2%。三家企业的毛利率同步上行,原因是 PET、白糖与纸箱等包材价格回落。

五、食盐与专营类商品的流通

食盐是民生快消品里流通体制较特殊的一类。2025 年全国食盐产量 1266 万吨,同比增长 0.4%,销量 1240 万吨,同比下降 6.8%,出口 81.73 万吨,同比增长 10.3%。食用盐的年消费量长期稳定在 1200 万吨上下。

盐业的经营主体以国有企业为主,份额超过 70%。中盐股份 2025 年盐产品营业收入 53.32 亿元,18 家控股采卤制盐子公司产能 1455.38 万吨、产量 1457.78 万吨,产销量居全国第一。盐业体制改革之后,跨区经营的成本抬高,省级批发商多在本省行政区域内经营。

六、民生快消品的渠道分层与流通链路

渠道分成线上与线下两条主线,线下又分大卖场、超市、便利店、专业店与新兴业态。2025 年实体零售中,便利店零售额增长 5.5%,超市增长 4.3%,百货店增长 0.1%,品牌专卖店下降 0.6%。

线下新兴业态的增速远高于传统门店。快消品渠道中,仓储会员店销售额增长 40%,零食集合店增长 51%,折扣店增长 92%,而线下渠道整体下降 1.5%。抖音与拼多多合计占快消品电商销售额的比例超过 40%,即时零售 O2O 渠道在三季度同比增长 7.9%。
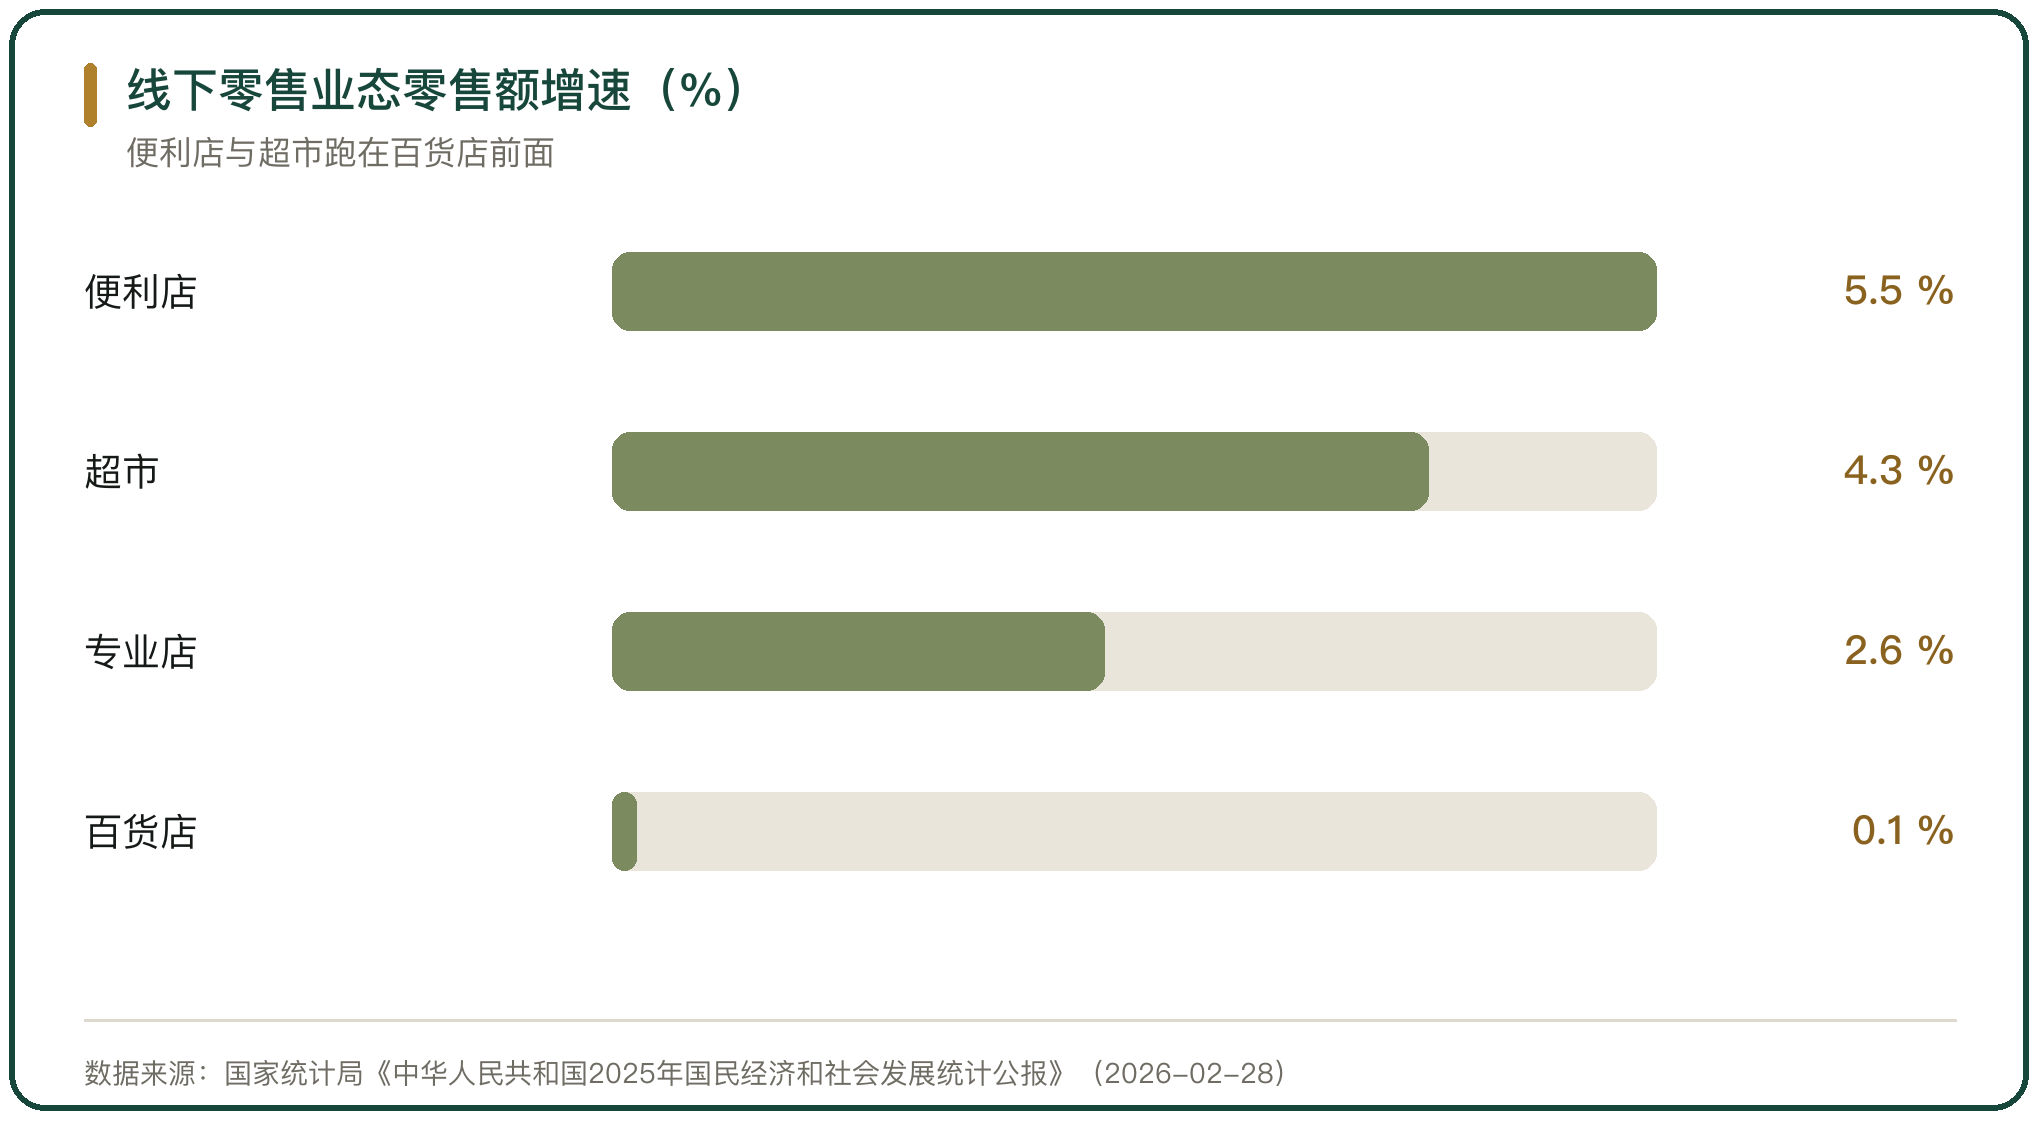
线下零售业态零售额增速(%)

图 3 线下零售业态零售额增速(%)

七、民生快消品的价格监测与波动传导

民生快消品的价格有常态监测。农业农村部的农产品批发价格 200 指数以 2015 年为 100,2025 年第 48 周为 126.28,同比上升 4.96 个点。同期猪肉批发价每公斤 17.82 元,鸡蛋每公斤 7.27 元,28 种蔬菜均价每公斤 5.76 元。

价格的波动在品类之间不同步。猪肉与鸡蛋的价格同比下降,蔬菜同比上升 15.7%。商务部对粮、油、肉、蛋、奶、果、蔬重点品类实行量价监测日报与市场异常零报告制度,把保供与价格稳定放在同一套机制里。
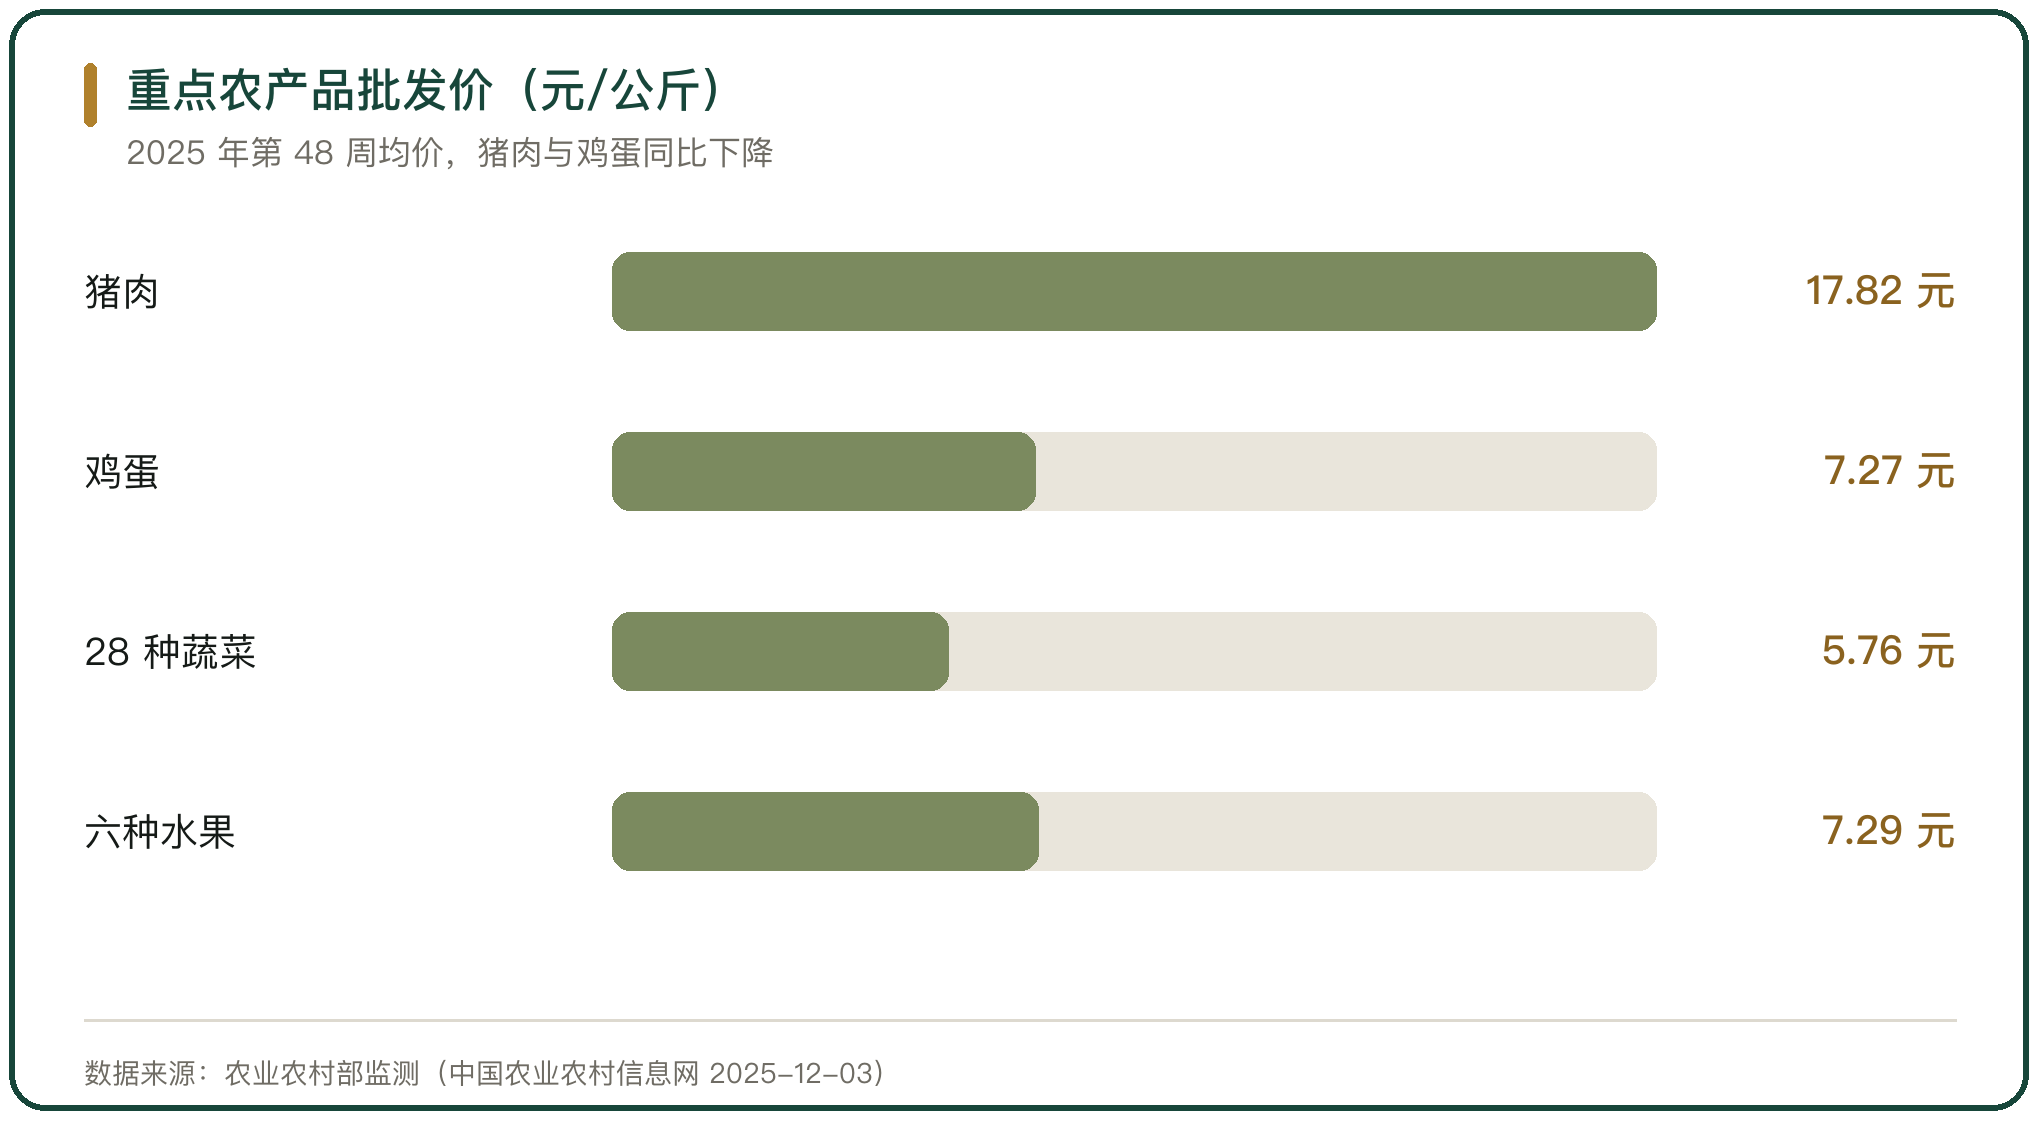
重点农产品批发价(元/公斤)

图 4 重点农产品批发价(元/公斤)

八、品牌商、渠道商与消费者的关系

民生快消品的定价权在品牌与渠道之间分配。品牌商掌握产品与配方,渠道掌握货架与流量,双方的议价能力取决于所在品类。快消品的增长近 80% 来自三线到五线城市,品牌商与零售商一起下沉,把定制包装与灵活的渠道合作当作进入下线市场的方式。

渠道自有品牌的崛起改变了分工。零售商自有品牌过去两年年均增长 44%,2025 年前三季度占快消品销售额的 2%。零售商从出租货架转向经营商品,与品牌商在同一品类里直接竞争,消费者在价格与品质之间的权衡随之改变。
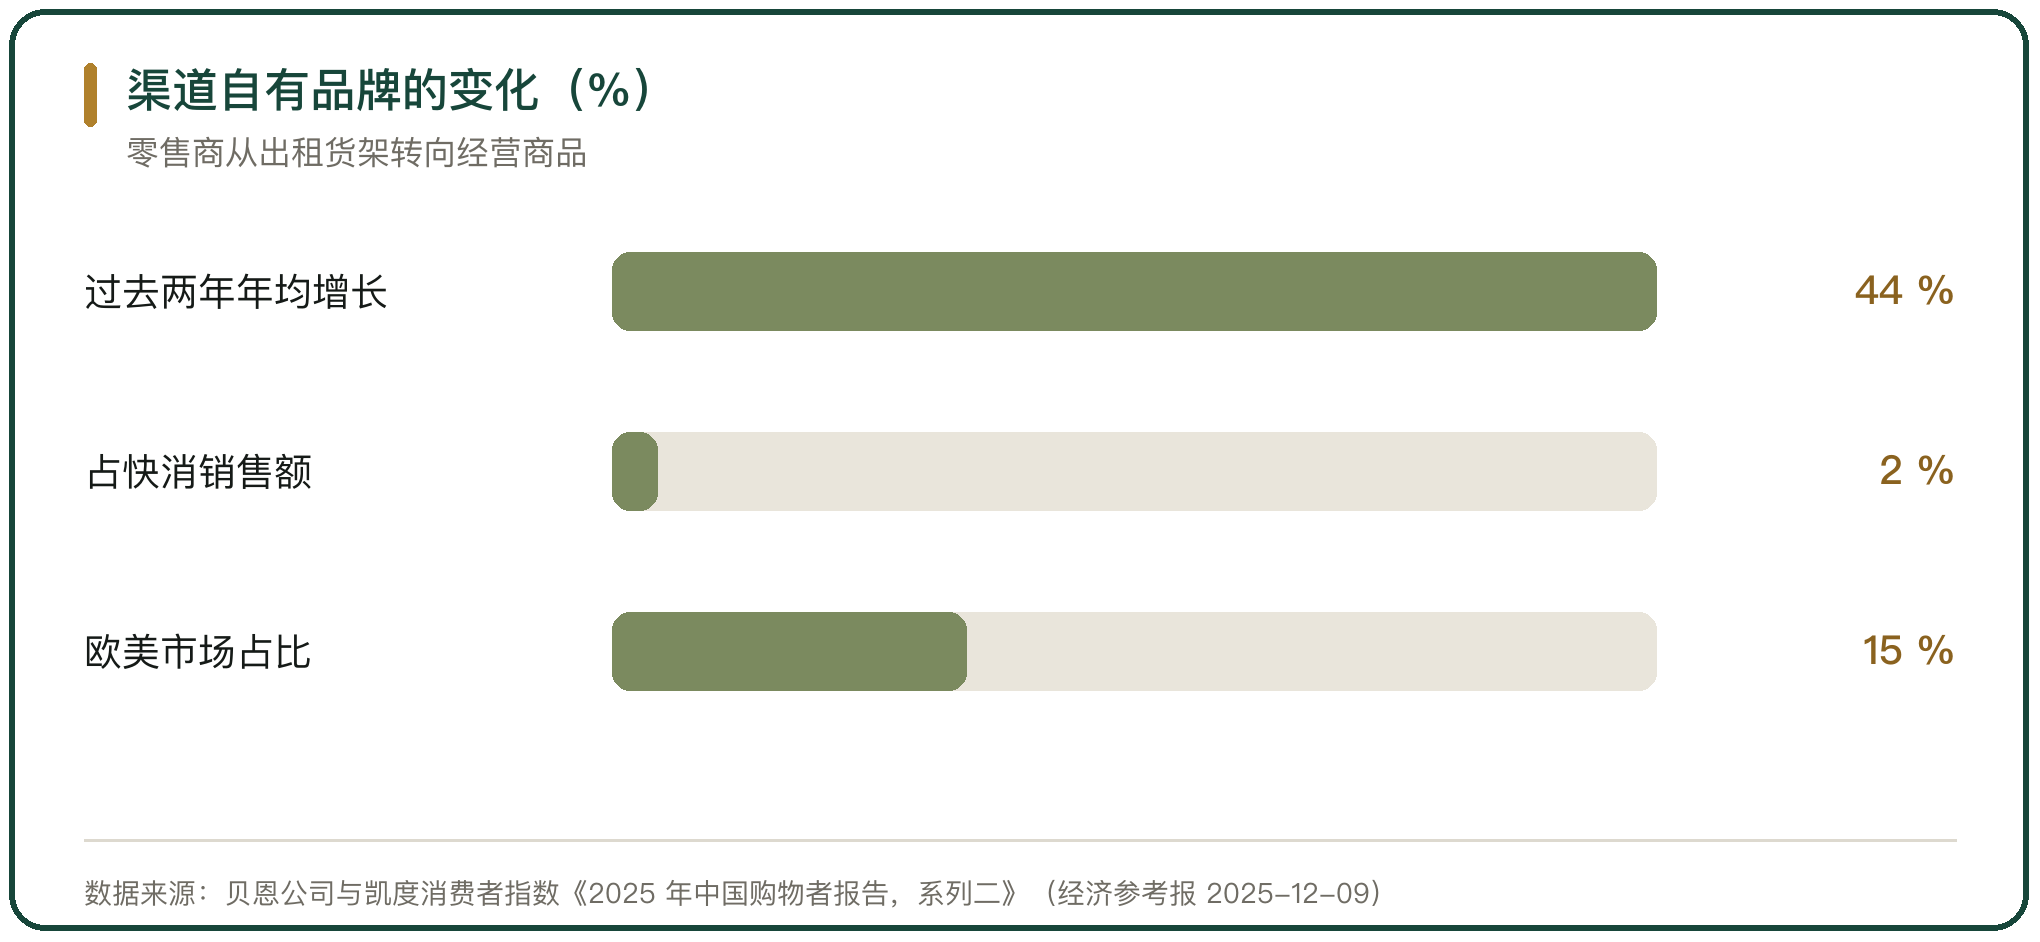
渠道自有品牌的变化(%)

图 5 渠道自有品牌的变化(%)

九、民生快消品的品类与流通特征判断

民生快消品的流通有两处稳定特征。品类之间按原料的可标准化程度分层,粮油与饮料由大企业主导,靠规模与周转获得利润,单价低、加价空间窄,价格随原料与包材波动。

渠道的变化快于品类。传统大卖场的份额被仓储会员店、零食集合店与折扣店分走,即时零售与社交电商改变了购买的时点与场景,增量集中在下线城市。判断一家企业在这类商品里的位置,要看它处在哪个品类、走哪条渠道、服务哪个层级的市场。


民生快消品的盘子由销量撑起,价格整体处在下行区间。2025 年全国社会消费品零售总额 501202 亿元、增长 3.7%,限额以上单位中粮油食品类增长 9.3%、日用品类增长 6.3%、饮料类增长 1.0%。快消品整体在前三季度销售额只增长 1.3%,销量拉动 3.8 个百分点,平均售价下降 2.4 个百分点,增长近 80% 来自三线到五线城市。品类之间的分化明显,饮料下降 1.1%,牛奶与酸奶的销售额分别下降 6.4% 与 5.8%。粮油以大企业长距离调运为主,益海嘉里金龙鱼 2025 年营收 2451.26 亿元,靠 5675.4 万吨的销量拿到 31.53 亿元归母净利润;饮料由经销体系维持价格秩序,农夫山泉茶饮料营收 215.96 亿元超过包装饮用水。渠道层面,传统大卖场承压,仓储会员店、零食集合店与折扣店分别增长 40%、51% 与 92%,抖音与拼多多合计占快消品电商销售额的 40% 以上。判断一家企业的位置,要看它所在的品类、渠道与市场层级。

行内实情

统计口径分两套,统计局按限额以上单位列品类,商务部门按重点商品监测供应与价格
快消品的增长靠销量拉动,平均售价连续两年下行,促销占比在回落
渠道自有品牌的占比仍低,零售商与品牌商在同一品类里直接竞争

相关问题

民生快消品的品类由谁统计,口径是否一致。
分两套口径。国家统计局按限额以上单位商品零售额列品类,2025 年粮油食品类增长 9.3%、日用品类增长 6.3%、饮料类增长 1.0%,样本是规模以上单位。商务部门的生活必需品市场监测系统按粮油、水产、水果、畜禽、蔬菜与重要商品六类组织,重点在供应量与价格,实行量价监测日报与市场异常零报告制度。前者的数字适合看消费规模,后者的数字适合看供应与价格,两套口径的样本范围不同,不能直接相加。
快消品的增长为什么主要由销量拉动。
平均售价在连续下行。贝恩公司与凯度消费者指数《2025 年中国购物者报告,系列二》显示,2025 年前三季度快消品销售额增长 1.3%,其中销量拉动 3.8 个百分点,平均售价下降 2.4 个百分点,2024 年的降幅是 3.4 个百分点。促销对销售额的贡献比例从 24.1% 降到 23.0%。品类之间的走向分化,包装食品增长 3.4%、饮料下降 1.1%,牛奶与酸奶的销售额分别下降 6.4% 与 5.8%,量价齐跌与原奶供应过剩有关。
民生快消品的渠道正在发生什么变化。
传统大卖场的份额在被分走。2025 年前三季度线下渠道整体下降 1.5%,仓储会员店、零食集合店与折扣店的销售额分别增长 40%、51% 与 92%。电商内部,抖音与拼多多合计占快消品电商销售额的比例超过 40%,即时零售 O2O 渠道在三季度同比增长 7.9%。增量的落点在下线城市,三线到五线城市贡献了近 80% 的快消品市场增量,销量同比增长 4% 到 6%。
名词解释

加价:商品从上一环节到下一环节的价格抬升,常用”加价倍数”衡量链条长短。
账期:买方从收货到付款的时间间隔,直接占用供应商资金。
保供:在灾害、疫情或价格大幅波动时保障市场供应的措施。
即时零售:线上下单、就近门店履约并在数十分钟内送达的零售形态。
总第0310篇 | 一、渠道与业态|15-民生快消品与重点商品流通-001

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。
