农产品流通研究|二、品类流通 | 1、生鲜主品类| 20 水产流通 |
慕飞鸿 · 农产品流通行业研究 · 流通端·水产·渠道商
鱼糜与调理水产把原料鱼变成可跨区域流通的标准化产品,主渠道是批发与餐饮,而不是零售货架。速冻成型让产品脱离产地,冷链配送让销地分拨成为新的成本项。
关键词 鱼糜制品调理水产速冻水产批发流通预制菜冷链精深加工
关键数据
海欣食品 2025 年销售量
73782吨
同期生产量 72741 吨、库存量 7478 吨;当年营业收入 15.22 亿元。海欣食品股份有限公司 2025 年年度报告
百洋股份 2025 年营业总收入
40.55亿元
同比增长 31.76%;水产品加工业务收入 15.33 亿元、同比增长 4.29%。百洋产业投资集团股份有限公司 2025 年年度报告
国联水产 2025 年电商订单量
200万单以上
电商板块搭建京东、抖音、淘系与拼多多等流量矩阵;前三核心大单品销量占比分别突破 30%、20%、10%。湛江国联水产开发股份有限公司 2025 年年度报告
《海产品预制菜冷链配送规范》的实施年份
2025年
标准号 T/GDBX 122—2025,2025 年 9 月 25 日发布并实施,归口广东省标准化协会;同期发布的还有《金鲳鱼初加工规范》等六项团体标准。广东省标准化协会团体标准发布公告(粤标协文〔2025〕046 号)
白蕉海鲈的一二三产综合产值
186亿元
2024 年斗门区预制菜产业园 13 家规上企业产值 16.89 亿元、同比增长 49.13%。珠海市农业农村局(2025)
一、鱼糜与调理水产的原料
鱼糜的原料以海水鱼与淡水鱼为主。原料鱼经清洗、去骨、精滤与擂溃做成鱼糜,再进入鱼丸、鱼糕、鱼豆腐与模拟蟹肉等制品的成型工序。淡水鱼糜以草鱼、鲢鱼为原料,原料供应稳定、成本相对较低。
调理水产以鱼虾贝为原料,经腌制、调味与裹粉后速冻。免浆鱼片、调味虾仁、蒜香鱼排这类产品把烹饪前的处理留在工厂里完成,餐饮门店只保留最后的复热或快炒。
二、鱼糜制品的加工与产品结构
鱼糜制品是水产加工里标准化程度较高的一类。海欣食品 2025 年速冻鱼肉制品及肉制品收入 9.56 亿元,占营业收入的 62.82%,毛利率 23.60%;速冻菜肴制品收入 3.79 亿元,占 24.9%,毛利率 13.89%;常温休闲食品收入 1.58 亿元(海欣食品股份有限公司 2025 年年度报告)。
产品结构决定毛利率的高低。速冻鱼肉制品的毛利高于速冻菜肴制品,原因是成型与速冻的自动化程度高、单吨的加工价值稳定;菜肴制品要配调味与配菜,工序更长,人工与损耗的占比更高。
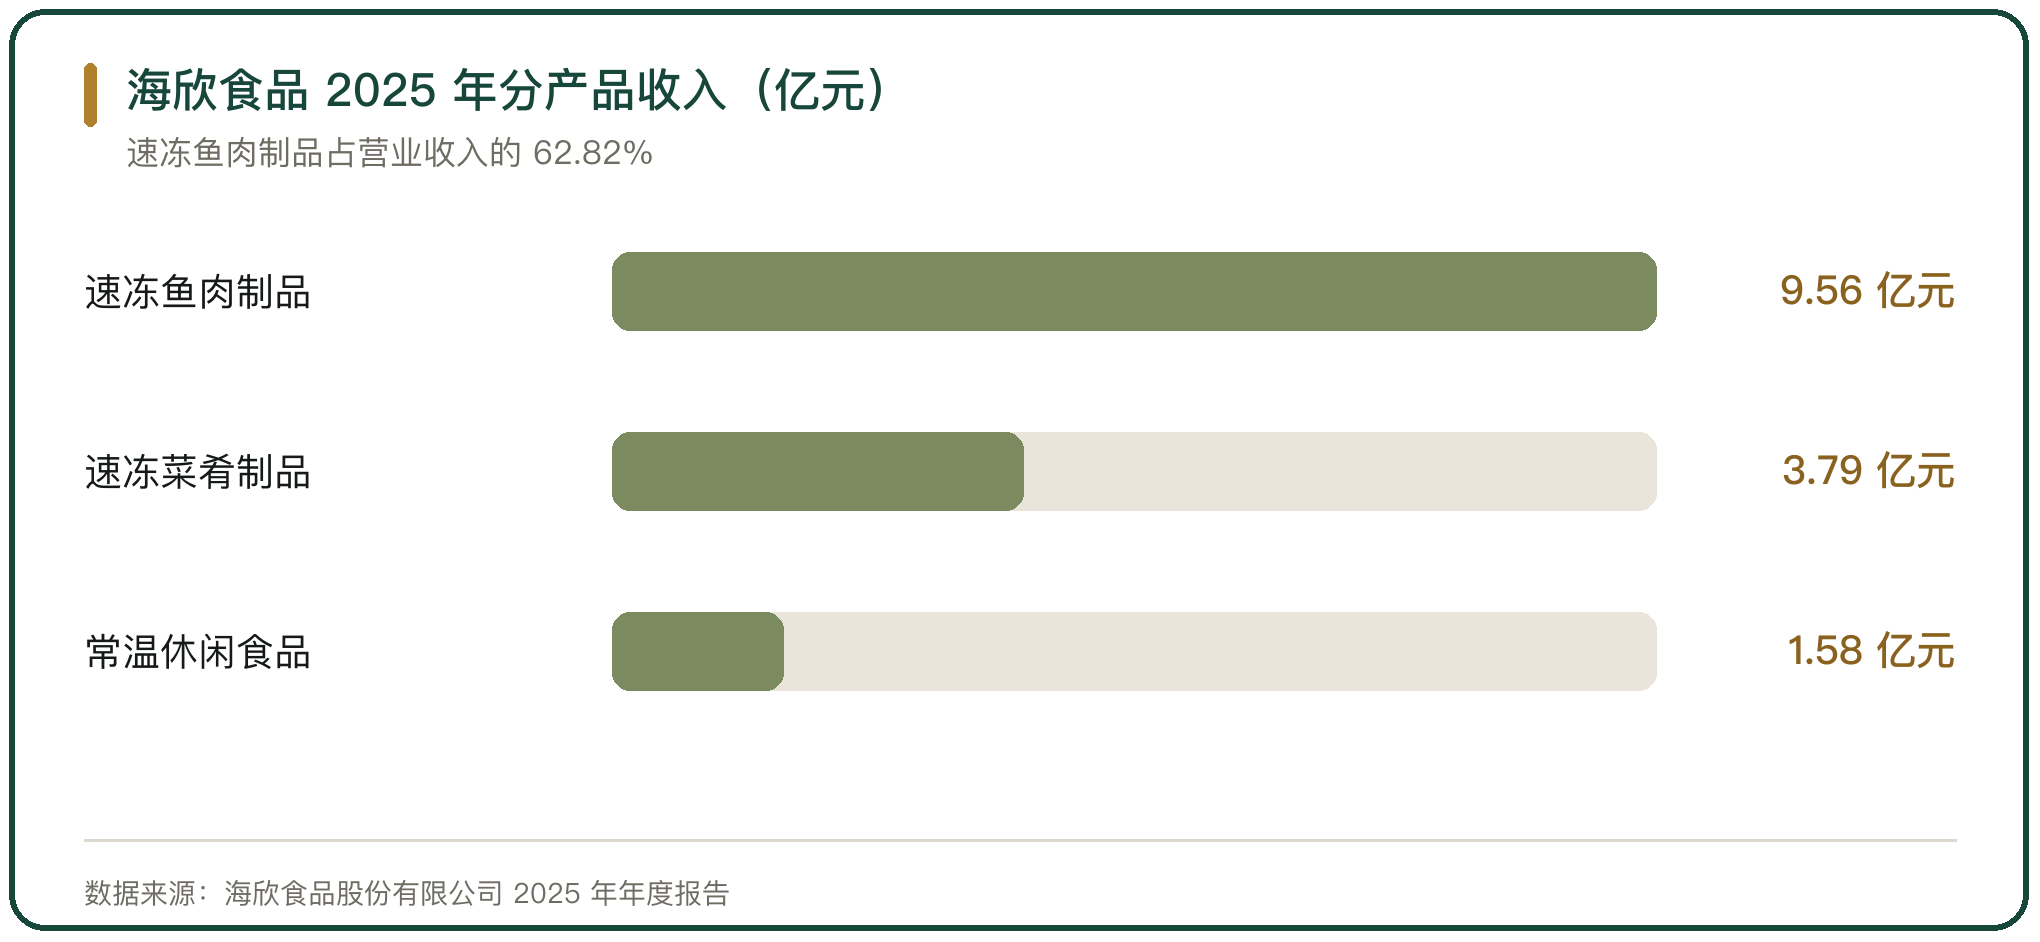
图 1 海欣食品 2025 年分产品收入(亿元)
三、调理水产的渠道结构
调理水产的出货以流通与特通渠道为主。海欣食品 2025 年流通渠道收入 8.25 亿元,特通渠道收入 3.04 亿元,现代渠道收入 2.22 亿元,电商渠道收入 1.71 亿元(海欣食品股份有限公司 2025 年年度报告)。
渠道的差异来自客户结构。流通渠道面对批发商与中小餐饮,特通渠道面对连锁餐饮与团餐,现代渠道面对商超,电商渠道面对家庭消费者。批发的账期短、单笔批量大,特通渠道的账期长、定制要求多。百洋股份的水产品加工内销同样以批发流通渠道为主,主要面向各地水产品批发商销售(百洋产业投资集团股份有限公司 2025 年年度报告)。
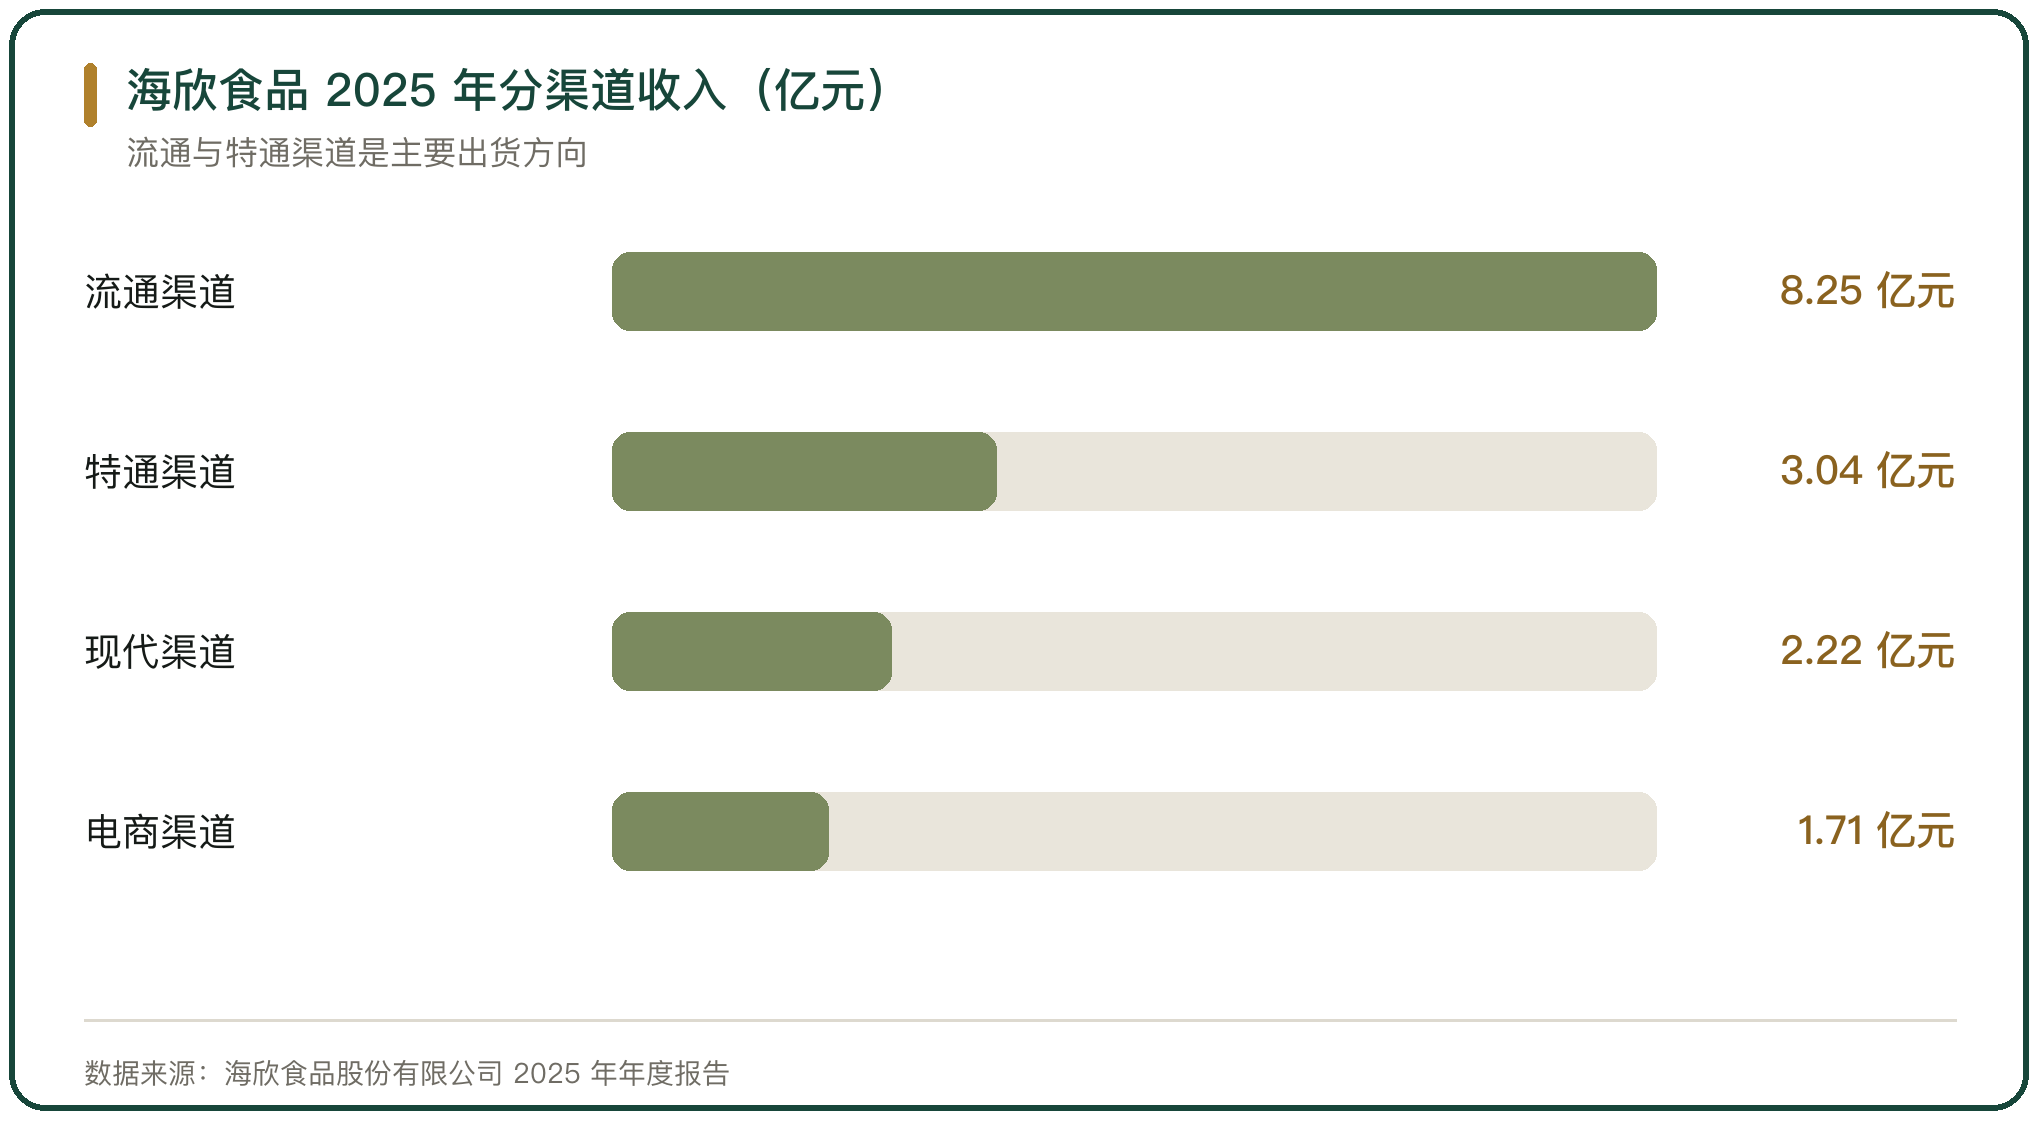
图 2 海欣食品 2025 年分渠道收入(亿元)
四、鱼糜与调理水产的成本结构
成本的重心随加工深度上移。百洋股份 2025 年饲料业务收入 17.89 亿元、占营业总收入的 44.11%,水产品加工业务收入 15.33 亿元、占 37.80%,加工业务的毛利率同比大幅提升(百洋产业投资集团股份有限公司 2025 年年度报告)。
原料价格是最大的变量。水产品加工业务的直接材料成本随原料行情起伏,2025 年南美白对虾等核心产品价格长期承压,行业整体呈现量增价跌的格局,加工环节的毛利被压缩。人工与制造费用随加工量同步上升,产能利用率成为单位成本的关键。
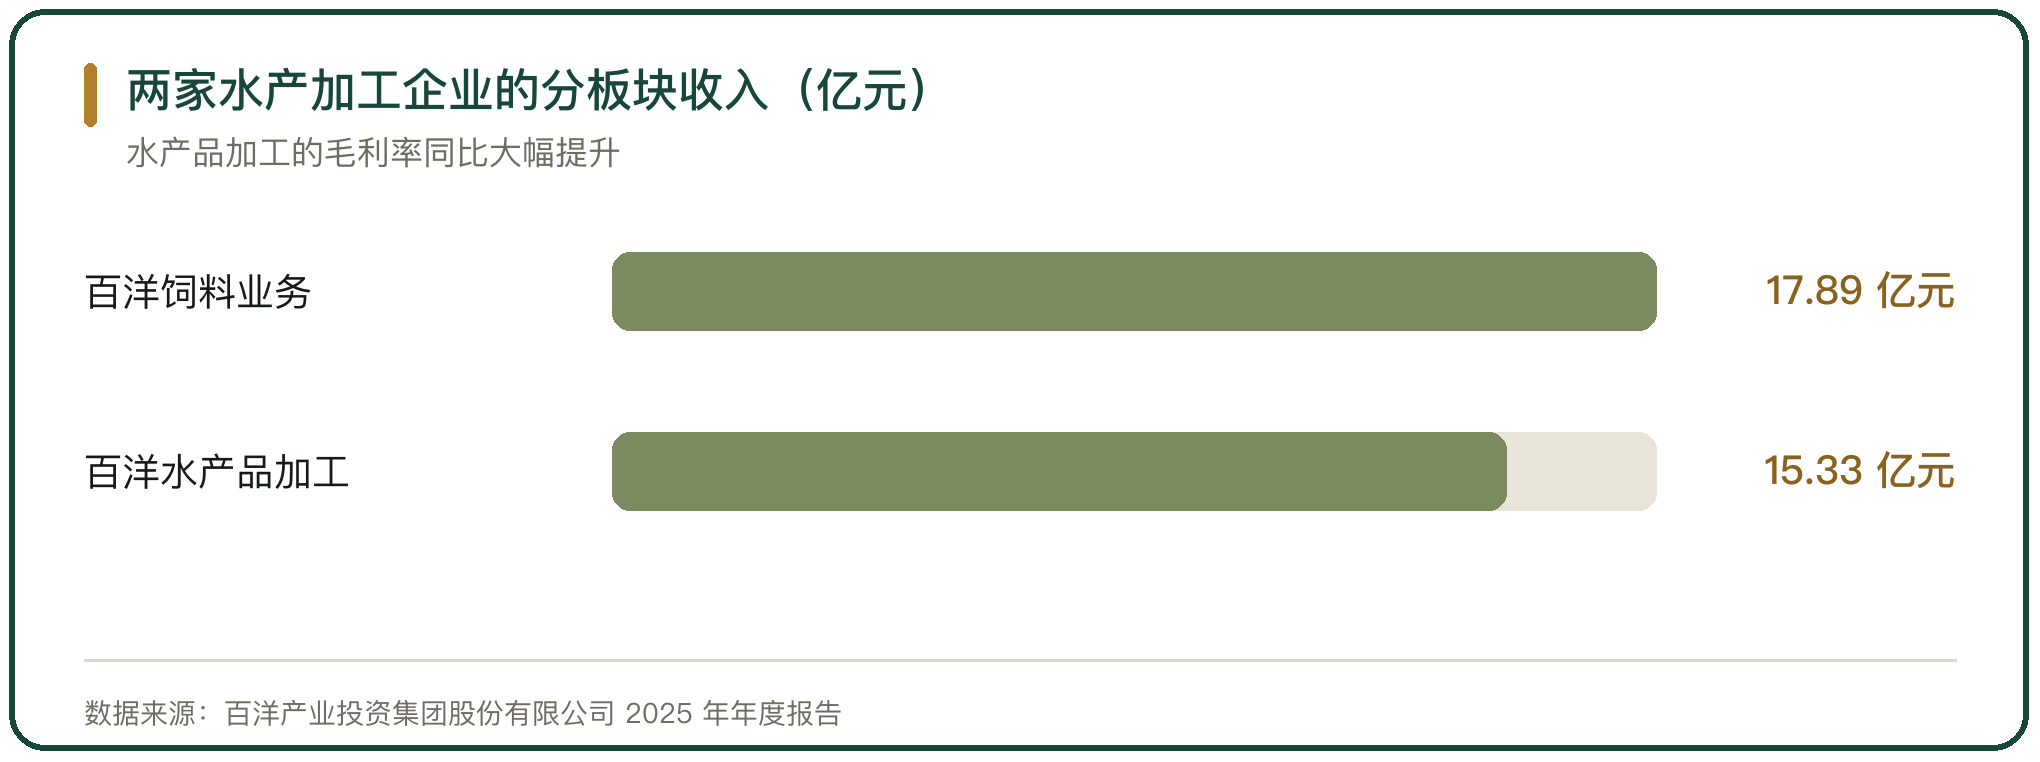
图 3 两家水产加工企业的分板块收入(亿元)
五、鱼糜制品的分类与用途
鱼糜与调理水产按原料、加工形态与终端场景区分。冷冻鱼糜是中间品,供下游成型使用;速冻鱼糜制品包括鱼丸、鱼糕与鱼豆腐,经速冻后进入冷链流通;模拟制品以鱼糜为基料做成模拟蟹肉与鱼面,多用于即食与休闲场景;调理水产包括腌制、调味与裹粉的鱼虾制品,面向预制菜与团餐。
分类对应不同的标准与渠道。广东粤港澳大湾区认证促进中心发布的《速冻淡水鱼及蛙类调制食品》湾区认证技术规范对加工管理与分级提出要求;广东省标准化协会发布的《海产品预制菜冷链配送规范》覆盖配送过程控制与产品追溯。标准把产品名称与加工方式绑定。
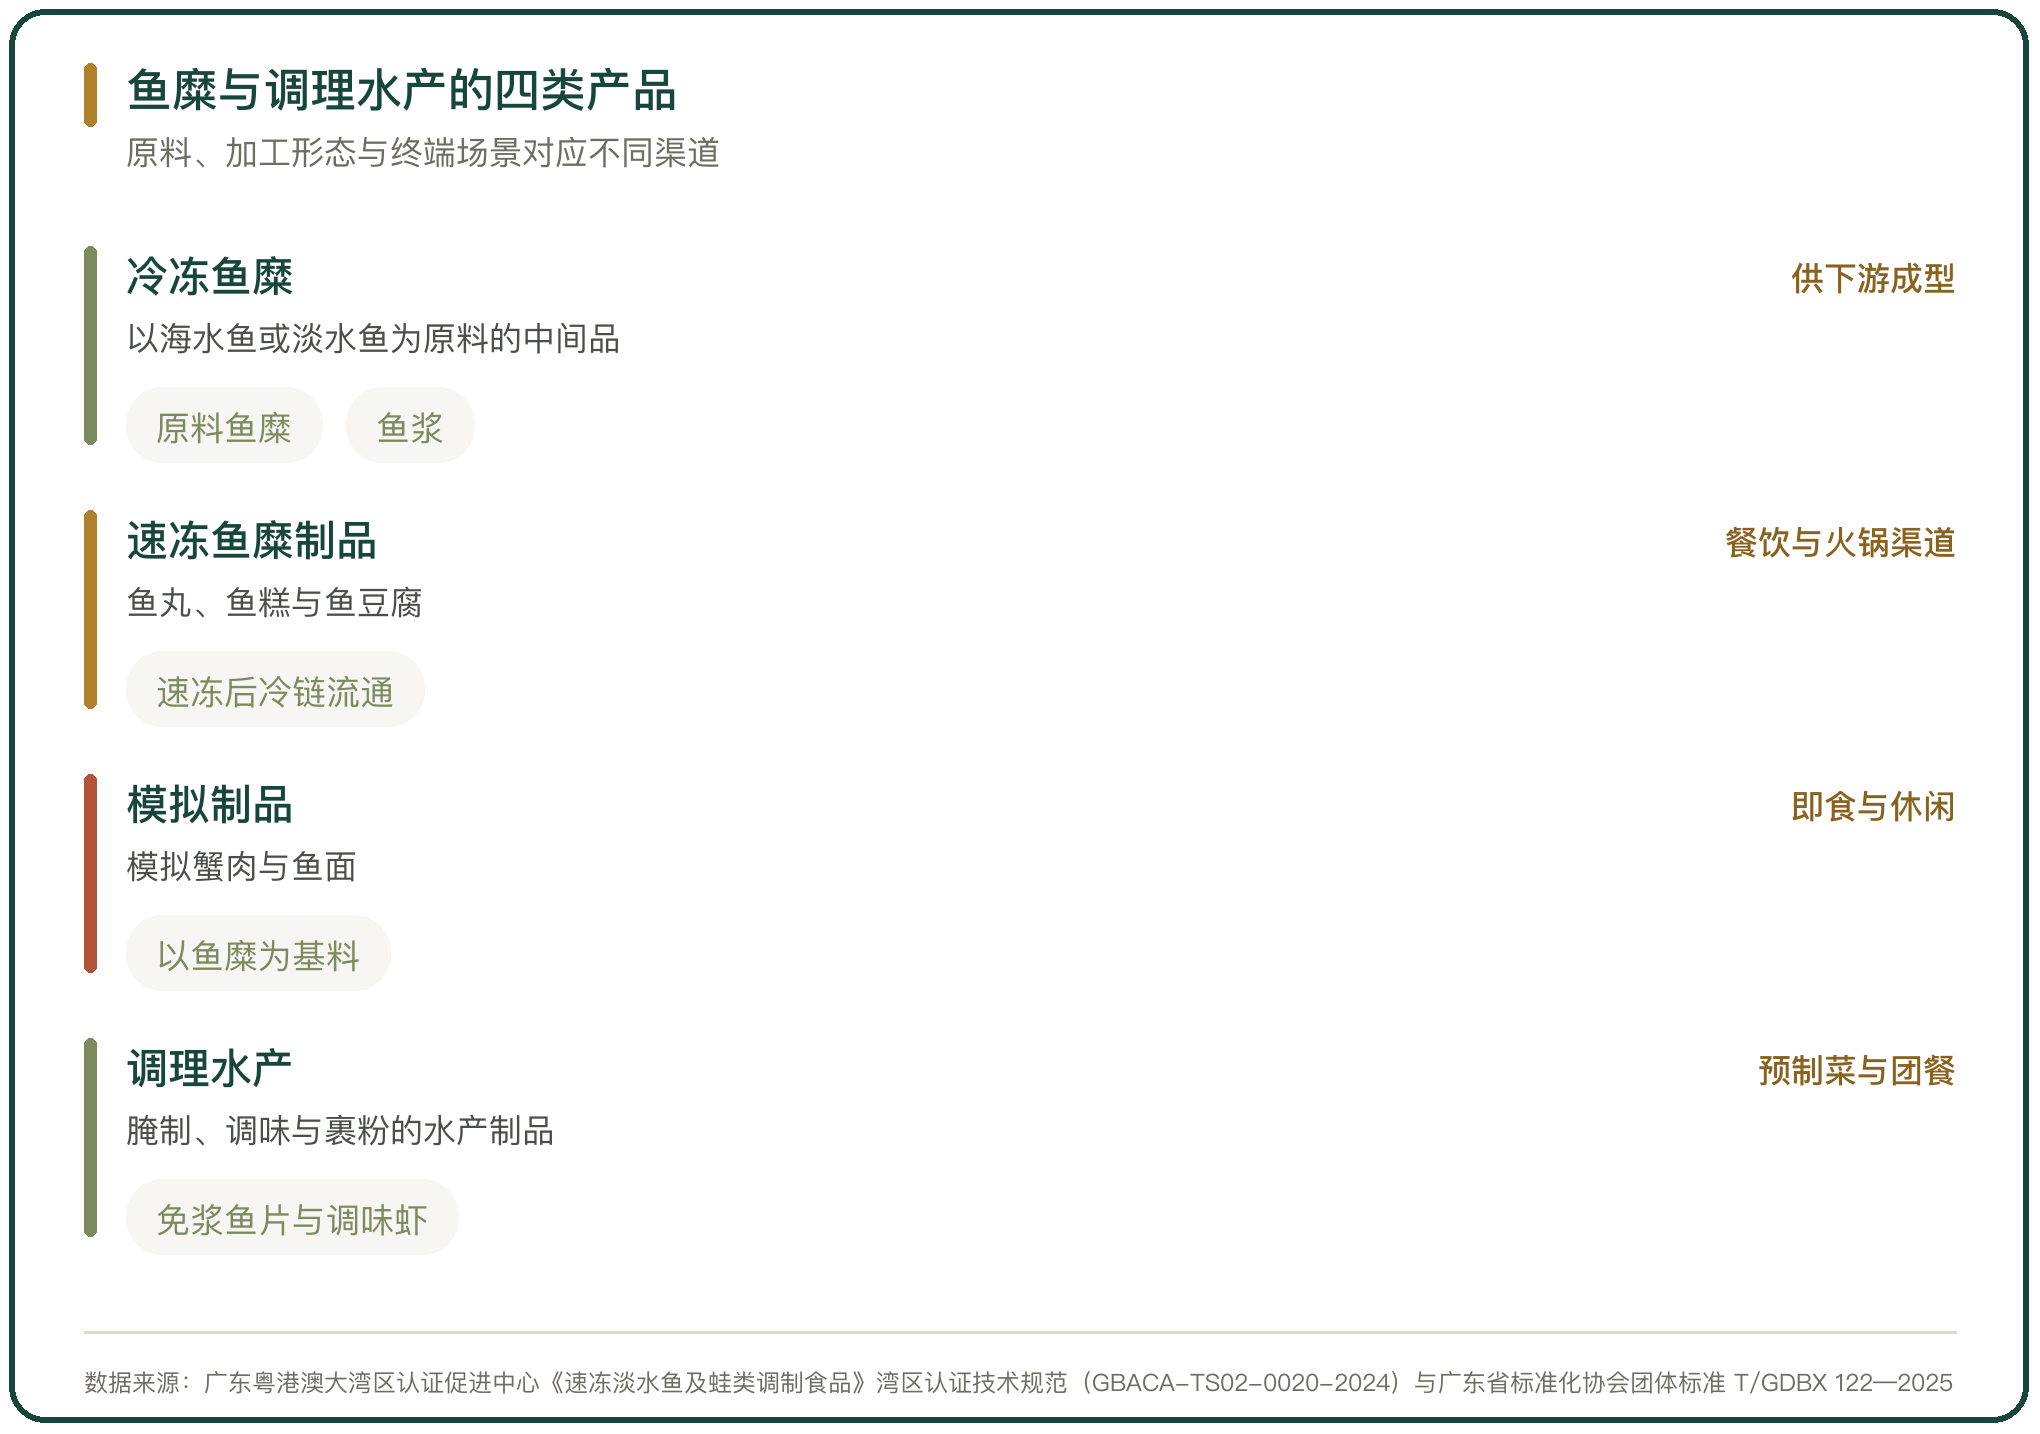
图 4 鱼糜与调理水产的四类产品
六、调理水产从原料到销地的环节
调理水产从原料鱼收购开始。产地收购与暂养之后进入加工厂,采肉与漂洗是鱼糜加工的基础工序,成型后速冻,再以批发流通为主进入销地。
环节之间的损耗集中在加工与速冻两段。原料鱼的出肉率决定单位成本,漂洗用水量与排放决定环保成本,速冻速度决定解冻后的汁液流失率。速冻环节做得稳定,产品在长距离流通中的品质波动就小。销地分拨的成本由冷库租金与配送频次决定,渠道越分散,单位配送成本越高。
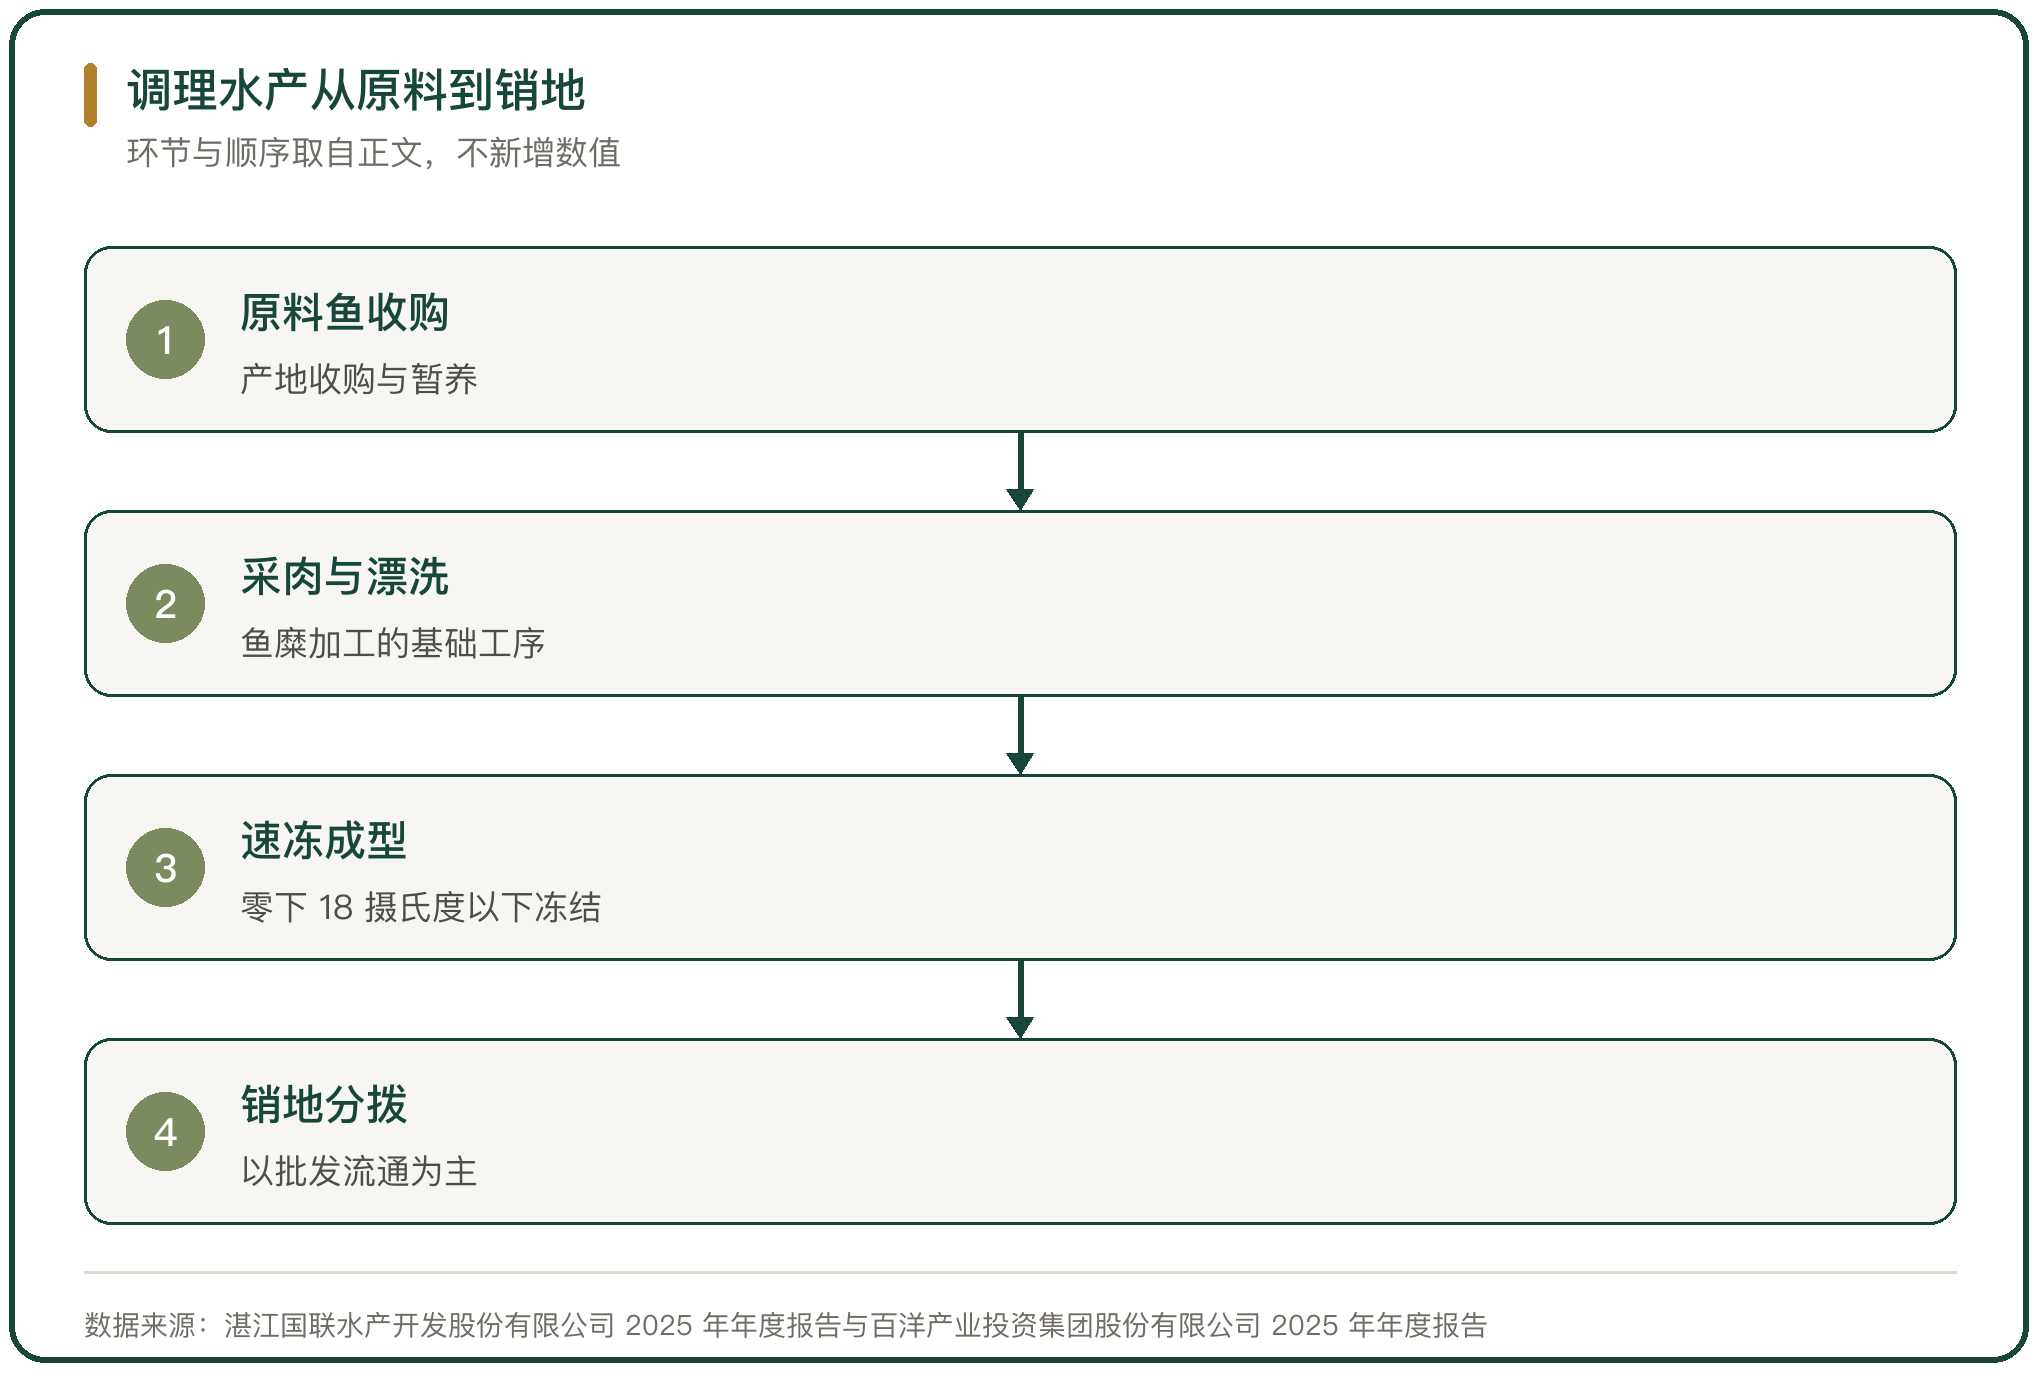
图 5 调理水产从原料到销地
七、产区加工与精深加工的比例变化
产区的加工深度在提高。珠海市白蕉海鲈的一二三产综合产值达到 186 亿元,精深加工占比由 2021 年的 20.5% 提升到 2024 年的 32%;2024 年斗门区预制菜产业园 13 家规上企业产值 16.89 亿元、同比增长 49.13%(珠海市农业农村局)。
精深加工占比上升带来产品结构的变化。原有的初加工以条冻与鱼片为主,精深加工把产品做成调味鱼片、鱼松与免浆鱼片,单价与附加值同时上移。产区由此把一部分加工利润留在本地,加工厂的用工与配套也随之增加。
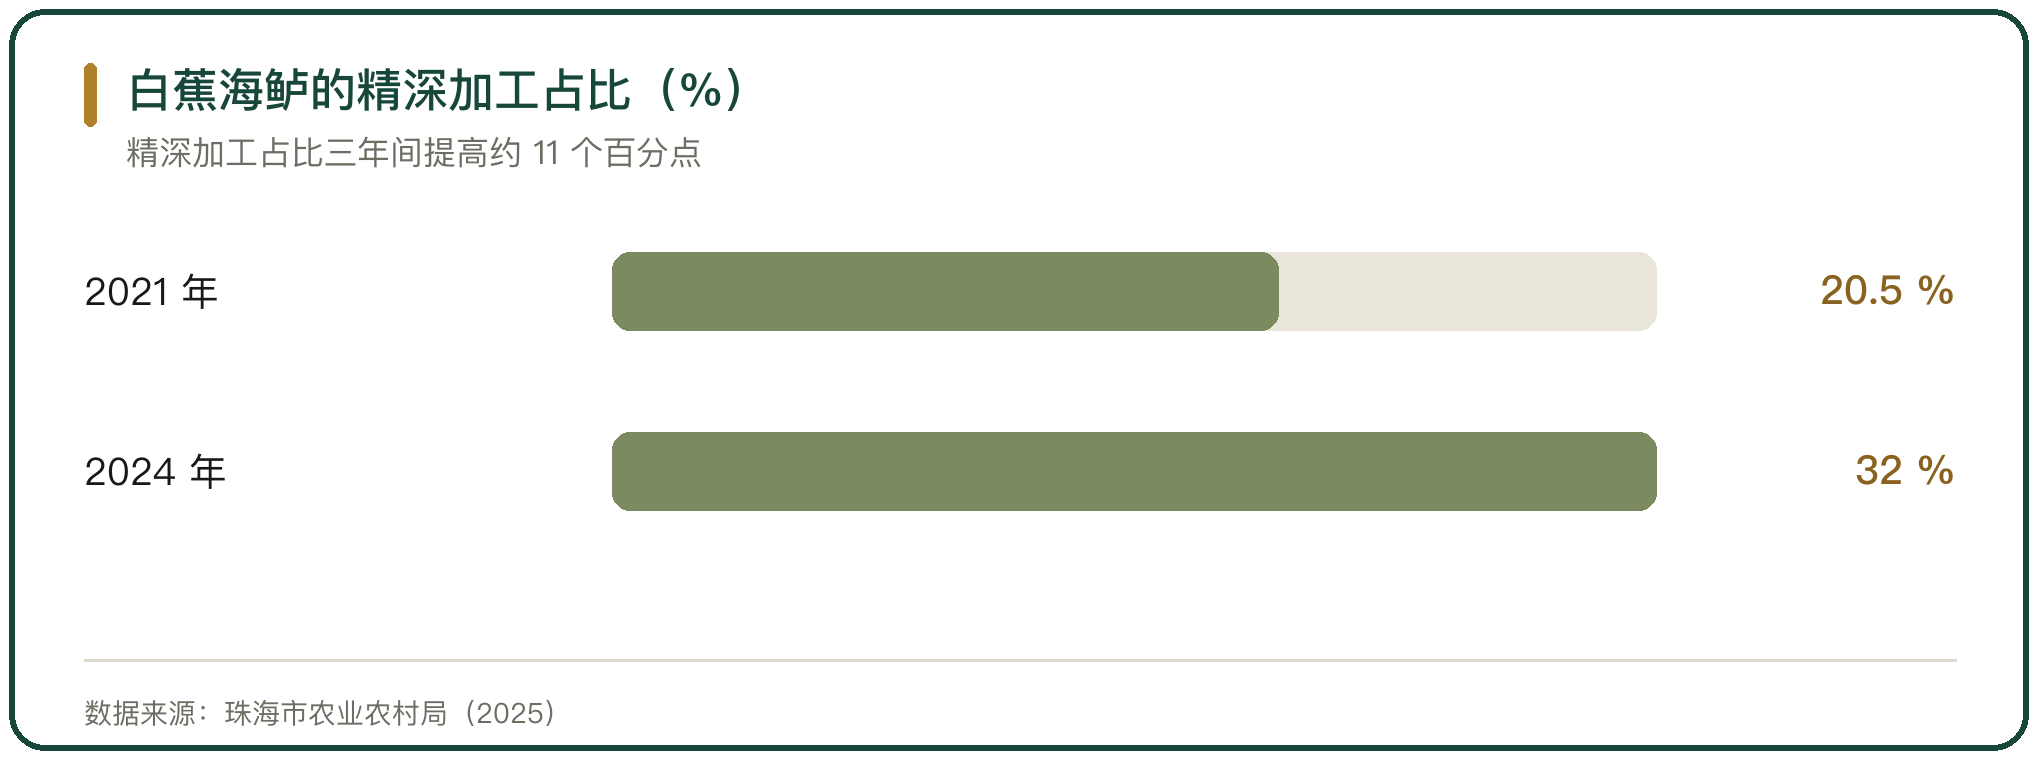
图 6 白蕉海鲈的精深加工占比(%)
八、鱼糜与调理水产流通的判断
鱼糜与调理水产的流通由加工标准化与冷链配送共同支撑。速冻把产品从产地的时间约束里解放出来,标准化让不同批次的规格一致,销地分拨因此能够按订单组织。
流通的主渠道仍是批发与餐饮。产品结构决定毛利空间,速冻鱼糜制品的毛利高于菜肴制品;加工率偏低说明原料仍有较大比例以鲜活形态流通,加工环节的份额提高取决于订单的稳定程度与冷链的覆盖范围。
鱼糜与调理水产的流通建立在加工标准化之上。海欣食品 2025 年速冻鱼肉制品及肉制品收入 9.56 亿元、占营业收入的 62.82%,速冻菜肴制品收入 3.79 亿元、占 24.9%;分渠道看,流通渠道收入 8.25 亿元、特通渠道 3.04 亿元,批发与连锁餐饮合起来是主要出货方向(海欣食品股份有限公司 2025 年年度报告)。百洋股份 2025 年水产品加工业务收入 15.33 亿元、占营业总收入的 37.80%,内销以批发流通渠道为主(百洋产业投资集团股份有限公司 2025 年年度报告)。产区的加工深度在提高,珠海市白蕉海鲈的精深加工占比由 2021 年的 20.5% 提升到 2024 年的 32%,斗门区预制菜产业园 13 家规上企业产值 16.89 亿元、同比增长 49.13%(珠海市农业农村局)。速冻把产品从产地的时间约束里解放出来,冷链配送与销地分拨成为新的成本项,流通半径随加工深度与设施条件一起拉长。
行内实情
产品毛利的高低取决于加工深度,速冻鱼糜制品的毛利高于菜肴制品,结构变动直接影响企业利润
内销以批发流通为主,账期与退换货规则多由批发商掌握,加工企业的资金被压在下游
加工率在 35% 上下,大部分原料鱼仍以鲜活形态流通,产地速冻产能常年用不满
相关问题
鱼糜制品的毛利为什么比菜肴制品高。
差别在工序与自动化程度。海欣食品 2025 年速冻鱼肉制品及肉制品的毛利率为 23.60%,速冻菜肴制品为 13.89%(海欣食品股份有限公司 2025 年年度报告)。鱼肉制品的成型与速冻自动化程度高,单吨加工价值稳定;菜肴制品要配调味与配菜,工序更长,人工与损耗的占比更高,原料价格的波动也更容易传到毛利上。
调理水产主要走哪些渠道。
以流通与特通渠道为主。海欣食品 2025 年流通渠道收入 8.25 亿元、特通渠道收入 3.04 亿元、现代渠道收入 2.22 亿元、电商渠道收入 1.71 亿元(海欣食品股份有限公司 2025 年年度报告)。百洋股份的水产品加工内销同样以批发流通渠道为主,主要面向各地水产品批发商(百洋产业投资集团股份有限公司 2025 年年度报告)。批发渠道账期短、批量大,特通渠道面对连锁餐饮与团餐,定制要求更多。
加工环节的成本压力来自哪里。
主要来自原料价格。百洋股份 2025 年水产品加工业务的直接材料成本随原料行情起伏,人工及制造费用因加工量增加而上升(百洋产业投资集团股份有限公司 2025 年年度报告)。2025 年南美白对虾等核心产品价格长期承压,行业整体呈现量增价跌的格局,加工环节的毛利被压缩。提高产能利用率、把加工做深,是加工企业摊薄单位成本的常见做法。
名词解释
账期:买方从收货到付款的时间间隔,直接占用供应商资金。
速冻:在短时间内使中心温度快速通过最大冰晶生成带,减少细胞损伤。
冷库:用于低温贮藏的专用建筑,按温区分为高温库、低温库、速冻库等。
初加工:对农产品进行的清洗、分级、包装等不改变基本形态的处理。
深加工:改变农产品基本形态的加工,如果汁、罐头、速冻调理食品等。
利用率:设施实际使用量与其设计能力之比,产地仓建成后利用率偏低是普遍问题,直接影响投资回收。





写点看法