

国产咖啡豆与进口豆的竞争格局
一、国产咖啡豆的产区与产量
国产咖啡豆的产区集中在云南。云南的种植面积和产量均占全国 98% 以上,主要分布在普洱、保山、临沧、德宏、西双版纳、怒江等州市。普洱是面积最大、产量最高的主产区,种植面积 67.9 万亩,2024/2025 产季生豆产量预计 5.8 万吨左右,产值突破 100 亿元。
产量与从业规模同步增长。普洱有 27 万名咖农和咖啡从业者,人均收入相较 3 年前翻番;孟连县建成高稳产精品咖啡原料基地 6 万亩,2025 年提出咖啡精品率达 70%、综合产值超过 13 亿元的目标。
国产咖啡豆的品质在提升,普洱 2024 年咖啡规上工业产值同比增长 92.9%,生豆精品率、精深加工率分别提高至 36.3% 与 50.2%。
二、进口豆的规模与来源
进口豆的规模远大于国产。2024 年我国咖啡生豆进口量 18 万吨以上,其中昆山一城占近 60%;同年咖啡进口总量 21.33 万吨、进口金额 10.99 亿美元,生豆占进口量的 94.79%、进口金额的 85.92%。
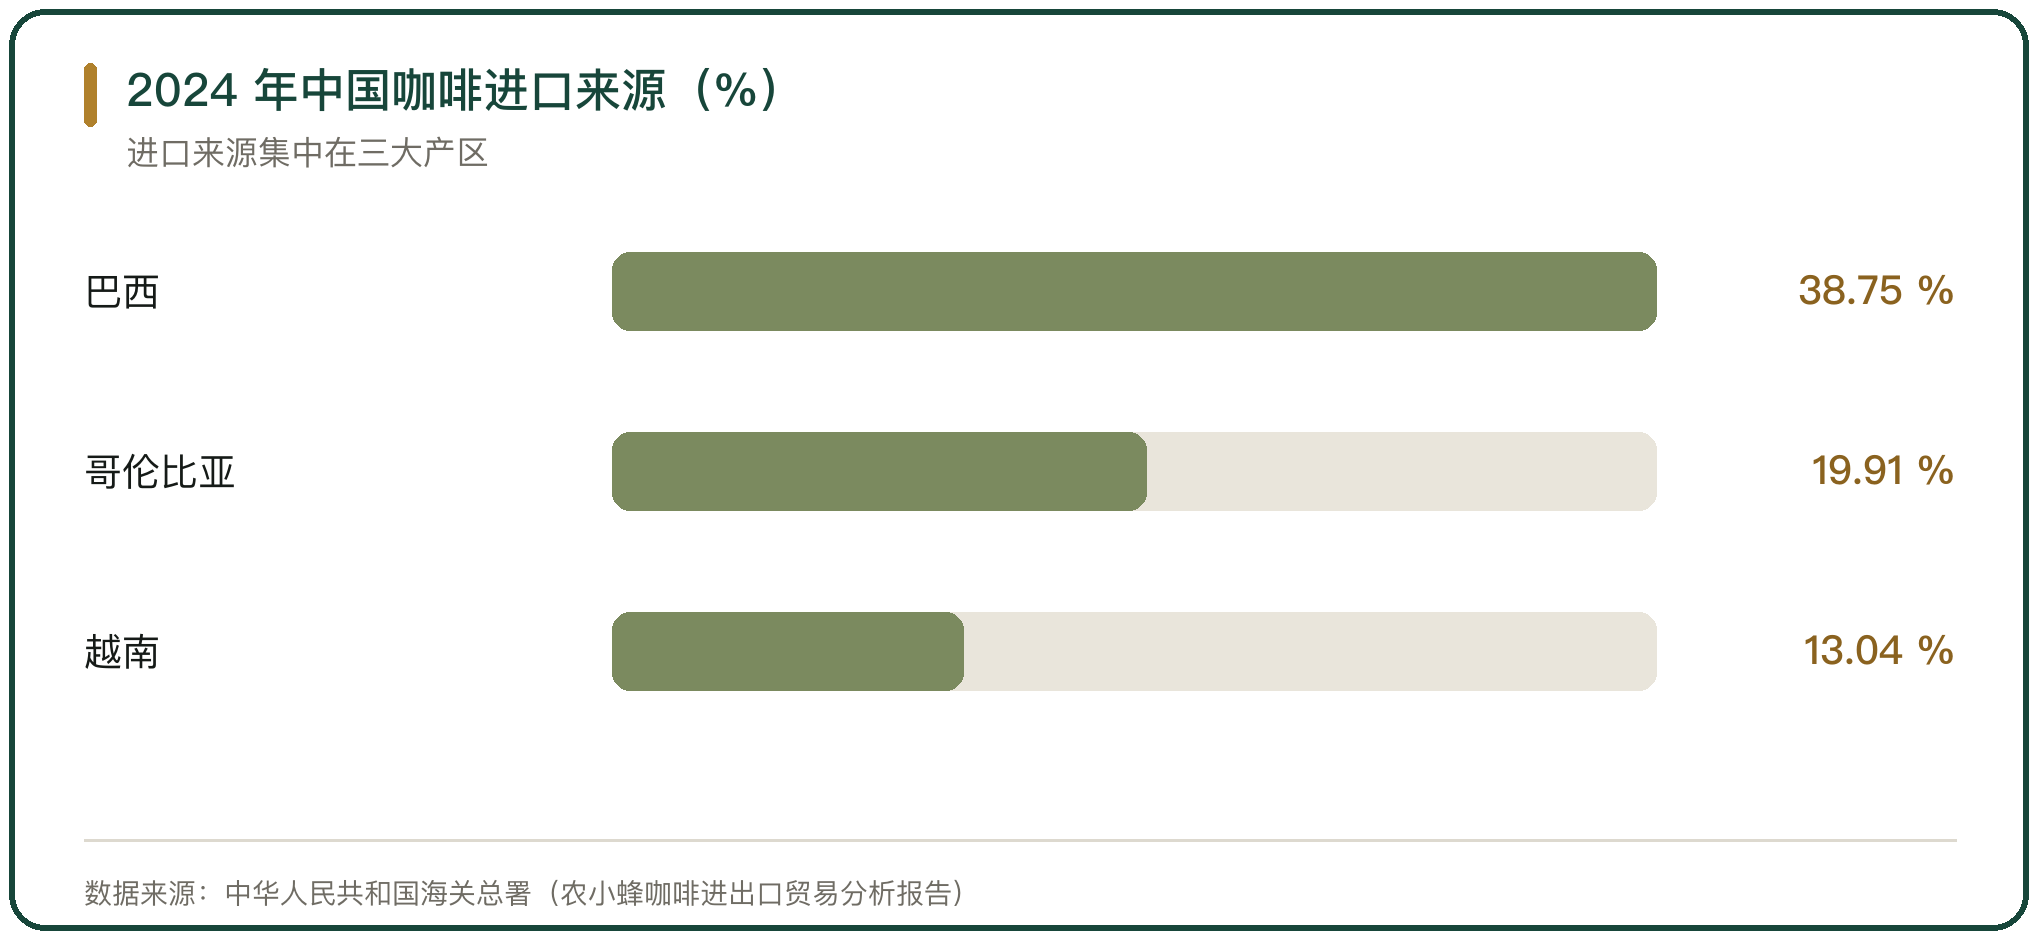
进口来源集中在少数产区。2024 年按进口量计,巴西占 38.75%、哥伦比亚占 19.91%、越南占 13.04%。2025 年上半年中国自巴西进口咖啡近 54 万袋,同比增长近 20%。
进口国的结构在变化。2025 年前 5 个月中国自非洲的咖啡、可可豆等进口分别增长 145.7% 和 88.6%,非洲生豆在中国采购清单里的比重上升。
三、自给率与需求缺口
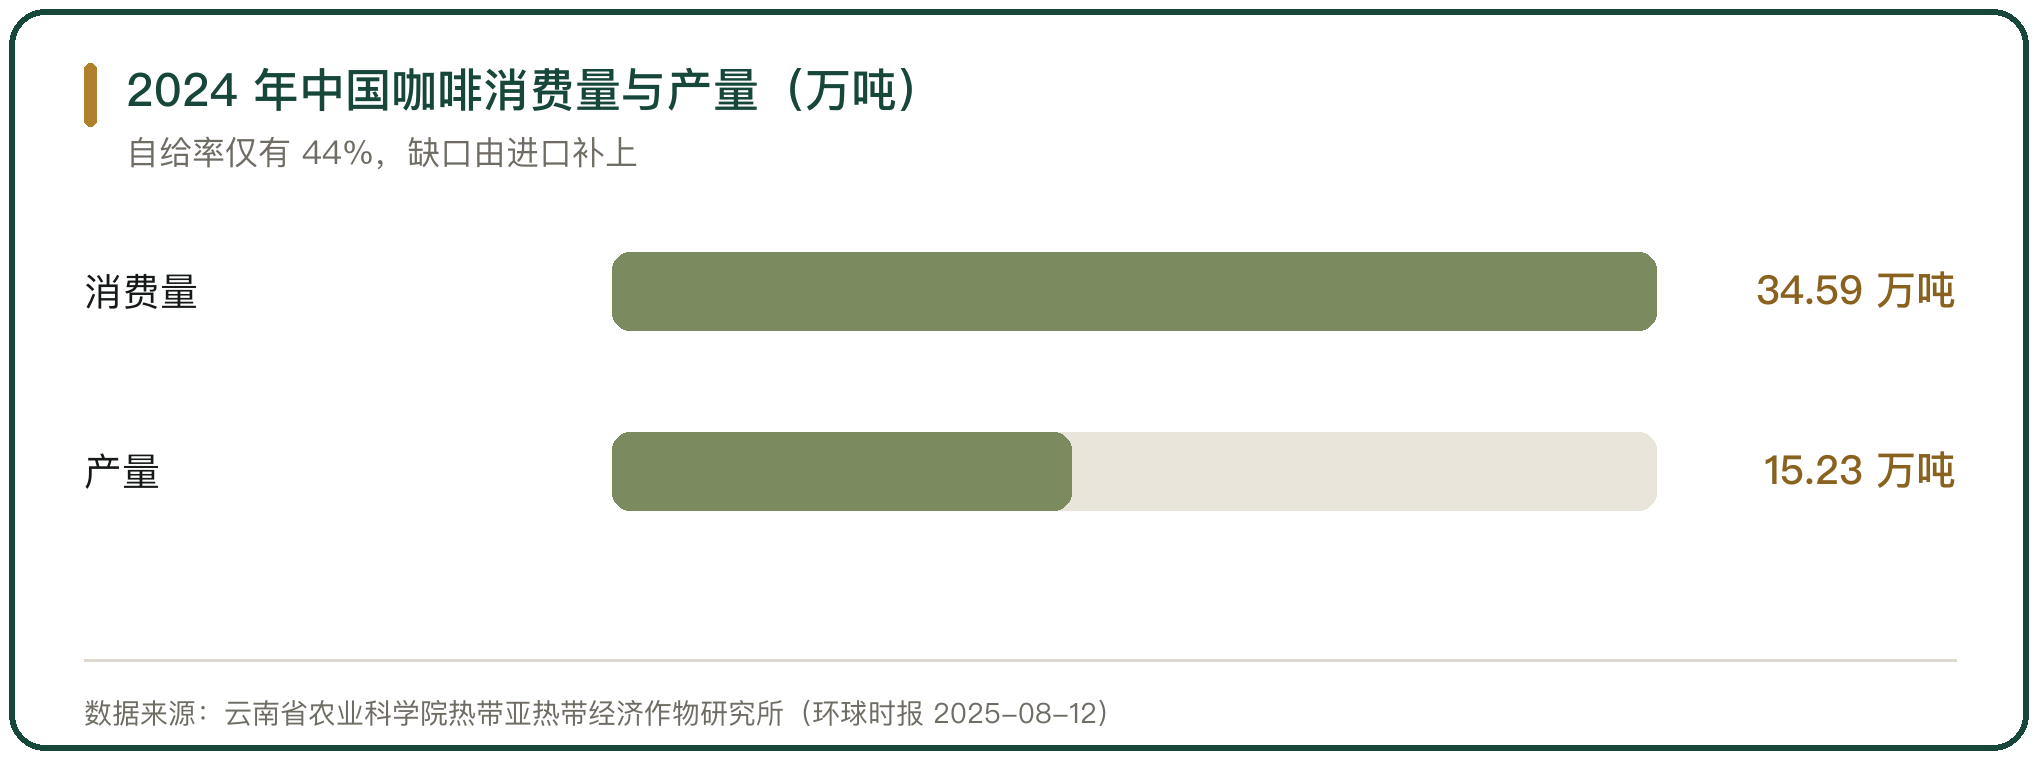
国产豆的产量跟不上消费。2024 年中国咖啡消费量 34.59 万吨,产量 15.23 万吨,在不考虑出口的情况下自给率仅有 44%。消费增长快于产量增长,2020 年到 2024 年中国咖啡消费年均增长率为 12.69%,同期全球年均增长率为 0.09%。
缺口的规模决定了进口的必然性。国产咖啡无法满足国内全部需求,进口豆补上的是基础盘的量。
口径的差异要分清。消费量、产量与进口量来自不同统计体系,进口量里有一部分用于加工后出口,不能简单相加。
四、国产豆与进口豆的品质差别
品质的差别来自品种与处理方式。云南传统主栽品种为卡蒂姆系列,抗病性强、产量高,风味带有不易化开的杂苦味;近年引进瑰夏、铁皮卡、波旁等精品品种,自主选育的云咖 1 号杯测分数 86.25 分、云咖 2 号 86.75 分。
进口豆的品质分层更成熟。巴西以大宗商业豆为主,哥伦比亚、埃塞俄比亚以水洗与日晒精品豆见长,同一批进口豆按杯测分数分级。
品质的差别体现在用途上。大宗拼配的基础盘对价格敏感,精品线对风味敏感,国产豆的品质提升主要落在精品这一档。
五、进口豆的价格与成本
进口豆的价格随国际行情波动。国际咖啡组织的综合指标价格 2025 年 8 月均价 297.05 美分/磅,较 7 月上涨 14.6%,同比上涨 24.3%;罗布斯塔上涨 19.1% 至 199.13 美分/磅。
价格上涨的驱动因素来自供给端。巴西与越南的产量受恶劣天气影响下滑,全球生豆供应紧张,2024 年美国 ICE 咖啡期货年内累计涨幅约 70%。
进口成本传到采购端,品牌用长期合约定价平抑波动。瑞幸计划在 2025 年到 2029 年向巴西采购 24 万吨咖啡豆,用大额合约锁定供应与价格。
六、国产豆的价格上行
国产豆的价格在上涨。云南咖啡生豆价格 2024 年为每公斤 40 元到 45 元,2025 年上涨到每公斤 60 元到 65 元。
价格上行的原因是需求。国内咖啡市场扩张带动原料采购,新茶饮与连锁咖啡把云南豆纳入采购清单,瑞幸 2026 年在云南全产季咖啡豆采购量已超过 3 万吨。
价格上涨对咖农是利好,对下游是成本压力。鲜果价格随行就市,订单农业的保底收购价把最低收益固定下来,超出部分再按市场结算。
七、精品化与精深加工的竞争路径
国产豆走的是差异化路线。云南省农业科学院的研究人员给出的方向是:种植端通过新品种与新技术提高精品率,走精品咖啡豆路线,避开巴西大宗商品豆的正面竞争;加工端提高精深加工率,从销售原料豆转向销售加工产品;销售端延长产业链。
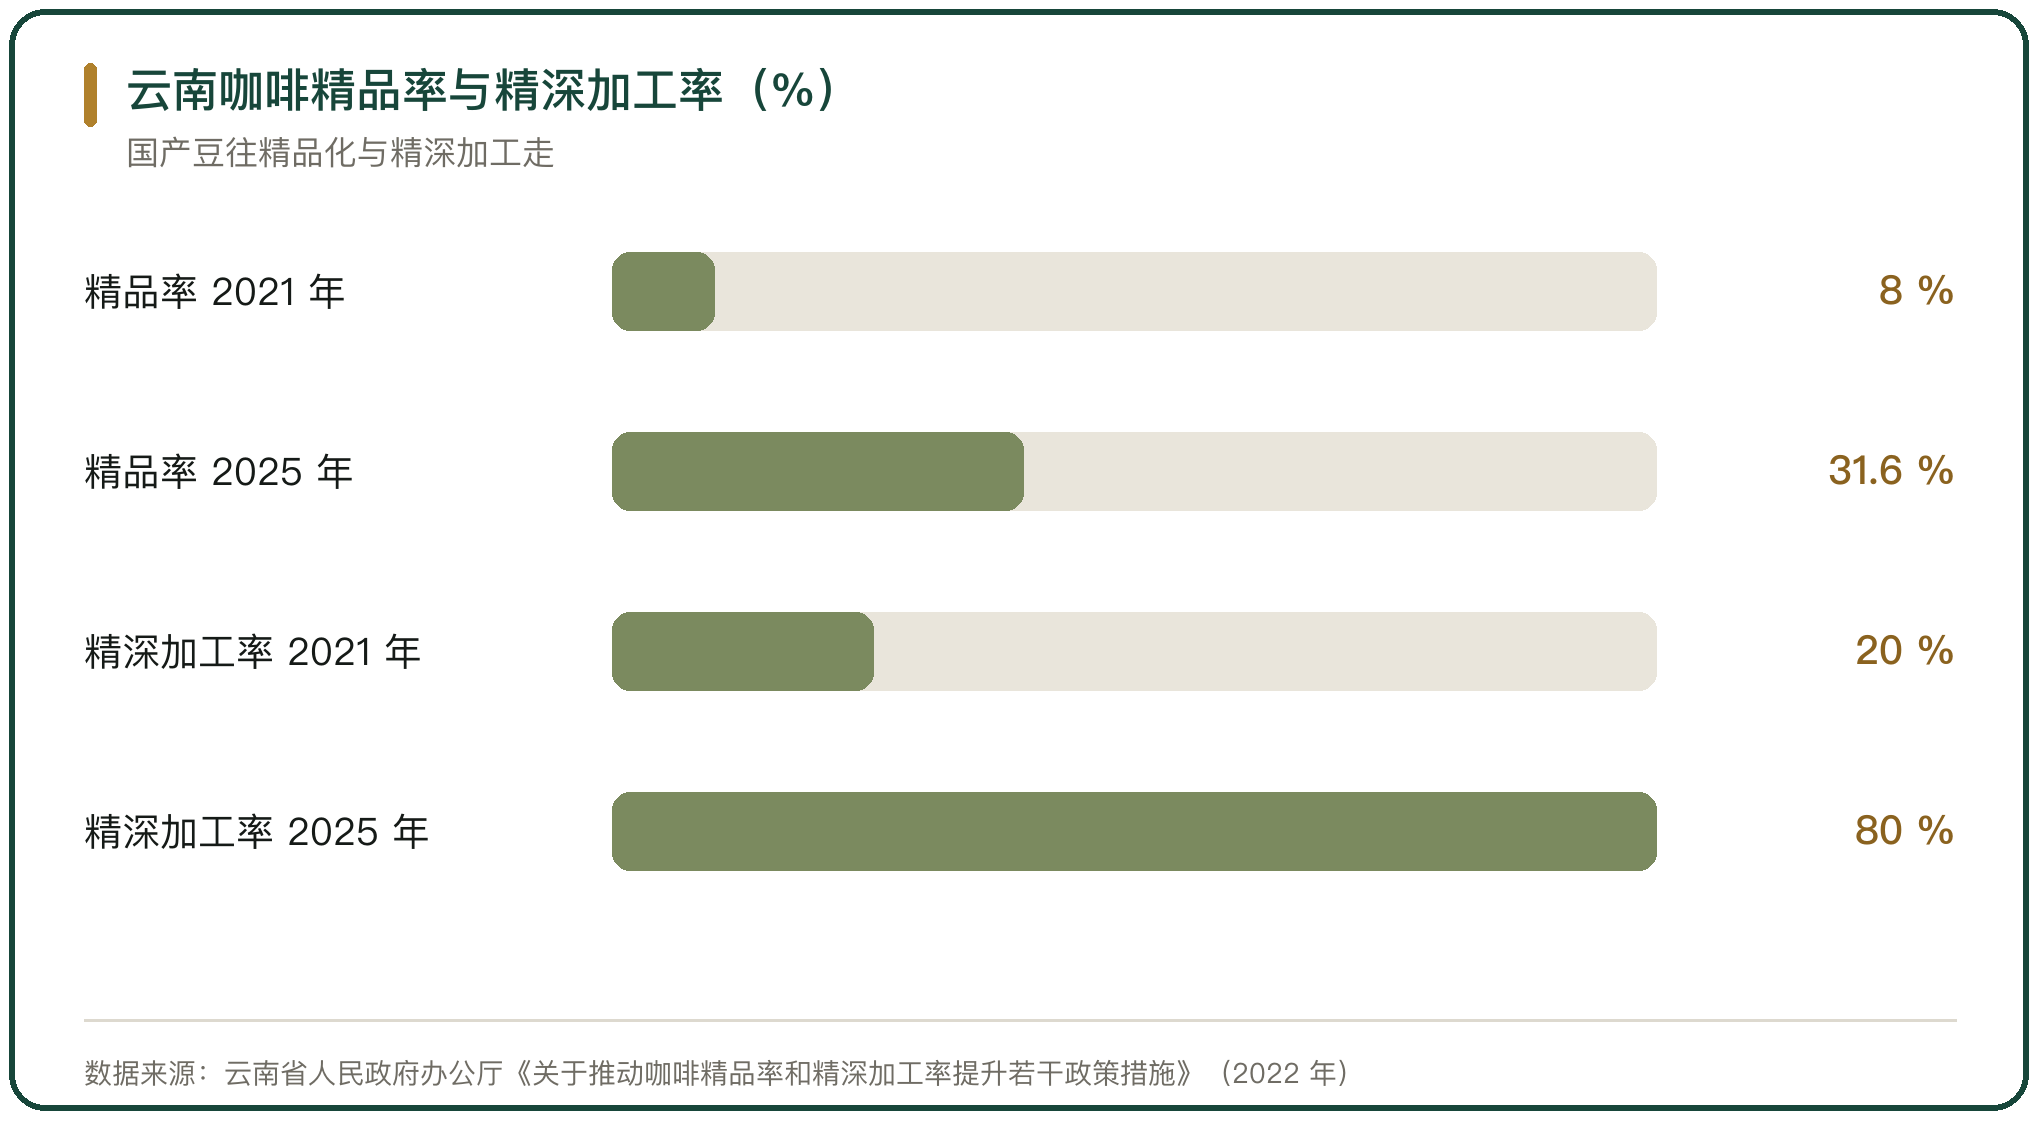
精品化的成果已经出现。云南咖啡精品率从 2021 年的 8% 提升至 31.6%,精深加工率从 20% 提升至 80%;2025 年 1 月思茅海关监管出口生咖啡豆 808 吨,同比增长 191%,出口荷兰、德国、美国、越南等 29 个国家。
精深加工把利润留在产地。烘焙与萃取环节前移到云南,产地从原料供应地转向加工与品牌环节。
八、拼配里的国产豆与进口豆
拼配是国产豆与进口豆并用的主要方式。品牌把不同产区、不同风味的豆子按比例组合,输出稳定的出品,国产豆在拼配里承担风味或成本的某一项功能。
拼配的比例随价格调整。进口豆价格上涨时,配方里国产豆的比例有上升空间;国产豆的精品批次则进入高端线或单品线。
拼配把两类豆的关系从替代变成互补。连锁品牌需要的是全年稳定的风味,任何单一产区都无法单独满足,国产与进口在配方里各占一段。
九、下游价格对原料上涨的吸收
现制咖啡对原料上涨的吸收能力强。以一杯拿铁为例,咖啡豆成本在总成本里的占比低于乳制品与人工,招银国际的研报给出的口径是瑞幸生椰拿铁里咖啡豆成本占总成本的 3.6%。
门店成本的构成决定了调价的幅度。连锁咖啡的成本里租金、人工与配送占比更高,瑞幸咖啡 2024 年第三季度原材料成本同比增长 24.9%,门店租金及其他营运成本同比增长 60.3%,递送费用同比增长 57.9%。
消费者的价格敏感度有限度。艾媒咨询的报告显示,2025 年中国咖啡消费者可接受的单杯价格里,21 元到 30 元区间占比 46.44%,11 元到 20 元区间占比 30.34%。
十、国产咖啡与进口豆竞争判断
国产豆与进口豆的分工已经形成。进口豆补上总量的缺口,国产豆在精品与精深加工环节争取溢价,两者在同一张采购单上各自定价。
竞争的胜负取决于品质与成本的组合。国产豆的产量在短期内无法替代进口,精品率与精深加工率的提升决定国产豆能拿到多少溢价。
价格波动会改变配方结构。国际行情上涨时国产豆的价格优势扩大,行情回落时进口豆的成本优势回升,配方里的比例随两者价差变动。



写点看法