

飞鸿品农 飞鸿品农

水产流通的长期趋势

2026-10-01 慕飞鸿 水产流通 阅读 30 评论 0
农产品流通研究|二、品类流通 | 1、生鲜主品类| 20 水产流通 |
水产品产量与消费在 2025 年继续增长,增速回落到 4% 上下。养殖占比提到 80% 以上,加工消费的增速快于直接食用,进口延续量稳额增、逆差扩大,价格在供给充足下小幅下移。

关键词 水产品产量水产消费批发价格深远海养殖加工消费水产品贸易

关键数据
2025 年全国水产品总产量
7657万吨
比上年增长 4.06%,其中养殖产量 6324 万吨、增长 4.36%,捕捞产量 1333 万吨、增长 2.70%。中国农村网与《农村绿皮书:中国农村经济形势分析与预测(2025—2026)》
2025 年全国水产品消费量
7907万吨
比上年增长 3.7%;直接食用消费 3376 万吨、增长 4.2%,加工消费 3337 万吨、增长 4.7%。中国农村网(2026-05-21)
45 家水产品批发市场 2025 年成交额
2899.79亿元
2025 年 1 月到 12 月成交量 1029.72 万吨、增长 5.4%;全国 80 家批发市场的综合平均价格为 24.77 元/千克、下跌 0.4%。中国水产流通与加工协会
2025 年我国水产品贸易逆差
42.18亿美元
进口量 707.47 万吨、进口额 249.31 亿美元;出口量 458.24 万吨、出口额 207.14 亿美元。中华人民共和国海关总署(农业农村部《2025 年全国渔业经济统计公报》转引)
2025 年远海养殖产量
68.43万吨
同比增长 16.57%;「十四五」期间深远海养殖保持年均 15% 以上的增速。中国经济网与凤凰网财经(2026)
2025 年全国水产加工企业数量
9605个
水产冷库 10268 座,加工率 35.37%;当年水产加工品总量 2291.88 万吨、增长 1.69%。农业农村部渔业渔政管理局《2025 年全国渔业经济统计公报》与《2026 中国渔业统计年鉴》

一、水产品产量与消费的总量口径

2025 年全国水产品总产量 7657 万吨,比上年增长 4.06%;其中养殖产量 6324 万吨、增长 4.36%,捕捞产量 1333 万吨、增长 2.70%,养殖产量占总产量的 82.59%。

消费端同步扩容。2025 年水产品消费量 7907 万吨,比上年增长 3.7%;直接食用消费 3376 万吨、增长 4.2%,加工消费 3337 万吨、增长 4.7%。产量与消费两组数据的口径来自中国农村网与《农村绿皮书:中国农村经济形势分析与预测(2025—2026)》。
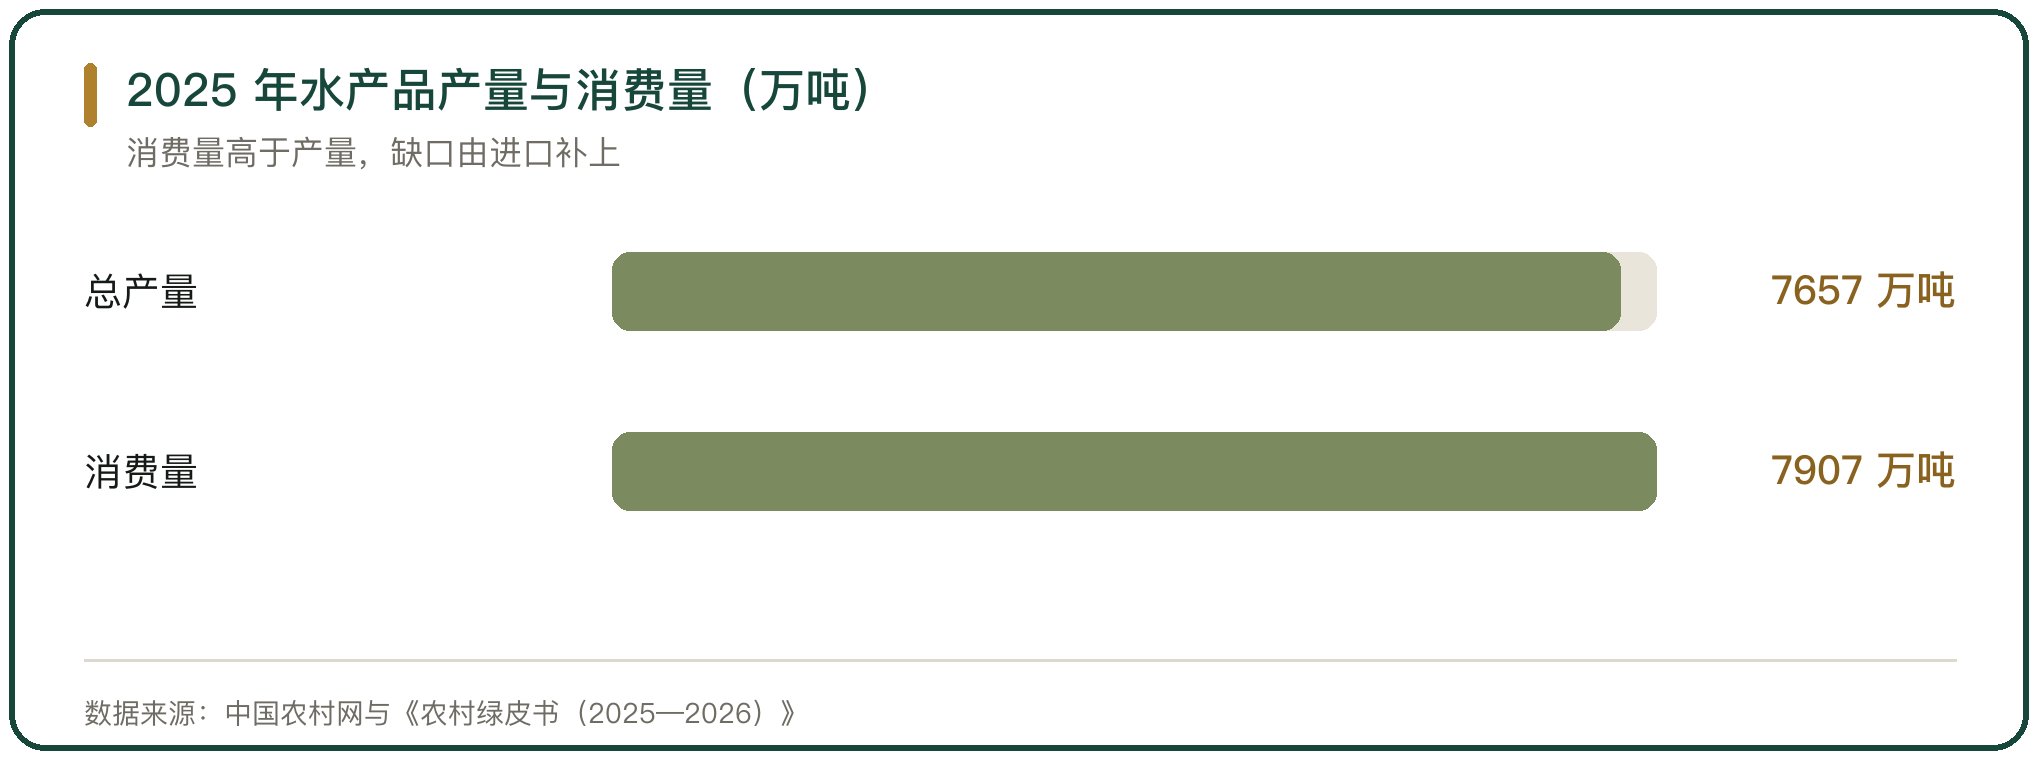
2025 年水产品产量与消费量(万吨)

图 1 2025 年水产品产量与消费量(万吨)

二、养殖与捕捞的结构变化

养殖在总产量里的比重还在提高。2025 年养殖产量 6324 万吨,占总产量的 82.59%,比上一年上升;捕捞产量相对稳定,2025 年为 1333 万吨。

养殖内部的结构也在变。海水养殖的增速快于淡水养殖,贝类与藻类是主要增长源;甲壳类与贝类的产量占比上升,头足类受资源约束产量下降。2025 年全国海洋水产品产量 3860 万吨、增长 4.1%,其中海水养殖 2651 万吨。

三、流通端的价格走势

流通端的价格整体下移。中国水产流通与加工协会对 45 家水产品批发市场的监测显示,2025 年 1 月到 12 月成交量 1029.72 万吨、成交额 2899.79 亿元,分别比上年增长 5.4% 和 4.3%;全国 80 家水产品批发市场的综合平均价格为 24.77 元/千克,比上年下跌 0.4%。

分品种的价格方向不同。《农村绿皮书》给出的批发市场综合价格口径为 27.68 元/公斤、同比下降 5.54%,其中淡水鱼价格上涨 4.55%,海水鱼价格下跌 10.91%,虾蟹类价格波动加剧。两套口径的统计市场范围不同,方向一致。

四、进口与出口的结构变化

进出口的量额方向出现分化。据海关总署统计,2025 年我国水产品进出口总量 1165.71 万吨、增长 4.35%,进出口总额 456.45 亿美元、增长 4.13%;其中出口量 458.24 万吨、增长 8.11%,出口额 207.14 亿美元、下降 0.13%;进口量 707.47 万吨、增长 2.05%,进口额 249.31 亿美元、增长 7.94%。贸易逆差 42.18 亿美元,比上年增加 18.60 亿美元。

进口的结构在往高价值品类走。冻鱼在进口水产品总额里的比重从 2005 年的 74.8% 降至 2025 年的 26.1%;龙虾、冷鲜三文鱼与蟹类三类合计 2025 年进口 398.9 亿元,占水产品进口总额的 27%。
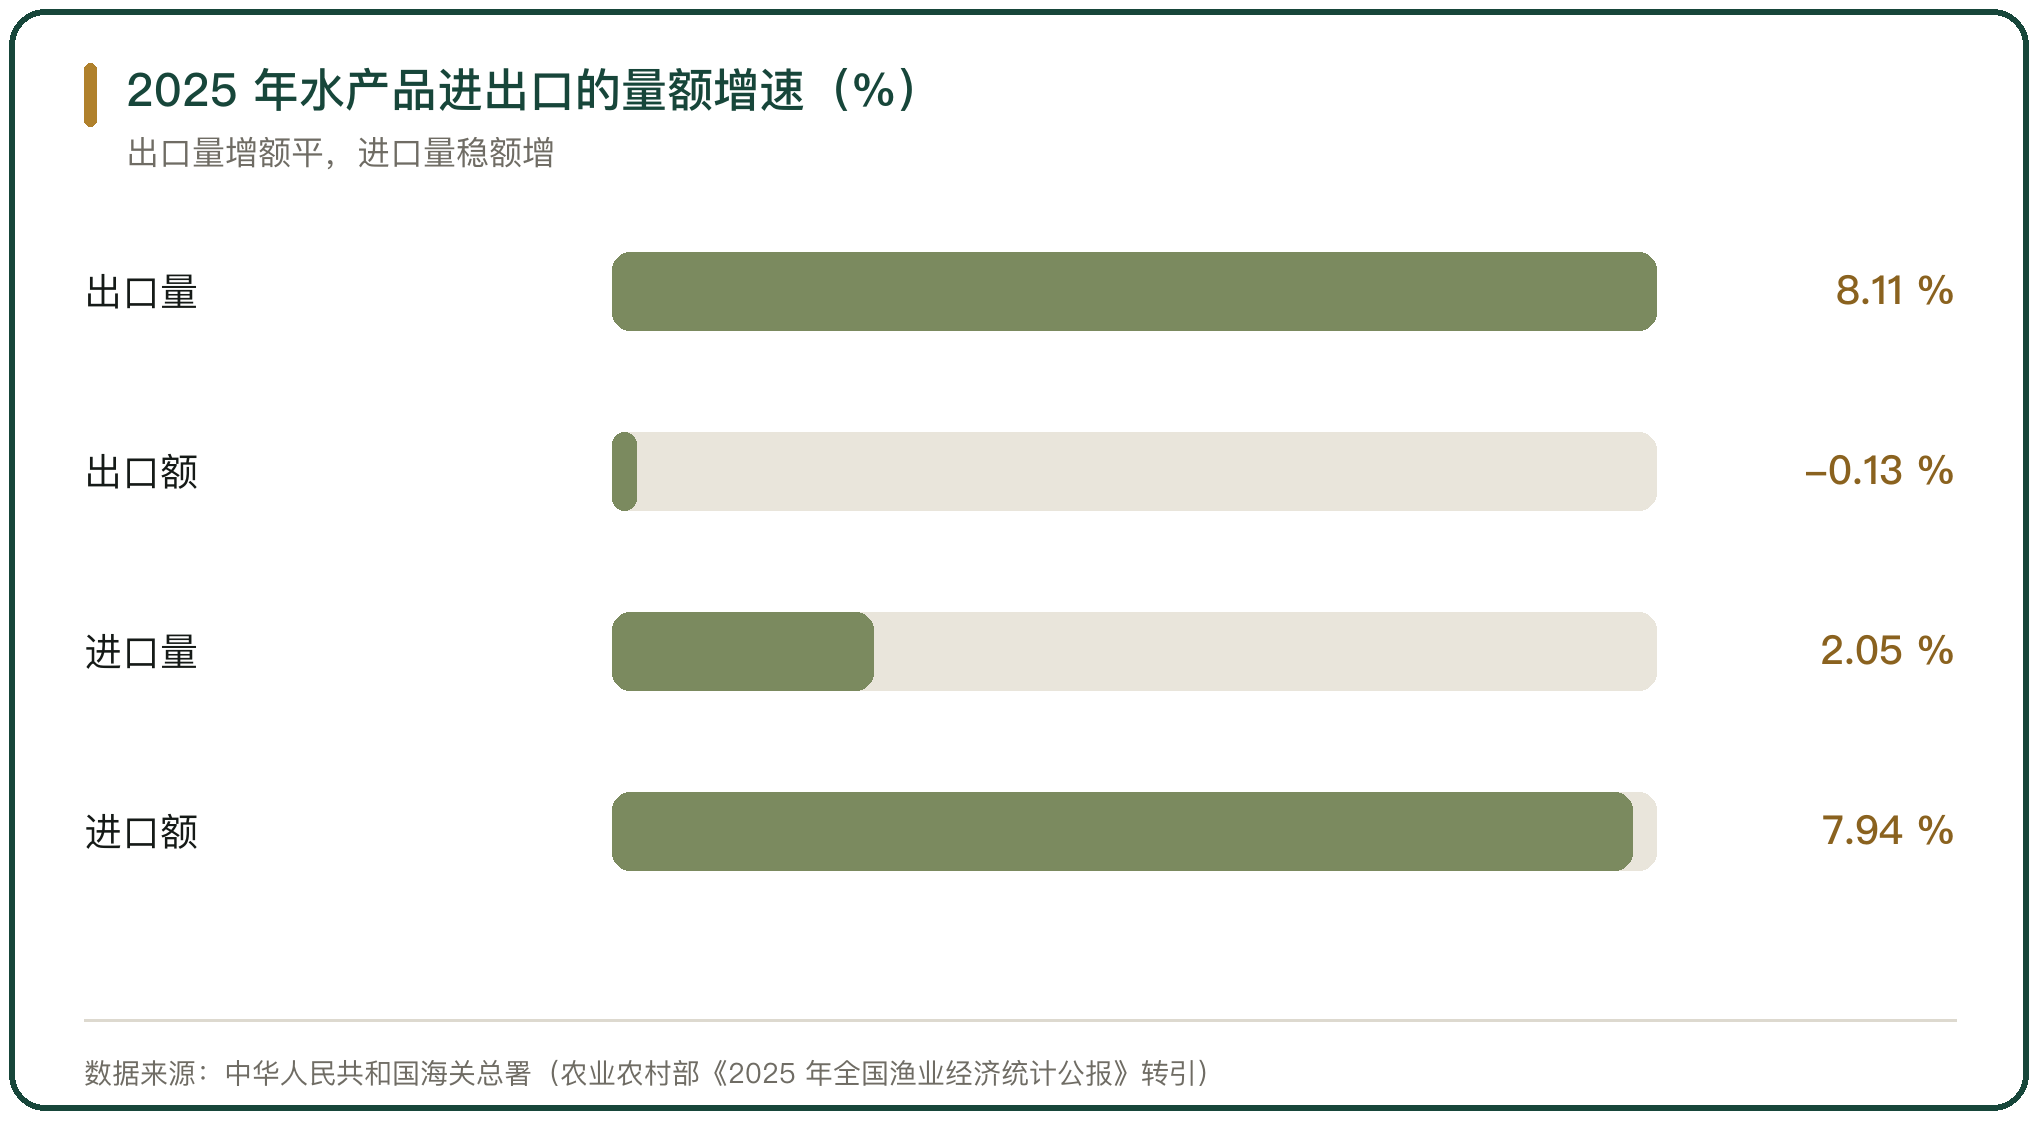
2025 年水产品进出口的量额增速(%)

图 2 2025 年水产品进出口的量额增速(%)

五、消费结构的升级方向

消费往加工形态与品质方向走。2025 年加工消费 3337 万吨、增长 4.7%,快于直接食用消费的 4.2%。2024 年全国用于加工的水产品总量 2647.99 万吨,加工品总量 2253.76 万吨;2025 年水产加工品总量 2291.88 万吨、增长 1.69%,用于加工的水产品总量 2706.57 万吨。

品质需求体现在品类上。三文鱼、鳕鱼、龙虾等高附加值水产品的需求增长较快,2025 年居民人均水产品消费量为 15.08 千克。

六、渠道结构的变化

批发市场仍是主渠道,份额在缓慢回落。2025 年 45 家水产品批发市场的成交量 1029.72 万吨,同比仍在增长;华东、华南依托港口与消费市场成为进口与加工的核心枢纽,中西部凭成本优势做养殖与初加工,再通过电商渠道把货送到全国。

新兴渠道的增量集中在下沉市场。电商直采与社区团购把产地直发做起来,前置仓与即时配送把交付时效往前推,内陆城市的消费者买到的鲜活海产比过去更多。

七、深远海养殖的产能扩张

产能的增量在往深水走。深远海养殖在「十四五」期间保持年均 15% 以上的增速,2025 年远海养殖产量 68.43 万吨、增长 16.57%;全国已建设 169 个国家级海洋牧场,深远海养殖水体 5660 万立方米。

装备决定能养什么。以「湛江湾1号」为代表的漂浮式动力定位养殖平台陆续投产,福建的「闽投1号」等半潜式与桁架类装备形成规模;2025 年福建海水养殖产量 644.34 万吨,居全国第一,设施渔业产量占比超过 75%。
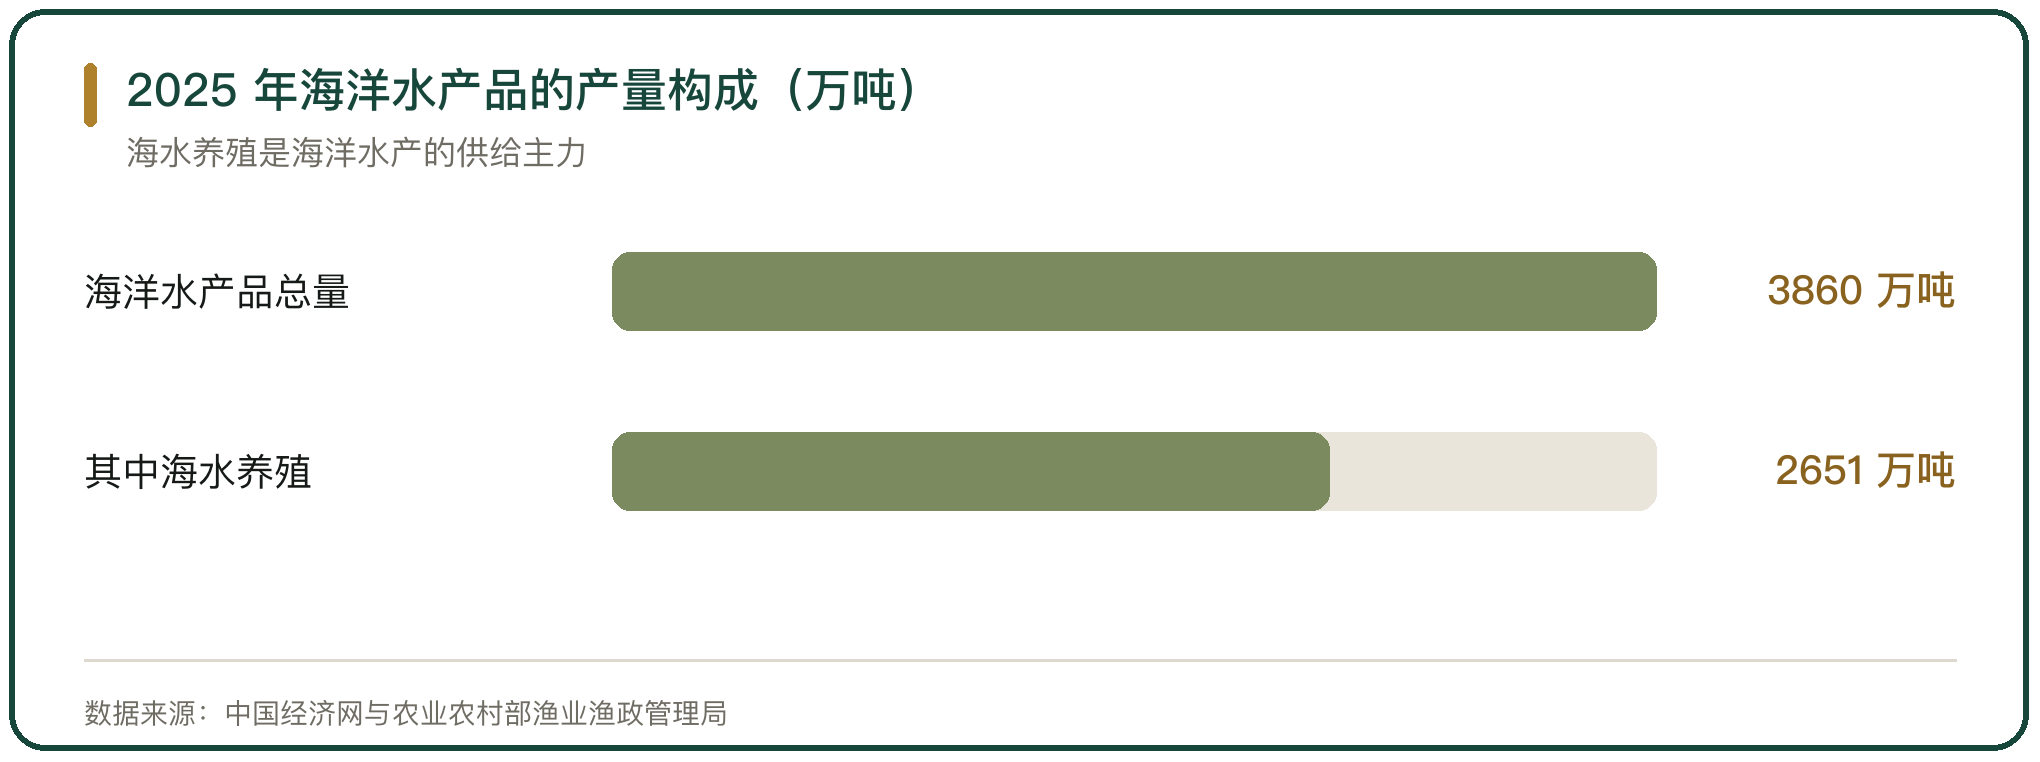
2025 年海洋水产品的产量构成(万吨)

图 3 2025 年海洋水产品的产量构成(万吨)

八、加工消费的增速

加工是长期增速更快的部分。2025 年全国水产加工企业 9605 个,水产冷库 10268 座;加工率 35.37%,意味着多数水产品仍以原料形态进入流通,加工环节的空间在原条与成品之间。

预测口径把加工放在前面。农业农村部市场预警专家委员会的口径是,2026 年水产品消费量预计 8085 万吨、增长 2.3%,其中加工消费 3435 万吨、增长 2.9%,直接食用消费 3452 万吨、增长 2.3%。
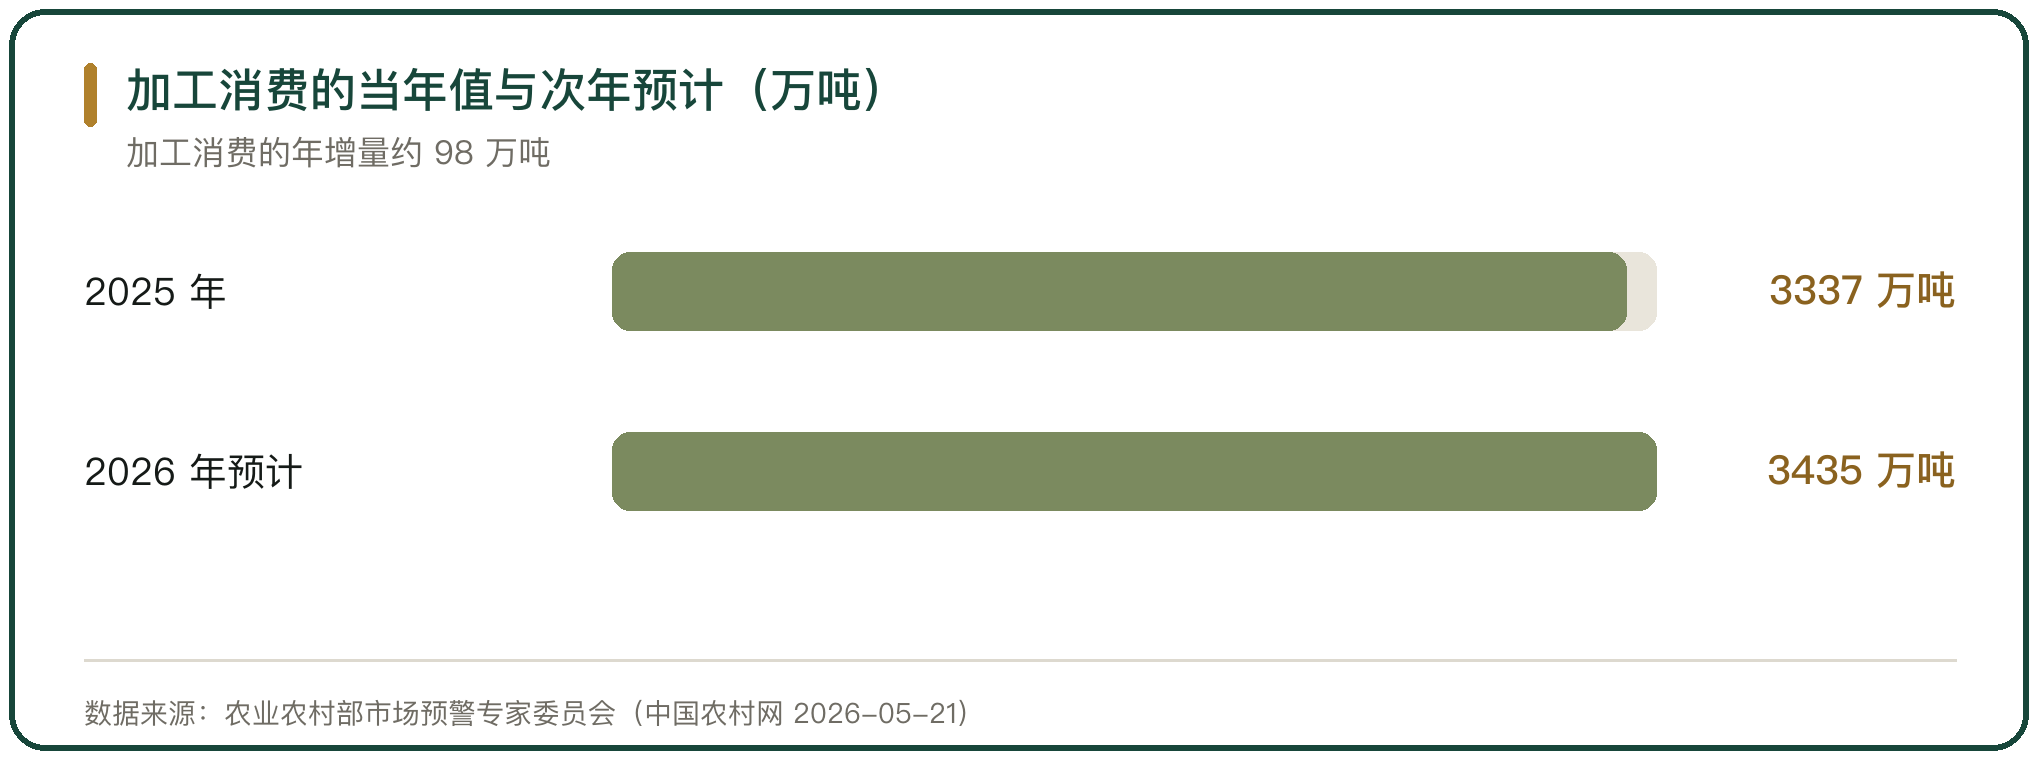
加工消费的当年值与次年预计(万吨)

图 4 加工消费的当年值与次年预计(万吨)

九、中西部与农村市场的消费增长

消费增长的重心在下沉市场。未来一段时期,中西部地区与农村地区居民是水产品消费增长的主要来源;高蛋白、低脂肪的水产品在饮食结构里的位置上升,加工消费的增长快于直接食用。

物流把内陆消费托起来。海捕与进口海鲜经冷链运输后进入内陆城市,兰州、重庆等地的市场里,南美白对虾与梭子蟹等品类的供货比过去稳定,价格也随之回落。

十、水产流通的长期趋势判断

水产品产量与消费的长期增速在放缓。预测口径是 2026 年产量 7838 万吨、增长 2.4%,消费量 8085 万吨、增长 2.3%;到 2030 年消费量 8391 万吨,到 2034 年消费量 8306 万吨,年均增长 1.2%。

结构变化比总量变化更明显。养殖占比提至 80% 以上,加工消费的增速快于直接食用,进口往高价值品类走,出口要保持量增额稳;批发市场仍承担集散与价格形成的主要功能,电商与社区渠道分走一部分份额。

供给充足是价格的约束。2025 年批发市场综合价格小幅下跌,2026 年预计总体平稳运行,月度供需变化带来的价格波动幅度在 2% 以内。

水产品产量与消费在 2025 年继续增长,增速回落到 4% 上下。产量 7657 万吨、增长 4.06%,其中养殖产量 6324 万吨、占总产量的 82.59%;消费量 7907 万吨、增长 3.7%,加工消费 3337 万吨的增速快于直接食用。流通端的成交量在增、价格在小幅下移,中国水产流通与加工协会监测的 45 家批发市场 2025 年成交量 1029.72 万吨、成交额 2899.79 亿元,全国 80 家批发市场的综合平均价格 24.77 元/千克。进出口方面,海关总署的数据显示 2025 年出口量 458.24 万吨、增长 8.11%,进口量 707.47 万吨、增长 2.05%、进口额 249.31 亿美元、增长 7.94%,贸易逆差扩大到 42.18 亿美元。结构上,养殖占比在 80% 以上,深远海养殖在「十四五」期间保持年均 15% 以上的增速,加工率 35.37%,进口往三文鱼、龙虾与蟹类等高价值品类走。

行内实情

总量增速在放缓,结构变化比总量变化更明显,加工消费与高价值品类的增速更快
价格在供给充足时缺少上行空间,传统旺季没能有效拉升价格
产能的增量往深水与设施化走,配套设施与苗种决定新产能的使用效率

相关问题

水产品的产量与消费近两年是什么方向。
总量增长、增速放缓。2025 年全国水产品总产量 7657 万吨、比上年增长 4.06%,其中养殖产量 6324 万吨、增长 4.36%,占总产量的 82.59%;捕捞产量 1333 万吨、增长 2.70%。消费端 2025 年消费量 7907 万吨、增长 3.7%,其中直接食用消费 3376 万吨、增长 4.2%,加工消费 3337 万吨、增长 4.7%。预测口径是 2026 年产量 7838 万吨、增长 2.4%,消费量 8085 万吨、增长 2.3%(中国农村网与《农村绿皮书(2025—2026)》)。
流通端的价格为什么上不去。
供给充足压住了价格。中国水产流通与加工协会监测的 45 家水产品批发市场,2025 年 1 月到 12 月成交量 1029.72 万吨、成交额 2899.79 亿元,分别比上年增长 5.4% 和 4.3%;全国 80 家批发市场的综合平均价格为 24.77 元/千克,比上年下跌 0.4%。《农村绿皮书》给出的口径为 27.68 元/公斤、同比下降 5.54%,其中淡水鱼价格上涨 4.55%,海水鱼价格下跌 10.91%。传统消费旺季没能有效拉升价格。
进口结构往哪边走。
往高价值品类走。据海关总署统计,2025 年我国水产品进口量 707.47 万吨、增长 2.05%,进口额 249.31 亿美元、增长 7.94%;出口量 458.24 万吨、增长 8.11%,出口额 207.14 亿美元、下降 0.13%;贸易逆差 42.18 亿美元,比上年增加 18.60 亿美元。冻鱼在进口水产品总额里的比重从 2005 年的 74.8% 降到 2025 年的 26.1%,龙虾、冷鲜三文鱼与蟹类三类合计 2025 年进口 398.9 亿元,占水产品进口总额的 27%。
名词解释

前置仓:靠近消费者、用于快速履约的小型仓储节点。
冷库:用于低温贮藏的专用建筑,按温区分为高温库、低温库、速冻库等。
产地直发:产地收货后不经批发市场、直接发给销地或消费者的流通方式。
社区团购:以社区为单位集中下单、次日自提的零售模式。
初加工:对农产品进行的清洗、分级、包装等不改变基本形态的处理。
总第0518篇 | 二、品类流通|20-水产流通-032

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。

