

薯类流通的长期趋势
一、薯类的产量与面积变化
薯类的产量还在增加,动力从面积转向单产。2024 年全国薯类种植面积 1.06 亿亩,总产量折粮后为 3058 万吨,占全球总产量的 16%;马铃薯与甘薯的种植面积与产量均居世界首位,马铃薯产量占全球约 1/4。(大众日报 2025 年 10 月)
马铃薯的产量口径有两套。农业农村部口径下 2024 年马铃薯种植面积 8489 万亩、单产 1164 千克每亩、产量 9883 万吨;
国家统计局按折粮统计的播种面积为 6688.8 万亩。两套口径的差异来自是否把鲜薯折算成粮食,引用时要注明来源。(农业农村部市场预警专家委员会《中国农业展望报告(2025 到 2034)》)
二、鲜食消费的替代与回落
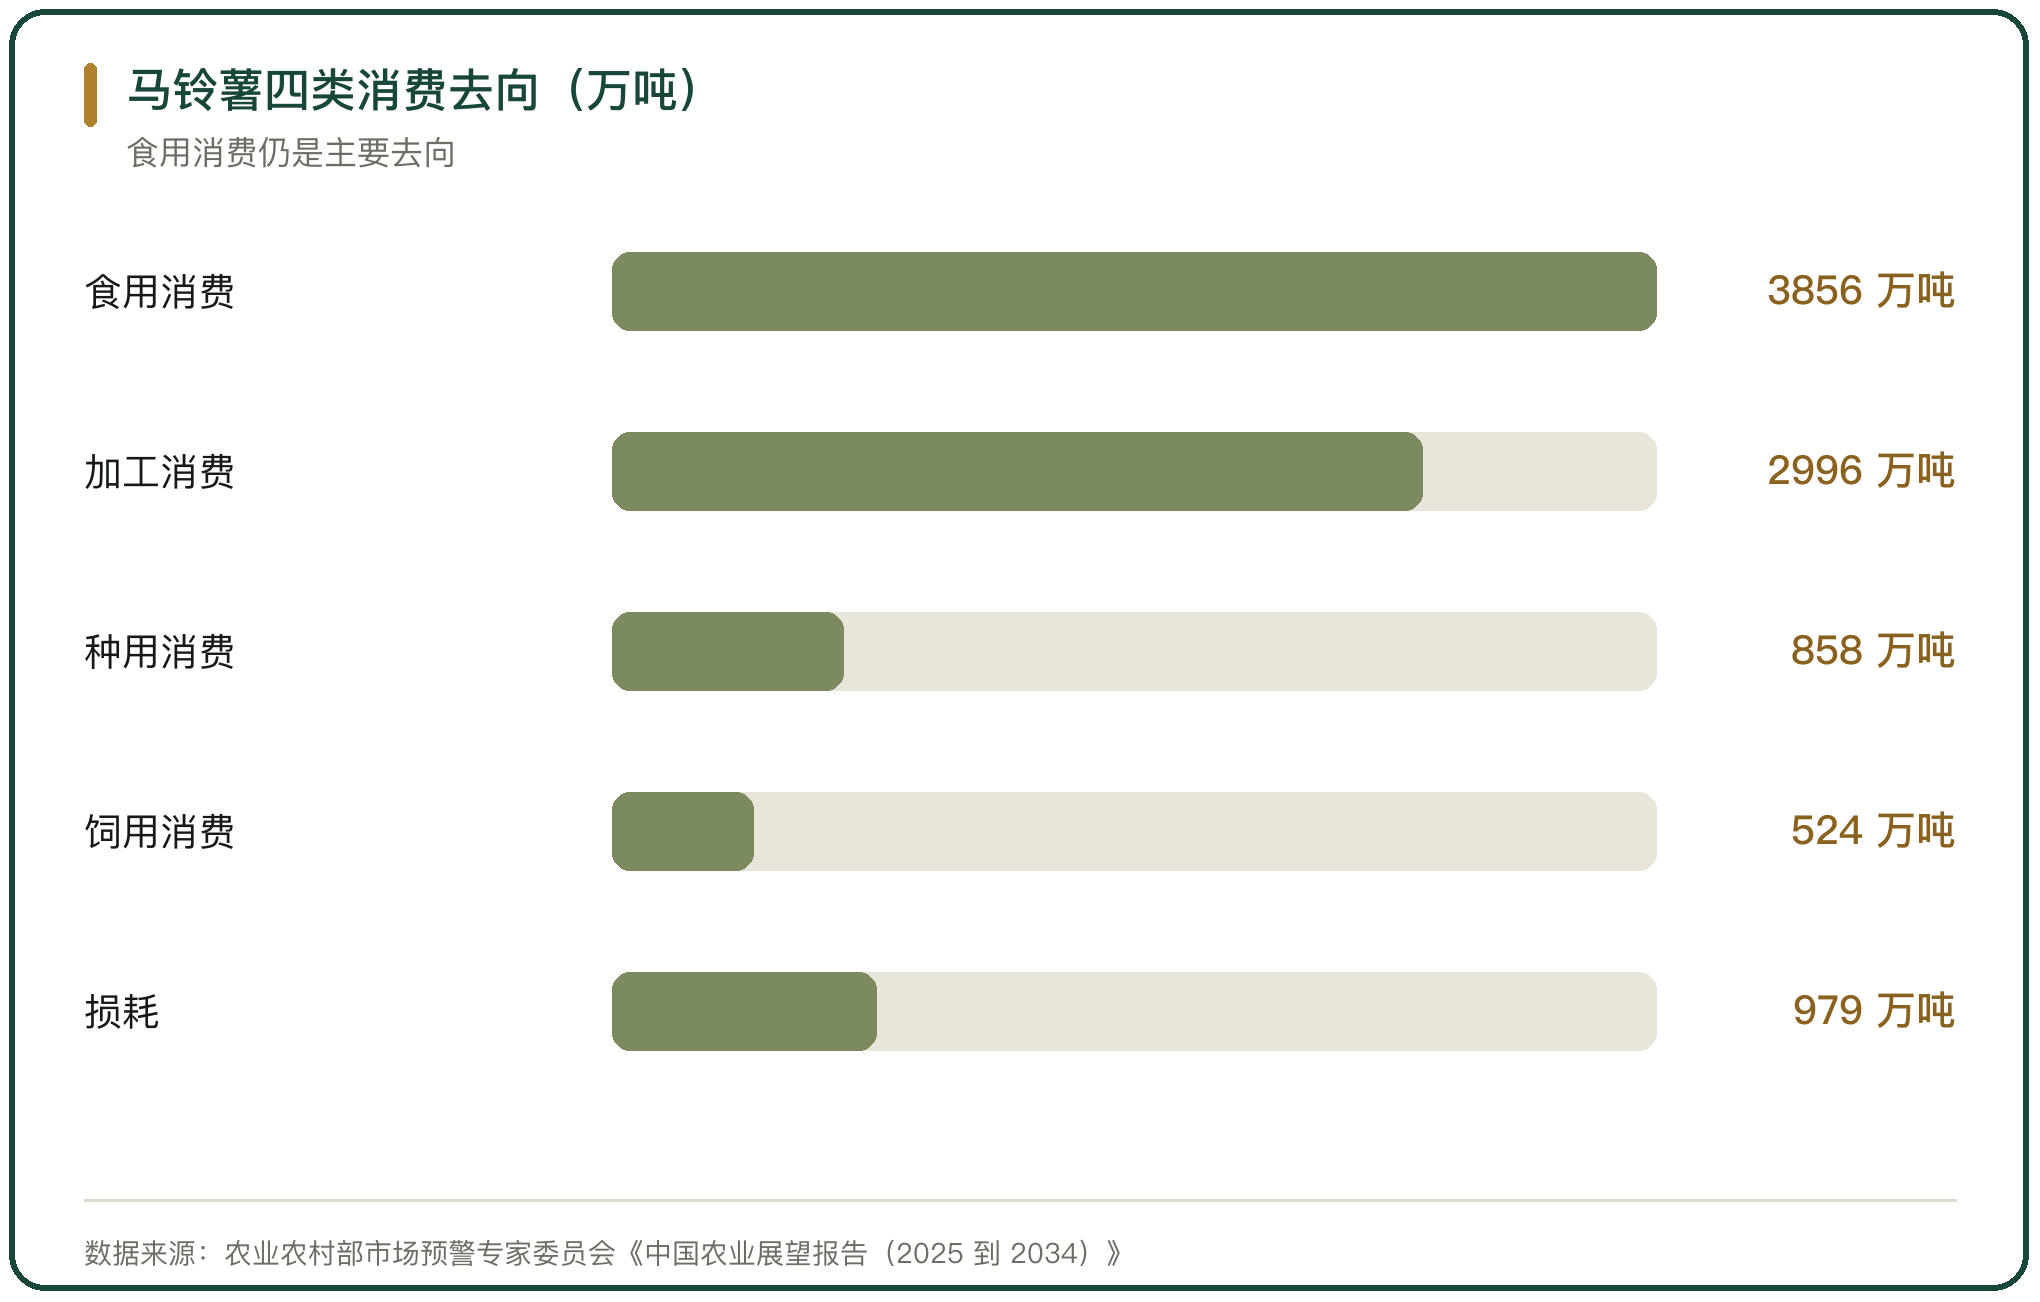
鲜食仍是马铃薯消费的主要去向。中国农业展望报告的口径下,2024 年马铃薯消费量 9252 万吨,其中食用消费 3856 万吨,占比最高;加工消费 2996 万吨,种用消费 858 万吨,饲用消费 524 万吨,损耗 979 万吨。(农业农村部市场预警专家委员会《中国农业展望报告(2025 到 2034)》)
鲜食消费随替代品价格波动。2024 年圆白菜、白萝卜与胡萝卜等耐储蔬菜价格低迷,对马铃薯形成替代,食用消费量比上年减少 6.3%。鲜食需求的价格弹性在耐储蔬菜之间传导,这一段的规模短期内难以明显扩张。
三、加工消费与薯制品产能
加工消费是增长的一段。2024 年马铃薯加工消费量 2996 万吨,比上年增长 0.8%;国内马铃薯加工比重提升到 15% 左右,其中半数以上用于生产马铃薯淀粉。薯制品产能的扩张带动加工专用薯的种植规模上升。
加工消费的增长伴随价格波动。加工商品薯的种植规模在 2021 年到 2023 年快速增加,2024 年叠加周边国家低价薯制品的进口,国内加工商品薯的收购价格回归到 2019 年的水平,北方一作区鲜食商品薯的产地出货价随之下行。(新华指数研究院 2024 年 11 月)
四、出口与进口的相反走势
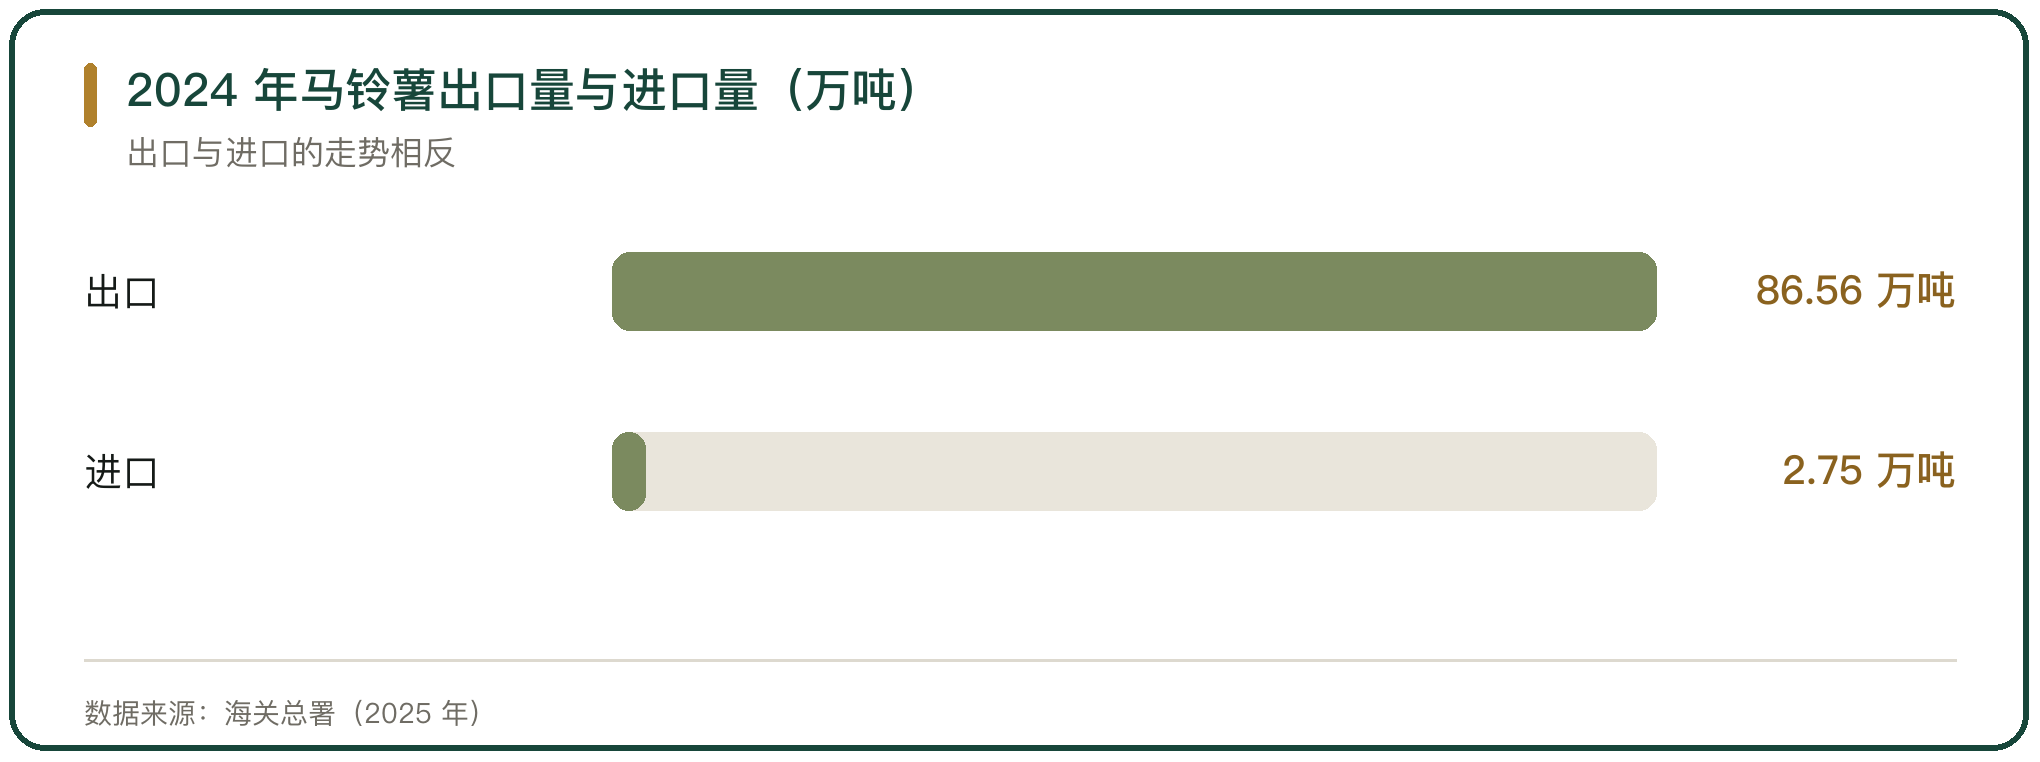
出口在扩大,进口在收缩。据海关总署统计,2024 年中国出口马铃薯 86.56 万吨,比上年增长 55.6%,出口额 5.67 亿美元、增长 17.9%;
进口马铃薯 2.75 万吨,减少 34.4%,进口额 0.59 亿美元;贸易顺差 5.08 亿美元,增长 26.1%。(农业农村部市场预警专家委员会《中国农业展望报告(2025 到 2034)》)
初级薯制品的进口仍在影响国内价格。2025 年 1 月到 12 月进口马铃薯淀粉 20701.754 吨,比上年减少 49.47%,进口总金额 3092.84 万美元;进口量收缩的同时,进口均价与国内出厂价形成直接比较。(海关总署,我的钢铁网 2026 年 1 月)
五、价格在产销之间的传导
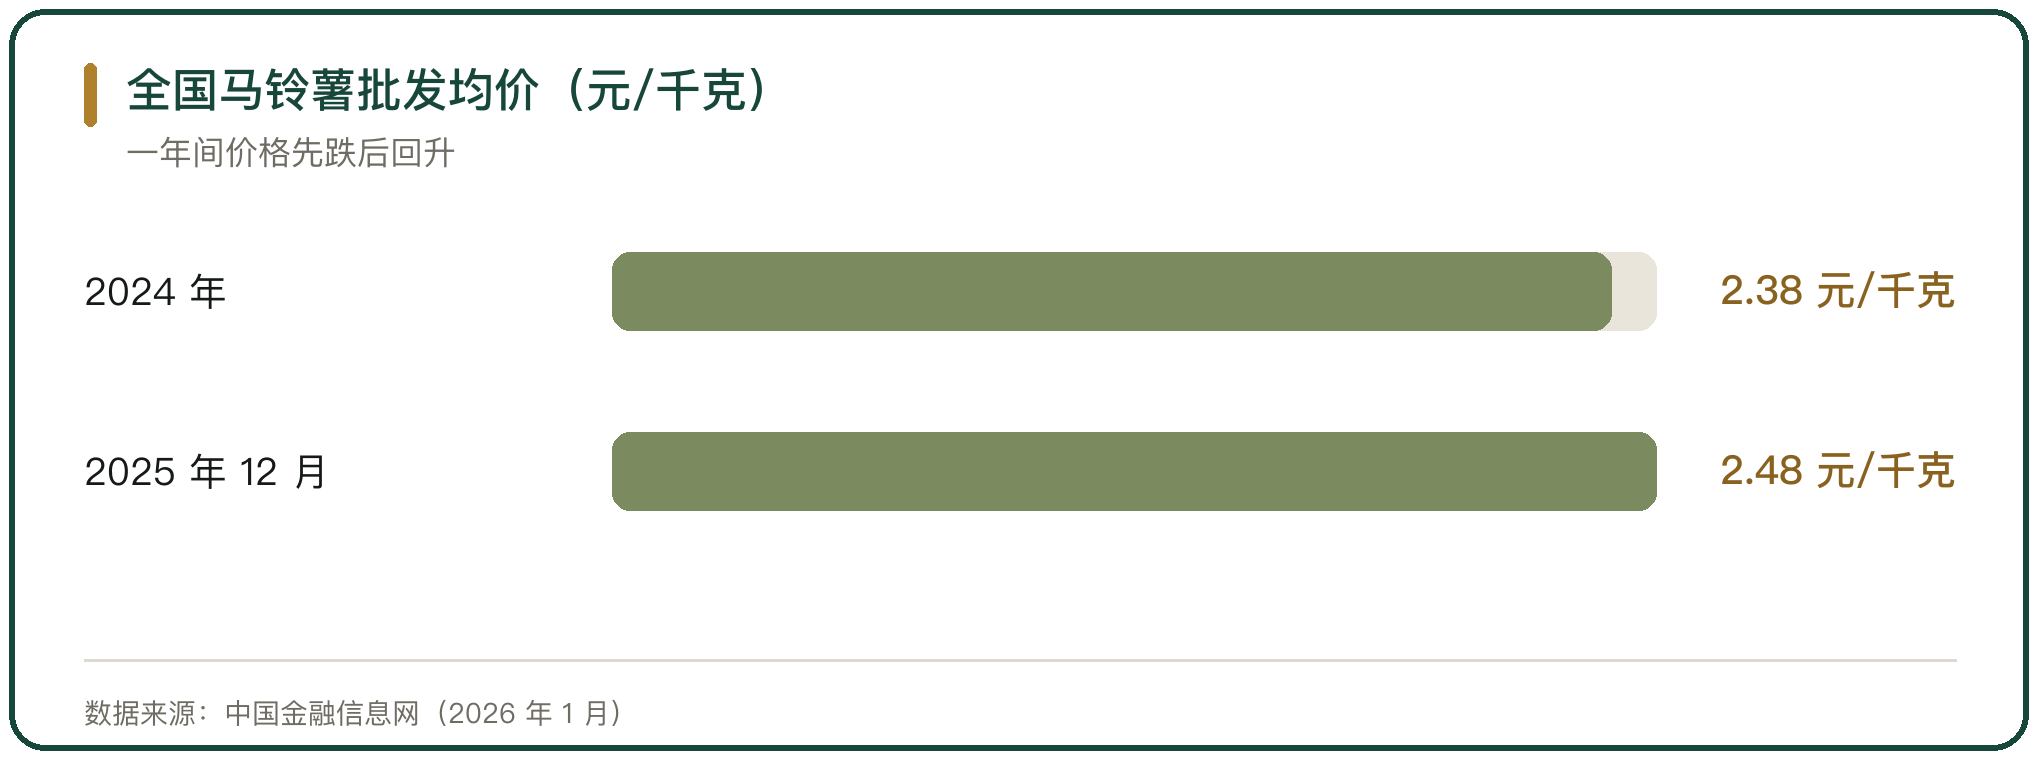
价格在产销两地之间的传导有时滞。2024 年全国马铃薯全年批发均价为 2.38 元每千克,比上年下跌 21.8%,处在近十年偏低位次;
2025 年新产季以来,鲜食商品薯的产地出货价与销地批发价先后回升,截至 2025 年 12 月 31 日,全国商品薯销地批发均价为 2.48 元每公斤。(农业农村部市场预警专家委员会《中国农业展望报告(2025 到 2034)》;中国金融信息网 2026 年 1 月)
初级薯制品的价格方向与鲜薯不完全一致。2025 年 12 月定西马铃薯淀粉出厂均价为 6660.87 元每吨,新产季以来累计下跌 11%;全粉出厂均价 10121.07 元每吨,累计下跌 15.63%。加工品的价格由国内外产能与库存共同决定,与鲜薯的行情分离。
六、产区布局的西移与南移
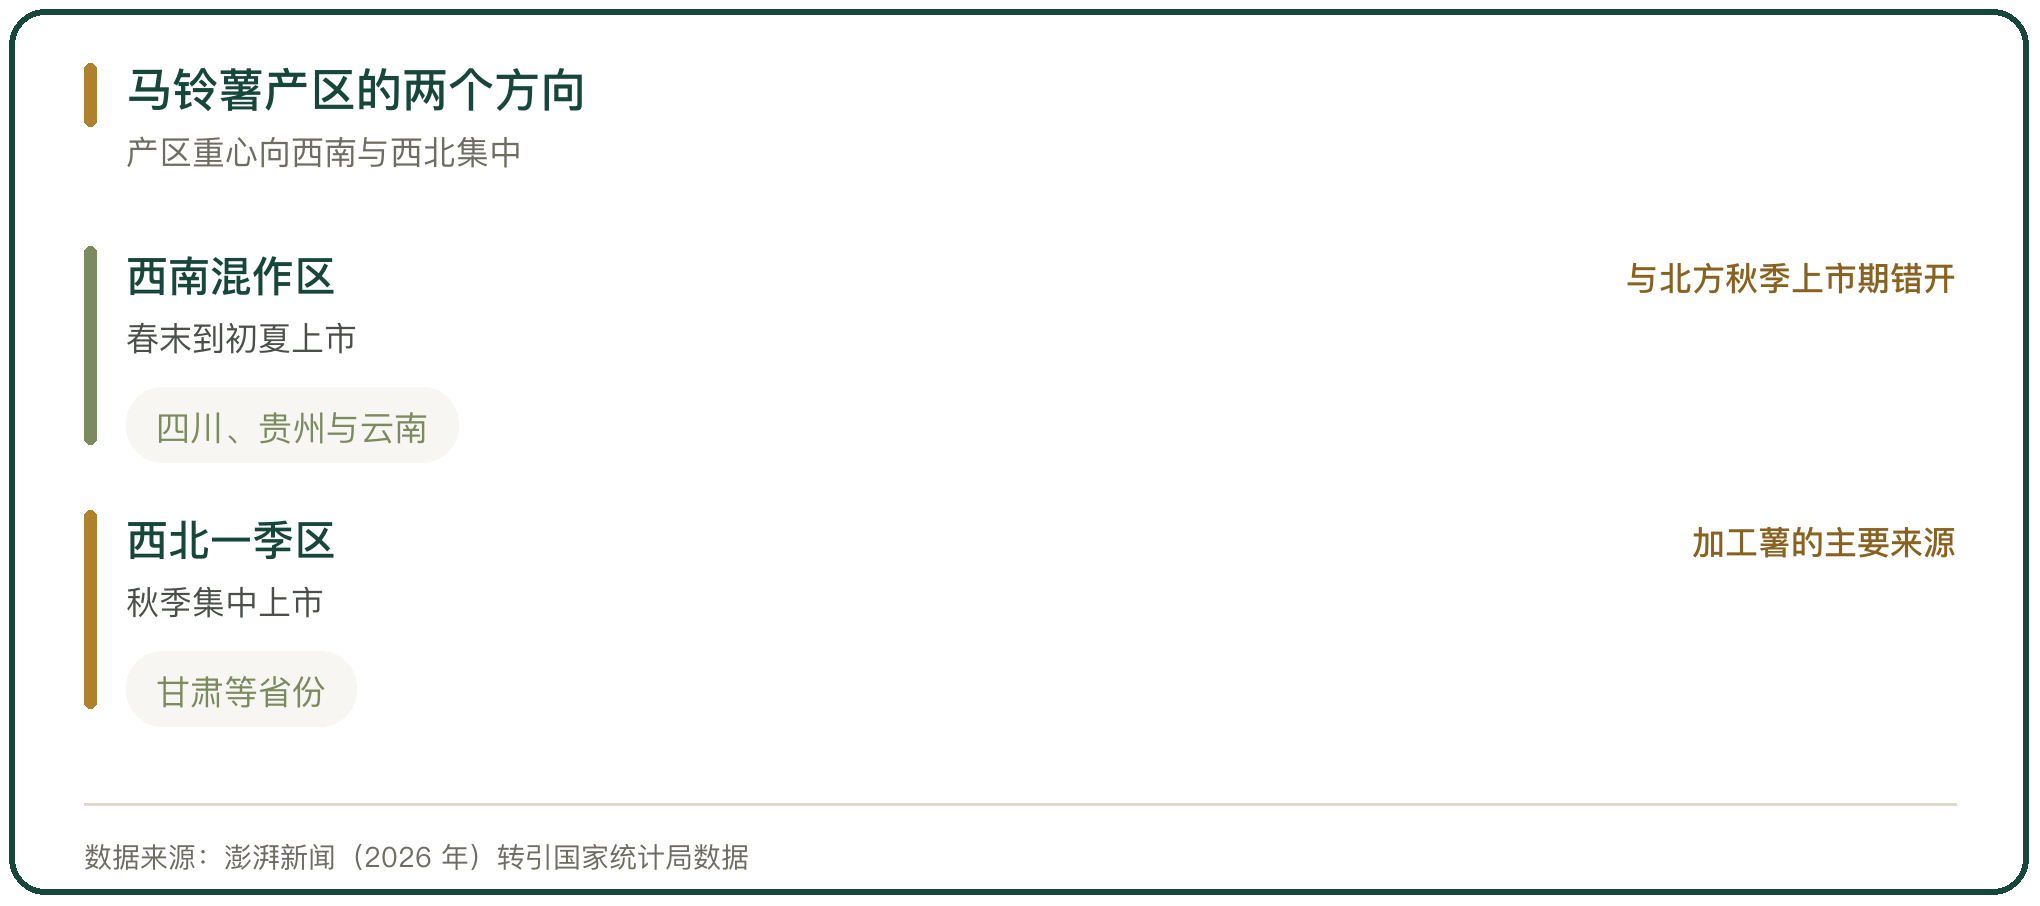
马铃薯的生产重心向西南与西北集中。2024 年四川、贵州、甘肃、云南四个省域的播种面积依次位列全国前 4 位,规模均在 500 万亩以上;产量同样由这四个省域占据前 4 位,均在 200 万吨以上。西南一二季混作区与西北一季区的比较优势在上升。(澎湃新闻 2026 年转引国家统计局数据)
产区布局的变化带动流通路径的调整。西南产区的上市期在春末到初夏,与北方一作区的秋季上市期错开,错季销售缩短了北方商品薯的空档期;北方低价商品薯南下以后,西南产区的产地出货价随之承压。
七、主粮化政策的市场结果
主粮化政策把马铃薯定位成第四大主粮。2015 年农业部启动马铃薯主粮化战略,2016 年发布《关于推进马铃薯产业开发的指导意见》,
提出到 2020 年种植面积扩大到 1 亿亩以上、适宜主食加工的品种种植比例达到 30%;中央财政在 2015 年安排 1 亿元专项资金,在 9 个省份开展马铃薯主食开发试点。(农业农村部农业贸易促进中心)
政策的结果落在加工端。到 2020 年,全国已开发销售 6 大系列、260 多种马铃薯主食产品,年产马铃薯主食产品 170 多万吨;全国马铃薯加工企业有 5000 多家,其中规模以上加工企业 150 多家,年加工能力 170 万吨以上。种植面积的目标与主食消费的目标之间还有距离。(中国社会科学网 2022 年 9 月)
八、薯类流通的长期趋势
薯类流通的长期趋势由需求端的三段决定。鲜食消费的规模稳中略降,替代品价格决定短期波动;加工消费随薯制品产能上升,年均增速高于鲜食;出口在全球薯制品需求增量里扩大,年均增速在三段里最高。
农业农村部市场预警专家委员会的展望是,到 2034 年马铃薯产量达到 10572 万吨、年均增长 0.9%,消费量达到 10410 万吨、年均增长 1.0%。
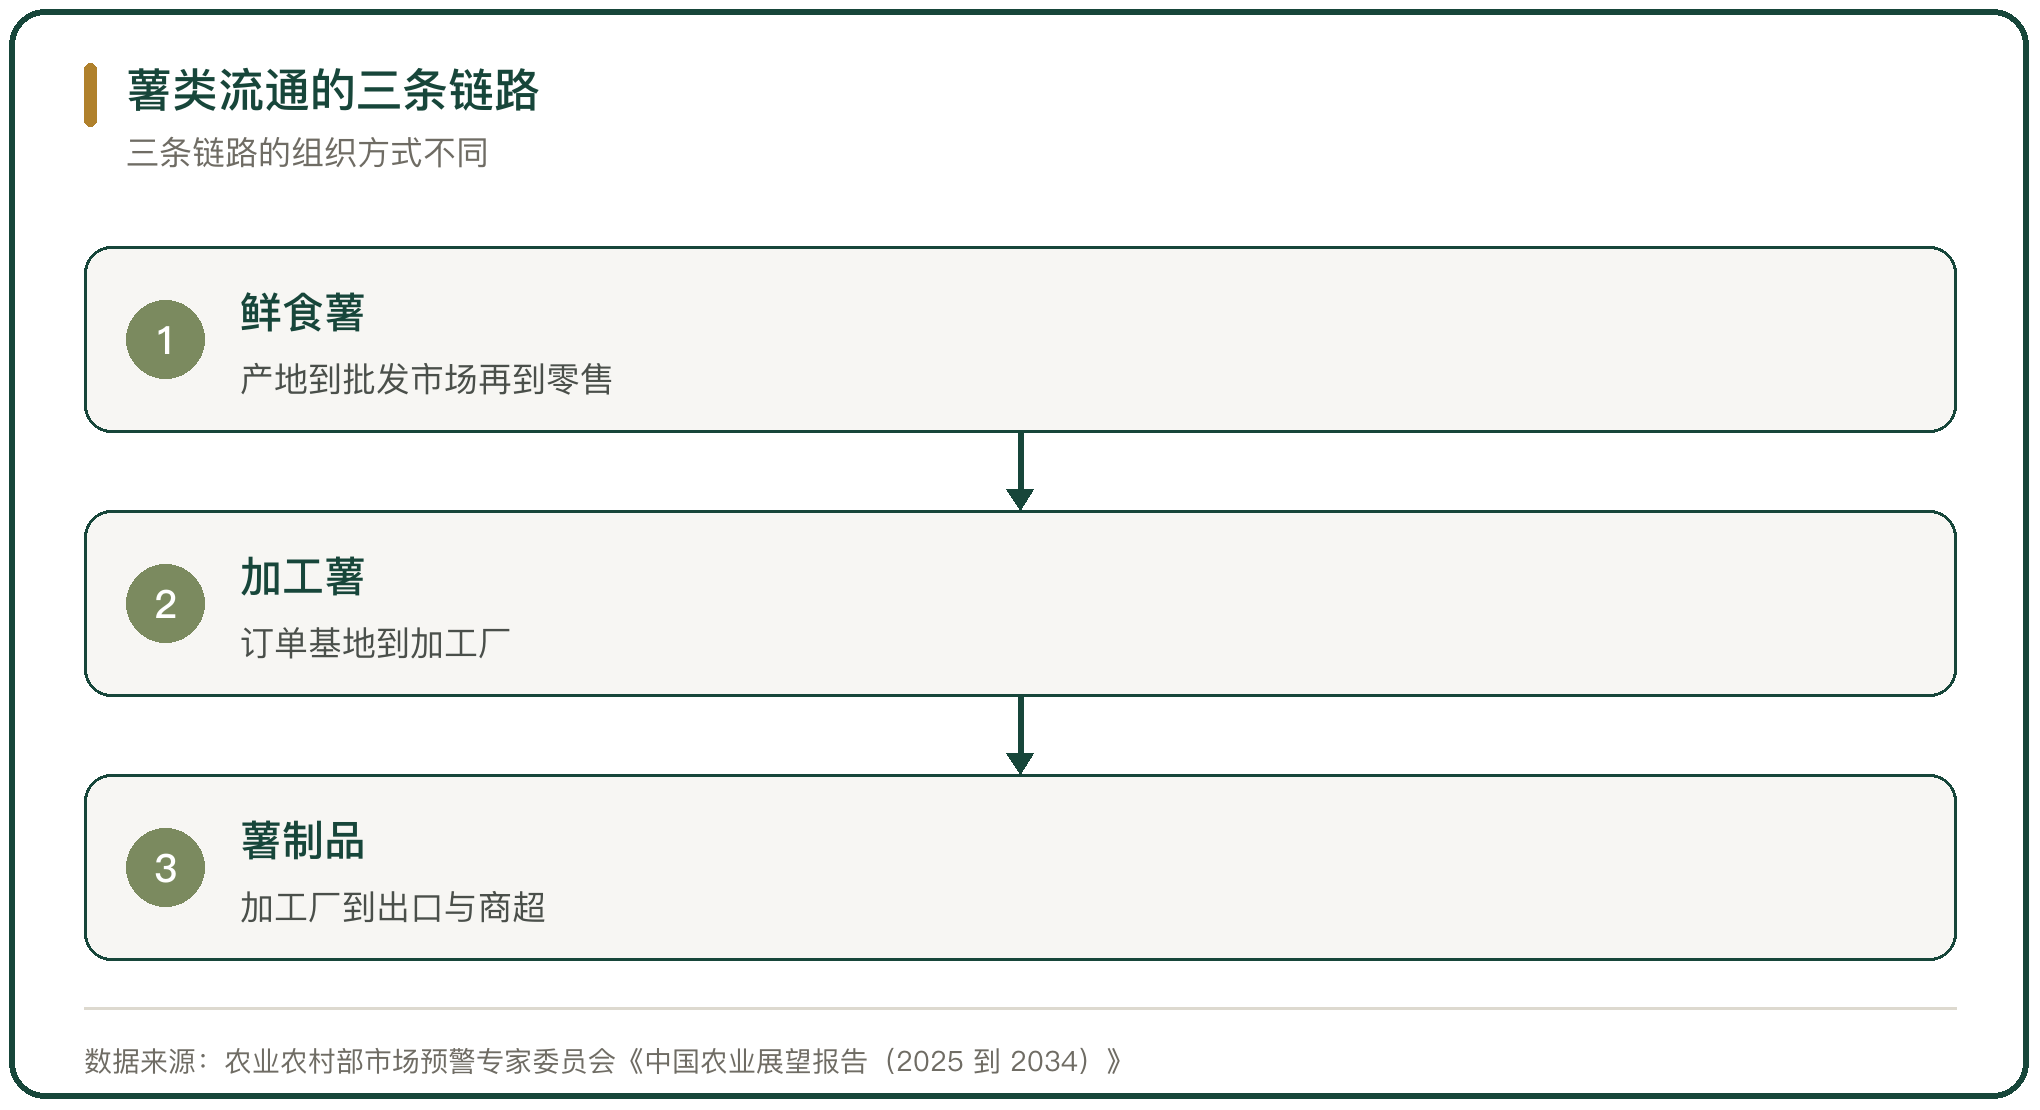
供给端的增长动力转向单产。脱毒种薯的普及、高产栽培技术的推广与生产专业化水平的提高,推动单产逐年上升;面积受种植收益影响在年度之间波动。流通环节的形态随需求结构改变,鲜食薯走短链、加工薯走订单、薯制品走出海通道,三条链路的组织方式与资金结构各不相同。



写点看法