

飞鸿品农 飞鸿品农

水产进口三文鱼龙虾的定价权

2026-10-01 慕飞鸿 水产流通 阅读 30 评论 0
农产品流通研究|二、品类流通 | 1、生鲜主品类| 20 水产流通 |
三文鱼与龙虾是进口水产里增长最快的两个品类,进口量与份额在国内迅速抬升。价格仍由上游的产量、期货报盘与关税结构决定,国内市场的规模还不足以改变进口端的定价规则。

关键词 三文鱼进口龙虾进口定价权关税结构挪威海产局进口均价

关键数据
2025 年中国三文鱼(大西洋鲑)进口量
16.13万吨
进口额 108.8 亿元。中华人民共和国海关总署(消费质量报 2026-04-17 转引)
挪威三文鱼 2025 年对华出口量
90906吨
同比增长 99%,出口额 81.09 亿挪威克朗、增长 59%;2025 年 1 月到 11 月挪威三文鱼在华份额从 41% 升至 57%。挪威海产局(2026-01-08)
我国自挪威进口三文鱼均价的 3 年跌幅
33.1%
均价从 2022 年的 103.4 元/公斤降至 2025 年的 69.1 元/公斤;同期进口量从 2.4 万吨增至 8.6 万吨。中国产业经济信息网(2026)
2025 年越南对华龙虾出口额
8.58亿美元
同比增长 208%,占越南龙虾总出口额的 98.5%;2025 年前三季度中国自越南进口龙虾 17365 吨。越南水产加工出口协会(VASEP)与中华人民共和国商务部(2026-03)
越南龙虾 2025 年前 5 个月的进口均价
230.5元/公斤
越南龙虾凭中国东盟自贸协定与 RCEP 适用零关税,加拿大龙虾关税合计约 32%、美国约 17%。中国产业经济信息网(2026)
佳沃食品 2025 年三文鱼产品收入
9.05亿元
同比下降 64.3%,占营业收入的 54.6%;当年营业收入 16.57 亿元、同比下降 51.51%,归母净利润亏损 4.27 亿元。佳沃食品股份有限公司 2025 年年度报告与对深圳证券交易所问询函的回复公告

一、三文鱼与龙虾的进口规模

三文鱼与龙虾的进口在 2025 年继续放量。据海关总署统计,2025 年中国进口三文鱼(大西洋鲑)16.13 万吨,进口额 108.8 亿元;进口龙虾 6.8 万吨,连续 3 年创历史新高。

两类品类在进口水产里的分量在上升。2005 年冻鱼占进口水产品总额的比重达到 74.8% 的峰值,到 2025 年降至 26.1%;龙虾、冷鲜三文鱼与蟹类三类合计 2025 年进口 398.9 亿元,占水产品进口总额的 27%。
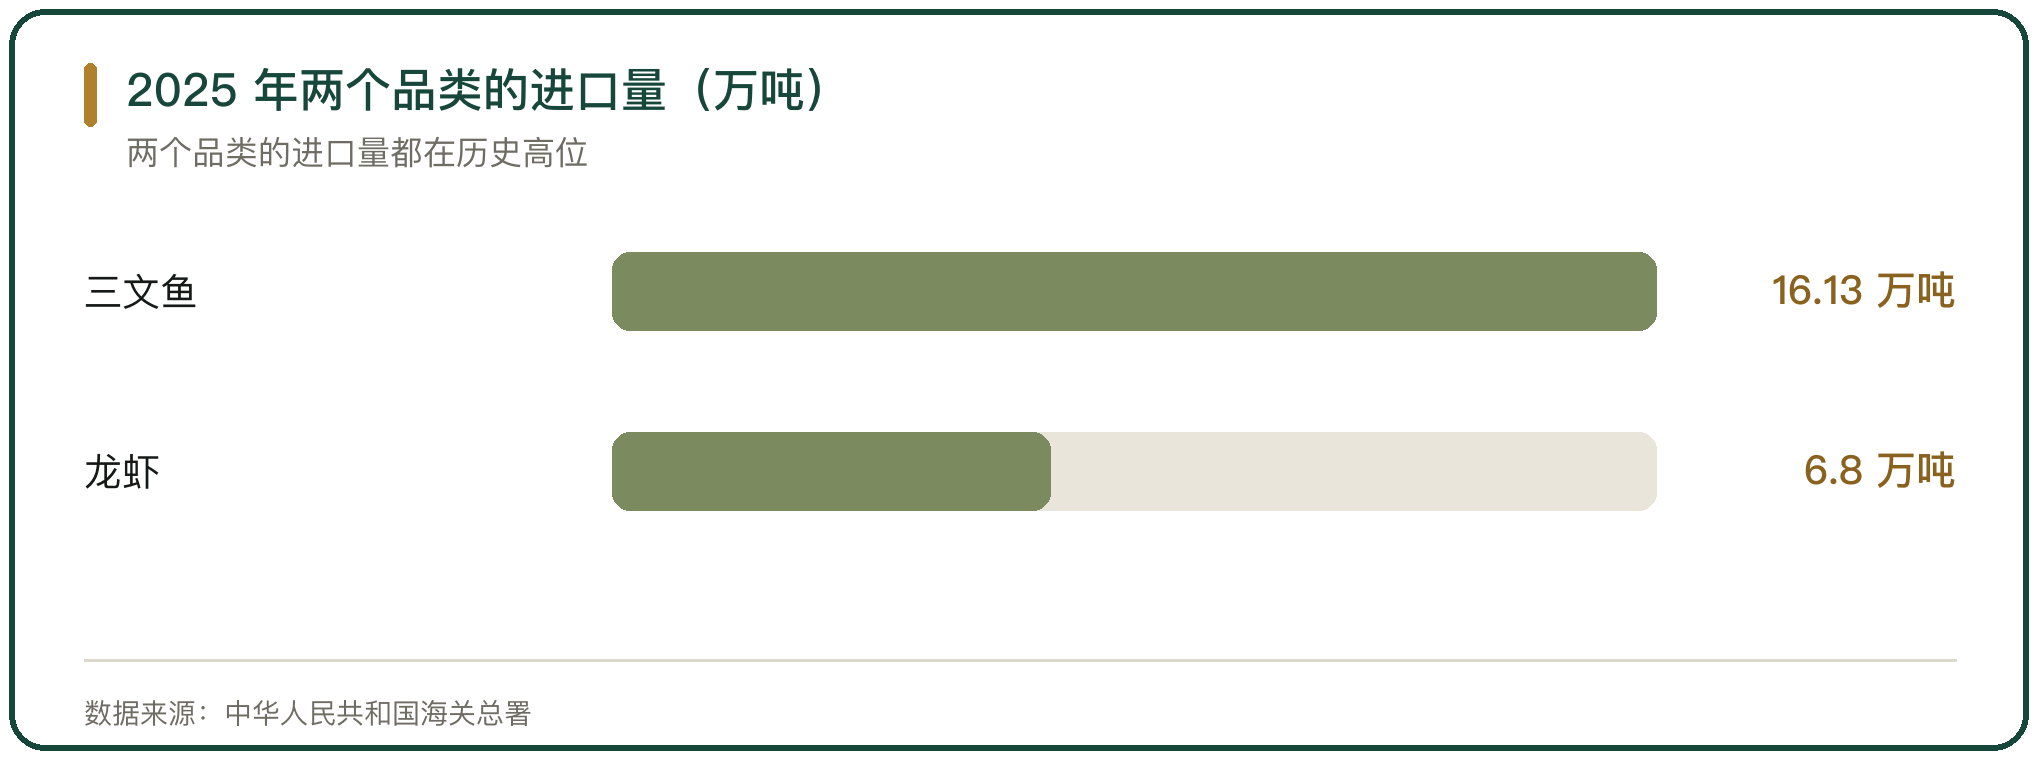
2025 年两个品类的进口量(万吨)

图 1 2025 年两个品类的进口量(万吨)

二、三文鱼的进口来源与份额

三文鱼的进口来源集中在挪威。挪威海产局的数据显示,2025 年挪威对华海产出口量 17.8 万吨、出口额 123 亿挪威克朗,中国首次跻身挪威海产全球前三大出口市场;其中挪威三文鱼对华出口量 90906 吨、同比增长 99%,出口额 81.09 亿挪威克朗、增长 59%。

份额在往挪威集中。2025 年 1 月到 11 月,中国市场进口大西洋三文鱼总量同比增长 48%,挪威三文鱼的份额从上一年的 41% 提升到 57%。智利凭零关税与冷冻整鱼补上另一段,与挪威的冰鲜品类形成分工。
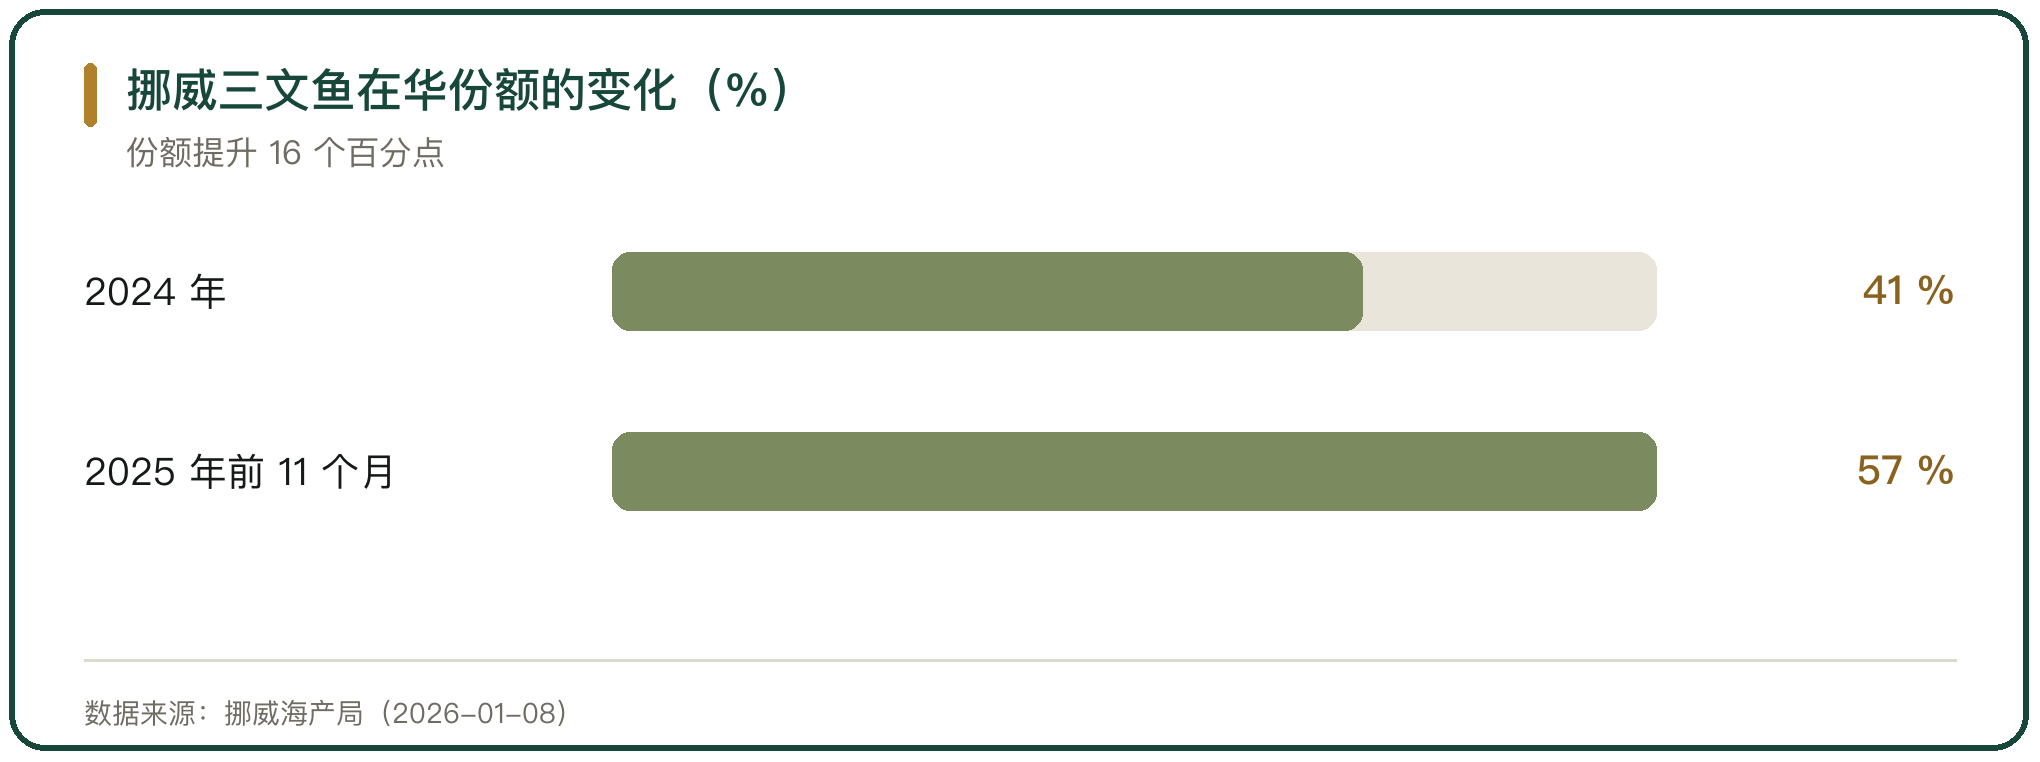
挪威三文鱼在华份额的变化(%)

图 2 挪威三文鱼在华份额的变化(%)

三、三文鱼的价格形成与价格区间

进口三文鱼的价格跟着上游报盘走。进口三文鱼属于期货交易品类,国内价格每周随国外报盘价浮动;主产国的降价策略把进口均价一路压低,我国三文鱼进口均价从 2022 年的 90 元/公斤降到 2025 年的 66.6 元/公斤,同期进口量从 6.3 万吨增至 15.7 万吨。

挪威方向的价格同样在下移。自挪威进口三文鱼的均价从 2022 年的 103.4 元/公斤逐年回落到 2025 年的 69.1 元/公斤,跌幅 33.1%;同期自挪威的进口量从 2.4 万吨增至 8.6 万吨,3 年间增长 2.6 倍。
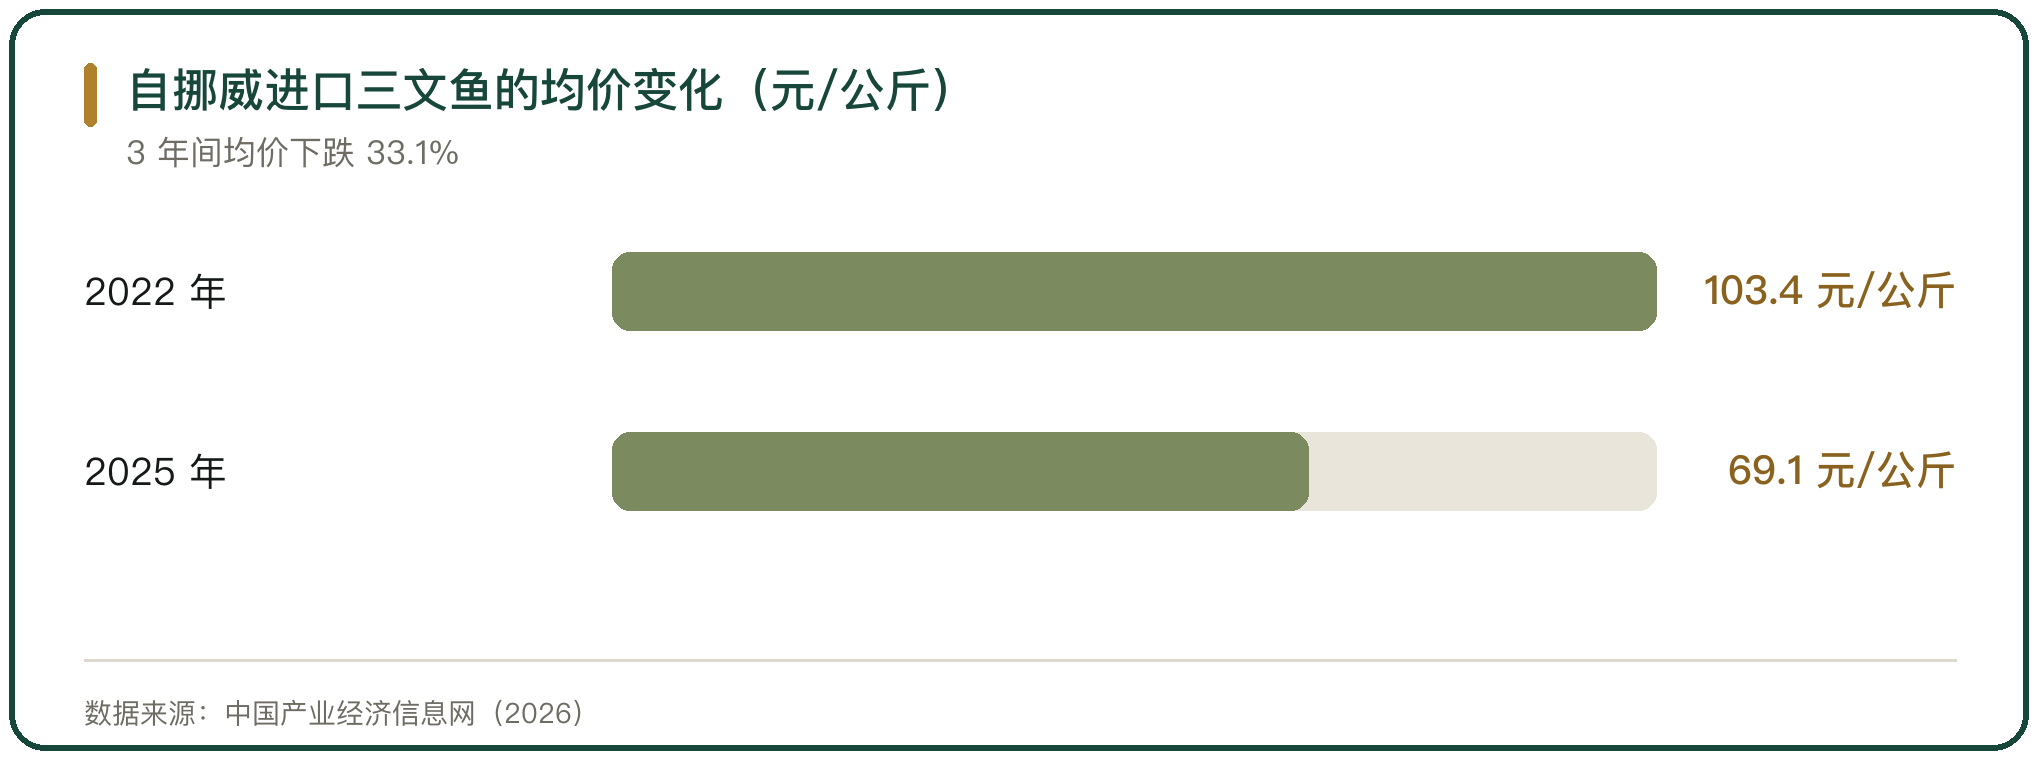
自挪威进口三文鱼的均价变化(元/公斤)

图 3 自挪威进口三文鱼的均价变化(元/公斤)

四、龙虾的进口来源与份额变化

龙虾的进口来源在两年内换了一轮。2025 年前三季度中国进口龙虾 49888 吨、同比增长 13%,进口额超过 16 亿美元、增长 22%。越南是最大受益方,前三季度进口 17365 吨,上年同期为 6067 吨,进口额 5.56 亿美元;越南的份额从 2023 年的 1.7% 升到 2024 年的 18%,2025 年达到 34%。

传统来源的份额在退。同期中国自加拿大进口波龙 13677 吨、同比下降 39%,自美国进口 4838 吨、下降 10%;澳大利亚岩龙虾进口 5529 吨,价值 2.96 亿美元。2025 年越南对华龙虾出口额 8.58 亿美元、同比增长 208%,中国成为越南最大的龙虾出口市场。
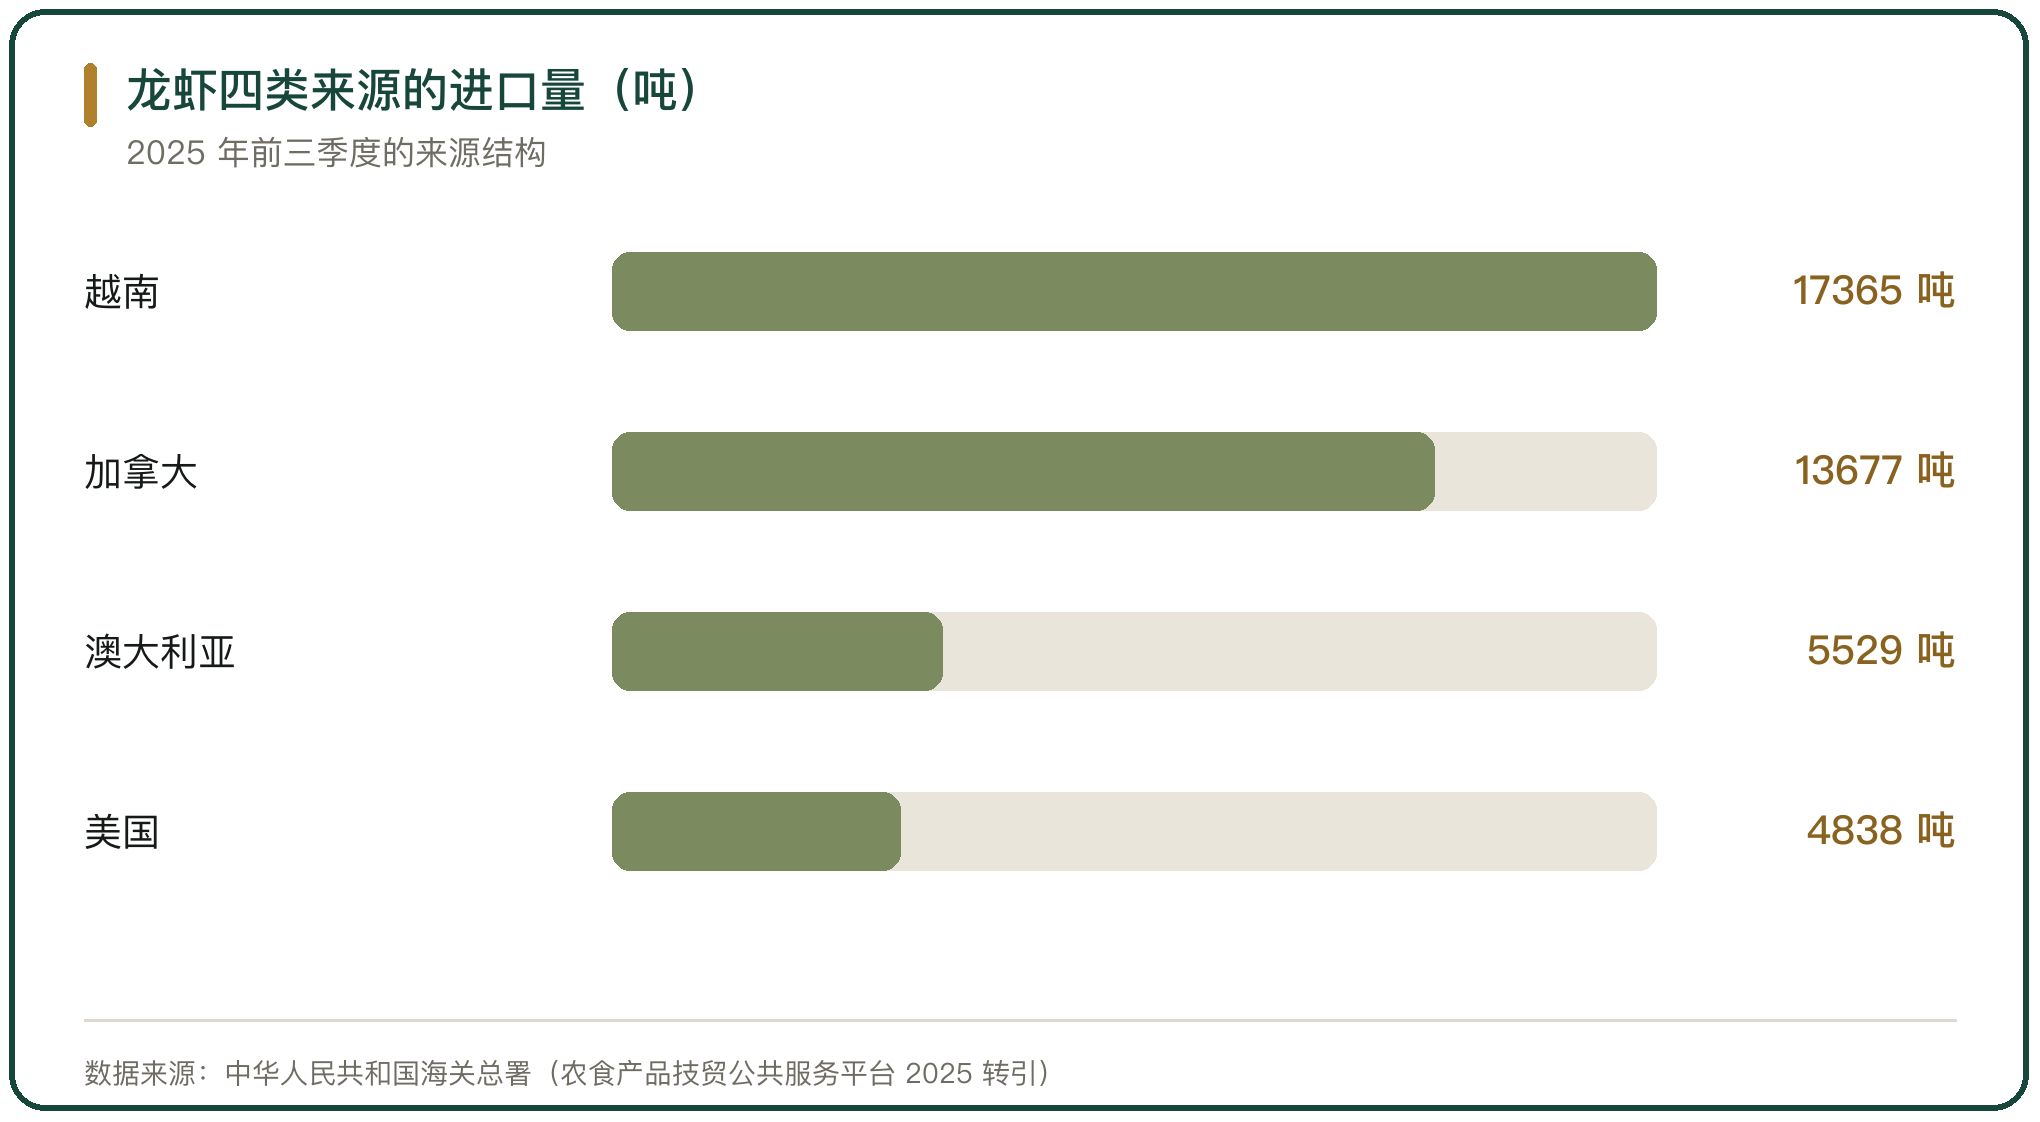
龙虾四类来源的进口量(吨)

图 4 龙虾四类来源的进口量(吨)

五、龙虾的关税与价差

关税结构直接改变到岸价。越南龙虾凭中国东盟自贸协定与 RCEP 适用零关税,加拿大龙虾的关税合计约 32%,美国龙虾合计约 17%;2025 年前 5 个月从越南进口龙虾的均价为 230.5 元/公斤。

运输条件把价差再拉开一段。越南与中国的陆路距离短,活龙虾的运输时间与死亡率都低于北美航线,物流成本随之下行。关税与运输两项叠加,越南龙虾在华南市场的到货价低于加拿大与美国货源。
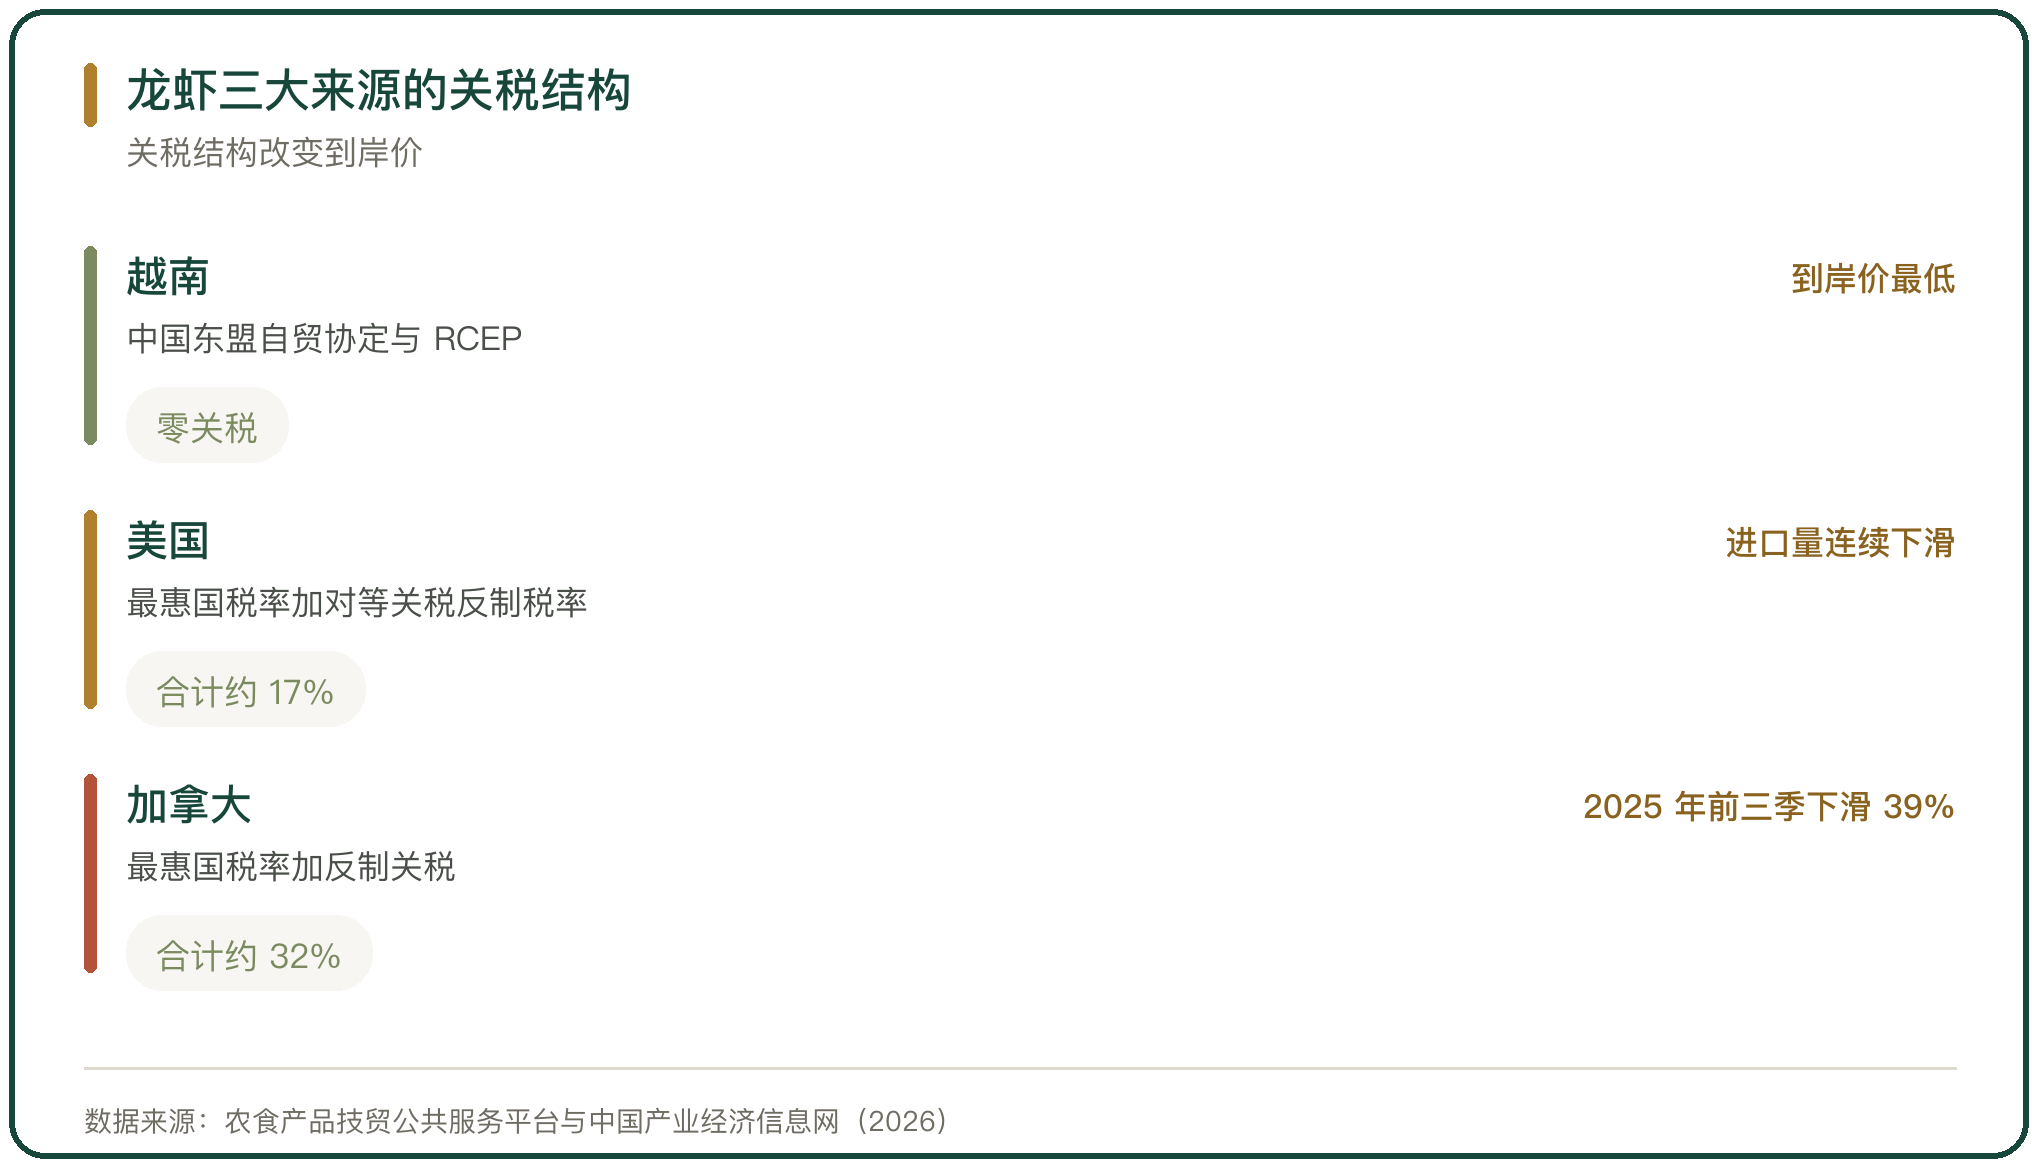
龙虾三大来源的关税结构

图 5 龙虾三大来源的关税结构

六、定价权的上游基础

定价权的基础在上游产量与贸易格局。挪威 2025 年三文鱼产量预计 166 万吨,占全球份额接近 54%;中国进口的挪威三文鱼占其总产量的比重不足 5.5%,国内需求的变化还传导不到挪威的产量决策上。

蟹类的定价同样在上游。2025 年俄罗斯对中国出口约 4.5 万吨螃蟹、同比增长 10.4%;舟山口岸 2025 年进口帝王蟹约 2300 吨,较 2024 年增长超过 90%。俄罗斯海域的冬季海况与捕捞节奏决定到货量,国内价格随之起伏,万邦市场 2025 年 12 月帝王蟹均价 455.5 元/公斤,环比上涨 14.44%。

七、进口三文鱼的国内流通环节

进口三文鱼的国内流通由进口商、批发市场与零售端分段完成。成都双流实施冰鲜水产品两段准入监管模式后,通关时间压缩到 1.5 小时,每公斤货物的仓储成本降低约 2 元;挪威海产局的研究显示,家庭消费已成为大西洋三文鱼最主要的消费场景,占总体消费量的 60%。

环节的加价在收窄。进口商每公斤三文鱼的利润在 0.5 元到 1 元之间,市场商家在 3 元到 5 元之间;电商与社区门店增加之后,中间的流通环节被压缩,终端价格向到岸价靠拢。
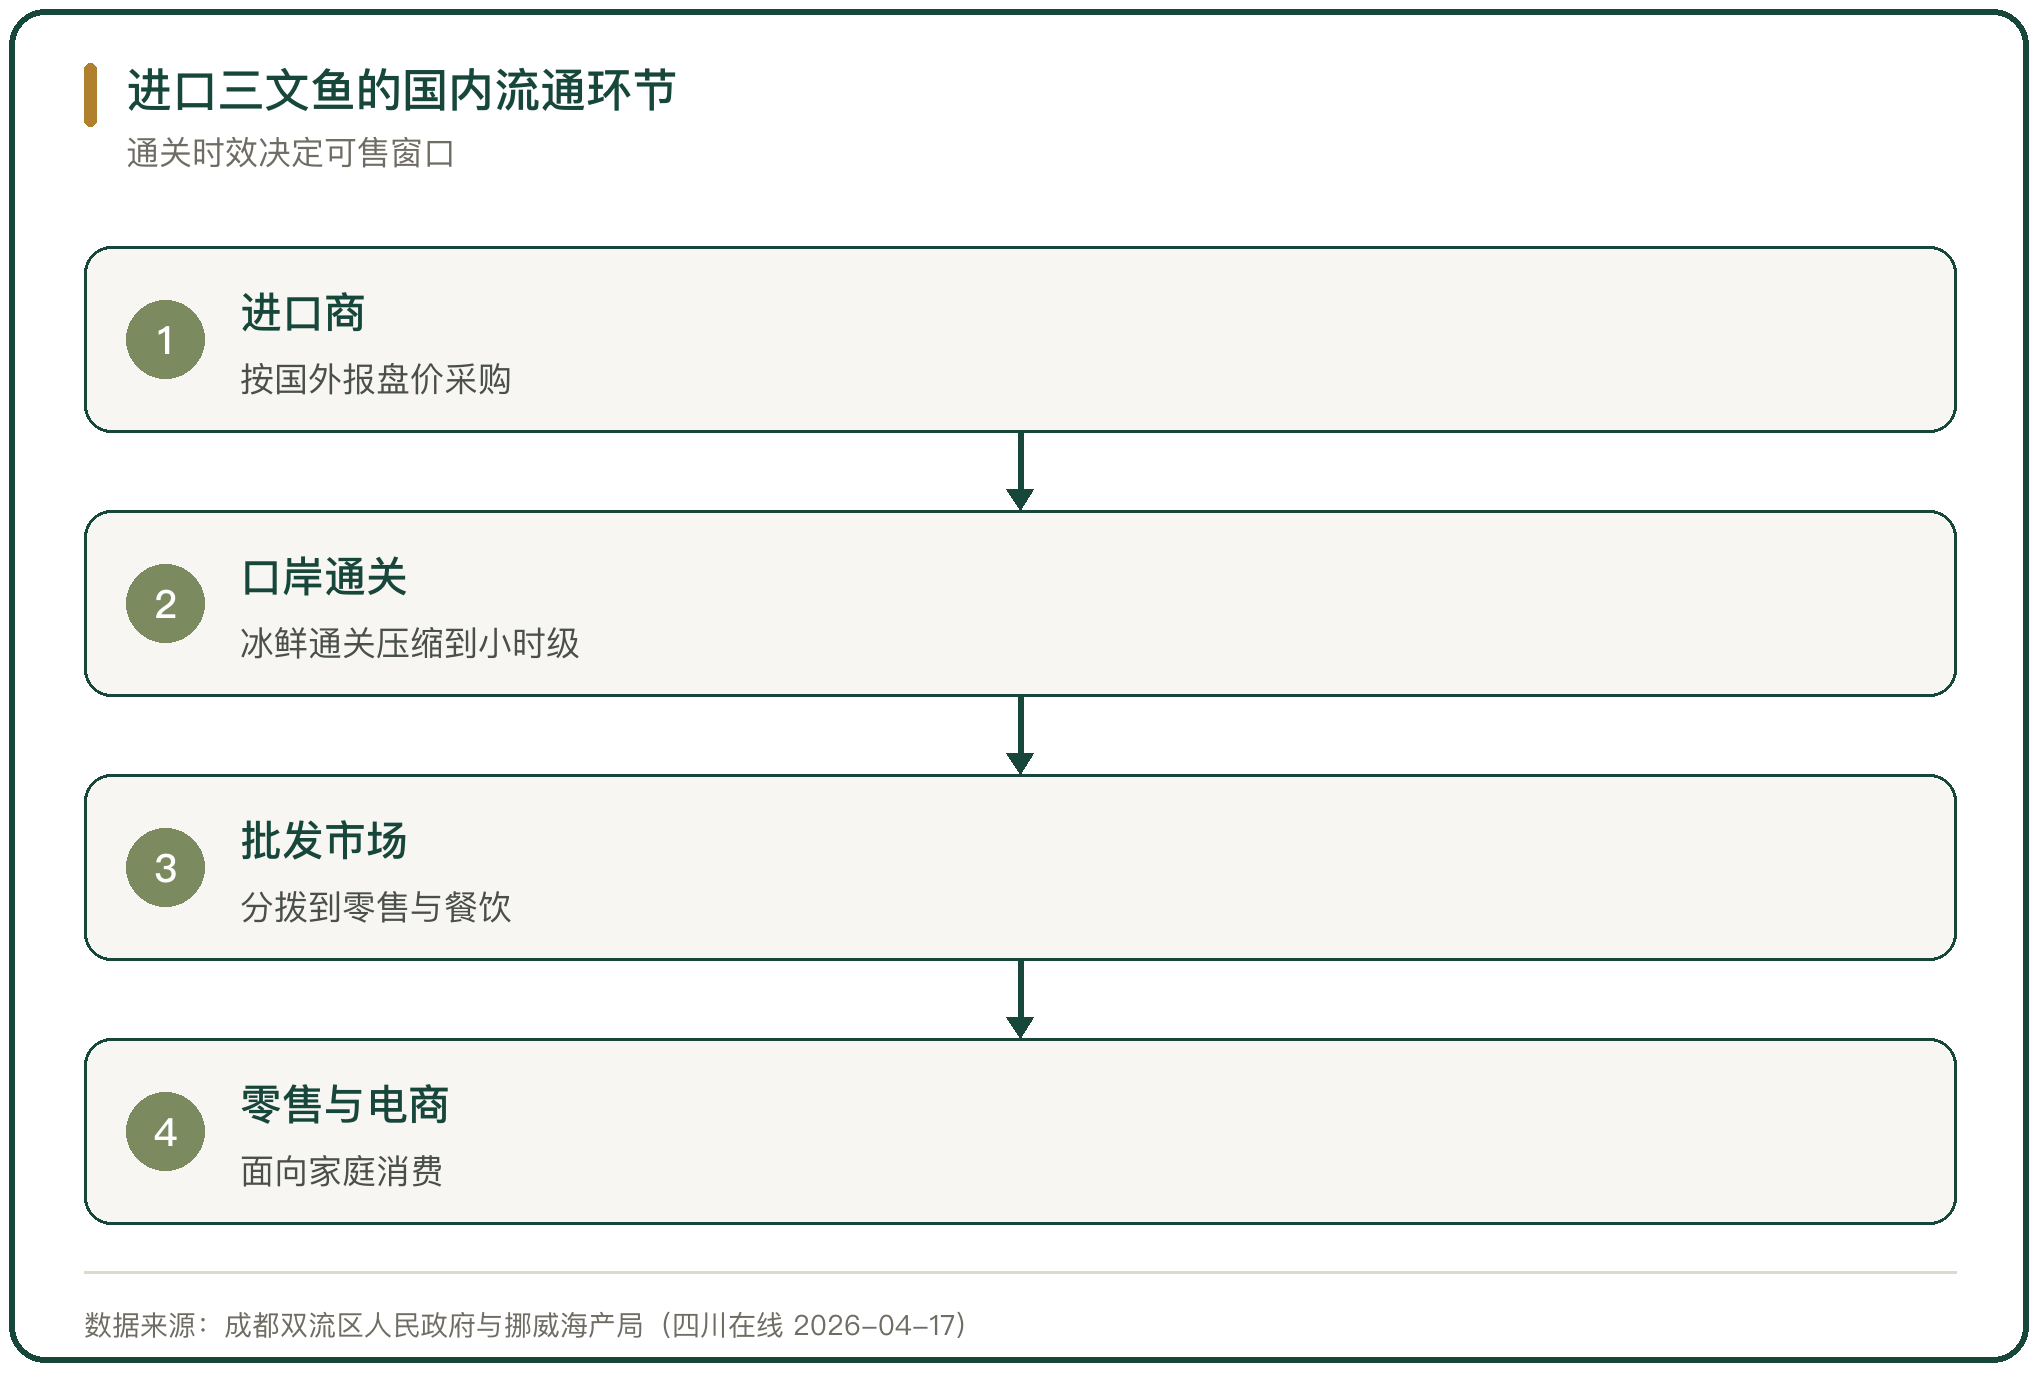
进口三文鱼的国内流通环节

图 6 进口三文鱼的国内流通环节

八、国内三文鱼养殖与加工的产能

国内的产能还接不上进口的缺口。《2025 中国渔业统计年鉴》的数据显示,2024 年中国三文鱼养殖产量约 5 万吨。

加工端的企业在调整资产。佳沃食品 2025 年完成重大资产重组,剥离三文鱼养殖资产,营业收入 16.57 亿元、同比下降 51.51%,其中三文鱼产品收入 9.05 亿元、同比下降 64.3%,占营业收入的 54.6%;剩余业务以青岛国星为核心,经营狭鳕鱼、北极甜虾等品类的加工与销售。被剥离的 Australis 2025 年上半年营业收入 9.04 亿元,净亏损 2.47 亿元。

九、水产进口三文鱼与龙虾的定价权判断

进口三文鱼与龙虾的定价权都在上游。三文鱼的价格随国外的期货报盘与主产国产量波动,挪威一国的产量占全球接近 54%,国内市场的份额变化不足以影响这一产量;龙虾的价格由关税与运输条件重塑,越南的零关税与短运距改变了来源结构,成交价仍按国际行情与季节性需求确定。

国内流通环节的议价空间集中在通关时效与渠道效率上。口岸把冰鲜的通关时间压到小时级,仓储与损耗下降;零售与电商把环节压缩,进口商与市场商家的单位利润被摊薄,终端价格因此更接近到岸价。

来源结构的多元化增强了供应链的韧性。挪威与智利在三文鱼上分工,越南、加拿大、美国与澳大利亚在龙虾上竞争,进口来源增加到近百个国家和地区,单一来源中断时的替代空间比过去大。

水产进口里,三文鱼与龙虾是增长最快的两个品类。据海关总署统计,2025 年中国进口三文鱼(大西洋鲑)16.13 万吨、进口额 108.8 亿元,进口龙虾 6.8 万吨;龙虾、冷鲜三文鱼与蟹类三类合计进口 398.9 亿元。来源结构在两年内换了一轮,挪威三文鱼在 2025 年 1 月到 11 月的份额从 41% 升到 57%,越南龙虾的份额从 2023 年的 1.7% 升到 2025 年的 34%,2025 年越南对华龙虾出口额 8.58 亿美元、同比增长 208%。价格的形成仍在国外,进口三文鱼属于期货交易品类,国内价格每周随国外报盘价浮动,我国三文鱼进口均价从 2022 年的 90 元/公斤降到 2025 年的 66.6 元/公斤;越南龙虾凭零关税与短运距把到岸价压低,2025 年前 5 个月进口均价 230.5 元/公斤。定价权的基础在上游产量,挪威 2025 年三文鱼产量预计 166 万吨、占全球接近 54%,中国进口的挪威三文鱼占其总产量不足 5.5%。

行内实情

进口三文鱼的国内价格每周随国外报盘价浮动,国内市场的份额变化传导不到上游产量
来源结构比价格更容易调整,关税与运距一变,份额在两年内就能换一轮
养殖与加工这一端接不上进口的缺口,国产三文鱼的可售规模有限

相关问题

进口三文鱼的价格由什么决定。
按国外的报盘价定。进口三文鱼属于期货交易品类,国内价格每周随国外报盘价浮动。主产国采取降价策略,我国三文鱼进口均价从 2022 年的 90 元/公斤降到 2025 年的 66.6 元/公斤,同期进口量从 6.3 万吨增至 15.7 万吨;自挪威进口三文鱼的均价从 2022 年的 103.4 元/公斤逐年回落到 2025 年的 69.1 元/公斤,跌幅 33.1%(中国产业经济信息网)。2025 年中国进口三文鱼(大西洋鲑)16.13 万吨、进口额 108.8 亿元(中华人民共和国海关总署)。
龙虾的来源为什么换得这么快。
关税与运距在起作用。越南龙虾凭中国东盟自贸协定与 RCEP 适用零关税,加拿大龙虾的关税合计约 32%、美国约 17%;越南与中国的陆路距离短,活龙虾的运输时间与死亡率都低于北美航线。2025 年前三季度中国进口龙虾 49888 吨、同比增长 13%,其中自越南进口 17365 吨、上年同期为 6067 吨,自加拿大进口 13677 吨、下降 39%,自美国进口 4838 吨、下降 10%。越南的份额从 2023 年的 1.7% 升到 2025 年的 34%(农食产品技贸公共服务平台)。
国内产能为什么接不上缺口。
规模与结构都有缺口。《2025 中国渔业统计年鉴》的数据显示,2024 年中国三文鱼养殖产量约 5 万吨。加工端的企业在调整资产,佳沃食品 2025 年完成重大资产重组,剥离三文鱼养殖资产,当年营业收入 16.57 亿元、同比下降 51.51%,其中三文鱼产品收入 9.05 亿元、同比下降 64.3%、占营业收入的 54.6%;被剥离的 Australis 2025 年上半年营业收入 9.04 亿元,净亏损 2.47 亿元。剩余业务以青岛国星为核心,经营狭鳕鱼、北极甜虾等品类(佳沃食品股份有限公司 2025 年年度报告)。
名词解释

加价:商品从上一环节到下一环节的价格抬升,常用”加价倍数”衡量链条长短。
总第0520篇 | 二、品类流通|20-水产流通-034

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。

