

国际粮商的定价权来源
一、定价权的 3 层来源
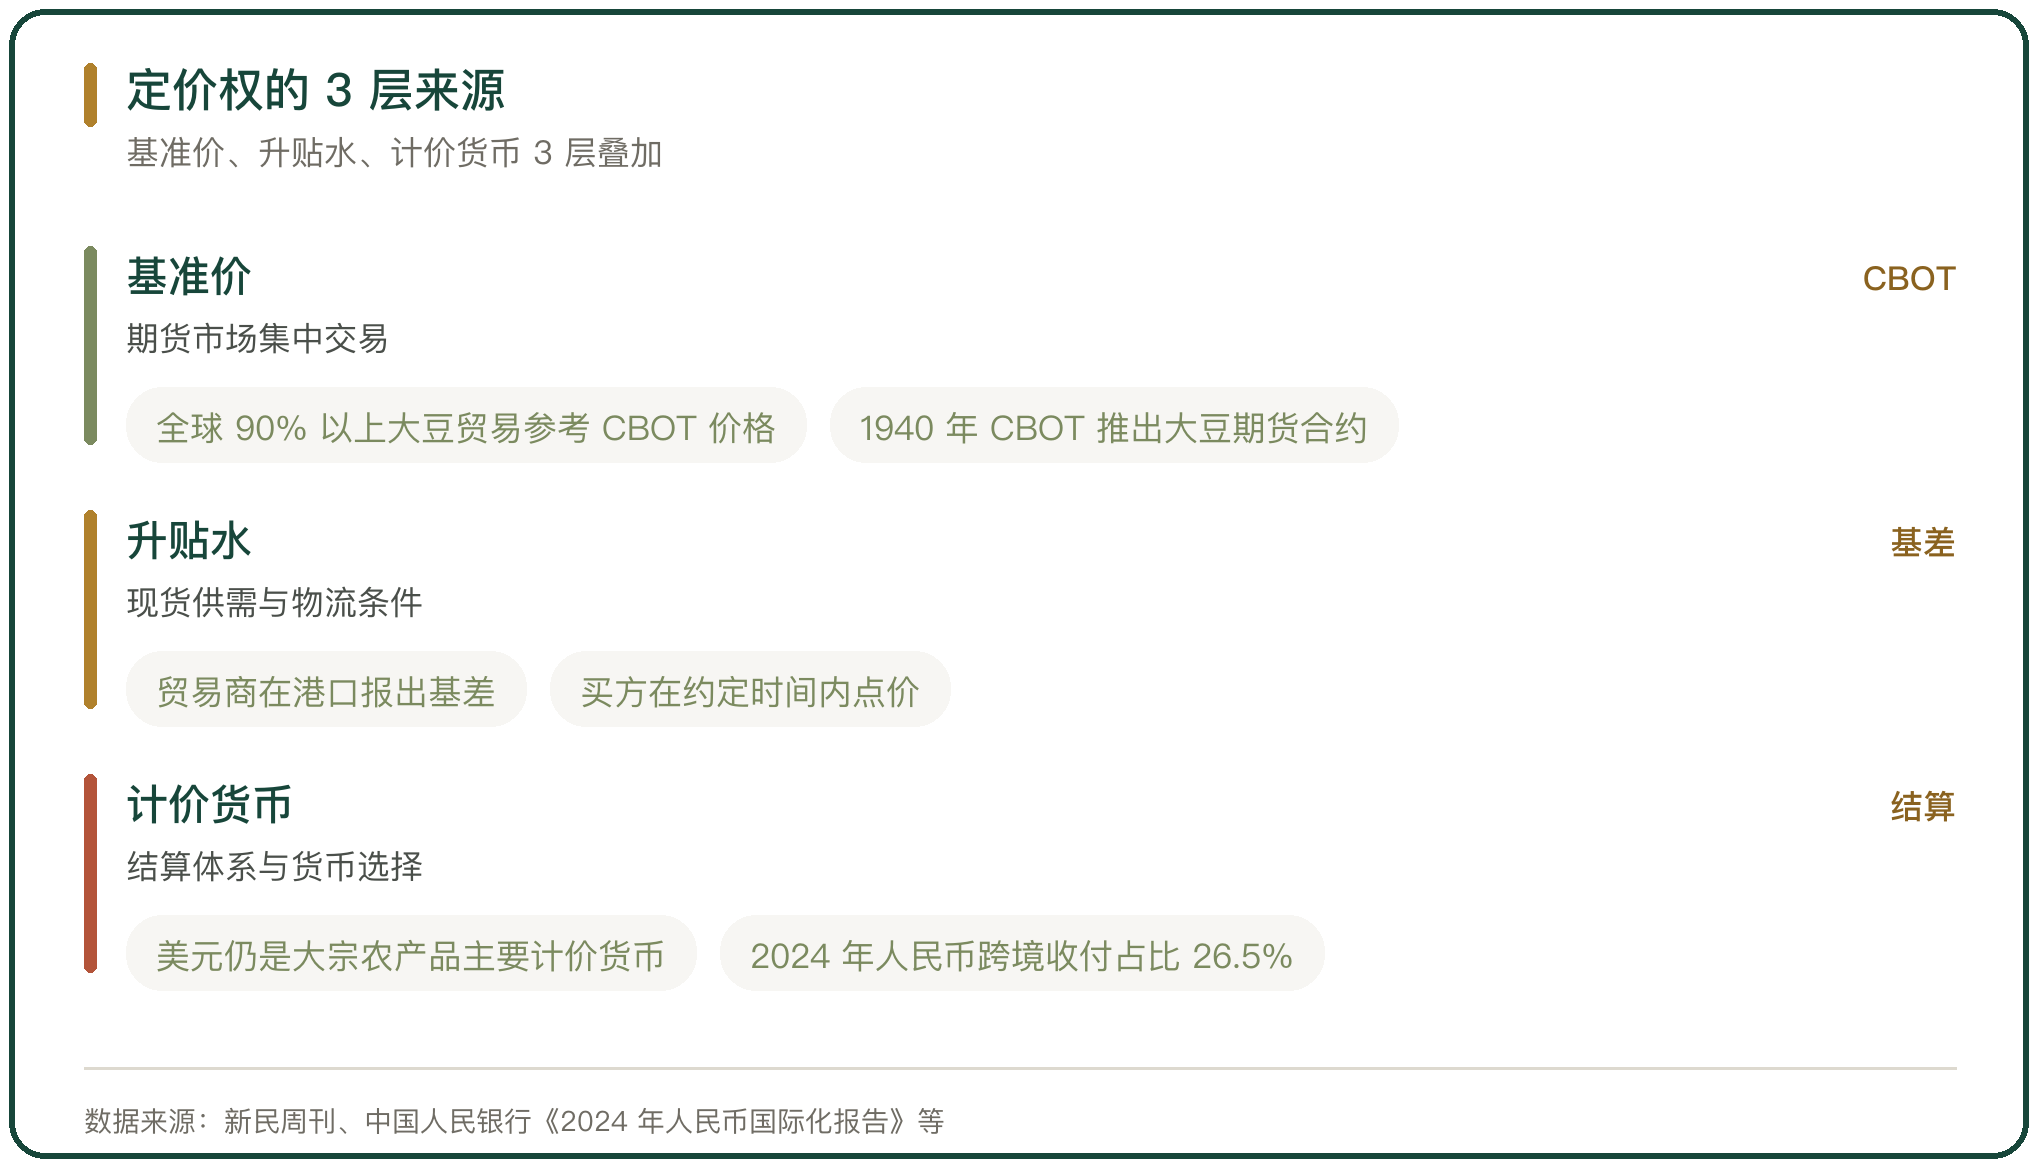
国际粮商的定价权可以拆成 3 层。第 1 层是基准价,来自期货市场的集中交易;第 2 层是升贴水,来自现货的供需与物流条件;第 3 层是计价货币,来自结算体系。
3 层叠在一起,构成完整报价。4 家粮商在每一层都有位置:期货市场的主要参与者、现货升贴水的报出方、美元结算体系的既有用户。
把 3 层分开看,才能判断哪一层在变。只盯住期货价格,会漏掉货币与升贴水的变化。
二、基准价:CBOT 的定价中心地位
第 1 层是基准价。1940 年,美国芝加哥期货交易所推出大豆期货合约;20 世纪 60 年代后,「期货价格加升贴水」的基差定价逐渐取代「一口价」,成为国际大豆贸易的主流方式。目前全球 90% 以上的大豆贸易参考 CBOT 大豆期货价格,CBOT 成为全球大豆的定价中心(新民周刊 2022 年 6 月 23 日)。
基准价把分散的现货交易归到一个公开报价上。有了同一套报价基准,买卖双方只需谈判升贴水,交易效率随之提高。
集中交易的另一面是信息集中。价格发现发生在同一个场所,成交量越大,报价越难被单笔交易撬动。
三、升贴水:现货条件的定价
第 2 层是升贴水,也就是基差。贸易商在港口报出基差,买方在货物交收前的约定时间内用期货点价完成交易,最终价格由期货价格加上升贴水构成(新民周刊 2022 年 6 月 23 日)。
升贴水反映现货与期货的差。运费、仓储、品质、到货时间都会体现进去,同一批巴西大豆在不同月份的升贴水可以相差明显。
报出升贴水的一方掌握信息优势。产地库存、船期、口岸拥堵这些细节决定升贴水高低,也决定买方能不能拿到合适的价格。
四、成本构成:从 CBOT 到到岸完税价
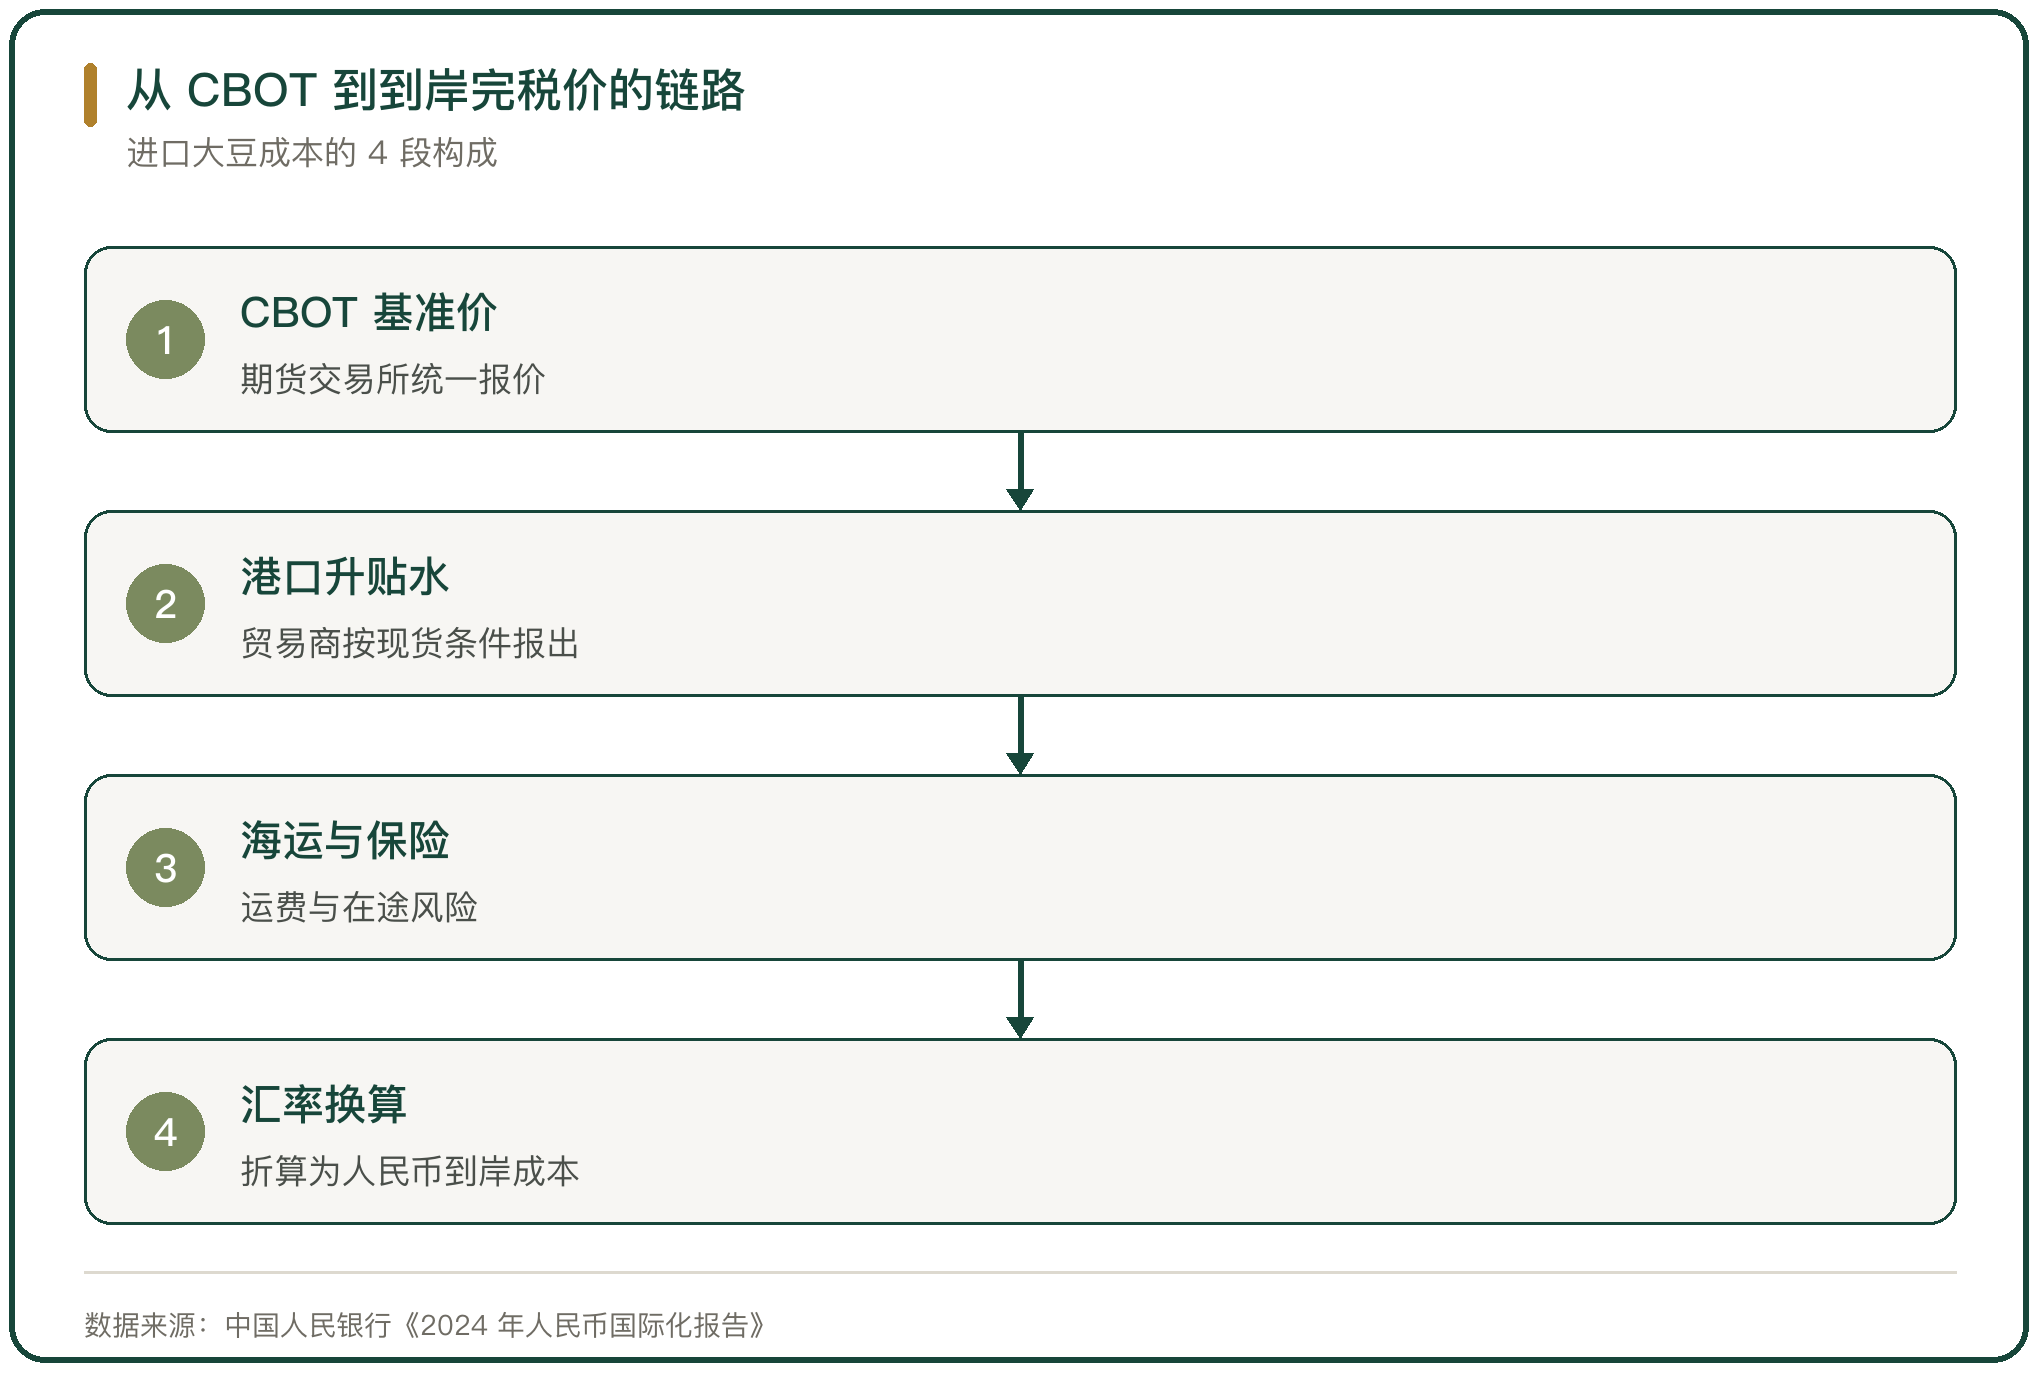
进口大豆的到岸完税成本由 4 段构成:CBOT 基准价、升贴水、海运与保险、汇率换算。前 3 段以海外报价为基础,汇率是贯通 4 段的变量。
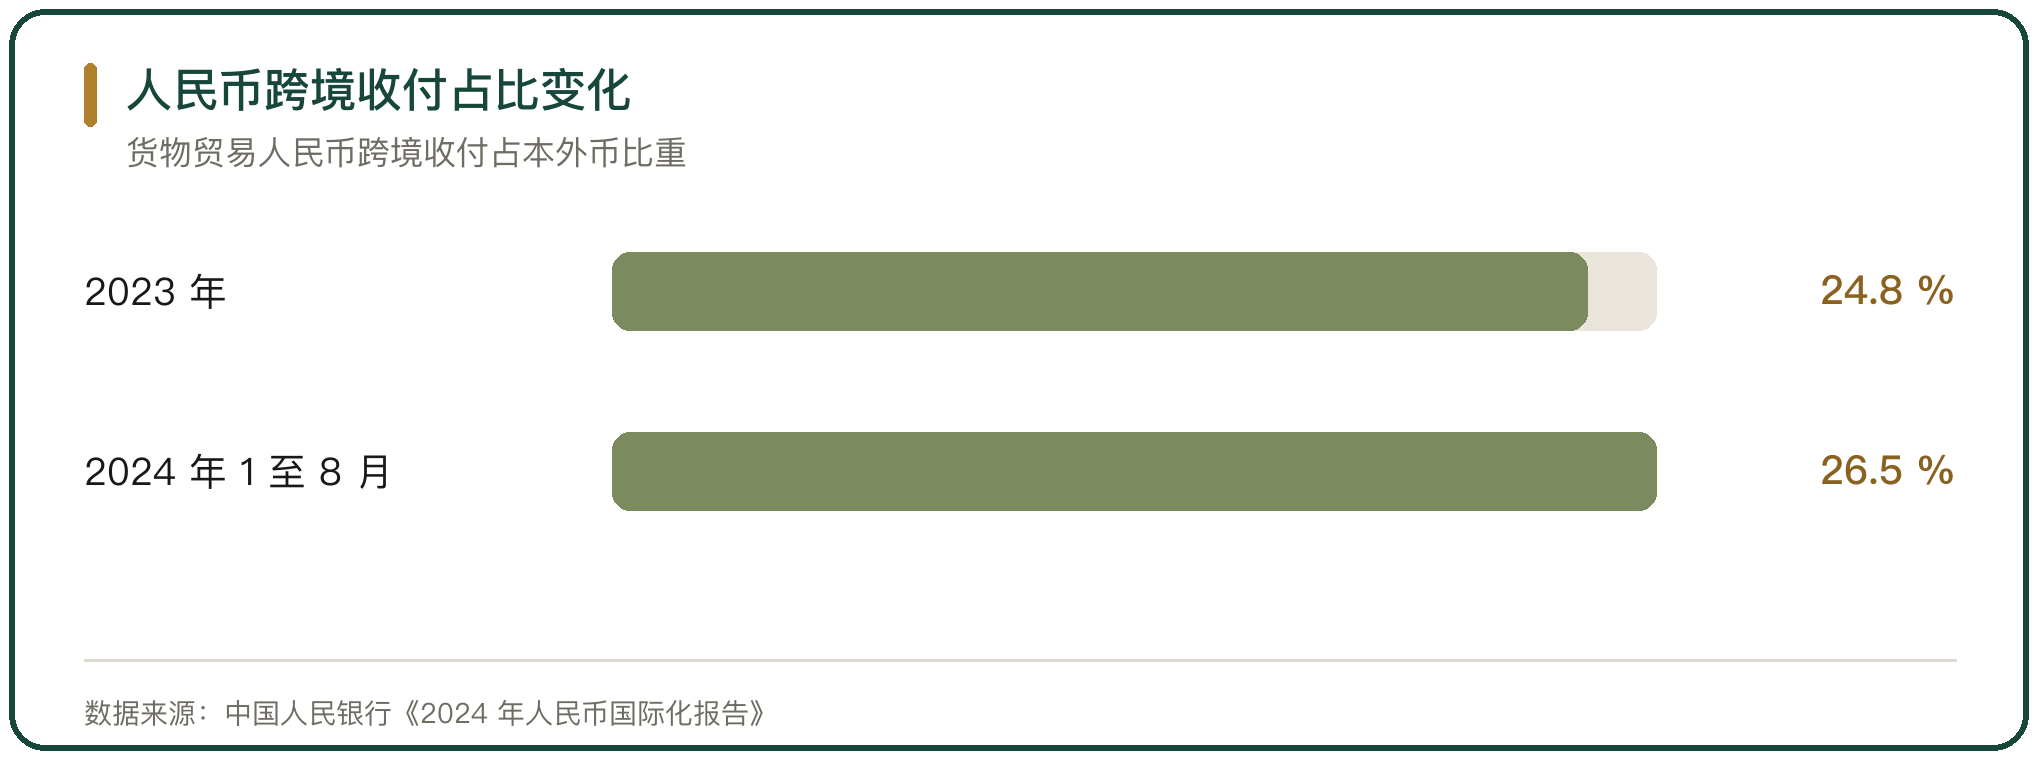
2024 年 1 至 8 月,中国货物贸易人民币跨境收付金额占同期本外币跨境收付金额的比例为 26.5%,较 2023 年全年提高 1.7 个百分点(中国人民银行《2024 年人民币国际化报告》)。
用人民币结算,可以省去一道换汇成本与汇率敞口。对以美元计价为主的进口大豆,结算货币的选择直接进入成本核算。
五、计价货币:美元与人民币
第 3 层是计价货币。美元长期是大宗农产品贸易的计价与结算核心,巴西出口的绝大多数仍以美元申报,人民币清算渠道已经建立,使用规模在扩大,但比例仍有限。
人民币跨境使用在稳步推进。2024 年 1 至 8 月,主要大宗商品贸易人民币跨境结算金额合计 1.5 万亿元,同比增长 22.7%;中国已上市原油、铁矿石等 24 个国际化期货和期权产品,为大宗商品人民币计价结算提供定价基准(中国人民银行《2024 年人民币国际化报告》)。
计价货币的作用在长期。它决定报价用哪种货币、风险落在哪一端,也决定规则由谁参与制定。
六、中国进口结构与需求刚性
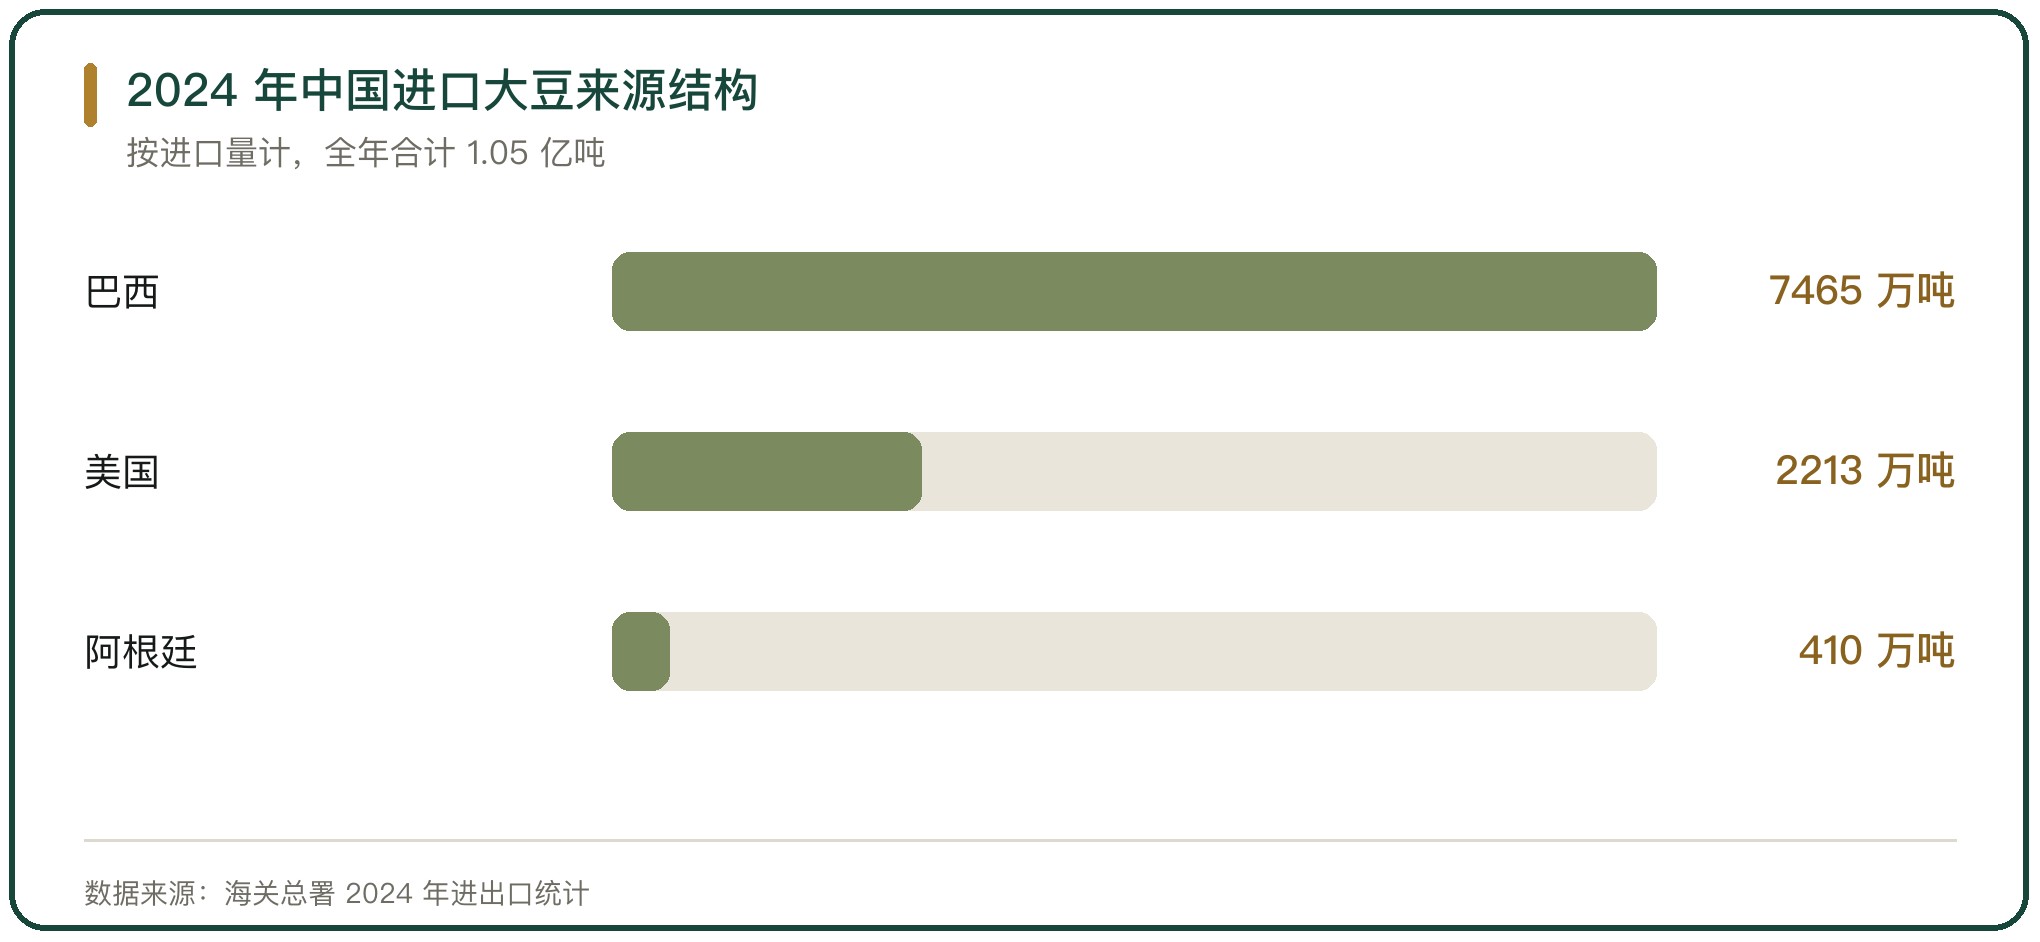
中国是全球最大的大豆进口国。2024 年,中国进口大豆 1.05 亿吨,同比增长 6.5%;其中自巴西进口 7465 万吨、占比 71.1%,自美国进口 2213 万吨、占比 21.1%(海关总署数据,湖南省粮食和物资储备局转)。
进口量大,但对价格的影响有限。市场监督管理总局在审查邦吉收购蔚特案时指出,大豆需求价格弹性短期处于 0.2 至 0.3 之间,长期处于 0.6 附近,高度缺乏弹性,即使价格提高,需求量变化也不大(市场监督管理总局公告 2025 年 6 月 12 日)。
需求刚性使买方难以用减少采购来压价,定价权因此更多留在报价的一端。
七、中国的基差定价与大商所基准
中国的定价方式已经在变。新华社报道,国内 90% 以上大中型大豆压榨企业运用豆油期货进行套期保值,国内大型大豆压榨企业 90% 以上的豆油销售采用「大商所期货价格加升贴水」的定价模式(新华社 2026 年 1 月 9 日报道)。
中国在进口端参照 CBOT,在销售端已形成以大连商品交易所价格为基准的基差定价。两端基准不同,中间的基差波动由油厂承担管理。
大商所豆油期货上市 20 年,日均成交量由 2006 年的 4.31 万手增至 2025 年的 44.50 万手,截至 2025 年末产业客户持仓占比达 52%(新华社 2026 年 1 月 9 日报道)。
八、定价基准的松动迹象
定价基准不是一成不变的。期货日报报道,2017 年南美大豆离岸价与 CBOT 期货价格的相关性曾达到 0.87,2018 年后持续下跌,价格背离现象显著;2025 年 1 至 6 月,巴西对华出口大豆价值 190 亿美元,占巴西大豆出口额的 74.6%,这种「巴西种植、中国消费」的贸易流长期参照北美市场价格(期货日报 期货日报网)。
基准与贸易流脱节,会催生替代方案。大商所黄大豆 2 号期货正被业界讨论作为中巴双边贸易的定价参考。
替代不是短期能完成的。基准要被接受,需要买卖双方共同使用,并在合同里长期沿用。
九、交易规模与定价权的距离
交易规模是定价权的必要条件,不是充分条件。2024 年,大商所农产品期货与期权合计日均成交量 550 万手,日均持仓量 932 万手,分别占国内农产品期货市场的 57.10% 和 64.88%,年度交割量 43.2 万手、交割金额 153.7 亿元,同比分别增长 42% 和 25%(大连商品交易所 2025 年农产品交割业务工作会议)。
除规模以外,还需要结算货币、交割标准与跨境监管的支撑。基准被全球接受,靠的是长期形成的规则与信用。
中国的期货市场在规模上已具分量,在规则与货币上仍在推进。定价基准的转移需要这两条同时到位。
十、定价权的边界
定价权的收益并不固定。2024 年,ADM 营业收入 855 亿美元、净利润 18 亿美元,同比下降 48%;邦吉净利润 11.37 亿美元,同比下降 49%(新浪财经 2025 年 2 月 8 日转企业财报)。掌握定价环节的企业,在价格下行的年份同样承压。
价格波动也不总是利好粮商。市场平稳时套利机会减少,粮商的贸易利润反而收窄;2024 年联合国粮农组织谷物价格指数同比下降 13.3%(新浪财经 2025 年 2 月 8 日转企业财报与相关机构数据)。
定价权决定谁在报价链条上占位,不决定每年都能盈利。判断定价权的作用时,这一点不能忽略。



写点看法