

飞鸿品农 飞鸿品农

水产消费的餐饮家庭与外卖场景分化

2026-10-01 慕飞鸿 水产流通 阅读 66 评论 0
农产品流通研究|二、品类流通 | 1、生鲜主品类| 20 水产流通 |
水产消费在餐饮、家庭与外卖三个场景里长出不同的产品与规格。餐饮场景看单品门店数,家庭场景看预制菜的加工深度,外卖场景看订单密度与出餐速度,三个场景对同一批原料的要求并不相同。

关键词 水产消费餐饮场景家庭预制菜外卖场景门店数量加工消费

关键数据
2025 年全国水产品总产量
7657万吨
比上年增长 4.1%,其中养殖产量 6324 万吨、捕捞产量 1333 万吨;全国水产品消费量 7907 万吨、增长 3.7%。中国农村网(2026-05-21)
叮叮懒人菜 2025 年上半年线上销售额
4亿元
依托恒兴肇庆「共享工厂」组织生产,明星单品酸菜鱼占比 70%;肇庆恒兴水产预制菜加工中心配 5 条黑鱼生产线。南方农村报
半天妖烤鱼的门店数
1200余家
截至 2025 年 11 月居烤鱼门店数首位;全国烤鱼门店数超过 7.6 万家,烤鱼相关企业存量超过 4.7 万家。红餐产业研究院与企查查(红餐大数据)
鱼你在一起的门店数
2000余家
主打酸菜鱼快餐,门店覆盖三线及以下城市的比重较高,并在海外开设门店。红餐产业研究院(红餐大数据)
太二酸菜鱼自营餐厅的减少数量
65家
自营餐厅由 2024 年 6 月末的 612 家降至 2025 年上半年的 547 家;门店层面经营利润率由 2023 年的 19.3% 降至 2024 年的 13.2%。FoodTalks(2025)

一、水产消费的三个场景

水产消费按终端场景分成三类。餐饮场景包括堂食与连锁餐饮的后厨,家庭场景包括生鲜采购与预制菜复热,外卖场景包括线上点单与即时配送。

三个场景的规模可以从消费口径看。2025 年水产品消费量 7907 万吨、比上年增长 3.7%,其中直接食用消费 3376 万吨、加工消费 3337 万吨(中国农村网 2026-05-21)。加工消费的增速快于直接食用消费,加工品在消费结构里的比重在上升。
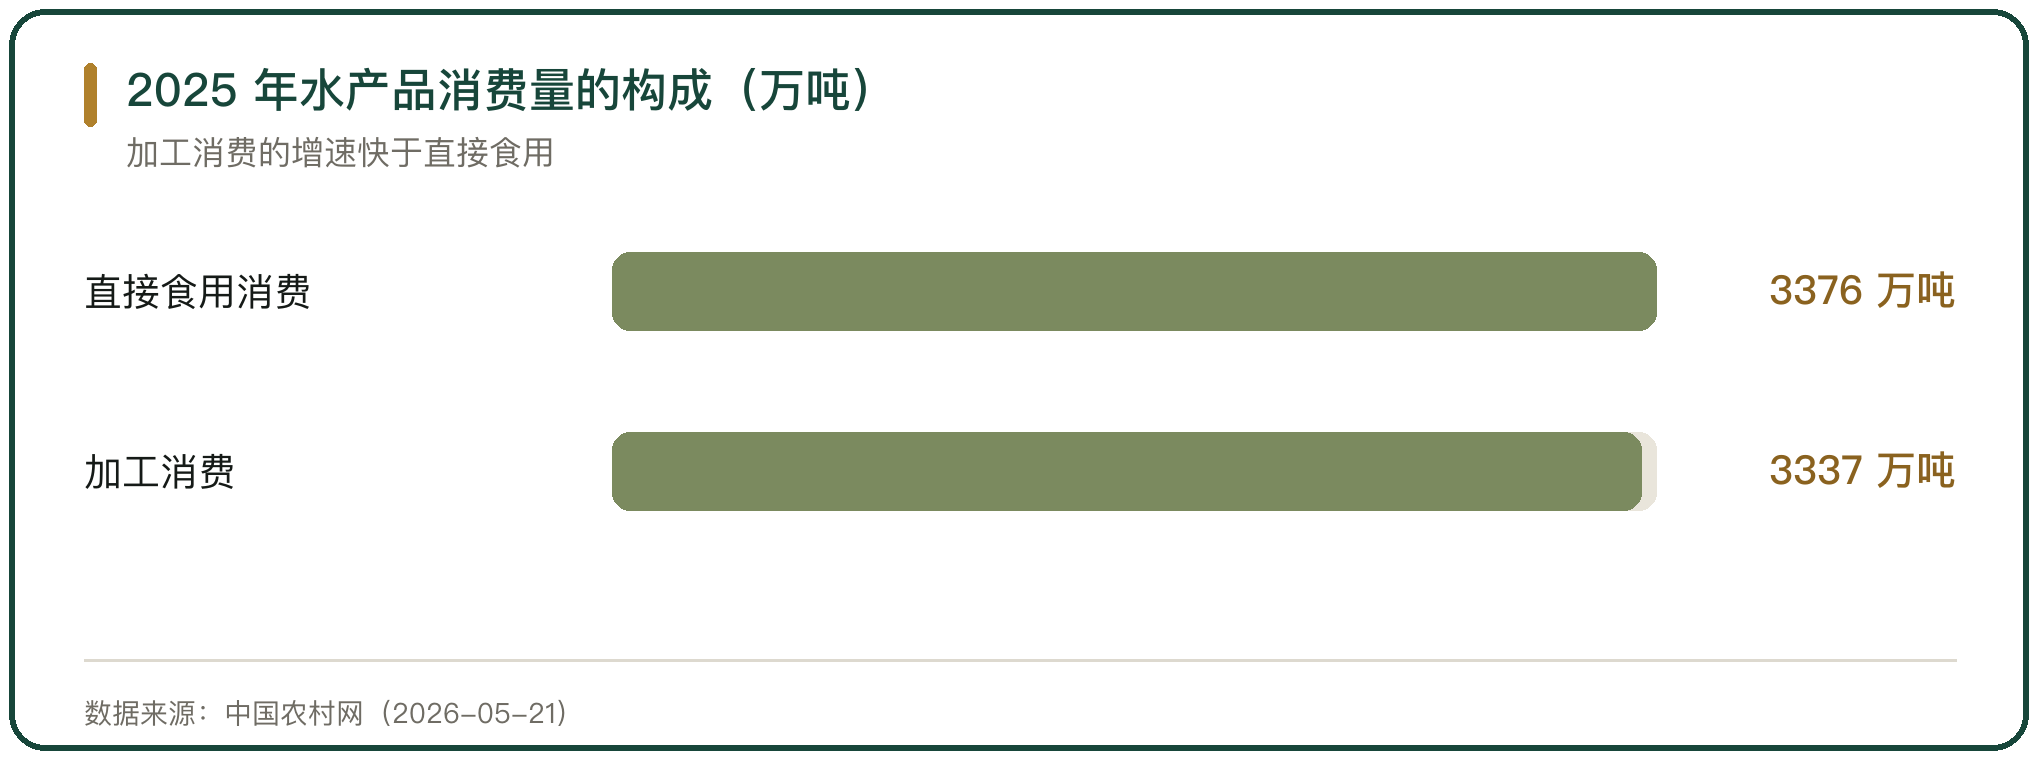
2025 年水产品消费量的构成(万吨)

图 1 2025 年水产品消费量的构成(万吨)

二、餐饮场景的品类与结构

餐饮场景由几个大单品撑起。红餐大数据的口径是,全国酸菜鱼门店数超过 6 万家,2024 年酸菜鱼市场规模 790 亿元、同比增长 5.3%;2025 年全国烤鱼市场规模接近 1400 亿元,烤鱼门店数量超过 7.6 万家(红餐产业研究院)。

两个品类的门店结构不同。烤鱼的门店分布呈现核心区域集中的特征,一线、新一线及二线城市的门店占比在提升;酸菜鱼的门店分散度更高,快餐化与正餐化两条路线并行。
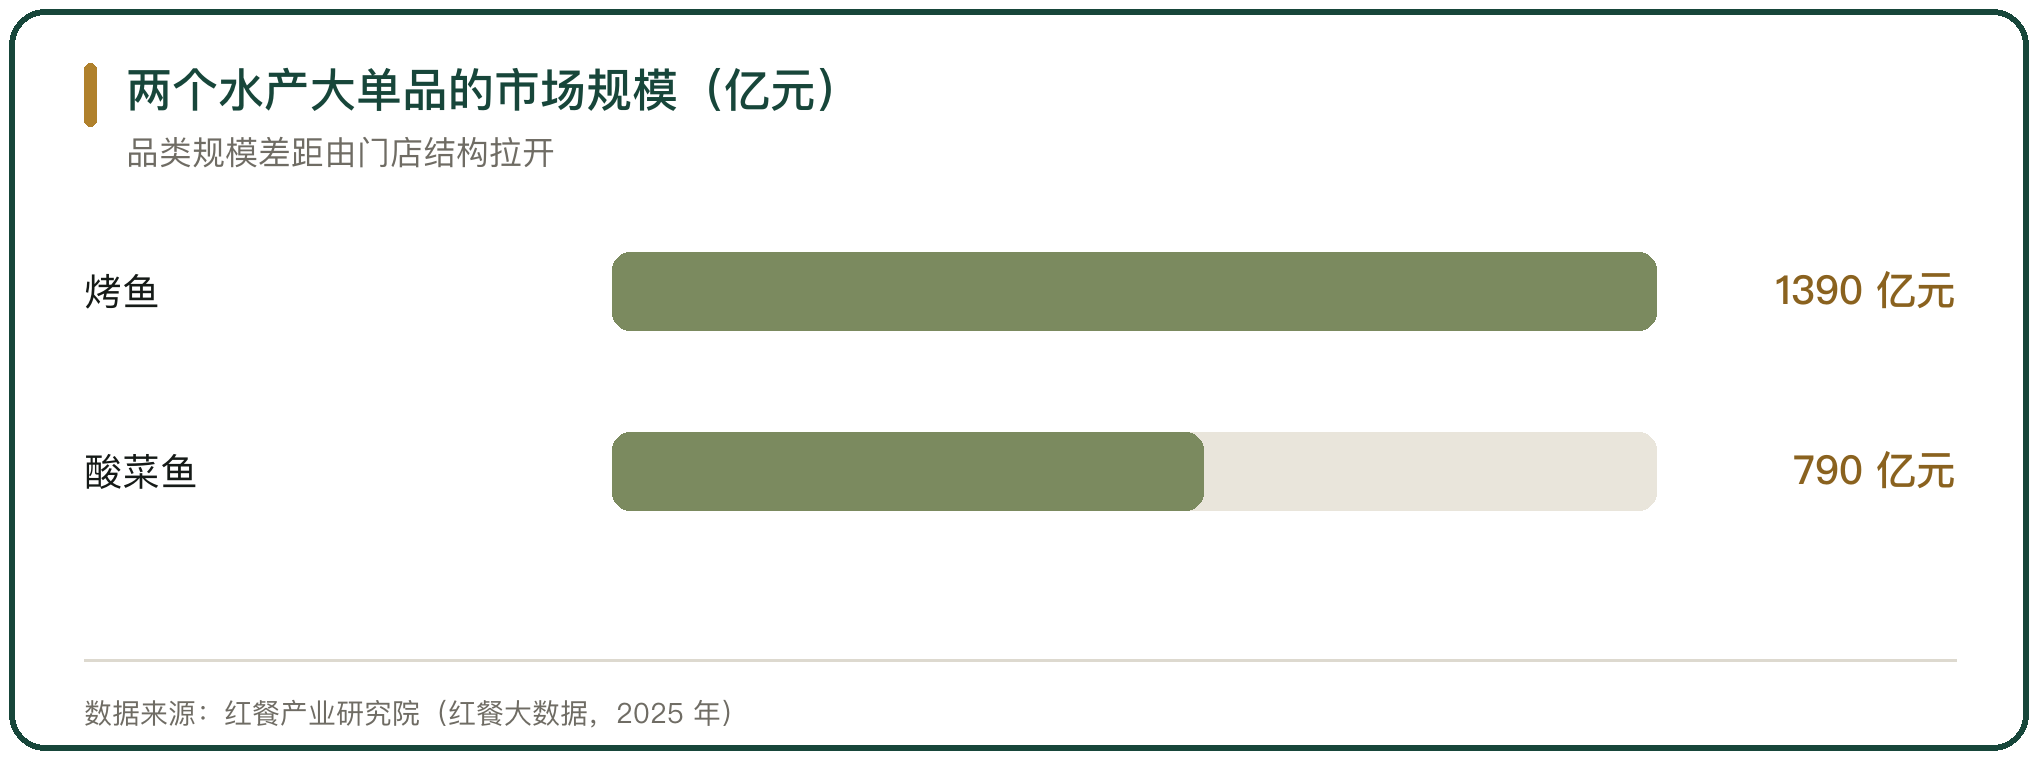
两个水产大单品的市场规模(亿元)

图 2 两个水产大单品的市场规模(亿元)

三、餐饮场景的连锁与供应链

连锁化把供应链的要求抬起来。主打酸菜鱼快餐的鱼你在一起以 2000 余家门店稳居品类门店数第一;烤鱼品类里,半天妖烤鱼以 1200 余家门店居首,探鱼烤鱼的门店数超过 420 家(红餐产业研究院,2025)。

门店数量不是单向增长。太二酸菜鱼的自营餐厅由 2024 年 6 月末的 612 家降至 2025 年上半年的 547 家,减少 65 家,公司推出以活鱼、鲜鸡与鲜牛肉为卖点的新店型进行改造(FoodTalks 2025)。门店模型与原料形态互相牵动,主打鲜活的门店对配送半径的要求更高。
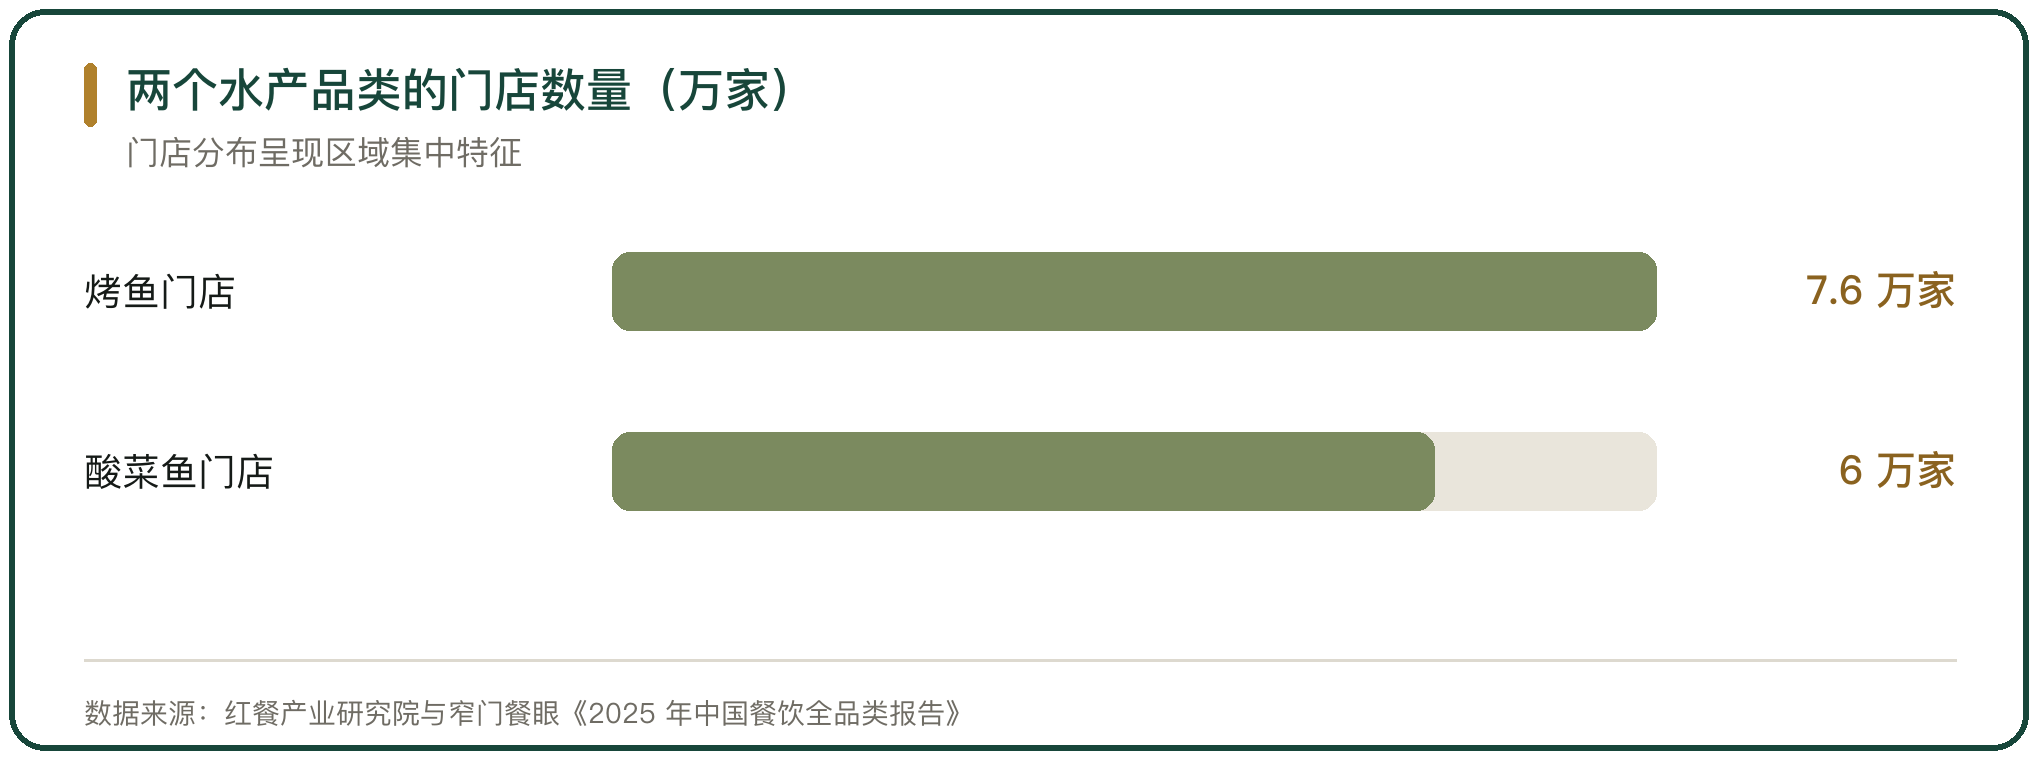
两个水产品类的门店数量(万家)

图 3 两个水产品类的门店数量(万家)

四、家庭场景的加工品形态

家庭场景的主力是预制菜。食品伙伴网的口径是,2025 年我国水产预制菜市场规模 2180 亿元、同比增长 25.2%,占预制菜整体市场规模的 23.6%,是预制菜各品类里增速最快的一类(食品伙伴网 2026-09-23)。

品类集中在重口味与易标准化的几类。酸菜鱼、烤鱼与小龙虾的复购率高,工业化生产的还原度接近现做;2024 年水产预制菜消费量约 380 万吨,25 岁到 45 岁的中青年家庭用户占比 64.2%。
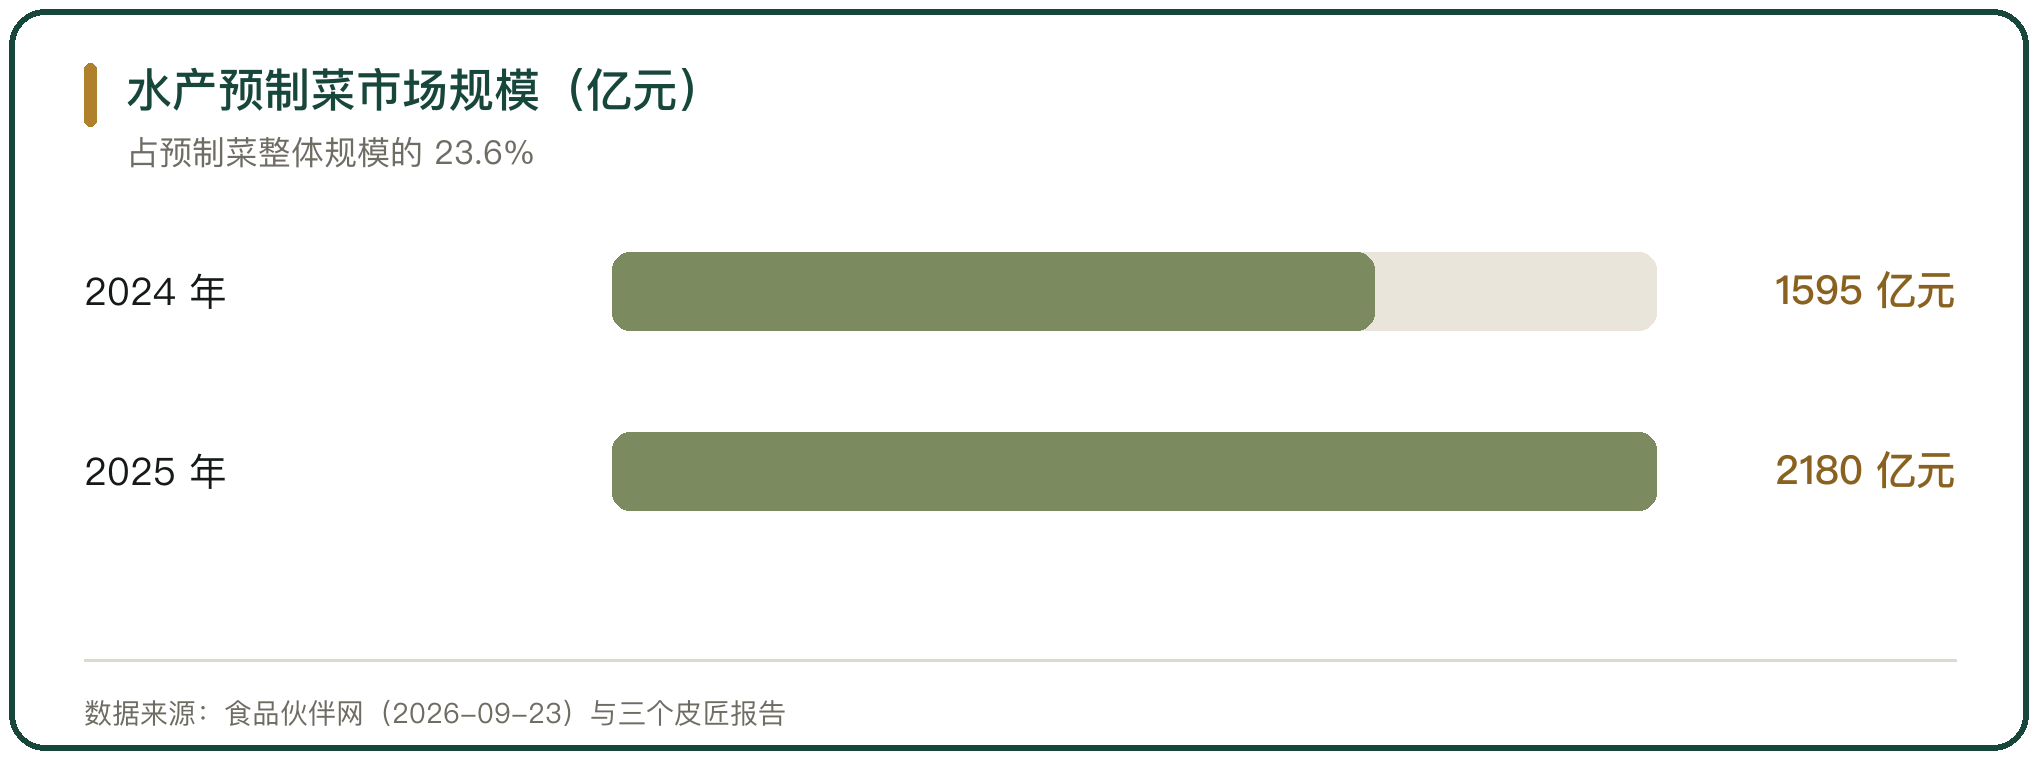
水产预制菜市场规模(亿元)

图 4 水产预制菜市场规模(亿元)

五、家庭场景的产品与价格

家庭产品的形态随加热方式变化。即热型产品的占比由 2021 年的 18% 升至 31%(三个皮匠报告);产品规格从整条鱼转向鱼片、鱼丸与调味虾这类小包装,单份对应一餐。

品牌把加工前移到工厂。叮叮懒人菜依托恒兴的「共享工厂」组织生产,2025 年上半年线上销售额突破 4 亿元,明星单品酸菜鱼占比 70%(南方农村报)。零售价格由原料规格、加工深度与包装共同决定,同一道菜的价位带跨越数十元。

六、外卖场景的订单与品类

外卖场景把水产做成高频单品。高客单价的品质商家在线上同样能做起来,不仔客海鲜在笔单价超过 100 元的情况下进入 2025 年全国单量前 20;烤匠的烤鱼套餐在周末的线上订单量上涨 50%,麻六记的外卖量同比激增 240%(人民网财经频道 2026-03-26)。

外卖的品类与堂食不同。耐配送、出餐快、汤汁不易洒的品类更适合线上,酸菜鱼、小龙虾与扇贝类菜品的点单频次较高;外卖订单把门店的产能从堂食时段延伸到全天。
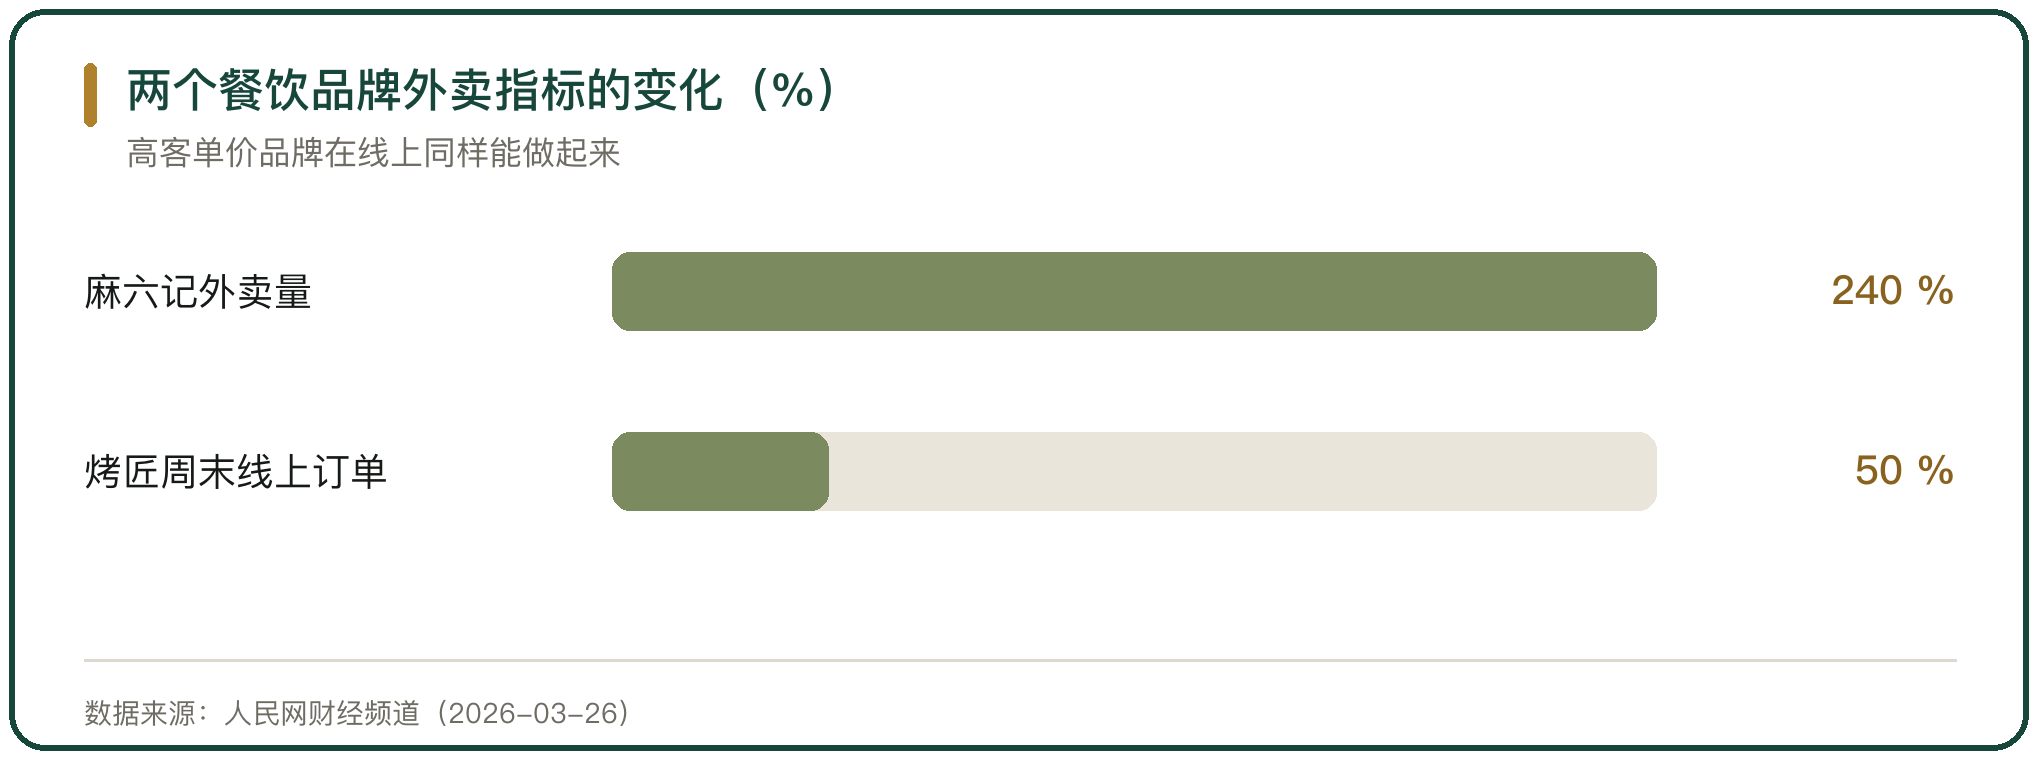
两个餐饮品牌外卖指标的变化(%)

图 5 两个餐饮品牌外卖指标的变化(%)

七、三个场景对规格与包装的要求

同一批原料在三个场景里的规格不同。餐饮场景要的是大包装与稳定规格,按固定克重与等级供货,门店按份出餐;家庭场景要的是小包装与即热形态,标注净含量与加热方式;外卖场景要的是出餐速度与配送耐受度,汤底与主料分装,避免在途变形。

包装决定损耗与体验。冻品靠冰袋与保温箱维持温度,冰鲜靠控温包装,活鲜靠充氧与水袋;三个场景的包装成本不同,可售价格也不同。

八、场景分化下的渠道结构

渠道结构随场景分化而调整。预制菜渠道正从以企业客户为主转向企业与消费者并重,2025 年面向消费者的市场占比达到 45%,较 2022 年提升 15 个百分点(水木资本《2025 年中国预制菜行业发展研究》)。

传统渠道的占比在下降。批发市场与餐饮渠道仍是大宗原料的主要去向,商超与电商承接家庭需求,直播与即时零售承接冲动型购买;同一家企业往往同时经营多条渠道,线上与线下的产品规格分开设定。
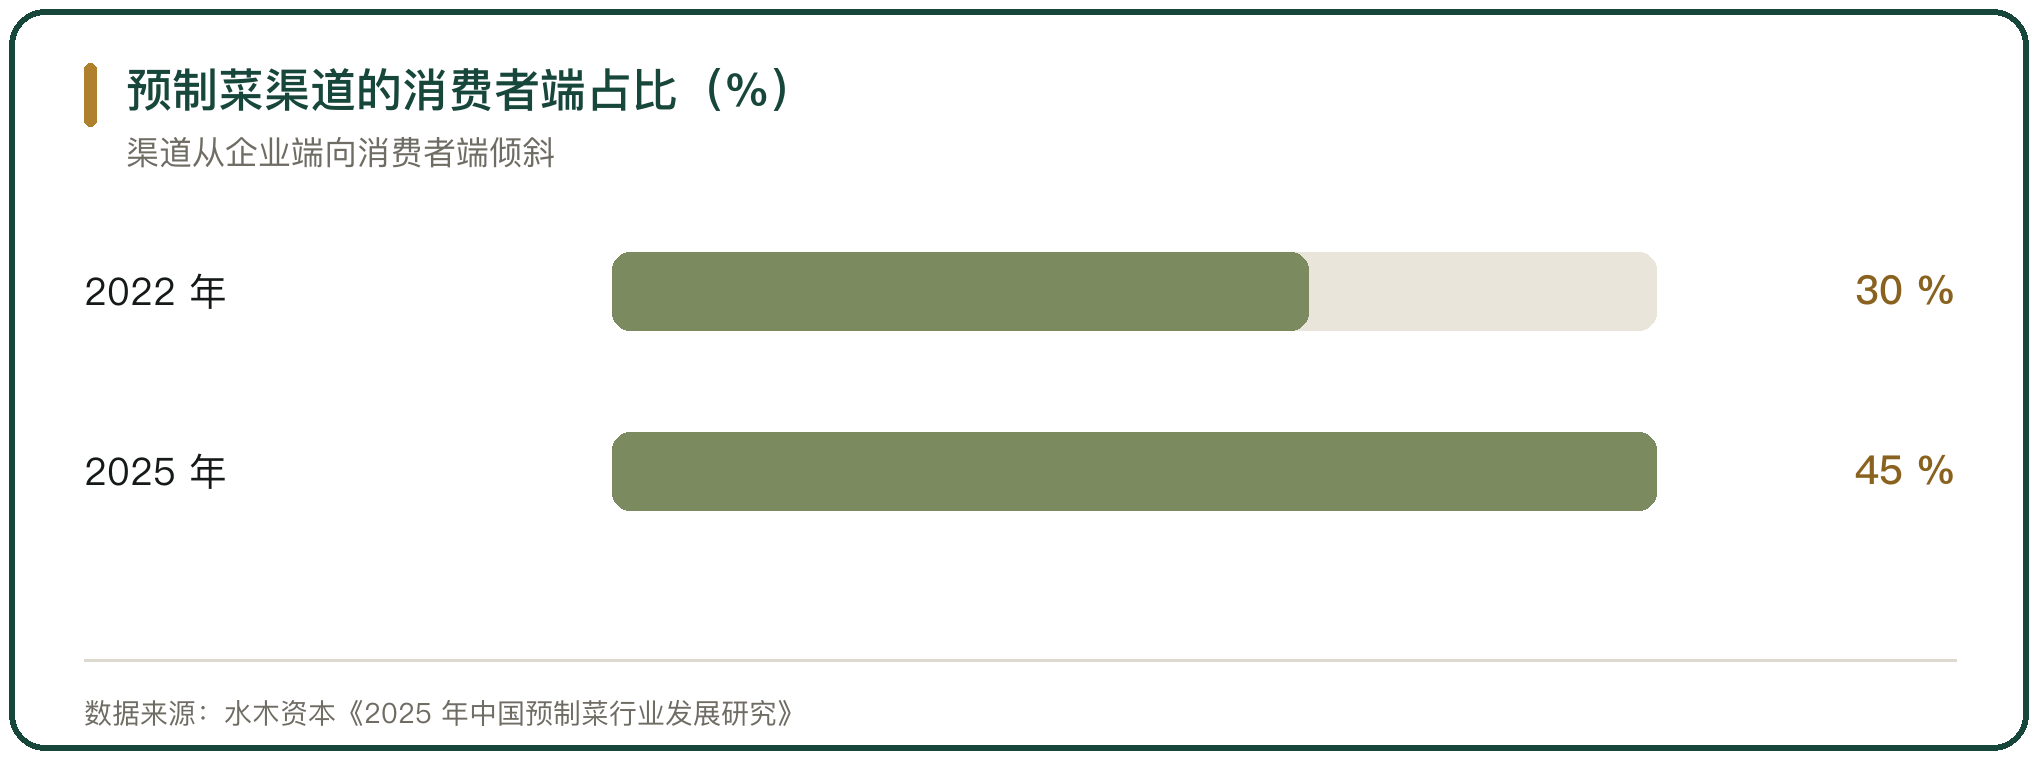
预制菜渠道的消费者端占比(%)

图 6 预制菜渠道的消费者端占比(%)

九、内陆市场的消费增长

内陆市场是增量所在。2025 年我国水产品进口 707.58 万吨、比上年增长 2.1%,进口额 249.24 亿美元、增长 8.0%(中国农村网 2026-05-21);进口品类集中在高端特色品种与资源调剂余缺的品种上。

冷链把消费半径拉长。中西部省份依托冷链网络下沉,冷冻虾仁、即食鱿鱼圈与调味带鱼段这类加工品成为主力选购对象;生鲜电商与即时零售让鲜活与冰鲜产品触达更多内陆城市。

十、水产消费场景分化的判断

三个场景把水产品的需求切开。餐饮场景靠大单品与门店网络,酸菜鱼门店超过 6 万家、烤鱼门店超过 7.6 万家,连锁品牌的原料按年度合同锁定;家庭场景靠加工深度,水产预制菜 2025 年规模 2180 亿元、同比增长 25.2%,即热型产品的占比升到 31%;外卖场景靠订单密度与出餐速度。

分化带来产品与渠道的分层。餐饮要规格与批量,家庭要小包装与即热,外卖要配送耐受度,同一批原料在三个场景里的加工方式与包装并不相同。

增量落在加工与内陆两端。加工消费的增速快于直接食用消费,内陆市场依托冷链网络与线上渠道,承接了更多的加工品与进口品类,需求随冷链覆盖的扩大继续增长。

水产消费在餐饮、家庭与外卖三个场景里长出不同的产品与规格。2025 年水产品消费量 7907 万吨、比上年增长 3.7%,其中直接食用消费 3376 万吨、加工消费 3337 万吨(中国农村网 2026-05-21)。餐饮场景由大单品撑起,全国酸菜鱼门店数超过 6 万家、2024 年市场规模 790 亿元;2025 年全国烤鱼市场规模接近 1400 亿元、门店数量超过 7.6 万家(红餐产业研究院);太二酸菜鱼的自营餐厅则由 612 家降至 547 家(FoodTalks 2025)。家庭场景的主力是预制菜,2025 年水产预制菜市场规模 2180 亿元、同比增长 25.2%(食品伙伴网 2026-09-23),叮叮懒人菜依托恒兴「共享工厂」上半年线上销售额突破 4 亿元(南方农村报)。外卖场景把水产做成高频单品,烤匠周末线上订单量上涨 50%、麻六记外卖量同比激增 240%(人民网财经频道 2026-03-26)。预制菜面向消费者的占比 2025 年达到 45%。

行内实情

同一批原料在三个场景里的加工方式与包装并不相同,餐饮要批量,家庭要小包装,外卖要配送耐受度
餐饮门店数量不是单向增长,门店模型与原料形态互相牵动
加工消费的增速快于直接食用消费,增量落在加工品与内陆市场两端

相关问题

餐饮场景里水产大单品的盘子有多大。
由门店数量与市场规模的组合构成。红餐大数据的口径是,全国酸菜鱼门店数超过 6 万家,2024 年酸菜鱼市场规模 790 亿元、同比增长 5.3%;2025 年全国烤鱼市场规模接近 1400 亿元,烤鱼门店数量超过 7.6 万家(红餐产业研究院)。门店结构差异明显,烤鱼的门店分布呈现核心区域集中的特征,一线、新一线及二线城市的门店占比在提升;酸菜鱼品牌里,主打快餐的鱼你在一起以 2000 余家门店居首,而太二酸菜鱼的自营餐厅由 612 家降至 547 家(FoodTalks 2025)。
家庭场景为什么靠预制菜承接。
因为预制菜降低了家庭制作的门槛。食品伙伴网的口径是,2025 年我国水产预制菜市场规模 2180 亿元、同比增长 25.2%,占预制菜整体市场规模的 23.6%,是各品类里增速最快的一类;2024 年水产预制菜消费量约 380 万吨,25 岁到 45 岁的中青年家庭用户占比 64.2%。产品形态随之调整,即热型产品的占比由 2021 年的 18% 升至 31%(三个皮匠报告);叮叮懒人菜依托恒兴的「共享工厂」组织生产,2025 年上半年线上销售额突破 4 亿元,明星单品酸菜鱼占比 70%(南方农村报)。
外卖场景对水产的要求和其他场景有什么不同。
要求集中在出餐速度与配送耐受度。耐配送、汤汁不易洒、加热后还原度高的品类更适合线上,酸菜鱼、小龙虾与扇贝类菜品的点单频次较高。高客单价的品质商家在线上同样能做起来,不仔客海鲜在笔单价超过 100 元的情况下进入 2025 年全国单量前 20,烤匠的烤鱼套餐在周末的线上订单量上涨 50%,麻六记的外卖量同比激增 240%(人民网财经频道 2026-03-26)。餐饮场景要的是大包装与稳定规格,家庭场景要的是小包装与即热形态,外卖场景要的是分装与配送耐受度。
名词解释

即时零售:线上下单、就近门店履约并在数十分钟内送达的零售形态。
生鲜电商:以互联网销售生鲜产品为主的电商模式。
总第0529篇 | 二、品类流通|20-水产流通-043

相关阅读

评论 还没有

写点看法

邮箱不会公开。提交后按后台的评论设置决定是直接显示还是先审核。

