

奶酪黄油等干乳制品的进口依赖
一、干乳制品进口的三个品类
干乳制品的进口集中在奶酪、黄油与稀奶油三类。这三类产品分别是餐饮、烘焙与茶饮的原料,进口量在国内乳品深加工原料里占主要部分。
进口量与国内消费的缺口直接挂钩。国内原制奶酪产量有限,餐饮与烘焙用的黄油与稀奶油又依赖稳定的供应,进口填补的是这个缺口。进口量随国内烘焙、茶饮与餐饮的扩张而上升,随消费波动而回落。
二、奶酪进口的来源结构
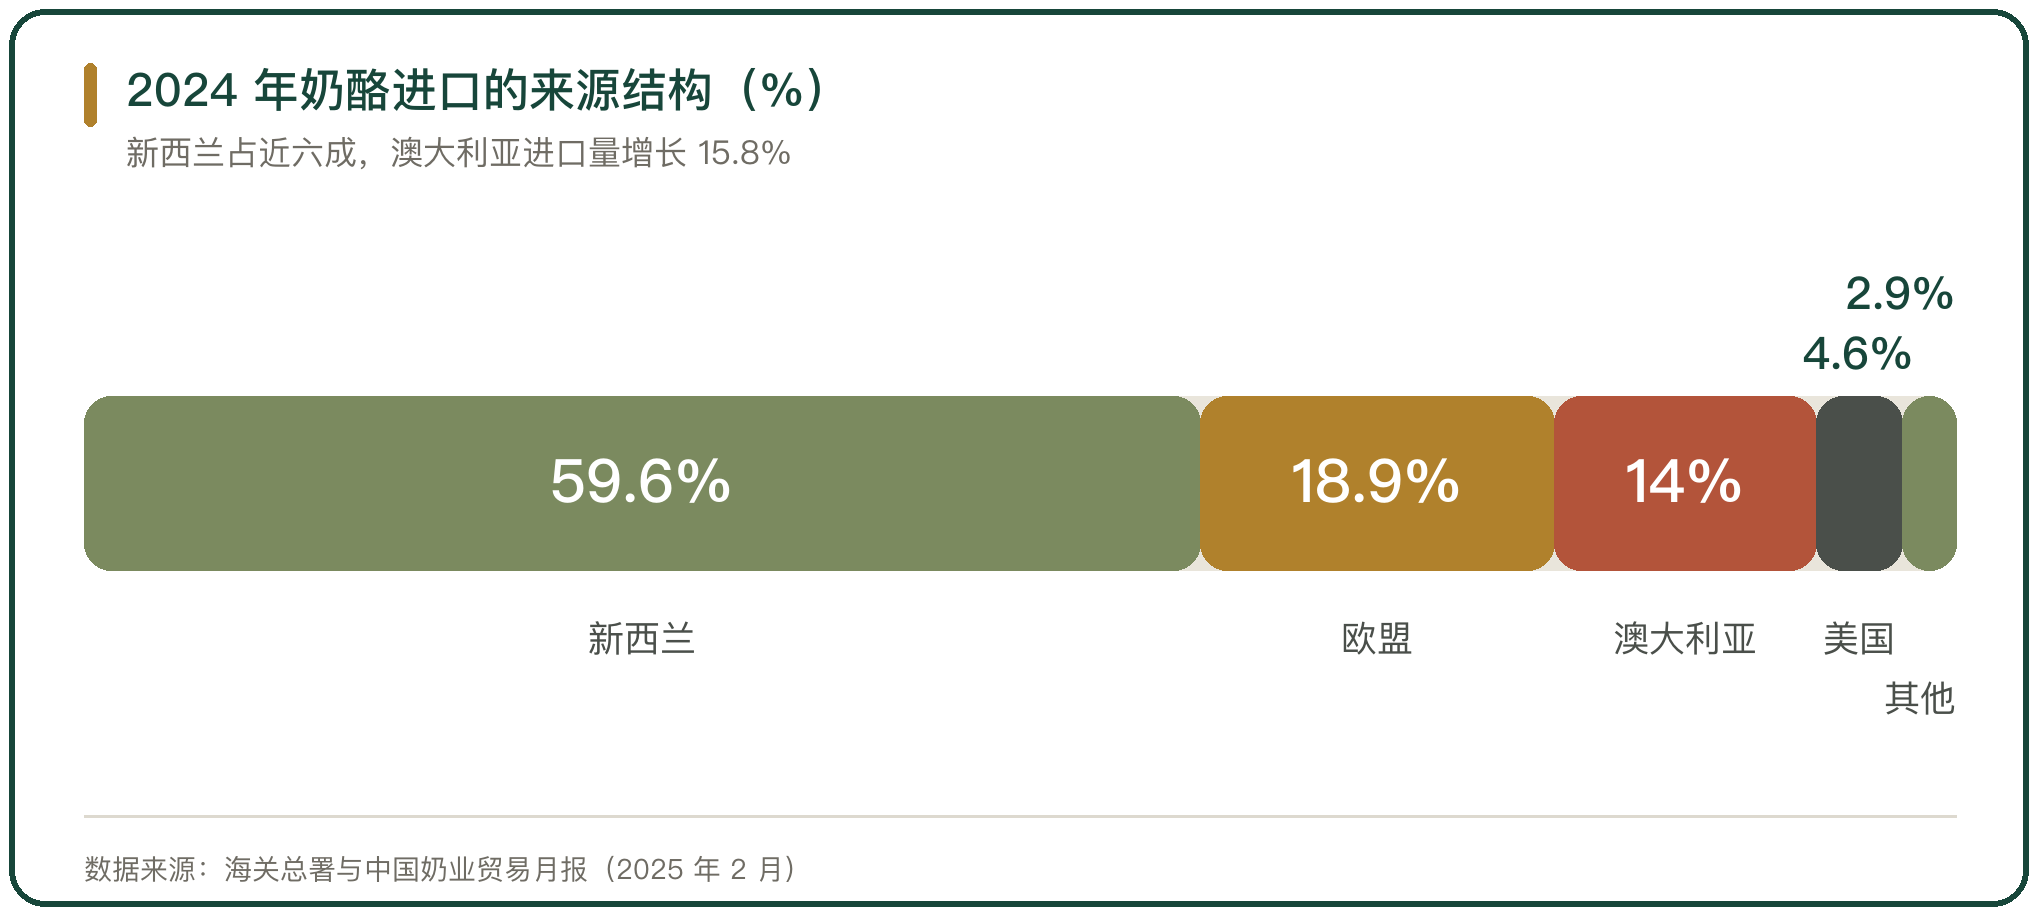
奶酪的进口来源集中在新西兰。2024 年奶酪类进口的来源里,新西兰约占60%,欧盟与澳大利亚分列其后,澳大利亚的进口量同比增长明显。全球奶酪的出口集中在少数几个产区,采购方的选择余地不大。
来源结构影响定价。单一来源占比高,采购价格随来源地的产量与汇率波动。来源分散,采购方可以在几个产地之间比价。国内的奶酪进口长期依赖新西兰,价格跟随新西兰的报价。
三、黄油与稀奶油的进口结构
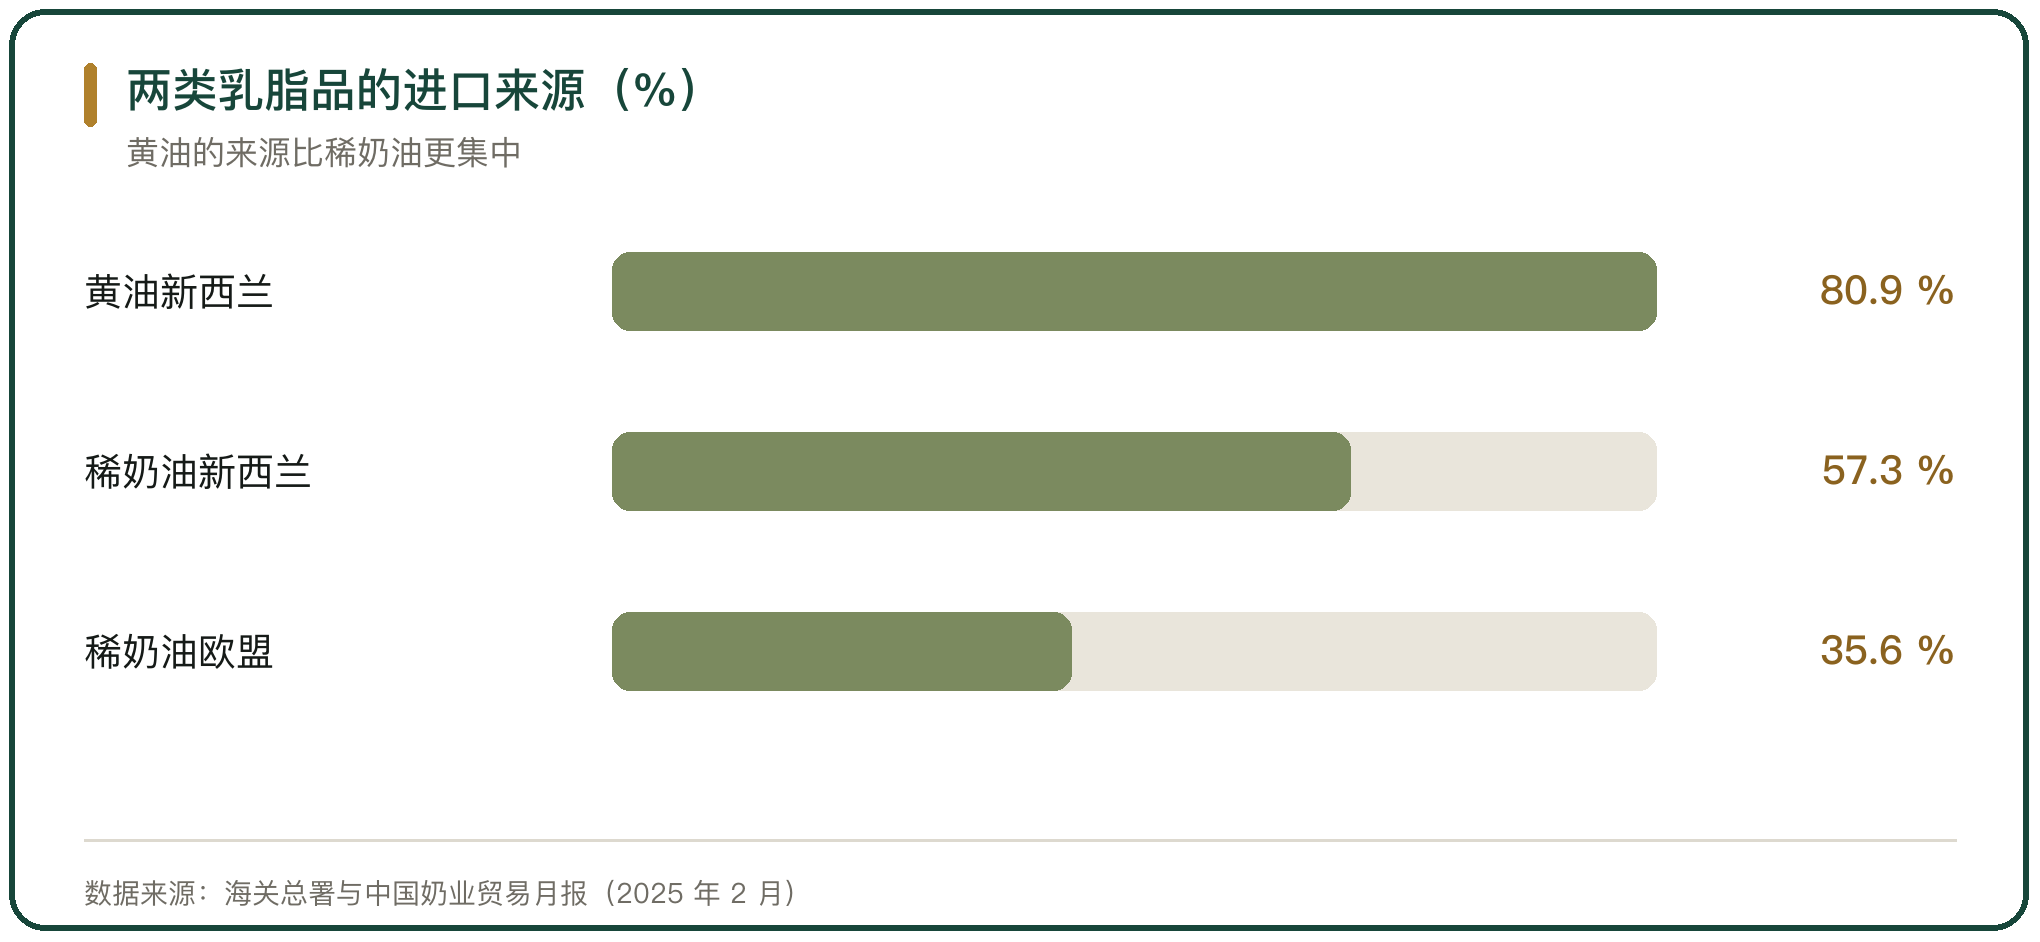
黄油与稀奶油的进口更依赖单一来源。2024 年黄油进口里新西兰占80%以上,稀奶油的进口来源相对分散,新西兰与欧盟各占一半上下。黄油的国内产量有限,餐饮与烘焙的用量又大,进口依存度长期处在高位。
乳脂类产品的价格随国际行情波动。黄油与稀奶油属于大宗乳脂,价格跟奶粉一样受全球供需影响,进口商在行情低点集中采购,在行情高点减少订单,国内的零售价格随之调整。
四、关税安排与来源地变化
中国与新西兰的自贸协定改变了乳制品的关税结构。协定生效后,液态奶、奶油、黄油、无水乳脂与奶酪先后取消关税,2024 年 1 月 1 日起扩大到全脂与脱脂奶粉,新西兰对华出口的乳制品实现零关税与无配额。
关税取消之后,新西兰乳制品在国内的价格优势更明显。新西兰对华乳制品的年均出口量在百万吨量级,出口额在数十亿新西兰元。来源集中在关税最低的产地,进口价格的波动也随之与这个产地的报价绑定。
五、国内原制奶酪的产能
国内的原制奶酪产量很小,国产奶酪里的大部分是再制奶酪,原制奶酪占的比重低。国产黄油的产量与进口量相比仍有差距。
原制奶酪对奶源与工艺的要求高。生产原制奶酪要消耗大量生鲜乳,发酵与成熟的周期又长,资金占用大。国内的奶源价格与生产规模决定了原制奶酪的成本,短期内难以与进口产品在价格上竞争。
六、再制奶酪的原料来源
再制奶酪的原料依赖进口。再制奶酪的销售量与销售额在国内奶酪消费里占绝大多数,消费结构里再制与原制的比例约为八比二,日本与韩国约为五比五。再制奶酪的原料里约90%依赖进口。
再制奶酪的工艺门槛低于原制。把进口奶酪融化、调配、重新成型,就能做成适合国内消费者口味的产品。工艺门槛低意味着竞争落在品牌与渠道上,原料的采购成本成为决定毛利的关键变量。
七、国内品牌的零售位置
国内品牌在奶酪零售端已经占据主要位置。2024 年奶酪零售前五名合计份额为 70.4%,妙可蓝多以 33.3% 位居第一,伊利为 12.9%,妙可蓝多的奶酪市占率超过 37%。
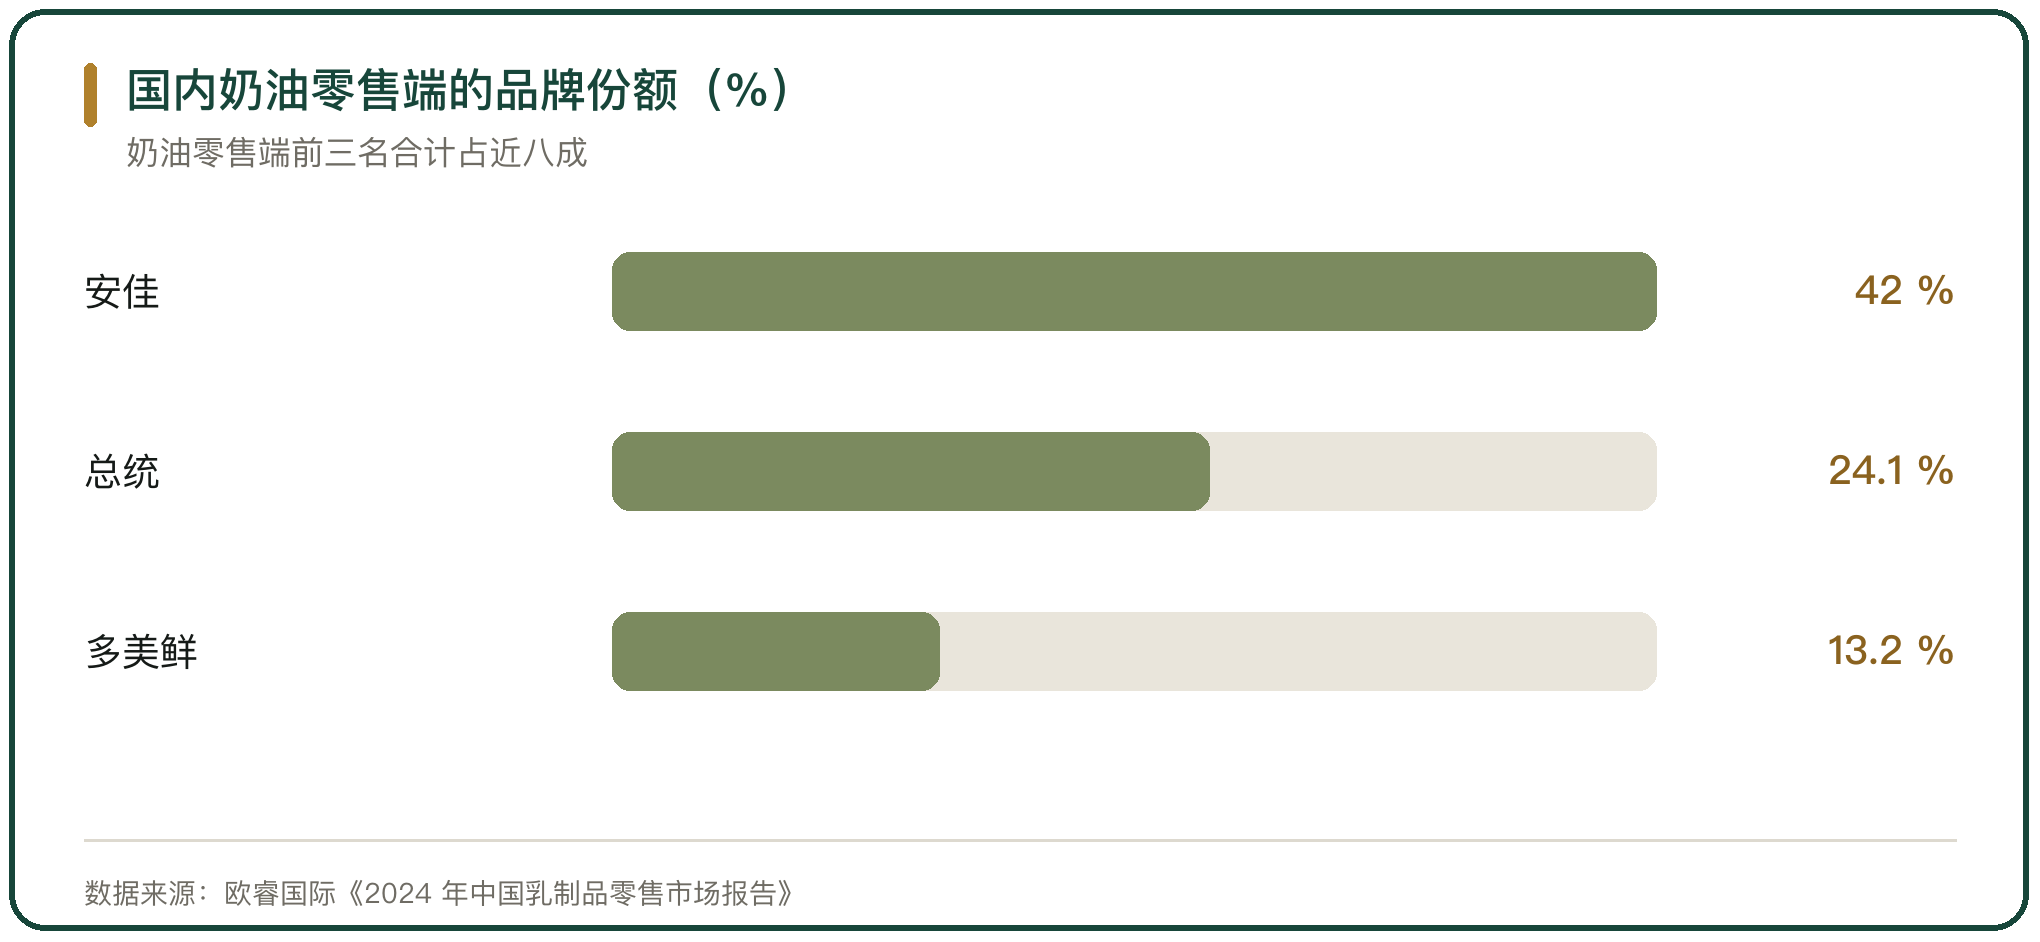
奶油零售端的位置相反。奶油零售前三名分别是安佳、总统与多美鲜,国内品牌在这一品类里份额很低。黄油与奶油的餐饮与烘焙渠道由国际品牌主导,零售端的格局与之相近。
八、进口依赖的边界判断
干乳制品的进口依赖由国内产量的缺口决定。原制奶酪与黄油的生产受奶源与工艺限制,产量上不去,缺口只能由进口填补。关税越低、来源越集中,进口价格对国内零售价格的传导越快。
依赖的程度在品类之间不同。奶酪的国内品牌已经做到零售端第一,原料仍靠进口。黄油的国内产量有限,进口依存度处在高位。稀奶油的国产化率在上升。判断依赖的程度,要看的是原料自给的比例,而不是终端品牌的归属。



写点看法