

奶酪黄油等干乳制品流通
一、奶酪黄油等干乳制品流通
干乳制品指奶酪、黄油、奶油、乳粉、乳清粉一类经脱水或者浓缩后的乳制品。流通上有两条来源,一条是进口,主要来自新西兰、澳大利亚与欧盟;一条是国产,由国内乳企用生鲜乳加工。
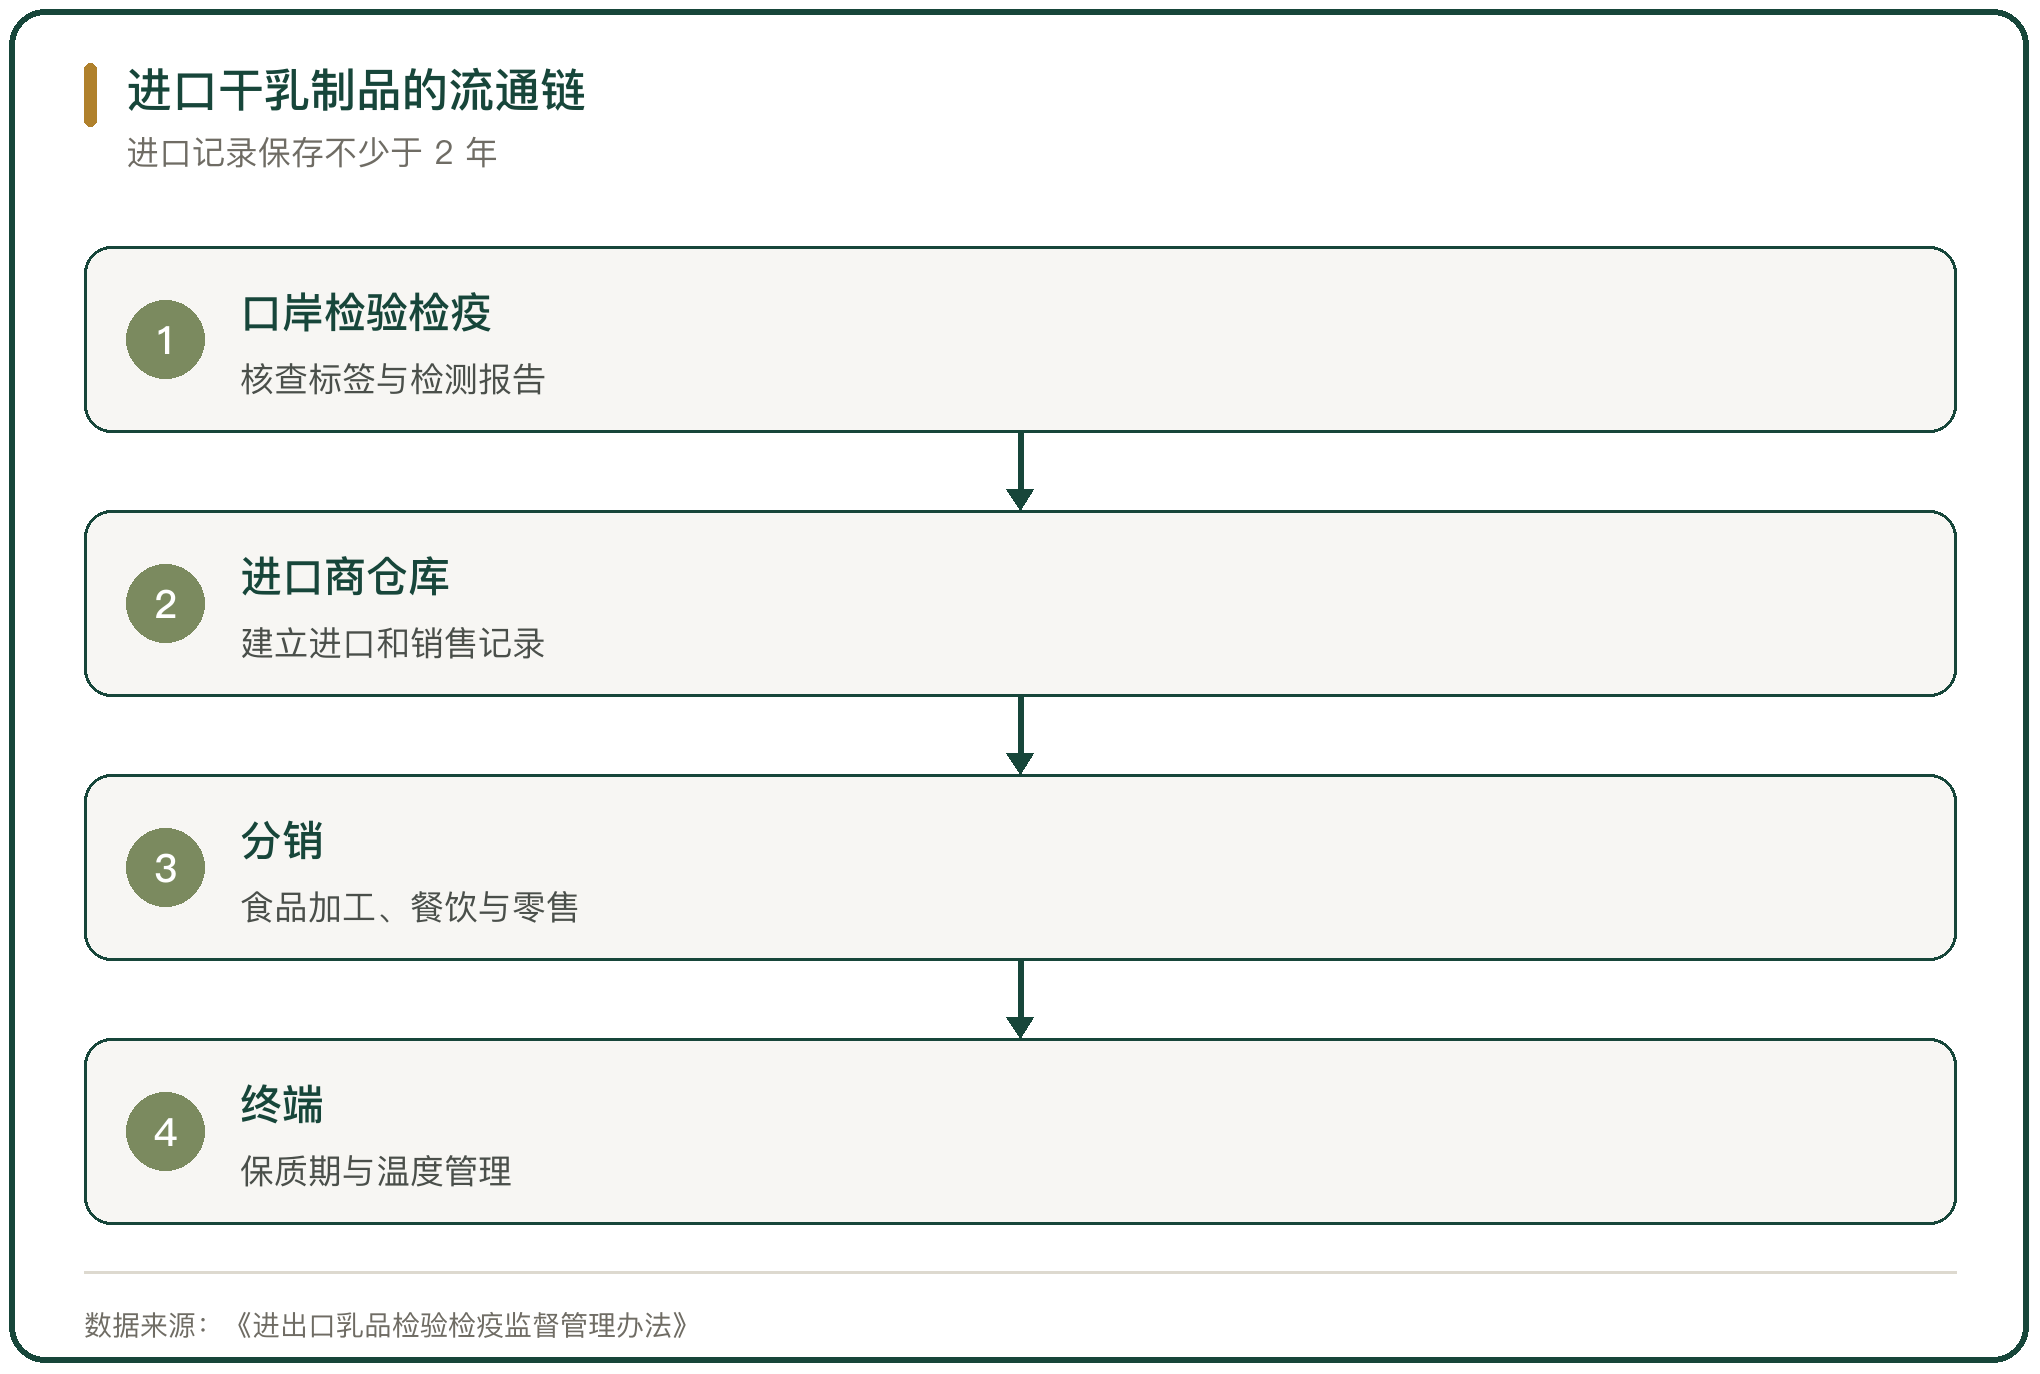
两类产品的流通路径不同。进口干乳制品经口岸检验检疫后进入进口商仓库,再分销给食品加工企业、餐饮渠道与零售终端;国产干乳制品从乳企工厂发往经销商与餐饮客户。
价格与关税在这一段形成。进口品的完税价格、关税与配额决定到岸成本,国产品的成本由原奶价格与加工能力决定,两者在同一批客户上竞争。
二、干乳制品的进口盘子
进口盘子集中在几个品类。中国奶业协会的数字是,2025 年我国进口各类乳制品 265.74 万吨、同比增长 1.6%,进口额 127.80 亿美元、同比增长 13.7%;其中干乳制品 200.34 万吨、同比增长 5.8%,进口额 112.71 亿美元、同比增长 16.2%。
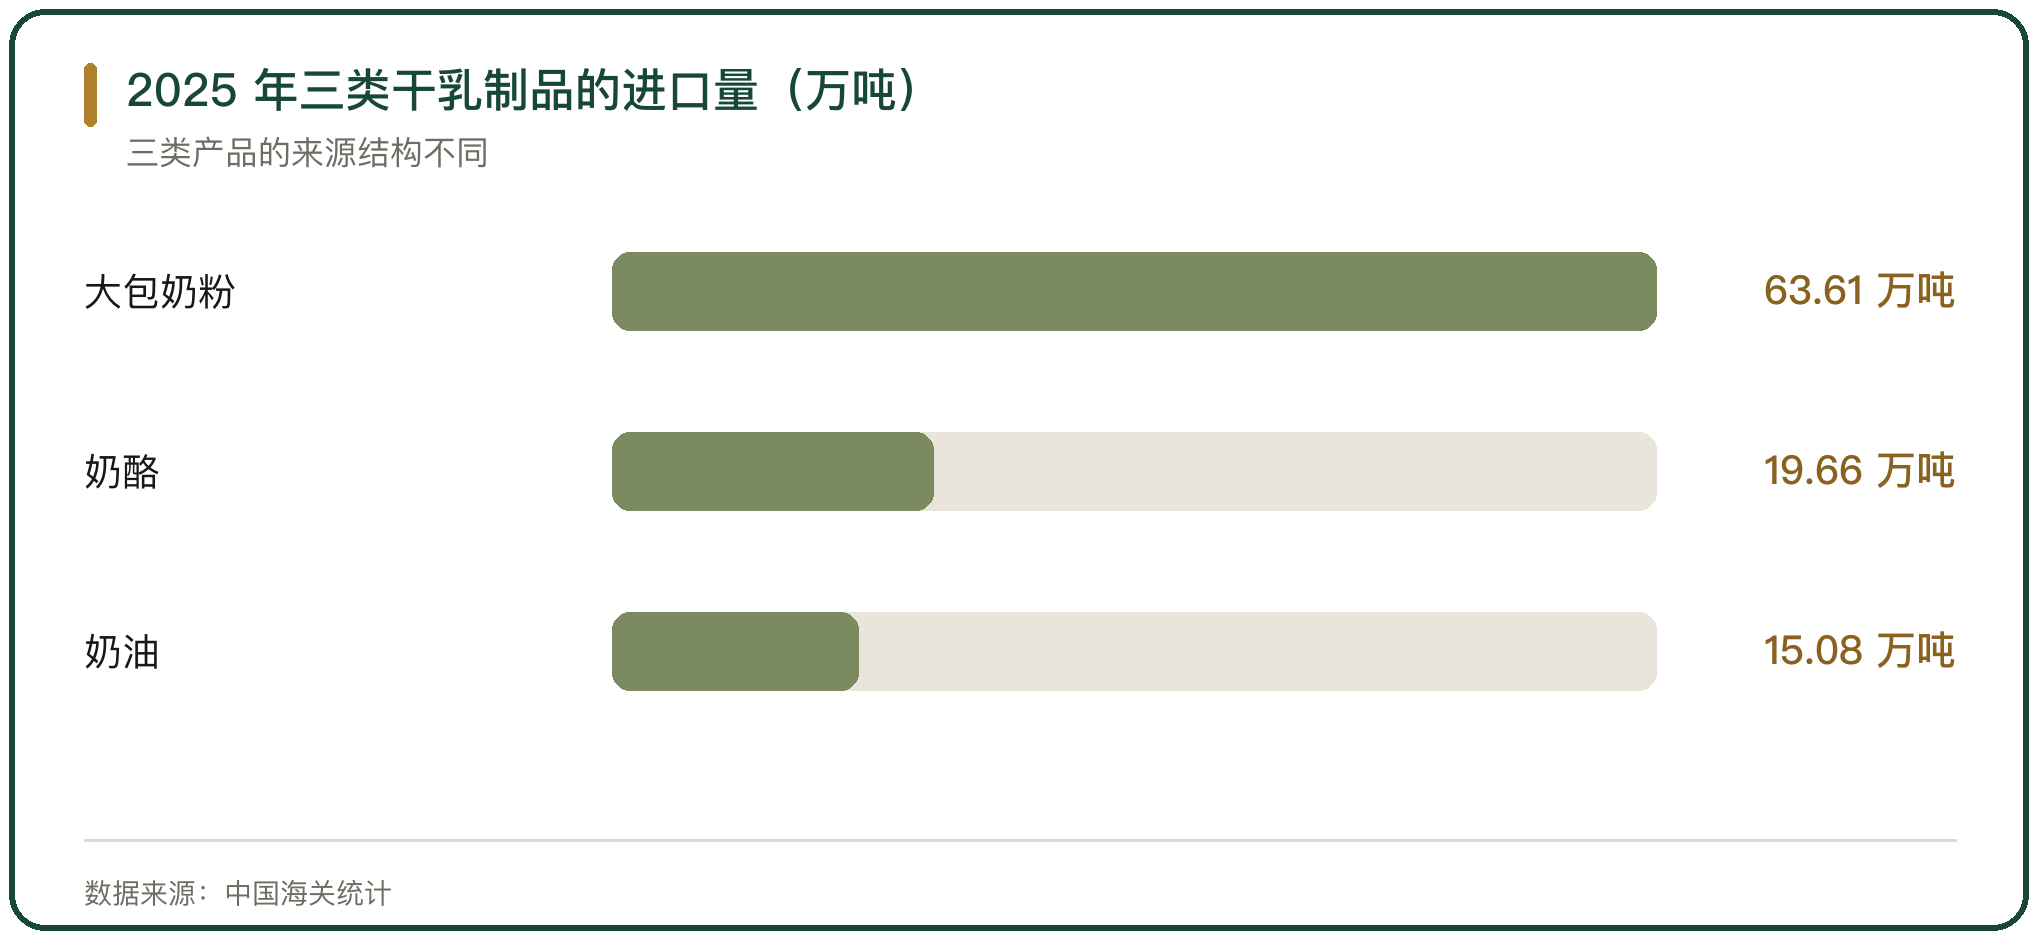
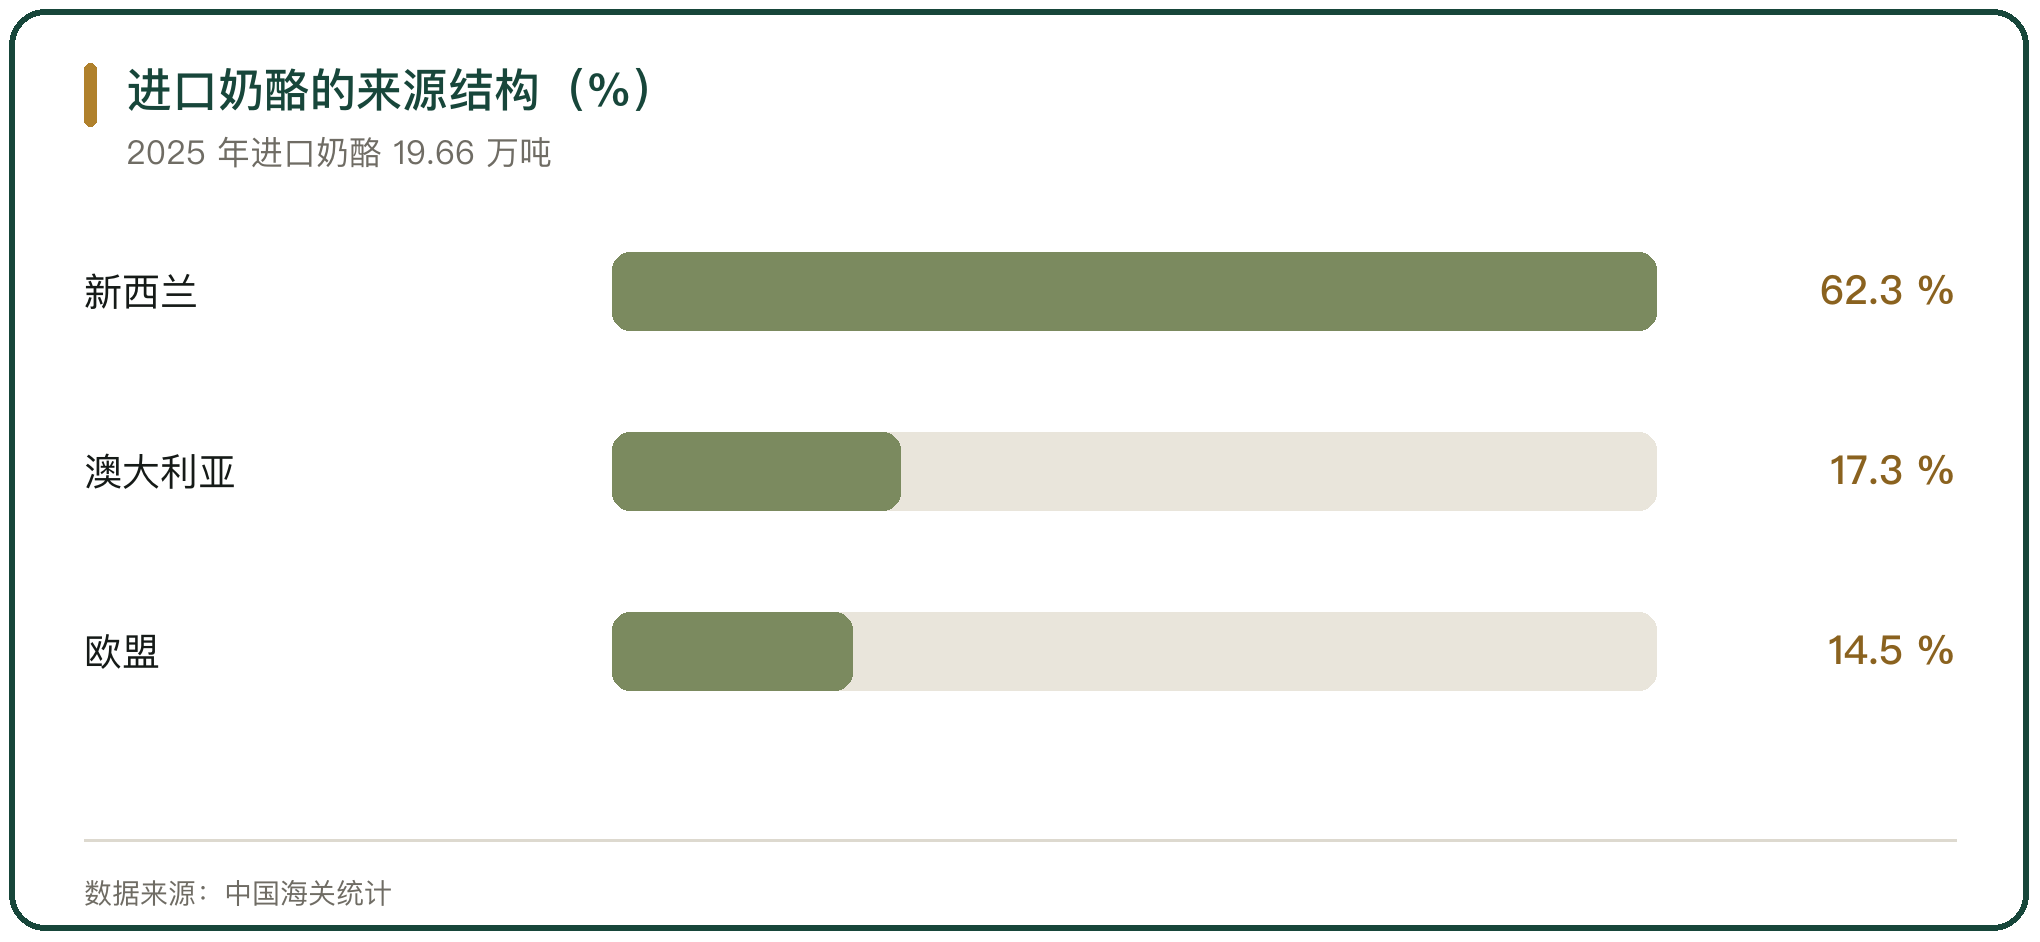
奶酪是增速最快的一类。据中国海关统计,2025 年进口奶酪 19.66 万吨、同比增长 13.9%,进口额 10.85 亿美元、同比增长 21.2%,平均价格每吨 5519 美元、同比上涨 6.4%;来源上,新西兰占 62.3%、澳大利亚占 17.3%、欧盟占 14.5%。
奶油与大包奶粉的格局不同。2025 年进口奶油 15.08 万吨、同比增长 10.7%,平均价格每吨 8082 美元,新西兰占 87.6%;大包奶粉进口 63.61 万吨、同比下降 0.3%,平均价格每吨 4188 美元,新西兰占 84.9%。
三、原制奶酪与再制奶酪的界线
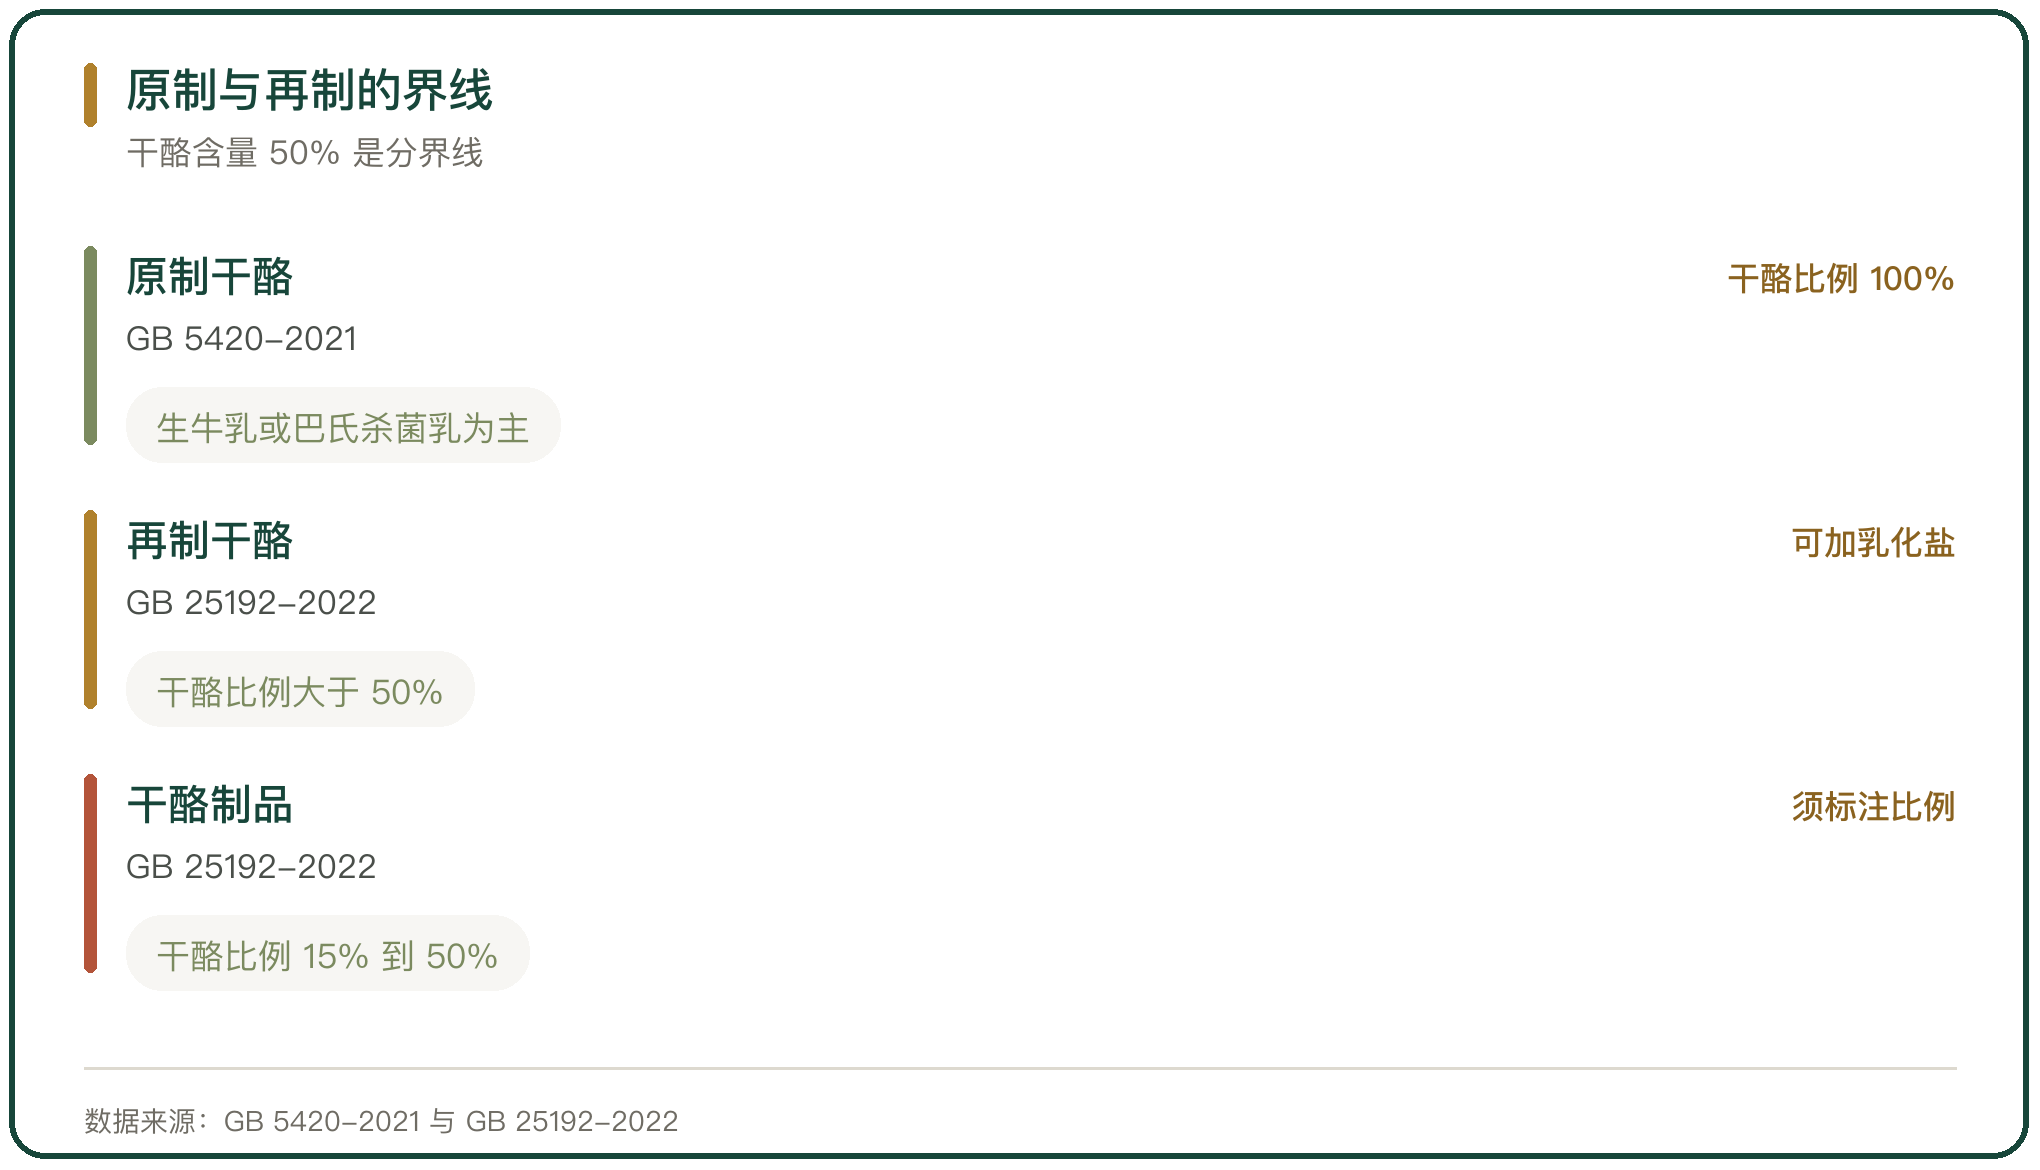
两种奶酪的界线由标准划分。原制干酪(天然奶酪)的执行标准是 GB 5420-2021,配料以生牛乳或者巴氏杀菌乳为主,加凝乳酶、发酵菌种与盐。再制干酪与干酪制品的执行标准是 GB 25192-2022,以干酪为原料,加水与乳化盐等重新加热乳化成型。
分界线定在干酪含量 50%。按 GB 25192-2022,再制干酪要求干酪比例大于 50%,干酪比例在 15% 到 50% 之间的产品应称为干酪制品;两类产品的标签都应如实标注干酪原料比例与产品名称。
标准有配套的许可衔接。2022 年 12 月 26 日,国家市场监督管理总局发布《关于明确再制干酪和干酪制品生产许可有关事项的通知》,对标准实施前已取得再制干酪生产许可证的企业给出变更路径。
四、进口奶酪的通关与中文标签
进口乳品实行检验检疫与标签管理。按《进出口乳品检验检疫监督管理办法》,进口预包装乳品应当有中文标签与中文说明书,标签、说明书应当符合中国有关法律法规规定和食品安全国家标准。
首次进口要提供的材料固定。包括原文标签样张、原文标签中文翻译件、中文标签样张,以及对应食品安全国家标准中列明项目的检测报告。进口乳品的进口商应当建立进口和销售记录制度,记录保存期限不得少于 2 年。
不合格的处置分两档。涉及安全、健康、环境保护项目不合格的,由海关责令销毁或者退运;其他项目不合格的,经技术处理符合合格评定要求后方准进口。
五、关税与配额
关税决定进口到岸成本。中国与新西兰的自由贸易协定升级后,新西兰来源的乳制品实行零关税,零关税额度扩大;欧盟来源的奶酪在配额内维持 12% 的关税。2025 年 12 月,我国对原产于欧盟的进口奶酪征收 21.9% 到 42.7% 的反补贴税。
零关税的效果体现在口岸数据上。据厦门海关统计,2025 年 1 月到 11 月,福建乳品进口 108.41 亿元、同比增长 16.75%,其中自新西兰进口 98.67 亿元、占同期福建乳品进口的 91.02%;福建省前 4 个月鲜乳酪及凝乳进口 5.4 亿元、同比增长 56.6%,进口规模居全国第一,全部来自新西兰。
关税与配额共同影响来源结构。新西兰在奶酪进口中占 62.3%,单一市场所占的份额高,来源国的价格或者产量波动会直接传导到进口成本。
六、国产奶酪与本土供给
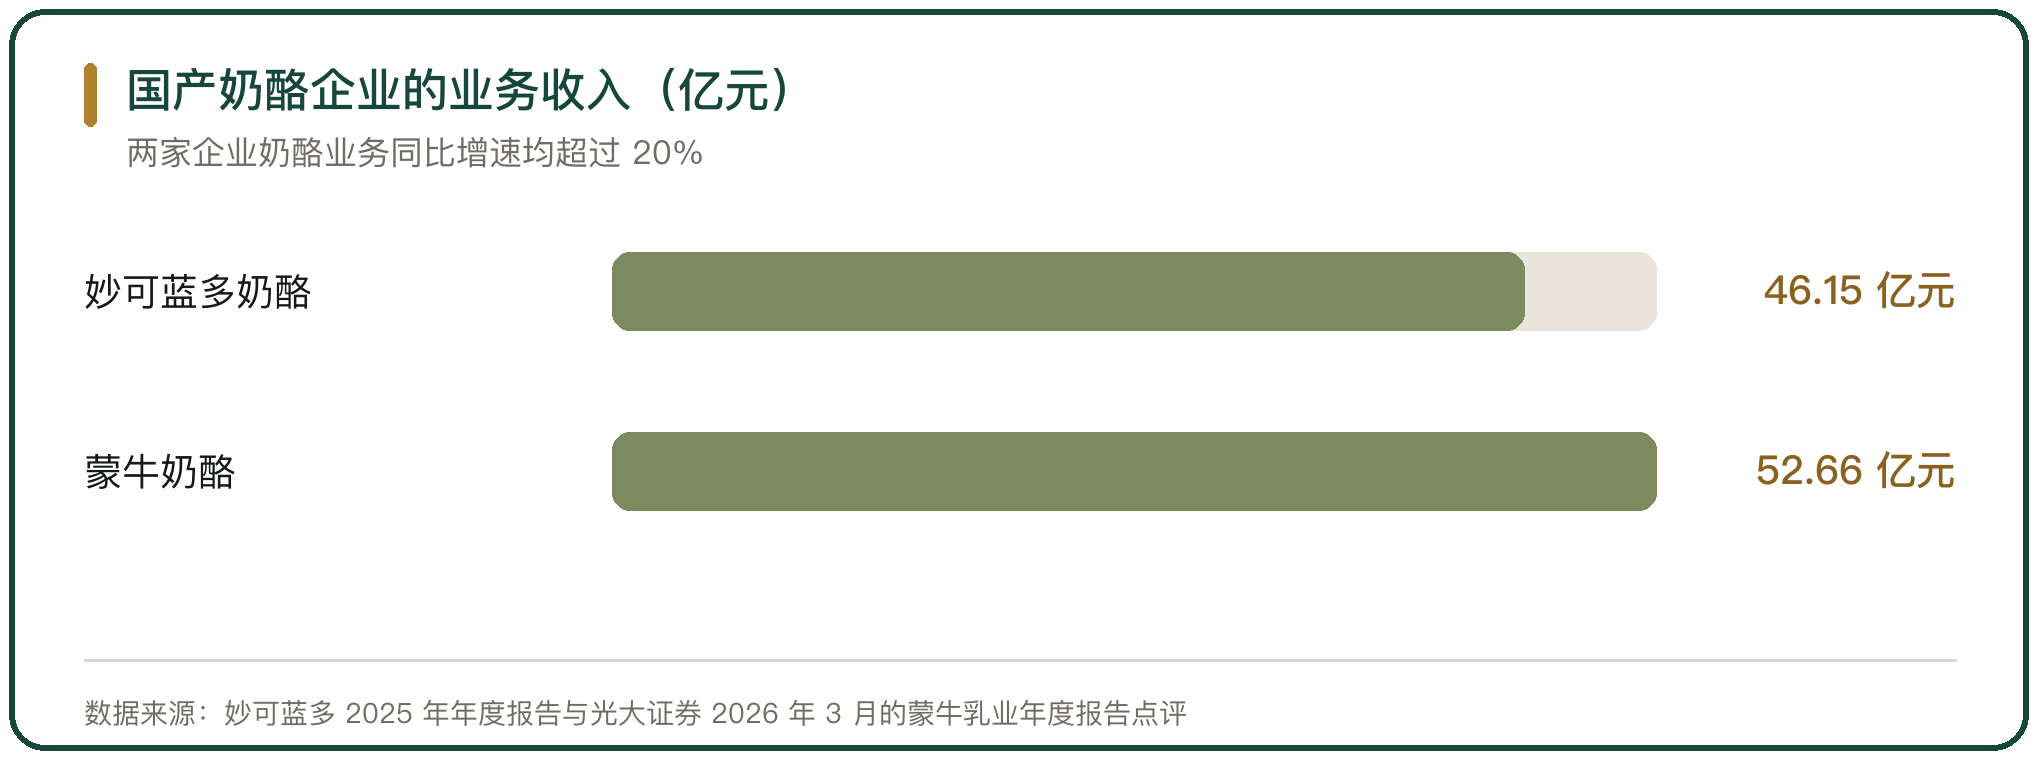
国产这一端的规模在扩大。妙可蓝多 2025 年营业收入 56.33 亿元、同比增长 16.29%,其中奶酪业务收入 46.15 亿元、同比增长 22.84%,奶酪业务毛利率 33.81%,占主营业务收入的比例升到 82.37%;据 Euromonitor International 统计,2025 年妙可蓝多在中国奶酪零售市场的品牌占有率继续保持第一。
蒙牛的奶酪业务增速更快。光大证券 2026 年 3 月的年度报告点评给出,蒙牛 2025 年奶酪业务营业收入 52.66 亿元、同比增长 21.9%。
企业端的采购以餐饮渠道为主。据华西证券的研究报告,国内 B 端奶酪市场规模约 500 亿元,其中恒天然大中华区餐饮服务渠道收入约 138 亿元人民币,黄油市占率约 41%。
七、再制奶酪冒充原制奶酪的标注
标注擦边是这一类里的常见问题。GB 25192-2022 实施前,部分产品的干酪含量在 15% 到 50% 之间,包装上只标总乳固体含量而不标干酪添加量,消费者难以分辨;标准实施后要求如实标注干酪比例与准确名称,目的就是防止以干酪制品冒充干酪、再制干酪。
实际市场的执行已经改变。标准实施后,标注干酪比例的产品成为主流:妙可蓝多有机奶酪棒标注「再制干酪」并印有「不低于 66% 有机干酪含量」,蒙牛原味高钙奶酪棒标注「干酪制品」与「干酪添加量 16%」,百吉福一款产品标注「干酪添加量不低于 23%」并由再制干酪包装更换为干酪制品包装。
冒充的另一类表现是日期。上海和亦食品有限公司为延长产品销售期限,篡改临近保质期与已经过期的奶酪熏肠等产品的生产日期,共篡改奶酪熏肠 1487 包、德式经典煎肠 3757 包、德式图林根煎肠 441 包、德式纽伦堡煎肠 698 包,货值金额 177081.56 元;该案被最高人民检察院、国家市场监督管理总局与国家药品监督管理局列为落实「四个最严」要求的典型案例,当事人被吊销食品生产许可证并处罚款 3010386.55 元。
八、进口低报价格与完税价格审定
进口环节的价格申报有操作空间。干乳制品按完税价格计征关税与增值税,部分进口商在申报时低报成交价格,压低税基,这是一类常见的避税手法。
海关的处置依据是审定完税价格。海关对申报价格的真实性与完整性有疑问时,可以按照相同货物成交价格、类似货物成交价格、倒扣价格、计算价格等方法依次审定完税价格,并要求进口商提供交易凭证与付汇记录。
低报的后果落在补税与处罚。申报价格低于实际成交价格的,海关追征少缴税款,并可以按照《中华人民共和国海关行政处罚实施条例》处以罚款;情节严重的按走私处理。
九、奶酪黄油等干乳制品流通的判断
干乳制品流通的两条来源各有约束。进口这一端,2025 年干乳制品进口 200.34 万吨、同比增长 5.8%,奶酪与奶油的均价分别为每吨 5519 美元与 8082 美元;新西兰在奶酪进口中占 62.3%、在奶油进口中占 87.6%,来源结构偏向单一市场。
国产这一端靠成本与产能。妙可蓝多 2025 年奶酪业务收入 46.15 亿元、毛利率 33.81%,蒙牛奶酪业务收入 52.66 亿元、同比增长 21.9%(光大证券 2026 年 3 月的年度报告点评);国产原制奶酪受原奶成本与工艺稳定性的约束,成本优势随原奶价格下行而扩大。
合规的边界在标签与日期两处。GB 25192-2022 把再制干酪与干酪制品的界线定在干酪含量 50%,标签要如实标注比例与名称;改日期的处置最重,上海和亦食品有限公司篡改奶酪制品生产日期,被吊销食品生产许可证并处罚款 3010386.55 元。



写点看法